
Marktübersicht:
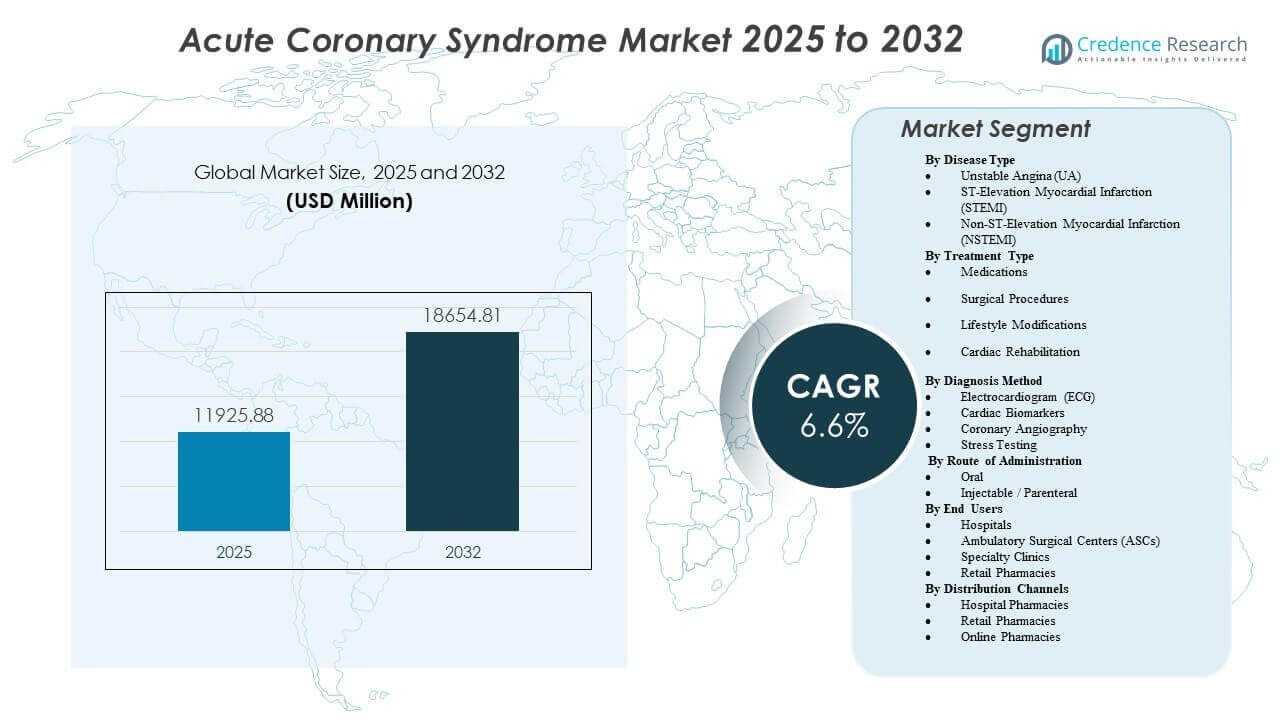
Der Markt für akutes Koronarsyndrom wird voraussichtlich von 11.925,88 Millionen USD im Jahr 2025 auf geschätzte 18.654,81 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für akutes Koronarsyndrom 2025 | 11.925,88 Millionen USD |
| Markt für akutes Koronarsyndrom, CAGR | 6,6% |
| Marktgröße für akutes Koronarsyndrom 2032 | 18.654,81 Millionen USD |
Der Markt für akutes Koronarsyndrom (ACS) wird durch die steigende weltweite Prävalenz von Herz-Kreislauf-Erkrankungen angetrieben, verbunden mit Lebensstiländerungen wie sitzendem Verhalten, schlechter Ernährung und erhöhtem Stressniveau. Darüber hinaus verbessern Fortschritte in der Diagnosetechnologie und interventionellen Verfahren, einschließlich medikamentenfreisetzender Stents und neuer Thrombozytenaggregationshemmer, die Behandlungsergebnisse. Pharmazeutische Innovationen, wie schnell wirkende P2Y12-Inhibitoren und lipidsenkende Therapien, treiben die Marktexpansion weiter voran. Wachsende Bewusstseinsbildung unter Patienten und Gesundheitsdienstleistern sowie verbesserter Zugang zu Notfallherzversorgung beschleunigen weiterhin die Nachfrage nach ACS-bezogenen Produkten und Dienstleistungen.
Regional führt Nordamerika den Markt für akutes Koronarsyndrom an, dank seiner fortschrittlichen Gesundheitsinfrastruktur, hohen Bewusstseinsniveaus und starken Präsenz wichtiger Pharmaunternehmen. Europa folgt dicht dahinter, profitiert von günstigen Erstattungspolitiken und einer wachsenden älteren Bevölkerung. Im Gegensatz dazu entwickelt sich die Region Asien-Pazifik zu einem Wachstumsmarkt, angetrieben durch eine zunehmende Belastung durch Herz-Kreislauf-Erkrankungen, Urbanisierung und erweiterten Zugang zur Gesundheitsversorgung in Ländern wie China und Indien. Lateinamerika und der Nahe Osten & Afrika verzeichnen ebenfalls ein allmähliches Wachstum, das durch die Verbesserung der medizinischen Infrastruktur und den Fokus auf frühzeitige Krankheitsdiagnose und -behandlung gefördert wird.
Markteinblicke:
- Der Markt für Akutes Koronarsyndrom erreichte 11.925,88 Millionen USD und wird voraussichtlich bis 2032 18.654,81 Millionen USD erreichen, unterstützt durch eine stetige CAGR von 6,6 %, angetrieben durch die steigende Nachfrage nach Diagnose und Behandlung.
- Wachsende kardiovaskuläre Risikofaktoren stärken die Marktexpansion, da Krankenhäuser in schnellere Diagnosen, strukturierte Behandlungswege und einen breiteren Zugang zu evidenzbasierten Therapien investieren.
- Infrastrukturmängel, ungleicher Zugang zu fortschrittlichen Verfahren und hohe Behandlungskosten begrenzen die Akzeptanz in ressourcenarmen Regionen und schaffen unterschiedliches Wachstumspotenzial in verschiedenen Versorgungseinstellungen.
- Nordamerika hält den größten Anteil aufgrund starker Notfallnetzwerke und fortschrittlicher interventioneller Kapazitäten, während Europa von standardisierten Herzprotokollen profitiert.
- Der asiatisch-pazifische Raum liefert starken Schwung, angetrieben durch steigende lebensstilbedingte Risiken, expandierende Herzkliniken und höhere Investitionen in diagnostische und interventionelle Technologien.
Markttreiber
Steigende Belastung durch kardiovaskuläre Risikofaktoren beschleunigt die Nachfrage in Versorgungspfaden
Der Markt für Akutes Koronarsyndrom gewinnt starken Schwung durch den Anstieg von Hochrisikobedingungen wie Diabetes, Bluthochdruck und Fettleibigkeit. Die Nachfrage steigt, da mehr Patienten Plaque-Instabilität erleben, die sofortige medizinische Aufmerksamkeit erfordert. Krankenhäuser verlassen sich auf schnellere Diagnosewerkzeuge, um steigende Fallzahlen zu bewältigen. Kliniker betonen frühe Tests, um eine genaue Triage in überfüllten Notaufnahmen zu unterstützen. Regierungen fördern Präventionsprogramme, um wiederkehrende Ereignisse zu reduzieren. Pharmaunternehmen stärken den Zugang zu leitliniengerechten Therapien durch breitere Vertriebsnetze. Gesundheitssysteme übernehmen integrierte Versorgungsmodelle, um Verzögerungen in der Behandlung zu reduzieren. Der Markt für Akutes Koronarsyndrom profitiert von diesem Wandel hin zu standardisierten Interventionen.
Wachsende Akzeptanz von hochsensitiven Diagnosetechnologien in Notfallnetzwerken
Hochsensitive Biomarker-Assays verändern die Erkennungsprotokolle, indem sie die für klinische Entscheidungen benötigte Zeit verkürzen. Notfallteams verlassen sich auf schnelle Troponin-Tests, um Myokardschäden mit größerer Genauigkeit zu bestätigen. Krankenhäuser setzen fortschrittliche EKG-Systeme ein, um subtile Veränderungen im Zusammenhang mit Ischämie zu verfolgen. Die Akzeptanz steigt, da Kliniker präzisere Risikobewertungen schätzen. Diagnoselabore erweitern ihre Kapazitäten, um hohe Patientenvolumina zu unterstützen. Digitale Berichterstattung beschleunigt die Kommunikation zwischen Notaufnahmen und Kardiologieeinheiten. Abgelegene Einrichtungen erhalten Zugang durch tragbare Plattformen, die die Testqualität aufrechterhalten. Der Markt für Akutes Koronarsyndrom stärkt sich durch die Nachfrage nach zuverlässigen Point-of-Care-Tests.
- Zum Beispiel erkennt der Elecsys High-Sensitivity Troponin-T-Assay von Roche Troponin-Werte von nur 5 ng/L und ermöglicht Entscheidungen innerhalb von 1 Stunde in validierten klinischen Pfaden.
Zunehmende Präferenz für frühe invasive Verfahren und evidenzbasierte Revaskularisierungsstrategien
Kardiologieabteilungen konzentrieren sich auf schnellere Überweisungen zur Angiographie, um Muskelschäden zu begrenzen. Patienten erreichen Zentren, die innerhalb kürzerer Zeitfenster interventionelle Behandlungen anbieten. Krankenhäuser erweitern Katheterlabore, um dem steigenden Bedarf an PCI gerecht zu werden. Kliniker vertrauen auf invasive Strategien aufgrund klarer Überlebensvorteile in Hochrisikogruppen. Die Nachfrage nach fortschrittlichen Stents und geführten Geräten wächst in städtischen Einrichtungen. Schulungsprogramme verbessern die Fähigkeiten der Betreiber in wachsenden Netzwerken. Gesundheitssysteme investieren in strukturierte Nachsorge, um zukünftige Komplikationen zu verhindern. Der Markt für Akutes Koronarsyndrom profitiert vom starken Fokus auf leitliniengesteuerte invasive Versorgung.
- Zum Beispiel zeigte der SYNERGY Bioabsorbable-Polymer Stent von Boston Scientific eine Zielläsionsausfallrate von nur 6,3% nach 5 Jahren, was seine Verwendung in evidenzbasierten Interventionswegen verstärkt.
Erweiterte Nutzung digitaler Koordinationswerkzeuge für Pflege in Behandlungs- und Erholungssystemen
Digitale Plattformen verbessern die Pflegequalität, indem sie Echtzeitkommunikation zwischen Notfallteams und Kardiologieeinheiten ermöglichen. Krankenhäuser verknüpfen Entscheidungshilfen, um Behandlungsverzögerungen zu reduzieren. Kliniker erhalten Zugriff auf Risikodashboards, die bei der Verfeinerung von Therapieplänen helfen. Fernüberwachung unterstützt die Genesung von Patienten mit instabilen Gesundheitsprofilen. Gerätehersteller bieten vernetzte Werkzeuge an, die Vitalzeichen überwachen. Telemedizinische Kanäle unterstützen die Beratung, um wiederkehrende Ereignisse zu verhindern. Datenintegrationsplattformen erleichtern den Informationsfluss zwischen Anbietern. Der Markt für Akutes Koronarsyndrom wächst durch den Fokus auf koordinierte und technologiegestützte Behandlungswege.
Markttrends
Verlagerung hin zu präzisionsgesteuerten Therapeutika und biomarkergesteuerten Pflegeprotokollen
Kliniker verfeinern die Therapieauswahl durch tiefere Biomarker-Einblicke. Hochrisikopatienten erhalten Therapien, die auf ihre individuellen Profile abgestimmt sind. Arzneimittelhersteller investieren in gezielte antithrombotische Mittel, die die Behandlungssicherheit verbessern. Ärzte verfolgen Therapieergebnisse durch strukturierte Überwachungspläne. Fortschrittliche Analysen heben Erholungsmuster in spezifischen Risikogruppen hervor. Diagnostikunternehmen führen Werkzeuge ein, die komplexe Entscheidungsregeln unterstützen. Gesundheitssysteme verfeinern Behandlungswege, um die Variation zwischen Einrichtungen zu reduzieren. Der Markt für Akutes Koronarsyndrom entwickelt sich mit dem Vorstoß zu präzisionsorientierter Pflege.
Wachstum hybrider Notfallmodelle, die Tele-Kardiologie und mobile Einsatzteams integrieren
Tele-Kardiologie verbindet entfernte Spezialisten mit Frontline-Einheiten, die schnelle Bewertungshilfe benötigen. Rettungsteams teilen EKG-Daten, um die Behandlungsplanung vor der Ankunft im Krankenhaus zu beschleunigen. Mobile Pflegeeinheiten ermöglichen schnellere Interventionen in dicht besiedelten Regionen. Notfallnetzwerke setzen cloudbasierte Kommunikationskanäle ein, um mehr Anrufe zu bearbeiten. Ärzte verlassen sich auf digitale Überprüfungswerkzeuge, um komplexe klinische Zeichen zu interpretieren. Ländliche Kliniken profitieren von entfernter Entscheidungshilfe. Städtische Netzwerke erhöhen die Kapazität durch mobile Hubs und schnelle Triage-Stationen. Der Markt für Akutes Koronarsyndrom schreitet mit der breiteren Nutzung hybrider Notfallrahmen voran.
- Zum Beispiel ermöglicht das MUSE EKG-System von GE Healthcare die Übertragung von 12-Kanal-EKGs innerhalb von Sekunden und unterstützt die präklinische Triage in mehr als 12.000 globalen Einrichtungen.
Steigende Nutzung von KI-gestützten Risikostratifizierungstools bei diagnostischen und therapeutischen Entscheidungen
KI-Modelle helfen Klinikern, Hochrisikopatienten in einem früheren Stadium zu identifizieren. Krankenhäuser übernehmen Algorithmen, die eine genauere Diagnose in stark frequentierten Notaufnahmen unterstützen. Maschinenbasierte Bewertungen verbessern die Vorhersage von Komplikationen. Anbieter gewinnen klarere Einblicke in Behandlungsmuster. Bildgebungs-Workflows integrieren KI, um subtile koronare Veränderungen zu erkennen. Risikodashboards verbessern die Koordination zwischen multidisziplinären Teams. Klinische Ausbildungsprogramme fördern die KI-Kompetenz unter den Fachkräften an vorderster Front. Der Markt für Akutes Koronarsyndrom integriert intelligente Werkzeuge, die die Entscheidungsgenauigkeit erhöhen.
Zunehmende Ausweitung von Programmen zur Entlassung am selben Tag, unterstützt durch digitale Überwachungstools
Krankenhäuser reduzieren stationäre Aufenthalte durch strukturierte Erholungsmodelle. Kliniker entlassen ausgewählte Patienten nach sicheren Evaluierungsschritten. Fernüberwachung verfolgt Vitalzeichen während der frühen Erholungsphase. Mobile Apps leiten die Medikamenteneinnahme und Symptomkontrollen. Pflegeteams verfolgen den Fortschritt über digitale Dashboards. Einrichtungen verlassen sich auf klare Protokolle, um Patienten zu identifizieren, die für eine frühzeitige Entlassung in Frage kommen. Gesundheitssysteme senken den Ressourcenbedarf durch optimierte Abläufe. Der Markt für Akutes Koronarsyndrom unterstützt diese Programme durch vernetzte Erholungstools.
- Zum Beispiel unterstützt die LATITUDE-Fernüberwachungsplattform von Boston Scientific die kontinuierliche Überwachung des Herzrhythmus für mehr als 1 Million Patienten und verbessert die Früherkennung von Komplikationen.
Analyse der Marktchancen
Hohe Kostenbelastung und ungleicher Zugang zu fortschrittlichen Behandlungen in verschiedenen Versorgungseinrichtungen
Gesundheitssysteme stehen vor steigenden Kosten im Zusammenhang mit fortschrittlicher Diagnostik und invasiven Behandlungen. Patienten in ressourcenarmen Regionen haben Schwierigkeiten, Zentren mit der neuesten Ausstattung zu erreichen. Qualifiziertes Personal ist in kleineren Krankenhäusern begrenzt. Lücken in der Lieferkette verringern den Zugang zu wesentlichen Geräten in bestimmten Märkten. Der Versicherungsschutz variiert stark zwischen den Regionen und verlangsamt die Einführung neuer Therapien. Kliniker sind auf konsistente Finanzierung angewiesen, um die Infrastruktur aufzurüsten. Krankenhäuser streben danach, Verzögerungen durch Geräteengpässe zu reduzieren. Der Markt für Akutes Koronarsyndrom steht unter Druck durch ungleichen Zugang in verschiedenen Versorgungssystemen.
Komplexität der Behandlungswege und wachsender Bedarf an koordinierten multidisziplinären Versorgungsmodellen
Kliniker navigieren durch mehrere Schritte, die eine präzise Koordination zwischen Abteilungen erfordern. Notfalleinheiten sind auf schnelle Bewertungen angewiesen, um nachgelagerte Spezialisten zu unterstützen. Krankenhäuser stehen unter Druck durch steigende Patientenzahlen. Ärzte benötigen kontinuierliche Schulungen, um sich entwickelnde Behandlungsstandards zu verwalten. Datenlücken behindern die Kommunikation zwischen Akut- und Erholungsteams. Patienten benötigen Beratung, um die Therapietreue nach der Entlassung aufrechtzuerhalten. Anbieter suchen nach digitalen Systemen, die komplexe Abläufe vereinfachen. Der Markt für Akutes Koronarsyndrom steht vor Herausforderungen im Zusammenhang mit der Koordination über wachsende Behandlungsnetzwerke hinweg.
Marktchancen
Erweiterung digitaler Gesundheitsplattformen und Fernpatientenmanagement über Erholungszyklen hinweg
Digitale Plattformen schaffen neuen Wert, indem sie die Kommunikation zwischen Anbietern und Patienten verbessern. Fernüberwachung unterstützt die frühzeitige Erkennung von Komplikationen. Kliniker nutzen mobile Tools, um das Engagement nach der Entlassung aufrechtzuerhalten. KI-unterstützte Dashboards verfeinern Therapieanpassungen. Krankenhäuser gewinnen durch kontinuierlichen Datenfluss besseren Einblick in den Fortschritt der Patienten. Telemedizin erhöht den Zugang für ländliche Gemeinschaften. Anbieter reduzieren das Risiko von Wiederaufnahmen durch strukturierte Nachsorgepläne. Der Markt für Akutes Koronarsyndrom profitiert von einer stärkeren digitalen Integration über die Erholungsphasen hinweg.
Wachstumspotenzial bei fortschrittlichen interventionellen Geräten und Next-Generation-Pharmakotherapien
Gerätefirmen innovieren mit präziseren Stents und geführten Werkzeugen, die die Ergebnisse von Eingriffen verbessern. Arzneimittelentwickler erforschen neue antithrombotische Mittel, die Sicherheitsprofile verbessern. Krankenhäuser übernehmen fortschrittliche Bildgebungstools zur Unterstützung komplexer PCI. Kliniker verwenden präzisionsgetriebene Protokolle, um Therapiepläne individuell anzupassen. Ausbildungszentren erweitern die Kapazität, um der Nachfrage nach qualifizierten Bedienern gerecht zu werden. Gesundheitssysteme modernisieren Katheterlabore mit modernen Plattformen. Anbieter führen strukturierte Erholungspfade ein, die mit verbesserten Eingriffsergebnissen verbunden sind. Der Markt für Akutes Koronarsyndrom gewinnt durch therapeutische Innovationen der nächsten Generation an Möglichkeiten.
Marktsegmentierungsanalyse:
Nach Krankheitstyp
Der Markt für Akutes Koronarsyndrom zeigt eine starke Nachfrage in den Bereichen instabile Angina, STEMI und NSTEMI aufgrund ihrer hohen klinischen Dringlichkeit. Fälle von instabiler Angina führen zu konsistenten Bewertungen in Notfalleinheiten, da Symptome eine genaue Überwachung erfordern. STEMI-Fälle erfordern schnelle Interventionen aufgrund vollständiger Arterienblockaden, die eine sofortige Revaskularisation erfordern. NSTEMI-Fälle zeigen ein stetiges Wachstum, da mehr Patienten mit teilweiser Blockade auftreten, die mit Lebensstil- und metabolischen Risiken verbunden ist. Krankenhäuser investieren in schnellere Triage-Tools, um Verzögerungen bei der Identifizierung jedes Krankheitstyps zu reduzieren. Kliniker verfeinern Pflegepfade, um Komplikationen bei Hochrisikopatienten zu begrenzen. Diagnostische Upgrades verbessern die Genauigkeit der frühen Klassifizierung. Der Markt für Akutes Koronarsyndrom profitiert von einer starken Akzeptanz in allen drei Kategorien.
- Zum Beispiel unterstützt der Atellica IM High-Sensitivity Troponin I-Assay von Siemens Healthineers Rule-in- und Rule-out-Pfade innerhalb von 60 Minuten und verbessert die frühe Differenzierung von STEMI vs. NSTEMI.
Nach Behandlungstyp
Die Behandlung umfasst Medikamente, chirurgische Eingriffe, Lebensstilplanung und kardiale Rehabilitation. Medikamente dominieren aufgrund der weit verbreiteten Verwendung von Thrombozytenaggregationshemmern, Betablockern, Antikoagulantien und Statinen. Chirurgische Eingriffe gewinnen an Bedeutung, wenn eine Arterienwiederherstellung erforderlich ist, um Muskelschäden zu begrenzen. Lebensstilplanung unterstützt die langfristige Risikokontrolle bei Patienten mit wiederkehrenden Symptomen. Kardiale Rehabilitation wächst durch strukturierte Programme, die die Genesung verbessern und wiederholte Ereignisse verhindern. Krankenhäuser fördern leitlinienbasierte Therapien, um unerwünschte Ergebnisse zu reduzieren. Kliniker passen Pläne an individuelle Risikoprofile für bessere Stabilität an. Der Markt für Akutes Koronarsyndrom profitiert von der breiteren Akzeptanz umfassender Therapiemodelle.
Nach Diagnosemethode
Die Diagnose stützt sich auf EKG, kardiale Biomarker, Koronarangiographie und Belastungstests. Das EKG bleibt das wichtigste Werkzeug, da es in Notaufnahmen schnelle Einblicke bietet. Kardiale Biomarker bestätigen Myokardschäden durch empfindliche Labortests. Die Koronarangiographie bietet eine direkte Visualisierung, die die interventionellen Schritte leitet. Belastungstests unterstützen die Bewertung bei stabilen Patienten mit unklaren Symptommustern. Krankenhäuser erweitern die diagnostische Kapazität, um den steigenden Fallzahlen gerecht zu werden. Kliniker verlassen sich auf klare Protokolle, um die Entscheidungszeit zu verkürzen. Der Markt für Akutes Koronarsyndrom entwickelt sich durch die Verfügbarkeit zuverlässiger Diagnosemethoden weiter.
Nach Verabreichungsweg
Der Verabreichungsweg umfasst orale und injizierbare Pfade. Orale Medikamente fördern die langfristige Adhärenz bei Patienten, die eine regelmäßige Sekundärpräventionstherapie benötigen. Injektionsmittel sind in Notfallsituationen von Wert, in denen ein schnelleres Handeln erforderlich ist. Krankenhäuser optimieren Protokolle, um eine ordnungsgemäße Dosierung in akuten Fällen sicherzustellen. Kliniker wählen die Wege basierend auf Stabilität, Komorbiditäten und Schwere der Symptome. Apotheken unterstützen den kontinuierlichen Zugang zu essenziellen Medikamenten in großen Patientengruppen. Es stärkt das Vertrauen in die standardisierte Versorgung. Der Markt für Akutes Koronarsyndrom unterstützt beide Wege aufgrund unterschiedlicher klinischer Bedürfnisse.
- Zum Beispiel wird Sanofis Enoxaparin subkutan verabreicht und hat vorhersehbare Antikoagulationsprofile gezeigt, wobei die Anti-Xa-Spiegel konstant innerhalb therapeutischer Bereiche in verschiedenen Patientenkohorten gehalten werden.
Nach Endnutzern
Endnutzer umfassen Krankenhäuser, ASCs, Fachkliniken und Einzelhandelsapotheken. Krankenhäuser behandeln die Mehrheit der akuten Fälle aufgrund unmittelbarer diagnostischer und interventioneller Bedürfnisse. ASCs führen ausgewählte Nachsorgeverfahren und die Planung der chronischen Versorgung durch. Fachkliniken leiten das Langzeitmanagement in Hochrisikogruppen. Einzelhandelsapotheken verteilen chronische Medikamente, die die kardiovaskuläre Stabilität aufrechterhalten. Anbieter verbessern die Koordination, um die Kontinuität der Versorgung über verschiedene Einrichtungen hinweg zu verbessern. Einrichtungen investieren in qualifizierte Teams, um steigende Patientenzahlen zu bewältigen. Der Markt für Akutes Koronarsyndrom passt sich an mehrstufige Versorgungsmodelle an.
Nach Vertriebskanälen
Vertriebskanäle umfassen Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken. Krankenhausapotheken verwalten akute Therapien, die in Notfall- und Interventionsabteilungen eingesetzt werden. Einzelhandelsapotheken unterstützen den laufenden Medikamentenbedarf für die Sekundärprävention. Online-Apotheken erweitern den Zugang für Patienten, die langfristige Therapiepläne aufrechterhalten. Kliniker betonen eine konsistente Versorgung, um die Adhärenz zu unterstützen. Patienten profitieren von flexiblen Zugangspunkten, die Nachfüllbarrieren reduzieren. Anbieter verfolgen Nutzungsmuster, um Therapiepläne zu verfeinern. Der Markt für Akutes Koronarsyndrom wächst durch eine breite Vertriebsabdeckung.
Segmentierung:
Nach Krankheitsart
- Instabile Angina (UA)
- ST-Hebungs-Myokardinfarkt (STEMI)
- Nicht-ST-Hebungs-Myokardinfarkt (NSTEMI)
Nach Behandlungsart
- Medikamente
- Chirurgische Verfahren
- Lebensstiländerungen
- Kardiale Rehabilitation
Nach Diagnosemethode
- Elektrokardiogramm (EKG)
- Kardiale Biomarker
- Koronarangiographie
- Belastungstest
Nach Verabreichungsweg
- Oral
- Injektabel / Parenteral
Nach Endnutzern
- Krankenhäuser
- Ambulante Operationszentren (ASCs)
- Fachkliniken
- Einzelhandelsapotheken
Nach Vertriebskanälen
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Regionen
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für Akutes Koronarsyndrom mit nahezu 38%, angetrieben durch starke diagnostische Kapazitäten und schnellen Zugang zur interventionellen Versorgung. Krankenhäuser betreiben ausgereifte kardiale Netzwerke, die einen hohen Patientendurchsatz mit minimalen Behandlungsverzögerungen unterstützen. Die Akzeptanz von Medikamenten bleibt aufgrund der breiten Versicherungsschutzes und der leitliniengerechten klinischen Praxis hoch. Die Region profitiert von fortschrittlichen Biomarkertests, die die Genauigkeit bei der frühen Bewertung verbessern. Anbieter konzentrieren sich auf eine strukturierte Nachsorge, um Wiedereinweisungen zu reduzieren. Es erhält stetige Unterstützung durch laufende Investitionen in kardiovaskuläre Programme.
Europa repräsentiert etwa 30% des globalen Anteils, unterstützt durch organisierte Notfallreaktionssysteme und die zunehmende Nutzung von präzisionsgesteuerten Therapien. Länder stärken kardiale Einheiten, die sich auf STEMI- und NSTEMI-Versorgungspfade konzentrieren. Die diagnostische Integration in öffentlichen und privaten Einrichtungen verbessert den Patientenfluss und reduziert das Mortalitätsrisiko. Kliniker verlassen sich auf standardisierte Protokolle, die die Konsistenz in nationalen Netzwerken verbessern. Pharmaunternehmen unterhalten starke Vertriebskanäle in bevölkerungsstarken Regionen. Der Markt für Akutes Koronarsyndrom wächst durch die breitere Einführung fortschrittlicher Bildgebungs- und Rehabilitationsdienste.
Asien-Pazifik macht fast 24% des globalen Marktes aus, angetrieben durch Lebensstiländerungen, steigende Diabetesraten und starke städtische Krankenhauserweiterungen. Regierungen investieren in neue kardiale Zentren, um die steigende Patientenzahl zu bewältigen. Die diagnostische Fähigkeit stärkt sich durch den schnellen Einsatz von hochsensitiven Biomarkern. Die interventionelle Kardiologie expandiert in großen Städten, wo das Patientenbewusstsein verbessert wird. Regionale Akteure arbeiten daran, Lücken im Behandlungszugang in unterschiedlichen Gesundheitssystemen zu schließen. Es gewinnt an Dynamik durch wachsende Versicherungspenetration und höhere Nachfrage nach chronischer Herzversorgung.
Analyse der Hauptakteure:
- AstraZeneca
- Sanofi
- Daiichi Sankyo
- Pfizer
- Merck
- Amgen
- Bristol Myers Squibb
- Johnson & Johnson
- Jiangsu Vcare PharmaTech
- Abcentra
- Resverlogix Corp
- Idorsia Pharmaceuticals
- DalCor Pharmaceuticals
Wettbewerbsanalyse:
Der Markt für Akutes Koronarsyndrom zeichnet sich durch starken Wettbewerb unter Pharmaunternehmen, Geräteherstellern und Diagnostikfirmen aus, die auf hochakute Versorgungseinrichtungen abzielen. Führende Arzneimittelhersteller konzentrieren sich auf Thrombozytenaggregationshemmer, Antikoagulantien und lipidsenkende Mittel, die eine evidenzbasierte Therapie unterstützen. Geräteunternehmen stärken ihre Portfolios mit fortschrittlichen Stents, Kathetern und Bildgebungswerkzeugen, die darauf ausgelegt sind, die Verfahrensausgänge zu verbessern. Diagnostikfirmen konkurrieren durch schnellere Biomarker-Plattformen und kompakte EKG-Systeme, die die Notfalltriage verbessern. Krankenhäuser bevorzugen Lieferanten, die eine gleichbleibende Leistung bei großen Patientenvolumina erbringen. Unternehmen erweitern Partnerschaften mit Kardiologiezentren, um Schulungen und Technologie-Upgrades zu unterstützen. Es wird eine Wettbewerbslandschaft aufrechterhalten, die durch Innovation, klinische Evidenz und starken Fokus auf die Verringerung von Behandlungsverzögerungen geprägt ist.
Aktuelle Entwicklungen:
- Im August 2025 gab Gland Pharma bekannt, dass es die FDA-Zulassung für seine generische Version von Cangrelor zur Injektion erhalten hat. Dieser P2Y12-Inhibitor wird speziell während der perkutanen Koronarintervention (PCI) verabreicht, um das Risiko eines perioperativen Myokardinfarkts und einer Stentthrombose bei Patienten mit akutem Koronarsyndrom zu verringern.
- Im Februar 2025 überarbeiteten Idorsia und Viatris ihre globale Kooperationsvereinbarung für Selatogrel und Cenerimod, um die Entwicklungsbemühungen für Behandlungen des akuten Koronarsyndroms voranzutreiben.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Krankheitstyp, Behandlungstyp, Diagnosemethode, Verabreichungsweg, Endbenutzer, Vertriebskanäle und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Akzeptanz von hochsensitiven Diagnosen stärkt die frühere Erkennung und verbessert die Behandlungsabstimmung in Notfallnetzwerken.
- Der steigende Fokus auf präzisionsgesteuerte Therapien unterstützt gezielte Interventionen und verbessert die langfristige Stabilität der Patienten.
- Der Ausbau von Katheterisierungslaboren in stark belasteten Regionen erhöht den Zugang zu fortschrittlichen Revaskularisierungsoptionen.
- Die digitale Integration beschleunigt koordinierte Pflegemodelle, die Verzögerungen in akuten Behandlungswegen reduzieren.
- Fernüberwachungstools verbessern die Erholungsverfolgung und erhöhen die Compliance bei der Nachsorge.
- KI-basierte Entscheidungssysteme finden breitere Anwendung, um die Risikobewertung während der ersten klinischen Bewertung zu verfeinern.
- Pharmazeutische Innovationen stärken die Therapietiefe durch die nächste Generation von antithrombotischen und lipidsenkenden Wirkstoffen.
- Krankenhäuser erweitern strukturierte Rehabilitationsprogramme, um langfristige kardiovaskuläre Ergebnisse zu unterstützen.
- Veränderte Lebensgewohnheiten in aufstrebenden Regionen erhöhen die Nachfrage nach früher Diagnose und präventiver Pflege.
- Der Markt für akutes Koronarsyndrom entwickelt sich durch kontinuierliche Verbesserungen der klinischen Infrastruktur und datengesteuerte Pflegemodelle weiter.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das akute Koronarsyndrom und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für akutes Koronarsyndrom zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für akutes Koronarsyndrom hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für akutes Koronarsyndrom antreiben?
Wer sind die führenden Unternehmen im Markt für akutes Koronarsyndrom?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für akute Koronarsyndrome?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für akutes Koronarsyndrom Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für akutes Koronarsyndrom Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 11,925.88 million → 2032: USD 18,654.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für akutes Koronarsyndrom Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für akutes Koronarsyndrom Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für akutes Koronarsyndrom Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für akutes Koronarsyndrom Market Drivers
- 3.3 Markt für akutes Koronarsyndrom Market Restraints & Challenges
- 3.4 Markt für akutes Koronarsyndrom Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für akutes Koronarsyndrom Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für akutes Koronarsyndrom Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für akutes Koronarsyndrom category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für akutes Koronarsyndrom Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für akutes Koronarsyndrom Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für akutes Koronarsyndrom market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für akutes Koronarsyndrom Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für akutes Koronarsyndrom Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für akutes Koronarsyndrom Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für akutes Koronarsyndrom (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für akutes Koronarsyndrom Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für akutes Koronarsyndrom Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für akutes Koronarsyndrom Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für akutes Koronarsyndrom Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für akutes Koronarsyndrom Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für akutes Koronarsyndrom Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für akutes Koronarsyndrom Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für akutes Koronarsyndrom Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für akutes Koronarsyndrom Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
