
Marktübersicht
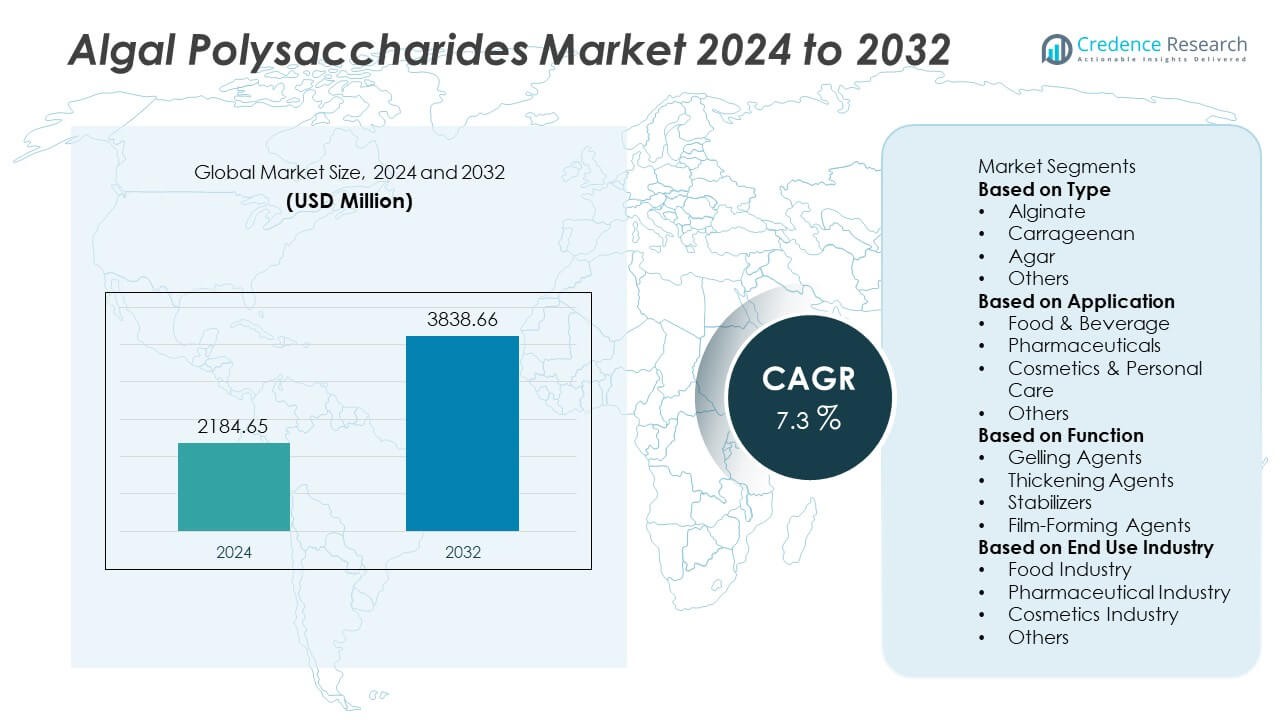
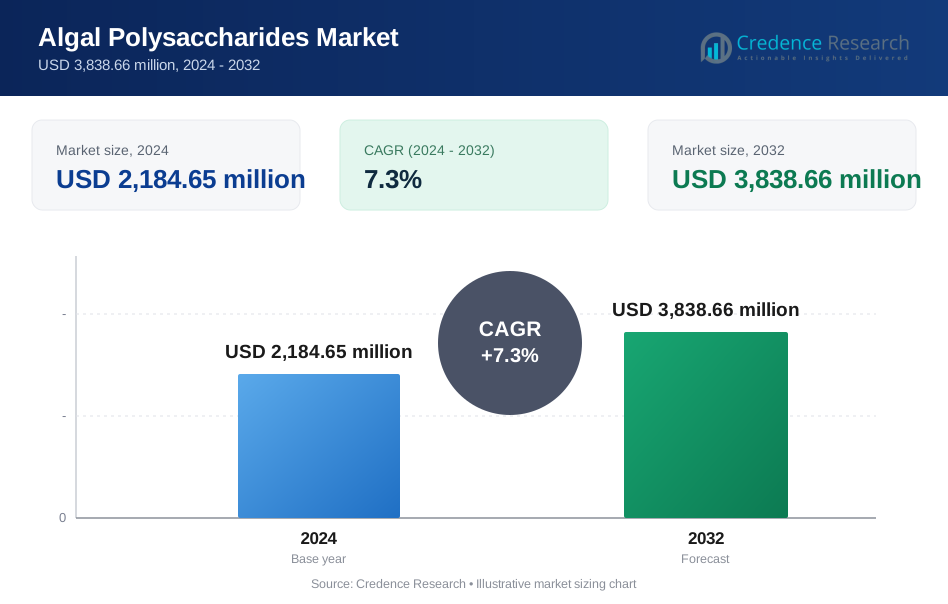
Der Markt für Algenpolysaccharide erreichte im Jahr 2024 2.184,65 Millionen USD und wird voraussichtlich bis 2032 3.838,66 Millionen USD erreichen, unterstützt durch eine CAGR von 7,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Algenpolysaccharide 2024 | USD 2.184,65 Millionen |
| Markt für Algenpolysaccharide, CAGR | 7,3% |
| Marktgröße für Algenpolysaccharide 2032 | USD 3.838,66 Millionen |
Der Markt für Algenpolysaccharide wird von führenden Unternehmen wie Cargill, DuPont Nutrition & Biosciences, FMC Corporation, CP Kelco, Marine Biopolymers Ltd, Kerry Group, Algaia S.A., Gelymar S.A., Ceamsa und KIMICA Corporation geprägt. Diese Akteure konzentrieren sich auf hochreine Alginate, Carrageen- und Agar-Qualitäten, um die Lebensmittel-, Pharma- und Kosmetiksektoren zu bedienen. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 31 % an, unterstützt durch reichhaltige Algenressourcen und starke Verarbeitungskapazitäten. Nordamerika folgt mit einem Anteil von 34 %, angetrieben durch die starke Nachfrage nach Clean-Label-Hydrocolloiden, während Europa mit einem Anteil von 28 % unterstützt wird durch strenge Vorschriften für natürliche Inhaltsstoffe und fortschrittliche marine Biotechnologie.
Markteinblicke
- Der Markt für Algenpolysaccharide erreichte im Jahr 2024 2.184,65 Millionen USD und wird bis 2032 auf 3.838,66 Millionen USD bei einer CAGR von 7,3 % wachsen.
- Die Nachfrage steigt, da Lebensmittel- und Getränke-, Pharma- und Kosmetikhersteller auf natürliche Hydrocolloide umsteigen, wobei Alginate das Segment mit einem Anteil von 43 % anführen, dank starker Gelier- und Stabilisierungsfunktionen.
- Markttrends heben die zunehmende Akzeptanz in biologisch abbaubaren Folien, pflanzlichen Lebensmitteln und biomedizinischen Anwendungen hervor, unterstützt durch fortschrittliche Extraktionstechnologien und Innovationen im Bereich Clean-Label.
- Der Wettbewerb wird durch Schlüsselakteure geprägt, die sich auf hochreine Qualitäten, starke Lieferpartnerschaften und Expansionen in Asien-Pazifik und Europa konzentrieren, während hohe Produktionskosten und Angebotsschwankungen weiterhin große Einschränkungen darstellen.
- Regional hält Nordamerika einen Anteil von 34 %, Asien-Pazifik macht 31 % aus und Europa hält 28 %, was die starke Nachfrage aus der Lebensmittelverarbeitung, der Pharmaindustrie und nachhaltigen Verpackungsanwendungen in diesen wichtigen Märkten widerspiegelt.
Marktsegmentierungsanalyse:
Nach Typ
Alginate führen dieses Segment mit einem Anteil von 43 % an, angetrieben durch die starke Verwendung in der Lebensmittelverarbeitung, der Pharmaindustrie und industriellen Formulierungen. Das Segment wächst, da Hersteller Alginate wegen ihrer hohen Gelstärke, natürlichen Herkunft und Clean-Label-Kompatibilität bevorzugen. Carrageen folgt aufgrund der steigenden Akzeptanz in Milchprodukten, pflanzlichen Getränken und verarbeiteten Fleischwaren. Agar hält eine stabile Nachfrage in der Süßwaren-, Mikrobiologie- und veganen Produktlinien. Andere Polysaccharide gewinnen an Bedeutung, da die Forschung in bioaktive marine Verbindungen expandiert. Das wachsende Interesse an nachhaltigen Hydrocolloiden und verbesserten Extraktionstechnologien unterstützt weiterhin die breitere Akzeptanz in globalen Industrien.
- Zum Beispiel betreibt International Flavors & Fragrances (IFF) eine große Anlage in Grindsted, Dänemark, die sich hauptsächlich auf die Produktion von Zutaten wie Emulgatoren für die Lebensmittelindustrie konzentriert. Diese Anlage hat im Laufe der Jahre verschiedene Investitionen im Zusammenhang mit Nachhaltigkeit und Effizienz in ihren Fermentationsprozessen gesehen.
Nach Anwendung
Lebensmittel und Getränke dominieren diese Kategorie mit einem Anteil von 52 %, unterstützt durch den steigenden Einsatz von Alginat, Carrageen und Agar in Milchstabilisatoren, gelbasierten Süßwaren, pflanzlichen Lebensmitteln und Texturverstärkern. Das Segment wächst, da Marken sich auf Clean-Label-Verdickungsmittel und natürliche Alternativen zu synthetischen Zusätzen konzentrieren. Pharmazeutika verzeichnen eine zunehmende Akzeptanz aufgrund von kontrollierten Freisetzungsformulierungen, Wundpflegegelen und bioaktiven Polysaccharideigenschaften. Kosmetik und Körperpflege profitieren von feuchtigkeitsspendenden, filmformenden und rheologiemodifizierenden Eigenschaften. Andere Anwendungen expandieren, da Biotechnologie und Landwirtschaft Polysaccharid-basierte Biostimulanzien und Kulturmedien erforschen.
- Zum Beispiel produziert CP Kelco verschiedene Carrageen-Produkte, wie die GENUGEL- und GENUVISCO-Reihen, die als effektive Verdickungsmittel, Stabilisatoren und Geliermittel in pflanzlichen Lebensmittelsystemen und anderen Anwendungen fungieren.
Nach Funktion
Geliermittel halten mit einem Anteil von 45 % die führende Position, angetrieben durch starke Nachfrage in Backfüllungen, Milchgelen, Süßwaren und biopharmazeutischen Zubereitungen. Ihre Fähigkeit, feste, hitzestabile Texturen zu schaffen, unterstützt den weit verbreiteten Einsatz in Lebensmittel- und Medizinsektoren. Verdickungsmittel folgen aufgrund der steigenden Akzeptanz in Saucen, Getränken, Lotionen und topischen Formulierungen. Stabilisatoren gewinnen an Interesse, da Hersteller konsistente Emulsionen und eine verbesserte Haltbarkeit für verarbeitete Lebensmittel und kosmetische Emulsionen suchen. Filmformende Mittel wachsen weiterhin an Bedeutung, unterstützt durch Innovationen in biologisch abbaubaren Verpackungen, essbaren Beschichtungen und kosmetischen Barriereformulierungen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach natürlichen Hydrokolloiden
Die Nachfrage nach natürlichen und Clean-Label-Hydrokolloiden treibt die starke Akzeptanz von Algenpolysacchariden in wichtigen Industrien voran. Lebensmittel- und Getränkehersteller ersetzen synthetische Stabilisatoren durch Alginat, Carrageen und Agar aufgrund von Sicherheitswahrnehmung, pflanzlichen Ursprüngen und regulatorischer Akzeptanz. Verbraucher bevorzugen Formulierungen mit natürlichen Gelier-, Verdickungs- und Stabilisierungs-Eigenschaften, was die Marktdurchdringung in Milchalternativen, Süßwaren und Fertiggerichten fördert. Pharmazeutische und kosmetische Hersteller erweitern ebenfalls die Nutzung, da biobasierte Materialien strengere Formulierungsrichtlinien erfüllen. Dieser Wandel unterstützt ein nachhaltiges Wachstum, da Marken gesündere, nachvollziehbare und umweltfreundliche Zutaten priorisieren.
- Zum Beispiel tätigte Cargill eine Investition von 15 Millionen US-Dollar in seine Alginat-Produktionsanlage in Lannilis, Frankreich, um die Anlage durch Kapazitätserweiterung, Verbesserung der Mitarbeitersicherheit und Verbesserung der Umweltleistung durch effizientere Abwasserverarbeitung aufzurüsten.
Erweiterung funktionaler und spezialisierter Anwendungen
Der Markt profitiert von der zunehmenden Nutzung von Algenpolysacchariden in fortschrittlichen Anwendungen wie kontrollierter Wirkstofffreisetzung, regenerativer Medizin, Gewebetechnik und biologisch abbaubarer Verpackung. Ihre Biokompatibilität, ungiftige Natur und Filmbildungskapazitäten schaffen starke Möglichkeiten im Gesundheitswesen und in der Biotech-Forschung. Kosmetikmarken übernehmen diese Materialien zur Feuchtigkeitserhaltung, Viskositätskontrolle und Verbesserung der Hautbarriere. Auch die Agrarsektoren erforschen Polysaccharide für Biostimulanzien und Pflanzenschutzbeschichtungen. Diese aufkommenden Anwendungen erweitern den Markt über lebensmitteltaugliche Anwendungen hinaus und fördern Investitionen in spezialisierte Extraktions- und Reinigungstechnologien.
- Zum Beispiel lieferte FMC BioPolymer Alginat für die Forschung, einschließlich eines Natriumalginats (LF200) mit einem Molekulargewicht von etwa 240.000 Dalton (~240 kDa), das in der Integrin-bindenden Hydrogel-Synthese für Zellgerüste verwendet wird.
Wachstum des pflanzenbasierten und veganen Lebensmittelsektors
Der globale Trend zu pflanzenbasierten und veganen Ernährungsweisen beschleunigt die Nachfrage nach Algenpolysacchariden, die zur Texturverbesserung, Fettverdrängung und Gelbildung verwendet werden. Marken verlassen sich auf Alginat, Carrageen und Agar, um wünschenswerte Viskosität, Mundgefühl und Stabilität in Milchalternativen, Fleischanaloga und funktionellen Getränken zu erreichen. Ihr natürlicher Ursprung entspricht den Nachhaltigkeitszielen und regulatorischen Erwartungen, was die Akzeptanz weiter erhöht. Das steigende Interesse an laktosefreien, glutenfreien und allergenfreien Produkten stärkt die Nachfrage nach vielseitigen Hydrokolloiden und treibt das Volumenwachstum in mehreren Produktlinien und globalen Lebensmittelketten voran.
Wichtige Trends & Chancen
Fortschritte in Extraktions- und Bioprozessierungstechnologien
Bemühungen zur Optimierung der Extraktionseffizienz, Verbesserung der Reinheitsgrade und Senkung der Produktionskosten schaffen erhebliche Chancen für Hersteller. Techniken wie enzymunterstützte Extraktion, grüne Lösungsmittel und integrierte Bioraffineriemodelle helfen, die Ausbeute zu steigern und die Umweltbelastung zu reduzieren. Diese Fortschritte unterstützen die Kommerzialisierung von hochwertigen Polysacchariden wie Fucoidan und Ulvan, die für starke Bioaktivitäten bekannt sind. Da die Nachfrage nach spezialisierten Qualitäten für pharmazeutische, nutraceutical und biomedizinische Anwendungen steigt, werden verbesserte Verarbeitungstechnologien zu einem wichtigen Unterscheidungsmerkmal für Produzenten, die eine Premium-Marktpositionierung anstreben.
- Zum Beispiel nutzt Algaia S.A. fortschrittliche, umweltfreundliche Technologien, einschließlich enzymunterstützter Extraktionsprozesse (EAE), um wertvolle Verbindungen wie Fucoidane und Alginate aus Braunalgen zu extrahieren, die im Vergleich zu herkömmlichen Methoden verbesserte Ausbeuten und potenziell reduzierten Lösungsmittelverbrauch bieten können.
Zunehmende Nutzung in biologisch abbaubaren Filmen und nachhaltiger Verpackung
Algenpolysaccharide gewinnen als Alternativen zu erdölbasierten Kunststoffen aufgrund ihrer natürlichen Filmbildungs- und Barriereeigenschaften stark an Bedeutung. Unternehmen erforschen Alginat- und Agarfilme für essbare Beschichtungen, biologisch abbaubare Verpackungsschichten und Feuchtigkeitskontrolllösungen. Dieser Trend entspricht den globalen Nachhaltigkeitsvorgaben und den zunehmenden Beschränkungen für Einwegkunststoffe. Mit steigenden Investitionen in grüne Verpackungslösungen von Lebensmittelverarbeitern, Einzelhändlern und Logistikunternehmen treten Algenpolysaccharide als vielversprechende Materialien für die nächste Generation umweltfreundlicher Verpackungssysteme hervor.
- Zum Beispiel entwickelten Forscher einen κ-Carrageen-Film, der mit Grapefruit-Ätherischem Öl angereichert war und bei Labortests eine Zugfestigkeit von 98,21 MPa erreichte. In anderen Studien zu ähnlichen Biopolymer-Verbundfilmen zeigten Feuchtigkeitsbarriere-Bewertungen Wasserdampfdurchlässigkeitsraten, die unter bestimmten kontrollierten Bedingungen, abhängig von der genauen Formulierung und der relativen Luftfeuchtigkeit, so niedrig wie etwa 2,3 g·m⁻²·Tag⁻¹ sein können. Das Unternehmen skalierte auch die Pilotproduktion auf 850 Kilogramm pro Schicht mit einer kontinuierlichen Gießlinie, die für biologisch abbaubare Verpackungsformate ausgelegt ist.
Wichtige Herausforderungen
Hohe Produktionskosten und Versorgungsschwankungen
Die Produktionskosten bleiben aufgrund komplexer Extraktionsprozesse, Qualitätskontrollanforderungen und begrenzter großflächiger Infrastruktur hoch. Die Abhängigkeit von mariner Biomasse setzt die Industrie saisonalen Schwankungen, Klimaeinflüssen und regionalen Erntebeschränkungen aus. Diese Variablen können die Versorgungskonsistenz und Preisstabilität stören, was sich auf nachgelagerte Industrien auswirkt, die empfindlich auf Rohstoffkosten reagieren. Die Skalierung der Produktion bei gleichzeitiger Aufrechterhaltung von Reinheit und Leistung fügt zusätzliche Komplexität hinzu, insbesondere für hochwertige pharmazeutische und kosmetische Anwendungen.
Regulatorische Beschränkungen und Qualitätsstandardisierungsprobleme
Der Markt steht vor Herausforderungen aufgrund unterschiedlicher globaler regulatorischer Rahmenbedingungen, die die Verwendung von Algenpolysacchariden in Lebensmitteln, Pharmazeutika und Körperpflegeformulierungen regeln. Unterschiede in Reinheitsanforderungen, zulässigen Konzentrationen und Verarbeitungsstandards schaffen Barrieren für den internationalen Handel. Inkonsistente Qualität bei den Lieferanten beeinträchtigt auch die Produktleistung und begrenzt die breitere Akzeptanz in hochpräzisen Industrien. Hersteller müssen in Zertifizierung, Rückverfolgbarkeit und konsistente Verarbeitungstechniken investieren, um strenge Compliance-Erwartungen in mehreren Regionen zu erfüllen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 34 % am Algenpolysaccharidmarkt, unterstützt durch eine starke Nachfrage aus den Lebensmittel-, Nutraceutical- und Körperpflegeindustrien. Hersteller verwenden Alginat, Carrageen und Agar für Clean-Label-Formulierungen, verbesserte Textur und erhöhte Stabilität. Die Region profitiert von fortschrittlichen Extraktionsanlagen und starken Forschungsinvestitionen in bioaktive marine Verbindungen. Wachstum resultiert auch aus der steigenden Nachfrage nach pflanzlichen Lebensmitteln und natürlichen Hydrokolloiden in Milchalternativen und funktionellen Getränken. Pharmazeutische Anwendungen expandieren, da Algenpolysaccharide in Wundpflegegelen, Arzneimittelabgabesystemen und biomedizinischen Beschichtungen Akzeptanz finden.
Europa
Europa macht 28 % des Marktanteils aus, angetrieben durch strikte regulatorische Unterstützung für natürliche Zusatzstoffe und starke Akzeptanz in den Lebensmittel- und Kosmetiksektoren. Die Region führt in der Clean-Label-Innovation und fördert die breitere Verwendung von Alginat und Carrageen in Backwaren, Süßwaren und veganen Produktreihen. Meeresbiotechnologieprogramme in nordischen und westeuropäischen Ländern unterstützen Innovationen in der Fucoidan- und Ulvanproduktion. Die steigende Nachfrage nach biologisch abbaubaren Folien und umweltfreundlichen Verpackungen unterstützt ebenfalls die Marktexpansion. Pharmaunternehmen verwenden hochreine Qualitäten für kontrollierte Freisetzungssysteme und Gewebeengineering-Lösungen.
Asien-Pazifik
Asien-Pazifik führt mit einem Anteil von 31%, unterstützt durch reichliche Algenressourcen in China, Indonesien, Südkorea und Japan. Starkes Wachstum in der Lebensmittelverarbeitung, bei Milchalternativen und Süßwaren treibt die Nachfrage nach Carrageen, Agar und Alginat an. Die Region profitiert von großflächigem Anbau, kostengünstiger Verarbeitung und starker Exportkapazität. Steigendes Verbraucherinteresse an pflanzlichen Ernährungsweisen und funktionellen Lebensmitteln stärkt die Akzeptanz in expandierenden Märkten. Pharma- und Kosmetikhersteller in Japan und Südkorea erhöhen den Einsatz in topischen Gelen, Seren und biomedizinischen Formulierungen. Von der Regierung unterstützte Algenanbauinitiativen fördern weiter die regionale Angebotsstärke.
Lateinamerika
Lateinamerika hält einen Anteil von 4%, unterstützt durch zunehmende Algenernteaktivitäten in Chile, Peru und Brasilien. Die Lebensmittel- und Getränkeindustrie der Region verwendet Algenpolysaccharide als Stabilisatoren in Milchprodukten, Getränken und verarbeiteten Fleischwaren. Das Wachstum verbessert sich, da Hersteller natürliche Alternativen zu synthetischen Zusatzstoffen suchen. Steigende Nachfrage nach pflanzlichen Formulierungen und Clean-Label-Zutaten treibt die breitere Anwendung bei regionalen Marken voran. Chancen erweitern sich in der Pharma- und Kosmetikbranche, da Unternehmen Alginat und Carrageen für gelbasierte Formulierungen erkunden. Investitionen in die Algenaquakultur stärken die Lieferketten und verbessern das regionale Exportpotenzial.
Naher Osten & Afrika
Der Nahe Osten und Afrika machen einen Anteil von 3% aus, angetrieben durch stetiges Wachstum in der Lebensmittelverarbeitung, bei Milchstabilisatoren und Bäckereianwendungen. Steigende Nachfrage nach haltbaren Lebensmitteln unterstützt die Akzeptanz natürlicher Gelier- und Verdickungsmittel. Die Region verzeichnet zunehmendes Interesse an pflanzlichen und halal-zertifizierten Zutaten, was die Nachfrage nach Alginat, Carrageen und Agar antreibt. Pharmazeutische und kosmetische Anwendungen erweitern sich allmählich, da Hersteller bio-basierte Stabilisatoren in topischen Lotionen und Körperpflegeprodukten einsetzen. Algenanbauinitiativen in afrikanischen Küstennationen schaffen zukünftige Angebotsmöglichkeiten und unterstützen die langfristige Marktentwicklung.
Marktsegmentierungen:
Nach Typ
- Alginat
- Carrageen
- Agar
- Andere
Nach Anwendung
- Lebensmittel & Getränke
- Pharmazeutika
- Kosmetik & Körperpflege
- Andere
Nach Funktion
- Geliermittel
- Verdickungsmittel
- Stabilisatoren
- Filmbildende Mittel
Nach Endverbrauchsindustrie
- Lebensmittelindustrie
- Pharmazeutische Industrie
- Kosmetikindustrie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst wichtige Akteure wie Cargill, DuPont Nutrition & Biosciences, FMC Corporation, CP Kelco, Marine Biopolymers Ltd, Kerry Group, Algaia S.A., Gelymar S.A., Ceamsa und KIMICA Corporation. Diese Unternehmen stärken ihre Marktposition durch den Ausbau von Rohstoffbeschaffungsnetzwerken, die Weiterentwicklung von Extraktionstechnologien und die Entwicklung hochreiner Polysaccharid-Qualitäten für Lebensmittel-, Pharma- und Kosmetikanwendungen. Marktführer konzentrieren sich auf Clean-Label-Lösungen und investieren in innovative Verarbeitungstechniken wie die enzymunterstützte Extraktion, um Ertrag und funktionale Leistung zu verbessern. Strategische Partnerschaften mit Algenzüchtern helfen, stabile Lieferketten zu sichern, während die Produktdiversifizierung den Eintritt in aufstrebende Sektoren wie biologisch abbaubare Verpackungen, Nutraceuticals und biomedizinische Technik unterstützt. Unternehmen erweitern auch ihre globale Präsenz durch Fusionen, Übernahmen und regionale Produktionsstätten, um die steigende Nachfrage in Asien-Pazifik, Europa und Nordamerika zu decken. Kontinuierliche Investitionen in F&E und die Einhaltung sich entwickelnder regulatorischer Rahmenbedingungen prägen zudem die wettbewerbsfähige Differenzierung.
Analyse der Hauptakteure
- Cargill, Incorporated
- DuPont Nutrition & Biosciences
- FMC Corporation
- CP Kelco
- Marine Biopolymers Ltd
- Kerry Group
- Algaia S.A.
- Extractos Naturales Gelymar S.A.
- Ceamsa (Compañía Española de Algas Marinas S.A.)
- KIMICA Corporation
Aktuelle Entwicklungen
- Im Jahr 2025 berichtete die Kerry Group über ein Mengenwachstum in ihrem Lebensmittelzutaten-Geschäft, wobei die Leistung in Amerika durch neue Produktentwicklungsaktivitäten in natürlichen, Clean-Label-Lösungen unter Verwendung ihrer Geschmacks- und Biofermentationstechnologien unterstützt wurde.
- Im Juli 2024 erhielt Marine Biopolymers Ltd (MBL) einen Zuschuss von £335.000 von Innovate UK für sein A2S (Alginic Acid to Safety) Projekt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Funktion, Endverwendungsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach natürlichen Hydrokolloiden wird steigen, da die Einführung von Clean-Label-Produkten zunimmt.
- Die Ausweitung von pflanzlichen und veganen Lebensmitteln wird die Nutzung von Alginat, Carrageen und Agar stärken.
- Die Entwicklung biologisch abbaubarer Verpackungen wird breitere Möglichkeiten für filmformende Polysaccharide schaffen.
- Pharmazeutische und biomedizinische Anwendungen werden aufgrund der Biokompatibilität und des Potentials für kontrollierte Freisetzung wachsen.
- Kosmetikmarken werden den Einsatz in Feuchtigkeitscremes, Gelen und barriereverstärkenden Formulierungen erhöhen.
- Fortschritte in der Extraktion und Reinigung werden den Ertrag verbessern und die Verfügbarkeit von hochreinen Produkten erweitern.
- Investitionen in den Algenanbau werden eine stabile Rohstoffversorgung unterstützen und Kostendruck reduzieren.
- Innovationen im Bereich der Gewebetechnik und regenerativen Medizin werden die Nachfrage nach speziellen Polysacchariden antreiben.
- Regionale Produzenten werden ihre Exportkapazitäten erweitern, um die steigende weltweite Nachfrage zu decken.
- Nachhaltigkeitsvorschriften werden die Einführung von marinen Polysacchariden in verschiedenen Branchen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Algenpolysaccharide und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Algenpolysaccharide voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Algenpolysaccharide hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Algenpolysaccharide antreiben?
Wer sind die führenden Unternehmen im Markt für Algenpolysaccharide?
Welche Region hatte 2024 den größten Anteil am Markt für Algenpolysaccharide?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Algenpolysaccharide Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Algenpolysaccharide Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,184.65 million → 2032: USD 3,838.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Algenpolysaccharide Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Algenpolysaccharide Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Algenpolysaccharide Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Algenpolysaccharide Market Drivers
- 3.3 Markt für Algenpolysaccharide Market Restraints & Challenges
- 3.4 Markt für Algenpolysaccharide Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Algenpolysaccharide Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Algenpolysaccharide Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Algenpolysaccharide category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Algenpolysaccharide Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Algenpolysaccharide Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Algenpolysaccharide market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Algenpolysaccharide Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Algenpolysaccharide Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Algenpolysaccharide Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Algenpolysaccharide (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Algenpolysaccharide Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Algenpolysaccharide Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Algenpolysaccharide Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Algenpolysaccharide Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Algenpolysaccharide Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Algenpolysaccharide Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Algenpolysaccharide Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Algenpolysaccharide Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Algenpolysaccharide Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
