
Überblick über den Markt für Alopeziebehandlung / Haarausfall:
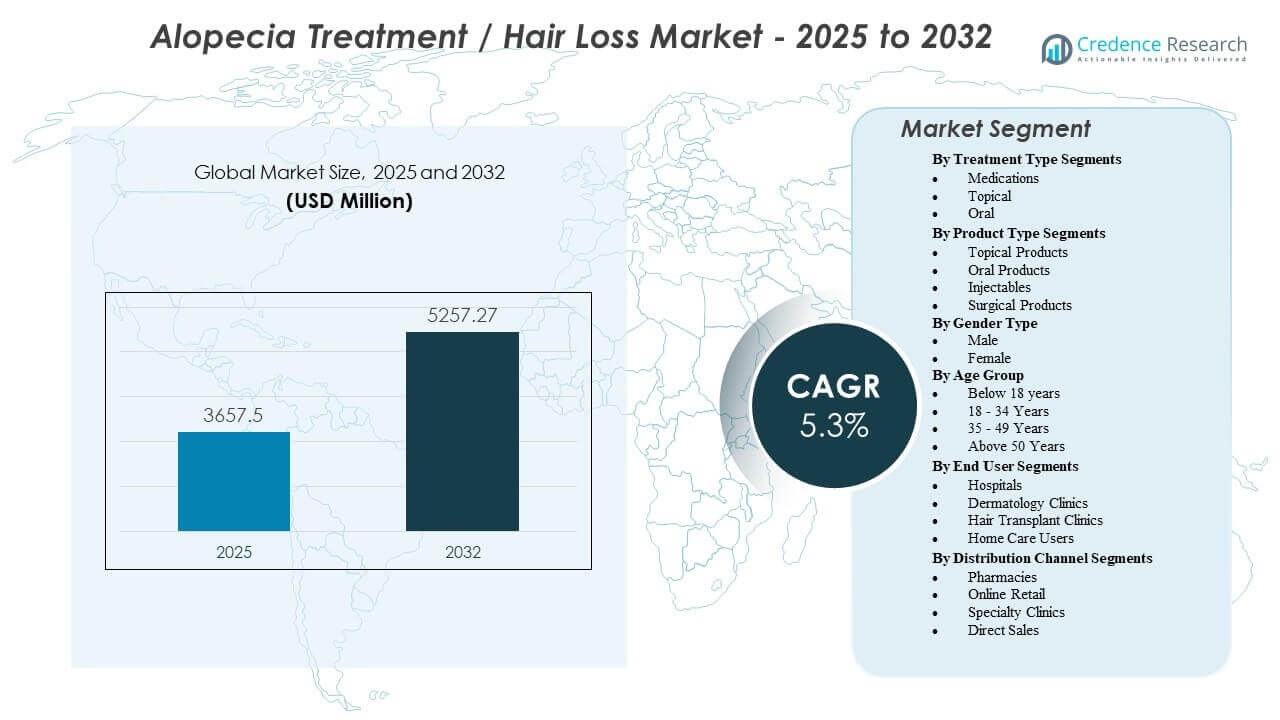
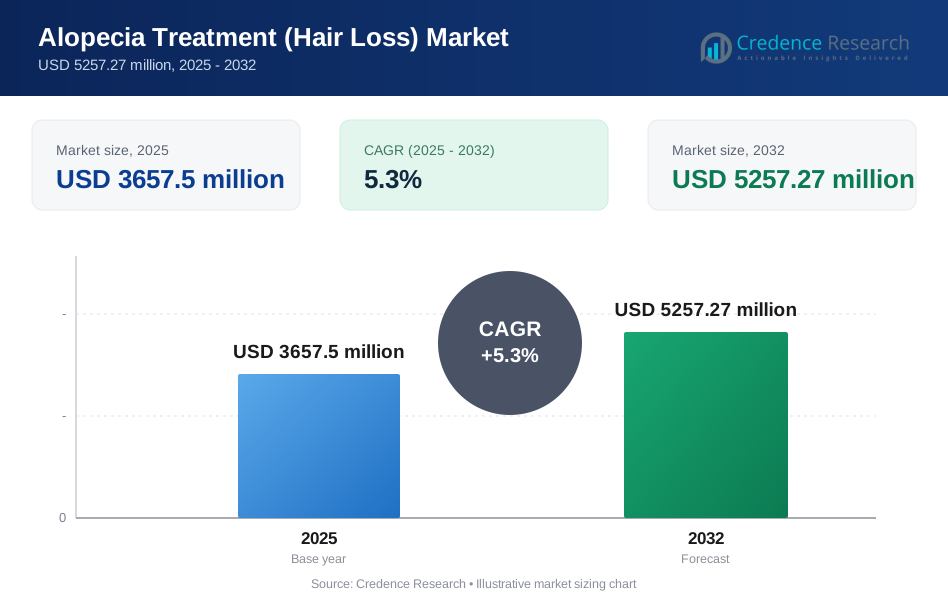
Es wird prognostiziert, dass der Markt für Alopeziebehandlung / Haarausfall von 3657,5 Millionen USD im Jahr 2025 auf geschätzte 5257,27 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3% von 2025 bis 2032.
| RT-ATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Alopeziebehandlung / Haarausfall 2025 | 3657,5 Millionen USD |
| Markt für Alopeziebehandlung / Haarausfall, CAGR | 5,3% |
| Marktgröße für Alopeziebehandlung / Haarausfall 2032 | 5257,27 Millionen USD |
Einblicke in den Markt für Alopeziebehandlung / Haarausfall:
- Die steigende Prävalenz von androgenetischer Alopezie, höhere Stressbelastung und die zunehmende Akzeptanz regenerativer und nicht-invasiver Therapien fördern weiterhin die starke Akzeptanz in klinischen und häuslichen Pflegeeinrichtungen.
- Begrenzte Versicherungsschutz, hohe Behandlungskosten und inkonsistente Ergebnisse in Patientengruppen schränken die breitere Akzeptanz ein, insbesondere in Entwicklungsländern mit geringerer Erschwinglichkeit.
- Nordamerika führt aufgrund einer starken medizinischen Infrastruktur und der frühen Einführung fortschrittlicher Lösungen, während Europa ein stetiges Wachstum durch etablierte dermatologische Praktiken aufrechterhält.
- Der asiatisch-pazifische Raum zeigt die schnellste Expansion, angetrieben durch steigendes ästhetisches Bewusstsein, wachsende städtische Bevölkerungen und die schnelle Einführung moderner Verfahren und digitaler Beratungsplattformen.
Treiber des Marktes für Alopeziebehandlung / Haarausfall
Wachsende Prävalenz bei mehreren Alopezie-Typen
Steigende Fälle von androgenetischer Alopezie, Alopecia areata und stressbedingtem Haarausfall verstärken die Nachfrage nach gezielten Therapien auf dem Markt für Alopeziebehandlung / Haarausfall. Patienten suchen aufgrund des zunehmenden Bewusstseins für langfristige Follikelschäden frühzeitig nach Interventionen. Kliniken berichten von einem höheren Besuchsaufkommen jüngerer Gruppen, das durch Lebensstilstress getrieben wird. Soziale Medien erhöhen das Bewusstsein für Behandlungsoptionen in städtischen Bevölkerungen. Dermatologen fördern evidenzbasierte Therapien, die sichtbare Ergebnisse verbessern. Pharmaunternehmen erweitern ihre Produktpipelines, um ungedeckte therapeutische Bedürfnisse zu adressieren. Nicht-invasive Verfahren ziehen Patienten an, die eine minimale Ausfallzeit bevorzugen. Dies fördert eine breitere Akzeptanz auf globalen Märkten.
- Zum Beispiel berichtete Eli Lilly, dass sein JAK-Inhibitor Olumiant während der Phase-3-Studie BRAVE-AA2 bei 39% der Patienten mit schwerer Alopecia areata eine ≥80%ige Kopfhaarabdeckung erreichte und damit eine starke klinische Wirkung zeigte.
Zunehmende Akzeptanz fortschrittlicher regenerativer Therapien
Verbesserte Behandlungsergebnisse unterstützen die schnelle Akzeptanz regenerativer Techniken in Kliniken weltweit. Die PRP-Therapie gewinnt an Bedeutung aufgrund ihres starken Sicherheitsprofils und kürzerer Erholungszeiten. Stammzellenbasierte Forschung weckt Interesse bei Patienten, die nach dauerhaften Lösungen suchen. Gerätehersteller führen verbesserte Liefersysteme ein, die die Genauigkeit der Verfahren erhöhen. Dermatologen setzen Kombinationstherapien ein, die die Patientenzufriedenheit verbessern. Medizintourismus unterstützt die Einführung in Regionen mit entwickelter kosmetischer Infrastruktur. Digitale Konsultationen helfen Patienten, schneller auf Expertenrat zuzugreifen. Der Markt für Alopecia-Behandlungen / Haarausfall profitiert vom wachsenden Vertrauen in Innovationen.
- Zum Beispiel zeigte der LaserBand 82 von HairMax in von der FDA überprüften klinischen Studien eine durchschnittliche Zunahme von 129 neuen Haaren pro Quadratzoll über 26 Wochen, wobei mehr als 90% der Benutzer eine messbare Verbesserung zeigten.
Steigender Einfluss von ästhetischem Bewusstsein und Lebensstiländerungen
Höheres Bewusstsein für Körperpflege treibt mehr Menschen dazu, frühzeitig Lösungen für dünner werdendes Haar zu suchen. Steigende Stresslevel tragen zu einer größeren Nachfrage nach medizinischen Eingriffen bei. Lebensstilbedingte hormonelle Ungleichgewichte erhöhen die Abhängigkeit der Patienten von Langzeittherapien. Beauty- und Wellness-Plattformen heben die Vorteile von Behandlungen durch große soziale Reichweite hervor. Kliniken entwerfen personalisierte Pläne, die die Therapietreue verbessern. Pharmaunternehmen vermarkten topische und orale Produkte durch starke Online-Präsenz. Dermatologische Zentren fördern präventive Kopfhautprogramme, um schweren Haarausfall zu verzögern. Dies stärkt die Marktsichtbarkeit in einkommensstarken Bevölkerungsgruppen.
Kommerzielle Expansion durch spezialisierte Kliniken und Dermatologen
Kliniken diversifizieren ihr Angebot mit Lasertherapie, Haartransplantationen und gezielten Verschreibungsregimen. Spezialisierte Zentren investieren in Technologie-Upgrades, um die Ergebnisse der Verfahren zu verbessern. Dermatologen übernehmen digitale Werkzeuge, die die kontinuierliche Patientenbindung unterstützen. Schulungsprogramme helfen Fachleuten, standardisierte Behandlungserfahrungen zu liefern. Starke private Investitionen fördern die Expansion von Kliniken in aufstrebenden Märkten. Pharmazeutische Vertriebsnetze erweitern den Zugang zu erschwinglichen Therapien. Die Verbrauchernachfrage verschiebt sich hin zu Premium-Dienstleistungen, die eine langfristige Verbesserung der Haardichte gewährleisten. Der Markt für Alopecia-Behandlungen / Haarausfall wächst aufgrund seines expandierenden klinischen Ökosystems.
Markttrends
Verschiebung hin zu personalisiertem und präzisionsbasiertem Alopecia-Management
Kliniker verwenden KI-basierte Kopfhautanalysetools, um maßgeschneiderte Interventionspläne zu entwerfen. Genomische Einblicke formen das Interesse an Lösungen der Präzisionsmedizin. Personalisierte Produktkits verbessern die Therapietreue bei Behandlungen zu Hause. Diagnostische Plattformen verfolgen Veränderungen der Haardichte, um Anpassungen der Therapie zu leiten. Marken fördern personalisierte Formulierungen, um verschiedene Kopfhautbedingungen zu adressieren. Die Patientenpräferenz verschiebt sich hin zu maßgeschneiderten Optionen, die vorhersehbare Ergebnisse bieten. Digitale Berichtssysteme verbessern die Sichtbarkeit des Behandlungsfortschritts. Der Markt für Alopecia-Behandlungen / Haarausfall spiegelt die steigende Präferenz für maßgeschneiderte Pflege wider.
- Zum Beispiel analysiert der TrichoTest™ von Fagron NV 48 genetische Variationen über 13 Gene und 7 Behandlungskategorien und bietet Klinikern einen spezifischen DNA-kartierten Bericht, um den "Versuch und Irrtum"-Ansatz bei topischen Behandlungen zu eliminieren.
Wachsende Beliebtheit von minimal-invasiven und Heimgeräten
Handgehaltene Laserkappen gewinnen an Beliebtheit aufgrund ihrer Benutzerfreundlichkeit und ihres Komforts. Kliniken empfehlen Geräte für den Heimgebrauch zur Unterstützung der langfristigen Pflege. Tragbare Werkzeuge ziehen jüngere Verbraucher an, die nach nicht-klinischen Lösungen suchen. Technologische Upgrades verbessern die Behandlungswellenlängen für eine bessere Follikelstimulation. Die Nutzung zu Hause steigt aufgrund des zunehmenden digitalen Bewusstseins. Abonnementbasierte Gerätepläne ziehen Verbraucher an, die flexible Preisgestaltung suchen. Online-Plattformen erweitern die Sichtbarkeit von Geräten in globalen Regionen. Es stärkt das Interesse an bequemen Methoden zur Behandlung von Haarausfall.
Erweiterung digitaler Gesundheitsplattformen und virtueller Konsultationen
Tele-Dermatologie-Dienste erleichtern den Zugang zu Spezialisten in abgelegenen Regionen. Virtuelle Konsultationen beschleunigen die Diagnose bei frühem Haarausfall. E-Apotheken erweitern den Zugang zu verschreibungspflichtigen Therapien mit verbesserten Liefernetzwerken. KI-gestützte Chatbots leiten Patienten zu evidenzbasierten Behandlungsplänen. Digitales Therapie-Tracking verbessert die Patientenverantwortung. Virtuelle Nachuntersuchungen reduzieren Klinikbesuche und sparen Zeit. Marken nutzen E-Commerce-Plattformen, um die Produktzugänglichkeit zu erweitern. Der Markt für Alopezie-Behandlungen / Haarausfall profitiert von einer breiteren digitalen Integration.
- Zum Beispiel nutzt das HairMax LaserBand 82 82 medizinische Laser, um therapeutische Lichtenergie bei einer Wellenlänge von 655 nm zu liefern, was in klinischen Studien eine durchschnittliche Zunahme von 20,2 Haarsträhnen pro Quadratzentimeter erreicht.
Steigendes Interesse an Clean-Label- und natürlichen Formulierungen
Verbraucher bevorzugen pflanzliche Lösungen, die das Risiko von Kopfhautreizungen reduzieren. Marken reagieren mit pflanzlich basierten Seren und milden topischen Formulierungen. Kräutermischungen gewinnen in Regionen mit starkem Einfluss traditioneller Medizin an Popularität. Clean-Label-Marketing erhöht die Produktwahrnehmung bei Nutzern mit empfindlicher Haut. Dermatologen empfehlen milde Formulierungen für die langfristige Pflege. Organische Kopfhautpflegeroutinen ziehen Nutzer an, die präventive Unterstützung suchen. Produktdiversifizierung erweitert die Auswahl in natürlichen Wiederherstellungskategorien. Es stärkt die Nachfrage nach milden und umweltfreundlichen Lösungen.
Analyse der Marktchancen
Hohe Behandlungskosten und begrenzte Versicherungsrückerstattung
Hohe Verfahrenskosten schränken den Zugang für große Patientengruppen in mehreren Regionen ein. Versicherungspläne decken selten kosmetische oder elektive Behandlungskategorien ab. Aus eigener Tasche bezahlte Kosten verringern die Einhaltung langfristiger Behandlungspläne. Kliniken haben Schwierigkeiten, Patienten zu halten, die aufgrund von Kostensorgen abbrechen. Geringere Erschwinglichkeit schwächt die Akzeptanz in Entwicklungsländern. Pharmaunternehmen stehen unter Druck, kostengünstige Formulierungen bereitzustellen. Behandlungsversagen aufgrund verzögerter Einleitung erhöht die Unzufriedenheit der Patienten. Der Markt für Alopezie-Behandlungen / Haarausfall steht vor Herausforderungen im Zusammenhang mit Erschwinglichkeit und Erstattungsdefiziten.
Variabilität der Behandlungsergebnisse und Patientenerwartungen
Die Ergebnisse variieren oft aufgrund von Unterschieden im Zustand der Kopfhaut, im Haarzyklusstadium und in der Genetik. Patienten erwarten sichtbare Ergebnisse innerhalb kurzer Zeiträume. Unrealistische Erwartungen führen zu geringerer Zufriedenheit in mehreren Behandlungswegen. Kliniken investieren mehr Zeit in die Patientenberatung, um Erwartungen zu managen. Die Ergebnisse von Verfahren hängen von der Fertigkeit des Bedieners und der Qualität der Technologie ab. Einige Lösungen zeigen begrenzte Wirksamkeit bei fortgeschrittenen Stadien des Haarausfalls. Unregelmäßige Einhaltung verringert die langfristigen therapeutischen Gewinne. Es erhöht den Bedarf an konsequenter Nachverfolgung und fortschrittlichem Behandlungsmonitoring.
Marktchancen
Erweiterung der regenerativen Medizin und neuer Medikamentenpipelines
Biotech-Unternehmen investieren stark in die auf Stammzellen basierende Regeneration und Forschung zur Follikel-Reaktivierung. Neue Medikamentenkandidaten, die auf Immunwege abzielen, erlangen weltweite Aufmerksamkeit. Neue Biologika versprechen gezielte Wirkung mit weniger Nebenwirkungen. Kliniken übernehmen Kombinationstherapiestrategien, um die Ergebnisse zu verbessern. Forschungspartnerschaften beschleunigen die Produktentwicklung. Frühe Einführung verbessert das Vertrauen in Lösungen der nächsten Generation. Patienten zeigen großes Interesse an Therapien, die eine langfristige Verbesserung der Haardichte bieten. Der Markt für Alopeziebehandlung / Haarausfall profitiert von der zunehmenden F&E-Dynamik.
Wachstum im kosmetischen Tourismus und Premium-Pflege-Ökosystemen
Medizinische Tourismuszentren ziehen internationale Patienten an, die fortschrittliche Verfahren zu optimierten Preisen suchen. Kliniken investieren in luxuriöse Einrichtungen, die das Behandlungserlebnis verbessern. Qualifizierte Chirurgen verbessern den Ruf der Verfahren in globalen Zentren. Reisepartnerschaften fördern Paketangebote für Transplantationssuchende. In städtischen Regionen gibt es eine starke Nachfrage nach Premium-Dienstleistungen aufgrund der steigenden Pflegekultur. Marketingkampagnen heben transformative Ergebnisse hervor, um weltweite Aufmerksamkeit zu erregen. Die Erweiterung von Spezialzentren unterstützt den grenzüberschreitenden Patientenfluss. Es schafft starke kommerzielle Chancen für globale Anbieter.
Analyse der Marktsegmentierung:
Nach Behandlungsart-Segmenten
Der Markt für Alopeziebehandlung / Haarausfall erweitert sich über verschiedene Behandlungsoptionen, die unterschiedliche Schweregrade und Patientenbedürfnisse adressieren. Medikamente, topische und orale Therapien bleiben aufgrund ihrer breiten Zugänglichkeit die erste Wahl. Lasertherapie und PRP gewinnen an Bedeutung für nicht-invasive Verbesserungen. Haartransplantationsverfahren führen fortschrittliche Korrekturpflege an, während Kopfhaut-Mikropigmentierung und natürliche Heilmittel ästhetische und präventive Ziele unterstützen. Es profitiert von einer starken klinischen Akzeptanz in globalen Kliniken.
- Zum Beispiel nutzt Revian Inc. Dual-Wellenlängen-LED-Technologie (620nm und 660nm) in seiner kabellosen Kappe, die in einer 16-wöchigen klinischen Studie einen durchschnittlichen Anstieg von 26,3 Haaren pro Quadratzentimeter im Vergleich zu 3,1 Haaren in der Placebogruppe zeigte.
Nach Produkttyp-Segmenten
Topische Produkte halten aufgrund ihrer einfachen Anwendung und breiten Verteilung über Einzelhandelskanäle eine starke Nachfrage. Orale Produkte sprechen Patienten an, die systemische Unterstützung bei fortschreitendem Haarausfall suchen. Injektionsmittel gewinnen durch regenerative Ansätze, die die Follikelaktivität verbessern, klinisches Interesse. Chirurgische Produkte unterstützen Transplantationsverfahren, die präzise Werkzeuge und Verbrauchsmaterialien erfordern. Es sieht eine stetige Produktdiversifizierung, angetrieben durch Innovation und Veränderungen in den Patientenpräferenzen.
Nach Geschlechtstyp
Männliche Nutzer dominieren die Behandlungsaufnahme aufgrund der hohen Prävalenz von androgenetischer Alopezie. Weibliche Nutzer zeigen steigende Nachfrage, die mit hormonellen Ungleichgewichten und stressbedingtem Ausdünnen verbunden ist. Marken entwickeln spezielle Lösungen, die den einzigartigen Eigenschaften von Kopfhaut und Follikeln in beiden Gruppen entsprechen. Es unterstützt eine ausgewogene Produktentwicklung, die geschlechtsspezifische Anliegen mit starker klinischer Anleitung anspricht.
Nach Altersgruppe
Die Nachfrage ist am höchsten bei Erwachsenen im Alter von 18–49 Jahren aufgrund von frühzeitigem Haarausfall und Lebensstilfaktoren. Nutzer über 50 suchen fortgeschrittene Wiederherstellungstherapien aufgrund von fortschreitendem Verlust. Jüngere Gruppen unter 18 Jahren benötigen eine spezialisierte Bewertung für sichere Behandlungswege. Es profitiert von gezielten Ansätzen, die auf altersbedingte biologische Muster abgestimmt sind.
- Zum Beispiel wurde Pfizers LITFULO™ (Ritlecitinib) die erste Behandlung, die für Jugendliche ab 12 Jahren zugelassen wurde, was zeigt, dass 13,4 % der Patienten in dieser jüngeren Altersgruppe innerhalb von 24 Wochen nach Beginn der täglichen Dosis von 50 mg eine Abdeckung von 80 % oder mehr der Kopfhaut erreichten.
Nach Endnutzersegmenten
Krankenhäuser behandeln komplexe oder medizinische Haarausfallbedingungen, die eine spezialisierte Aufsicht erfordern. Dermatologische Kliniken führen die Verfahrensanwendung mit starker Diagnosekapazität an. Haartransplantationskliniken bieten fortschrittliche chirurgische Lösungen, die die langfristige Dichte verbessern. Nutzer der häuslichen Pflege treiben das Wachstum bei rezeptfreien und gerätebasierten Lösungen an. Es spiegelt ein starkes Multi-Channel-Engagement wider.
Nach Vertriebskanal-Segmenten
Apotheken unterstützen den vertrauenswürdigen Zugang zu Medikamenten und klinisch empfohlenen topischen Mitteln. Der Online-Handel erweitert die Reichweite durch digitale Bequemlichkeit und breite Produktverfügbarkeit. Spezialkliniken vertreiben Premium-Verfahrenslösungen, die mit professioneller Pflege verbunden sind. Direktvertriebsmodelle ziehen Verbraucher an, die nach personalisierter Beratung suchen. Es gewinnt an Wert durch diversifizierte Vertriebswege, die die Akzeptanz verbessern.
Segmentierung:
Nach Behandlungsart-Segmenten
- Medikamente
- Topisch
- Oral
- Lasertherapie
- Haartransplantation
- PRP-Therapie
- Kopfhaut-Mikropigmentierung
- Natürliche Heilmittel
Nach Produkttyp-Segmenten
- Topische Produkte
- Orale Produkte
- Injektionsmittel
- Chirurgische Produkte
Nach Geschlechtstyp
- Männlich
- Weiblich
Nach Altersgruppe
- Unter 18 Jahren
- 18 - 34 Jahre
- 35 - 49 Jahre
- Über 50 Jahre
Nach Endnutzersegmenten
- Krankenhäuser
- Dermatologische Kliniken
- Haartransplantationskliniken
- Häusliche Pflege
Nach Vertriebskanal-Segmenten
- Apotheken
- Online-Handel
- Spezialkliniken
- Direktvertrieb
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für Alopezie-Behandlungen / Haarausfall aufgrund hoher Gesundheitsausgaben und der frühen Einführung fortschrittlicher Therapien. Dermatologische Kliniken in den Vereinigten Staaten unterstützen hohe Patientenzahlen mit spezialisierten Behandlungsprogrammen. Pharmaunternehmen fördern das Bewusstsein durch gezielte Kampagnen und starke Präsenz im Einzelhandel. Haarwiederherstellungsverfahren gewinnen an Beliebtheit bei Erwachsenen, die langfristige Lösungen suchen. Digitale Plattformen fördern die frühe Diagnose und verbessern den Zugang zu Spezialisten. Es profitiert von einem ausgereiften klinischen Ökosystem und einer starken Versicherung für medizinische Behandlungen.
Europa sichert sich den zweitgrößten Marktanteil aufgrund der weit verbreiteten Akzeptanz sowohl medizinischer als auch kosmetischer Verfahren. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen die Einführung an, unterstützt durch eine starke dermatologische Infrastruktur. Patienten suchen aktiv nach minimalinvasiven Therapien, die mit steigenden ästhetischen Vorlieben in wichtigen Städten übereinstimmen. Kliniken integrieren regenerative Techniken, die langfristige Ergebnisse verbessern. Vorschriften unterstützen die Einführung evidenzbasierter Produkte über Einzelhandels- und klinische Kanäle. Es expandiert weiterhin aufgrund der starken Nachfrage nach Premium-Verfahren.
Asien-Pazifik verzeichnet das schnellste Wachstum und gewinnt einen steigenden Marktanteil, angetrieben durch wachsende städtische Bevölkerungen und starkes kosmetisches Bewusstsein. Indien, China, Japan und Südkorea führen die regionale Landschaft mit hoher Nachfrage nach erschwinglichen und fortschrittlichen Behandlungsoptionen an. Kliniken investieren in moderne Technologien, die jüngere Nutzer anziehen, die mit frühem Haarausfall konfrontiert sind. Medizintourismus stärkt die Einführung aufgrund wettbewerbsfähiger Preise und qualifizierter Chirurgen. Digitale Marktplätze treiben die schnelle Produktdurchdringung in den Segmenten der häuslichen Pflege voran. Es profitiert von starkem Wirtschaftswachstum und expandierenden dermatologischen Netzwerken.
Analyse der Hauptakteure:
- Johnson & Johnson
- Merck & Co. Inc.
- Pfizer Inc.
- Cipla Limited
- Eli Lilly and Company
- GlaxoSmithKline plc (GSK)
- Reddy’s Laboratories Ltd.
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Aclaris Therapeutics Inc.
- Lexington International (HairMax)
- Theradome
- Apira Science (iGrow)
- Revian Inc.
Wettbewerbsanalyse:
Der Markt für Alopeziebehandlung / Haarausfall zeichnet sich durch starken Wettbewerb aus, der von Pharmariesen, Geräteherstellern und spezialisierten Klinikketten angetrieben wird. Globale Akteure wie Johnson & Johnson, Merck, Pfizer und Sun Pharma investieren in topische und orale Therapien, die in dermatologischen Zentren weit verbreitet verschrieben werden. Geräteunternehmen stärken ihre Marktpräsenz durch innovative Lasersysteme und tragbare Lösungen, die die Behandlung zu Hause unterstützen. Aufstrebende Biotech-Unternehmen führen gezielte Therapien ein, die auf immunbedingte Haarausfallformen abzielen. Kliniken, die Haartransplantationen und PRP-Therapie anbieten, konkurrieren durch fortschrittliche Technologien und gebündelte Servicepakete. Marketingkampagnen heben sichtbare Ergebnisse hervor, um Nutzer über digitale Plattformen anzuziehen. Es bleibt wettbewerbsfähig aufgrund schneller Innovation, wachsender Behandlungsoptionen und starker Investitionen in neue therapeutische Wege.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Behandlungsart-Segmenten, Produkttyp-Segmenten, Geschlechtstyp, Altersgruppe, Endverbraucher-Segmenten und Vertriebskanal-Segmenten. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Das wachsende Bewusstsein für Haarausfall im Frühstadium wird die Nachfrage nach medizinischen und kosmetischen Interventionen erhöhen.
- Fortschritte in der regenerativen Medizin werden die Behandlungsmöglichkeiten erweitern und die Ergebnisse der Haardichte auf lange Sicht verbessern.
- Die zunehmende Akzeptanz von Kombinationstherapien wird die klinische Wirksamkeit bei verschiedenen Alopezie-Typen stärken.
- Digitale Plattformen werden den Zugang der Patienten zu Dermatologie-Spezialisten verbessern und die Kontinuität der Behandlung fördern.
- PRP- und Lasergeräte werden aufgrund ihrer nicht-invasiven Natur und günstigen Sicherheitsprofile breitere Akzeptanz finden.
- Haartransplantationsverfahren werden sich mit verfeinerten Techniken und verbesserten Überlebensraten der Transplantate weiterentwickeln.
- Geschlechtsspezifische und altersspezifische Behandlungsplanung wird in globalen Kliniken an Bedeutung gewinnen.
- Clean-Label-Formulierungen werden an Popularität gewinnen, da Verbraucher sicherere Lösungen für die langfristige Kopfhautpflege suchen.
- Der Medizintourismus wird gestärkt, angetrieben durch erschwingliche und qualitativ hochwertige Transplantationsdienste in aufstrebenden Regionen.
- Erweiterte Forschungspipelines werden gezielte Therapien einführen, die auf immunbedingte und genetische Formen von Alopezie abzielen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Alopecia-Behandlungen / Haarausfall und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Alopecia-Behandlungen / Haarausfall zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Alopecia-Behandlungen / Haarausfall hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Alopecia-Behandlungen / Haarausfall antreiben?
Wer sind die führenden Unternehmen im Bereich der Alopecia-Behandlung / Haarausfallmarkt?
Welche Region hatte 2025 den größten Anteil am Markt für Alopecia-Behandlungen / Haarausfall?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Alopezie-Behandlungen (Haarausfall) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Alopezie-Behandlungen (Haarausfall) Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3657.5 million → 2032: USD 5257.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Alopezie-Behandlungen (Haarausfall) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Alopezie-Behandlungen (Haarausfall) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Alopezie-Behandlungen (Haarausfall) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Alopezie-Behandlungen (Haarausfall) Market Drivers
- 3.3 Markt für Alopezie-Behandlungen (Haarausfall) Market Restraints & Challenges
- 3.4 Markt für Alopezie-Behandlungen (Haarausfall) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Alopezie-Behandlungen (Haarausfall) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Alopezie-Behandlungen (Haarausfall) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Alopezie-Behandlungen (Haarausfall) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Alopezie-Behandlungen (Haarausfall) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Alopezie-Behandlungen (Haarausfall) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Alopezie-Behandlungen (Haarausfall) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Alopezie-Behandlungen (Haarausfall) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Alopezie-Behandlungen (Haarausfall) Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Alopezie-Behandlungen (Haarausfall) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Alopezie-Behandlungen (Haarausfall) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Alopezie-Behandlungen (Haarausfall) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Alopezie-Behandlungen (Haarausfall) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Alopezie-Behandlungen (Haarausfall) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Alopezie-Behandlungen (Haarausfall) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Alopezie-Behandlungen (Haarausfall) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Alopezie-Behandlungen (Haarausfall) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Alopezie-Behandlungen (Haarausfall) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Alopezie-Behandlungen (Haarausfall) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Alopezie-Behandlungen (Haarausfall) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
