
Markt Überblick:
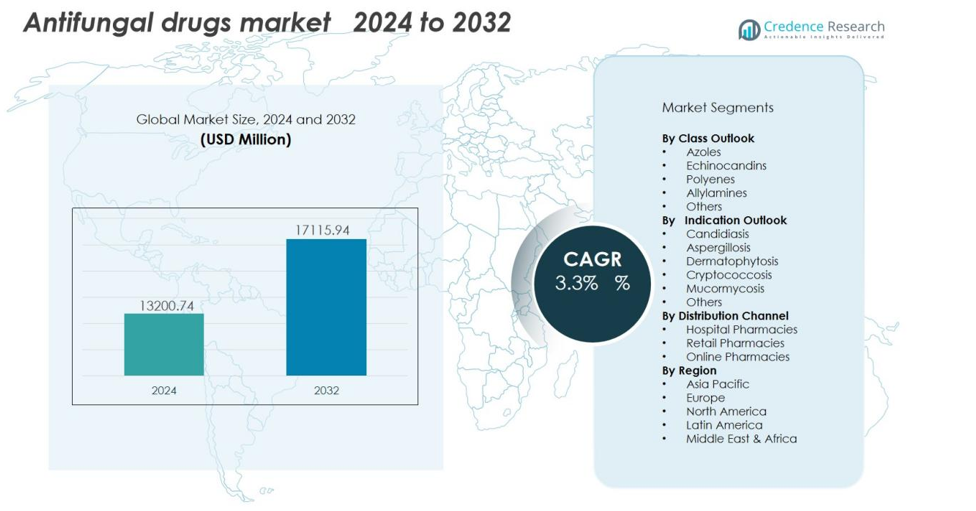
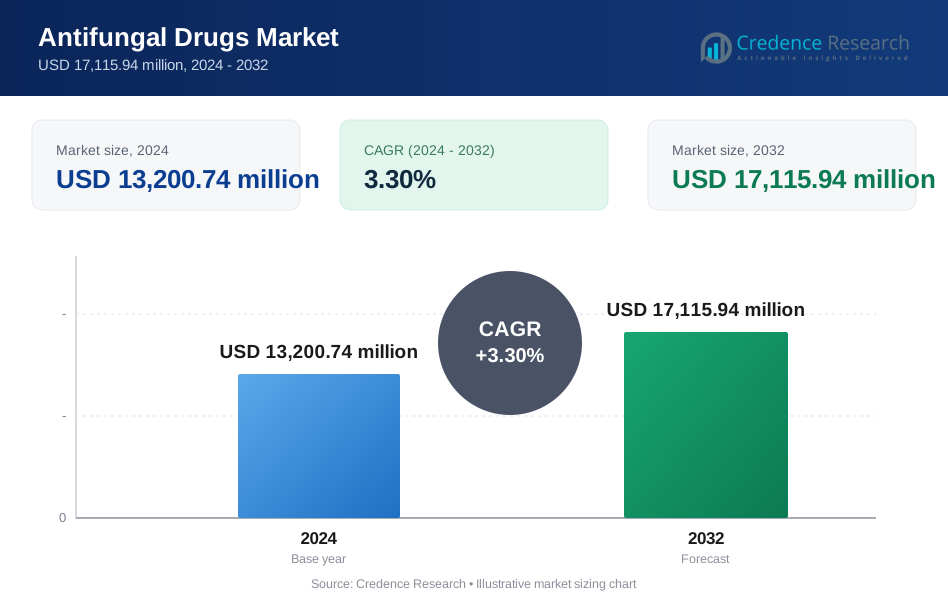
Der Markt für Antimykotika wurde im Jahr 2024 mit 13.200,74 Millionen USD bewertet und wird voraussichtlich bis 2032 17.115,94 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 3,3% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Antimykotika 2024 | 13.200,74 Millionen USD |
| Markt für Antimykotika, CAGR | 3,3% |
| Marktgröße für Antimykotika 2032 | 17.115,94 Millionen USD |
Das Wachstum wird hauptsächlich durch die steigende Prävalenz immungeschwächter Patienten, eine alternde Weltbevölkerung und eine höhere Akzeptanz invasiver medizinischer Verfahren unterstützt. Ein erhöhtes Bewusstsein für Pilzinfektionen und die Verfügbarkeit rezeptfreier Antimykotika haben das Marktwachstum ebenfalls beschleunigt. Pharmaunternehmen investieren in Forschung und Entwicklung, um Medikamente der nächsten Generation zu entwickeln, die Resistenzprobleme und neu auftretende Pilzstämme adressieren.
Regional dominierte Nordamerika den Markt für Antimykotika im Jahr 2024 mit über 40% des Gesamtanteils, unterstützt durch fortschrittliche Gesundheitssysteme und eine starke Nachfrage nach verschreibungspflichtigen Medikamenten. Europa folgt dicht mit einer ausgereiften Pharmalandschaft und strengen Infektionskontrollpraktiken. Die Region Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung, steigendes Bewusstsein und eine wachsende Risikopopulation in China, Indien und Südostasien.
Markt Einblicke:
- Der Markt für Antimykotika wurde im Jahr 2024 mit 13.200,74 Millionen USD bewertet und wird voraussichtlich bis 2032 17.115,94 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,3% im Prognosezeitraum.
- Nordamerika hielt 2024 aufgrund fortschrittlicher Gesundheitsinfrastruktur, hohem Bewusstsein für Behandlungen und früher Einführung innovativer antimykotischer Therapien 40% des Marktanteils.
- Europa machte 28% des gesamten Marktanteils aus, unterstützt durch starke diagnostische Fähigkeiten, staatliche Finanzierung und eine gut etablierte pharmazeutische Basis.
- Der asiatisch-pazifische Raum erfasste 22% des Marktanteils und wird voraussichtlich bis 2032 das schnellste Wachstum verzeichnen, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung, höhere Infektionsraten und wachsende E-Pharmazie-Netzwerke.
- Nach Klassen führten Azole das Segment mit einem Anteil von 38% aufgrund ihrer Breitbandaktivität an, während Echinocandine mit einem Anteil von 25% folgten, unterstützt durch den steigenden Einsatz bei resistenten Pilzinfektionen.
Markt Treiber:
Steigende Inzidenz von Pilzinfektionen bei immungeschwächten Bevölkerungsgruppen
Der Markt für Antimykotika wird durch die zunehmende Verbreitung von Pilzinfektionen bei Patienten mit geschwächtem Immunsystem angetrieben. Personen, die sich einer Chemotherapie, Organtransplantationen oder einer Langzeitbehandlung mit Kortikosteroiden unterziehen, haben ein höheres Risiko für invasive Pilzerkrankungen. Die Ausbreitung von im Krankenhaus erworbenen Infektionen hat die Nachfrage nach wirksamen antimykotischen Behandlungen weiter erhöht. Es profitiert von einem gestiegenen Bewusstsein für Erkrankungen wie Candidiasis, Aspergillose und Kryptokokkose, die gezielte Arzneimitteltherapien erfordern. Erweiterte diagnostische Fähigkeiten haben die Früherkennung verbessert und fördern rechtzeitige antimykotische Interventionen.
- Zum Beispiel wurde das Antimykotikum Vfend (Voriconazol) von Pfizer Inc. in randomisierten, kontrollierten Studien zur Erstbehandlung der invasiven Aspergillose bei immungeschwächten Patienten untersucht. In einer bahnbrechenden Studie (Studie 307/602) zeigte Voriconazol im Vergleich zur älteren Standardtherapie, dem konventionellen Amphotericin B, überlegene Überlebensraten.
Wachsende geriatrische Bevölkerung und steigende Gesundheitsausgaben
Globale Alterungstrends beeinflussen die Nachfrage nach antimykotischen Behandlungen erheblich. Ältere Bevölkerungsgruppen sind anfälliger für chronische Krankheiten, die die Immunität beeinträchtigen und die Anfälligkeit für Pilzinfektionen erhöhen. Steigende Gesundheitsausgaben in sowohl entwickelten als auch aufstrebenden Volkswirtschaften unterstützen einen breiteren Zugang zu und die Verfügbarkeit von Medikamenten. Dies treibt auch den Verkauf in Krankenhäusern und Apotheken an und stärkt die Nachfrage nach verschreibungspflichtigen und rezeptfreien Produkten. Der Fokus auf Präventivpflege und frühzeitige Behandlung bei älteren Erwachsenen treibt diesen Markt weiterhin voran.
- Zum Beispiel füllten Medicare Part D-Begünstigte im Jahr 2021 6,5 Millionen topische Antimykotika-Rezepte zu Gesamtkosten von 231 Millionen US-Dollar aus, wobei Ketoconazol 36,6 % der Rezepte (2,4 Millionen), Nystatin 29,0 % (1,9 Millionen) und Clotrimazol-Betamethason-Dipropionat 14,7 % (0,9 Millionen) ausmachten, was eine erhebliche Investition des Gesundheitssystems in die geriatrische Antimykotika-Therapie hervorhebt.
Fortschritte in der Arzneimittelformulierung und neuartige Abgabesysteme
Innovationen in der Formulierung von Antimykotika verbessern die Behandlungsergebnisse und die Patientencompliance. Pharmaunternehmen entwickeln Medikamente mit verlängerten Freisetzungsprofilen, topischen Lösungen und neuartigen Verabreichungswegen. Dies adressiert Probleme der Arzneimittelresistenz und minimiert die Toxizität, die mit älteren Formulierungen verbunden ist. Liposomale und nanotechnologie-basierte Abgabesysteme verbessern die Bioverfügbarkeit und die Zielgenauigkeit. Solche Fortschritte erweitern die klinische Anwendung sowohl im Krankenhaus- als auch im ambulanten Bereich.
Steigendes Bewusstsein und verbesserte diagnostische Infrastruktur in aufstrebenden Volkswirtschaften
Eine verbesserte Gesundheitsinfrastruktur in Asien-Pazifik, Lateinamerika und dem Nahen Osten hat den Zugang zu antimykotischen Therapien erweitert. Regierungen und Gesundheitsbehörden fördern Aufklärungsprogramme für Pilzinfektionen und Hygienestandards. Dies wird durch bessere Labordiagnostik unterstützt, die eine schnellere Identifizierung von Pilzstämmen ermöglicht. Wachsende Krankenversicherungsdeckung und Urbanisierung tragen zu einer größeren Akzeptanz von verschriebenen Antimykotika bei. Der Markt profitiert weiterhin von diesen strukturellen Verbesserungen im Gesundheitswesen.
Markt Trends:
Wachsende Fokussierung auf neuartige Antimykotika und das Management von Arzneimittelresistenzen
Der Markt für Antimykotika erlebt einen Wandel hin zur Entwicklung innovativer Wirkstoffe zur Bekämpfung arzneimittelresistenter Pilzstämme. Pharmaunternehmen investieren in die nächste Generation von Verbindungen, die neue Pilzwege anvisieren und ein breiteres Wirkungsspektrum aufweisen. Die Resistenz gegen bestehende Azole und Echinocandine hat die Forschung nach alternativen Wirkmechanismen intensiviert. Dies spiegelt einen strategischen Fokus auf sicherere Medikamente mit reduzierter Hepatotoxizität und verbesserter Patiententoleranz wider. Die Pipeline umfasst Wirkstoffe mit dualen Mechanismen, die sowohl Oberflächen- als auch systemische Infektionen adressieren. Kombinationstherapien gewinnen ebenfalls an Bedeutung, da sie die Wirksamkeit verbessern und die Entwicklung von Resistenzen minimieren. Diese Innovationen erweitern die therapeutischen Optionen sowohl im Krankenhaus- als auch im Gemeindepflegesektor.
- Zum Beispiel kündigte F2G Ltd. im Juni 2025 die Veröffentlichung erfolgreicher Ergebnisse der Phase-IIb-Studie für Olorofim, ein neuartiges Orothomid-Antimykotikum, an. Die Daten aus einer Studie mit 203 Patienten mit lebensbedrohlichen invasiven Pilzinfektionen zeigten ein positives Nutzen-Risiko-Profil.
Steigende Akzeptanz von topischen und rezeptfreien Formulierungen für leichte Infektionen
Die Vorliebe der Verbraucher für Selbstmedikation und Bequemlichkeit hat zu einem starken Wachstum bei topischen Antimykotika geführt. Cremes, Gele und Sprays werden zunehmend zur Behandlung oberflächlicher Infektionen wie Fußpilz, Ringelflechte und Hefepilzinfektionen eingesetzt. Dies hat Pharmaunternehmen ermutigt, rezeptfreie Portfolios zu erweitern, die auf Dermatophyteninfektionen abzielen. Ein verstärktes Bewusstsein für Hygiene und dermatologische Gesundheit unterstützt diesen Trend sowohl in städtischen als auch in ländlichen Märkten. Digitale Einzelhandels- und E-Pharmacy-Plattformen erhöhen weiter die Zugänglichkeit und Sichtbarkeit der Produkte. Patienten bevorzugen nicht-invasive Produkte, die schnelle Linderung mit weniger Nebenwirkungen bieten. Diese wachsende Neigung zu topischen und rezeptfreien Lösungen ergänzt den Verkauf von verschreibungspflichtigen Medikamenten und erweitert die gesamte Marktreichweite.
- Zum Beispiel verkauft Cipla Health eine Reihe beliebter Verbraucherprodukte im Gesundheitsbereich über verschiedene E-Pharmacy-Plattformen, darunter Tata 1mg, mit wichtigen Marken wie Clocip (ein antimykotisches Pulver), Omnigel und Nicotex, die starke Positionen in ihren jeweiligen Marktkategorien halten.
Markt Herausforderungen Analyse:
Steigende Arzneimittelresistenz und begrenzte Verfügbarkeit neuartiger Therapien
Der Markt für Antimykotika steht vor wachsenden Herausforderungen durch arzneimittelresistente Pilzstämme, die die Wirksamkeit der Behandlung verringern. Der langfristige Einsatz von Azolen und Echinocandinen hat zu einer reduzierten Empfindlichkeit bei häufigen Krankheitserregern geführt. Dies begrenzt die therapeutischen Optionen und erhöht den Bedarf an alternativen Arzneimittelklassen. Das langsame Innovationstempo und die begrenzte Zulassung neuer antimykotischer Moleküle schaffen Versorgungslücken in der Intensivpflege. Die pharmazeutischen Pipelines sind im Vergleich zur antibakteriellen Forschung unterentwickelt. Krankenhäuser sind gezwungen, sich auf ältere, weniger wirksame Medikamente zu verlassen, was zu verlängerten Infektionen und höheren Sterblichkeitsrisiken führt. Die Bewältigung dieser Resistenz erfordert stärkere Investitionen in Forschung und klinische Studien.
Unerwünschte Nebenwirkungen und hohe Behandlungskosten beeinträchtigen die Patienten-Compliance
Antimykotische Medikamente verursachen häufig Toxizität, einschließlich Leber- und Nierenkomplikationen, die die Patientenadhärenz beeinträchtigen. Dies entmutigt eine Langzeittherapie und erschwert das Krankheitsmanagement. Die hohen Kosten für systemische Antimykotika schaffen Zugangshürden in einkommensschwachen und mittleren Regionen. Viele Gesundheitssysteme kämpfen damit, diese essenziellen Medikamente zu subventionieren, was den weit verbreiteten Einsatz einschränkt. Ein mangelndes Bewusstsein für Pilzinfektionen verzögert zudem die Diagnose und verschlechtert die Ergebnisse. Strenge regulatorische Zulassungsfristen verlangsamen auch die Einführung sicherer Alternativen. Diese Faktoren hemmen gemeinsam das Marktwachstum und begrenzen die Erfolgsraten der Behandlung.
Marktchancen:
Erweiterung der Forschung und Entwicklung für Antimykotika der nächsten Generation
Der Markt für Antimykotika bietet durch fortschrittliche Forschung, die auf die Entwicklung sicherer und wirksamerer Mittel abzielt, erhebliche Chancen. Pharmaunternehmen konzentrieren sich auf neuartige molekulare Ziele und antimykotische Peptide, um Widerstandsprobleme zu überwinden. Dies eröffnet Möglichkeiten für Medikamente mit verbesserter Pharmakokinetik und weniger Nebenwirkungen. Kooperationen zwischen Biotech-Unternehmen und Forschungseinrichtungen beschleunigen Entdeckungspipelines und klinische Studien. Der zunehmende Einsatz von künstlicher Intelligenz im Arzneimitteldesign verbessert das Molekülscreening und die Formulierungseffizienz. Steigende staatliche und private Mittel für die Infektionskrankheitsforschung unterstützen zusätzlich die Innovation in der antimykotischen Therapie. Diese Bemühungen sollen eine neue Generation von Breitband- und präzisionsgerichteten Antimykotika schaffen.
Steigende Nachfrage in Entwicklungsregionen mit wachsendem Zugang zu Gesundheitsversorgung
Der Ausbau der Gesundheitsinfrastruktur und das zunehmende Krankheitsbewusstsein in aufstrebenden Volkswirtschaften bieten erhebliche Wachstumschancen. Es profitiert von steigenden Einkommensniveaus, verbesserter Versicherungsschutz und stärkeren Vertriebsnetzen in Asien-Pazifik, Lateinamerika und Afrika. Krankenhäuser und Einzelhandelsapotheken erweitern ihre antimykotischen Produktportfolios, um den steigenden Infektionsraten gerecht zu werden. Regierungen betonen Infektionskontrolle und Präventivpflege, was institutionelle Käufe von Antimykotika antreibt. Lokale Fertigungsinitiativen helfen, Kosten zu senken und die Verfügbarkeit von Medikamenten zu verbessern. E-Commerce-Kanäle erweitern auch den Zugang zu rezeptfreien und verschreibungspflichtigen Produkten. Diese Faktoren schaffen gemeinsam eine starke Grundlage für die zukünftige Marktexpansion.
Marktsegmentierungsanalyse:
Nach Klassenperspektive
Der Markt für Antimykotika ist in Azole, Echinocandine, Polyene und Allylamine unterteilt. Azole dominieren den Markt aufgrund ihrer Breitbandaktivität und ihres etablierten Einsatzes bei der Behandlung systemischer und oberflächlicher Infektionen. Sie werden weiterhin stark in Krankenhaus- und Einzelhandelsumgebungen für Erkrankungen wie Candidiasis und Aspergillose angenommen. Echinocandine wachsen schnell aufgrund ihrer Wirksamkeit gegen resistente Pilzstämme und ihres günstigen Sicherheitsprofils. Polyene bleiben für schwere systemische Infektionen von entscheidender Bedeutung, während Allylamine aufgrund ihrer topischen Wirksamkeit bei dermatophytischen Infektionen bevorzugt werden.
- Zum Beispiel wird Amphotericin B Liposomal (AmBisome) von Fujifilm Toyama Chemical in Japan zur Behandlung schwerer systemischer Pilzinfektionen eingesetzt, insbesondere in der Akutversorgung und bei immungeschwächten Patienten, wie solchen mit hämatologischen Malignomen oder nach einer Stammzelltransplantation. Die tatsächliche Anzahl solcher dokumentierter Fälle landesweit pro Jahr liegt deutlich unter 95.000, wobei nationale Studien zu spezifischen schweren Infektionen wie Mukormykose oder disseminierter Kryptokokkose typischerweise nur Hunderte von Fällen pro Jahr identifizieren.
Nach Indikationsausblick
Wichtige Indikationen umfassen Aspergillose, Candidiasis, Dermatophytose und andere wie Kryptokokkose und Mukormykose. Candidiasis stellt den größten Anteil dar, aufgrund ihrer hohen Häufigkeit bei hospitalisierten und immungeschwächten Patienten. Sie profitiert von der wachsenden Anzahl invasiver Pilzinfektionen, die verschreibungspflichtige Behandlungen erfordern. Behandlungen für Dermatophytose expandieren weiter mit zunehmendem Bewusstsein für Haut- und Nagelinfektionen. Steigende Fälle seltener Pilzerkrankungen haben ebenfalls neue Nachfrage nach spezialisierten Antimykotika-Therapien geschaffen.
- Zum Beispiel entwickelte Scynexis Brexafemme (Ibrexafungerp), das erste neuartige nicht-Azol orale Antimykotikum, das in der Phase-3-CANDLE-Studie eine klinische Erfolgsrate von 65,4 % bei der Verhinderung des Wiederauftretens von vulvovaginaler Candidiasis über 24 Wochen erreichte, verglichen mit 53,1 % bei Placebo, was eine überlegene technologische Innovation im Management chronischer Hefepilzinfektionen demonstriert.
Nach Vertriebskanal
Vertriebskanäle umfassen Krankenhausapotheken, Einzelhandelsapotheken und Online-Plattformen. Krankenhausapotheken dominieren aufgrund des hohen Volumens an Verschreibungen für systemische Antimykotika. Einzelhandelsapotheken verzeichnen ein stetiges Wachstum mit zunehmenden rezeptfreien Optionen für topische Behandlungen. Dies wird weiter durch Online-Apotheken unterstützt, die die Zugänglichkeit verbessern und bequeme Kaufoptionen bieten. Die zunehmende Akzeptanz digitaler Gesundheit verändert weiterhin die Vertriebstrends sowohl in entwickelten als auch in aufstrebenden Regionen.
Segmentierungen:
Nach Klassenübersicht
- Azole
- Echinocandine
- Polyen
- Allylamine
- Andere
Nach Indikationsausblick
- Candidiasis
- Aspergillose
- Dermatophytose
- Kryptokokkose
- Mukormykose
- Andere
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Nordamerika
Nordamerika hielt 2024 einen Anteil von 40 % am globalen Markt und war damit das größte regionale Segment. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, hohem Bewusstsein für Behandlungen und der frühen Einführung innovativer Antimykotika. Sie verzeichnet weiterhin steigende Fälle von Pilzinfektionen bei immungeschwächten Bevölkerungsgruppen, was die Nachfrage nach krankenhausbasierten Medikamenten antreibt. Pharmaunternehmen mit Sitz in den Vereinigten Staaten entwickeln aktiv neue Formulierungen mit verbesserter Wirksamkeit und Sicherheit. Kanada unterstützt das Wachstum durch die Ausweitung von Infektionskontrollprogrammen und starke regulatorische Rahmenbedingungen. Eine robuste Versicherungsdeckung und der weit verbreitete Zugang zu verschreibungspflichtigen Medikamenten stärken die Führungsposition Nordamerikas auf dem globalen Markt.
Europa
Europa machte 2024 28 % des gesamten Marktanteils aus, unterstützt durch ein gut etabliertes Gesundheitssystem und konsistente staatliche Finanzierung. Die Region zeigt eine starke Nachfrage nach verschreibungspflichtigen Antimykotika, insbesondere in Deutschland, dem Vereinigten Königreich und Frankreich. Sie profitiert von einem hohen Bewusstsein für Pilzinfektionen und der Verfügbarkeit fortschrittlicher Diagnosetechnologien. Zunehmende Fälle resistenter Pilzstämme haben den Bedarf an neuen Antimykotika beschleunigt. Pharmazeutische Kooperationen zwischen europäischen Nationen verbessern die Forschungspipelines und den Zugang zu essenziellen Therapien. Regulierungsbehörden setzen weiterhin strenge Arzneimittelsicherheitsstandards durch, die das Vertrauen der Verbraucher stärken.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste 2024 einen Marktanteil von 22 % und wird voraussichtlich bis 2032 das schnellste Wachstum verzeichnen. Steigende Bevölkerungsdichte, der Ausbau der Gesundheitsinfrastruktur und das zunehmende Bewusstsein für Pilzinfektionen unterstützen dieses Wachstum. Es gewinnt an Dynamik durch höhere Inzidenzen von Dermatophytosen, Candidiasis und nosokomialen Infektionen. Länder wie China, Indien und Japan investieren in die Modernisierung des Gesundheitswesens und die lokale Arzneimittelproduktion. Wachsende E-Pharmacy-Netzwerke und staatliche Gesundheitsinitiativen erweitern den Zugang zu Behandlungen. Eine gestärkte Diagnostikkapazität und die Nachfrage nach erschwinglichen Antimykotika treiben die regionale Expansion weiter voran.
Analyse der Hauptakteure:
- Novartis AG
- Pfizer, Inc.
- Bayer AG
- Sanofi
- Merck & Co., Inc.
- GSK plc
- Abbott
- Glenmark
- Enzon Pharmaceuticals, Inc.
- Astellas Pharma, Inc.
Wettbewerbsanalyse:
Der Markt für Antimykotika ist durch intensiven Wettbewerb unter den globalen Pharmaführern gekennzeichnet, die sich auf Produktinnovationen und strategische Expansion konzentrieren. Zu den Hauptakteuren gehören Novartis AG, Pfizer Inc., Bayer AG, Sanofi, Merck & Co., Inc., GSK plc und Abbott. Diese Unternehmen halten starke Portfolios an verschreibungspflichtigen und rezeptfreien Antimykotika, die auf systemische und oberflächliche Infektionen abzielen. Der Fortschritt setzt sich durch kontinuierliche F&E-Investitionen fort, die auf die Entwicklung von Breitband- und resistenzzielgerichteten Medikamenten abzielen. Marktteilnehmer stärken ihre Vertriebsnetze und Partnerschaften, um ihre Reichweite in aufstrebenden Regionen zu erweitern. Die kontinuierliche Neugestaltung bestehender Medikamente und die Einführung verbesserter Abgabesysteme verbessern die therapeutischen Ergebnisse. Strategische Übernahmen und Kooperationen mit Forschungseinrichtungen unterstützen weiterhin die wettbewerbsfähige Differenzierung und das Wachstum der Pipeline.
Neueste Entwicklungen:
- Im April 2025 schloss Novartis eine endgültige Vereinbarung zur Übernahme von Regulus Therapeutics Inc. ab, die sich auf mikroRNA-basierte Medikamente konzentriert, mit einer Anfangszahlung von 0,8 Milliarden US-Dollar und Meilensteinen von bis zu 1,7 Milliarden US-Dollar.
- Im September 2025 startete Bayer seine Co.Lab AdVenture-Plattform, die Biotech-Startups in Shanghai mit globalen Risikokapitalpartnern, darunter SIIC und Legend Capital, verbindet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Klassenperspektive, Indikationsperspektive, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Antimykotika wird durch steigende globale Infektionsraten ein nachhaltiges Wachstum erfahren.
- Pharmazeutische Innovationen werden sich auf die nächste Generation von Antimykotika mit verbesserter Sicherheit und Wirksamkeit konzentrieren.
- Das steigende Bewusstsein für Pilzinfektionen wird die Nachfrage in entwickelten und aufstrebenden Volkswirtschaften stärken.
- Die Digitalisierung des Gesundheitswesens und die Expansion der Telemedizin werden die Zugänglichkeit von verschreibungspflichtigen und rezeptfreien Medikamenten erhöhen.
- Biotech-Partnerschaften werden die Forschung an neuartigen Antimykotika-Molekülen und fortschrittlichen Formulierungen beschleunigen.
- Topische und OTC-Segmente werden aufgrund der Patientenpräferenz für Selbstpflege und schnelle Linderung schnell wachsen.
- Verbesserte Diagnostik und Schnelltesttechnologien werden eine frühere Erkennung und rechtzeitige Behandlung unterstützen.
- Regierungsinitiativen zur Förderung der Infektionsprävention und Krankenhaushygiene werden die Medikamentenakzeptanz verbessern.
- Die Expansion von E-Pharmacy-Plattformen wird Antimykotika-Behandlungen für ländliche Bevölkerungen zugänglicher machen.
- Der Markt wird sich weiter konsolidieren, da führende Unternehmen Übernahmen und neue Produkteinführungen verfolgen, um ihre globale Präsenz zu stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Antimykotika und welcher Wert wird bis 2032 prognostiziert?
Mit welcher Rate wird erwartet, dass der Markt für Antimykotika von 2024 bis 2032 wächst?
Welches Segment hatte 2024 den größten Anteil am Markt für Antimykotika?
Welche Faktoren treiben das Wachstum des Marktes für Antimykotika voran?
Wer sind die führenden Unternehmen auf dem Markt für Antimykotika?
Welche Region dominierte den Markt für Antimykotika im Jahr 2024?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Antimykotika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Antimykotika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,200.74 million → 2032: USD 17,115.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Antimykotika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Antimykotika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Antimykotika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Antimykotika Market Drivers
- 3.3 Markt für Antimykotika Market Restraints & Challenges
- 3.4 Markt für Antimykotika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Antimykotika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Antimykotika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Antimykotika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Antimykotika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Antimykotika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Antimykotika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Antimykotika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Antimykotika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Antimykotika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Antimykotika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Antimykotika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Antimykotika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Antimykotika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Antimykotika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Antimykotika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Antimykotika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Antimykotika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Antimykotika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Antimykotika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
