
Überblick über den Markt für Antipsychotika:
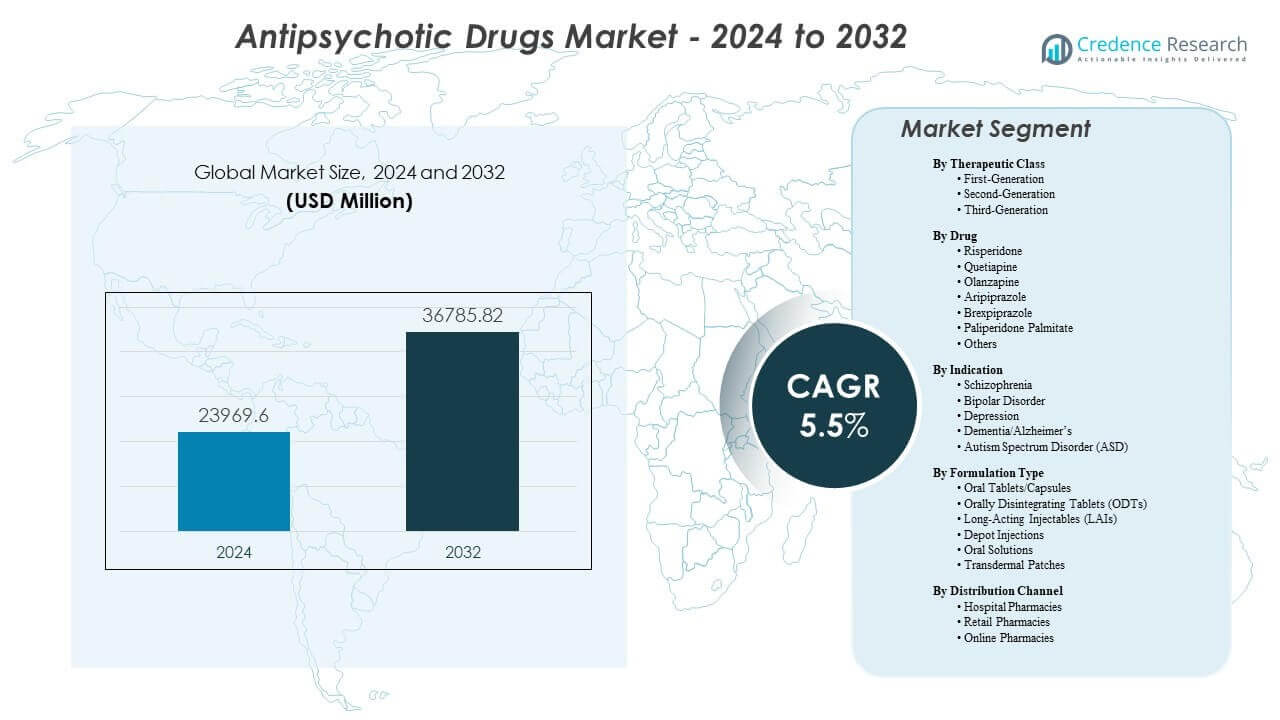
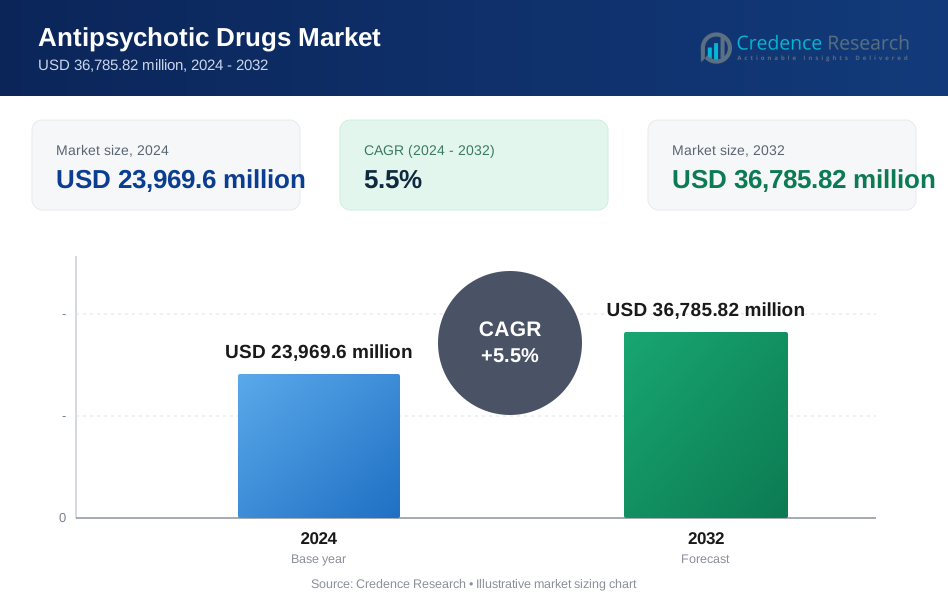
Es wird erwartet, dass der Markt für Antipsychotika von 23.969,6 Millionen USD im Jahr 2024 auf geschätzte 36.785,82 Millionen USD bis 2032 wächst, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Antipsychotika 2024 | 23.969,6 Millionen USD |
| Markt für Antipsychotika, CAGR | 5,5% |
| Marktgröße für Antipsychotika 2032 | 36.785,82 Millionen USD |
Das Wachstum wird durch die breitere Akzeptanz von Antipsychotika der zweiten und dritten Generation vorangetrieben, die verbesserte Sicherheit und bessere funktionelle Ergebnisse bieten. Langzeitinjektionen gewinnen weiterhin an Bedeutung, da sie das Rückfallrisiko verringern und eine konsistente Symptomkontrolle aufrechterhalten können. Innovationen in muskarinischen, dopaminschonenden und multirezeptorischen Therapien stärken die klinischen Wahlmöglichkeiten weiter. Das steigende Bewusstsein für psychische Gesundheit, verbesserte diagnostische Reichweite und erweiterter Zugang zu Behandlungen unterstützen höhere Verschreibungsraten in ambulanten und stationären Einrichtungen.
Nordamerika bleibt die führende Region aufgrund einer starken Gesundheitsinfrastruktur, hoher Behandlungsaufnahme und früher Verfügbarkeit fortschrittlicher Formulierungen. Europa behält einen bedeutenden Anteil mit strukturierten psychiatrischen Versorgungswegen und breiter Akzeptanz neuer Therapien durch Kliniker. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, unterstützt durch expandierende Programme für psychische Gesundheit und verbesserten Zugang zu Spezialbehandlungen in Ländern mit großen Patientengruppen. Lateinamerika und der Nahe Osten & Afrika zeigen stetigen Fortschritt, da das Bewusstsein steigt und die Behandlungsressourcen in den sich entwickelnden Märkten erweitert werden.
Einblicke in den Markt für Antipsychotika:
- Der Markt für Antipsychotika wird voraussichtlich von 23.969,6 Millionen USD im Jahr 2024 auf 36.785,82 Millionen USD bis 2032 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 5,5 % entspricht.
- Die Nachfrage steigt aufgrund der breiteren Verwendung von Antipsychotika der zweiten und dritten Generation, höherer Diagnosequoten und der breiteren Einführung langwirksamer Injektionen.
- Das Wachstum wird durch Sicherheitsbedenken, hohe Abbruchraten und begrenzten Zugang zu Spezialisten in unterversorgten Regionen eingeschränkt.
- Nordamerika führt den Markt aufgrund einer starken Infrastruktur und der frühen Einführung fortschrittlicher Therapien an.
- Der asiatisch-pazifische Raum wächst schnell, da erweiterte Programme für psychische Gesundheit, steigendes Bewusstsein und besserer Zugang zu psychiatrischer Versorgung die Behandlungsaufnahme erhöhen.
Markttreiber für Antipsychotika
Steigende therapeutische Nachfrage durch höhere Diagnosequoten und erweiterten Zugang zur psychiatrischen Versorgung
Der Markt für Antipsychotika profitiert von breiteren Screening-Programmen, die psychische Störungen früher erkennen. Gesundheitsdienstleister übernehmen bessere Diagnosewerkzeuge, die rechtzeitige Interventionen unterstützen. Behandlungspläne umfassen Mittel der zweiten und dritten Generation, die die Stabilität bei Patienten mit schweren psychiatrischen Erkrankungen verbessern. Viele Regionen erhöhen Investitionen in psychische Gesundheitsdienste, die den Zugang zu Medikamenten verbessern. Neue Richtlinien fördern evidenzbasierte Therapien, die das Vertrauen der Ärzte stärken. Digitale Gesundheitsunterstützung fördert die Therapietreue bei chronischen psychischen Erkrankungen. Produktpipelines entwickeln sich hin zu sichereren Mechanismen, die häufige Nebenwirkungen reduzieren. Die Marktdurchdringung wächst stetig in städtischen und halb-urbanen Zentren.
Wachsender Trend zu langwirksamen Injektionen und patientenzentrierten Behandlungsmodellen
Langwirksame Injektionen finden aufgrund des geringeren Rückfallrisikos und der kontrollierten Dosierung höhere Akzeptanz. Diese Medikamente verbessern die Therapietreue bei Personen, die mit täglichen oralen Therapien Schwierigkeiten haben. Verschreiber betonen vorhersehbare Dosierungspläne, die bessere klinische Ergebnisse schaffen. Der Wandel unterstützt den Markt für Antipsychotika, indem er die Hospitalisierungsraten senkt. Mehrere Unternehmen investieren in Plattformen für verlängerte Freisetzung, die Mehrfachdosierungspläne unterstützen. Regulierungsbehörden befürworten diese Formulierungen aufgrund starker Sicherheitsdaten. Gesundheitssysteme fördern sie, um langfristige Pflegekosten zu senken. Die Nachfrage steigt in Gemeinschaftskliniken, die darauf abzielen, Hochrisikopatienten zu stabilisieren.
- Zum Beispiel erhielten Teva Pharmaceuticals und MedinCell die FDA-Zulassung für Uzedy, eine subkutane langwirksame Injektion mit SteadyTeq-Technologie, die innerhalb von 6 bis 24 Stunden nach einer Einzeldosis therapeutische Plasmakonzentrationen erreicht und diese bis zu 2 Monate aufrechterhält.
Erweiterung der Innovation in Multi-Rezeptor- und neuartigen Mechanismustherapien
Forschungsgruppen entwickeln Therapien, die auf Dopamin-, Serotonin- und Glutamatwege abzielen, um die Symptombekämpfung zu verbessern. Diese Therapien zielen darauf ab, bewegungsbedingte Nebenwirkungen zu reduzieren, die bei älteren Mitteln häufig sind. Frühe klinische Programme testen rezeptorselektive Designs, die die Patiententoleranz verbessern. Arzneimittelentwickler erforschen präzisionsbasierte Dosierungen, die durch Biomarker-Einblicke unterstützt werden. Breitere Innovation stärkt das Vertrauen unter Klinikern, die komplexe psychiatrische Profile behandeln. Neue Marktteilnehmer erweitern das therapeutische Angebot mit alternativen Verabreichungsmodi. Pharmaunternehmen sichern Partnerschaften, die Entwicklungszyklen beschleunigen. Diese Bemühungen leiten anhaltendes Interesse in mehreren Versorgungseinrichtungen.
- Zum Beispiel entwickelte Karuna Therapeutics (übernommen von Bristol-Myers Squibb) den M1/M4 muskarinischen Agonisten KarXT, der im EMERGENT-2-Versuch eine Reduktion des PANSS-Gesamtscores um 11,6 Punkte erreichte, ohne die Gewichtszunahme oder extrapyramidalen Symptome zu verursachen, die typischerweise mit D2-Dopaminrezeptor-Antagonisten verbunden sind.
Steigende Investitionen in die Infrastruktur für psychische Gesundheit und öffentliche Aufklärungsprogramme
Regierungen erhöhen die Budgets für psychische Gesundheit, die den Zugang zu Medikamenten unterstützen. Öffentliche Kampagnen helfen, das Stigma rund um psychiatrische Behandlungen zu reduzieren. Mehr Menschen suchen nach größerer Aufklärung über psychische Gesundheit rechtzeitig eine Bewertung. Krankenhäuser integrieren spezialisierte psychiatrische Einheiten, die die Kontinuität der Versorgung verbessern. Dieser Wandel erhöht die Nutzung neuer Behandlungsoptionen im Markt für Antipsychotika. Krankenversicherer erweitern die Erstattung für fortschrittliche Formulierungen. Der Ausbau der Belegschaft unterstützt die klinische Überwachung und ein besseres Patientenengagement. Die Akzeptanz wächst durch kontinuierliche Exposition gegenüber gemeindebasierten Programmen.
Trends im Markt für Antipsychotika
Wachstum der Integration digitaler Therapien und technologiegestützter psychiatrischer Unterstützungswerkzeuge
Technologieplattformen integrieren sich in Behandlungspläne, um die Krankheitsüberwachung zu verbessern. Viele digitale Werkzeuge verfolgen Symptome, die die Anpassung von Medikamenten beeinflussen. KI-gestützte Erkenntnisse leiten Kliniker zu personalisierteren Medikamentenstrategien. Diese Werkzeuge ermöglichen eine bessere Vorhersage von Rückfallmustern. Der Markt für Antipsychotika erhält stärkere Unterstützung durch vernetzte Gesundheitsmodelle. Elektronische Adhärenzsysteme zeichnen das Dosierungsverhalten in Echtzeit auf. Tragbare Sensoren helfen, subtile Verhaltensänderungen zu bewerten. Eine breitere Akzeptanz verbessert die Zusammenarbeit zwischen Psychiatern und Pflegekräften.
- Zum Beispiel entwickelte Otsuka Pharmaceutical Abilify MyCite, das erste von der FDA zugelassene digitale Medizinsystem, das einen einnehmbaren Sensor verwendet, um eine Genauigkeitsrate von 97 % bei der Verfolgung täglicher Einnahmedaten zu erreichen, die direkt an eine mobile Anwendung zur Überprüfung durch den Arzt übertragen werden.
Aufkommen neuer Kombinationsansätze für verbesserte klinische Stabilität
Kombinationsstrategien entstehen, um verschiedene Symptomcluster bei psychiatrischen Störungen zu adressieren. Kliniker übernehmen diese Kombinationen, um die langfristige Stabilität der Patienten zu verbessern. Mehr Forschung untersucht die Kombination von Antipsychotika mit Stimmungsstabilisatoren oder Antidepressiva. Entwickler untersuchen synergistische Effekte, die die funktionelle Erholung verbessern. Hochrisikopatienten profitieren mehr von strukturierten Mehrfachmedikamentenregimen. Der Wandel beeinflusst die Nachfragemuster im Markt für Antipsychotika. Sicherheitsüberwachung unterstützt die breitere Akzeptanz komplexer Behandlungsblends. Reale Daten stärken die Evidenz für Kombinationsmodelle.
Zunehmender Fokus auf metabolische Sicherheit und verbesserte Verträglichkeitsprofile
Pharmaunternehmen verfeinern das Design von Medikamenten, um metabolische Risiken zu reduzieren. Stärkeres Bewusstsein für Gewichtszunahme und Glukoseungleichgewicht treibt diesen Wandel an. Klinische Leitlinien priorisieren Produkte mit verbesserten Nebenwirkungsprofilen. Gesundheitsanbieter bevorzugen Therapien, die Abbruchraten reduzieren. Der Markt für Antipsychotika passt sich diesen Erwartungen mit sichereren Pipelines an. Hersteller heben kardio-metabolische Leistungskennzahlen während der Entwicklung hervor. Kliniker wenden engere metabolische Screenings über Behandlungszyklen hinweg an. Patienten gewinnen Vertrauen in sicherere Langzeitregimen.
- Zum Beispiel entwickelte Alkermes Lybalvi, eine Kombination aus Olanzapin und Samidorphan, die eine 50%ige Reduzierung des Risikos einer Gewichtszunahme von 10% oder mehr des Ausgangskörpergewichts über 24 Wochen im Vergleich zu Patienten, die Olanzapin-Monotherapie erhielten, erreichte.
Größere Durchdringung der gemeindenahen Versorgung und dezentralisierte Behandlungsbereitstellung
Gemeindenahe Versorgungsnetzwerke verwalten einen wachsenden Anteil chronischer psychiatrischer Fälle. Diese Einrichtungen erhöhen die Kontinuität der Medikation für unterversorgte Bevölkerungsgruppen. Psychiater koordinieren die Versorgung mit lokalen Gesundheitsteams, um den Zugang zu erweitern. Dieses Modell stärkt die ambulanten Behandlungswege. Der Markt für Antipsychotika passt sich diesem Wandel durch flexible Dosierungsformen an. Multidisziplinäre Teams übernehmen strukturierte Programme zur Medikamentenüberprüfung. Eine bessere Koordination der Versorgung hilft, die Rückfallhäufigkeit zu reduzieren. Die Verteilung der Behandlung wird auf abgelegene und halb-urbane Regionen ausgeweitet.
Analyse der Herausforderungen auf dem Markt für Antipsychotika
Komplexe Nebenwirkungsprofile und Sicherheitsbedenken bei unterschiedlichen Patientengruppen
Viele Medikamente bergen metabolische, neurologische und kardiovaskuläre Risiken, die eine sorgfältige Überwachung erfordern. Kliniker passen häufig die Dosen an, um die Wirksamkeit mit der Verträglichkeit in Einklang zu bringen. Patienten können die Therapie aufgrund anhaltender Nebenwirkungen abbrechen. Dieses Muster beeinflusst die langfristigen Ergebnisse auf dem Markt für Antipsychotika. Anbieter benötigen umfassende Unterstützungswerkzeuge, um patientenspezifische Risiken zu identifizieren. Die komplexe Symptomvariation erschwert die Auswahl der Behandlung. Die regulatorische Aufsicht nimmt aufgrund von Sicherheitsbedenken zu. Es übt Druck auf Unternehmen aus, die Anforderungen an klinische Daten zu verfeinern.
Barrieren bei der Behandlungstreue, eingeschränkter Zugang zu Spezialisten und ungleichmäßige globale Infrastruktur
Patienten halten oft keine konsistente Medikamenteneinnahme aufrecht, aufgrund von Stigmatisierung oder mangelndem Verständnis für den Krankheitsverlauf. Der Mangel an Spezialisten schränkt den Zugang zu fortgeschrittenen Behandlungen in ländlichen Regionen ein. Die Bereitschaft der Gesundheitsnetzwerke für psychiatrische Versorgung variiert stark. Diese Probleme verlangsamen die stabile Einführung innovativer Medikamentenoptionen auf dem Markt für Antipsychotika. Fragmentierte Erstattungspolitiken begrenzen den Zugang zu Premiumtherapien. Anbieter stehen vor Herausforderungen, die kontinuierliche Patientenbindung aufrechtzuerhalten. Diagnostische Unterschiede führen zu Verzögerungen beim Beginn geeigneter Behandlungen. Infrastrukturdefizite verlängern unerfüllte therapeutische Bedürfnisse.
Chancen auf dem Markt für Antipsychotika
Fortschritte in der personalisierten Psychiatrie, innovative Medikamentenplattformen und präzisionsfokussierte Therapien
Die präzisionsorientierte Psychiatrie gewinnt durch verbesserte Biomarkerforschung an Bedeutung. Arzneimittelentwickler untersuchen Reaktionsmuster, um das Ausprobieren von Verschreibungen zu reduzieren. Personalisierte Dosierungstools schaffen eine stärkere Anziehungskraft für fortschrittliche Formulierungen. Diese Trends unterstützen neue Wachstumswege für den Markt für Antipsychotika. Unternehmen testen genetisch gesteuerte Behandlungsmodelle, die die Vorhersehbarkeit verbessern. Besserer Zugang zu klinischen Daten verfeinert die therapeutische Entscheidungsfindung. Zielgerichtete Therapien helfen, resistente Patientensegmente anzusprechen. Neue Plattformen fördern nachhaltige Investitionen von globalen Herstellern.
Erweiterung von langwirksamen Formulierungen, Programmen auf Gemeinschaftsebene und Aufnahme in Schwellenmärkten
Viele Regionen unterstützen die breitere Einführung von Injektionen, die das Rückfallrisiko reduzieren. Diese Produkte bieten eine konsistente Symptomkontrolle für gefährdete Bevölkerungsgruppen. Die Erweiterung der Netzwerke der Gemeinschaftsgesundheit steigert den Vertriebsmaßstab. Die Aufnahme in Entwicklungsländern nimmt mit steigenden Budgets für psychische Gesundheit zu. Der Markt für Antipsychotika gewinnt durch strukturierte Aufklärungskampagnen an Dynamik. Verbesserte Versicherungsdeckung fördert die Erprobung fortschrittlicher Therapien. Modelle der Fernversorgung bringen psychiatrische Behandlung näher an unterversorgte Gruppen. Stärkere globale Aufmerksamkeit für psychische Gesundheit schafft langfristige Chancen.
Analyse der Marktsegmentierung für Antipsychotika:
Nach therapeutischer Klasse
Der Markt für Antipsychotika zeigt eine starke Nachfrage nach Medikamenten der zweiten Generation aufgrund ihrer ausgewogenen Wirksamkeit und sichereren Profile. Produkte der ersten Generation haben einen kleineren Anteil, da viele Anbieter Alternativen mit weniger bewegungsbezogenen Nebenwirkungen bevorzugen. Optionen der dritten Generation gewinnen an Dynamik durch verbesserte Verträglichkeit und rezeptorselektive Aktivität. Viele Kliniker verlagern ihre Verschreibungsmuster hin zu Wirkstoffen, die langfristige Stabilität unterstützen und die Rückfallhäufigkeit reduzieren. Es erfährt weiterhin Veränderungen, da neue Therapien eine breitere Rezeptorabdeckung und bessere Adhärenzergebnisse in Behandlungsplänen einführen.
- Zum Beispiel stellt das neu zugelassene KarXT (Cobenfy) von Bristol-Myers Squibb einen technologischen Wandel dar, da es als erster muskarinischer Agonist eine 9,6-Punkte stärkere Reduktion der Positiven und Negativen Syndromskala (PANSS) im Vergleich zu Placebo in klinischen Studien zeigt.
Nach Medikament
Risperidon, Olanzapin und Quetiapin werden aufgrund starker klinischer Vertrautheit und breiter Indikationen weiterhin häufig verwendet. Aripiprazol und Brexpiprazol gewinnen durch verbesserte Sicherheitsmetriken und flexible Dosierung an Akzeptanz. Paliperidonpalmitat führt den Bereich der langwirksamen Injektionen mit verlängerten Dosierungsintervallen an, die die Adhärenz unterstützen. Andere aufkommende Produkte erweitern die Optionen für resistente Fälle und komplexe psychiatrische Profile. Der Markt für Antipsychotika profitiert von diesem Mix, da Anbieter zuverlässige Symptomkontrolle und ein geringeres Abbruchrisiko priorisieren.
Nach Indikation
Schizophrenie stellt das größte Behandlungssegment dar, da eine hohe Medikamentenabhängigkeit für das Langzeitmanagement besteht. Bipolare Störung bildet einen großen Anteil mit starken Verschreibungsraten zur Stimmungsstabilisierung. Der Einsatz bei Depressionen wächst in bestimmten Untergruppen, die eine Zusatztherapie benötigen. Demenzbezogene Symptome erfordern eine vorsichtige Anwendung, halten jedoch eine konstante Nachfrage in überwachten Umgebungen aufrecht. Der Markt für Antipsychotika gewinnt zusätzliche Traktion bei Autismus-bedingter Reizbarkeit, wo spezifische Medikamente messbare Verhaltensverbesserungen liefern.
- Zum Beispiel stärkte AbbVies Vraylar (Cariprazin) seine klinische Position, nachdem Phase-III-Studien eine signifikante Verbesserung der depressiven Symptome zeigten, wobei die aktiv behandelten Gruppen durchschnittliche Reduktionen von etwa 14–16 Punkten auf der MADRS-Skala erreichten und eine klare Überlegenheit gegenüber Placebo bei der Zusatzbehandlung von Major Depressive Disorder demonstrierten.
Nach Formulierungstyp
Orale Tabletten dominieren aufgrund ihrer Bequemlichkeit und breiten Verfügbarkeit. Oral zerfallende Tabletten unterstützen Patienten mit Schluckbeschwerden und Adhärenzproblemen. Langwirksame Injektionen stärken ihre Position durch reduziertes Rückfallrisiko und geplante Dosierung. Depotinjektionen unterstützen stabile Plasmaspiegel bei chronischen Fällen. Orale Lösungen und transdermale Pflaster bedienen Nischenbedürfnisse innerhalb des Antipsychotika-Marktes, wo flexible Verabreichung bevorzugt wird.
Nach Vertriebskanal
Krankenhausapotheken halten einen starken Anteil aufgrund der Bedürfnisse der akuten psychiatrischen Versorgung. Einzelhandelsapotheken unterstützen die langfristige Behandlung in der Gemeinschaft. Online-Apotheken erweitern den Zugang durch Hauslieferung und diskreten Einkauf und geben dem Antipsychotika-Markt eine breitere Reichweite.
Segmentierung:
Nach therapeutischer Klasse
- Erste Generation
- Zweite Generation
- Dritte Generation
Nach Medikament
- Risperidon
- Quetiapin
- Olanzapin
- Aripiprazol
- Brexpiprazol
- Paliperidonpalmitat
- Andere
Nach Indikation
- Schizophrenie
- Bipolare Störung
- Depression
- Demenz/Alzheimer
- Autismus-Spektrum-Störung (ASS)
Nach Formulierungstyp
- Orale Tabletten/Kapseln
- Oral zerfallende Tabletten (ODTs)
- Langwirksame Injektionen (LAIs)
- Depotinjektionen
- Orale Lösungen
- Transdermale Pflaster
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für Antipsychotika mit starker Akzeptanz fortschrittlicher Therapien und umfassender Versicherungsschutz. Die Region profitiert von gut strukturierten Programmen für psychische Gesundheit und hohem Bewusstseinsniveau bei Patienten und Klinikern. Viele Anbieter bevorzugen langwirksame Formulierungen, die bessere Adhärenzergebnisse unterstützen. Neue Produktzulassungen stärken die Behandlungsoptionen für komplexe psychiatrische Bedürfnisse. Es bleibt dominant aufgrund der tiefen Durchdringung von Marken- und Generikaprodukten. Das Marktwachstum setzt sich durch stetige Investitionen in Netzwerke für psychische Gesundheit in der Gemeinschaft fort.
Europa trägt einen bedeutenden Anteil am globalen Umsatz mit starker Unterstützung durch nationale Gesundheitssysteme. Behandlungsrichtlinien fördern den Einsatz von Zweit- und Drittgenerationsmitteln mit verbesserter Verträglichkeit. Viele Länder übernehmen standardisierte psychiatrische Versorgungspfade, die die Kontinuität der Medikation unterstützen. Die Nachfrage wächst in Regionen, die Rahmenbedingungen für psychische Gesundheit aktualisieren und digitale Unterstützungstools erweitern. Der Markt für Antipsychotika gewinnt Stabilität durch hohe Diagnoseraten und zuverlässige Erstattungsstrukturen. Er stärkt seine Position, da mehr Länder spezialisierte Dienste für psychische Gesundheit integrieren.
Asien-Pazifik verzeichnet die schnellste Wachstumsrate aufgrund steigenden Bewusstseins, erweitertem Zugang zur Gesundheitsversorgung und größeren Patientenzahlen. Viele Länder erhöhen Investitionen in psychiatrische Infrastruktur und Schulung der Arbeitskräfte. Die Verfügbarkeit von Generika verbessert die Erschwinglichkeit und erweitert die Behandlungsmöglichkeiten. Urbane Zentren führen die Aufnahme an, während ländliche Gebiete stetigen Fortschritt erleben. Der Markt für Antipsychotika profitiert von breiteren Screening-Programmen, die eine frühere Diagnose unterstützen. Er gewinnt an Dynamik durch steigende Nachfrage nach langwirksamen Injektionen und sichereren therapeutischen Optionen in aufstrebenden Volkswirtschaften.
Analyse der Hauptakteure:
- Lundbeck A/S
- Otsuka Pharmaceutical Co., Ltd.
- Janssen Pharmaceuticals, Inc.
- Eli Lilly and Company
- AbbVie, Inc.
- Teva Pharmaceutical Industries Ltd.
- Reddy’s Laboratories Ltd.
- Sumitomo Pharma Co., Ltd.
- Alkermes plc
- Bristol-Myers Squibb Company
- Pfizer Inc.
- AstraZeneca plc
- Johnson & Johnson
Wettbewerbsanalyse:
Der Markt für Antipsychotika zeichnet sich durch starken Wettbewerb unter den globalen Pharmamarktführern mit umfangreichen psychiatrischen Portfolios aus. Unternehmen investieren in nächste Generationen von Verbindungen, die Sicherheit, Verträglichkeit und funktionale Ergebnisse bei chronischen psychischen Erkrankungen verbessern. Viele Firmen konzentrieren sich auf langwirksame Injektionen, die die Therapietreue verbessern und das Rückfallrisiko verringern. Mehrere Marken sichern sich dominante Positionen durch etablierte Evidenz aus der Praxis und breite klinische Bekanntheit. Die Wettbewerbsintensität steigt, da neue Marktteilnehmer rezeptorselektive Therapien für resistente Bedingungen einführen. Partnerschaften und Lizenzvereinbarungen erweitern die Forschungspipelines über Serotonin-, Dopamin- und Glutamatwege. Generikahersteller verstärken den Preisdruck in reifen Segmenten. Führende Akteure stärken ihre Marktpräsenz durch Lebenszyklusstrategien und gezielte Portfolioerweiterungen.
Neueste Entwicklungen:
- Im Februar 2026 erhielt Vanda Pharmaceuticals die FDA-Zulassung für Bysanti (Milsaperidon), ein Antipsychotikum für akute bipolare I-Störung und Schizophrenie, mit einem geplanten Markteintritt in den USA im 3. Quartal 2026.
- Im Oktober 2025 schloss AbbVie, Inc. die Übernahme von Bretisilocin, einer Phase-2-psychedelischen Verbindung von Gilgamesh Pharmaceuticals für schwere depressive Störungen mit potenziellen psychiatrischen Anwendungen, ab und erweiterte damit seine Neurowissenschaftspipeline.
- Im September 2025 kündigte H. Lundbeck A/S drei neue regionale Partnerschaften mit der Swixx Group, Zuellig Pharma und NewBridge Pharmaceuticals an, um kommerzielle Aktivitäten in 27 Ländern in Europa und den internationalen Operationen zu übernehmen und so den fortgesetzten Patientenzugang zu seinen Antipsychotika und Neuro-Medikamenten sicherzustellen.
- Im Januar 2025 ging Sumitomo Pharma Co., Ltd. eine Co-Promotion-Vereinbarung mit Janssen Pharmaceutical K.K. für die langwirksamen Antipsychotika XEPLION® und XEPLION TRI® in Japan ein, wobei die Werbeaktivitäten etwa im Februar 2025 beginnen sollen, um den Zugang zur Schizophreniebehandlung zu verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Therapeutischer Klasse, Medikament, Indikation, Formulierungstyp, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach sichereren Therapien wird starkes Interesse an Next-Generation-Wirkstoffen mit verbesserter Verträglichkeit lenken.
- Die breitere Akzeptanz von langwirksamen Injektionen wird eine bessere Therapietreue unterstützen und Rückfallereignisse bei chronischen psychiatrischen Fällen reduzieren.
- Präzisionsbasierte Behandlungsmodelle werden sich ausweiten, da Biomarker und digitale Werkzeuge die Therapieauswahl verfeinern.
- Starke Investitionen in CNS-Pipelines werden neuartige, auf Rezeptoren abzielende Medikamente für komplexe Symptomprofile einführen.
- Psychische Gesundheitsprogramme werden sich in Entwicklungsländern ausweiten und den Zugang zur Behandlung für unterversorgte Gruppen stärken.
- Digitale Überwachungsplattformen werden personalisierte Dosisanpassungen unterstützen und die klinische Entscheidungsfindung stärken.
- Der Marktwettbewerb wird sich verschärfen, da sich Marken- und Generikaportfolios über wichtige therapeutische Klassen hinweg erweitern.
- Globale Aufklärungskampagnen werden eine frühere Diagnose und höhere Behandlungsinitiierungsraten fördern.
- Gemeindebasierte psychiatrische Dienste werden eine stetige Nachfrage nach flexiblen Formulierungen antreiben.
- Sich entwickelnde regulatorische Rahmenbedingungen werden die Zulassungen für innovative Therapien beschleunigen und die klinische Akzeptanz erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Antipsychotika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Antipsychotika voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Antipsychotika hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Antipsychotika antreiben?
Wer sind die führenden Unternehmen im Markt für Antipsychotika?
Welche Region hatte 2024 den größten Anteil am Markt für Antipsychotika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Antipsychotika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Antipsychotika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,969.6 million → 2032: USD 36,785.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Antipsychotika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Antipsychotika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Antipsychotika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Antipsychotika Market Drivers
- 3.3 Markt für Antipsychotika Market Restraints & Challenges
- 3.4 Markt für Antipsychotika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Antipsychotika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Antipsychotika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Antipsychotika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Antipsychotika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Antipsychotika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Antipsychotika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Antipsychotika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Antipsychotika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Antipsychotika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Antipsychotika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Antipsychotika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Antipsychotika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Antipsychotika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Antipsychotika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Antipsychotika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Antipsychotika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Antipsychotika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Antipsychotika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Antipsychotika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
