
Marktübersicht
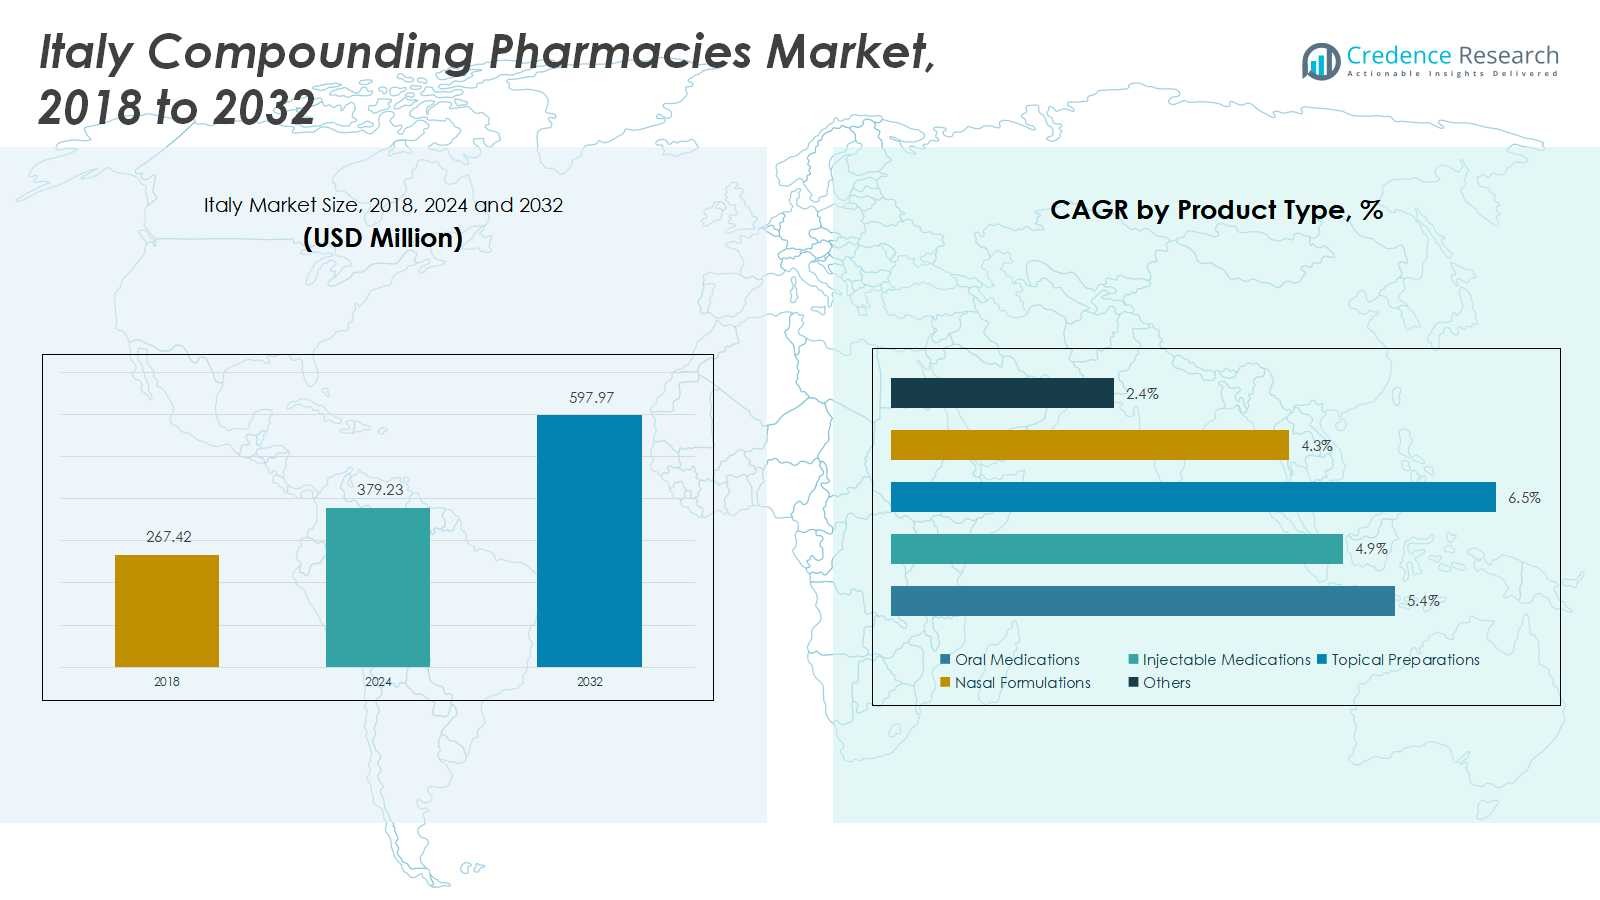
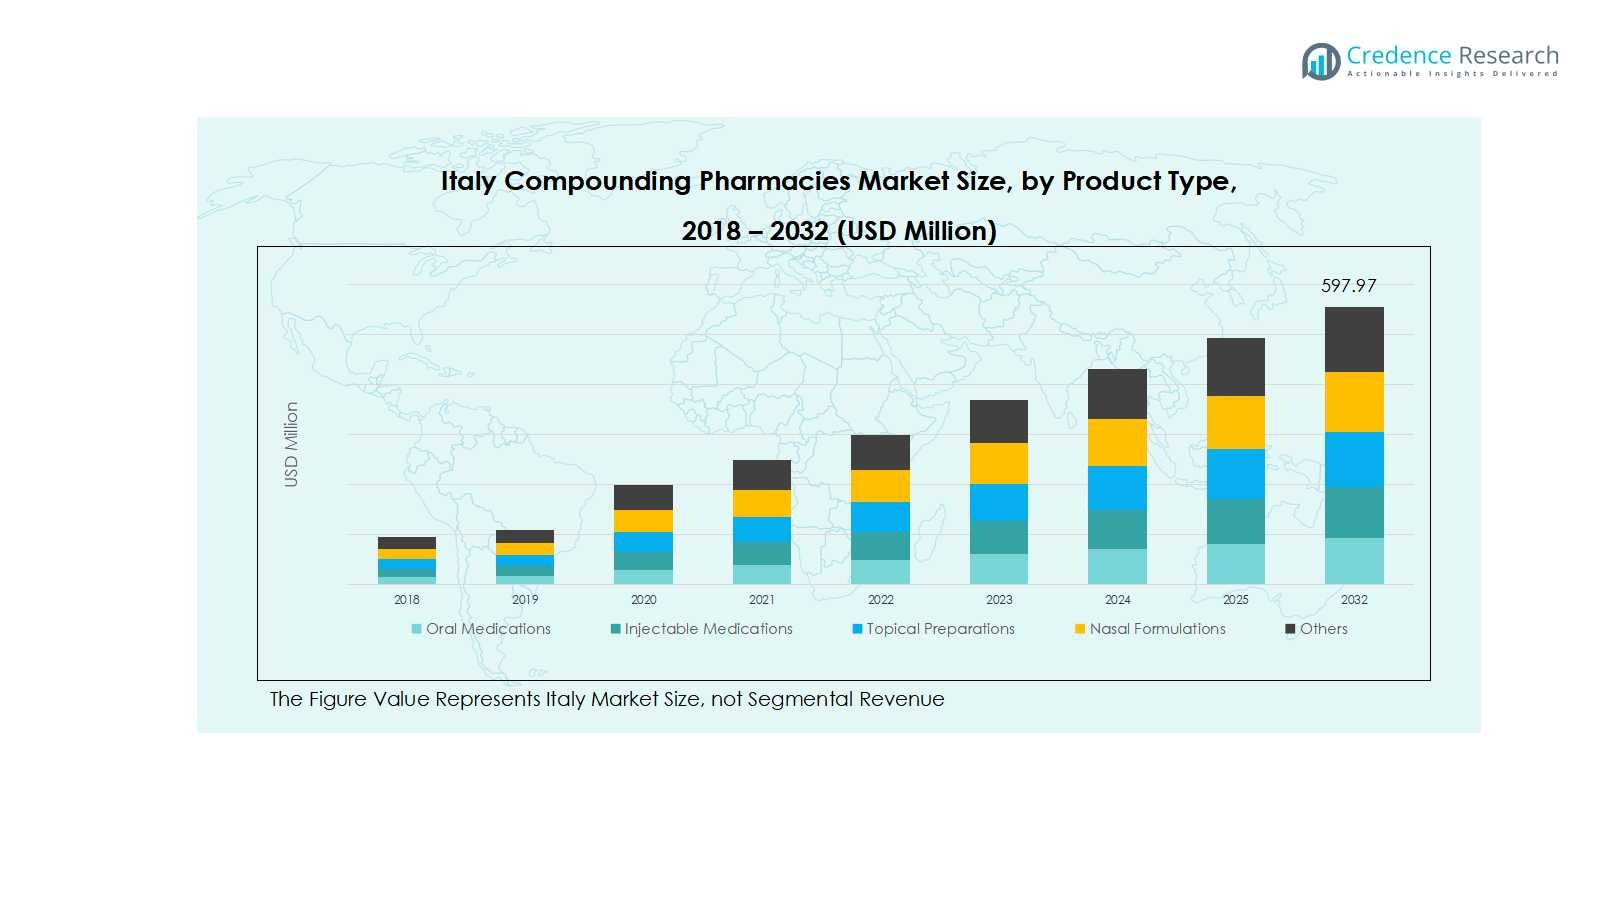
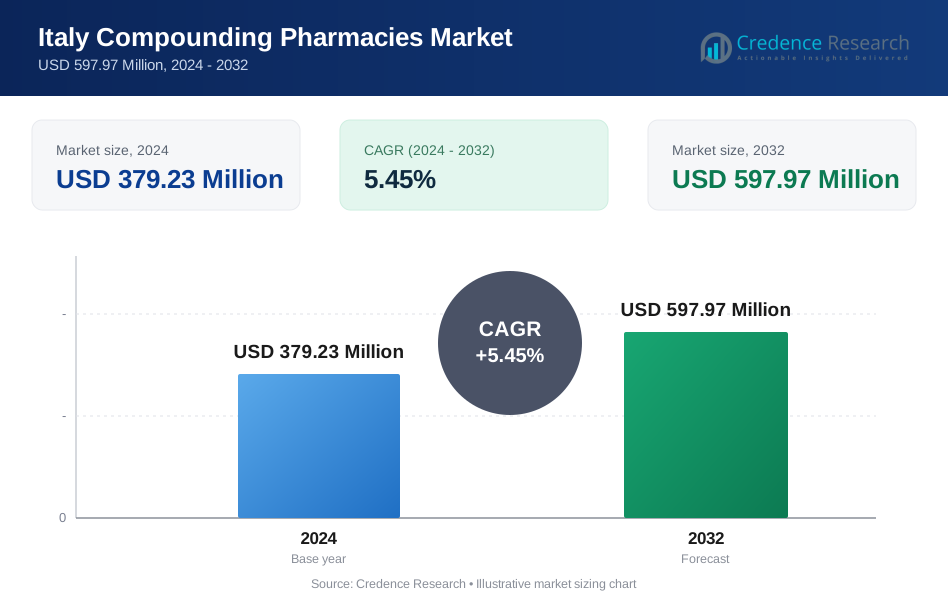
Der Markt für Rezepturarzneimittel in Italien wurde 2018 mit 267,42 Millionen USD bewertet, wuchs bis 2024 auf 379,23 Millionen USD und soll bis 2032 voraussichtlich 597,97 Millionen USD erreichen, mit einer CAGR von 5,45 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße der Rezepturarzneimittel in Italien 2024 | USD 379,23 Millionen |
| Markt für Rezepturarzneimittel in Italien, CAGR | 5,45% |
| Marktgröße der Rezepturarzneimittel in Italien 2032 | USD 597,97 Millionen |
Der Markt für Rezepturarzneimittel in Italien ist stark umkämpft, angeführt von Schlüsselakteuren wie Fidia Farmaceutici S.p.A., Angelini Pharma, Italfarmaco S.p.A., Chiesi Farmaceutici S.p.A. und der Zambon Group. Diese Unternehmen konzentrieren sich auf Innovationen in personalisierten Therapien, den Ausbau steriler und nicht steriler Rezepturfähigkeiten und Partnerschaften mit Fachkliniken und Krankenhäusern, um die Servicequalität zu verbessern. Sie investieren auch in fortschrittliche Rezepturtechnologien, digitale Verschreibungsmanagementsysteme und hochwertige Formulierungsstandards, um eine starke Marktpräsenz zu wahren. Norditalien erweist sich als führende Region auf dem Markt und hält 38 % des gesamten Anteils, angetrieben durch eine robuste Gesundheitsinfrastruktur, eine Konzentration von Fachkliniken und eine starke Patientennachfrage nach personalisierten oralen, injizierbaren und sterilen Formulierungen. Die Kombination aus etablierten Marktteilnehmern und einer region mit hoher Nachfrage gewährleistet ein nachhaltiges Wachstum und wettbewerbsfähige Dynamiken auf dem Markt für Rezepturarzneimittel in Italien.
Markteinblicke
- Der Markt für Rezepturarzneimittel in Italien wurde 2024 mit 379,23 Millionen USD bewertet und soll bis 2032 voraussichtlich 597,97 Millionen USD erreichen, mit einer CAGR von 5,45 % während des Prognosezeitraums. Norditalien führt den regionalen Markt mit einem Anteil von 38 % an, gefolgt von Mittelitalien mit 27 %, Süditalien mit 20 % und den Inseln Sizilien und Sardinien mit 15 %.
- Die steigende Nachfrage nach personalisierten Medikamenten und maßgeschneiderten Therapien treibt das Marktwachstum an, insbesondere bei oralen und injizierbaren Formulierungen für chronische und hormonbedingte Erkrankungen.
- Der Markt verzeichnet Trends wie zunehmenden Fokus auf Biologika, Spezialmedikamente und die Einführung fortschrittlicher Rezepturtechnologien zur Verbesserung von Präzision und Sicherheit.
- Die Wettbewerbsanalyse zeigt eine starke Präsenz von Schlüsselakteuren, darunter Fidia Farmaceutici S.p.A., Angelini Pharma, Italfarmaco S.p.A., Chiesi Farmaceutici S.p.A. und die Zambon Group, wobei Investitionen in Partnerschaften und Technologie die Marktdominanz vorantreiben.
- Regulatorische Compliance-Anforderungen und hohe Betriebskosten bleiben wesentliche Einschränkungen, die kleinere Apotheken betreffen und eine großflächige Expansion begrenzen.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Orale Medikamente dominieren den Markt für Compounding-Apotheken in Italien und machen 42 % des Segmentanteils aus. Das Wachstum wird durch die zunehmende Patientenpräferenz für personalisierte orale Therapien vorangetrieben, insbesondere bei chronischen Erkrankungen wie Herz-Kreislauf-Erkrankungen und Diabetes. Injektionsmedikamente halten ebenfalls einen bedeutenden Anteil, angetrieben durch die steigende Nachfrage nach Biologika und Hormontherapien. Topische Präparate und nasale Formulierungen gewinnen an Bedeutung aufgrund der verbesserten Patientencompliance und der gezielten Therapieabgabe. Insgesamt treiben Innovationen in der Formulierungstechnologie und die Fähigkeit, Dosierungen anzupassen, die Subsegmente für orale und injizierbare Medikamente weiter voran.
- Zum Beispiel unterstützen die Nasenspray-Produktionskapazitäten von Grünenthal weltweit pharmazeutische Kunden mit innovativen Abgabesystemen, die für Erkrankungen der Atemwege und des zentralen Nervensystems entwickelt wurden.
Nach Apothekentyp:
503A-Apotheken sind das dominierende Subsegment und erfassen etwa 65 % des Anteils am Apothekentyp in Italien. Diese Apotheken bedienen hauptsächlich lokale Verschreibungen mit personalisierten Formulierungen und profitieren von regulatorischer Flexibilität, die die maßgeschneiderte Medikamentenzubereitung ermöglicht. Das Wachstum der 503B-Apotheken, die den verbleibenden Anteil halten, wird durch die steigende kommerzielle Nachfrage nach sterilen, zusammengesetzten Medikamenten, insbesondere in Krankenhäusern und Spezialkliniken, unterstützt. Haupttreiber für beide Subsegmente sind das steigende Bewusstsein für personalisierte Medizin, die Erweiterung der ambulanten Dienste und Fortschritte in der Compounding-Technologie, die es Apotheken ermöglichen, patientenspezifische therapeutische Anforderungen effizient zu erfüllen.
- Zum Beispiel spielten 503B-Einrichtungen während der COVID-19-Pandemie eine entscheidende Rolle, indem sie die Produktion von sterilen Kochsalzlösungen und Chemotherapie-Mitteln hochfuhren, um die Versorgungsketten im Gesundheitswesen aufrechtzuerhalten.
Nach Sterilität:
Sterile Compounding hält mit etwa 58 % den größten Anteil am Sterilitätssegment in Italien. Diese Dominanz wird durch die wachsende Nachfrage nach injizierbaren Medikamenten, ophthalmischen Lösungen und intravenösen Therapien, insbesondere in Krankenhäusern und Spezialkliniken, angetrieben. Nicht-sterile Compounding, obwohl kleiner, wächst stetig aufgrund der zunehmenden Verwendung von topischen Cremes, oralen Flüssigkeiten und Nahrungsergänzungsmitteln. Die Haupttreiber für sterile Compounding sind strenge Sicherheitsstandards, die zunehmende Prävalenz chronischer Krankheiten, die injizierbare Therapien erfordern, und Fortschritte in aseptischen Techniken, die zusammen die Patientensicherheit und Wirksamkeit in stark nachgefragten therapeutischen Bereichen gewährleisten.
Wichtige Wachstumstreiber
Steigende Nachfrage nach personalisierter Medizin
Der wachsende Fokus auf personalisierte Medizin ist ein wesentlicher Treiber auf dem Markt für Compounding-Apotheken in Italien. Patienten suchen zunehmend nach maßgeschneiderten Therapien, die spezifische Gesundheitszustände, genetische Profile und Dosierungsanforderungen berücksichtigen. Dieser Trend ist besonders bei chronischen Krankheiten, Hormonersatztherapien und Schmerzmanagement ausgeprägt, wo standardisierte Behandlungen oft nicht den individuellen Bedürfnissen gerecht werden. Compounding-Apotheken sind einzigartig positioniert, um maßgeschneiderte Formulierungen bereitzustellen, die die Patientenadhärenz und die Behandlungseffizienz verbessern. Der Anstieg des Bewusstseins für personalisierte Therapien bei Gesundheitsdienstleistern und Patienten beschleunigt das Marktwachstum weiter.
- Zum Beispiel spezialisiert sich Roseway Labs, eine in Großbritannien ansässige Rezepturapotheke, die mit Privatärzten zusammenarbeitet, auf personalisierte bioidentische Hormonersatztherapie (BHRT) und andere maßgeschneiderte Formulierungen, was die Nachfrage nach Präzisionsmedizin in der Hormontherapie hervorhebt.
Erweiterung von ambulanten und Spezialkliniken
Die Erweiterung von ambulanten und Spezialkliniken in ganz Italien treibt das Marktwachstum erheblich an. Diese Einrichtungen benötigen eine konstante Versorgung mit Rezepturarzneimitteln, insbesondere injizierbaren und sterilen Zubereitungen, um gezielte Therapien und fortschrittliche Behandlungsprotokolle zu unterstützen. Erhöhter Patientendurchsatz und komplexe therapeutische Anforderungen fördern die Zusammenarbeit mit lokalen und 503B-Rezepturapotheken. Darüber hinaus treiben ambulante Dienstleistungen, die sich auf Dermatologie, Schmerzmanagement und Hormontherapien konzentrieren, eine stetige Nachfrage an. Dieses Wachstum wird durch Verbesserungen der Gesundheitsinfrastruktur und einen Fokus auf patientenzentrierte Versorgung verstärkt.
Technologische Fortschritte in Rezepturprozessen
Innovationen in der Rezepturtechnologie, einschließlich automatisierter Mischsysteme, aseptischer Verarbeitung und präziser Dosierungsformulierung, sind entscheidende Wachstumsfaktoren. Diese Fortschritte verbessern Genauigkeit, Sicherheit und Effizienz, sodass Apotheken regulatorische Standards erfüllen können, während sie komplexe Formulierungen handhaben. Technologische Adoption reduziert Zubereitungsfehler, verbessert die Sterilität und ermöglicht eine skalierbare Produktion für stark nachgefragte Medikamente. Darüber hinaus rationalisieren digitale Werkzeuge für das Rezeptmanagement und die Formulierungsverfolgung die Abläufe. Insgesamt steigern diese technologischen Verbesserungen das Marktvertrauen, erweitern die Dienstleistungsfähigkeiten und fördern eine höhere Akzeptanz von Rezepturarzneimitteln.
- Zum Beispiel integriert CurifyLabs’ Compounding System Solution fortschrittliche Robotik und 3D-Druck für personalisierte nicht-sterile Formulierungen wie Lutschtabletten und orodispersible Filme, um eine präzise Dosierung und Echtzeit-Prozessüberwachung gemäß USP-Standards sicherzustellen.
Wichtige Trends und Chancen
Zunehmende Rezeptur von Biologika und Spezialmedikamenten
Italiens Rezepturapotheken konzentrieren sich zunehmend auf Biologika und Spezialmedikamente, um komplexen Behandlungsbedürfnissen gerecht zu werden. Die steigende Prävalenz chronischer und seltener Krankheiten hat die Nachfrage nach injizierbaren und sterilen Formulierungen über konventionelle Therapien hinaus geschaffen. Rezepturapotheken nutzen fortschrittliche Formulierungen, um biologische Dosierungen anzupassen und patientenspezifische Lösungen zu schaffen, die therapeutische Ergebnisse verbessern. Dieser Trend eröffnet auch Möglichkeiten für Kooperationen mit Krankenhäusern und Spezialkliniken, die zuverlässige, maßgeschneiderte Medikamentenlieferketten suchen, und positioniert Rezepturapotheken als strategische Partner in der innovativen Gesundheitsversorgung.
- Zum Beispiel hat Fagron NV robotergestützte Abgabe-Einheiten integriert, um die Dosierungsgenauigkeit zu verbessern und Kontaminationsrisiken zu reduzieren, was durch fortschrittliche Automatisierung therapeutische Ergebnisse verbessert.
Chancen in der geriatrischen und pädiatrischen Versorgung
Die Ausrichtung auf Geriatrie und Pädiatrie bietet eine bedeutende Chance für Italiens Rezepturapotheken. Ältere Erwachsene und Kinder benötigen oft einzigartige Darreichungsformen und Stärken, die kommerziell nicht verfügbar sind, was die Nachfrage nach personalisierten oralen Flüssigkeiten, topischen Cremes und injizierbaren Therapien schafft. Apotheken, die diese Lösungen anbieten, verbessern die Patientenadhärenz und Sicherheit und fördern das Vertrauen unter Gesundheitsdienstleistern und Betreuern. Mit Italiens alternder Bevölkerung und wachsendem Bewusstsein für die pädiatrische Versorgung können Rezepturapotheken ihre Dienstleistungen erweitern, spezialisierte Formulierungen entwickeln und die Marktdurchdringung in diesen stark nachgefragten demografischen Segmenten stärken.
- Zum Beispiel spezialisiert sich Acef S.p.A., ein in Italien ansässiges Pharmaunternehmen, auf galenische Rezepturen und bietet maßgeschneiderte pädiatrische orale Suspensionen und topische Formulierungen für Erwachsene an, um den einzigartigen Bedürfnissen der Patienten gerecht zu werden und eine bessere Dosierungsgenauigkeit für Kinder und ältere Patienten zu ermöglichen.
Wichtige Herausforderungen
Komplexität der regulatorischen Compliance
Die Navigation durch komplexe regulatorische Rahmenbedingungen stellt eine Herausforderung für Italiens Rezepturapotheken dar. Die Einhaltung strenger Richtlinien für sterile Zubereitungen, Kennzeichnung und Qualitätssicherung erfordert erhebliche Investitionen in Schulungen, Technologie und Prozessvalidierung. Nichteinhaltung kann zu betrieblichen Einschränkungen, Strafen oder Reputationsschäden führen. Kleinere Apotheken haben Schwierigkeiten, ihre Betriebe zu skalieren und gleichzeitig die regulatorische Einhaltung zu gewährleisten. Diese regulatorischen Komplexitäten erfordern eine kontinuierliche Überwachung der sich ändernden Richtlinien und Investitionen in Qualitätsmanagementsysteme, die die Betriebseffizienz und das gesamte Marktwachstum beeinträchtigen können.
Hohe Betriebskosten und Ressourcenbeschränkungen
Hohe Betriebskosten und begrenzter Zugang zu spezialisierten Ressourcen stellen das Marktwachstum in Italien vor Herausforderungen. Rezepturapotheken müssen in fortschrittliche Ausrüstung, aseptische Einrichtungen und qualifiziertes Personal investieren, um Sicherheits- und Qualitätsstandards zu erfüllen, was die Kosten in die Höhe treibt. Darüber hinaus erhöht die Beschaffung hochwertiger aktiver pharmazeutischer Wirkstoffe (APIs) und die Aufrechterhaltung des Inventars für verschiedene Formulierungen die betriebliche Komplexität. Diese Kostendrucke können die Expansion einschränken, insbesondere für kleinere Apotheken, und die wettbewerbsfähige Preisgestaltung beeinflussen. Effizientes Ressourcenmanagement und strategische Partnerschaften sind entscheidend, um diese Einschränkungen zu mildern und das Marktwachstum aufrechtzuerhalten.
Regionale Analyse
Norditalien
Norditalien nimmt eine dominierende Position im Markt für Rezepturapotheken des Landes ein und macht 38% des Gesamtanteils aus. Die Region profitiert von einer starken Gesundheitsinfrastruktur, einer höheren Konzentration von Fachkliniken und einer signifikanten Patientennachfrage nach personalisierten Therapien. Städte wie Mailand, Turin und Bologna sind Zentren für ambulante Dienste und fortschrittliche medizinische Einrichtungen, die das Wachstum in oralen, injizierbaren und sterilen Formulierungen unterstützen. Die Präsenz etablierter 503A- und 503B-Apotheken sowie die zunehmende Einführung fortschrittlicher Rezepturtechnologien treiben den Markt in Norditalien weiter voran und gewährleisten eine kontinuierliche Expansion in mehreren therapeutischen Bereichen.
Mittelitalien
Mittelitalien trägt 27% zum Marktanteil der Rezepturapotheken des Landes bei, angetrieben durch die wachsende Nachfrage in städtischen Zentren wie Rom, Florenz und Perugia. Der Fokus der Region auf Fachkliniken, Dermatologiezentren und ambulante Versorgung fördert die Einführung von injizierbaren und topischen Formulierungen. Mittelitalien verzeichnet auch ein zunehmendes Patientenbewusstsein für personalisierte Medikamente, was die Nachfrage nach Hormonersatztherapien und Schmerzmanagementlösungen steigert. Investitionen in moderne Rezeptureinrichtungen und Partnerschaften zwischen lokalen Apotheken und Gesundheitseinrichtungen unterstützen sowohl sterile als auch nicht-sterile Rezepturen und festigen die Position Mittelitaliens als Schlüsselwachstumsregion im nationalen Markt.
Süditalien
Süditalien hält 20 % des Marktanteils der italienischen Apotheken für Rezepturen, unterstützt durch die steigende Patientennachfrage in Städten wie Neapel, Bari und Palermo. Das Wachstum wird durch ein erhöhtes Bewusstsein für personalisierte Medizin, den Ausbau ambulanter Dienstleistungen und die schrittweise Entwicklung von Spezialkliniken vorangetrieben. Orale Medikamente und nicht-sterile Rezepturformulierungen finden besonders bei der Behandlung chronischer Krankheiten starke Akzeptanz. Trotz infrastruktureller Herausforderungen im Vergleich zu den nördlichen und zentralen Regionen expandiert der Markt in Süditalien aufgrund regionaler Gesundheitsinitiativen, Partnerschaften mit größeren Apothekenketten und der schrittweisen Modernisierung von Rezepturpraktiken, was zu einem stetigen Marktwachstum beiträgt.
Inseln (Sizilien und Sardinien)
Die Inseln Sizilien und Sardinien machen 15 % des Marktanteils der italienischen Apotheken für Rezepturen aus. Das Marktwachstum in diesen Regionen wird durch die steigende Patientennachfrage nach spezialisierten Therapien, einschließlich injizierbarer Medikamente und topischer Zubereitungen, insbesondere in städtischen Zentren wie Palermo, Cagliari und Catania, vorangetrieben. Lokale Apotheken erweitern ihr Dienstleistungsportfolio, um den spezifischen demografischen Bedürfnissen, einschließlich pädiatrischer und geriatrischer Formulierungen, gerecht zu werden. Obwohl logistische Herausforderungen bestehen, erleichtern die steigende Akzeptanz von Rezepturtechnologien und Partnerschaften mit Festlandapotheken eine konsistente Versorgung und Qualität. Diese Faktoren stärken gemeinsam Siziliens und Sardiniens Beitrag zum nationalen Markt für Rezepturapotheken.
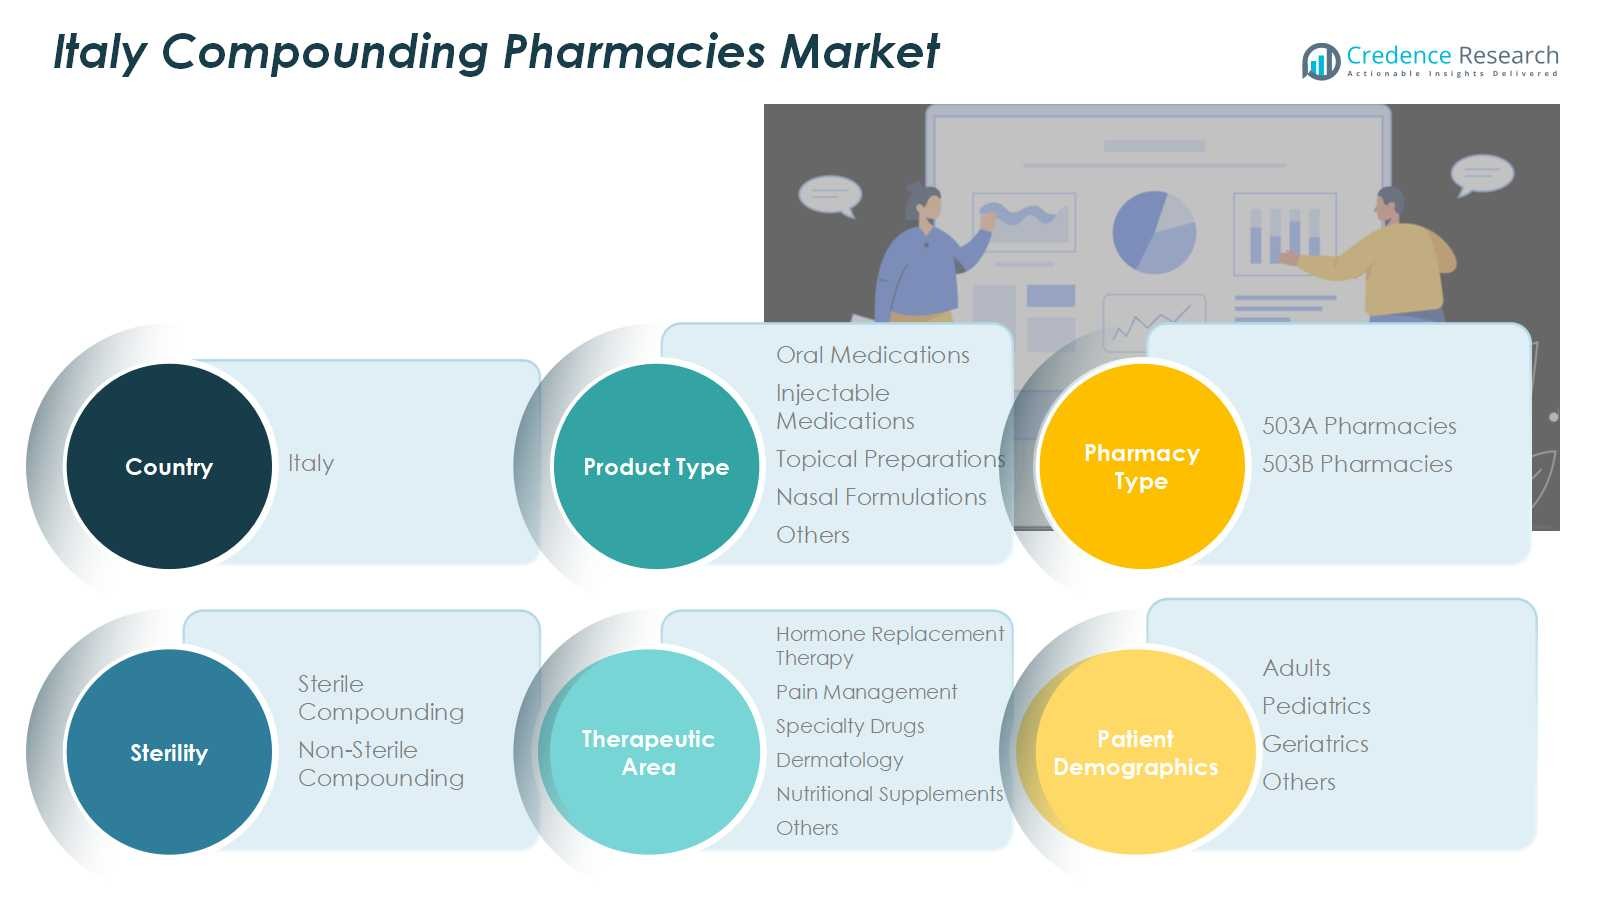
Marktsegmentierungen:
Nach Produkttyp
- Orale Medikamente
- Injizierbare Medikamente
- Topische Zubereitungen
- Nasale Formulierungen
- Andere
Nach Apothekentyp
- 503A Apotheken
- 503B Apotheken
Nach Sterilität
- Sterile Rezepturen
- Nicht-sterile Rezepturen
Nach therapeutischem Bereich
- Hormonersatztherapie
- Schmerzmanagement
- Spezialmedikamente
- Dermatologie
- Nahrungsergänzungsmittel
- Andere
Nach Patientendemografie
- Erwachsene
- Pädiatrie
- Geriatrie
- Andere
Nach Region
- Norditalien
- Süditalien
- Zentralitalien
- Inseln Italien
Wettbewerbslandschaft
Die Wettbewerbslandschaft im italienischen Markt für Rezepturapotheken umfasst wichtige Akteure wie Fidia Farmaceutici S.p.A., Angelini Pharma, Italfarmaco S.p.A., Chiesi Farmaceutici S.p.A. und die Zambon Group. Der Markt ist durch intensiven Wettbewerb zwischen etablierten nationalen und regionalen Akteuren gekennzeichnet, die sich auf Produktinnovationen, personalisierte Therapielösungen und den Ausbau steriler und nicht-steriler Rezepturfähigkeiten konzentrieren. Unternehmen investieren zunehmend in fortschrittliche Rezepturtechnologien, digitale Verschreibungsmanagementsysteme und Kooperationen mit Spezialkliniken und Krankenhäusern, um die Servicequalität und Betriebseffizienz zu verbessern. Strategische Initiativen wie Fusionen, Übernahmen und Partnerschaften ermöglichen es den Akteuren, ihre geografische Präsenz zu stärken und Produktportfolios zu diversifizieren. Darüber hinaus hilft die Betonung auf regulatorische Compliance, hochwertige Formulierungen und patientenzentrierte Lösungen den Unternehmen, sich zu differenzieren und ein nachhaltiges Wachstum in einem Markt zu fördern, der sich mit der steigenden Nachfrage nach maßgeschneiderten Medikamenten und spezialisierten therapeutischen Dienstleistungen weiterentwickelt.
Schlüsselspieler-Analyse
- Fidia Farmaceutici S.p.A.
- Angelini Pharma
- Italfarmaco S.p.A.
- Chiesi Farmaceutici S.p.A.
- Zambon Gruppe
- IBSA Institute Biochimique SA
- Sigma Tau
- Molmed S.p.A
- Kedrion Biopharma
Jüngste Entwicklungen
- Im Juli 2025 ging SOMAÍ, ein führender EU-GMP vertikal integrierter Betreiber in mehreren Ländern, eine Partnerschaft mit Materia Medica Processing, Italiens führendem pharmazeutischen Cannabisunternehmen, ein, um seine pharmazeutischen, EU-GMP-zertifizierten Cannabinoid-Medikamente italienischen Patienten und Gesundheitsfachleuten vorzustellen.
- Im August 2025 bildete die FL Group von Tilray Medical eine strategische Partnerschaft mit Molteni, einem großen Pharmaunternehmen, das sich auf Schmerz- und Suchttherapien spezialisiert hat, um den Zugang zu Cannabisextrakten in ganz Italien zu erweitern.
- Im März 2025 erließ das Regionale Verwaltungsgericht für Latium eine Entscheidung zugunsten eines Pharmaunternehmens, das Medikamente in Italien vertreibt, und hob die Entscheidung des Gesundheitsministeriums auf, seine vorgeschlagene Werbung zu ändern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Apothekentyp, Sterilität, therapeutischem Bereich, Patientendemografie und Region. Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird voraussichtlich aufgrund der steigenden Nachfrage nach personalisierten Medikamenten stetig wachsen.
- Die zunehmende Einführung fortschrittlicher Mischtechnologien wird die Genauigkeit und Effizienz verbessern
- Die Expansion von Spezialkliniken und ambulanten Diensten wird die konstante Nachfrage nach Mischmedikamenten antreiben.
- Das Wachstum in der Hormonersatztherapie und Schmerzbehandlung wird das Marktwachstum unterstützen.
- Sterile Mischungen werden aufgrund der höheren Nachfrage nach Injektions- und intravenösen Therapien weiterhin dominieren.
- Orale und topische Formulierungen werden bei chronischen und dermatologischen Erkrankungen zunehmend eingesetzt.
- Die alternde Bevölkerung und der Bedarf an pädiatrischer Versorgung werden neue Möglichkeiten für maßgeschneiderte Medikamente schaffen.
- Strategische Kooperationen zwischen Apotheken und Gesundheitsdienstleistern werden die Marktpräsenz stärken.
- Regulatorische Compliance und Qualitätsstandards werden Investitionen in fortschrittliche Einrichtungen fördern.
- Marktteilnehmer werden sich auf Innovation und patientenzentrierte Lösungen konzentrieren, um wettbewerbsfähig zu bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Apotheken für individuelle Arzneimittel in Italien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Compound-Apotheken in Italien voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der italienischen Apotheken für individuelle Arzneimittel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Compounding-Apotheken in Italien antreiben?
Wer sind die führenden Unternehmen im italienischen Markt für Compounding-Apotheken?
Welche Region hatte 2024 den größten Anteil am Markt für Compound-Apotheken in Italien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 379.23 Million → 2032: USD 597.97 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Drivers
- 3.3 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Restraints & Challenges
- 3.4 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Apotheken zur Herstellung von Arzneimitteln in Italien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Apotheken zur Herstellung von Arzneimitteln in Italien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Apotheken zur Herstellung von Arzneimitteln in Italien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Apotheken zur Herstellung von Arzneimitteln in Italien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
