
Marktübersicht
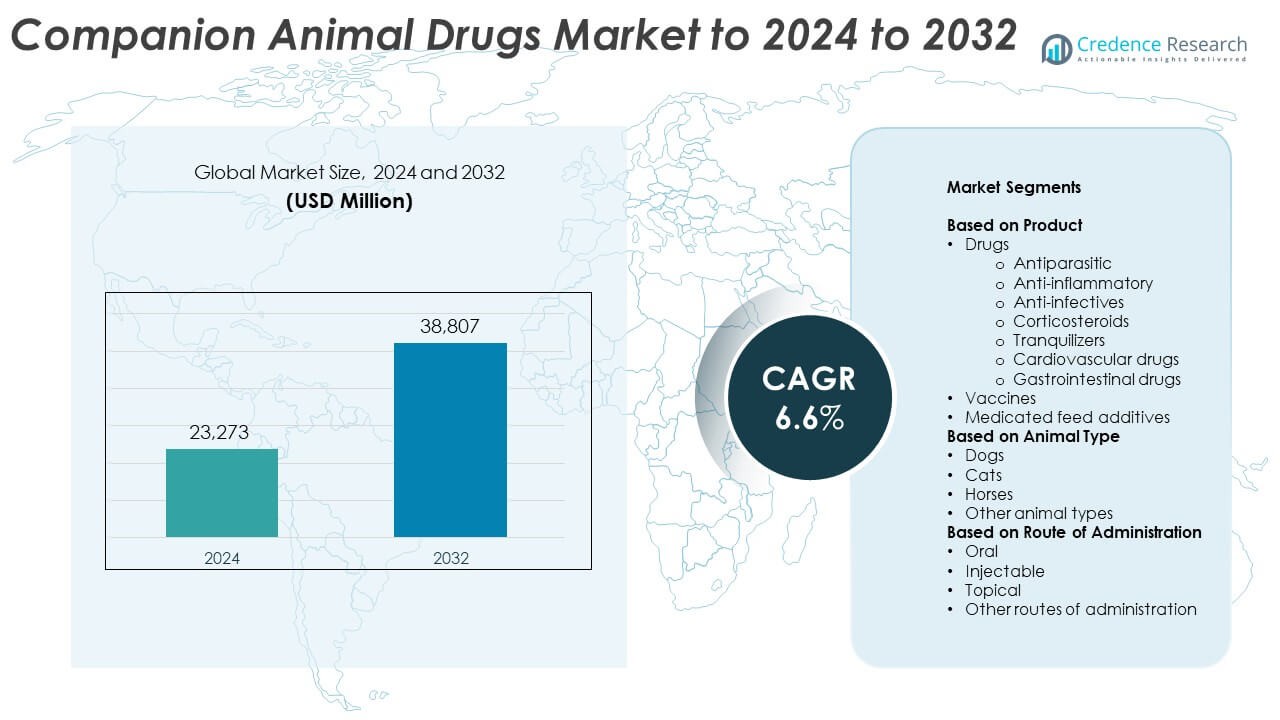
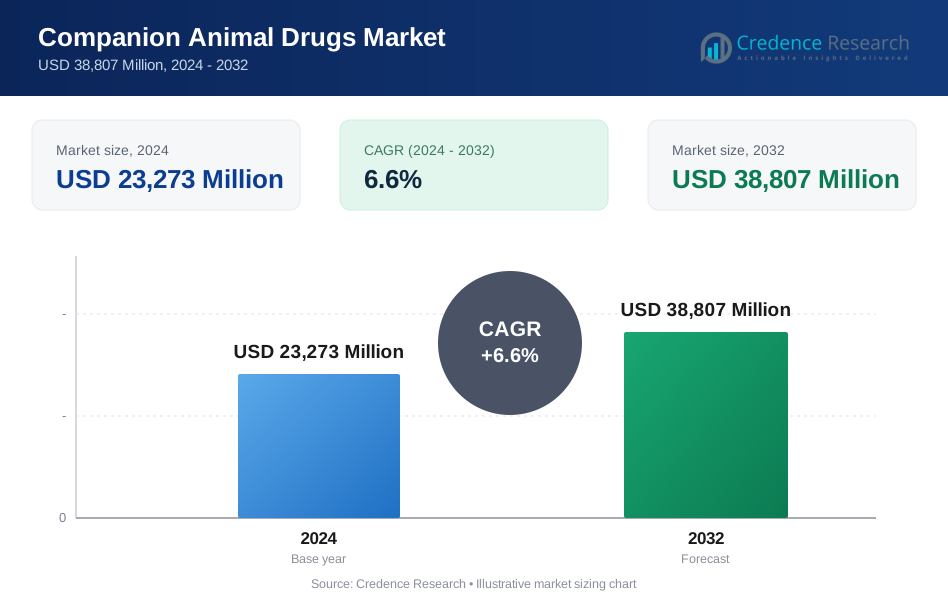
Der Markt für Medikamente für Heimtiere wurde im Jahr 2024 mit 23.273 Millionen USD bewertet und wird voraussichtlich bis 2032 38.807 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Medikamente für Heimtiere 2024 | 23.273 Millionen USD |
| Markt für Medikamente für Heimtiere, CAGR | 6,6 % |
| Marktgröße für Medikamente für Heimtiere 2032 | 38.807 Millionen USD |
Der Markt für Medikamente für Heimtiere wird von großen Akteuren wie Zoetis, Elanco Animal Health Incorporated, Boehringer Ingelheim International, Ceva Santé Animale, Merck und Virbac dominiert. Diese Unternehmen führen durch umfangreiche F&E-Pipelines, diversifizierte Arzneimittelportfolios und starke veterinärmedizinische Partnerschaften. Nordamerika bleibt die führende Region mit einem Anteil von 39,6 % im Jahr 2024, angetrieben durch hohe Haustierbesitzraten und eine fortschrittliche Gesundheitsinfrastruktur. Europa folgt mit einem Anteil von 28,4 %, unterstützt durch starke regulatorische Rahmenbedingungen und Präventionsprogramme. Der asiatisch-pazifische Raum, mit einem Anteil von 19,7 %, entwickelt sich aufgrund zunehmender Haustieradoption und verbessertem Zugang zu veterinärmedizinischen Dienstleistungen zum am schnellsten wachsenden Markt.
Markteinblicke
- Der Markt für Medikamente für Heimtiere wurde im Jahr 2024 mit 23.273 Millionen USD bewertet und soll bis 2032 38.807 Millionen USD erreichen, mit einem CAGR von 6,6 % während des Prognosezeitraums.
- Steigender Haustierbesitz, wachsendes Bewusstsein für Tiergesundheit und höhere Ausgaben für präventive Behandlungen sind die wichtigsten Treiber, die das Marktwachstum weltweit fördern.
- Der Markt verzeichnet Trends wie eine erhöhte Nachfrage nach Biologika, oralen Formulierungen und digitalen veterinärmedizinischen Lösungen, die personalisierte Behandlungen unterstützen.
- Führende Akteure konzentrieren sich auf F&E, Produktinnovationen und regionale Expansion, während strenge regulatorische Prozesse und hohe Behandlungskosten als Hemmnisse wirken.
- Nordamerika dominiert mit einem Anteil von 39,6 %, gefolgt von Europa mit 28,4 % und dem asiatisch-pazifischen Raum mit 19,7 %, während Medikamente das führende Produktsegment mit einem Anteil von 62,7 % im Jahr 2024 bleiben.
Analyse der Marktsegmentierung:
Nach Produkt
Medikamente dominierten den Markt für Medikamente für Heimtiere im Jahr 2024 und machten 62,7 % des gesamten Anteils aus. Die Nachfrage wird durch zunehmende Fälle von parasitären Infektionen, Entzündungen und bakteriellen Erkrankungen bei Haustieren angetrieben. Antiparasitäre und antiinfektive Medikamente werden am häufigsten verschrieben, unterstützt durch einen breiteren Zugang zur Veterinärmedizin und ein wachsendes Bewusstsein für die Gesundheit von Haustieren. Entzündungshemmende und kortikosteroide Produkte expandieren aufgrund steigender Arthritis- und Hauterkrankungen bei älteren Haustieren. Fortschritte in neuartigen Formulierungen und Therapien mit verlängerter Freisetzung verbessern weiter die Behandlungsergebnisse und die Compliance in Tierkliniken und Krankenhäusern.
- Zum Beispiel berichtet Merck Animal Health, dass seit der Markteinführung im Jahr 2014 mehr als 350 Millionen Dosen seiner Bravecto-Produkte gegen Flöhe und Zecken in über 100 Ländern verteilt wurden und dieser Meilenstein etwa acht Jahre nach der Einführung erreicht wurde.
Nach Tierart
Hunde hielten im Jahr 2024 mit 54,3% den größten Marktanteil, angetrieben durch höhere Besitzraten und größere Ausgaben für die Gesundheitsversorgung von Haustieren. Die zunehmende Häufigkeit von Fettleibigkeit, Arthritis und Herz-Kreislauf-Erkrankungen bei Hunden hat zu steigenden Medikamentenverschreibungen und der Annahme präventiver Pflege geführt. Katzen folgen als zweitgrößtes Segment, unterstützt durch die Nachfrage nach oralen und topischen Formulierungen für dermatologische und parasitäre Infektionen. Die wachsende Beliebtheit von Begleitpferden für Sport und Freizeit trägt ebenfalls zu einer stabilen Medikamentennachfrage bei, insbesondere für entzündungshemmende und antiparasitäre Behandlungen.
- Zum Beispiel gibt Zoetis an, dass mehr als 1 Million Hunde in den USA seit der Markteinführung im Oktober 2023 monatlich das canine Osteoarthritis-Antikörper erhalten haben, was eine schnelle Akzeptanz bei Hunden widerspiegelt.
Nach Verabreichungsweg
Orale Medikamente führten den Markt mit einem Anteil von 47,9% im Jahr 2024 an, unterstützt durch ihre einfache Verabreichung und Verfügbarkeit in kaubaren oder aromatisierten Formen. Die wachsende Akzeptanz von Tabletten, Suspensionen und futterbasierten Medikamenten unter Haustierbesitzern treibt die konstante Nachfrage an. Injektionsmedikamente stellen das zweitgrößte Segment dar und werden häufig für Impfstoffe, Antibiotika und Notfallbehandlungen verwendet, die schnelles Handeln erfordern. Topische Formulierungen gewinnen ebenfalls an Bedeutung, insbesondere zur Behandlung dermatologischer Probleme und äußerer Parasiten, was einen Trend zu bequemen und nicht-invasiven therapeutischen Ansätzen in der Pflege von Begleittieren widerspiegelt.
Wichtige Wachstumsfaktoren
Steigender Haustierbesitz und Gesundheitsbewusstsein
Der weltweite Anstieg der Haustieradoption, insbesondere von Hunden und Katzen, treibt die Nachfrage nach veterinärmedizinischen Arzneimitteln an. Das zunehmende Bewusstsein für die Gesundheit von Haustieren, präventive Pflege und regelmäßige medizinische Untersuchungen hat die Verwendung von antiparasitären, entzündungshemmenden und ernährungsphysiologischen Medikamenten erweitert. Trends zur Vermenschlichung von Haustieren führen dazu, dass Besitzer mehr in hochwertige Gesundheitsversorgung und Premium-Therapien investieren. Der Ausbau der veterinärmedizinischen Infrastruktur und die wachsende Zahl spezialisierter Kliniken unterstützen das anhaltende Wachstum des Marktes in entwickelten und aufstrebenden Volkswirtschaften.
- Zum Beispiel bietet Laboratorios Leti den Impfstoff LetiFend® gegen canine Leishmaniose an, der als einmalige Anfangsdosis verabreicht wird, gefolgt von einer jährlichen Auffrischung für Hunde ab sechs Monaten. Der Schutz beginnt 28 Tage (oder 4 Wochen) nach der ersten Impfung, was einfache Präventionsregime fördert.
Erweiterung der veterinärmedizinischen Pharmaforschung
Wachsende Investitionen in die Forschung zu Tierarzneimitteln und Biotechnologie haben die Entwicklung fortschrittlicher Formulierungen und gezielter Therapien beschleunigt. Unternehmen konzentrieren sich auf langwirkende, einfach zu verabreichende Produkte, die die Compliance und Behandlungseffizienz verbessern. Die Einführung neuer Arzneimittelabgabesysteme, wie kaubare Tabletten und Injektionen mit verlängerter Freisetzung, unterstützt ein stetiges Wachstum. Regulatorische Zulassungen für innovative Moleküle und der Anstieg generischer Alternativen erweitern die Produktverfügbarkeit und senken die Behandlungskosten in den wichtigsten regionalen Märkten.
- Zum Beispiel beträgt die von Dechra angegebene Anfangsdosis für seine Trilostan-Kapseln 2,2–6,7 mg/kg einmal täglich mit Futter, was eine präzise Dosierungsanleitung in der endokrinen Therapie veranschaulicht.
Zunehmende Häufigkeit chronischer Krankheiten bei Haustieren
Die zunehmende Häufigkeit chronischer Erkrankungen wie Arthritis, Diabetes, Herz-Kreislauf-Erkrankungen und Hautallergien steigert den Medikamentenkonsum. Alternde Haustierpopulationen sind anfälliger für langfristige Krankheiten, was die Nachfrage nach kontinuierlicher Medikation und spezialisierten Therapien antreibt. Der zunehmende Einsatz von Präventivbehandlungen und Langzeitpflegeprodukten hat die Rolle von Arzneimitteln im Gesundheitsmanagement von Haustieren erweitert. Verbesserte Diagnosefähigkeiten in Kliniken unterstützen auch rechtzeitige Interventionen, verbessern die Genesungsergebnisse und fördern die anhaltende Medikamentennachfrage.
Wichtige Trends & Chancen
Wachstum von Präventiv- und Ernährungsmedikamenten
Präventive Gesundheitsversorgung wird zu einem wichtigen Trend, da Tierhalter Wellness über Behandlung priorisieren. Impfstoffe, Nutraceuticals und prophylaktische Antiparasitika werden zunehmend angenommen. Hersteller von Veterinärprodukten erweitern ihre Präventivportfolios, einschließlich Kombinationstherapien, die das Krankheitsrisiko reduzieren. Der Trend zu immunstärkenden Formulierungen und funktionalen Futtermitteln bietet Chancen für langfristige Marktexpansion und stabile Umsatzgenerierung.
- Zum Beispiel dokumentierte Ceva Santé Animale, dass Ophytrium/Chlorhexidin-Pads die Hefezahl innerhalb von 7 Tagen bei täglicher Anwendung in kontrollierten Bewertungen reduzierten, was die proaktive dermatologische Pflege verstärkt.
Integration von digitaler und personalisierter Veterinärversorgung
Technologische Fortschritte in der veterinärmedizinischen Diagnostik und Telemedizin verändern die Verschreibung und Lieferung von Medikamenten. Intelligente Überwachungstools und KI-unterstützte Diagnosen ermöglichen eine frühzeitige Krankheitsentdeckung und individuelle Medikationspläne. Diese digitale Integration hilft Tierärzten, die Dosierungsgenauigkeit zu optimieren und die Compliance zu verbessern. Die Chance liegt in der Kombination von Medikamententherapie mit datengesteuerten Gesundheitstracking-Systemen, um ein vernetzteres und effizienteres Gesundheitsökosystem für Haustiere zu schaffen.
- Zum Beispiel ermöglicht die digitale Zytologie von IDEXX eine Überprüfung durch einen zertifizierten Pathologen in 2 Stunden oder weniger, was schnellere, personalisierte Behandlungsentscheidungen am Behandlungsort ermöglicht.
Steigende Nachfrage nach Biologika und Spezialtherapien
Der Sektor für Begleittiere erlebt ein steigendes Interesse an Biologika, einschließlich monoklonaler Antikörper und rekombinanter Impfstoffe. Diese fortschrittlichen Therapien bieten gezielte Behandlungen mit weniger Nebenwirkungen und höherer Wirksamkeit. Pharmaunternehmen investieren in Forschung und Entwicklung für krankheitsspezifische Biologika, die chronische und immunbezogene Erkrankungen adressieren. Die Expansion von Biologika in der Veterinärmedizin schafft neue Möglichkeiten für hochwertige, präzisionsbasierte Behandlungen.
Wichtige Herausforderungen
Strenge regulatorische Rahmenbedingungen und Zulassungszeiten
Komplexe Zulassungsverfahren und unterschiedliche Vorschriften in den Regionen stellen Herausforderungen für Arzneimittelhersteller dar. Die Einhaltung von Sicherheits-, Wirksamkeits- und Rückstandsteststandards verzögert oft Produkteinführungen und erhöht die Entwicklungskosten. Kleinere Unternehmen stehen vor Hürden bei der Navigation durch diese Anforderungen, was die Innovation einschränkt. Die Harmonisierung der Zulassungsprozesse für Veterinärarzneimittel und die Verbesserung der internationalen regulatorischen Abstimmung bleiben entscheidend, um den Marktzugang und das Wachstum zu beschleunigen.
Hohe Kosten der veterinärmedizinischen Behandlung und eingeschränkte Zugänglichkeit
Die steigenden Kosten für veterinärmedizinische Medikamente und Dienstleistungen schränken die Akzeptanz ein, insbesondere in Entwicklungsländern. Viele Tierhalter haben immer noch keinen Zugang zu erschwinglichen Medikamenten oder fortschrittlichen veterinärmedizinischen Einrichtungen. Ländliche Regionen haben mit einem Mangel an ausgebildeten Tierärzten und Ineffizienzen in der Lieferkette zu kämpfen, die die Behandlung verzögern. Die Überwindung von Kostenbarrieren durch die Ausweitung von Generika und verbesserte Vertriebsnetze ist entscheidend, um die Zugänglichkeit zu verbessern und die allgemeine Marktexpansion zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit 39,6 % den größten Anteil am Markt für Medikamente für Heimtiere, angetrieben durch hohe Haustierbesitzquoten und eine fortschrittliche veterinärmedizinische Infrastruktur. Die Vereinigten Staaten führen die Region aufgrund der starken Nachfrage nach antiparasitären, entzündungshemmenden und chronischen Erkrankungsmedikamenten an. Umfangreiche Veterinärnetzwerke, Versicherungsschutz und ein wachsender Fokus auf präventive Behandlungen unterstützen das Wachstum weiter. Erhöhte F&E-Investitionen und die frühe Einführung von Biologika stärken die Marktexpansion. Steigende Ausgaben für das Wohlbefinden von Haustieren und die Verfügbarkeit von verschreibungspflichtigen und rezeptfreien Produkten tragen weiterhin zu einer stetigen Umsatzgenerierung in der gesamten Region bei.
Europa
Europa machte 2024 einen Marktanteil von 28,4 % aus, unterstützt durch ein wachsendes Bewusstsein für Tiergesundheit und strenge regulatorische Rahmenbedingungen, die die Produktqualität sicherstellen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich dominieren den regionalen Verkauf durch fortschrittliche veterinärmedizinische Praktiken und etablierte Pharmaunternehmen. Präventive Gesundheitsinitiativen und Impfprogramme haben die Nachfrage nach Medikamenten gesteigert. Der steigende Trend zur Vermenschlichung von Haustieren, zusammen mit der Expansion der Tierversicherung, verbessert weiterhin die Produktakzeptanz. Laufende Innovationen in oralen und topischen Formulierungen stärken auch die Wettbewerbsfähigkeit des Marktes in der gesamten europäischen Region.
Asien-Pazifik
Der asiatisch-pazifische Raum eroberte 2024 einen Marktanteil von 19,7 %, angetrieben durch wachsende Haustierpopulationen und verbesserten Zugang zur tierärztlichen Versorgung. Steigende verfügbare Einkommen und Urbanisierung haben den Haustierbesitz in Ländern wie China, Japan und Indien erhöht. Lokale Hersteller investieren in kostengünstige Generika und regionenspezifische Formulierungen, die Erschwinglichkeit und Verfügbarkeit unterstützen. Das wachsende Bewusstsein für präventive und therapeutische Behandlungen fördert die Verwendung von antiparasitären und Impfstoffprodukten. Die Entwicklung moderner Tierkliniken und staatliche Initiativen zur Förderung der Tiergesundheit tragen weiter zum starken Wachstumspotenzial der Region in den kommenden Jahren bei.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 7,6 % am Markt für Medikamente für Heimtiere, wobei Brasilien und Mexiko als Hauptbeitragszahler gelten. Wachsende Haustierbesitzquoten und steigende Ausgaben der Mittelschicht für Tiergesundheit treiben das regionale Wachstum an. Die Region verzeichnet einen stetigen Anstieg der Nutzung von Impfstoffen und antiparasitären Medikamenten. Laufende veterinärmedizinische Bildungsprogramme und Vertriebspartnerschaften mit globalen Pharmaunternehmen verbessern die Zugänglichkeit. Obwohl infrastrukturelle Herausforderungen bestehen bleiben, tragen die Verfügbarkeit erschwinglicher Generika und ein größeres Bewusstsein für die Prävention von Zoonosen dazu bei, die allgemeine Marktdurchdringung in den lateinamerikanischen Ländern zu verbessern.
Mittlerer Osten und Afrika
Die Region Naher Osten und Afrika machte 2024 4,7 % des globalen Marktes für Medikamente für Heimtiere aus. Das Marktwachstum wird durch die zunehmende Haustieradoption in städtischen Zentren und ein wachsendes Interesse an hochwertigen veterinärmedizinischen Produkten unterstützt. Südafrika und die Vereinigten Arabischen Emirate stellen aufgrund der expandierenden Infrastruktur für die Tiergesundheit bedeutende Märkte dar. Der begrenzte Zugang zu fortschrittlichen veterinärmedizinischen Dienstleistungen und hohe Behandlungskosten schränken jedoch die breitere Akzeptanz ein. Laufende Bemühungen zur Verbesserung der veterinärmedizinischen Ausbildung sowie die schrittweise Einführung von präventiven Gesundheitsprogrammen sollen im Prognosezeitraum ein moderates Wachstum in der Region vorantreiben.
Marktsegmentierungen:
Nach Produkt
- Medikamente
- Antiparasitär
- Entzündungshemmend
- Antiinfektiva
- Kortikosteroide
- Beruhigungsmittel
- Kardiovaskuläre Medikamente
- Gastrointestinale Medikamente
- Impfstoffe
- Medizinische Futtermittelzusätze
Nach Tierart
- Hunde
- Katzen
- Pferde
- Andere Tierarten
Nach Verabreichungsweg
- Oral
- Injektabel
- Topisch
- Andere Verabreichungswege
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Tierarzneimittel für Heimtiere zeichnet sich durch starken Wettbewerb unter führenden Unternehmen wie Zoetis, Elanco Animal Health Incorporated, Boehringer Ingelheim International, Ceva Santé Animale, Merck, Virbac, Dechra Pharmaceuticals, Vetoquinol, Norbrook, HIPRA, Agrolabo, Chanelle Pharma, Endovac Animal Health, Symrise und Indian Immunologicals aus. Das Wettbewerbsumfeld wird durch kontinuierliche Produktinnovationen, erweiterte Vertriebsnetze und strategische Fusionen geprägt. Große Akteure konzentrieren sich auf die Entwicklung fortschrittlicher Formulierungen, Impfstoffe und Biologika zur Bekämpfung chronischer und infektiöser Krankheiten bei Haustieren. F&E-Investitionen bleiben auf langwirksame und Kombinationstherapien ausgerichtet, die die Behandlungstreue verbessern. Unternehmen priorisieren auch präventive Gesundheitsportfolios und integrieren digitale Lösungen für personalisierte tierärztliche Versorgung. Partnerschaften mit Tierkliniken, verbesserte Marketingstrategien und regionale Expansion in aufstrebenden Märkten prägen das langfristige Wachstum. Nachhaltigkeit und regulatorische Compliance sind zu wichtigen Unterscheidungsmerkmalen geworden, die Hersteller dazu ermutigen, umweltfreundliche Produktions- und Qualitätssicherungsstandards zu übernehmen, um ihre globale Präsenz zu stärken.
Analyse der Hauptakteure
- Zoetis
- Elanco Animal Health Incorporated
- Boehringer Ingelheim International
- Ceva Santé Animale
- Merck
- Virbac
- Dechra Pharmaceuticals
- Vetoquinol
- Norbrook
- HIPRA
- Agrolabo
- Chanelle Pharma
- Endovac Animal Health
- Symrise
- Indian Immunologicals
Jüngste Entwicklungen
- Im Jahr 2024 kündigte Dechra Pharmaceuticals Limited die bevorstehende Übernahme von Invetx an, einem Entwickler von proteinbasierten Therapeutika für Haustiere.
- Im Jahr 2023 brachte Zoetis Librela (Bedinvetmab-Injektion) in den USA zur Kontrolle von Schmerzen im Zusammenhang mit Osteoarthritis bei Hunden auf den Markt.
- Im Jahr 2023 brachte Elanco AdTab (Lotilaner), ein rezeptfreies orales monatliches Floh- und Zeckenprodukt für Hunde und Katzen in Europa, auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Tierart, Verabreichungsweg und Geographie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Medikamente für Haustiere wird mit zunehmendem weltweitem Haustierbesitz weiter wachsen.
- Ein zunehmender Fokus auf Präventivpflege und Wellness-Produkte wird die anhaltende Nachfrage nach Medikamenten antreiben.
- Das Wachstum der Prävalenz chronischer Krankheiten bei Haustieren wird den langfristigen Medikamenteneinsatz fördern.
- Fortschritte in der Biotechnologie werden zu einer breiteren Akzeptanz von Biologika und zielgerichteten Therapien führen.
- Veterinär-Telemedizin und digitale Diagnostik werden die Verschreibungsgenauigkeit und Compliance verbessern.
- Die Ausweitung der Haustierversicherungsdeckung wird den Zugang zu fortschrittlichen Behandlungen und Medikamenten verbessern.
- Die Entwicklung von geschmacklich verbesserten und einfach zu verabreichenden Formulierungen wird die Compliance der Besitzer erhöhen.
- Die Produktion von Generika wird zunehmen und die Erschwinglichkeit in Entwicklungsmärkten verbessern.
- Zusammenarbeit zwischen Tierkliniken und Pharmaunternehmen wird die Vertriebsnetze stärken.
- Steigende Nachhaltigkeitsziele werden umweltfreundliche Verpackungen und verantwortungsvolle Herstellungspraktiken fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Medikamente für Begleittiere und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Medikamente für Haustiere voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Tierarzneimittel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Medikamente für Begleittiere antreiben?
Wer sind die führenden Unternehmen im Markt für Medikamente für Haustiere?
Welche Region hatte 2024 den größten Anteil am Markt für Medikamente für Haustiere?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Arzneimittel für Heimtiere Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Arzneimittel für Heimtiere Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,273 Million → 2032: USD 38,807 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Arzneimittel für Heimtiere Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Arzneimittel für Heimtiere Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Arzneimittel für Heimtiere Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Arzneimittel für Heimtiere Market Drivers
- 3.3 Markt für Arzneimittel für Heimtiere Market Restraints & Challenges
- 3.4 Markt für Arzneimittel für Heimtiere Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Arzneimittel für Heimtiere Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Arzneimittel für Heimtiere Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Arzneimittel für Heimtiere category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Arzneimittel für Heimtiere Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Arzneimittel für Heimtiere Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Arzneimittel für Heimtiere market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Arzneimittel für Heimtiere Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Arzneimittel für Heimtiere Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Arzneimittel für Heimtiere Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Arzneimittel für Heimtiere (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Arzneimittel für Heimtiere Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Arzneimittel für Heimtiere Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Arzneimittel für Heimtiere Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Arzneimittel für Heimtiere Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Arzneimittel für Heimtiere Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Arzneimittel für Heimtiere Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Arzneimittel für Heimtiere Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Arzneimittel für Heimtiere Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Arzneimittel für Heimtiere Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
