
Marktübersicht
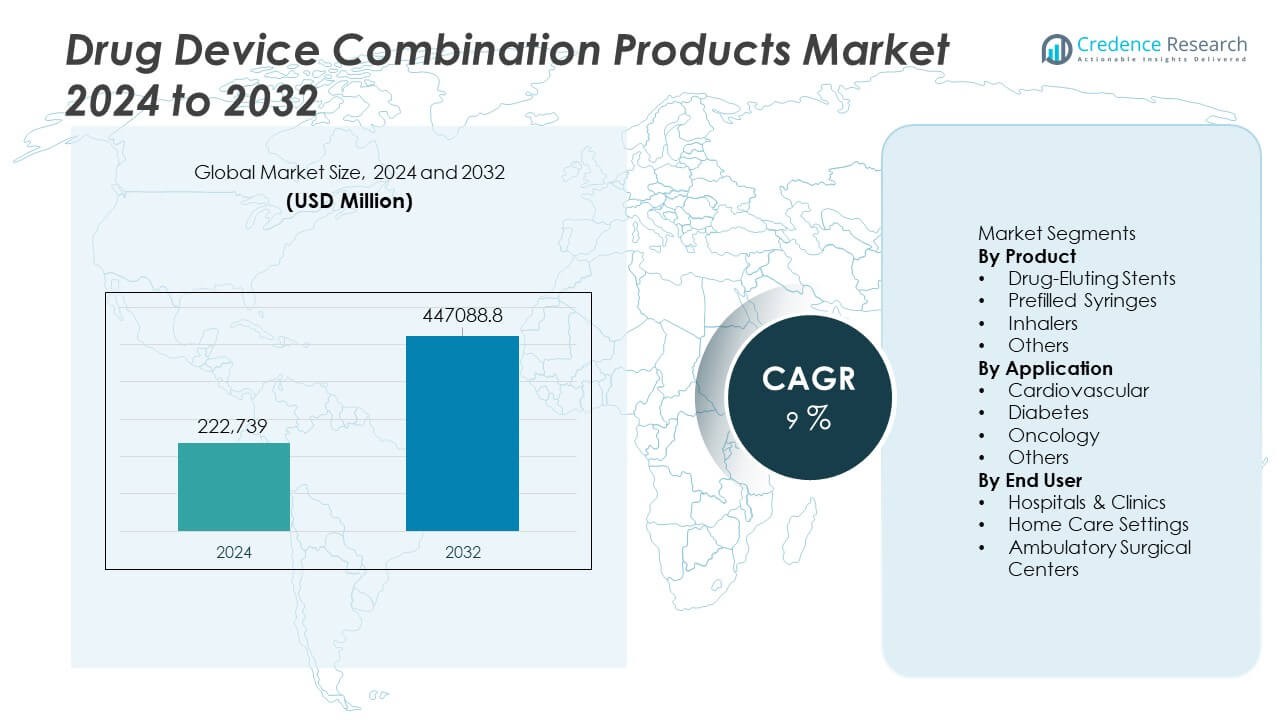
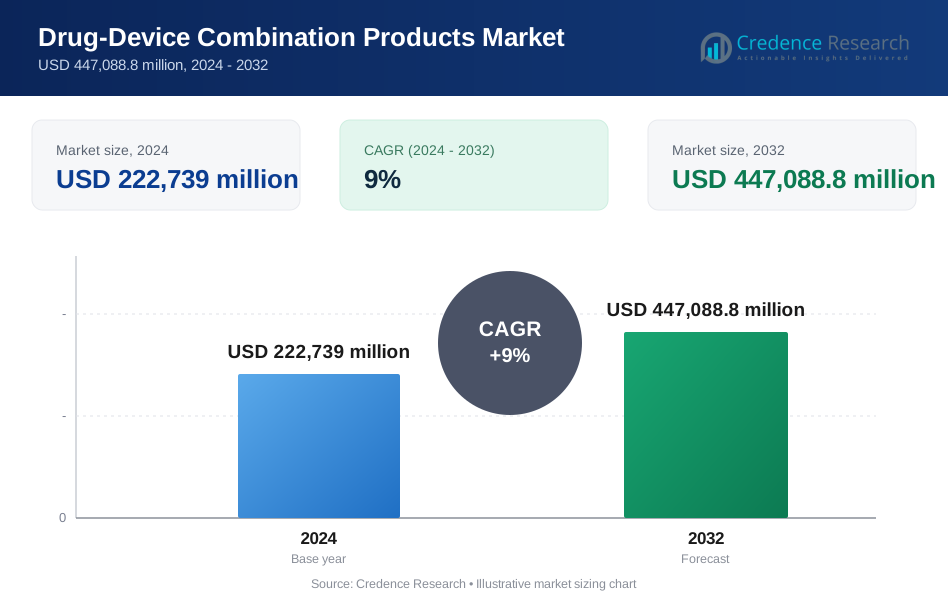
Der Markt für Kombinationsprodukte aus Arzneimitteln und Geräten wurde im Jahr 2024 auf 222.739 Millionen USD geschätzt und soll bis 2032 447.088,8 Millionen USD erreichen, was einem CAGR von 9 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kombinationsprodukte aus Arzneimitteln und Geräten 2024 | 222.739 Millionen USD |
| Markt für Kombinationsprodukte aus Arzneimitteln und Geräten, CAGR | 9% |
| Marktgröße für Kombinationsprodukte aus Arzneimitteln und Geräten 2032 | 447.088,8 Millionen USD |
Der Markt für Kombinationsprodukte aus Arzneimitteln und Geräten wird von führenden Unternehmen wie Novartis AG, Teleflex Incorporated, Medtronic, Stryker, Becton, Dickinson and Company, Sensely Inc., W. L. Gore & Associates, Inc., Terumo Medical Corporation, Viatris Inc., Boston Scientific Corporation und Abbott angetrieben, die jeweils integrierte Arzneimittelabgabesysteme vorantreiben, die Präzision, Sicherheit und Patientenadhärenz verbessern. Diese Unternehmen konzentrieren sich auf Innovationen in arzneimittelbeschichteten Technologien, vorgefüllten Plattformen, intelligenten Inhalationsgeräten und tragbaren Injektoren. Nordamerika führt den Markt mit einem Anteil von 41 % an, unterstützt durch die starke Akzeptanz minimalinvasiver Therapien und Biologika. Europa folgt mit einem Anteil von 28 %, getrieben durch strenge Sicherheitsstandards und die zunehmende Prävalenz chronischer Krankheiten, während der asiatisch-pazifische Raum 23 % ausmacht, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung und die steigende Nachfrage nach Selbstverwaltungsgeräten.
Markteinblicke
- Der Markt für Kombinationsprodukte aus Arzneimitteln und Geräten erreichte 2024 222.739 Millionen USD und wird bis 2032 mit einem CAGR von 9 % wachsen.
- Die Nachfrage steigt mit dem Anstieg chronischer Krankheiten und der Einführung von arzneimittelbeschichteten Stents, vorgefüllten Spritzen und intelligenten Inhalatoren durch Anbieter, um die Behandlungspräzision und Patientenadhärenz zu verbessern.
- Digitale Integration, Biologika-Expansion und vernetzte Abgabesysteme prägen die wichtigsten Trends, wobei arzneimittelbeschichtete Stents das Produktsegment mit einem Anteil von 37 % anführen.
- Der Wettbewerb intensiviert sich, da wichtige Akteure in Technologien zur kontrollierten Freisetzung, biologika-kompatible Geräte und Partnerschaften investieren, die Innovationen und regulatorische Zulassungen beschleunigen.
- Nordamerika führt mit einem Anteil von 41 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 23 %, getrieben durch eine starke Gesundheitsinfrastruktur, steigende Biologika-Nutzung und zunehmende Akzeptanz von Selbstverwaltungstherapien.
Marktsegmentierungsanalyse:
Nach Produkt
Arzneimittelbeschichtete Stents führen das Produktsegment mit einem Anteil von 37 % an, getrieben durch die steigende Nachfrage nach minimalinvasiven kardiovaskulären Eingriffen und verbesserten langfristigen klinischen Ergebnissen. Ihre Fähigkeit, Restenoseraten zu reduzieren und eine schnellere Genesung der Patienten zu unterstützen, stärkt die Akzeptanz in Krankenhäusern und Herzkliniken. Vorgefüllte Spritzen gewinnen an Bedeutung aufgrund der steigenden Nutzung von Biologika und des Bedarfs an sicherer, genauer Dosierung. Inhalatoren expandieren stetig mit dem weltweiten Anstieg chronischer Atemwegserkrankungen. Andere Kombinationsprodukte wachsen in Nischentherapiebereichen. Die Dominanz der arzneimittelbeschichteten Stents setzt sich fort, da Gesundheitsdienstleister Geräte priorisieren, die eine präzise Arzneimittelabgabe und ein geringeres Komplikationsrisiko bieten.
- Zum Beispiel zeigt die XIENCE-Stent-Plattform von Abbott in Studien durchweg niedrige Raten von später Stentthrombose, unterstützt durch umfangreiche weltweite Nutzung und zahlreiche klinische Studien.
Nach Anwendung
Kardiovaskuläre Anwendungen dominieren dieses Segment mit einem Anteil von 41 %, unterstützt durch die steigende globale Belastung durch koronare Herzkrankheiten und die starke klinische Wirksamkeit von medikamentenfreisetzenden Stents. Diese Geräte verbessern die Patientenergebnisse durch gezielte Medikamentenfreisetzung und verringerten Bedarf an Wiederholungsverfahren. Diabetes-Anwendungen wachsen, da Insulinpens und vorgefüllte Abgabesysteme zunehmend angenommen werden. Die Onkologie profitiert von Kombinationstechnologien, die die lokale Medikamentenabgabe verbessern und systemische Nebenwirkungen reduzieren. Andere therapeutische Bereiche tragen zu einer stetigen Nachfrage bei, da Kombinationsprodukte eine bessere Krankheitsbewältigung unterstützen. Die Führungsrolle im kardiovaskulären Bereich spiegelt die starke klinische Akzeptanz und hohe Verfahrensvolumina weltweit wider.
- Zum Beispiel unterstützt der Neuroform Atlas-Stent von Stryker die Aneurysma-Therapie mit einer gut etablierten klinischen Geschichte und bietet präzise Spiralunterstützung in komplexen Gefäßen. Das Gerät hat ein Hybridzellendesign, das die Spiralgerüstbildung und Anpassungsfähigkeit verbessert und es ermöglicht, kleine und stark gewundene Anatomien zu navigieren.
Nach Endnutzer
Krankenhäuser und Kliniken halten den führenden Anteil von 56 %, angetrieben durch hohe Verfahrensvolumina, fortschrittliche Infrastruktur und starke Akzeptanz von Kombinationsprodukten für die Behandlung von Herz-, Onkologie- und chronischen Krankheiten. Diese Einrichtungen verlassen sich auf integrierte Medikamenten-Geräte-Systeme, um die Behandlungsgenauigkeit zu verbessern, Arbeitsabläufe zu optimieren und die Patientensicherheit bei komplexen Eingriffen zu erhöhen. Die häusliche Pflege wächst aufgrund der steigenden Nachfrage nach vorgefüllten Spritzen und selbst verabreichten Therapien, die das Management chronischer Krankheiten unterstützen. Ambulante chirurgische Zentren erweitern die Nutzung, da minimalinvasive Verfahren zunehmen. Die Dominanz von Krankenhäusern und Kliniken bleibt bestehen, da sie eine zentrale Rolle in der Akutversorgung und spezialisierten medizinischen Verfahren spielen.
 Wichtige Wachstumsfaktoren
Wachsende Präferenz für minimalinvasive Therapien
Die Nachfrage nach minimalinvasiven Verfahren steigt weiter, was zu einer starken Akzeptanz von Medikamenten-Geräte-Kombinationsprodukten führt, die eine gezielte Medikamentenabgabe mit verkürzter Erholungszeit bieten. Geräte wie medikamentenfreisetzende Stents, Infusionspumpen und fortschrittliche Inhalatoren verbessern die Behandlungspräzision und erhöhen die Patientensicherheit. Krankenhäuser bevorzugen zunehmend diese Systeme aufgrund ihrer Fähigkeit, Komplikationsrisiken zu senken und Krankenhausaufenthalte zu verkürzen. Der Trend zu weniger invasiven Eingriffen beschleunigt die Akzeptanz in der Behandlung von Herz-Kreislauf-, Onkologie- und chronischen Krankheiten. Da sich die Patientenerwartungen hin zu schnellerer und sichererer Versorgung entwickeln, stärken minimalinvasive Lösungen das Marktwachstum.
- Zum Beispiel liefert die SynchroMed II-Infusionspumpe von Medtronic Mikrodosen von nur 0,006 Millilitern pro Tag, was die Präzision im Management chronischer Schmerzen verbessert.
Steigende Prävalenz chronischer Krankheiten
Der weltweite Anstieg chronischer Erkrankungen wie Herz-Kreislauf-Erkrankungen, Diabetes, Asthma und Krebs erhöht die Nachfrage nach Kombinationsprodukten, die eine langfristige Therapie und kontrollierte Wirkstoffabgabe unterstützen. Vorgefüllte Spritzen, Insulinabgabegeräte und Inhalatoren bieten eine bessere Dosierungsgenauigkeit und verbessern die Therapietreue. Gesundheitsdienstleister verlassen sich auf diese Technologien, um komplexe Behandlungspläne zu vereinfachen und die Patientenergebnisse zu verbessern. Das kontinuierliche Wachstum der alternden Bevölkerung erhöht weiter den Bedarf an effizienten, benutzerfreundlichen Geräten. Die zunehmende Belastung durch chronische Krankheiten positioniert Kombinationsprodukte als wesentliche Werkzeuge für das moderne klinische Management.
- Zum Beispiel unterstützen spezifische Produkte innerhalb der vorgefüllten Spritzenplattform von BD den weit verbreiteten Einsatz für verschiedene Therapien und zeichnen sich durch eine geringe Nadeleindringkraft aus, die die Benutzerfreundlichkeit für chronisch kranke Patienten verbessert.
Fortschritte in der Wirkstoffabgabetechnologie
Schnelle Innovationen in der Wirkstoffabgabe verbessern die Leistung und Zuverlässigkeit von Kombinationsprodukten. Technologien wie kontrollierte Freisetzungsbeschichtungen, Autoinjektoren und intelligente Inhalatoren unterstützen die präzise Wirkstoffverabreichung, die auf die Bedürfnisse der Patienten zugeschnitten ist. Hersteller investieren in Materialwissenschaften, Mikroengineering und digitale Integration, um die Benutzerfreundlichkeit und therapeutische Wirkung zu verbessern. Diese Fortschritte helfen, Nebenwirkungen zu reduzieren, die Pharmakokinetik zu verbessern und personalisierte Behandlungsansätze zu unterstützen. Da sich die Forschungspipelines erweitern und Biologika an Bedeutung gewinnen, schafft die Innovation in der Wirkstoffabgabe starken Schwung für die nächste Generation von Kombinationsgeräten.
Wichtige Trends & Chancen
Integration von vernetzten und intelligenten Wirkstoffabgabesystemen
Die Integration digitaler Gesundheit schafft große Chancen, da Unternehmen intelligente Inhalatoren, vernetzte Autoinjektoren und Fernüberwachungs-Infusionssysteme entwickeln. Diese Geräte bieten Echtzeit-Dosierungsverfolgung, Adhärenzüberwachung und Datenaustausch mit Klinikern. Die Konnektivität stärkt die personalisierte Pflege und hilft, frühe Anzeichen von Therapieabweichungen zu erkennen. Die wachsende Nachfrage nach häuslichen Therapien unterstützt den erweiterten Einsatz digitaler Kombinationsprodukte. Da Gesundheitssysteme Fernpflege und datenbasierte Entscheidungsfindung priorisieren, entwickeln sich intelligente Geräte zu einem transformativen Trend auf dem Markt.
- Zum Beispiel zeichnet der digitale Inhalatorsensor von Propeller Health jedes Jahr umfangreiche Datenpunkte pro Patient objektiv auf, was in dokumentierten Studien zu einer signifikant reduzierten Nutzung von Notfallinhalatoren geführt hat.
Ausweitung von Biologika und personalisierter Medizin
Der steigende Einsatz von Biologika in der Onkologie, bei Autoimmunerkrankungen und chronischen Krankheiten erhöht die Nachfrage nach spezialisierten Wirkstoffabgabegeräten, die Stabilität, Genauigkeit und patientenfreundliche Anwendung gewährleisten. Vorgefüllte Spritzen, tragbare Injektoren und am Körper tragbare Abgabesysteme gewinnen an Bedeutung, da sie komplexe Formulierungen unterstützen können. Personalisierte Medizin fördert individuelle Dosierung und Gerätekonfiguration. Da sich die pharmazeutischen Pipelines in Richtung Biologika verschieben, eröffnen sich für Hersteller erhebliche Chancen, fortschrittliche Kombinationssysteme zu entwickeln, die auf spezifische Therapien zugeschnitten sind.
- Zum Beispiel liefert der YpsoMate-Autoinjektor von Ypsomed eine Biologika-Dosis in kurzer Zeit mit einfacher, ergonomischer Hautaktivierung und relativ geringer erforderlicher Kraft, die für die Patientenfreundlichkeit ausgelegt ist.
Wichtige Herausforderungen
Strenge regulatorische Anforderungen und Komplexität der Zulassung
Kombinationsprodukte unterliegen einer strengen behördlichen Prüfung, da sie sowohl den Arzneimittel- als auch den Gerätestandards entsprechen müssen. Diese zweigleisige Zulassung erhöht die Entwicklungszeiten, die Testanforderungen und den Dokumentationsaufwand. Hersteller müssen die Sicherheit, Wirksamkeit und nahtlose Integration zwischen dem Arzneimittel und dem Abgabemechanismus nachweisen. Regulatorische Unterschiede zwischen den Regionen schaffen zusätzliche Hürden für globale Produkteinführungen. Diese Herausforderungen erhöhen die Entwicklungskosten und verzögern die Markteinführung, insbesondere bei komplexen oder innovativen Technologien.
Hohe Herstellungs- und Integrationskosten
Die Herstellung von Kombinationsprodukten erfordert spezialisierte Materialien, Präzisionsingenieurwesen und anspruchsvolle Montageprozesse, die die Gesamtherstellungskosten erhöhen. Die Sicherstellung der Kompatibilität zwischen Arzneimittelformulierungen und Gerätekomponenten erhöht die Komplexität des Produktdesigns. Kleinere Unternehmen kämpfen mit hohen Kapitalinvestitionen, Qualitätsvalidierung und Produktionsskalierung. Kostendruck kann die Akzeptanz in preissensiblen Märkten einschränken. Die Aufrechterhaltung strenger Qualitätsstandards bei gleichzeitiger Erschwinglichkeit der Produkte bleibt eine bedeutende Herausforderung für Hersteller weltweit.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Kombinationsprodukte aus Arzneimitteln und Geräten mit einem Anteil von 41% an, unterstützt durch die starke Akzeptanz minimalinvasiver Therapien, Biologika und fortschrittlicher Arzneimittelabgabesysteme. Die Region verfügt über eine entwickelte Gesundheitsinfrastruktur und hohe Verfahrensvolumina, was die Nachfrage nach medikamentenfreisetzenden Stents, vorgefüllten Spritzen und vernetzten Inhalationsgeräten antreibt. Chronische Krankheiten wie Herz-Kreislauf-Erkrankungen und Diabetes bleiben wichtige Treiber der Produktnutzung. Günstige Erstattungssysteme und starke F&E-Investitionen fördern Innovation und schnellere Markteinführung. Die Zusammenarbeit zwischen Pharma- und Medizingeräteunternehmen stärkt die Führungsposition der Region in der Entwicklung von Kombinationstherapien.
Europa
Europa hält einen Anteil von 28%, angetrieben durch die stetige Akzeptanz zielgerichteter Therapien, Technologien zur verzögerten Wirkstofffreisetzung und fortschrittlicher gerätebasierter Arzneimittelabgabe. Die strengen regulatorischen Standards der Region erhöhen die Produktzuverlässigkeit und erweitern die klinische Akzeptanz von Kombinationssystemen wie medikamentenfreisetzenden Stents und am Körper getragenen Injektoren. Eine alternde Bevölkerung und die zunehmende Belastung durch chronische Krankheiten beschleunigen die Nachfrage in den wichtigsten Märkten weiter. Investitionen in Biologika und personalisierte Medizin unterstützen das Segmentwachstum, während die steigende Präferenz für häusliche Pflege die Nachfrage nach benutzerfreundlichen Geräten stärkt. Partnerschaften zwischen Industrie und Gesundheitssystemen erweitern weiterhin die Produktverfügbarkeit.
Asien-Pazifik
Der asiatisch-pazifische Raum macht 23% des Anteils aus, angetrieben durch die rasche Modernisierung des Gesundheitswesens, steigende Raten chronischer Krankheiten und den erweiterten Zugang zu fortschrittlichen Behandlungstechnologien. Die Nachfrage nach vorgefüllten Spritzen, Inhalatoren und tragbaren Injektoren steigt, da der Einsatz von Biologika in China, Japan und Indien zunimmt. Die Region profitiert von einer großen Patientenbasis, steigenden Einkommensniveaus und expandierenden Krankenhausnetzwerken. Regierungen investieren in die Verbesserung der Arzneimittelabgabestandards und die Förderung innovativer Therapien. Eine starke pharmazeutische Fertigungskapazität stärkt die Produktverfügbarkeit und positioniert den asiatisch-pazifischen Raum als einen der am schnellsten wachsenden Märkte im Segment der Kombinationsprodukte.
Lateinamerika
Lateinamerika hält einen Anteil von 5 %, unterstützt durch den zunehmenden Zugang zu Kombinationstherapien für Herz-Kreislauf-Erkrankungen, Diabetes und Krebs. Brasilien und Mexiko erzeugen den Großteil der regionalen Nachfrage durch verbesserte Gesundheitsinfrastruktur und höhere Akzeptanz minimalinvasiver Verfahren. Vorgefüllte Spritzen und Inhalatoren gewinnen an Bedeutung aufgrund des zunehmenden Fokus auf das Management chronischer Krankheiten. Herausforderungen im Zusammenhang mit Erstattungen und wirtschaftlicher Variabilität verlangsamen die Akzeptanz in einigen Ländern, dennoch steigen die Investitionen im privaten Gesundheitswesen weiter an. Das wachsende Bewusstsein für fortschrittliche Behandlungsoptionen unterstützt ein stetiges langfristiges Marktwachstum.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machen einen Anteil von 3 % aus, angetrieben durch wachsende Gesundheitsinvestitionen und zunehmende Akzeptanz fortschrittlicher Therapien, insbesondere in Golfstaaten wie Saudi-Arabien und den VAE. Krankenhäuser übernehmen Arzneimittel-Geräte-Kombinationen, um die Ergebnisse bei kardiovaskulären und onkologischen Eingriffen zu verbessern. Die steigende Inzidenz chronischer Krankheiten erhöht die Nachfrage nach Inhalatoren und injizierbaren Abgabesystemen. Allerdings begrenzen ungleicher Zugang zur Gesundheitsversorgung und Kostenbeschränkungen die Akzeptanz in Teilen Afrikas. Allmähliche Verbesserungen der Infrastruktur und die Erweiterung der pharmazeutischen Vertriebskanäle unterstützen ein stabiles zukünftiges Wachstum in der Region.
Marktsegmentierungen:
Nach Produkt
- Arzneimittel-beschichtete Stents
- Vorgefüllte Spritzen
- Inhalatoren
- Andere
Nach Anwendung
- Kardiovaskulär
- Diabetes
- Onkologie
- Andere
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Häusliche Pflege
- Ambulante Operationszentren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Arzneimittel-Geräte-Kombinationsprodukte wird von Schlüsselakteuren wie Novartis AG, Teleflex Incorporated, Medtronic, Stryker, Becton, Dickinson and Company, Sensely Inc., W. L. Gore & Associates, Inc., Terumo Medical Corporation, Viatris Inc., Boston Scientific Corporation und Abbott geprägt. Diese Unternehmen konzentrieren sich auf die Weiterentwicklung integrierter Arzneimittelabgabetechnologien, einschließlich arzneimittelbeschichteter Stents, vorgefüllter Systeme, intelligenter Inhalatoren und tragbarer Injektoren, die die Behandlungsgenauigkeit und Patientenadhärenz verbessern. Produktinnovationen bleiben zentral, da Unternehmen in kontrollierte Freisetzungsbeschichtungen, biologisch kompatible Geräte und vernetzte Abgabesysteme investieren. Strategische Partnerschaften zwischen Pharma- und Medizintechnikunternehmen stärken die Entwicklungspipelines und beschleunigen den Markteintritt. Regulatorische Compliance, Sicherheitsvalidierung und digitale Integration definieren weiter die Wettbewerbspositionierung. Unternehmen, die starke klinische Ergebnisse, Benutzerfreundlichkeit und kosteneffektive Lösungen liefern, gewinnen einen signifikanten Vorteil, insbesondere da die Nachfrage nach minimalinvasiven und selbstverabreichten Therapien steigt.
Analyse der Hauptakteure
- Novartis AG
- Teleflex Incorporated
- Medtronic
- Stryker
- Becton, Dickinson and Company
- Sensely, Inc.
- L. Gore & Associates, Inc.
- Terumo Medical Corporation
- Viatris Inc.
- Boston Scientific Corporation
- Abbott
Jüngste Entwicklungen
- Im Juli 2024 erweiterte Stryker Corporation sein Angebot an Gesundheitstechnologien durch die Übernahmen von Artelon und MOLLI Surgical und stärkte damit seine Präsenz in der Weichteilfixierung und der Lokalisierung von Brustkrebsoperationen.
- Im Mai 2024 brachte Abbott Laboratories das XIENCE Sierra Everolimus-eluting Coronary Stent System in Indien auf den Markt.
- Im Oktober 2023 gab Medtronic die Zulassung der U.S. Food and Drug Administration (FDA) für sein nächstes SynchroMed III intrathekales Medikamentenabgabesystem für Patienten mit chronischen Schmerzen, Krebsschmerzen und schwerer Spastizität bekannt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Kombinationsprodukten wird wachsen, da minimalinvasive Behandlungen zum Standard werden.
- Intelligente und vernetzte Medikamentenabgabegeräte werden eine breitere klinische Akzeptanz finden.
- Die Expansion von Biologika wird starkes Wachstum bei vorgefüllten und tragbaren Injektoren antreiben.
- Medikamentenfreisetzende Technologien werden sich weiterentwickeln, um Präzision und langfristige Ergebnisse zu verbessern.
- Heimbasierte Selbstverwaltungsgeräte werden bei chronischen Krankheiten rasch angenommen werden.
- Personalisierte Medizin wird die Nachfrage nach maßgeschneiderten Medikamenten-Geräte-Plattformen erhöhen.
- Der regulatorische Fokus auf Sicherheit und Integration wird die Entwicklungszeiten von Produkten beeinflussen.
- Partnerschaften zwischen Pharma- und Medizintechnikunternehmen werden Innovationen beschleunigen.
- Schwellenmärkte werden Kombinationsprodukte übernehmen, da der Zugang zur Gesundheitsversorgung erweitert wird.
- Digitale Überwachung und datengesteuerte Therapieanpassungen werden zu wichtigen Werttreibern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Arzneimittel-Geräte-Kombinationsprodukte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Arzneimittel-Geräte-Kombinationsprodukte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Arzneimittel-Geräte-Kombinationsprodukte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Arzneimittel-Geräte-Kombinationsprodukte antreiben?
Wer sind die führenden Unternehmen im Markt für Arzneimittel-Geräte-Kombinationsprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für Arzneimittel-Geräte-Kombinationsprodukte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Arzneimittel-Geräte-Kombinationsprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 222,739 million → 2032: USD 447,088.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Drivers
- 3.3 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Restraints & Challenges
- 3.4 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Arzneimittel-Geräte-Kombinationsprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Arzneimittel-Geräte-Kombinationsprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Arzneimittel-Geräte-Kombinationsprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Arzneimittel-Geräte-Kombinationsprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Arzneimittel-Geräte-Kombinationsprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Arzneimittel-Geräte-Kombinationsprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Arzneimittel-Geräte-Kombinationsprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Arzneimittel-Geräte-Kombinationsprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Arzneimittel-Geräte-Kombinationsprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Arzneimittel-Geräte-Kombinationsprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Arzneimittel-Geräte-Kombinationsprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Arzneimittel-Geräte-Kombinationsprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Arzneimittel-Geräte-Kombinationsprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Arzneimittel-Geräte-Kombinationsprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Arzneimittel-Geräte-Kombinationsprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Arzneimittel-Geräte-Kombinationsprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Arzneimittel-Geräte-Kombinationsprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
