
Marktübersicht:
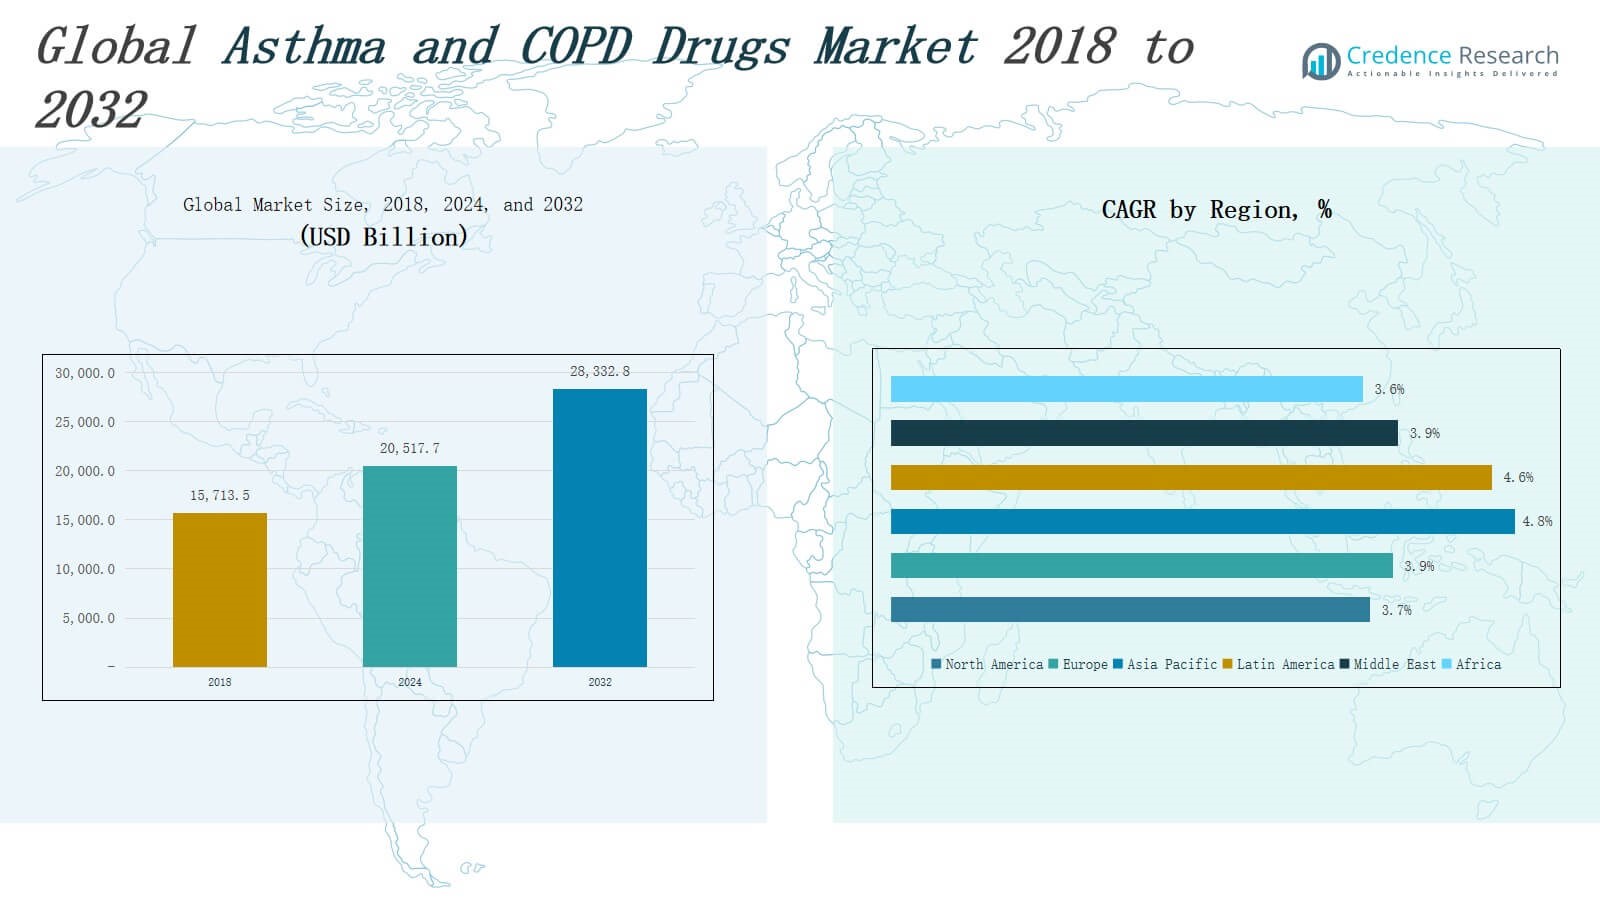
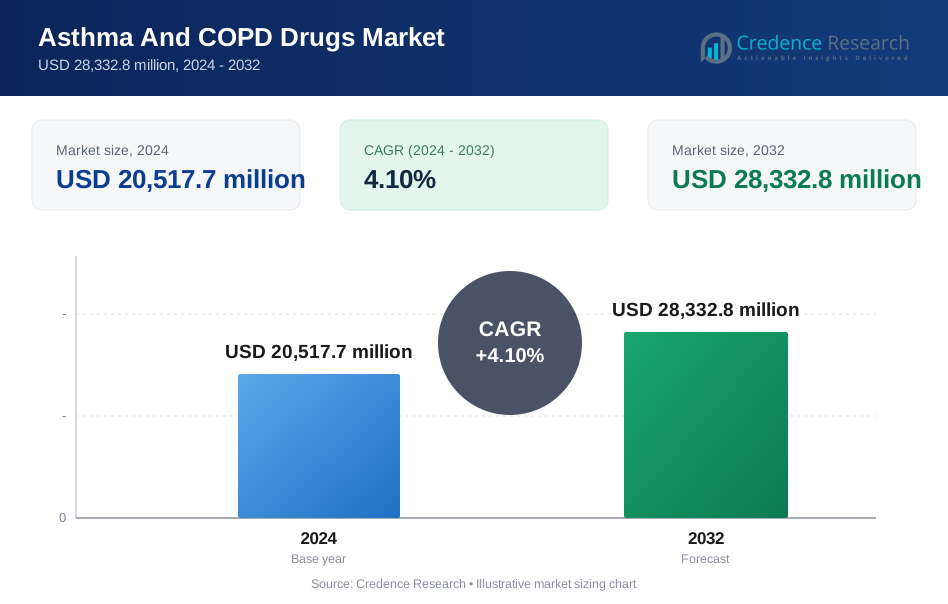
Der Markt für Asthma- und COPD-Medikamente wurde 2018 mit 15.713,5 Millionen USD bewertet und soll bis 2024 auf 20.517,7 Millionen USD anwachsen. Bis 2032 wird ein Anstieg auf 28.332,8 Millionen USD bei einer CAGR von 4,10 % während des Prognosezeitraums erwartet.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Asthma- und COPD-Medikamente 2024 | 20.517,7 Millionen USD |
| Markt für Asthma- und COPD-Medikamente, CAGR | 4,10% |
| Marktgröße für Asthma- und COPD-Medikamente 2032 | 28.332,8 Millionen USD |
Markteinblicke
- Der Markt für Asthma- und COPD-Medikamente wurde 2018 mit 15.713,5 Millionen USD bewertet, erreichte 2024 20.517,7 Millionen USD und soll bis 2032 auf 28.332,8 Millionen USD anwachsen.
- Die steigende weltweite Prävalenz von Asthma und COPD, verbunden mit zunehmender Umweltverschmutzung und alternden Bevölkerungen, treibt die Nachfrage nach sowohl Erhaltungs- als auch Rettungsmedikamenten an.
- Technologische Fortschritte wie intelligente Inhalatoren und digitale Dosierzähler verbessern die Behandlungsergebnisse und erhöhen die Patientencompliance.
- Der Markt verzeichnet starke Investitionen in Biologika und Kombinationstherapien, die gezielte Wirkungen mit verbesserten Sicherheitsprofilen bieten.
- Nordamerika führt den Markt an, gefolgt von Europa, während der asiatisch-pazifische Raum das schnellste Wachstum aufgrund von Urbanisierung, Umweltverschmutzung und erweitertem Zugang zur Gesundheitsversorgung verzeichnet.
- Zu den größten Herausforderungen gehören hohe Behandlungskosten in einkommensschwachen Regionen und regulatorische Verzögerungen, die den Zugang zu neuen Medikamenten in aufstrebenden Märkten einschränken.
- Hauptakteure wie AstraZeneca, GSK, Boehringer Ingelheim, Novartis, Pfizer und andere treiben Innovationen und den globalen Marktwettbewerb voran.
Markttreiber
Steigende Prävalenz chronischer Atemwegserkrankungen Der Markt für Asthma- und COPD-Medikamente wird hauptsächlich durch die zunehmende globale Belastung durch chronische Atemwegserkrankungen angetrieben. Wachsende Luftverschmutzung, steigender Tabakkonsum und berufliche Expositionen tragen zu höheren Inzidenzraten bei, insbesondere in städtischen Gebieten. Asthma betrifft weltweit über 260 Millionen Menschen, während COPD eine der führenden Todesursachen bleibt. Die wachsende Patientenzahl treibt die konstante Nachfrage nach sowohl Erhaltungs- als auch Rettungsmedikamenten an. Es bietet erhebliche Wachstumschancen für Pharmahersteller.- Zum Beispiel erhielt AstraZeneca im Januar 2025 die regulatorische Genehmigung zur Einführung von Breztri Aerosphere, einem Dreifachkombinationsinhalator mit Budesonid, Glycopyrronium und Formoterol, in Indien, um COPD-Patienten eine Erhaltungstherapie zur Linderung von Symptomen und zur Vermeidung von Exazerbationen zu bieten.
- Zum Beispiel wird GlaxoSmithKline's Advair Diskus häufig für ältere Erwachsene mit Asthma und COPD verschrieben, mit Millionen von Verschreibungen jährlich in den Vereinigten Staaten, was die hohe Nachfrage nach Kombinationstherapien bei älteren Menschen widerspiegelt.
Markttrends
Zunehmende Akzeptanz von Biologika und gezielten Therapien Der Markt für Asthma- und COPD-Medikamente verzeichnet einen Wandel hin zu Biologika und gezielten Therapien, insbesondere für schwere und therapieresistente Fälle. Monoklonale Antikörper wie Mepolizumab, Benralizumab und Dupilumab bieten eine verbesserte Krankheitskontrolle, indem sie spezifische Entzündungswege anvisieren. Diese Therapien erweitern sich über Asthma hinaus in Untergruppen von COPD und zeigen vielversprechende Ergebnisse in klinischen Studien. Dies hilft, Exazerbationsraten zu reduzieren und die Abhängigkeit von Steroiden zu verringern. Marktteilnehmer erweitern ihre Pipelines, um der steigenden Nachfrage nach Präzisionsmedizin gerecht zu werden.- Zum Beispiel hat GlaxoSmithKline's Mepolizumab (Nucala) laut Phase-III-Studien eine 53%ige Reduktion der jährlichen Exazerbationsraten bei schwerem eosinophilem Asthma gezeigt.
- Zum Beispiel zeigte Sanofis Amlitelimab eine Reduktion von mehr als 70 % der Asthma-Exazerbationen in Woche 60 bei Patienten mit sowohl hohen Eosinophilen- als auch Neutrophilenzahlen in der TIDE-Asthma-Phase-2-Studie, mit klinisch bedeutsamen Verbesserungen der Lungenfunktion und Asthmakontrolle.
Analyse der Marktchancen
Hohe Behandlungskosten und eingeschränkter Zugang in einkommensschwachen Regionen Der Markt für Asthma- und COPD-Medikamente steht vor einer großen Herausforderung in Bezug auf Erschwinglichkeit und Zugänglichkeit, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Viele fortschrittliche Biologika und Kombinationstherapien sind für einen großen Teil der Weltbevölkerung unerschwinglich. Begrenzte Gesundheitsinfrastruktur und fehlende Versicherungsschutz schränken die rechtzeitige Diagnose und Behandlung weiter ein. Dies schafft eine Lücke zwischen Innovation und gerechter Versorgung. Regierungen kämpfen darum, hochpreisige Behandlungen zu subventionieren, was zu Unterbehandlung oder der Abhängigkeit von veralteten Medikamenten führt. Diese Barrieren behindern das langfristige Krankheitsmanagement und erhöhen die Morbiditätsrisiken. Regulatorische Komplexitäten und verzögerte Zulassungen für neue Medikamente Die Navigation durch unterschiedliche regulatorische Umgebungen stellt eine weitere bedeutende Herausforderung im Markt für Asthma- und COPD-Medikamente dar. Neue Arzneimittelzulassungen erfordern umfangreiche klinische Studien und Überwachungen nach der Markteinführung, was oft zu langen Entwicklungszeiten und hohen F&E-Ausgaben führt. Dies verzögert die Einführung potenziell lebensrettender Therapien, insbesondere in aufstrebenden Märkten mit begrenzter regulatorischer Harmonisierung. Unterschiede in der Kennzeichnung, Preisgestaltung und den Erwartungen an die Pharmakovigilanz erhöhen die Komplexität für globale Marktteilnehmer. Diese Hürden beeinflussen die Geschwindigkeit und Effizienz bei der Markteinführung innovativer Produkte.Marktchancen
Erweiterungspotenzial in aufstrebenden Märkten und unterversorgten Bevölkerungen Der Markt für Asthma- und COPD-Medikamente bietet starke Wachstumschancen in aufstrebenden Volkswirtschaften mit großen, unbehandelten Patientengruppen. Steigendes Bewusstsein, zunehmende Urbanisierung und steigende Umweltverschmutzung treiben die Krankheitsinzidenz in Ländern in Asien, Lateinamerika und Afrika voran. Regierungen verbessern die Gesundheitsinfrastruktur und fördern öffentlich-private Partnerschaften, um den Zugang zu verbessern. Dies schafft ein günstiges Umfeld für multinationale Pharmaunternehmen, um kostengünstige Therapien einzuführen. Unternehmen, die Preisstrategien anpassen und die Produktion lokalisieren, können signifikante Marktanteile gewinnen. Die Ansprache ungedeckter Bedürfnisse in ländlichen und peri-urbanen Gebieten wird das Wachstum weiter beschleunigen. Fortschritte in der personalisierten Medizin und Begleitdiagnostik Personalisierte Behandlungsstrategien und biomarkerbasierte Diagnostik bieten langfristige Chancen im Markt für Asthma- und COPD-Medikamente. Mit zunehmendem Verständnis von Entzündungsphänotypen und genetischen Prädispositionen können gezielte Therapien bessere Ergebnisse mit weniger Nebenwirkungen liefern. Dies ermöglicht eine optimierte Arzneimittelauswahl und Dosierung basierend auf individuellen Profilen. Begleitdiagnostische Tools erhalten regulatorische Unterstützung und erleichtern frühere Interventionen und Patientenstratifizierung. Pharmaunternehmen können in F&E investieren, um Nischentherapien zu entwickeln, die durch Echtzeit-Digitalüberwachung unterstützt werden. Dieser Trend steht im Einklang mit dem wachsenden Wandel hin zu präziser Gesundheitsversorgung in Atemwegspfaden.Analyse der Marktsegmentierung:
Nach Arzneimitteltyp Der Markt für Asthma- und COPD-Medikamente ist in Bronchodilatatoren, entzündungshemmende Medikamente, monoklonale Antikörper und Kombinationsmedikamente unterteilt. Bronchodilatatoren, einschließlich kurz- und langwirksamer Beta-2-Agonisten und anticholinerger Wirkstoffe, dominieren aufgrund ihrer schnellen Symptomlinderung. Entzündungshemmende Medikamente wie orale und inhalative Kortikosteroide, Anti-Leukotriene und Phosphodiesterase-Typ-4-Inhibitoren sind entscheidend für die langfristige Krankheitskontrolle. Monoklonale Antikörper gewinnen bei schweren Asthmafällen an Bedeutung. Kombinationsmedikamente erweitern ihren Anteil aufgrund von Bequemlichkeit und klinischer Wirksamkeit.- Zum Beispiel brachte Glenmark Pharmaceuticals im Juni 2022 Indamet (Indacaterol plus Mometason) auf den Markt, einen einmal täglich einzunehmenden Fixdosis-Kombinationsinhalator für Asthma, der in drei Stärken erhältlich ist, um unterschiedliche Patientenbedürfnisse zu adressieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Asthma- und COPD-Medikamente?
Was sind die wichtigsten Segmente im Markt für Asthma- und COPD-Medikamente?
Welche Herausforderungen gibt es auf dem Markt für Asthma- und COPD-Medikamente?
Wer sind die Hauptakteure auf dem Markt für Asthma- und COPD-Medikamente?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Asthma- und COPD-Medikamente Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Asthma- und COPD-Medikamente Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20,517.7 million → 2032: USD 28,332.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Asthma- und COPD-Medikamente Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Asthma- und COPD-Medikamente Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Asthma- und COPD-Medikamente Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Asthma- und COPD-Medikamente Market Drivers
- 3.3 Markt für Asthma- und COPD-Medikamente Market Restraints & Challenges
- 3.4 Markt für Asthma- und COPD-Medikamente Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Asthma- und COPD-Medikamente Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Asthma- und COPD-Medikamente Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Asthma- und COPD-Medikamente category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Asthma- und COPD-Medikamente Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Asthma- und COPD-Medikamente Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Asthma- und COPD-Medikamente market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Asthma- und COPD-Medikamente Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Asthma- und COPD-Medikamente Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Asthma- und COPD-Medikamente Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Asthma- und COPD-Medikamente (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Asthma- und COPD-Medikamente Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Asthma- und COPD-Medikamente Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Asthma- und COPD-Medikamente Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Asthma- und COPD-Medikamente Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Asthma- und COPD-Medikamente Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Asthma- und COPD-Medikamente Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Asthma- und COPD-Medikamente Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Asthma- und COPD-Medikamente Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Asthma- und COPD-Medikamente Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
