
Marktübersicht
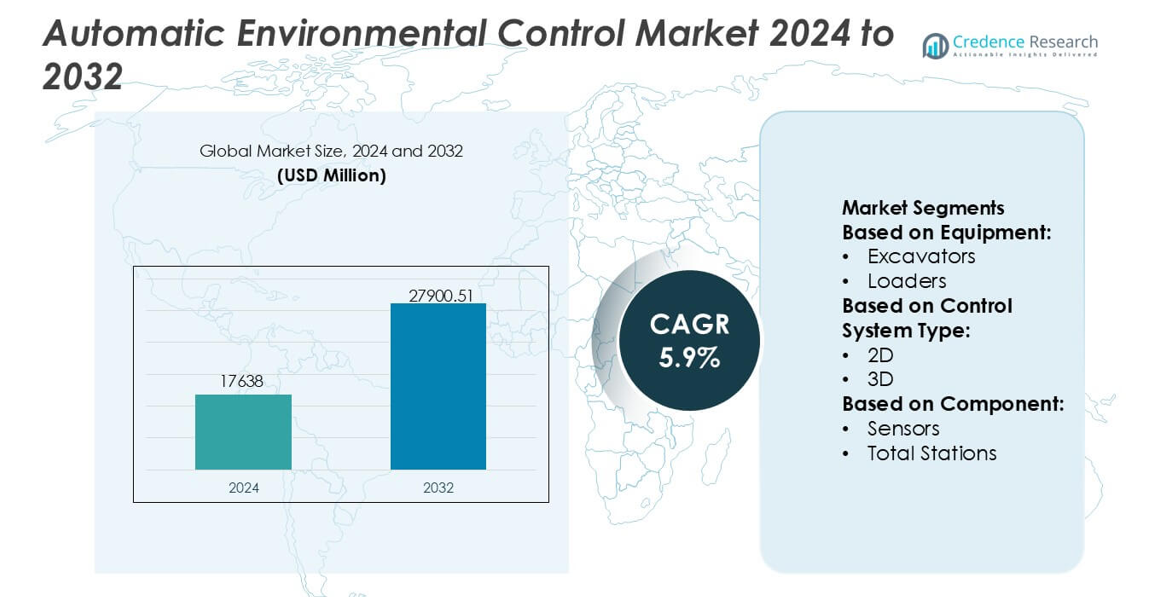
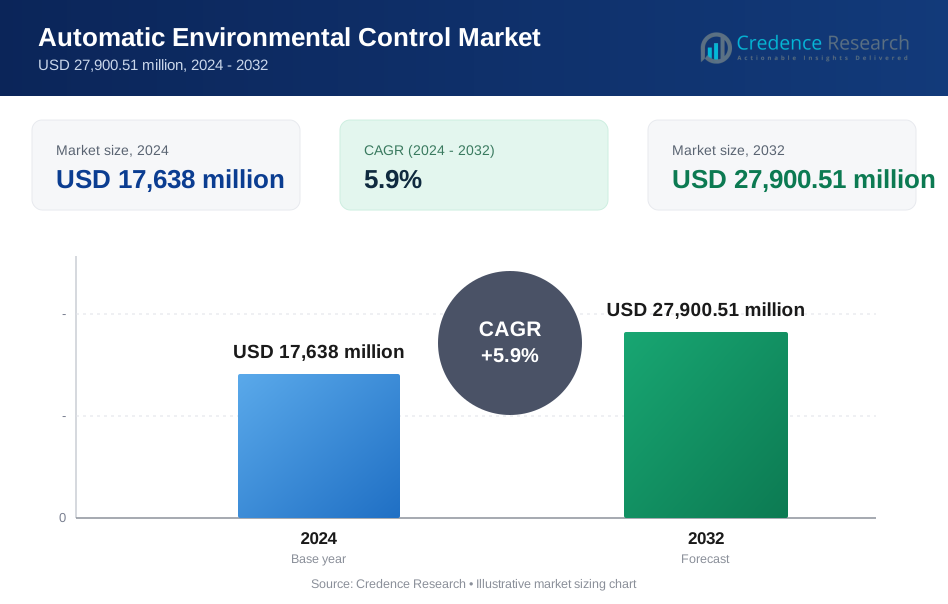
Die Marktgröße für automatische Umweltkontrollen wurde im Jahr 2024 auf 17.638 Millionen USD geschätzt und soll bis 2032 27.900,51 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,9 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für automatische Umweltkontrollen 2024 | 17.638 Millionen USD |
| Markt für automatische Umweltkontrollen, CAGR | 5,9% |
| Marktgröße für automatische Umweltkontrollen 2032 | 27.900,51 Millionen USD |
Der Markt für automatische Umweltkontrollen wird von einer konzentrierten Gruppe globaler Unternehmen für Automatisierung, Sensorik und Präzisionsingenieurwesen geprägt, die ihre Wettbewerbspositionen durch fortschrittliche GNSS-Plattformen, Multi-Sensor-Integration und KI-gestützte Steuerungstechnologien stärken. Diese Akteure konzentrieren sich darauf, die Genauigkeit der Nivellierung zu verbessern, die Umweltbelastung zu reduzieren und die Koordination der Ausrüstung durch Echtzeit-Datenökosysteme und vernetzte Flottenlösungen zu optimieren. Kontinuierliche Investitionen in softwaregesteuerte Automatisierung, robuste Hardware und Compliance-Unterstützungstools stärken ihre Rolle in modernen Bau- und Industrieoperationen. Nordamerika erweist sich als führende Region mit einem genauen Marktanteil von 34 %, unterstützt durch hohe Technologieakzeptanz, starke regulatorische Rahmenbedingungen und umfangreiche Infrastrukturmodernisierungsprogramme.
Markteinblicke
- Der Markt für automatische Umweltkontrollen erreichte im Jahr 2024 17.638 Millionen USD und soll bis 2032 bei einer CAGR von 5,9 % 27.900,51 Millionen USD erreichen, was die stetige Einführung von Präzisionsautomatisierungstechnologien in Bau- und Industriesektoren widerspiegelt.
- Das Marktwachstum wird durch die steigende Nachfrage nach GNSS-fähigen Systemen, Multi-Sensor-Steuerungsplattformen und KI-unterstützten Nivellierungslösungen angetrieben, die die Genauigkeit verbessern, Nacharbeiten reduzieren und die Einhaltung von Umweltvorschriften unterstützen.
- Zu den wichtigsten Trends gehören die rasche Expansion von 3D-Maschinensteuerungssystemen, die verstärkte Digitalisierung von Flotten und die breitere Integration von Echtzeit-Überwachungstools, die die Leistung auf Baustellen optimieren.
- Die Wettbewerbsintensität nimmt zu, da Anbieter von Automatisierungs- und Sensortechnologien in softwaregesteuerte Steuerungen, robuste Komponenten und vernetzte Flottenökosysteme investieren, um ihre Marktpräsenz auszubauen.
- Nordamerika führt mit einem Anteil von 34 %, während Bagger die Ausrüstungssegmentierung mit einem Anteil von 31 % dominieren, unterstützt durch starke digitale Akzeptanz, Infrastrukturverbesserungen und steigende Nachfrage nach effizienter, umweltverantwortlicher Projektausführung.
Marktsegmentierungsanalyse:
Nach Ausrüstung
Bagger stellen das dominierende Segment im Markt für automatische Umweltsteuerung dar und halten einen genauen Anteil von 31 % aufgrund ihrer umfangreichen Integration von automatisierter Höhensteuerung, hydraulischer Sensortechnik und Maschinenführungstechnologien. Ihre weit verbreitete Nutzung in großflächigen Erdbewegungen, Straßenbau und Bergbau treibt die schnelle Einführung von Präzisionssteuerungssystemen voran, die die Kraftstoffeffizienz verbessern und Nacharbeiten reduzieren. Lader und Planierraupen folgen als Kategorien mit hoher Nutzung und profitieren von verbesserten Bedienerassistenz-Tools und Echtzeit-Geländekalibrierung. Grader, Schaber und andere Spezialmaschinen gewinnen an Bedeutung, da Auftragnehmer die Produktivitätsoptimierung und die konsequente Einhaltung von Umweltvorschriften in Bauflotten priorisieren.
- Zum Beispiel unterstützt Curtiss-Wright diesen Wandel durch seine Exlar® GTX elektromechanischen Aktuatoren, die kontinuierliche Schubausgänge von bis zu 44.500 N und eine Positionswiederholgenauigkeit von ±0,01 mm liefern und hochpräzise hydraulische Ersatzfunktionen in automatisierten Baggersteuerungsbaugruppen ermöglichen.
Nach Steuerungssystemtyp
3D-Steuerungssysteme führen dieses Segment mit einem klaren Marktanteil von 58 % an, angetrieben durch ihre überlegene Genauigkeit bei komplexen Planierarbeiten, Tiefensteuerung und Mehrachsenautomatisierung. Diese Systeme nutzen fortschrittliche räumliche Kartierung und Echtzeit-Geländemodellierung, um hochpräzise Aufgaben zu unterstützen, die in Infrastruktur-Megaprojekten und regulierten Umweltzonen erforderlich sind. Ihre Fähigkeit, manuelle Vermessungen zu minimieren, die Genauigkeit von Aushub und Auffüllung zu verbessern und Betriebsunterbrechungen zu reduzieren, stärkt die Einführung in der Schwerbau- und Bergbauindustrie. Im Gegensatz dazu bleiben 2D-Systeme in kostenempfindlichen Anwendungen bevorzugt und bieten zuverlässige Höhenkontrolle für routinemäßige Nivellierungs- und Fundamentvorbereitungen.
- Zum Beispiel verbessert Liebherr dieses Segment durch seine LiDAR- und GNSS-fähige Maschinensteuerungsplattform, die eine Positionierungsgenauigkeit bis zu 10 mm liefert und Geländedaten mit 20 Hz verarbeitet, um eine stabile 3D-Klingensteuerungsleistung während kontinuierlicher Aushubarbeiten zu gewährleisten.
Nach Komponente
Globale Navigationssatellitensysteme (GNSS)-Komponenten dominieren den Markt mit einem genauen Anteil von 43 %, was ihre zentrale Rolle bei der Ermöglichung hochpräziser Navigation, Maschinenpositionierung und umweltgerechter Automatisierung in verschiedenen Gerätekategorien widerspiegelt. GNSS-gesteuerte Systeme unterstützen eine Genauigkeit im Zentimeterbereich und nahtlose Standortkoordination, was sie für Auftragnehmer, die auf vollständig automatisierte Flotten umsteigen, unverzichtbar macht. Sensoren, Totalstationen und Laserscanner erleben ein stetiges Wachstum, da Projekte eine reichhaltigere Datenerfassung, verbesserte räumliche Wahrnehmung und verbesserte Umweltüberwachung erfordern. Zusätzliche Komponenten, einschließlich Kommunikationsmodule und Steuerungen, ergänzen die Systemintegrationsbemühungen, indem sie Interoperabilität und Echtzeit-Maschinenführung gewährleisten.
Wichtige Wachstumstreiber
Steigende Akzeptanz von Präzisionsbau und Erdbewegung
Die Nachfrage nach automatisierten Höhensteuerungs- und Umweltüberwachungssystemen steigt, da Auftragnehmer Präzision, Kraftstoffeffizienz und die Einhaltung sich entwickelnder Baustandards priorisieren. Automatische Umweltsteuerungstechnologien reduzieren Nacharbeiten, verbessern die Aushubgenauigkeit und erhöhen die Sicherheit der Bediener, was sie für die Modernisierung der Infrastruktur unverzichtbar macht. Ihre Integration in Bagger, Grader und Planierraupen beschleunigt die digitale Transformation auf Baustellen. Von der Regierung unterstützte Smart-Infrastruktur-Initiativen stärken die Einführung weiter, indem sie strengere Umweltkontrollen, Emissionsmanagement und Echtzeit-Überwachung der Baustellen vorschreiben, um konsistente Projektergebnisse und die Einhaltung von Vorschriften sicherzustellen.
- Zum Beispiel bieten die programmierbaren Steuerungen der Serie SIMATIC S7-1200 G2 von Siemens, die auf der Hannover Messe 2024 vorgestellt wurden, bis zu 750 kB Datenspeicher und unterstützen 14 digitale Eingänge und 10 digitale Ausgänge pro Einheit, was eine präzise Echtzeitsteuerung und Datenerfassung für Umweltsensornetzwerke und Maschinensteuerungsschleifen ermöglicht.
Erweiterte Integration von GNSS, IoT und sensorbasierten Ökosystemen
Der Markt wächst, da GNSS-Module, fortschrittliche Sensoren, Laserscanner und IoT-fähige Systeme zentral für die Maschinenautomatisierung und Umweltkontrolle werden. Diese Technologien ermöglichen Zentimetergenauigkeit, Echtzeit-Geländedaten und prädiktive Einblicke, die die Maschinenleistung verbessern und die Umweltbelastung minimieren. Flottenweite digitale Konnektivität unterstützt Ferndiagnosen, automatisierte Kalibrierung und synchronisierte Arbeitsausführung. Bauunternehmen übernehmen zunehmend integrierte Plattformen, um die betriebliche Transparenz zu verbessern, Leerlaufzeiten zu reduzieren und den Materialeinsatz zu optimieren, was den weit verbreiteten Einsatz intelligenter Steuerungssysteme in schweren Maschinen vorantreibt.
- Zum Beispiel stärkt Meggitt PLC diesen Wandel durch seine Vibro-Meter® Zustandsüberwachungssensoren, die in der Lage sind, Vibrationspegel bis zu 500 g zu messen und bei Bandbreiten bis zu 30 kHz zu arbeiten, wodurch Baumaschinen granulare Maschinengesundheits- und Umweltbelastungsdaten unter harten Einsatzbedingungen erfassen können.
Zunehmender regulatorischer Druck für Umweltkonformität
Strenge Vorschriften in Bezug auf Bodenstörungen, Emissionskontrolle, Staubunterdrückung und Bodenmanagement treiben die Nachfrage nach automatisierten Umweltkontrolltechnologien erheblich an. Regierungen betonen nachhaltige Baupraktiken und verlangen Ausrüstungen, die Umweltauswirkungen mit hoher Präzision überwachen und die Einhaltung durch digitale Aufzeichnungen dokumentieren können. Automatisierte Systeme helfen Auftragnehmern, Strafen zu vermeiden, Zertifizierungsstandards einzuhalten und messbare Reduzierungen ökologischer Störungen zu erreichen. Da Umweltprüfungen immer ausgefeilter werden, übernehmen Auftragnehmer fortschrittliche Gradsteuerungs- und Überwachungstools, um die Einhaltungserwartungen zu erfüllen und gleichzeitig die Betriebseffizienz zu verbessern.
Wichtige Trends & Chancen
Wachstum der 3D-Maschinensteuerung und autonomer Ausrüstung
Ein wichtiger Trend ist der beschleunigte Übergang von 2D- zu 3D-Umweltkontrollsystemen, angetrieben durch deren überlegene Genauigkeit, Mehrachsenkartierung und automatisierte Entscheidungsfähigkeit. Das Aufkommen autonomer und halbautonomer Baumaschinen verstärkt die Chancen für integrierte Umweltüberwachungstools, die selbstkorrigierende Geländeanpassungen unterstützen. Auftragnehmer investieren zunehmend in 3D-Systeme, um die Abhängigkeit von manuellen Vermessungen zu reduzieren, Projektzeitpläne zu verbessern und eine konsistente Umweltkonformität aufrechtzuerhalten. Dieser Trend schafft Chancen für Anbieter, die KI-gesteuerte Modellierung, digitale Zwillinge und einheitliche Bau-Management-Plattformen anbieten.
- Zum Beispiel verbessert Honeywell die präzise Bewegungserfassung für automatisierte Planier- und Erdbewegungsarbeiten durch seine HGuide i300 Trägheitsmesseinheit (IMU).
Erweiterung nachhaltiger und umweltfreundlicher Baupraktiken
Der wachsende Fokus auf Nachhaltigkeit fördert die Einführung von Steuerungssystemen, die Bodenverlagerungen minimieren, Emissionen reduzieren und die Ressourcennutzung optimieren. Automatisierte Systeme ermöglichen präzise Aushub- und Auffüllarbeiten, die Materialverschwendung begrenzen und empfindliche Landzonen schützen. Es eröffnen sich Chancen für Lösungen, die energieeffiziente Komponenten, Werkzeuge zur Kartierung grüner Standorte und umweltfreundliche Kalibrierungsalgorithmen integrieren. Da ESG-Verpflichtungen unter Bauunternehmen zunehmen, gewinnen Anbieter, die messbare Umweltvorteile wie einen reduzierten betrieblichen Fußabdruck und verbesserte Überwachungsgenauigkeit bieten, in aufstrebenden und entwickelten Märkten einen Wettbewerbsvorteil.
- Zum Beispiel bieten Danahers MET ONE® Facility Monitoring Systems Partikelzähler mit ISO 21501-4-konformer Kalibrierung, die Luftpartikel von nur 0,3 µm bei Durchflussraten von bis zu 100 L/min erkennen und so eine detaillierte Umweltüberwachung und Validierung der Luftqualität in kontrollierten Umgebungen ermöglichen.
Erhöhte Nachfrage nach Flottendigitalisierung und Echtzeitüberwachung
Auftragnehmer wechseln schnell zu vernetzten Flotten, die Echtzeiteinblicke in die Umwelt, Leistungsdaten der Ausrüstung und automatisierte Compliance-Berichte bieten. Dieser Wandel erweitert die Möglichkeiten für cloud-integrierte Plattformen, die GNSS-Positionierung, Sensoranalysen und Maschinensteuerungsmodule in einem einzigen Betriebssystem vereinen. Fernüberwachung reduziert Ausfallzeiten, verbessert die Maschinennutzung und unterstützt vorausschauende Wartungsstrategien. Da Baustellen komplexer werden, ermöglichen digitale Flottenökosysteme synchronisierte Arbeitsabläufe, maschinenübergreifende Kommunikation und verbesserte Umweltüberwachung und positionieren datengetriebene Automatisierung als zentrale Marktchance.
Herausforderungen
Hohe Anfangsinvestitionen und Integrationskomplexität
Der Markt steht vor Herausforderungen aufgrund der erheblichen Kosten, die mit der Implementierung von GNSS-Modulen, fortschrittlichen Sensoren, 3D-Steuerungssystemen und integrierten Softwareplattformen verbunden sind. Kleinere Auftragnehmer haben Schwierigkeiten, die anfänglichen Ausgaben zu rechtfertigen, insbesondere in Regionen mit begrenzten Anreizen zur Digitalisierung. Die Integration mit älteren Maschinen, Kalibrierungskomplexitäten und der Bedarf an geschulten Technikern erhöhen die Einsatzbarrieren weiter. Diese finanziellen und technischen Einschränkungen verlangsamen die Einführung und erfordern von Herstellern, flexible Finanzierungsmodelle, modulare Architekturen und vereinfachte Onboarding-Prozesse anzubieten, um die Marktdurchdringung zu erweitern.
Mangel an qualifizierten Arbeitskräften und begrenzte Ausbildungsinfrastruktur
Die Einführung fortschrittlicher Umweltkontrolllösungen wird durch einen Mangel an Bedienern und Technikern behindert, die in digitalen Maschinensteuerungssystemen, GNSS-basierter Kalibrierung und automatisiertem Workflow-Management geschult sind. Viele regionale Baumärkte verfügen nicht über strukturierte Ausbildungsprogramme, was zu einer Abhängigkeit von manuellen Methoden und einer Verlangsamung des digitalen Übergangs führt. Unzureichende technische Bereitschaft führt zu einer Unterausnutzung der installierten Systeme und inkonsistenten Projektergebnissen. Die Bewältigung dieser Herausforderung erfordert Industriepartnerschaften, simulationsbasierte Lernplattformen und von Herstellern unterstützte Ausbildungsprogramme, um eine digital versierte Belegschaft aufzubauen, die in der Lage ist, automatisierte Umgebungen zu verwalten.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für automatische Umweltkontrollsysteme mit einem genauen 34% Anteil an, angetrieben durch die starke Einführung von GNSS-basierten Maschinensteuerungen, fortschrittlichen 3D-Leitsystemen und strengen Umweltvorschriften. Auftragnehmer priorisieren Automatisierung, um die Produktivität zu steigern und die ökologische Auswirkung bei groß angelegten Infrastruktur- und Bergbauprojekten zu reduzieren. Die Vereinigten Staaten treiben den Großteil der regionalen Nachfrage aufgrund der schnellen Digitalisierung von Bauflotten und staatlich finanzierten Modernisierungsprogrammen an. Die weit verbreitete Verfügbarkeit von qualifizierten Bedienern, die frühe Integration von intelligenter Ausrüstung und starke Partnerschaften zwischen OEMs und Technologieanbietern stärken die Position Nordamerikas als führender regionaler Beitragender.
Europa
Europa hält einen bedeutenden 27% Marktanteil, unterstützt durch strenge Nachhaltigkeitsvorgaben, hohe Investitionen in Präzisionsbautechnologien und starke Akzeptanz von automatisierten Nivellierungs- und Umweltüberwachungssystemen. Länder wie Deutschland, das Vereinigte Königreich und die nordischen Länder führen die Einführung an, da Auftragnehmer ökoeffiziente Erdbewegungspraktiken und digitale Compliance-Berichterstattung umsetzen. Die robuste industrielle Basis der Region und der Schwerpunkt auf umweltfreundlichem Bauen beschleunigen den Einsatz von GNSS-fähigen und 3D-Steuerungsplattformen. Ständige Aufrüstungen der öffentlichen Infrastruktur und die breite Akzeptanz von umweltverantwortlichen Maschinen stärken Europas Rolle als reifen und technologieorientierten Markt weiter.
Asien-Pazifik
Asien-Pazifik macht einen genauen 30% Anteil aus, angetrieben durch massiven Infrastrukturausbau, schnelle urbane Entwicklung und steigende Investitionen in intelligente Bautechnologien in China, Japan, Indien und Südostasien. Großangelegte Transport-, Bergbau- und Industrieprojekte treiben die starke Nachfrage nach automatisierten Umweltkontrollsystemen an, die die betriebliche Präzision verbessern und Nacharbeiten reduzieren. Das wachsende Bewusstsein für nachhaltige Baupraktiken und die steigende GNSS-Einführung beschleunigen die digitale Transformation bei regionalen Auftragnehmern. OEM-Lokalisierung, staatlich unterstützte Modernisierungsprogramme und der zunehmende Einsatz von 3D-Maschinensteuerungssystemen positionieren Asien-Pazifik als den am schnellsten wachsenden Beitragenden zum Marktforschritt.
Lateinamerika
Lateinamerika hält einen 5% Marktanteil, wobei die Einführung allmählich zunimmt, da Bau- und Bergbausektoren automatisierte Ausrüstung integrieren, um die Projekteffizienz zu verbessern und aufkommende Umweltstandards zu erfüllen. Brasilien, Mexiko und Chile repräsentieren wichtige Nachfragezentren aufgrund großer Erdbewegungsaktivitäten und steigender Investitionen in digitale Standortmanagement-Tools. Der begrenzte Zugang zu fortschrittlichen Technologien und kostenempfindliche Beschaffungen verlangsamen die weitverbreitete Einführung, aber staatliche Infrastrukturprogramme und das wachsende Interesse an GNSS-basierten Lösungen unterstützen den stetigen Fortschritt. Der Wandel der Region hin zu modernisierten Ausrüstungsflotten schafft langfristige Chancen für automatisierte Umweltkontrollsysteme.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen 4% Marktanteil, unterstützt durch Infrastrukturentwicklung, Bergbauausbau und Bauaktivitäten in den Golfstaaten und Südafrika. Die Einführung von automatisierten Umweltkontrollsystemen nimmt zu, da Auftragnehmer Produktivitätsverbesserungen und erhöhte Compliance in trockenen und sensiblen Gebieten anstreben. Smart-City-Initiativen in den VAE und Saudi-Arabien stimulieren die Nachfrage nach 3D-Leittechnologien und fortschrittlichen Überwachungssystemen. Unterschiedliche technische Bereitschaft und Budgetbeschränkungen begrenzen jedoch die weitverbreitete Durchdringung. Das wachsende Interesse an präziser Erdbewegung und digitaler Workflow-Integration positioniert die Region für eine allmähliche, stetige Einführung.
Marktsegmentierungen:
Nach Ausrüstung:
- Bagger
- Lader
Nach Steuerungssystemtyp:
- 2D
- 3D
Nach Komponente:
- Sensoren
- Totalstationen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für automatische Umweltkontrolle umfasst Akteure wie Merck, Curtiss-Wright Corporation, Liebherr International AG, Mecaer Aviation Group, Siemens AG, Meggitt PLC, Honeywell International, 3M, Danaher, Thermo Fisher Scientific Inc. Der Markt für automatische Umweltkontrolle wird durch eine Mischung aus Technologieinnovatoren, Geräteherstellern und Spezialisten für Umweltüberwachung definiert, die sich auf die Bereitstellung hochpräziser Automatisierungslösungen für Bau- und Industrieanwendungen konzentrieren. Unternehmen legen Wert auf fortschrittliche Sensorplattformen, GNSS-gestützte Positionierung und KI-unterstützte Kalibrierwerkzeuge, um die Genauigkeit der Nivellierung zu verbessern, die ökologische Auswirkung zu reduzieren und die Einhaltung von Vorschriften sicherzustellen. Anbieter stärken ihre Wettbewerbsfähigkeit, indem sie Echtzeitanalysen, Multi-Equipment-Konnektivität und cloudbasierte Überwachungssysteme in ihre Angebote integrieren. Steigende Investitionen in F&E, strategische Partnerschaften mit OEMs für schwere Maschinen und die Erweiterung digitaler Workflow-Ökosysteme unterstützen das Marktwachstum weiter, da Auftragnehmer automatisierte Lösungen übernehmen, um die Produktivität und Umweltleistung in verschiedenen Projektumgebungen zu verbessern.
Analyse der Hauptakteure
- Merck
- Curtiss-Wright Corporation
- Liebherr International AG
- Mecaer Aviation Group
- Siemens AG
- Meggitt PLC
- Honeywell International
- 3M
- Danaher
- Thermo Fisher Scientific Inc.
Aktuelle Entwicklungen
- Im Februar 2025 stiegen die Bestellungen von Rockwell Automation um etwa 10 % im Jahresvergleich, und der gesamte jährliche wiederkehrende Umsatz (ARR) kletterte um 11 %. Dieses positive Nachfragesignal stand im Gegensatz zu einem Rückgang der gemeldeten Umsätze um 8,4 % auf 1,881 Milliarden US-Dollar im Quartal.
- Im Oktober 2024 hat Siemens die SIMOCODE M-CP, eine effiziente und zukunftssichere Motor-Management-Produktreihe, speziell für Motor Control Centers (MCC) entwickelt, auf den Markt gebracht. Siemens veröffentlichte das SIMOCODE M-CP Motor-Management-System mit integriertem Monitoring und Single Pair Ethernet-Konnektivität, das auf Schaltanlagen in der Chemie- und Bergbauindustrie abzielt.
- Im März 2024 gehen JCB und Leica Geosystems eine Partnerschaft ein, um werkseitig montierte 2D- und 3D-fähige halbautomatisierte Baggersteuerungslösungen anzubieten. Diese Lösungen würden die Sicherheit, Genauigkeit und Produktivität verbessern, indem sie Funktionen wie Ausleger- und Tiltrotatorsteuerung automatisieren und menschliche Fehler bei Bauarbeiten reduzieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ausrüstung, Steuerungssystemtyp, Komponente und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine breitere Einführung von 3D-Maschinensteuerungssystemen erleben, um die Präzision beim Planieren zu verbessern und Nacharbeiten zu reduzieren.
- Automatisierte Umweltüberwachungstools werden fortschrittlichere Sensoren für die Echtzeit-Compliance-Überwachung integrieren.
- Vernetzte Flotten werden sich ausweiten, da Auftragnehmer cloudbasierte Koordination und Fernverwaltung von Geräten priorisieren.
- GNSS-fähige Systeme werden genauer und zuverlässiger, um hochkomplexe Bauabläufe zu unterstützen.
- KI-gesteuerte Geländemodellierung wird die vorausschauende Entscheidungsfindung für Erdbewegungen und Standortvorbereitungen verbessern.
- Nachhaltigkeitsanforderungen werden die Einführung von emissionsarmen Automatisierungstechnologien auf Baustellen beschleunigen.
- Autonome und halbautonome Maschinen werden bei groß angelegten Infrastrukturprojekten an Bedeutung gewinnen.
- Softwareplattformen werden sich zu einheitlichen Schnittstellen entwickeln, die Umweltdaten, Maschinensteuerung und Berichterstattung rationalisieren.
- Hersteller werden sich auf modulare Upgrade-Kits konzentrieren, um die digitale Transformation bestehender Geräteflotten zu unterstützen.
- Schulungs- und Zertifizierungsprogramme werden erweitert, um die Bedienerkompetenz in fortschrittlichen automatisierten Steuerungssystemen zu stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie wird das prognostizierte Wachstum des Marktes für automatische Umweltkontrolle aussehen?
Mit welcher jährlichen Wachstumsrate wird der Markt für automatische Umweltkontrolle zwischen 2024 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten Faktoren, die den Markt für automatische Umweltkontrolle vorantreiben?
Welche Herausforderungen hat der Markt zu bewältigen?
Wer sind die Hauptakteure im Markt für automatische Umweltkontrolle?
Welche Regionen dominieren den Markt für automatische Umweltkontrolle und wie ist die zukünftige Perspektive?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für automatische Umweltkontrollen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für automatische Umweltkontrollen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17,638 million → 2032: USD 27,900.51 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für automatische Umweltkontrollen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für automatische Umweltkontrollen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für automatische Umweltkontrollen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für automatische Umweltkontrollen Market Drivers
- 3.3 Markt für automatische Umweltkontrollen Market Restraints & Challenges
- 3.4 Markt für automatische Umweltkontrollen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für automatische Umweltkontrollen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für automatische Umweltkontrollen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für automatische Umweltkontrollen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für automatische Umweltkontrollen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für automatische Umweltkontrollen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für automatische Umweltkontrollen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für automatische Umweltkontrollen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für automatische Umweltkontrollen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für automatische Umweltkontrollen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für automatische Umweltkontrollen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für automatische Umweltkontrollen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für automatische Umweltkontrollen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für automatische Umweltkontrollen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für automatische Umweltkontrollen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für automatische Umweltkontrollen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für automatische Umweltkontrollen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für automatische Umweltkontrollen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für automatische Umweltkontrollen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für automatische Umweltkontrollen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
