
Marktübersicht
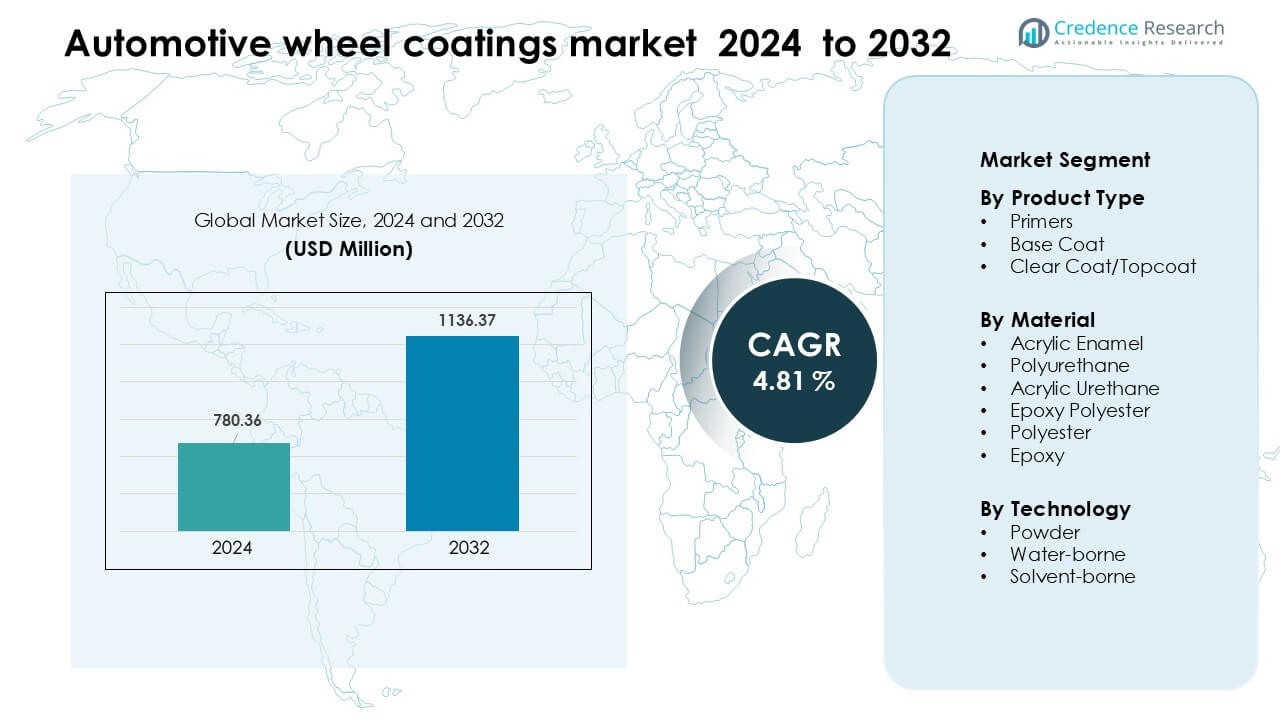
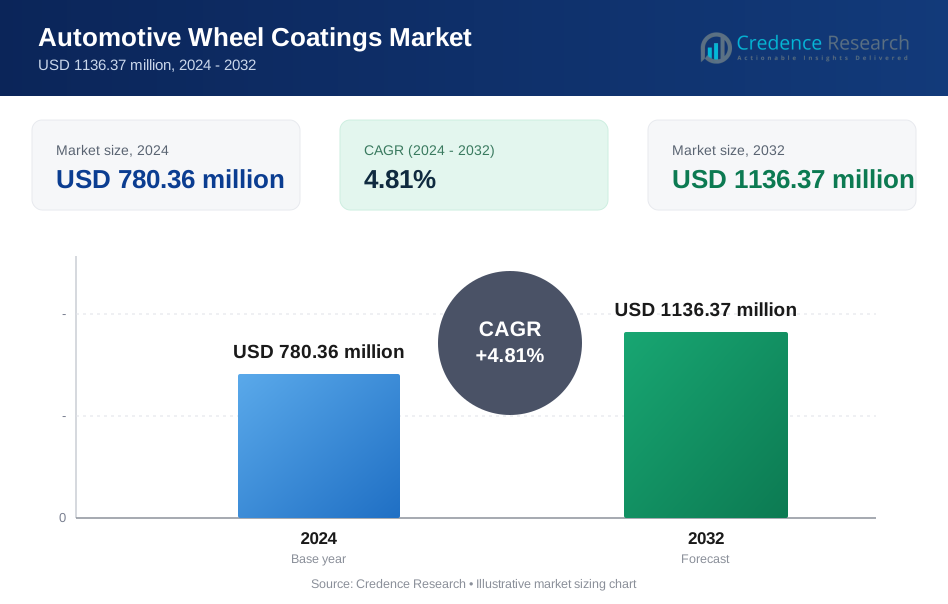
Der Markt für Beschichtungen von Automobilrädern wurde im Jahr 2024 auf 780,36 Millionen USD geschätzt und soll bis 2032 1.136,37 Millionen USD erreichen, was einem CAGR von 4,81 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Beschichtungen von Automobilrädern 2024 | 780,36 Millionen USD |
| Markt für Beschichtungen von Automobilrädern, CAGR | 4,81 % |
| Marktgröße für Beschichtungen von Automobilrädern 2032 | 1.136,37 Millionen USD |
Der Markt für Beschichtungen von Automobilrädern wird von führenden Unternehmen wie Jotun A/S, Axalta Coating Systems LLC, KCC Corporation, BASF SE, Hempel A/S, Kansai Paint Co. Ltd., The Sherwin-Williams Company, Nippon Paint Holdings Co. Ltd., PPG Industries Inc. und AkzoNobel N.V. geprägt. Diese Hersteller stärkten ihre Positionen durch fortschrittliche Grundierungen, Basislacke und Pulverbeschichtungstechnologien, die Haltbarkeit, Korrosionsschutz und die Einhaltung von VOC-Vorgaben unterstützen. Produktinnovationen blieben zentral, da Anbieter härtere Klarlacke und umweltfreundliche Formulierungen für OEM- und Nachrüst-Räder einführten. Der asiatisch-pazifische Raum führte den globalen Markt im Jahr 2024 mit einem Anteil von etwa 34 % an, angetrieben durch große Automobilproduktionszentren und die schnelle Einführung von Leichtmetallrädern.
Markteinblicke
- Der Markt für Beschichtungen von Automobilrädern erreichte im Jahr 2024 780,36 Millionen USD und soll bis 2032 1.136,37 Millionen USD erreichen, was einem CAGR von 4,81 % während des Prognosezeitraums entspricht.
- Starke Nachfrage nach Leichtmetallrädern, VOC-armen Beschichtungen und langlebigen Pulvertechnologien treibt die stetige Einführung in OEM- und Nachrüstsektoren an, wobei Grundierungen den größten Segmentanteil aufgrund höherer Korrosionsschutzbedürfnisse halten.
- Trends zeigen ein schnelles Wachstum bei Pulverbeschichtungen, selbstheilenden Klarlacken und energieeffizienten Aushärtungssystemen, da Hersteller auf automatisierte und umweltfreundliche Produktionslinien umsteigen.
- Der Wettbewerb bleibt hoch, da führende Unternehmen ihre Portfolios in Polyurethan-, Acryl- und Pulversystemen erweitern und sich auf Kratzfestigkeit, UV-Stabilität und die Einhaltung von Vorschriften konzentrieren, während sie OEM-Lieferpartnerschaften bilden.
- Der asiatisch-pazifische Raum führte den Markt im Jahr 2024 mit einem Anteil von 34 %, gefolgt von Nordamerika und Europa; hohe Fahrzeugproduktion, Wachstum der Elektrofahrzeuge und steigende Anpassungstrends stärken die regionale Dominanz und erweitern zukünftige Expansionsmöglichkeiten.
Marktsegmentierungsanalyse:
Nach Produkttyp
Grundierungen führten das Produkttypsegment im Jahr 2024 mit einem Anteil von etwa 41 % an. Die Nachfrage stieg, da Automobilhersteller sich auf stärkere Radhaftung, Korrosionsbeständigkeit und bessere Oberflächenvorbereitung für Mehrschichtsysteme konzentrierten. Basislacke gewannen mit steigenden Anpassungstrends an Bedeutung, während Klarlack-/Decklackprodukte aufgrund verbesserter UV-Stabilität in Premium-Modellen Fortschritte machten. Das Wachstum in der führenden Grundierungskategorie resultierte aus einer breiteren OEM-Nutzung, der erweiterten Produktion von Leichtmetallrädern und der höheren Verbreitung von Splitterschutzformulierungen in Mittelklassefahrzeugen.
- Zum Beispiel kann Axaltas AquaEC-Reihe für Automobilkomponenten die spezifizierte Schichtdicke mit einer hohen Erstlauf-OK-Rate erreichen, selbst bei Leichtmetallrädern, was eine starke Haftung und geringe Abfallmengen gewährleistet.
Nach Material
Polyurethan dominierte das Materialsegment im Jahr 2024 mit einem Anteil von etwa 36%. Das Material gewann an Beliebtheit aufgrund seiner starken chemischen Beständigkeit, flexiblen Filmstruktur und langfristigen Haltbarkeit auf Hochgeschwindigkeitsrädern. Acryllack und Acrylurethan blieben in kostenorientierten Modellen stabil im Einsatz, während Epoxypolyesterbeschichtungen aufgrund ihrer hohen Härte und Kratzfestigkeit Fortschritte machten. Die führende Polyurethankategorie profitierte von der steigenden Personalisierung von Rädern, wachsender EV-Produktion und höherer Nachfrage nach Oberflächen, die Straßensalzen und abrasiven Schmutzpartikeln standhalten.
- Zum Beispiel stellt Axalta ein Produkt namens Imron® 2.1 PR Polyurethane Primer her. Es handelt sich um einen zweikomponentigen, HAPS-armen Polyurethan-Primer.
Nach Technologie
Pulverbeschichtungen hielten 2024 mit einem Anteil von fast 52% die dominierende Position. Hersteller wählten Pulversysteme aufgrund der stärkeren Umweltverträglichkeit, des lösungsmittelfreien Inhalts und der hohen mechanischen Leistung auf Aluminium- und Stahlrädern. Wasserbasierte Systeme gewannen an Dynamik, da OEMs die VOC-Werte reduzierten, während lösungsmittelbasierte Beschichtungen spezifische Anwendungen beibehielten, die schnelle Trocknungszyklen erforderten. Die Stärke der Pulverbeschichtung resultierte aus ihrer gleichmäßigen Oberflächenqualität, der geringeren Abfallerzeugung und dem breiteren Einsatz in automatisierten Beschichtungsanlagen in globalen Radfertigungszentren.
Wichtige Wachstumstreiber
Steigende Nachfrage nach leichten und stilvollen Leichtmetallrädern
Automobilhersteller erhöhten den Einsatz von leichten Leichtmetallrädern, um die Fahrzeugeffizienz, Kraftstoffeinsparungen und den Fahrkomfort zu verbessern. Dieser Wandel unterstützte eine stärkere Nachfrage nach fortschrittlichen Radbeschichtungen, die hohe Haftung, Korrosionsschutz und langfristige Oberflächenstabilität bieten. Käufer bevorzugten auch hochwertige metallische und kundenspezifische Oberflächen, was die Lieferanten dazu ermutigte, UV-beständige und splitterfeste Beschichtungslinien zu erweitern. Das wachsende Interesse an Personalisierung bei Personenkraftwagen veranlasste OEMs und Aftermarket-Anbieter, mehrschichtige Beschichtungssysteme mit reichhaltiger Ästhetik zu übernehmen. Hersteller von Elektrofahrzeugen beschleunigten diesen Trend weiter, da leichte Räder eine verlängerte Reichweite unterstützen und langlebige Beschichtungen erfordern, die höhere Drehmomentbelastungen und häufige Temperaturschwankungen bewältigen.
- Zum Beispiel wurde die CathoGuard 800 e‑coat Technologie von BASF auf mehr als 200 Millionen Autos angewendet und bietet eine hohe Wurfleistung auch bei komplexen Radgeometrien sowie hervorragenden Kantenschutz gegen Korrosion bei Straßensalzeinwirkung.
Starker regulatorischer Druck für VOC-arme und umweltfreundliche Technologien
Regierungen verschärften die Emissionsvorschriften und drängten Automobilhersteller dazu, Beschichtungen zu übernehmen, die die VOC-Freisetzung reduzieren und sauberere Produktionsstandards erfüllen. Dies erhöhte das Interesse an pulverbasierten und wasserbasierten Beschichtungen, die einen dauerhaften Filmaufbau ohne schädliche Lösungsmittel bieten. Produktionsstätten rüsteten auch Aushärtungssysteme auf, um sich an Nachhaltigkeitsziele anzupassen und betriebliche Emissionen zu reduzieren. Da die Umweltsicherheit an Bedeutung gewann, konzentrierten sich die Lieferanten auf Formulierungen mit geringer Toxizität, recycelbare Materialien und reduzierte Abfallerzeugung. Diese Veränderungen stärkten die Nachfrage nach umweltfreundlichen Beschichtungstechnologien, die hohe mechanische Festigkeit und kosteneffiziente Leistung bieten, wodurch grüne Beschichtungen zur bevorzugten Wahl bei OEM- und Aftermarket-Rädern wurden.
- Zum Beispiel arbeitet Axaltas AquaEC® 6100 wasserbasierte Beschichtung mit einem VOC-Gehalt von etwa 40 g/L, deutlich niedriger als traditionelle Lösungsmittelsysteme, während die Backtemperaturen um 28% gesenkt werden, wodurch die CO₂-Emissionen während des Aushärtens reduziert werden.
Erweiterung der globalen Fahrzeugproduktion und Aftermarket-Anpassung
Die höhere Fahrzeugproduktion, insbesondere in Asien-Pazifik und Nordamerika, erhöhte den Bedarf an konsistenten und leistungsstarken Lösungen für die Radveredelung. Das Wachstum bei SUVs, Crossovern und Premium-Limousinen steigerte den Einsatz von Schutzbeschichtungen, die in der Lage sind, aggressiven Straßenchemikalien und abrasiven Schmutzpartikeln zu widerstehen. Auch in den Aftermarket-Custom-Shops stieg die Nachfrage nach matten, glänzenden, strukturierten und metallischen Oberflächen, was die breitere Verwendung von Klarlacken und Mehrschichtsystemen unterstützte. Da Verbraucher häufiger Räder ersetzten und sich für optisch verbesserte Designs entschieden, profitierten Beschichtungsanbieter von wiederkehrenden Verkäufen. Diese stetige Expansion half den Herstellern, schneller härtende und kratzfeste Produkte einzuführen, die auf groß angelegte Beschichtungslinien zugeschnitten sind.
Wichtiger Trend & Gelegenheit
Verschiebung hin zu intelligenten, selbstheilenden und hochbeständigen Beschichtungen
Hersteller erforschten intelligente Beschichtungen mit selbstheilenden Eigenschaften, die Mikroschrammen reduzieren und die Oberflächenqualität über längere Nutzungszyklen hinweg erhalten. Fortschrittliche Polymersysteme verbesserten die Widerstandsfähigkeit gegen Steinschläge und Straßensalze, was den Automobilherstellern half, Garantieansprüche zu reduzieren. Anbieter entwickelten auch nanostrukturierte Beschichtungen, die den UV-Schutz und die chemische Beständigkeit erhöhen, was eine starke Gelegenheit für Premium-Raddesigns schuf. Diese neuen Materialien passten gut zu Hochleistungs-Elektrofahrzeugen und Luxusfahrzeugen, bei denen die Oberflächenqualität die Markenwahrnehmung beeinflusst. Da die Nachfrage nach langlebigen und wartungsarmen Rädern stieg, wurden hochbeständige und selbstreparierende Beschichtungen zu einem lukrativen Bereich für Produktdifferenzierung.
- Zum Beispiel erreicht die Feynlab Self Heal Plus Keramik-Nanobeschichtung eine Dicke von bis zu 10 Mikrometern in einer einzigen Anwendung und bis zu 15 µm.
Automatisierung und digitale Integration in Beschichtungslinien
Radhersteller setzten robotergestützte Sprühsysteme, präzise Pulverkabinen und KI-basierte Inspektionswerkzeuge ein, um die Genauigkeit zu verbessern und Abfall zu reduzieren. Automatisierte Linien halfen den Werken, eine gleichmäßige Beschichtungsdicke beizubehalten, Aushärtungszyklen zu optimieren und Arbeitskosten zu senken. Digitale Überwachungstools verfolgten Oberflächenfehler in Echtzeit, was schnellere Korrekturen und eine stärkere Qualitätskontrolle ermöglichte. Diese Fortschritte schufen Chancen für Anbieter, die intelligente Sensoren, integrierte Aushärtungsgeräte und energieeffiziente Ofendesigns anbieten. Da die Automatisierung eine konsistente Großserienproduktion unterstützte, profitierten Beschichtungshersteller von einer stabilen Nachfrage über globale OEM-Lieferketten hinweg.
- Zum Beispiel verwendet das PAINTSCAN Compact-System von ISRA Vision bis zu vier Roboter, die mit LED-Linienscannern ausgestattet sind, die Oberflächen mit 200 Hz inspizieren und Defekte ≥ 0,15 mm mit einer > 98,5%igen Erkennungsrate erkennen.
Wichtige Herausforderung
Hohe Kosten für fortschrittliche Beschichtungsmaterialien und -ausrüstungen
Premium-Radbeschichtungen erfordern spezialisierte Harze, Pigmente, Aushärtungssysteme und Hochtemperaturverarbeitungseinheiten. Diese Inputs treiben die Produktionskosten für OEMs in die Höhe und schaffen Akzeptanzbarrieren für preissensible Segmente, insbesondere in Entwicklungsländern. Pulverbeschichtungslinien erfordern auch kapitalintensive Aushärteöfen, elektrostatische Pistolen, Förderbänder und Belüftungssysteme. Anbieter müssen Leistung mit kosteneffizienten Formulierungen ausbalancieren, um wettbewerbsfähig zu bleiben. Kleine und mittelständische Hersteller haben Schwierigkeiten, auf umweltfreundliche Beschichtungen umzurüsten, aufgrund der Betriebskosten, was die weit verbreitete Marktdurchdringung einschränkt.
Komplexität bei der Erfüllung vielfältiger Leistungs- und Compliance-Standards
Radbeschichtungen müssen unterschiedlichen Bedingungen standhalten, darunter Wärmezyklen, UV-Belastung, Hochgeschwindigkeits-Schmutzpartikel und chemische Angriffe durch Straßensalze oder Bremsstaub. Die Einhaltung strenger globaler Standards wie REACH oder niedriger VOC-Vorschriften erhöht die Komplexität der Formulierungs- und Testprozesse. Unterschiede in den OEM-Spezifikationen zwischen den Regionen erfordern maßgeschneiderte Beschichtungsmischungen, was die Standardisierung der Produktion verlangsamt. Diese Herausforderungen zwingen die Lieferanten, stark in F&E und Prüflabore zu investieren, um eine gleichbleibende Leistung sicherzustellen. Aktualisierungen der Vorschriften und sich entwickelnde Nachhaltigkeitsnormen erhöhen den Druck auf die Hersteller, ihre Produktlinien schnell anzupassen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 32 % des Marktanteils für Automobilradbeschichtungen, angetrieben durch eine starke Fahrzeugproduktion, eine breitere Verwendung von Leichtmetallrädern und eine hohe Nachfrage nach Premium-Oberflächen. OEMs in den USA und Kanada setzten Pulver- und Polyurethanbeschichtungen ein, um die Haltbarkeit zu verbessern und strenge VOC-Vorschriften zu erfüllen. Wachstum kam auch durch steigende SUV- und Pickup-Verkäufe, die einen starken Radschutz erfordern. Die Nachrüstanpassung blieb stark und unterstützte die Nachfrage nach matten, glänzenden und metallischen Oberflächen. Investitionen in automatisierte Beschichtungslinien und nachhaltige Formulierungen stärkten die Führungsposition der Region weiter.
Europa
Europa erlangte 2024 einen Anteil von fast 28 %, unterstützt durch fortschrittliche Automobilproduktionszentren und strenge Umweltgesetze, die die Einführung wasserbasierter und VOC-armer Beschichtungen förderten. Deutsche, französische und italienische OEMs legten Wert auf leistungsstarke Klarlacke für Luxus- und Performance-Modelle. Die Region profitierte auch von der steigenden EV-Produktion, was die Nachfrage nach leichten Rädern erhöhte, die langlebige Pulverbeschichtungen erfordern. Das Wachstum bei korrosionsbeständigen Lösungen nahm aufgrund des häufigen Einsatzes von Straßensalz im Winter in Nord- und Mitteleuropa zu. Nachhaltigkeitsziele beschleunigten die F&E in recycelbare und energieeffiziente Beschichtungstechnologien, wodurch Europa ein wichtiges Innovationszentrum bleibt.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte 2024 mit einem Anteil von etwa 34 %, angetrieben durch die expandierende Automobilproduktion in China, Japan, Indien und Südkorea. Die starke Verbraucherpräferenz für Leichtmetallräder und die steigende EV-Akzeptanz unterstützten die Nachfrage nach fortschrittlichen Grundierungs- und Pulverbeschichtungssystemen. Regionale Hersteller modernisierten ihre Anlagen, um strengeren Emissionsnormen zu entsprechen, und erhöhten den Einsatz wasserbasierter Lösungen. Große Nachrüstnetzwerke in Indien und Südostasien steigerten den Verkauf von individuellen Radoberflächen. Wettbewerbsfähige Herstellungskosten und schnelle Industrialisierung positionierten den asiatisch-pazifischen Raum als den am schnellsten wachsenden Markt für hochbelastbare und umweltfreundliche Radbeschichtungstechnologien.
Lateinamerika
Lateinamerika machte 2024 fast 4 % des Marktanteils aus, unterstützt durch eine moderate Fahrzeugproduktion in Brasilien, Mexiko und Argentinien. Der Markt expandierte, als OEMs verbesserte korrosionsbeständige Beschichtungen einführten, um mit feuchten Klimazonen und variablen Straßenbedingungen umzugehen. Das Wachstum bei Mittelklasse-Pkw erhöhte den Einsatz von Acryl- und Polyurethanbeschichtungen. Die Nachrüstanpassung gewann ebenfalls an Bedeutung, insbesondere in städtischen Zentren, wo ästhetische Aufwertungen beliebt sind. Obwohl die Umweltstandards weniger streng sind als in Europa oder Nordamerika, förderte die allmähliche Verschärfung der Vorschriften die breitere Einführung wasserbasierter Formulierungen an wichtigen Produktionsstandorten.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Anteil von etwa 2%, angetrieben durch steigende Fahrzeugimporte, wachsende Aftermarket-Anpassungen und die Nachfrage nach Beschichtungen, die extremen Hitze- und Sandabrieb standhalten. Golfstaaten erhöhten den Einsatz von hochbeständigen Klarlacken und Pulverbeschichtungen zum Schutz von Premium-Alufelgen. Südafrika unterstützte die regionale Nachfrage durch seine etablierte Automobilmontagebasis. Das Wachstum blieb stabil, da Lieferanten UV-beständige und korrosionsresistente Lösungen einführten, die für raue Klimazonen geeignet sind. Investitionen in urbane Mobilitätsprojekte und die höhere Akzeptanz von SUVs unterstützten den Verbrauch von Felgenbeschichtungen in wichtigen Märkten weiter.
Marktsegmentierungen:
Nach Produkttyp
- Grundierungen
- Basislack
- Klarlack/Decklack
Nach Material
- Acryl-Emaille
- Polyurethan
- Acryl-Urethan
- Epoxy-Polyester
- Polyester
- Epoxy
Nach Technologie
- Pulver
- Wasserbasiert
- Lösungsmittelbasiert
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Automobilfelgenbeschichtungen zeichnet sich durch starken Wettbewerb aus, angeführt von großen Unternehmen wie Jotun A/S, Axalta Coating Systems LLC, KCC Corporation, BASF SE, Hempel A/S, Kansai Paint Co. Ltd., The Sherwin-Williams Company, Nippon Paint Holdings Co. Ltd., PPG Industries Inc. und AkzoNobel N.V. Diese Hersteller erweiterten ihre Portfolios in den Bereichen Grundierungen, Basislacke, Klarlacke und fortschrittliche Pulvertechnologien, um der steigenden Nachfrage von OEMs und Aftermarket-Lieferanten gerecht zu werden. Anbieter konzentrierten sich auf Korrosionsbeständigkeit, UV-Haltbarkeit und Leistung mit niedrigem VOC-Gehalt, um sich an die verschärften Umweltvorschriften in wichtigen Regionen anzupassen. Unternehmen investierten in automatisierte Beschichtungsanlagen, neue Aushärtungstechnologien und umweltfreundliche Formulierungen, um die Produkteffizienz zu steigern und Betriebskosten zu senken. Strategische Partnerschaften mit Automobilherstellern unterstützten großvolumige Liefervereinbarungen, während ständige F&E die Angebote in kratzfesten und hochglänzenden Oberflächen stärkte. Der Wettbewerb intensivierte sich, als die Produktion von Elektrofahrzeugen beschleunigt wurde, was die Lieferanten dazu drängte, leichte, leistungsstarke Beschichtungen zu liefern, die für Premium-Alufelgen optimiert sind.
Analyse der Hauptakteure
- Jotun A/S
- Axalta Coating Systems LLC
- KCC Corporation
- BASF SE
- Hempel A/S
- Kansai Paint Co. Ltd.
- The Sherwin-Williams Company
- Nippon Paint Holdings Co. Ltd.
- PPG Industries Inc.
- AkzoNobel N.V.
Neueste Entwicklungen
- Im Januar 2025 kündigte Axalta seine globale Automobilfarbe des Jahres 2025 (Evergreen Sprint) an, ein Marketing-/Produktvorstoß, der die OEM- und Nachlackierungsfarbportfolios unterstützt, die an Fahrzeugaußenseiten und Radoberflächen verwendet werden. (Farbführerschaft beeinflusst häufig die Spezifikationswahl für Rad-/Reifenverkleidungen und Zubehörbeschichtungen).
- Im März 2024 schloss KCC eine Vereinbarung zur vollständigen Übernahme der Momentive Performance Materials Group ab (eine strategische Akquisition, die KCCs Materialien und Speziallösungen erweitert, die in Automobilbeschichtungen und Oberflächenschutztechnologien für Fahrzeugkomponenten, einschließlich Radsystemen, einfließen können).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Technologie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird wachsen, da Automobilhersteller den Einsatz von Leichtmetallrädern erhöhen.
- Die Nachfrage nach emissionsarmen und umweltfreundlichen Beschichtungstechnologien wird weltweit steigen.
- Pulverbeschichtungen werden aufgrund ihrer Haltbarkeit und regulatorischen Konformität breitere Akzeptanz finden.
- Die Expansion von Elektrofahrzeugen wird den Bedarf an leistungsstarken und hitzebeständigen Beschichtungssystemen steigern.
- Fortschrittliche Klarlacke mit stärkerem UV- und Kratzschutz werden schneller entwickelt.
- Automatisierte Beschichtungsanlagen werden sich ausweiten, da Hersteller Effizienz und Qualitätskontrolle verbessern.
- Selbstheilende und nanotechnologiebasierte Beschichtungen werden neue Premium-Möglichkeiten schaffen.
- Die Nachrüstanpassung wird die Nachfrage nach matten, glänzenden und metallischen Oberflächen stärken.
- Regionale Akteure werden mehr in nachhaltige Rohstoffe und umweltfreundlichere Prozesse investieren.
- Die Zusammenarbeit zwischen OEMs und Beschichtungslieferanten wird Innovationen und globale Lieferstabilität beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Beschichtungen von Automobilrädern und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Automobilradbeschichtungen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Automobilradbeschichtungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Automobilradbeschichtungen antreiben?
Wer sind die führenden Unternehmen im Markt für Beschichtungen von Automobilrädern?
Welche Region hatte den größten Anteil am Markt für Automobilradbeschichtungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Automobilradbeschichtungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Automobilradbeschichtungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 780.36 million → 2032: USD 1136.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Automobilradbeschichtungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Automobilradbeschichtungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Automobilradbeschichtungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Automobilradbeschichtungen Market Drivers
- 3.3 Markt für Automobilradbeschichtungen Market Restraints & Challenges
- 3.4 Markt für Automobilradbeschichtungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Automobilradbeschichtungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Automobilradbeschichtungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Automobilradbeschichtungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Automobilradbeschichtungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Automobilradbeschichtungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Automobilradbeschichtungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Automobilradbeschichtungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Automobilradbeschichtungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Automobilradbeschichtungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Automobilradbeschichtungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Automobilradbeschichtungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Automobilradbeschichtungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Automobilradbeschichtungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Automobilradbeschichtungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Automobilradbeschichtungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Automobilradbeschichtungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Automobilradbeschichtungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Automobilradbeschichtungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Automobilradbeschichtungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
