
Marktübersicht
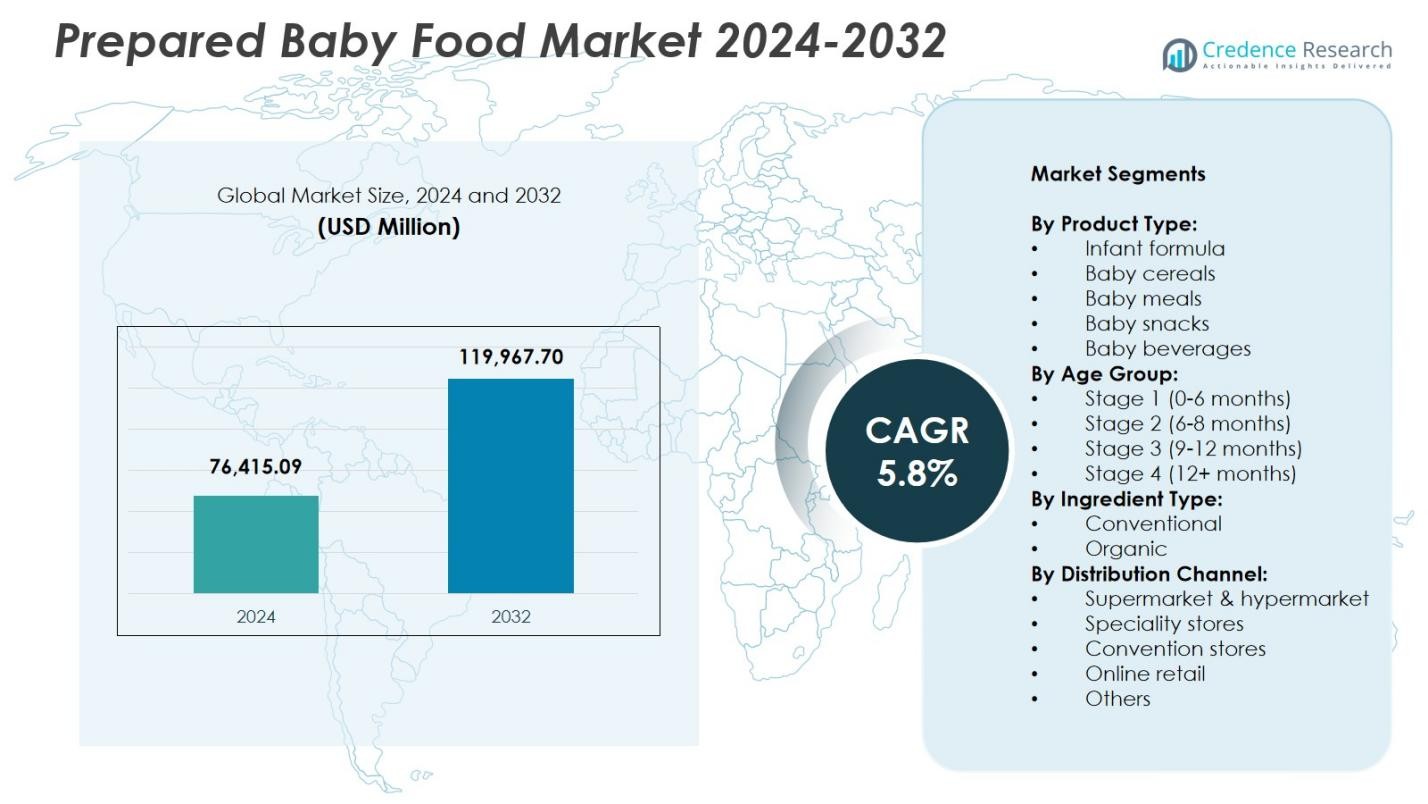
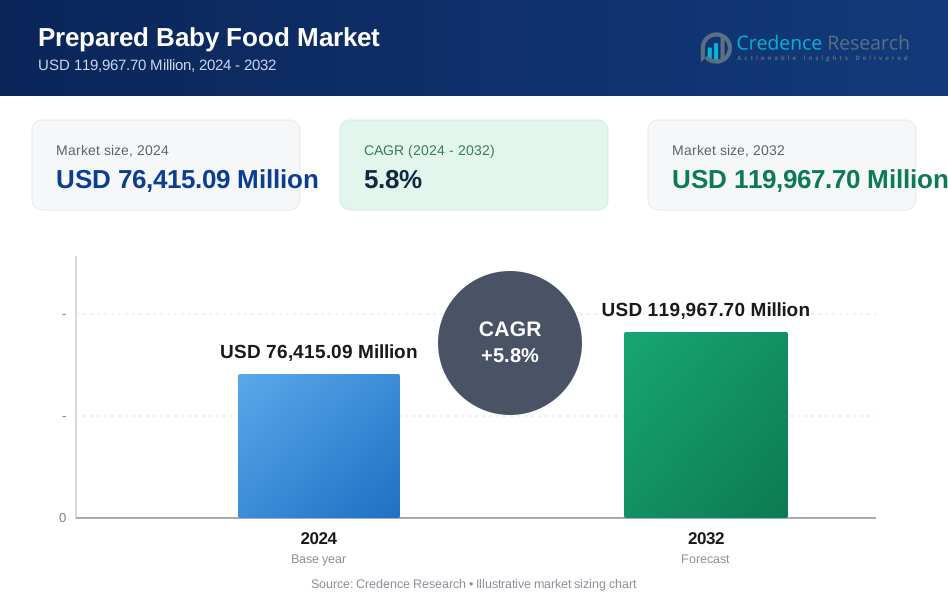
Der Markt für zubereitete Babynahrung wurde im Jahr 2024 auf 76.415,09 Millionen USD geschätzt und soll bis 2032 voraussichtlich 119.967,70 Millionen USD erreichen, mit einer CAGR von 5,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für zubereitete Babynahrung 2024 | USD 76.415,09 Millionen |
| Markt für zubereitete Babynahrung, CAGR | 5,8% |
| Marktgröße für zubereitete Babynahrung 2032 | USD 119.967,70 Millionen |
Der Markt für zubereitete Babynahrung wird von führenden Akteuren wie Nestlé S.A., Danone S.A., Abbott Laboratories, Hero Group, HiPP GmbH & Co. Vertrieb KG, Beech-Nut Nutrition Corporation, Bellamy’s Organic, Hain Celestial Group, Little Spoon und DMK Deutsches Milchkontor GmbH geprägt, die alle darauf abzielen, hochwertige Produktportfolios in den Bereichen Säuglingsnahrung, Getreide, Mahlzeiten, Snacks und Bio-Angebote zu erweitern. Diese Unternehmen legen Wert auf ernährungsphysiologische Innovationen, saubere Etikettenformulierungen und eine breitere Einzelhandels- und Online-Verteilung, um die globale Präsenz zu stärken. Regional führte Nordamerika den Markt für zubereitete Babynahrung im Jahr 2024 mit einem Anteil von 34,7 % an, angetrieben durch die starke Nachfrage nach angereicherten und hochwertigen Babynahrungsprodukten, gefolgt von Europa und dem asiatisch-pazifischen Raum als schnell wachsende Märkte.
Markteinblicke
- Der Markt für zubereitete Babynahrung erreichte 2024 76.415,09 Millionen USD und wird bis 2032 mit einer CAGR von 5,8 % wachsen.
- Die steigende Nachfrage nach praktischer und angereicherter Säuglingsernährung treibt den Markt für zubereitete Babynahrung an, wobei Säuglingsnahrung einen Anteil von 41,6 % hält, unterstützt durch starke gesundheitliche Empfehlungen.
- Der Markt erlebt wachsende Trends in den Bereichen Bio-, saubere Etiketten- und minimal verarbeitete Produkte sowie eine zunehmende Akzeptanz von E-Commerce und abonnementbasierten Babynahrungsdiensten.
- Schlüsselakteure wie Nestlé, Danone, Abbott, Hero Group und HiPP erweitern ihre Produktportfolios und konzentrieren sich auf Sicherheit, Innovation und eine breitere Verteilung, um sich den sich entwickelnden Verbraucherpräferenzen anzupassen.
- Nordamerika führte den Markt für zubereitete Babynahrung im Jahr 2024 mit einem Anteil von 34,7 % an, gefolgt von Europa mit 28,5 % und dem asiatisch-pazifischen Raum mit 24,3 %, während konventionelle Produkte einen dominierenden Anteil von 67,2 % über alle Zutatenarten hinweg hielten.
 Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für zubereitete Babynahrung zeigt eine starke Diversifizierung über die Produktkategorien hinweg, wobei Säuglingsnahrung das Segment mit einem Anteil von 41,6 % im Jahr 2024 dominiert. Ihre Führungsposition ergibt sich aus der steigenden Nachfrage nach praktischen, ernährungsphysiologisch ausgewogenen Alternativen zum Stillen und dem zunehmenden Bewusstsein für angereicherte Formulierungen, die die Entwicklung von Säuglingen unterstützen. Babygetreide und -mahlzeiten gewinnen weiterhin an Bedeutung, da Eltern nahrhafte, leicht verdauliche Optionen bevorzugen, die die Fütterungsroutine vereinfachen. Das Wachstum bei Babysnacks und -getränken wird durch den Trend zu Ernährung für unterwegs und Angeboten mit klarer Kennzeichnung angetrieben. Regulatorische Genehmigungen für verbesserte Formulierungen und die zunehmende Verfügbarkeit im Einzelhandel unterstützen die Produktakzeptanz weiter.
- Zum Beispiel ist Nestlés Gerber Organic Single Grain Oatmeal Baby Cereal mit Zink, Vitamin B6 und Vitamin C angereichert, um die Gehirnentwicklung und die Immunfunktion von Säuglingen zu unterstützen, während sich das Else Baby Super Cereal mit Buchweizen als Hauptgetreide zusammen mit Mandel und Tapioka für ausgewogenes Protein und angereicherte Vitamine differenziert.
Nach Altersgruppe:
Innerhalb der altersbasierten Segmentierung machte die Stufe 1 (0–6 Monate) im Jahr 2024 38,4 % des Marktes aus und ist damit das führende Teilsegment. Diese Dominanz wird durch die hohe Abhängigkeit von Säuglingsnahrung in der frühen Kindheit befeuert, verbunden mit verstärkten Gesundheitsempfehlungen, die eine angemessene Nährstoffaufnahme in den ersten sechs Monaten unterstützen. Die Kategorien Stufe 2 und Stufe 3 zeigen ein stetiges Wachstum, da Eltern verschiedene Texturen und angereicherte Mahlzeiten einführen, die den Entwicklungsbedürfnissen entsprechen. Produkte der Stufe 4 erleben eine steigende Akzeptanz aufgrund hektischer Lebensstile und der Vorliebe für verzehrfertige Kleinkindmahlzeiten, was das anhaltende Wachstum des Marktes über alle Altersgruppen hinweg verstärkt.
- Zum Beispiel bietet Abbotts Similac Stage 1 eisenangereicherte Ernährung mit Molkenproteinkonzentrat, Taurin, L-Carnitin und einer Mischung aus pflanzlichen Ölen wie Soja und Kokosnuss für Säuglinge von der Geburt bis zu 6 Monaten.
Nach Zutatenart:
In der auf Zutaten basierenden Segmentierung behielt konventionelle Babynahrung im Jahr 2024 einen Anteil von 67,2 %, angetrieben durch ihre Erschwinglichkeit, ein breiteres Produktsortiment und eine starke Durchdringung in aufstrebenden Märkten. Das organische Segment wächst jedoch schnell, da Eltern zunehmend chemiefreie, gentechnikfreie und nachhaltig bezogene Zutaten bevorzugen. Das Wachstum bei organisch zubereiteter Babynahrung wird weiter durch Premium-Markenangebote, Trends zu klarer Kennzeichnung und steigendes Verbrauchervertrauen in zertifizierte organische Ernährung unterstützt. Hersteller innovieren weiterhin mit konservierungsmittelfreien Formulierungen und umweltfreundlichen Verpackungen, was den Beitrag beider Kategorien zum Gesamtmarktwachstum erhöht.
Wichtige Wachstumstreiber
Steigende Nachfrage nach praktischen und nahrhaften Säuglingsnahrungslösungen
Der Markt für zubereitete Babynahrung profitiert erheblich von der zunehmenden Vorliebe der Eltern für praktische, verzehrfertige Ernährungsprodukte, die die Zubereitungszeit von Mahlzeiten verkürzen. Doppelverdienerhaushalte und schnelle Lebensstile treiben die starke Nachfrage nach Säuglingsnahrung, Getreide und Mahlzeiten an, die ausgewogene Ernährung mit minimalem Aufwand bieten. Marken, die angereicherte, wissenschaftlich fundierte Formulierungen für kognitive und körperliche Entwicklung einführen, beschleunigen die Akzeptanz weiter. Die verbesserte Verfügbarkeit in Supermärkten, Apotheken und Online-Plattformen erweitert die Reichweite, während Premiumisierungstrends Eltern ermutigen, sich für hochwertige, spezialisierte Babynahrungsprodukte zu entscheiden.
- Zum Beispiel ist Nestlés CERELAC Kleinkind-Getreide mit Eisen angereichert, um die kognitive Entwicklung zu unterstützen, sowie mit Probiotika, Vitaminen und Mineralstoffen, die das allgemeine Wachstum fördern, was es zu einer schnell zubereitbaren Option für Kleinkinder ab 6 Monaten macht.
Wachsende Bewusstheit für Kleinkindernahrung und Gesundheitsvorteile
Die Verbesserung des elterlichen Verständnisses für Ernährung in den frühen Lebensjahren spielt eine entscheidende Rolle bei der Marktexpansion. Gesundheitsfachleute betonen nährstoffreiche Babynahrung, die mit DHA, Probiotika, Eisen und Vitaminen angereichert ist, um die Immunität und Entwicklungsmeilensteine zu unterstützen. Regierungen und Kinderärzteverbände befürworten strukturierte Fütterungspraktiken und regulieren Ernährungsstandards, was eine breitere Produktakzeptanz unterstützt. Dieser Wandel ermutigt Verbraucher, angereicherte Fertigprodukte gegenüber hausgemachten Alternativen zu wählen, insbesondere da Hersteller transparente Kennzeichnung, allergenfreie Angebote und wissenschaftlich fundierte Aussagen einführen. Solche Initiativen stärken weiterhin das Vertrauen der Verbraucher und die Marktdurchdringung.
- Zum Beispiel enthält die Earth's Best Organic Dairy Infant Formula DHA- und ARA-Fettsäuren aus biologischen Quellen sowie Eisen für die Entwicklung der roten Blutkörperchen und die Unterstützung des Gehirns. Sie enthält Präbiotika, Lutein und essentielle Vitamine, um die Nährstoffe der Muttermilch nachzuahmen und die FDA-Standards für Kleinkinder zu erfüllen.
Expansion von E-Commerce und Premium-Babynahrungsangeboten
Die rasche Digitalisierung hat das Verbraucherverhalten verändert und Online-Kanäle zu einem wichtigen Wachstumstreiber für den Markt für fertige Babynahrung gemacht. E-Commerce-Plattformen bieten Produktvielfalt, Abonnementmodelle und personalisierte Ernährungsvorschläge, die technikaffine Eltern anziehen. Gleichzeitig gewinnen Premium-Angebote wie Bio-Mahlzeiten, minimal verarbeitete Snacks und biodynamische Zutaten an Dynamik, da Verbraucher Reinheit und Sicherheit priorisieren. Starke Marketingkampagnen, Influencer-Empfehlungen und abonnementbasierte Lieferdienste verbessern die Markenbekanntheit und Wiederholungskäufe weiter und fördern ein nachhaltiges Marktwachstum.
Wichtige Trends & Chancen
Verschiebung hin zu Bio-, Clean-Label- und frischen Babynahrungsprodukten
Der Markt erlebt eine starke Verschiebung hin zu biologischen, konservierungsmittelfreien und Clean-Label-Formulierungen, da Eltern zunehmend Wert auf Transparenz und Sicherheit der Zutaten legen. Dieser Trend eröffnet Marken die Möglichkeit, kaltgepresste Mahlzeiten, zusatzfreie Snacks und nährstoffreiche Mischungen einzuführen, die den wellnessorientierten Verbraucherpräferenzen entsprechen. Hersteller, die auf umweltfreundliche Verpackungen, nachhaltige Beschaffung und allergenfreie Rezepte setzen, gewinnen an Bedeutung. Da die Regulierungsbehörden die Lebensmittelsicherheitsstandards verschärfen, sind Unternehmen, die in natürliche Zutaten und zertifizierte Bio-Linien investieren, gut positioniert, um von der beschleunigten Nachfrage zu profitieren.
- Zum Beispiel verwendet Once Upon a Farm Kaltpressverfahren bei seinen Bio-Babynahrungsbeuteln, um Nährstoffe und Geschmack ohne zugesetzten Zucker, Konservierungsstoffe oder Zusatzstoffe zu bewahren.
Innovation in funktionaler und personalisierter Babynahrung
Fortschritte in der Ernährungswissenschaft ermöglichen es Unternehmen, funktionelle Babynahrung zu entwickeln, die mit Probiotika, Omega-Fettsäuren, pflanzlichen Proteinen und immununterstützenden Mischungen angereichert ist. Personalisierung entwickelt sich zu einer großen Chance, da Marken altersgerechte, entwicklungsorientierte und ernährungsbedarfsbasierte Formulierungen anbieten. KI-gestützte Mahlzeitenplanungstools und maßgeschneiderte Abonnement-Kits gewinnen an Beliebtheit und fördern die direkte Verbraucherakzeptanz. Da Eltern maßgeschneiderte Ernährung suchen, die mit den Wachstumsmeilensteinen übereinstimmt, können sich Unternehmen, die sich auf spezialisierte und funktionale Angebote konzentrieren, differenzieren und Premium-Marktsegmente erobern.
- Zum Beispiel bietet Kerry Eupoly-3 an, eine natürliche Omega-3-Quelle aus Fisch oder Algen, die für Säuglingsnahrung entwickelt wurde, um die Augen- und Gehirnentwicklung mit hoher Stabilität und sensorischen Eigenschaften zu unterstützen.
Wichtige Herausforderungen
Bedenken hinsichtlich Produktsicherheit, Verunreinigungen und Rückrufen
Trotz des Wachstums des Sektors bleiben Sicherheitsbedenken eine kritische Herausforderung, da gelegentliche Berichte über Schwermetalle, Verunreinigungen oder unsachgemäße Handhabung von Zutaten das Vertrauen der Verbraucher beeinträchtigen. Produktrückrufe führen zu erhöhter Aufmerksamkeit und drängen Eltern zu hausgemachten Alternativen oder vertrauenswürdigen Premiummarken. Unternehmen müssen stark in strenge Qualitätskontrollen, transparente Beschaffung und fortschrittliche Tests investieren, um Risiken zu mindern. Der regulatorische Druck nimmt weiter zu, was von den Herstellern verlangt, strenge Standards auf allen Märkten zu erfüllen, um Glaubwürdigkeit zu bewahren und den Markenruf zu schützen.
Hohe Preissensibilität und eingeschränkte Zugänglichkeit in Schwellenmärkten
Fertige Babynahrungsprodukte, insbesondere in den Kategorien Bio und Premium, stoßen oft auf Widerstand in preissensiblen Regionen, in denen die Erschwinglichkeit die Kaufentscheidungen bestimmt. Begrenzte Einzelhandelsdurchdringung, unzureichende Kühlketteninfrastruktur und kulturelle Vorlieben für hausgemachte Mahlzeiten schränken die Akzeptanz in Entwicklungsländern weiter ein. Hersteller stehen vor Vertriebsherausforderungen und müssen Preisstrategien mit steigenden Produktionskosten in Einklang bringen. Um diese Barriere zu überwinden, benötigen Unternehmen lokalisierte Produktion, kosteneffiziente Formulierungen und Bildungskampagnen, um den Nährwert zu demonstrieren und die Marktdurchdringung zu fördern.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für fertige Babynahrung mit einem Anteil von 34,7 % im Jahr 2024 an, angetrieben durch starke Verbraucherpräferenzen für angereicherte Säuglingsnahrung, Bio-Mahlzeiten und Clean-Label-Produkte. Hohe Kaufkraft, weit verbreitete Verfügbarkeit im Einzelhandel und robuste Gesundheitsberatung zur frühen Ernährung unterstützen die Nachfrage weiter. Die USA bleiben der dominierende Beitrag aufgrund der schnellen Einführung von Premium-Produkten und innovativen Angeboten großer Marken. Die wachsende Abhängigkeit von E-Commerce-Kanälen und abonnementbasierten Babynahrungsdiensten verbessert die Zugänglichkeit, während laufende Produktinnovationen, die auf diätetische Bedürfnisse zugeschnitten sind, die langfristige Marktposition der Region stärken.
Europa
Europa erfasste einen Anteil von 28,5 % im Jahr 2024, unterstützt durch strenge Lebensmittelsicherheitsvorschriften, starke Verbraucherneigung zu biologischen und biodynamischen Zutaten und wachsendes Vertrauen in zertifizierte hochwertige Ernährung. Länder wie Deutschland, Frankreich und das Vereinigte Königreich zeigen eine starke Nachfrage nach Clean-Label-Babymahlzeiten, Snacks und Cerealien. Das gut etablierte Vertriebsnetz der Region, kombiniert mit wachsendem Interesse an nachhaltiger Verpackung und allergenfreien Formulierungen, treibt die Marktexpansion voran. Der zunehmende Fokus der Eltern auf ausgewogene Ernährung in der frühen Kindheit und das breite Produktbewusstsein in den Einzelhandelskanälen verstärken Europas bedeutenden Beitrag zum globalen Markt weiter.
Asien-Pazifik
Asien-Pazifik hielt einen Anteil von 24,3 % im Jahr 2024 und bleibt die am schnellsten wachsende Region aufgrund steigender Geburtenraten, wachsender Urbanisierung und zunehmender Akzeptanz von verpackten Nahrungsprodukten unter jungen Eltern. China führt den regionalen Markt an, unterstützt durch starke Nachfrage nach Premium-Säuglingsnahrung und angereicherten Cerealien, während Indien und Südostasien eine schnelle Akzeptanz erschwinglicher verzehrfertiger Babynahrung zeigen. Das Wachstum wird durch steigende verfügbare Einkommen und den Ausbau moderner Einzelhandelsinfrastrukturen gestärkt. Erhöhtes Ernährungsbewusstsein und größere Akzeptanz von praktischen Fütterungslösungen treiben das beschleunigte Marktwachstum der Region weiter voran.
Lateinamerika
Lateinamerika hatte 2024 einen Anteil von 7,1 %, wobei das Wachstum durch das zunehmende Bewusstsein für Säuglingsernährung und die wachsende städtische Mittelschicht, die nach praktischen Babynahrungslösungen sucht, vorangetrieben wurde. Brasilien und Mexiko führen den Konsum an, dank der zunehmenden Einzelhandelsdurchdringung und der wachsenden Akzeptanz von angereicherten Formeln und Cerealien. Allerdings beeinflusst die Preissensibilität die Produktwahl, was Chancen für preislich wettbewerbsfähige Angebote schafft. Allmähliche Verschiebungen hin zu Bio- und Clean-Label-Kategorien entstehen, da Verbraucher Sicherheit und Transparenz bei den Zutaten priorisieren. Die Stärkung von Vertriebsnetzen und Werbeinitiativen unterstützt zudem die stetige Marktexpansion der Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika verzeichnete 2024 einen Anteil von 5,4 %, unterstützt durch verbesserte wirtschaftliche Bedingungen, steigende Expatriate-Bevölkerungen und eine zunehmende Vorliebe für verpackte Babynahrung unter berufstätigen Eltern. Die VAE und Saudi-Arabien treiben die Nachfrage mit einer starken Akzeptanz von Premium-Formeln und importierten Bio-Produkten an. In Afrika tragen Urbanisierung und verbesserter Einzelhandelszugang zu einem allmählichen Marktwachstum bei, obwohl die Erschwinglichkeit eine wesentliche Einschränkung bleibt. Bemühungen globaler und regionaler Hersteller, Vertriebsnetze auszubauen und kostengünstige Ernährungslösungen einzuführen, unterstützen weiterhin die sich entwickelnde Marktlandschaft der Region.
Marktsegmentierungen:
Nach Produkttyp:
- Säuglingsnahrung
- Baby-Cerealien
- Babynahrung
- Babysnacks
- Babygetränke
Nach Altersgruppe:
- Stufe 1 (0-6 Monate)
- Stufe 2 (6-8 Monate)
- Stufe 3 (9-12 Monate)
- Stufe 4 (12+ Monate)
Nach Zutatenart:
- Konventionell
- Bio
Nach Vertriebskanal:
- Supermarkt & Hypermarkt
- Fachgeschäfte
- Convenience-Stores
- Online-Handel
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für zubereitete Babynahrung zeichnet sich durch prominente Akteure wie Nestlé S.A., Danone S.A., Abbott Laboratories, Hero Group, HiPP GmbH & Co. Vertrieb KG, Beech-Nut Nutrition Corporation, Bellamy’s Organic, Hain Celestial Group, Little Spoon und DMK Deutsches Milchkontor GmbH aus, die eine starke Wettbewerbsfähigkeit in der Branche vorantreiben. Diese Unternehmen konzentrieren sich darauf, ihre Portfolios in den Bereichen Säuglingsnahrung, Getreide, Mahlzeiten, Snacks und Bio-Angebote zu erweitern, um den unterschiedlichen Vorlieben der Eltern gerecht zu werden. Innovation bleibt zentral, wobei Marken stark in Clean-Label-Formulierungen, angereicherte Mischungen und entwicklungsfördernde Ernährung investieren. Viele Akteure stärken ihre Marktpräsenz durch strategische Fusionen, Partnerschaften und regionale Expansionen, während E-Commerce und abonnementbasierte Liefermodelle die Zugänglichkeit und Kundenbindung verbessern. Premiumisierungstrends drängen Unternehmen dazu, biologische, allergenfreie und minimal verarbeitete Produkte zu entwickeln, unterstützt durch nachhaltige Verpackungsinitiativen. Ein starker Fokus auf Produktsicherheit, transparente Beschaffung und fortschrittliche Qualitätstests definiert den Wettbewerb weiter, da Marken bestrebt sind, das Vertrauen der Verbraucher zu stärken und sich in einem sich schnell entwickelnden Markt zu differenzieren.
Analyse der Hauptakteure
- Hero Group
- Little Spoon
- Danone S.A.
- Beech-Nut Nutrition Corporation
- Nestlé S.A.
- HiPP GmbH & Co. Vertrieb KG
- DMK Deutsches Milchkontor GmbH
- Bellamy's Organic
- Abbott Laboratories
- Hain Celestial Group
Jüngste Entwicklungen
- Im Juli 2025 schloss Danone S.A. die Übernahme von Kate Farms ab, um sein Portfolio an pflanzlicher und biologischer Säuglingsnahrung zu erweitern.
- Im September 2025 erhielt Earth's Best® (unter Hain Celestial Group) die Clean Label Project Purity Awards für seine Säuglingsnahrungsprodukte, was das Engagement für Reinheit und Sicherheit unterstreicht.
- Im April 2022 führte Gerber (Teil von Nestlé S.A.) eine neue Linie von biologischen, pflanzlichen Babynahrungen ein, die mit Probiotika und Omega-3 angereichert sind.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Altersgruppe, Zutatenart, Vertriebskanal und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für zubereitete Babynahrung wird ein stetiges Wachstum erleben, da Eltern zunehmend auf bequeme, ernährungsphysiologisch ausgewogene Fütterungslösungen setzen.
- Die Nachfrage nach biologischen, Clean-Label- und konservierungsmittelfreien Babynahrungen wird auf globalen Märkten weiter zunehmen.
- Premium-Produktkategorien werden an Schwung gewinnen, da Verbraucher Sicherheit, Transparenz und hochwertige Zutaten priorisieren.
- Funktionelle Babynahrung, angereichert mit Probiotika, DHA und immununterstützenden Nährstoffen, wird zunehmend angenommen.
- E-Commerce- und Abonnement-Liefermodelle werden eine größere Rolle bei der Gestaltung des Kaufverhaltens spielen.
- Innovationen in nachhaltiger und umweltfreundlicher Verpackung werden die Markenunterscheidung beeinflussen.
- In Schwellenländern wird der Konsum durch Urbanisierung und steigende verfügbare Einkommen zunehmen.
- Unternehmen werden ihre regionale Präsenz durch strategische Partnerschaften, Übernahmen und Produktdiversifizierung stärken.
- Regulatorische Rahmenbedingungen werden strenger, was die Hersteller dazu veranlasst, Test-, Beschaffungs- und Qualitätskontrollprozesse zu verbessern.
- Personalisierung und altersgerechte Ernährungslösungen werden zu einem wichtigen Treiber für Produktentwicklung und Marktexpansion.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fertigbabynahrung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Fertigbabynahrung voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Fertigbabynahrung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Fertigbabynahrung antreiben?
Wer sind die führenden Unternehmen im Markt für Fertigbabynahrung?
Welche Region hatte 2024 den größten Anteil am Markt für Fertigbabynahrung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Babynahrung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Babynahrung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 76,415.09 Million → 2032: USD 119,967.70 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Babynahrung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Babynahrung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Babynahrung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Babynahrung Market Drivers
- 3.3 Markt für Babynahrung Market Restraints & Challenges
- 3.4 Markt für Babynahrung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Babynahrung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Babynahrung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Babynahrung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Babynahrung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Babynahrung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Babynahrung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Babynahrung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Babynahrung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Babynahrung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Babynahrung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Babynahrung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Babynahrung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Babynahrung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Babynahrung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Babynahrung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Babynahrung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Babynahrung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Babynahrung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Babynahrung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
