
Marktübersicht:
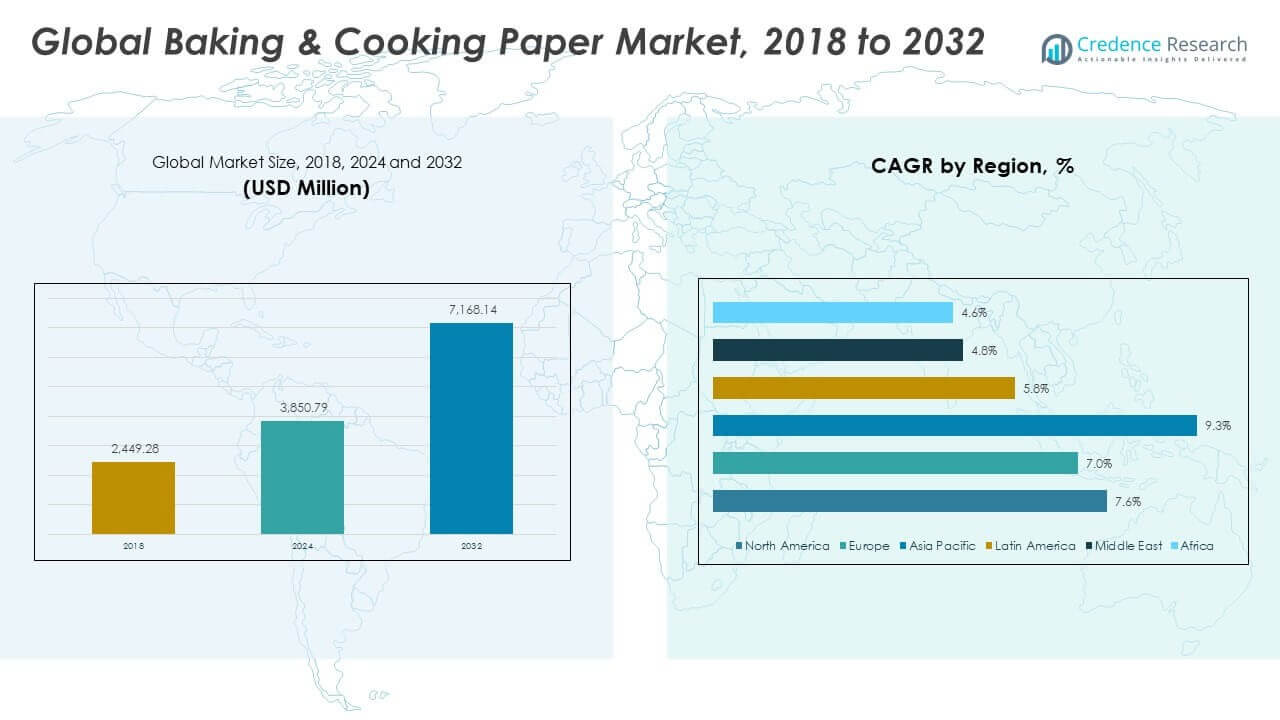
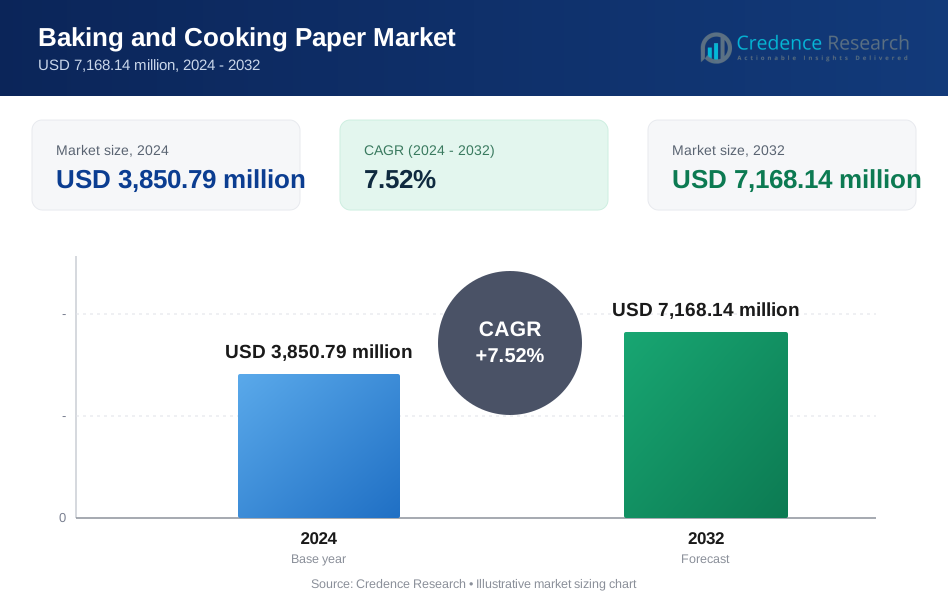
Die Größe des globalen Marktes für Back- und Kochpapier wurde 2018 auf 2.449,28 Millionen USD geschätzt und soll bis 2024 auf 3.850,79 Millionen USD und bis 2032 auf 7.168,14 Millionen USD anwachsen, mit einer CAGR von 7,52 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Back- und Kochpapier 2024 | USD 3.850,79 Millionen |
| Markt für Back- und Kochpapier, CAGR | 7,52% |
| Marktgröße für Back- und Kochpapier 2032 | USD 7.168,14 Millionen |
Die steigende Nachfrage nach antihaftbeschichteten, lebensmittelsicheren und fettbeständigen Lösungen treibt das Marktwachstum weiter voran. Verbraucher suchen nach praktischen Optionen zum Backen und Kochen, die Unordnung reduzieren, die Hygiene verbessern und gesundes Essen unterstützen. Der Lebensmitteldienstleistungssektor, einschließlich Bäckereien, Schnellrestaurants und Hersteller von verzehrfertigen Produkten, ist stark auf Backpapier für Geschwindigkeit, Effizienz und Präsentation angewiesen. Nachhaltigkeitstrends fördern die Einführung von kompostierbaren und ungebleichten Papierarten, während digitale Meal-Kit-Dienste und Heimbacken die Einzelhandelsnachfrage ankurbeln. Hersteller investieren in PFAS-freie Beschichtungen, Hitzebeständigkeit und recycelbare Formate, um den Lebensmittelsicherheits- und Umweltstandards gerecht zu werden.
Europa führt den Markt an, dank einer starken Backkultur, regulatorischer Unterstützung für umweltfreundliche Materialien und hoher institutioneller Nachfrage. Nordamerika folgt, angetrieben durch Anwendungen im Einzelhandel und in der industriellen Bäckerei. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region mit zunehmender Urbanisierung, wachsender Infrastruktur im Lebensmitteldienstleistungssektor und wachsendem Interesse am Heimbacken in China, Indien und Südostasien. Lateinamerika und der Nahe Osten gewinnen an Bedeutung, unterstützt durch die Expansion von Schnellrestaurants und sich entwickelnde Standards für Lebensmittelverpackungen. Afrika verzeichnet ein allmähliches Wachstum, angeführt von städtischen Cafés und kostengünstigen Kochlösungen.
Markteinblicke:
- Der globale Markt für Back- & Kochpapier wurde 2018 auf 2.449,28 Millionen USD, 2024 auf 3.850,79 Millionen USD geschätzt und soll bis 2032 7.168,14 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,52%.
- Europa führte den Markt 2024 mit einem Anteil von 43,2% an, bedingt durch strenge Umweltvorschriften und eine starke Backkultur, gefolgt von Nordamerika mit 28,9%, angetrieben durch institutionelles Backen, und dem asiatisch-pazifischen Raum mit 19,4%, unterstützt durch die wachsende Gastronomie.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,3%, unterstützt durch Urbanisierung, Heimbacktrends und steigende Nachfrage nach sauberen Zubereitungsformaten in China, Indien und Südostasien.
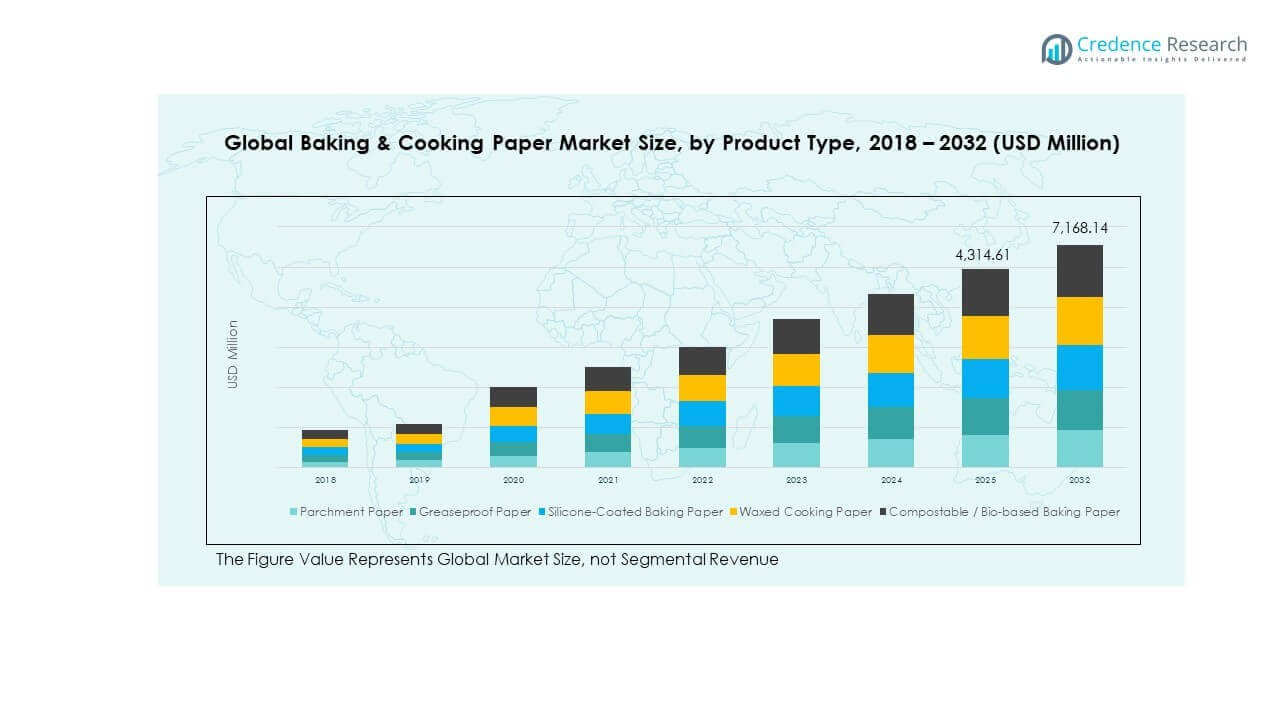
- Im Jahr 2024 machte Pergamentpapier den größten Anteil unter den Produkttypen aus, gefolgt von fettdichtem und silikonbeschichtetem Papier, unterstützt durch visuelle Beweise aus dem produktbezogenen Marktchart.
- Kompostierbares und biobasiertes Papier zeigte zwischen 2018 und 2024 die stärkste Wachstumskurve im Volumen, was die zunehmende Bedeutung des Segments in umweltbewussten Verbraucher- und institutionellen Märkten widerspiegelt.
Markttreiber
Steigende Verbraucherpräferenz für bequeme, hygienische und antihaftbeschichtete Kochlösungen
Verbraucher in Haushalten und Gastronomiebetrieben verlangen nun Backpapiere, die die Zubereitung von Mahlzeiten vereinfachen. Diese Papiere bieten antihaftbeschichtete Oberflächen, reduzieren die Reinigungszeit und unterstützen gesünderes Kochen durch Minimierung des Ölverbrauchs. Dies fördert das Wachstum in heimischen Küchen und kommerziellen Bäckereien gleichermaßen. Hektische Lebensstile und kleinere Küchenpersonal in Restaurants beschleunigen die Einführung. Fertiggerichte- und Takeaway-Ketten verlassen sich ebenfalls auf fettresistente Einlagen. Der globale Markt für Back- & Kochpapier profitiert von diesen benutzerzentrierten Bedürfnissen. Hersteller entwickeln fortschrittliche Beschichtungen für Temperaturbeständigkeit und Lebensmittelsicherheit. Fettdichte und silikonbasierte Optionen dominieren nun die stark nachgefragten Kategorien.
- Zum Beispiel verfügt das Pergamentpapier von Reynolds Kitchens über eine Silikonbeschichtung auf beiden Seiten, ist bis zu 425°F ofenfest und kann laut Produktspezifikationen bis zu dreimal wiederverwendet werden, mit zuverlässiger Antihaftleistung.
Wachsende Heimback- und Meal-Kit-Abonnementdienste weltweit
Heimbacktrends, angetrieben durch digitale Inhalte und Kochshows, fördern den Papierverbrauch über alle Altersgruppen hinweg. Soziale Medien fördern DIY-Backen, was eine regelmäßige Nachfrage nach Pergamentbögen und -rollen schafft. Dies passt zu den zunehmenden Meal-Kit-Lieferungen, die oft vorgeschnittenes Papier zum Backen enthalten. Meal-Prep-Unternehmen verwenden es für Portionskontrolle und Verpackung. Gewerbliche Küchen nutzen es, um Geschwindigkeit und Sauberkeit bei Großaufträgen zu gewährleisten. Der globale Markt für Back- & Kochpapier verzeichnet direktes Wachstum durch diese sich entwickelnden Zubereitungsformate. Das wachsende Interesse an gesünderen Lebensstilen stimmt auch mit ungiftigen, wiederverwendbaren Optionen überein. Diese Trends verstärken die wesentliche Rolle von Backpapier in modernen Küchen.
Institutionelle Einführung in QSR-Ketten, Cafés und Industrieküchen
Großformatige Nutzer wie Pizzerien, Bäckereien und QSR-Filialen standardisieren Papiersorten für eine konsistente Lebensmittelproduktion. Papierunterlagen sorgen für ein einfaches Lösen von Teig, Gebäck und Pizzen ohne zusätzliches Fett. Dies reduziert die Ausfallzeiten, die für das Schrubben von Blechen aufgewendet werden, und verbessert die Küchenhygiene. Industrielles Backen erfordert Papier, das seine Form behält und bei hohen Temperaturen reißfest ist. Viele Ketten setzen auf silikonbeschichtete Papiere mit hohen Wiederverwendungszyklen, um die Betriebskosten zu verwalten. Der globale Markt für Back- und Kochpapier gewinnt durch diese institutionelle Abhängigkeit an Stärke. Großbestellungen von Gastronomiebetrieben stabilisieren langfristige Lieferverträge. Zuverlässigkeit und Leistung prägen die Kaufentscheidungen in diesem Segment.
Nachhaltigkeitsbestrebungen begünstigen kompostierbare und ungebleichte Papieralternativen
Nachhaltigkeitsziele in der Lebensmittelverpackung wirken sich direkt auf die Wertschöpfungskette von Backpapier aus. Umweltbewusste Käufer suchen nach chlorfreien, kompostierbaren Papieren anstelle von gewachsten oder kunststoffbasierten Verpackungen. Dies steht im Einklang mit den zunehmenden Verboten von Einwegkunststoffen im Lebensmittelbereich. Große Marken kennzeichnen ihre Papiere jetzt als biologisch abbaubar oder recycelbar, um gesundheitsbewusste Verbraucher anzusprechen. Der globale Markt für Back- und Kochpapier erfährt durch diesen Nachhaltigkeitswandel eine strukturelle Nachfrage. Lebensmittelverarbeiter und Bäckereien spezifizieren zunehmend FSC-zertifizierte Papierquellen. Vorschriften in Europa und Nordamerika unterstützen die Nachfrage nach ungebleichten und recycelbaren Optionen weiter. Lieferanten nutzen umweltfreundliches Branding, um Verträge mit globalen Lebensmittelhändlern zu sichern.
- Zum Beispiel besteht das Pergamentpapier von Reynolds Kitchens aus 100 % chlorfreien Fasern, ist FSC-zertifiziert für nachhaltige Beschaffung und bietet kompostierbare Optionen, die nach Industriestandards zertifiziert sind, um umweltfreundliche Backanwendungen zu unterstützen.
Markttrends
Wachsende Nachfrage nach Spezialformaten wie vorgeschnittenen Bögen und bedruckten Unterlagen
Vorgeschnittene Backpapiere bieten Komfort, Portionsgenauigkeit und Geschwindigkeit in Großküchen. Diese Formate beseitigen die Notwendigkeit manueller Größenanpassungen, was Abfall und Arbeitsaufwand reduziert. Es spricht stark Cafés, QSRs und Cloud-Küchen mit schnellem Durchsatzbedarf an. Individuell bedruckte Unterlagen mit Logos oder Kochanleitungen fügen Lieferdiensten einen Markenwert hinzu. Premium-Verpackungsformate verwenden zunehmend wachsmuster- oder hitzeversiegeltes Papier für die Präsentation. Der globale Markt für Back- und Kochpapier entwickelt sich hin zu individuelleren und gebrauchsfertigen Papierformen. Gefaltete, gestanzte und unterteilte Papiere bedienen Nischenanwendungen im Lebensmittelbereich. Die Nachfrage nach diesen Innovationen wächst sowohl im Einzelhandel als auch im Gastronomiesegment.
Annahme von hitzebeständigem und mehrfach verwendbarem Papier in industriellen Bäckereibetrieben
Industrielles Backen erfordert Papier, das einer längeren Einwirkung hoher Temperaturen standhält. Hitzebeständiges Backpapier mit mehreren Verwendungszyklen unterstützt Kosteneinsparungen in großen Einrichtungen. Es hilft, ein gleichmäßiges Backen, Farbe und Textur über Produktionschargen hinweg zu gewährleisten. Es verhindert auch Kreuzkontaminationen während der Verarbeitung großer Mengen. Der globale Markt für Back- und Kochpapier profitiert von Produktentwicklungen, die auf Haltbarkeit und hohe Kapazitätsnutzung ausgerichtet sind. Hersteller liefern nun ofenfeste, doppelseitig silikonbeschichtete Papiere an industrielle Nutzer. Lebensmittelketten suchen nach Papieren, die Einfrieren, Backen und Wiedererhitzen in einem Zyklus überstehen. Die Nachfrage nach vielseitigen Qualitäten, die mit verschiedenen Wärmequellen kompatibel sind, steigt.
Aufstieg von E-Commerce-Plattformen für den Direktverkauf von Backpapier an Verbraucher
E-Commerce-Plattformen ermöglichen es kleinen und großen Marken, Backpapiere direkt an Haushalte zu verkaufen. Bündelpackungen, Rollen in verschiedenen Größen und saisonale Druckvarianten gewinnen online an Sichtbarkeit. Es ermöglicht Herstellern, neue Formate ohne die Einschränkungen des traditionellen Einzelhandels zu testen. Online-Bewertungen und -Ratings beeinflussen die Produktwahl und Wiederholungskäufe. Der globale Markt für Back- und Kochpapier umfasst nun starke digitale Schaufenster sowohl von globalen als auch von Nischenanbietern. Abonnementmodelle für regelmäßige Haushaltslieferungen wachsen in entwickelten Märkten. Die digitale Distribution unterstützt Personalisierung, flexible Verpackungen und schnellere Innovationszyklen. Sie schafft gleiche Wettbewerbsbedingungen für neue Marktteilnehmer mit fokussierten Angeboten.
- Zum Beispiel verkauft King Arthur Baking auf Amazon Backpapierrollen, wo das Produkt über 10.000 Kundenbewertungen mit einer durchschnittlichen Bewertung von 4,8 Sternen erhalten hat, was den breiten Haushaltszugang durch Online-Bündel in verschiedenen Größen unterstützt.
Integration von natürlichen Zusätzen und Biopolymerbeschichtungen für gesundheitsbewusste Nutzer
Hersteller experimentieren mit Beschichtungen aus Biopolymeren oder Pflanzenölen. Diese reduzieren den Einsatz synthetischer Chemikalien, während die Antihaft-Eigenschaften erhalten bleiben. Gesundheitsbewusste Käufer bevorzugen unbeschichtete oder natürlich beschichtete Backpapiervarianten. Es unterstützt sauberere Etiketten in der Lebensmittelzubereitung und -verpackung. Der globale Markt für Back- und Kochpapier erweitert sich um Optionen, die mit den Anforderungen der Bio-Zertifizierung kompatibel sind. Diese Papiere vermeiden künstliche Harze oder silikonbasierte Schichten. Das Bewusstsein der Verbraucher für die Zusammensetzung der Beschichtungen beeinflusst die Produktnachfrage. Lieferanten fördern Transparenz durch Zertifizierungen, zusatzfreie Ansprüche und rückverfolgbare Beschaffung.
- Zum Beispiel bietet If You Care ungebleichtes, chlorfreies Backpapier an, das FSC-zertifiziert, PFAS-frei ist und eine natürliche Silikonbeschichtung aus Sand verwendet, was es für biologisches Backen und Heimkompostierung geeignet macht.
Analyse der Marktchancen
Volatilität der Rohstoffpreise und Störungen in der Lieferkette beeinflussen die Gewinnmargen
Die Backpapierindustrie ist stark abhängig von Papierzellstoff, Silikon und speziellen Beschichtungsmaterialien. Preisschwankungen bei Zellstoff, Energie und chemischen Zusätzen beeinflussen die gesamten Herstellungskosten. Dies schafft Instabilität bei den Lieferantenpreisen, insbesondere bei Großverträgen mit geringen Margen. Die Importabhängigkeit für Silikonbeschichtungen setzt Hersteller Währungs- und Frachtkostenrisiken aus. Der globale Markt für Back- und Kochpapier steht vor Beschaffungsherausforderungen während globaler Engpässe oder Handelsbeschränkungen. Es stört die Produktionszeitpläne und beeinflusst die Lieferzeiten für Händler. Kleinere Anbieter kämpfen damit, plötzliche Kostensteigerungen zu absorbieren, was zu einer verringerten Wettbewerbsfähigkeit führt. Diese Probleme erzeugen Preisdruck sowohl in Premium- als auch in Massenmarktsegmenten.
Umweltschutzvorschriften und Entsorgungsrichtlinien erhöhen die Produktionskomplexität Regierungen weltweit führen strengere Normen für recycelbare Inhalte, Kompostierbarkeit und Emissionen ein. Hersteller müssen Produktformulierungen anpassen, um kompostierbare Standards zu erfüllen und gleichzeitig die Leistung aufrechtzuerhalten. Dies erfordert Investitionen in Forschung und Entwicklung für alternative Beschichtungen und Substrate. Der globale Markt für Back- und Kochpapier muss sich an unterschiedliche Entsorgungsvorschriften in verschiedenen Regionen halten. Zertifizierungsprozesse erhöhen die Kosten und verlängern die Markteinführungszeit. Sowohl Hitzebeständigkeit als auch vollständige biologische Abbaubarkeit zu erreichen, bleibt technisch herausfordernd. Diese sich entwickelnden regulatorischen Anforderungen schaffen betrieblichen Druck, insbesondere für exportorientierte Unternehmen. Die Nichteinhaltung kann den Zugang zu margenstarken institutionellen Käufern einschränken.
Marktchancen
Wachsende Nachfrage im Gastronomiesektor in Asien, Lateinamerika und Afrika
Die Expansion der Gastronomie-Ökosysteme in aufstrebenden Märkten erzeugt neuen Papierverbrauch in verschiedenen Formaten. Urbanisierung, die Expansion von Bäckereiketten und Lieferplattformen schaffen eine stetige Nachfrage nach fettabweisenden und ofenfesten Lösungen. Der globale Markt für Back- und Kochpapier kann durch gezielte Vertriebspartnerschaften in diesen Regionen skalieren. Lieferanten, die sich auf kostengünstiges, kompostierbares Papier konzentrieren, gewinnen an Bedeutung, wo sich die Lebensmittelhygienevorschriften weiterentwickeln. Lokalisierung der Verpackung und Herstellung von Eigenmarken bieten weitere Eintrittspunkte.
Produktinnovation mit intelligenten Funktionen, Mehrzweckschichten und Nachhaltigkeitslabels
Neue Produktformate mit QR-Codes, Temperaturindikatoren oder strukturierter Faltung verbessern die Anwendungsfälle. Geschichtetes Backpapier ermöglicht eine doppelte Funktionalität beim Backen und Servieren. Es unterstützt die Reduzierung von SKUs für institutionelle Nutzer. Der globale Markt für Back- und Kochpapier sieht Chancen in der Verbindung von Leistung mit Öko-Branding. Innovationen, die Ästhetik, Nachhaltigkeit und Benutzerfreundlichkeit kombinieren, helfen Lieferanten, in der Wertschöpfungskette aufzusteigen.
Marktsegmentierungsanalyse:
Nach Produkttyp
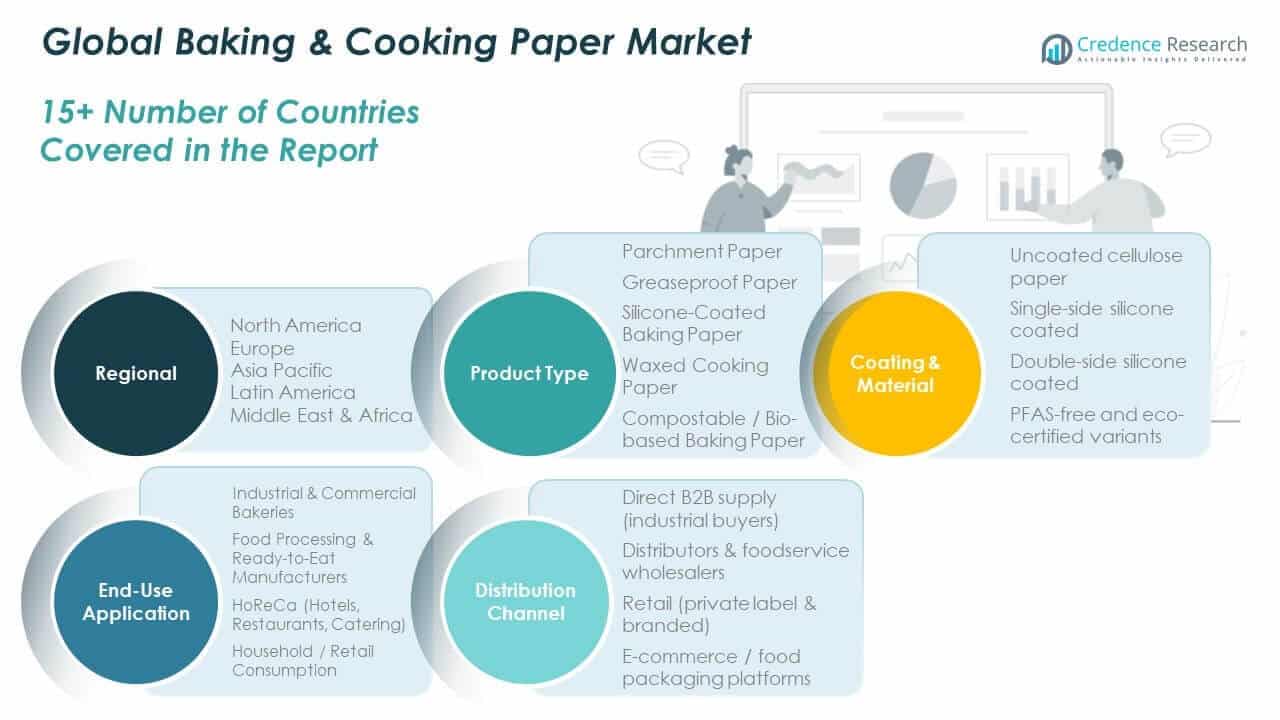
Der globale Markt für Back- und Kochpapier umfasst Pergamentpapier, fettabweisendes Papier, silikonbeschichtetes Backpapier, gewachstes Kochpapier und kompostierbare oder biobasierte Varianten. Pergament- und silikonbeschichtete Typen führen aufgrund von Haltbarkeit und Antihaftleistung. Fettabweisende Formate sprechen fettarmes Backen und umweltbewusste Segmente an. Gewachste Varianten unterstützen die Kaltlagerung und Verpackung, sind jedoch beim Backen weniger verbreitet. Kompostierbare Papiere gewinnen an Bedeutung bei Gastronomiemarken, die sich auf Nachhaltigkeit konzentrieren. Jeder Produkttyp erfüllt unterschiedliche Back-, Koch- oder Verpackungsfunktionen in verschiedenen Regionen und Anwendungen.
- Zum Beispiel ist Reynolds Kitchens Pergamentpapier bis zu 425°F ofenfest und FDA-konform für den direkten Lebensmittelkontakt beim Standardbacken. Fettabweisende Formate sprechen fettarmes Backen an.
Nach Beschichtung & Material
Wichtige Materialsegmente umfassen unbeschichtete Zellulose, einseitig silikonbeschichtet, doppelseitig silikonbeschichtet und PFAS-freie ökozertifizierte Varianten. Silikonbeschichtete Formate dominieren aufgrund von Hitzebeständigkeit und Wiederverwendungspotenzial in Industrieöfen. Unbeschichtete Zellulosepapiere unterstützen kostengünstigere Einzelhandelsverpackungsbedürfnisse. PFAS-freie und zertifizierte Optionen entsprechen globalen regulatorischen Trends und Anforderungen an grüne Labels. Sie unterstützen eine erhöhte Spezifikation durch institutionelle Käufer, insbesondere in Europa und Nordamerika.
- Zum Beispiel bietet Ahlstrom PFAS-freie Backpapierqualitäten an, die der EU-Verordnung 2022/1254 entsprechen und für den Einsatz im Ofen bei Temperaturen bis zu 220°C ausgelegt sind, um regulatorische und Nachhaltigkeitsanforderungen zu unterstützen.
Nach Endverwendungsanwendung
Der globale Markt für Back- und Kochpapier bedient industrielle Bäckereien, Lebensmittelverarbeitungseinheiten, HoReCa-Betriebe und Haushaltskonsumenten. Industrielle und kommerzielle Bäckereien führen die Nachfrage aufgrund von Hochvolumen-Chargenbacken an. Lebensmittelverarbeiter verwenden Papier zum Auslegen und zur Feuchtigkeitskontrolle in verzehrfertigen Mahlzeiten. HoReCa-Kanäle schätzen fettabweisende und leicht lösbare Formate für Effizienz. Der Haushaltsverbrauch steigt mit dem wachsenden Interesse am Backen zu Hause und der Verfügbarkeit von vorgeschnittenen Rollen.
Nach Vertriebskanal
Vertriebskanäle umfassen direkte B2B-Lieferungen, Lebensmittelservice-Distributoren, Einzelhandelsgeschäfte und E-Commerce-Plattformen. Industrielle Käufer beziehen Großrollen über direkte Lieferketten. Großhändler und Lebensmittelservice-Distributoren bedienen Bäckereien und Caterer. Einzelhandelskanäle bieten sowohl Marken- als auch Eigenmarkenformate in Supermärkten an. Es gibt steigende Online-Käufe, insbesondere für nachhaltige und hochwertige Papiertypen über verpackungsorientierte Plattformen.
Segmentierung:
Nach Produkttyp:
- Backpapier
- Fettabweisendes Papier
- Mit Silikon beschichtetes Backpapier
- Gewachstes Kochpapier
- Kompostierbares / Biobasiertes Backpapier
Nach Beschichtung & Material:
- Unbeschichtetes Zellulosepapier
- Einseitig silikonbeschichtet
- Zweiseitig silikonbeschichtet
- PFAS-freie und ökozertifizierte Varianten
Nach Endverwendungsanwendung:
- Industrielle & kommerzielle Bäckereien
- Lebensmittelverarbeitung & Hersteller von verzehrfertigen Produkten
- HoReCa (Hotels, Restaurants, Catering)
- Haushalts- / Einzelhandelskonsum
Nach Vertriebskanal:
- Direkte B2B-Lieferung (Industrielle Käufer)
- Distributoren & Großhändler für Lebensmittelservice
- Einzelhandel (Eigenmarke & Markenprodukte)
- E-Commerce / Plattformen für Lebensmittelverpackungen
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße für Back- und Kochpapier in Nordamerika wurde 2018 mit 718,74 Millionen USD bewertet und soll bis 2024 auf 1.112,55 Millionen USD und bis 2032 auf 2.079,59 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,6 % im Prognosezeitraum. Nordamerika machte 2024 etwa 28,9 % des globalen Marktanteils aus. Der Markt profitiert von weit verbreiteten Backgewohnheiten zu Hause, etablierten Einzelhandelskanälen und großflächigen Gastronomiebetrieben. Die Nachfrage nach silikonbeschichtetem und kompostierbarem Papier ist in den USA und Kanada stark. Gewerbliche Bäckereien und Mahlzeitenvorbereitungsunternehmen unterstützen die Einführung in großem Umfang. Nachhaltigkeitsvorschriften in mehreren US-Bundesstaaten fördern das Wachstum von PFAS-freien und recycelbaren Formaten. Hersteller bedienen die Nachfrage nach Eigenmarken in Supermärkten und im E-Commerce. Er profitiert von einem konstanten industriellen Einsatz und einer zunehmenden Vorliebe für saubere Lebensmittelverpackungen.
Europa
Die Marktgröße für Back- und Kochpapier in Europa wurde 2018 mit 1.083,41 Millionen USD bewertet und soll bis 2024 auf 1.663,97 Millionen USD und bis 2032 auf 2.982,76 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,0 % im Prognosezeitraum. Europa trug 2024 etwa 43,2 % zum globalen Marktanteil bei und ist damit das größte regionale Segment. Starke Backtraditionen und strenge Nachhaltigkeitspolitiken treiben die Nachfrage nach ungebleichtem, kompostierbarem Papier an. Frankreich, Deutschland und das Vereinigte Königreich führen den Verbrauch an, unterstützt von Premium-Bäckereiketten und Bio-Lebensmittelhändlern. Öko-Zertifizierungen und FSC-Quellen beeinflussen die institutionelle Beschaffung. Gastronomiemarken integrieren bedruckte Einlagen und kundenspezifisch zugeschnittene Formate. Hohe Nachfrage von handwerklichen Bäckereien, Cafés und Hotelküchen sorgt für einen konstanten Produktgebrauch. Es gibt Innovationen in Beschichtungen, Design und Leistung, um den europäischen Sicherheits- und Recyclingnormen gerecht zu werden.
Asien-Pazifik
Die Marktgröße für Back- und Kochpapier im Asien-Pazifik-Raum wurde 2018 mit 436,82 Millionen USD bewertet und soll bis 2024 auf 748,90 Millionen USD und bis 2032 auf 1.592,19 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,3 % im Prognosezeitraum. Der Asien-Pazifik-Raum hielt 2024 einen Anteil von 19,4 % am globalen Markt und zeigt die schnellste Wachstumsrate. Steigende Urbanisierung und westlicher Essenseinfluss fördern das Backen zu Hause und die Café-Kultur. China, Japan, Südkorea und Indien führen die Nachfrage aufgrund der expandierenden Gastronomiesektoren an. Verpackungsinnovationen und der Bedarf an Einweghygiene treiben die Nachfrage nach Pergament- und fettdichtem Papier an. E-Commerce-Kanäle verbessern den Zugang zu Spezialpapieren in städtischen Haushalten. Lokale Hersteller skalieren die Produktion, um inländische QSR-Ketten und regionale Exporte zu bedienen. Es profitiert von Investitionen in automatisierte Backlinien und bedruckte Papierformate.
Lateinamerika
Die Marktgröße für Back- und Kochpapier in Lateinamerika wurde 2018 mit 111,06 Millionen USD bewertet und soll bis 2024 auf 172,35 Millionen USD und bis 2032 auf 282,41 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Lateinamerika stellte 2024 einen Anteil von 4,5 % am globalen Markt dar. Brasilien und Mexiko verankern die Marktnachfrage, angetrieben durch wachsende städtische Essenslieferungen und Fast-Food-Betriebe. Gewerbliche Bäckereien und Tiefkühlkostmarken unterstützen den konstanten Einsatz von Backeinlagen. Die Einzelhandelsexpansion in kleinere Städte steigert den Haushaltsverbrauch von vorgeschnittenen Rollen. Die Nachfrage nach kostengünstigem fettdichtem und gewachstem Papier bleibt hoch. Es gibt eine begrenzte Verfügbarkeit von Hochleistungsbeschichtungen, aber ein wachsendes Interesse an kompostierbaren Optionen. Lokale Marken konzentrieren sich auf erschwingliche, lebensmittelsichere Formate für die Massenmarktpenetration.
Mittlerer Osten
Die Marktgröße für Back- und Kochpapier im Nahen Osten wurde von 59,36 Millionen USD im Jahr 2018 auf 84,06 Millionen USD im Jahr 2024 bewertet und soll bis 2032 127,79 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,8 % während des Prognosezeitraums. Die Region machte 2024 2,2 % des globalen Marktanteils aus. Der Markt wird durch starkes Wachstum in Bäckereiketten, Gastgewerbe und der Produktion von Fertiggerichten geprägt. Die VAE und Saudi-Arabien führen den Verbrauch aufgrund der schnellen Entwicklung des Lebensmitteleinzelhandels an. Institutionelle Küchen und Gastronomiemarken setzen auf silikonbeschichtete und fettabweisende Papierformate. Nachhaltigkeit bleibt ein wachsendes Anliegen mit Interesse an biologisch abbaubaren Papieren. Die Importabhängigkeit bleibt hoch, obwohl regionale Konverter aufkommen. Es wächst stetig mit der Nachfrage nach bequemen und hygienischen Lösungen für den Umgang mit Lebensmitteln.
Afrika
Die Marktgröße für Back- und Kochpapier in Afrika wurde von 39,89 Millionen USD im Jahr 2018 auf 68,95 Millionen USD im Jahr 2024 bewertet und soll bis 2032 103,41 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,6 % während des Prognosezeitraums. Afrika hielt 2024 einen Anteil von 1,8 % am globalen Markt. Südafrika, Nigeria und Ägypten sind wichtige Beitragsleister mit steigender Aktivität im Bereich Gastronomie und Bäckerei. Der Markt sieht eine Einführung in städtischen Cafés, Schnellrestaurants (QSRs) und Tiefkühlkostsegmenten. Gewachste und unbeschichtete Zelluloseformate dominieren kostengünstige Anwendungen. Infrastrukturmängel begrenzen die industrielle Nutzung im großen Maßstab, aber kleine Bäckereien erweitern weiterhin den Papierverbrauch. Importabhängigkeit stellt die lokale Verfügbarkeit von beschichteten oder kompostierbaren Varianten vor Herausforderungen. Der Markt bleibt preissensibel, bietet jedoch Raum für Wachstum von Eigenmarken und Einzelhandelsexpansion.
Analyse der Hauptakteure:
- Nordic Paper
- Ahlstrom
- Delfort Group
- Metsä Group
- KRPA Holding
Wettbewerbsanalyse:
Der globale Markt für Back- und Kochpapier zeichnet sich durch eine konzentrierte Wettbewerbslandschaft aus, die von vertikal integrierten Herstellern mit starker regionaler Präsenz angeführt wird. Zu den Hauptakteuren gehören Ahlstrom, Delfort Group, Nordic Paper, Metsä Group und KRPA Holding. Diese Unternehmen investieren in Beschichtungsinnovationen, Nachhaltigkeitszertifizierungen und die Einhaltung von Lebensmittelsicherheitsstandards, um ihre Marktposition zu halten. Es herrscht ein hoher Wettbewerb in den Kategorien silikonbeschichtetes und kompostierbares Papier, wobei die Differenzierung von Hitzebeständigkeit, Freisetzungseigenschaften und Recycelbarkeit abhängt. Die Produktion von Eigenmarken unterstützt das Umsatzwachstum für mittelgroße Lieferanten, die Einzelhandelsketten bedienen. Die Expansion des E-Commerce ermöglicht es kleineren Unternehmen, Nischenverbrauchersegmente zu erreichen. Strategische Partnerschaften mit Lebensmittelverarbeitern und Verpackungskonvertern beeinflussen langfristige Vertragsgewinne. Unternehmen konkurrieren auch in Bezug auf Preisgestaltung, Blattanpassungen und Öko-Label-Ausrichtung. Der Markt bevorzugt Akteure mit diversifizierter Distribution, starken B2B-Netzwerken und lokalen Produktionskapazitäten. Wettbewerber priorisieren operative Effizienz, um die Volatilität der Rohstoffpreise zu bewältigen und regionalspezifische regulatorische Anforderungen zu erfüllen.
Aktuelle Entwicklungen:
- Im Juni 2025 unterzeichnete Metsä Tissue einen Lizenzvertrag mit der Fredman Group Oy für ihr SAGA-Fettpapier-Konsumentengeschäft. Im Rahmen dieses Abkommens wird Fredman den Vertrieb, das Marketing und die Distribution in Finnland und dem Baltikum übernehmen, während Metsä Tissue die Produktion in ihrem Werk fortsetzt.
- Im März 2025 brachte Ahlstrom LamiBak™ Flex auf den Markt, ein neues Basispapier, das für flexible Lebensmittelverpackungsanwendungen entwickelt wurde und hohe Barriereleistung sowie nachhaltige, recycelbare Lebensmittelkontaktlösungen unterstützt. Diese Innovation erweitert das Portfolio des Unternehmens um anpassungsfähige Papierformate, die für verschiedene Lebensmittelverpackungsbedürfnisse geeignet sind.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Beschichtung & Material, Endverwendungsanwendung und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Steigendes Bewusstsein für Gesundheit und Hygiene wird die anhaltende Nachfrage nach antihaft- und lebensmittelsicheren Papierformaten antreiben.
- Starkes Wachstum im Bereich des Heimbackens und digitaler Meal-Kit-Dienste wird die Expansion des Haushaltssegments unterstützen.
- Produktinnovationen werden sich auf kompostierbare, PFAS-freie und hitzebeständige Beschichtungen konzentrieren, die den Vorschriften entsprechen.
- Automatisierung in industriellen Bäckereien wird die Nachfrage nach hochbelastbaren silikonbeschichteten Papieren erhöhen.
- E-Commerce-Plattformen werden die Zugänglichkeit für Nischen- und Premium-Produktvarianten verbessern.
- Europa wird aufgrund strenger Nachhaltigkeitsnormen und entwickelter Gastronomiesektoren die Führung behalten.
- Der asiatisch-pazifische Raum wird das schnellste Wachstum verzeichnen, angetrieben durch eine wachsende Mittelschicht und Trends bei der Essenslieferung.
- Eigenmarken- und Markenhandelskategorien werden durch Anpassung und Öko-Labeling an Bedeutung gewinnen.
- Hersteller werden in regionale Produktion und lokale Beschaffung investieren, um die Volatilität der Lieferkette zu reduzieren.
- Strategische Partnerschaften zwischen Papierverarbeitern und Lebensmittelverpackungsunternehmen werden die langfristige Marktrichtung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globales Back- und Kochpapier und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Back- und Kochpapier zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für Back- und Kochpapier hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Back- und Kochpapier antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Back- und Kochpapier?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Back- und Kochpapier?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Back- und Kochpapier Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Back- und Kochpapier Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,850.79 million → 2032: USD 7,168.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Back- und Kochpapier Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Back- und Kochpapier Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Back- und Kochpapier Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Back- und Kochpapier Market Drivers
- 3.3 Markt für Back- und Kochpapier Market Restraints & Challenges
- 3.4 Markt für Back- und Kochpapier Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Back- und Kochpapier Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Back- und Kochpapier Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Back- und Kochpapier category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Back- und Kochpapier Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Back- und Kochpapier Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Back- und Kochpapier market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Back- und Kochpapier Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Back- und Kochpapier Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Back- und Kochpapier Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Back- und Kochpapier (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Back- und Kochpapier Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Back- und Kochpapier Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Back- und Kochpapier Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Back- und Kochpapier Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Back- und Kochpapier Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Back- und Kochpapier Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Back- und Kochpapier Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Back- und Kochpapier Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Back- und Kochpapier Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
