
Markt für Batterie-Backup
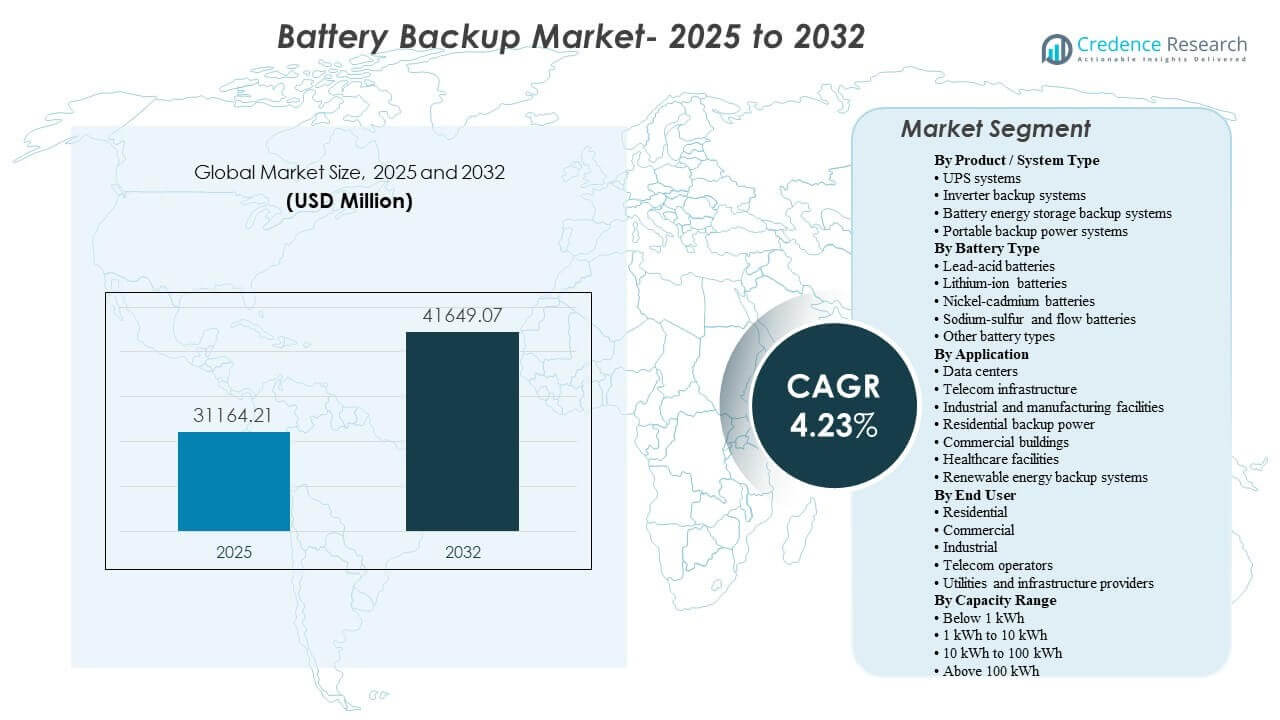
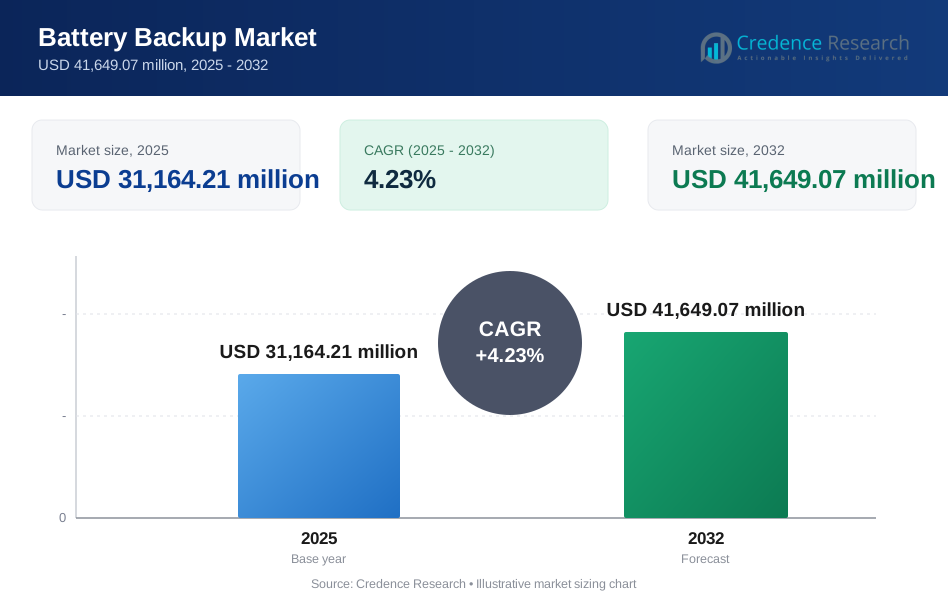
Die globale Marktgröße für Batterie-Backup wurde 2025 auf 31.164,21 Millionen USD geschätzt und soll bis 2032 41.649,07 Millionen USD erreichen, was einem CAGR von 4,23 % von 2025 bis 2032 entspricht. Die Nachfrage wird hauptsächlich durch steigende Anforderungen an die Betriebszeit in digitaler Infrastruktur und kritischen Einrichtungen unterstützt, wo der Schutz der Stromqualität und die Resilienz von kurzer bis mittlerer Dauer betriebliche Prioritäten bleiben. Das Wachstum wird zusätzlich durch expandierende Einsätze im asiatisch-pazifischen Raum und stabile Ersatzzyklen in ausgereiften kommerziellen und industriellen Installationen unterstützt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Batterie-Backup 2025 | 31.164,21 Millionen USD |
| Markt für Batterie-Backup, CAGR | 4,23% |
| Marktgröße für Batterie-Backup 2032 | 41.649,07 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Batterie-Backup soll von 31.164,21 Millionen USD im Jahr 2025 auf 41.649,07 Millionen USD bis 2032 wachsen, was einem CAGR von 4,23 % über 2025–2032 entspricht.
- Der asiatisch-pazifische Raum machte 2025 einen Anteil von 34 % aus, was die Größe der Infrastrukturentwicklung und die Übernahme von Backups in industriellen und privaten Umgebungen widerspiegelt.
- Nordamerika repräsentierte 2025 einen Anteil von 29 %, unterstützt durch die hohe Durchdringung von Backup-Lösungen in kommerziellen Einrichtungen und mission-kritischen Umgebungen.
- Rechenzentren repräsentierten 35 % Anteil (2023) innerhalb der Nachfrage nach USV-Batterie-Backup-Leistung, was die anhaltende Dominanz von kritischen Lastanwendungen in Backup-Investitionen widerspiegelt.
- Lithium-Ionen machten 2025 einen Anteil von 87,6 % an der Nachfrage nach tragbaren Kraftwerken aus, was auf die zunehmende Präferenz für höhere Energiedichte und Lebenszyklusmerkmale in kompakten Backup-Formaten hinweist.
Segmentanalyse
Die Nachfrage nach Batterie-Backup wird durch eine Mischung aus mission-kritischen Betriebszeitbedürfnissen und verteilten Resilienzanforderungen geprägt. Rechenzentren und Telekommunikationsstandorte priorisieren weiterhin Backup mit niedriger Übertragungszeit, stabile Stromkonditionierung und Überwachungsintegration, was die Einführung moderner USV-Plattformen und leistungsstärkerer Batteriekonfigurationen unterstützt. Parallel dazu bleibt die Nachfrage im Wohn- und kleinen Gewerbebereich in praktischen Laufzeiten, einfacher Installation und Kosten-Leistungs-Abwägungen verankert, was in vielen Märkten inverterbasierte und kompakte speicherunterstützte Lösungen unterstützt.
Über verschiedene Batterietechnologien hinweg gewinnt die Einführung von Lithium-Ionen in Anwendungsfällen an Bedeutung, bei denen der Lebenszykluswert, die Reduzierung des Platzbedarfs und eine schnellere Reaktion Priorität haben, insbesondere in wertvolleren kommerziellen und infrastrukturellen Umgebungen. Blei-Säure-Batterien behalten ihre Relevanz in etablierten USV-Ökosystemen, in denen Vertrautheit, Wartungsfreundlichkeit und Ersatznetzwerke stark bleiben. Technologien mit längerer Dauer, wie Flusssysteme, sind eher auf stationäre, speicherunterstützte Backup-Anforderungen ausgerichtet als auf kompakte Kontinuitätsanwendungen.
Einblicke nach Produkt-/Systemtyp
USV-Systeme bleiben aufgrund ihrer Rolle bei der nahtlosen Kontinuität und der Stromaufbereitung für empfindliche Lasten zentral für den Markt und machten den größten Anteil mit 41 % im Jahr 2025 aus. Datenzentren und Telekommunikationsanwendungen bevorzugen Architekturen, die Skalierbarkeit, Redundanz und Fernüberwachung unterstützen, um das Betriebsrisiko zu verringern. Wechselrichter-Backup-Systeme behalten ihre Relevanz für private und kleine gewerbliche Nutzer, bei denen Kostenempfindlichkeit und einfache Bereitstellung die Kaufentscheidung leiten. Batterie-Energiespeicher-Backup-Systeme gewinnen an Bedeutung, wo Resilienz mit Energiemanagementzielen verbunden ist, insbesondere in Einrichtungen, die Flexibilität über kurze Überbrückungszeiten hinaus schätzen.
Einblicke nach Batterietyp
Lithium-Ionen-Batterien erweitern weiterhin ihre Rolle in Backup-Installationen, bei denen Lebenszyklusökonomie und Platzbeschränkungen die Beschaffungsentscheidungen beeinflussen, und sie hielten den größten Anteil mit 50 % im Jahr 2025. Die Präferenz wird in Anwendungen verstärkt, die häufige Zyklen, kompakte Bauformen oder vereinfachte Wartungspraktiken erfordern. Blei-Säure-Batterien sind aufgrund etablierter Lieferketten und Servicevertrautheit weiterhin weit verbreitet in konventionellen USV-Umgebungen. Nickel-Cadmium-Batterien bleiben in ausgewählten industriellen Kontexten bestehen, in denen Robustheit unter rauen Betriebsbedingungen wichtig ist, während Natrium-Schwefel- und Flussbatterien häufiger mit stationären, längerfristigen Backup-Bedürfnissen in Einklang stehen.
Einblicke nach Anwendung
Datenzentren sind ein zentrales Anwendungssegment, da Servicekontinuität und Vermeidung von Ausfallzeiten eng mit Geschäftsrisiken und Compliance-Erwartungen verbunden sind. Telekommunikationsinfrastrukturen sind auf Backup angewiesen, um die Netzverfügbarkeit über verteilte Standorte und Edge-Deployments hinweg aufrechtzuerhalten, was die Nachfrage nach robusten Lösungen und Fernüberwachung antreibt. Industrie- und Fertigungsanlagen setzen Backup ein, um Automatisierungssysteme zu schützen und Unterbrechungen durch Stromereignisse zu reduzieren, die Ausbeute und Sicherheit beeinträchtigen können. Die Einführung von Backup-Strom für Privathaushalte wird durch die Bereitschaft für Ausfälle und die wachsende Verbindung zwischen Heimenergiespeicherung und dezentraler Erzeugung geprägt. Gesundheitseinrichtungen priorisieren die Kontinuität für wesentliche Systeme und kritische Ausrüstung, was die stabile Nachfrage nach zuverlässigen Backup-Konfigurationen unterstützt.
Einblicke nach Endbenutzer
Wohnungskäufer priorisieren typischerweise die richtige Kapazität, Benutzerfreundlichkeit und zuverlässigen Betrieb bei Ausfällen, was die stetige Nachfrage nach Wechselrichtern und kompakten Speicherlösungen unterstützt. Gewerbliche Nutzer konzentrieren sich darauf, IT-Lasten, Sicherheitssysteme und Gebäudedienste zu schützen, bei denen kurze Unterbrechungen betriebliche und reputationsbezogene Kosten verursachen können. Industrielle Endnutzer legen Wert auf Haltbarkeit, Wartungsfreundlichkeit und Integration in die elektrische Infrastruktur der Anlage, um eine vorhersehbare Leistung unter variablen Bedingungen sicherzustellen. Telekommunikationsbetreiber benötigen widerstandsfähige Backups an vielen Standorten und schätzen oft standardisierte Plattformen, die das Flottenmanagement vereinfachen. Versorgungsunternehmen und Infrastrukturanbieter berücksichtigen zunehmend speichergestützte Backup-Konfigurationen, bei denen die Resilienzplanung mit Netzunterstützungs- und Kontinuitätsanforderungen zusammentrifft.
Nach Kapazitätsbereich Einblicke
Lösungen unter 1 kWh werden häufig für gezielte Lasten wie Netzwerkausrüstung, Beleuchtung und essentielle Elektronik eingesetzt, bei denen Portabilität und Erschwinglichkeit die Auswahl bestimmen. Der Bereich von 1 kWh bis 10 kWh bleibt ein primäres Segment für den Bedarf an Wohnungs-Backups, da er mit der typischen Abdeckung kritischer Haushaltslasten und der praktischen Systemgröße übereinstimmt. Der Bereich von 10 kWh bis 100 kWh unterstützt erweiterte Resilienz für kleine Gewerbebetriebe und größere Häuser, insbesondere dort, wo das Backup mit dezentraler Erzeugung kombiniert wird. Systeme über 100 kWh sind typischerweise auf gewerbliche, industrielle und Infrastruktureinstellungen ausgerichtet, die eine höhere Laufzeitkapazität und Systemintegration erfordern.
Markttreiber für Batterie-Backups
Steigende Anforderungen an die Betriebszeit kritischer Lasten in digitaler Infrastruktur
Die Expansion digitaler Dienste erhöht die Betriebskosten von Ausfallzeiten und verstärkt Investitionen in die Kontinuität der Backup-Stromversorgung. Rechenzentren benötigen stabile Stromqualität und sofortige Überbrückungsfähigkeit, um IT-Lasten zu schützen. Telekommunikationsnetze sind auf verteilte Backups angewiesen, um die Dienstverfügbarkeit während Stromunterbrechungen aufrechtzuerhalten. Überwachungs- und Verwaltungsfunktionen stärken die Ersatznachfrage weiter, da Betreiber vorhersehbare Leistung und Ferndiagnosen anstreben.
Zunehmende Akzeptanz von verteilten Backups in Wohn- und kleinen Gewerbeumgebungen
Die Vorbereitung auf Ausfälle beeinflusst weiterhin die Entscheidungen von Haushalten und kleinen Unternehmen in Bezug auf Backup-Stromlösungen. Wohnungskäufer suchen oft nach praktischen Laufzeiten für wesentliche Geräte und Konnektivitätslasten. Wechselrichterbasierte und kompakte speichergestützte Systeme bieten in vielen Märkten zugängliche Wege zur Backup-Akzeptanz. Das Wachstum wird auch durch die verbesserte Benutzerfreundlichkeit der Produkte und sicherere, integrierte Bereitstellungsoptionen unterstützt.
Übergang zu leistungsfähigeren Batteriekonfigurationen und niedrigeren Gesamtbetriebskosten
Die Batteriewahl beeinflusst zunehmend die Lebenszykluskosten, den Platzbedarf und die Wartungsanforderungen bei Backup-Einsätzen. Der Einsatz von Lithium-Ionen wächst in Anwendungen, bei denen eine längere Lebensdauer und reduzierte Wartung mit den betrieblichen Prioritäten übereinstimmen. Platzbeschränkte Installationen bevorzugen auch Lösungen, die eine höhere Energiedichte und vereinfachte Schranklayouts bieten. Dieser Übergang unterstützt sowohl neue Einsätze als auch Nachrüstungen innerhalb installierter USV- und Backup-Ökosysteme.
- Zum Beispiel gibt Eaton an, dass seine 9PX Lithium-Ionen-USV eine Lebenserwartung von 8 bis 10 Jahren bietet, in 3 Stunden bis zu 90 % auflädt, 2 bis 3 Mal längere Batterielebensdauer als Blei-Säure-Alternativen bietet und bei typischen Lasten bis zu doppelte Laufzeit im Vergleich zu gleichwertigen VRLA-Modellen liefern kann.
Industrielle Kontinuität und Prozessschutzanforderungen
Produktions- und Industrieanlagen sind Betriebsrisiken durch Stromstörungen ausgesetzt, die Automatisierungs-, Qualitäts- und Sicherheitssysteme beeinträchtigen können. Backup-Investitionen werden genutzt, um empfindliche Steuerungen zu schützen, ausfallbedingte Verluste zu reduzieren und einen sicheren Betrieb aufrechtzuerhalten. Industrielle Anwender schätzen auch robuste Designs, die den Standortbedingungen standhalten und die Wartungsfähigkeit unterstützen. Die Vielfalt der industriellen Anwendungen unterstützt eine breite Systemdimensionierung und Chemieauswahl auf dem Markt.
- Zum Beispiel ist ABBs PCS100 UPS-I für den industriellen Schutz in Bereichen von 150 kVA bis 3000 kVA positioniert, und ABB berichtet von installierten Systemen mit insgesamt Hunderten von MVA bei Herstellern wie Samsung und anderen LCD-Werken, während ABBs USV-Portfolio auch bis zu 96 % Gesamteffizienz und eine Überlastfähigkeit von 150 % für 1 Minute in kritischen Stromanwendungen spezifiziert.
Herausforderungen des Batterie-Backup-Marktes
Batterie-Backup-Implementierungen stehen vor Kosten- und Konfigurationskomplexitätsherausforderungen, die je nach Anwendungsfall und Systemgröße variieren. Anfangsinvestitionen, Installationsanforderungen und die Notwendigkeit einer kompatiblen elektrischen Infrastruktur können die Entscheidungsfindung in preissensiblen Segmenten verlangsamen. Wartungs- und Lebenszyklusmanagementanforderungen unterscheiden sich auch je nach Chemie und Betriebsumgebung, was die Eigentumskomplexität für Käufer ohne dedizierte technische Unterstützung erhöhen kann.
- Zum Beispiel gibt Tesla an, dass jedes Megapack vollständig montiert mit bis zu 3 MWh Speicher und 1,5 MW Wechselrichterkapazität geliefert wird, und das Unternehmen sagt, dass ein 250 MW / 1 GWh Werk in weniger als drei Monaten auf einer drei Hektar großen Fläche installiert werden kann, was hervorhebt, wie produktbezogene Ingenieurleistungen die Installationskomplexität und die Bereitstellungszeit im Versorgungsmaßstab direkt reduzieren können.
Variabilität in der Lieferkette und Leistungsstandardisierung bleiben in einigen Regionen zusätzliche Barrieren. Batterieverfügbarkeit, Vorlaufzeiten für Komponenten und Compliance-Überlegungen können Projektzeitpläne und Geräteauswahl beeinflussen. Käufer können auch Kompromisse zwischen Laufzeit, Platzbedarf und Wartungsfähigkeit eingehen müssen, insbesondere bei eingeschränkten Installationen. Diese Einschränkungen erhöhen die Bedeutung der Serviceabdeckung durch Anbieter, Diagnostik und robuster Garantie-Strukturen.
Trends und Chancen im Batterie-Backup-Markt
Der Markt bewegt sich weiterhin in Richtung intelligenterer, stärker vernetzter Backup-Systeme mit größerer Überwachungs- und Steuerungsfunktionalität. Ferndiagnosen, vorausschauende Wartung und Softwareintegration verbessern die Betriebssichtbarkeit für kommerzielle und Infrastrukturkäufer. Modulare Designs und skalierbare Architekturen unterstützen auch eine schnellere Bereitstellung und gestufte Erweiterung für sich entwickelnde kritische Lastanforderungen.
- Zum Beispiel integriert die Liebert EXL S1 USV von Vertiv die Vertiv LIFE Services für Fernüberwachung und präventive Diagnosen, unterstützt den Parallelbetrieb von bis zu 8 Einheiten, deckt einen Bereich von 625–1200 kVA/kW ab und erreicht bis zu 99% Effizienz im dynamischen Online-Modus, was zeigt, wie Anbieter digitale Überwachung mit skalierbaren Hochkapazitäts-Backup-Plattformen kombinieren.
Eine weitere Möglichkeit ist das Wachstum von speichergestützten Backup-Konfigurationen, die Resilienz mit Energiemanagement-Fähigkeiten kombinieren. Systeme, die flexible Größenanpassung und Integration mit dezentraler Erzeugung unterstützen, können sowohl Kontinuitäts- als auch Optimierungsziele adressieren. Dies schafft Expansionspotenzial in Gewerbegebäuden, Industrieanlagen und ausgewählten Wohnanwendungen. Die Produktdifferenzierung konzentriert sich zunehmend auf Lebenszykluswert, Flächeneffizienz und integrierte Service-Ökosysteme.
Regionale Einblicke
Nordamerika
Nordamerika hielt 29% Anteil im Jahr 2025, unterstützt durch starke Nachfrage aus kommerziellen Einrichtungen und mission-kritischen Umgebungen, die Betriebszeit und Stromqualität priorisieren. Das Wachstum von Rechenzentren und die Erweiterung der Edge-Infrastruktur unterstützen kontinuierliche Investitionen in USV-Systeme und skalierbare Backup-Konfigurationen. Der Ersatzbedarf wird durch Lebenszyklus-Upgrades und überwachungsbasierte Betriebspraktiken verstärkt. Der Käuferfokus liegt oft auf Zuverlässigkeit, Serviceabdeckung und compliance-gerechter Bereitstellung.
Europa
Europa machte 22% Anteil im Jahr 2025 aus, angetrieben durch die Modernisierung der Energieinfrastruktur von Einrichtungen und Kontinuitätsanforderungen in kommerziellen und industriellen Betrieben. Der Backup-Bedarf wird durch Ersatzzyklen und die Notwendigkeit vorhersehbarer Leistung in kritischen Umgebungen unterstützt. Energiemanagement-Prioritäten beeinflussen auch das Interesse an speichergestütztem Backup in ausgewählten Anwendungen. Kaufentscheidungen betonen typischerweise Zuverlässigkeit, Sicherheit und Integration in Gebäude- und IT-Betriebe.
Asien-Pazifik
Asien-Pazifik führte den Markt mit 34% Anteil im Jahr 2025 an, unterstützt durch großflächige Infrastrukturerweiterungen und breite Akzeptanz in Industrie-, Telekommunikations- und Wohnsegmenten. Die schnelle Digitalisierung trägt zu einer höheren Backup-Durchdringung in IT-, Edge- und Netzwerkbereitstellungen bei. Die Nachfrage wird auch von diversifizierten Anforderungen beeinflusst, die von kompakten Wohn-Backups bis hin zu Hochkapazitätslösungen für kommerzielle und industrielle Systeme reichen. Maßstab und Vielfalt bei Endnutzern fördern eine breite Mischung von Systemtypen und Batterietechnologien.
Lateinamerika
Lateinamerika repräsentierte 8% Anteil im Jahr 2025, unterstützt durch Backup-Bedarf in kommerziellen Einrichtungen und Telekommunikationsinfrastruktur, wo Kontinuität entscheidend ist. Die Akzeptanz wird von Bedenken zur Stromqualität und der Notwendigkeit, essenzielle Lasten an verteilten Standorten zu schützen, beeinflusst. Wachstumschancen entstehen in Gewerbegebäuden und kritischen Dienstleistungen, wo das Risiko von Ausfallzeiten zunehmend erkannt wird. Der Markt schätzt oft kosteneffiziente Lösungen mit starker Wartungsfreundlichkeit und Verfügbarkeit.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika machten im Jahr 2025 einen Anteil von 7% aus, unterstützt durch kritische Infrastrukturprojekte, wachsende Telekommunikationsanforderungen und selektives Wachstum der Rechenzentrumskapazität. Der Bedarf an Backup wird durch die Kontinuitätsanforderungen im Gesundheitswesen und bei essenziellen Dienstleistungen verstärkt. Die Einsatzmuster variieren erheblich je nach Land und werden durch Investitionszyklen in die Infrastruktur und Beschaffungspraktiken geprägt. Anbieter mit starker Projektausführung und Serviceabdeckung sind in komplexen Installationen typischerweise besser positioniert.
Wettbewerbslandschaft
Der Wettbewerb wird durch Produktzuverlässigkeit, Gesamtkosten des Eigentums, Überwachungsökosysteme und die Breite der Service- und Kanalabdeckung geprägt. Lieferanten differenzieren sich durch skalierbare USV-Architekturen, integrierte Batteriekabinette und Softwareplattformen, die die Sichtbarkeit und Wartungsplanung verbessern. Die Breite des Portfolios über Wohn-, Gewerbe-, Industrie- und Infrastrukturanwendungen stärkt die Positionierung, indem sie eine konsistente Lieferantenauswahl über mehrere Anwendungsfälle hinweg ermöglicht. Partnerschaften und Erneuerungszyklen der Produktlinien werden genutzt, um sich ändernde Batteriepräferenzen und sich entwickelnde Käuferanforderungen zu adressieren.
Schneider Electric konkurriert weiterhin durch ein breites Portfolio, das USV-Systeme und Backup-Stromlösungen in Wohn-, Gewerbe- und kritischen Lastumgebungen umfasst. Die Positionierung des Unternehmens profitiert von integrierten Energiemanagementfähigkeiten und einem starken Ökosystem für Überwachung und Lebenszyklusunterstützung. Produktkontinuität über mehrere Leistungsklassen hinweg unterstützt standardisierte Einsatzstrategien für Unternehmens- und Infrastruktureinkäufer. Die Service-Reichweite und die etablierte Kanalpräsenz unterstützen zusätzlich die Akzeptanz und den Ersatzbedarf.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Schneider Electric
- APC by Schneider Electric
- Eaton Corporation
- ABB Ltd.
- Emerson Electric Co.
- CyberPower Systems
- Tripp Lite
- Delta Greentech
- Tesla, Inc.
- LiftMaster
- Vertiv Group Corp.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Huawei Technologies Co., Ltd.
Qualitative und quantitative Analysen der Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Mai 2025 erweiterte ABB sein UPS-Portfolio mit neuen PowerValue-Modellen für Unternehmensrechenzentren, einschließlich lithiumbatteriebasierter Systeme, die auf Stromschutz und Backup-Zuverlässigkeit abzielen. ABB hob längere Laufzeiten, geringeren Wartungsaufwand, Kosteneffizienz und die Integration des Batteriemanagementsystems als Hauptmerkmale der neuen Einführung hervor.
- Im Juli 2025 gab Honeywell die Übernahme des Li-ion Tamer-Geschäfts von Nexceris bekannt, um sein Portfolio zur Batteriebranddetektion und Lebenssicherheit für Lithium-Ionen-Batterieanwendungen zu stärken. Honeywell erklärte, dass die Off-Gas-Detektionstechnologie von Li-ion Tamer hilft, Risiken eines thermischen Durchgehens frühzeitig zu erkennen, was die Übernahme für Batterie-Backup-, Energiespeicher- und Rechenzentrumssicherheitslösungen relevant macht.
- Im November 2025 unterzeichnete Trina Storage ein MoU mit der Pacific Green Energy Group zur Lieferung von bis zu 5 GWh Batteriespeichersystemen zwischen 2026 und 2028. Die Partnerschaft soll großflächige Speichereinsätze unterstützen, die die Netzzuverlässigkeit verbessern und die fortschrittliche, batteriebasierte Strominfrastruktur in Australien und anderen internationalen Märkten erweitern.
- Im Dezember 2025 starteten Farmers Electric Cooperative und Base Power das erste Wohnbatterieprogramm im Versorgungsgebiet von Farmers im Nordosten von Texas, das Mitgliedern eine erschwingliche Backup-Lösung für das gesamte Haus bietet. Im Rahmen der Partnerschaft erklärte Base Power, dass es 20 MW an abrufbarer Kapazität durch vernetzte Wohnbatteriesysteme bereitstellen wird, während Farmers die Systeme für Lastspitzenreduktion und Energiearbitrage nutzt, ohne die Mitgliedsrechnungen zu beeinflussen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 31.164,21 Millionen |
| Umsatzprognose für 2032 | USD 41.649,07 Millionen |
| Wachstumsrate (CAGR) | 4,23% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkt-/Systemtyp, Nach Batterietyp, Nach Anwendung, Nach Endbenutzer, Nach Kapazitätsbereich |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Schneider Electric; APC by Schneider Electric; Eaton Corporation; ABB Ltd.; Emerson Electric Co.; CyberPower Systems; Tripp Lite; Delta Greentech; Tesla, Inc.; LiftMaster; Vertiv Group Corp.; Mitsubishi Electric Corporation; Toshiba Corporation; Huawei Technologies Co., Ltd. |
| Anzahl der Seiten | 324 |
Segmentierung
Nach Produkt- / Systemtyp
- USV-Systeme
- Wechselrichter-Backup-Systeme
- Batterie-Energiespeicher-Backup-Systeme
- Tragbare Backup-Stromsysteme
Nach Batterietyp
- Blei-Säure-Batterien
- Lithium-Ionen-Batterien
- Nickel-Cadmium-Batterien
- Natrium-Schwefel- und Flussbatterien
- Andere Batterietypen
Nach Anwendung
- Rechenzentren
- Telekommunikationsinfrastruktur
- Industrielle und Fertigungsanlagen
- Notstromversorgung für Wohngebäude Gewerbegebäude
- Gesundheitseinrichtungen
- Erneuerbare Energie-Backup-Systeme
Nach Endbenutzer
- Privat
- Gewerblich
- Industriell
- Telekommunikationsanbieter
- Versorgungsunternehmen und Infrastrukturbetreiber
Nach Kapazitätsbereich
- Unter 1 kWh
- 1 kWh bis 10 kWh
- 10 kWh bis 100 kWh
- Über 100 kWh
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Batteriepuffer und welche Prognosen gibt es?
Was ist die CAGR für den Markt für Batterie-Backup im Zeitraum 2025–2032?
Welches Anwendungssegment ist das größte im Markt für Batteriepuffer?
Welche Faktoren treiben das Wachstum im Markt für Batterierücklagen an?
Welche Region führt den Markt für Batterie-Backup?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Batterie-Backup Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Batterie-Backup Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 31,164.21 million → 2032: USD 41,649.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Batterie-Backup Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Batterie-Backup Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Batterie-Backup Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Batterie-Backup Market Drivers
- 3.3 Markt für Batterie-Backup Market Restraints & Challenges
- 3.4 Markt für Batterie-Backup Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Batterie-Backup Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Batterie-Backup Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Batterie-Backup category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Batterie-Backup Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Batterie-Backup Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Batterie-Backup market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Batterie-Backup Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Batterie-Backup Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Batterie-Backup Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Batterie-Backup (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Batterie-Backup Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Batterie-Backup Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Batterie-Backup Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Batterie-Backup Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Batterie-Backup Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Batterie-Backup Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Batterie-Backup Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Batterie-Backup Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Batterie-Backup Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
