
Marktübersicht
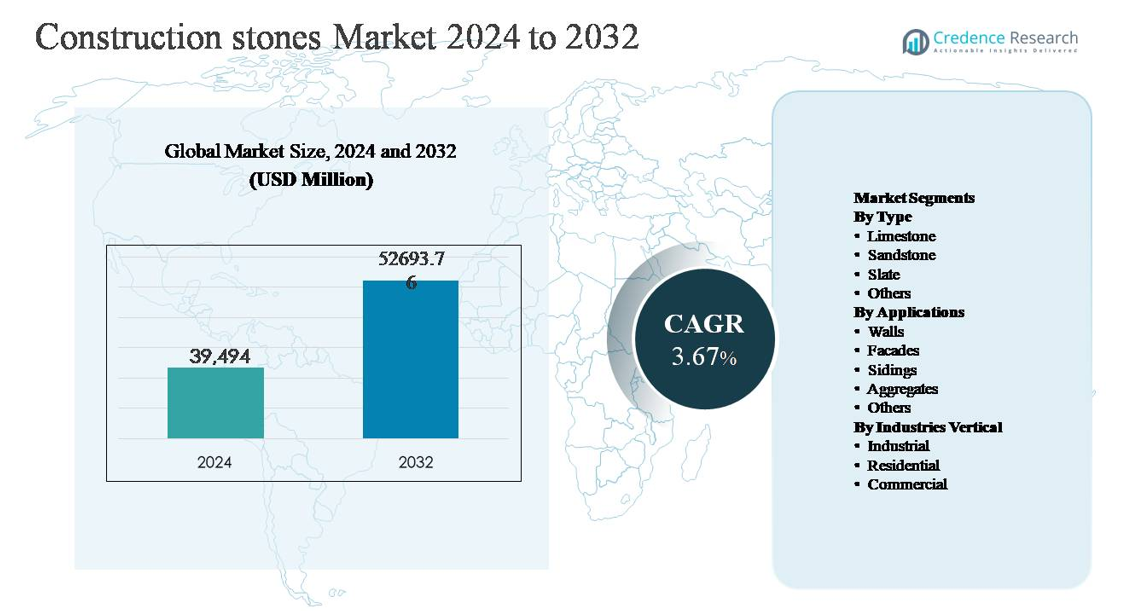
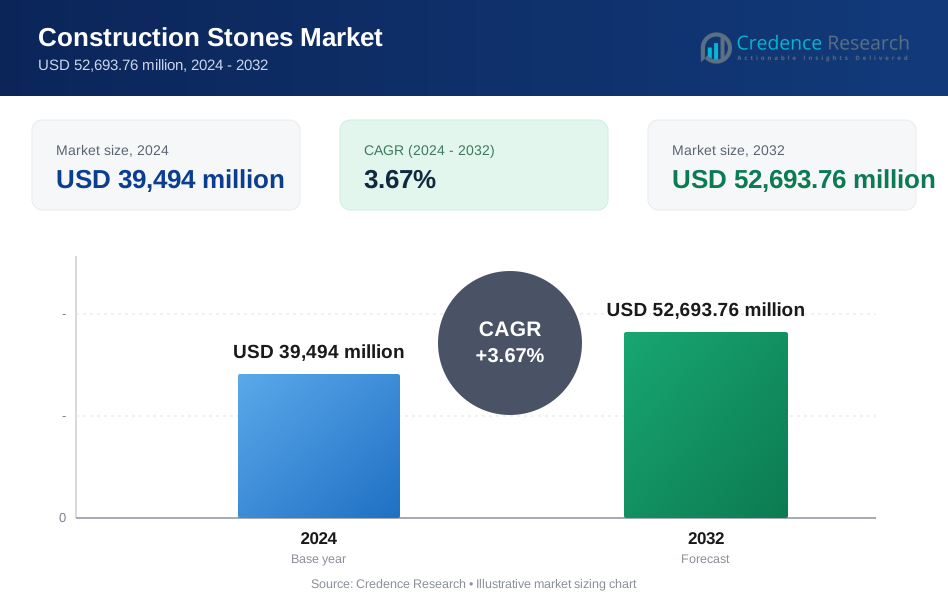
Der Markt für Bau-Steine wurde im Jahr 2024 auf 39.494 Millionen USD geschätzt und soll bis 2032 52.693,76 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,67 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Bau-Steine 2024 | 39.494 Millionen USD |
| Markt für Bau-Steine, CAGR | 3,67% |
| Marktgröße für Bau-Steine 2032 | 52.693,76 Millionen USD |
Der Markt für Bau-Steine wird von einer Mischung aus globalen Herstellern und regional starken Produzenten angeführt, die sich auf den Abbau, die Verarbeitung und wertschöpfende Steinlösungen konzentrieren. Wichtige Akteure wie Cosentino Group, Caesarstone, Dal-Tile, Marazzi Group, Granite Canada Exports, Sunrise Quartzite, RockSolid Granit USA, Dakota Granite, US Stoneworks, Precision Countertops, Duracite, AbleGroup, Vangura, LSR Group, Benchmark Building Supplies und Silkar Mining Joint-Stock konkurrieren durch diversifizierte Steinportfolios, Verarbeitungskapazitäten und starke Vertriebsnetze. Asien-Pazifik ist die führende Region mit einem Anteil von etwa 43 % am globalen Markt, angetrieben durch groß angelegte Infrastrukturentwicklung, Wachstum im städtischen Wohnungsbau und reichlich vorhandene Natursteinvorkommen. Nordamerika und Europa folgen, unterstützt durch Renovierungsaktivitäten, gewerblichen Bau und die Nachfrage nach hochwertigen architektonischen Steinprodukten.
Markteinblicke
- Der Markt für Bau-Steine wurde im Jahr 2024 auf 39.494 Millionen USD geschätzt und soll bis 2032 52.693,76 Millionen USD erreichen, mit einer CAGR von 3,67 % während des Prognosezeitraums, unterstützt durch eine stetige Nachfrage aus Infrastruktur-, Wohn- und Gewerbebautätigkeiten.
- Das Marktwachstum wird hauptsächlich durch groß angelegte Infrastrukturentwicklung, städtische Wohnraumerweiterung und steigende Investitionen in Verkehrsnetze angetrieben, wobei Zuschlagstoffe aufgrund ihrer umfangreichen Verwendung in Straßen, Beton und Bauarbeiten fast 45-50 % der Gesamtnachfrage ausmachen.
- Wichtige Markttrends umfassen die wachsende Vorliebe für natürliche und nachhaltige Baumaterialien, den verstärkten Einsatz von dekorativen Steinen in Fassaden und Innenräumen sowie die Einführung fortschrittlicher Abbau- und Verarbeitungstechnologien zur Verbesserung der Effizienz und Produktanpassung.
- Die Wettbewerbslandschaft bleibt fragmentiert, mit globalen Akteuren und regionalen Anbietern, die durch Steinbruchbesitz, wertschöpfende Steinverarbeitung, designorientierte Portfolios und gestärkte Vertriebsnetze für Großprojekte konkurrieren.
- Regional dominiert Asien-Pazifik mit einem Marktanteil von etwa 40-45 %, gefolgt von Nordamerika mit 22-25 % und Europa mit 18-20 %, während der industrielle Bau das führende Endnutzungssegment mit einem Anteil von etwa 40-45 % bleibt.
Marktsegmentierungsanalyse:
Nach Typ:
Nach Typ stellt Kalkstein das dominierende Teilsegment im Markt für Baustoffe dar und macht schätzungsweise 38-42% des Marktanteils aus. Seine Führungsposition wird durch die weit verbreitete Verfügbarkeit, Kosteneffizienz, leichte Schneidbarkeit und starke Eignung für strukturelle, Verkleidungs- und Zuschlagstoffanwendungen angetrieben. Kalkstein wird umfangreich in der Zementproduktion, in Straßengrundschichten und Bauklötzen verwendet, was seine Nachfrage in Infrastruktur- und Wohnprojekten verstärkt. Sandstein folgt aufgrund seiner ästhetischen Anziehungskraft und Wetterbeständigkeit in architektonischen Anwendungen, während Schiefer eine Nischennachfrage für Dächer und hochwertige Bodenbeläge beibehält. Andere Steine bedienen spezialisierte dekorative und industrielle Anforderungen.
- Zum Beispiel gewinnen die spanischen Schieferbetriebe der CUPA Group Dachschiefer, die getestet wurden, um über 100 Frost-Tau-Zyklen standzuhalten, was die Haltbarkeit in rauen Klimazonen unterstützt. Andere Steine dienen spezialisierten dekorativen und industriellen Anforderungen und werden typischerweise in kleineren, anwendungsspezifischen Mengen produziert.
Nach Anwendungen:
Nach Anwendung bilden Zuschlagstoffe das dominante Teilsegment und tragen etwa 45-50% der Gesamtnachfrage bei, unterstützt durch groß angelegte Infrastruktur-, Straßenbau- und Betonproduktionsaktivitäten. Zuschlagstoffe sind wesentliche Inputs für Autobahnen, Brücken, Eisenbahnen und städtische Entwicklungsprojekte, was sie volumengetrieben und preissensibel macht. Wände und Fassaden stellen den nächsten bedeutenden Anteil dar, angetrieben durch die ästhetischen und dauerhaften Bedürfnisse des Wohn- und Gewerbebaus. Verkleidungen und andere Anwendungen, einschließlich Landschaftsgestaltung und Pflasterung, wachsen stetig, unterstützt durch städtische Verschönerungsinitiativen und den verstärkten Einsatz von Naturstein für langlebige Außenverkleidungen.
- Zum Beispiel betreibt Holcim spezielle Zuschlagstoffanlagen, die in seine Zementbetriebe integriert sind, wie die Texas Materials Standorte in den USA, wo einzelne Steinbrüche mit Brech- und Sieblinien ausgestattet sind, die bis zu 800 Tonnen pro Stunde verarbeiten können, um die kontinuierliche Versorgung von Transportbeton- und Asphaltwerken zu unterstützen.
Nach Branchenvertikale:
Nach Branchenvertikale dominiert das Industriesegment mit einem geschätzten Marktanteil von 40-45%, angetrieben durch anhaltende Investitionen in Infrastruktur, Fertigungsanlagen, Energieprojekte und Transportnetzwerke. Der hohe Verbrauch von Zuschlagstoffen und strukturellen Steinen im Industriebau untermauert diese Dominanz. Das Wohnsegment folgt dicht dahinter, unterstützt durch die Nachfrage nach städtischem Wohnraum, Renovierungsaktivitäten und die Vorliebe für langlebige Naturmaterialien. Das Gewerbesegment, einschließlich Büros, Einzelhandelsflächen und Hotelprojekte, zeigt ein stetiges Wachstum, angetrieben durch Fassadenästhetik, hochwertige Bodenbeläge und die Anforderungen an die lange Lebensdauer von Naturbausteinen.
Wichtige Wachstumstreiber
Erweiterung der Infrastruktur und Stadtentwicklung
Der groß angelegte Infrastrukturausbau bleibt ein primärer Wachstumstreiber für den Markt für Baustoffe. Regierungen in aufstrebenden und entwickelten Volkswirtschaften priorisieren weiterhin Investitionen in Autobahnen, Eisenbahnkorridore, Häfen, Flughäfen und städtische Verkehrssysteme, die alle erhebliche Mengen an Zuschlagstoffen, Kalkstein und anderen Baustoffen erfordern. Die rasche Urbanisierung beschleunigt weiter die Nachfrage nach Wohnraum, Versorgungsunternehmen und öffentlichen Gebäuden, was einen konstanten Steinkonsum verstärkt. Steinbasierte Materialien werden aufgrund ihrer strukturellen Festigkeit, Tragfähigkeit und langen Lebensdauer bevorzugt, was sie in grundlegenden und zivilen Arbeiten unverzichtbar macht. Öffentlich-private Partnerschaften und langfristige Infrastrukturpipelines bieten Nachfragesichtbarkeit, während die Renovierung und Sanierung alternder Infrastrukturen in reifen Märkten ein zusätzliches Volumenwachstum hinzufügen.
- Zum Beispiel beschafft Network Rail im Vereinigten Königreich Granit- und Kalkstein-Schotter mit einer Körnung von 5-50 mm, wobei die jährlichen Schottererneuerungsmengen über 2 Millionen Tonnen betragen, um die Stabilität der Gleise zu gewährleisten.
Wachstum bei Wohn- und Gewerbebautätigkeiten
Die steigende Bevölkerungsdichte, die Migration in städtische Zentren und die zunehmende Haushaltsbildung treiben die anhaltende Wohnbautätigkeit voran. Baustoffe aus Stein werden aufgrund ihrer Haltbarkeit, thermischen Leistung und ästhetischen Anziehungskraft häufig in Wänden, Böden, Dächern und Außenanwendungen eingesetzt. Parallel dazu unterstützt der gewerbliche Bau, einschließlich Bürogebäuden, Einzelhandelskomplexen, Hotelprojekten und gemischt genutzten Entwicklungen, die Nachfrage nach hochwertigen Steinoberflächen wie Sandstein und Schiefer. Entwickler bevorzugen zunehmend Naturstein für Fassaden und Innenräume, um die Ästhetik und den Wert der Immobilie zu steigern. Wachsende Investitionen in die Immobilienentwicklung, insbesondere im asiatisch-pazifischen Raum und im Nahen Osten, stärken weiterhin die Nachfrage in volumengetriebenen und wertschöpfenden Steinsektoren.
- Zum Beispiel hat die Levantina Group großformatige Sandstein- und Kalkstein-Fassadenplatten geliefert, die bis zu 2 Meter lang sind und mit Mehrdraht-Schneidtechnologie verarbeitet wurden, um eine gleichmäßige Oberflächenebenheit für Hochhaus-Gewerbegebäude zu erreichen.
Haltbarkeit und Kosteneffizienz von Natursteinmaterialien
Die inhärente Haltbarkeit und lange Lebensdauer von natürlichen Baustoffen aus Stein wirken als starker Markttreiber. Im Vergleich zu technischen Alternativen bieten Natursteine eine überlegene Widerstandsfähigkeit gegen Verwitterung, mechanische Belastung und Feuer, was die langfristigen Wartungs- und Ersatzkosten reduziert. Kalkstein und Zuschlagstoffe bieten insbesondere kosteneffiziente Lösungen für strukturelle und infrastrukturelle Anwendungen aufgrund ihrer weit verbreiteten Verfügbarkeit und einfachen Verarbeitung. Da Bauakteure zunehmend Materialien auf Basis der gesamten Lebenszykluskosten statt der Anschaffungspreise bewerten, gewinnen steinbasierte Materialien an Präferenz. Dieser Vorteil ist besonders relevant bei großen öffentlichen Infrastruktur- und Industrieprojekten, bei denen Langlebigkeit und strukturelle Zuverlässigkeit kritische Entscheidungsfaktoren sind.
Wichtige Trends & Chancen
Steigende Präferenz für nachhaltige und natürliche Baumaterialien
Nachhaltigkeitsüberlegungen prägen die Materialauswahl im Bausektor und schaffen Chancen für den Markt für Baustoffe aus Stein. Natursteine werden als umweltfreundlich wahrgenommen, da sie minimal chemisch verarbeitet werden, recycelbar sind und eine lange Lebensdauer haben. Bauherren und Architekten spezifizieren zunehmend lokal beschaffte Steine, um Transportemissionen zu reduzieren und den Standards für umweltfreundliches Bauen zu entsprechen. Dieser Trend unterstützt die Nachfrage nach Kalkstein, Sandstein und Schiefer in sowohl strukturellen als auch dekorativen Anwendungen. Chancen ergeben sich auch in zertifizierten Abbaupraktiken und verantwortungsvollen Beschaffungsinitiativen, die es Produzenten ermöglichen, ihre Angebote zu differenzieren und Zugang zu umweltbewussten Projekten zu erhalten.
- Zum Beispiel betreibt Polycor Natursteinbrüche, die nach dem ANSI/NSC 373 Standard für nachhaltige Produktion von Naturwerkstein zertifiziert sind, mit geprüften Betrieben, die mehr als 14 aktive Steinbrüche in Nordamerika abdecken und sicherstellen, dass Kalkstein und Granit nachvollziehbar und verantwortungsvoll abgebaut werden.
Technologische Fortschritte im Abbau und in der Steinverarbeitung
Fortschritte bei Abbaugeräten, Schneidtechnologien und digitalen Modellierungswerkzeugen verbessern die Betriebseffizienz und Produktkonsistenz. Automatisiertes Schneiden, präzises Formen und fortschrittliche Oberflächenveredelung ermöglichen es Herstellern, maßgeschneiderte Steinprodukte mit reduziertem Abfall zu produzieren. Diese Innovationen unterstützen Anwendungen mit höherer Marge wie Fassaden, Verkleidungen und architektonische Elemente. Die Integration digitaler Designs ermöglicht auch eine engere Zusammenarbeit mit Architekten und Bauunternehmern und eröffnet Chancen in hochwertigen Bauprojekten. Verbesserte Logistik und Materialhandling verbessern zudem die Zuverlässigkeit der Lieferkette und stärken die Wettbewerbsfähigkeit organisierter Steinproduzenten.
- Zum Beispiel betreiben mit Caterpillar ausgestattete Steinbruchflotten jetzt Muldenkipper mit Nutzlastkapazitäten von über 90 Tonnen, was die Effizienz der Materialbewegung verbessert und die Wettbewerbsfähigkeit organisierter Steinproduzenten stärkt.
Wachstum in dekorativen und architektonischen Anwendungen
Die Nachfrage nach ästhetisch ansprechenden Baumaterialien steigt weiter, insbesondere in kommerziellen und hochwertigen Wohnprojekten. Natursteine werden zunehmend für Fassaden, Akzentwände, Landschaftsgestaltung und Innenelemente verwendet. Dieser Trend schafft Möglichkeiten für wertsteigernde Steinprodukte mit speziellen Texturen, Farben und Oberflächen. Stadtentwicklungs- und Smart-City-Initiativen unterstützen die Nachfrage nach architektonischem Stein zusätzlich, insbesondere in öffentlichen Räumen und bedeutenden Bauprojekten.
Wichtige Herausforderungen
Umweltvorschriften und Abbaubeschränkungen
Strenge Umweltvorschriften stellen eine erhebliche Herausforderung für den Markt für Baustoffe aus Stein dar. Abbauaktivitäten stehen unter zunehmender Beobachtung in Bezug auf Landdegradation, Staubemissionen, Wasserverbrauch und Auswirkungen auf die Biodiversität. Genehmigungen, Abbaulizenzen und Compliance-Kosten können Projektzeitpläne verzögern und die Versorgung in bestimmten Regionen einschränken. Lokaler Widerstand gegen Steinbruchbetriebe schafft zudem betriebliche Unsicherheit. Diese Einschränkungen können zu Ungleichgewichten in der Versorgung, erhöhten Produktionskosten und begrenztem Zugang zu hochwertigen Steinreserven führen, insbesondere in städtischen Zentren, wo die Nachfrage am stärksten ist.
Hohe Transportkosten und Lieferkettenbeschränkungen
Bausteine sind schwere, wertarme Materialien pro Gewichtseinheit, was die Transportkosten zu einer kritischen Herausforderung macht. Steigende Kraftstoffpreise, begrenzte Verfügbarkeit von Massentransportinfrastruktur und lange Transportwege von Steinbrüchen zu Baustellen beeinflussen die Preisgestaltung und Margen erheblich. Lieferkettenunterbrechungen können die rechtzeitige Lieferung weiter beeinträchtigen, insbesondere bei großen Infrastrukturprojekten mit strengen Zeitplänen. Kleinere Produzenten haben Schwierigkeiten, über regionale Märkte hinaus zu konkurrieren, während große Projekte zunehmend Lieferanten mit integrierten Logistikkapazitäten bevorzugen. Diese Kostensensibilität begrenzt die Marktflexibilität und schränkt den grenzüberschreitenden Handel mit Baustoffen aus Stein ein.
Regionale Analyse
Nordamerika
Nordamerika macht schätzungsweise 22-25% des globalen Marktes für Baustoffe aus, unterstützt durch eine stetige Erneuerung der Infrastruktur und Aktivitäten im Wohnungsbau. Die Nachfrage wird durch die Sanierung von Autobahnen, die Neuentwicklung von Gewerbeimmobilien und öffentliche Infrastrukturprogramme in den USA und Kanada angetrieben. Zuschlagstoffe dominieren den Verbrauch, insbesondere für Straßen, Brücken und betonintensive Projekte, während Kalkstein weiterhin weit verbreitet in Zement- und Bauanwendungen verwendet wird. Die Renovierung alternder Infrastrukturen und stabile Wohnungsbauaktivitäten sorgen für eine konstante Nachfrage. Darüber hinaus unterstützt die Präferenz für langlebige, lokal bezogene Materialien den regionalen Steinbruchbetrieb, während die Einhaltung von Umweltvorschriften zunehmend die Produktionspraktiken prägt.
Europa
Europa repräsentiert etwa 18-20% des globalen Marktes, angetrieben durch renovierungsgeführte Bauprojekte, Verkehrsupgrades und Investitionen in die Energieinfrastruktur. Die Region zeigt eine starke Nachfrage nach Kalkstein und Sandstein sowohl in strukturellen als auch architektonischen Anwendungen, insbesondere für Fassaden und die Restaurierung von Kulturerbe. Westeuropa führt den Verbrauch aufgrund reifer Baumärkte an, während Osteuropa durch den Ausbau der Infrastruktur zum Wachstum beiträgt. Strenge Umweltvorschriften beeinflussen die Abbauaktivitäten und fördern Effizienz und Recycling von Steinmaterialien. Der Fokus auf nachhaltiges Bauen und langlebige Materialien unterstützt weiter die Verwendung von Natursteinen in Wohn-, Gewerbe- und öffentlichen Projekten.
Asien-Pazifik
Asien-Pazifik dominiert den Markt für Baustoffe mit einem geschätzten Marktanteil von 40-45%, was die schnelle Urbanisierung, großangelegte Infrastrukturentwicklung und hohe Wohnungsbauvolumina widerspiegelt. Länder wie China, Indien und südostasiatische Nationen treiben die Nachfrage nach Zuschlagstoffen und Kalkstein für Straßen, Eisenbahnen, Häfen und Wohnprojekte an. Von der Regierung geführte Infrastrukturprogramme und expandierende Industriegebiete steigern den Steinverbrauch erheblich. Die Region profitiert von reichhaltigen natürlichen Reserven und kostengünstigem Abbau, was eine Produktion in großem Umfang unterstützt. Wachsende gewerbliche Bauprojekte und städtische Neuentwicklungen erhöhen weiter die Nachfrage nach dekorativen Steinen und stärken die Führungsposition von Asien-Pazifik.
Lateinamerika
Lateinamerika hält etwa 7-9% des globalen Marktes, unterstützt durch die Modernisierung der Infrastruktur, die Nachfrage nach städtischem Wohnraum und bergbaubezogene Bauprojekte. Brasilien und Mexiko sind wichtige Beitragende, wobei Zuschlagstoffe und Kalkstein weit verbreitet in Verkehrs- und öffentlichen Bauprojekten verwendet werden. Initiativen zur wirtschaftlichen Erholung und private Investitionen in gewerbliche und Wohnprojekte treiben das allmähliche Nachfragewachstum an. Allerdings variiert die Marktleistung je nach Land aufgrund wirtschaftlicher Volatilität und regulatorischer Unterschiede. Lokaler Abbau unterstützt die regionale Versorgung, während begrenzte großangelegte Infrastrukturpipelines im Vergleich zu Asien-Pazifik ein schnelleres Wachstum einschränken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht etwa 6-8% des globalen Marktanteils aus, angetrieben durch große Infrastruktur- und Gewerbebauprojekte, insbesondere in den Golfstaaten. Zuschlagstoffe und Kalkstein werden stark in Megaprojekten, städtischer Expansion und Industrieanlagen verwendet. In Afrika wird die Nachfrage durch Straßenbau, Wohnungsmangel und Urbanisierung unterstützt. Die Verfügbarkeit von Natursteinressourcen unterstützt die lokale Produktion, während investitionsgetriebene Bauzyklen die Nachfragevolatilität beeinflussen. Eine hohe Abhängigkeit von öffentlichen Ausgaben und projektbasierter Aktivität prägt die regionalen Verbrauchsmuster.
Marktsegmentierungen:
Nach Typ
- Kalkstein
- Sandstein
- Schiefer
- Andere
Nach Anwendungen
- Mauern
- Fassaden
- Verkleidungen
- Zusatzstoffe
- Andere
Nach Branchenvertikale
- Industriell
- Wohngebäude
- Gewerblich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Baustoffe zeichnet sich durch eine fragmentierte, aber wettbewerbsfähige Landschaft aus, die durch das Vorhandensein großer multinationaler Lieferanten, regionaler Steinbruchbetreiber und spezialisierter Verarbeiter mit Mehrwert geprägt ist. Führende Unternehmen konkurrieren durch umfangreichen Steinbruchbesitz, diversifizierte Steinportfolios und integrierte Verarbeitungskapazitäten, die Schneiden, Veredeln und Vertrieb abdecken. Strategische Schwerpunkte umfassen die Sicherung des langfristigen Zugangs zu hochwertigen Reserven, die Erweiterung von Mehrwertangeboten wie konstruierten und präzisionsgeschnittenen Steinprodukten sowie die Stärkung von Vertriebsnetzen, um große Infrastruktur- und Gewerbeprojekte effizient zu bedienen. Die Akteure investieren zunehmend in fortschrittliche Verarbeitungstechnologien, um Konsistenz zu verbessern, Abfall zu reduzieren und maßgeschneiderte architektonische Anforderungen zu erfüllen. Nachhaltigkeitsinitiativen, einschließlich verantwortungsbewusster Steinbrucharbeit und Einhaltung von Umweltstandards, gewinnen als Unterscheidungsmerkmale an Bedeutung. Regionale Akteure halten ihre Wettbewerbsfähigkeit durch Nähe zu Endmärkten und Kostenvorteile aufrecht, während größere Unternehmen Branding, Skalierung und designgetriebene Produktinnovationen nutzen, um Premiumsegmente zu erobern.
Schlüsselspieler-Analyse
- Cosentino Gruppe
- Caesarstone
- Dal-Tile
- Marazzi Gruppe
- Silkar Mining Aktiengesellschaft
- Granite Canada Exporte
- RockSolid Granit USA
- Sunrise Quarzit
- Dakota Granit
- Präzisionsarbeitsplatten
Neueste Entwicklungen
- Im Juli 23, 2025, Neue Cosentino City Showrooms enthüllt Cosentino kündigte die Eröffnung neuer designorientierter Cosentino City Showroom-Standorte in Dallas, Honolulu und Richmond an, um seine globale Einzelhandels- und Spezifikationspräsenz zu stärken.
- Im März 27, 2025, Cosentino veröffentlicht 2025-2026 Global Trend Report Cosentino veröffentlichte seinen ersten Global Trend Report – Shaping Tomorrow: Future Design & Architecture, der zukunftsweisende Einblicke in Designinnovationen bietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendungen, Branchenvertikale und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Modernisierung der Infrastruktur und die städtische Expansion werden die langfristige Nachfrage nach Baustoffen in großen Volkswirtschaften weiterhin stützen.
- Zuschlagstoffe werden das größte Verbrauchssegment bleiben, unterstützt durch laufende Straßen-, Bahn- und betonintensive Bauprojekte.
- Asien-Pazifik wird seine Führungsposition beibehalten, angetrieben durch Urbanisierung, industrielles Wachstum und große öffentliche Infrastrukturprojekte.
- Die Nachfrage nach Natursteinen im Wohnungsbau wird aufgrund von Haltbarkeit, ästhetischer Anziehungskraft und Vorteilen in der Lebenszyklusleistung steigen.
- Gewerbliche und gemischt genutzte Entwicklungen werden zunehmend hochwertige Steinoberflächen für Fassaden und Innenanwendungen übernehmen.
- Nachhaltigkeitsüberlegungen werden verantwortungsvolle Abbaupraktiken und eine verstärkte Nutzung lokal gewonnener Steinmaterialien fördern.
- Technologische Fortschritte im Abbau und in der Verarbeitung werden die Produktivität verbessern, Abfall reduzieren und die Produktanpassung verbessern.
- Wertschöpfende Steinprodukte werden an Bedeutung gewinnen, da Architekten und Entwickler differenzierte architektonische Designs suchen.
- Die Konsolidierung unter regionalen Lieferanten könnte zunehmen, da Unternehmen nach Skalierung, Reservensicherheit und Vertriebseffizienz streben.
- Transporteffizienz und Logistikintegration bleiben entscheidende Faktoren, die die Wettbewerbsfähigkeit und Projektausführung beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Baustellen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Baustellensteine zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment führt den Markt in Bezug auf Endanwendungen an?
Es wird erwartet, dass die Fliesen während des Prognosezeitraums die höchste CAGR aufweisen.
Wer sind die Hauptakteure auf dem globalen Markt für Baustoffe?
Wer sind die führenden Unternehmen im Markt für Baustellensteine?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Baustoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Baustoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 39,494 million → 2032: USD 52,693.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Baustoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Baustoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Baustoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Baustoffe Market Drivers
- 3.3 Markt für Baustoffe Market Restraints & Challenges
- 3.4 Markt für Baustoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Baustoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Baustoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Baustoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Baustoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Baustoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Baustoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Baustoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Baustoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Baustoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Baustoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Baustoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Baustoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Baustoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Baustoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Baustoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Baustoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Baustoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Baustoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Baustoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
