
Marktübersicht für Benzinturbolader:
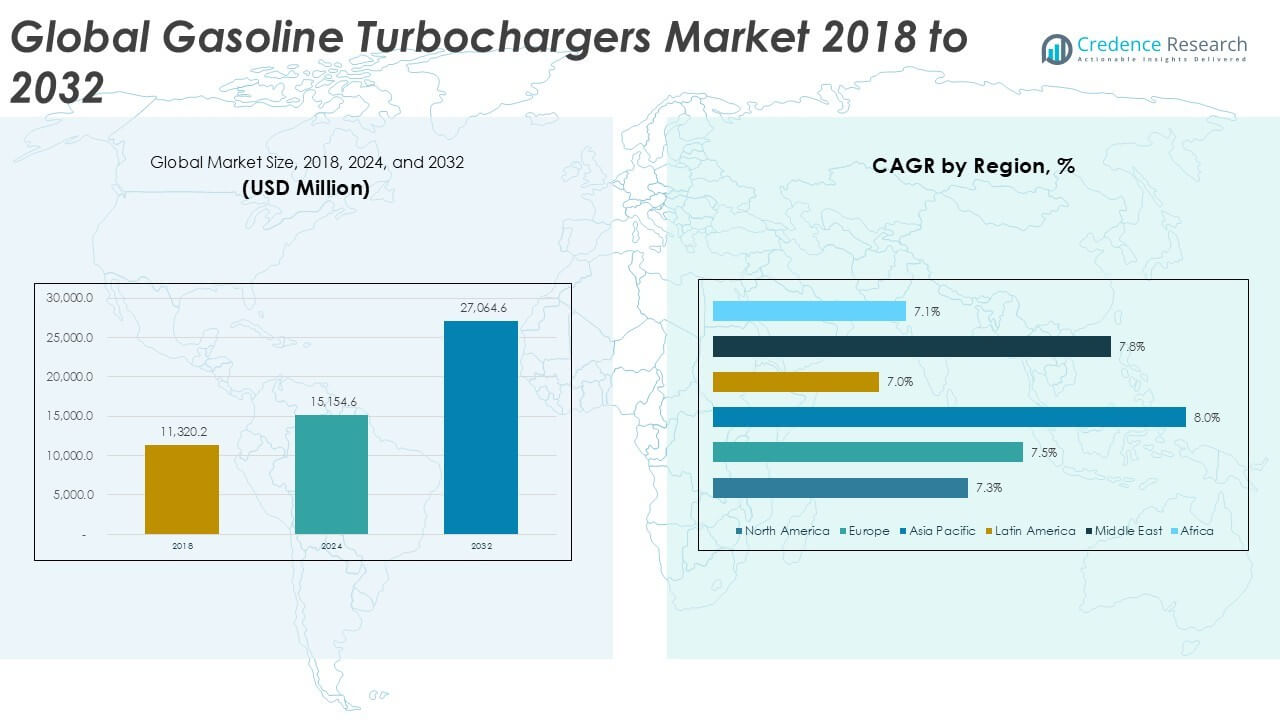
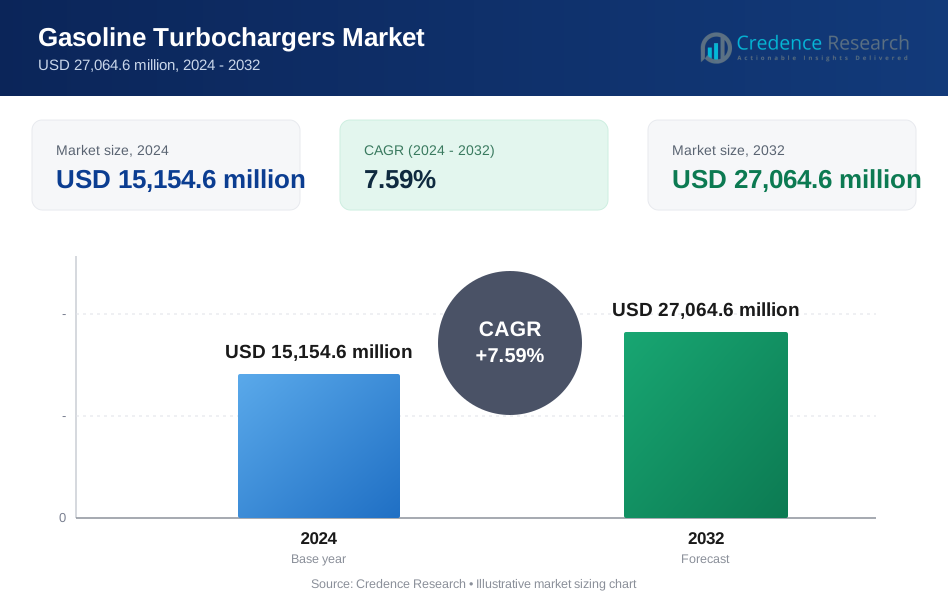
Die globale Marktgröße für Benzinturbolader wurde 2018 mit 11.320,2 Millionen USD bewertet, stieg 2024 auf 15.154,6 Millionen USD und wird voraussichtlich bis 2032 27.064,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,59 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Benzinturbolader 2024 | 15.154,6 Millionen USD |
| Markt für Benzinturbolader, CAGR | 7,59% |
| Marktgröße für Benzinturbolader 2032 | 27.064,6 Millionen USD |
Zu den führenden Unternehmen auf dem globalen Markt für Benzinturbolader gehören Garrett Motion Inc., BorgWarner Inc., IHI Corporation, Continental AG und Mitsubishi Heavy Industries, Ltd. Diese Unternehmen führen mit breiten Portfolios, fortschrittlichen Technologien und starken Verbindungen zu globalen Automobil-OEMs. BorgWarner und Garrett halten eine starke Position im Bereich der Personenkraftwagenanwendungen, während sich IHI und Mitsubishi auf leistungsstarke und regionalspezifische Plattformen konzentrieren. Continental integriert Turbolader mit Elektronik- und Hybridsystemen. Der asiatisch-pazifische Raum entwickelte sich 2024 zum führenden regionalen Markt und machte 35,6 % des weltweiten Umsatzes aus, angetrieben durch die hohe Fahrzeugproduktion in China, Indien und Japan sowie die steigende Akzeptanz von turbogeladenen Benzinmotoren.
Einblicke in den Markt für Benzinturbolader
- Der globale Markt für Benzinturbolader wurde 2024 mit 15.154,6 Millionen USD bewertet und soll bis 2032 27.064,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,59 %.
- Die steigende Nachfrage nach kraftstoffeffizienten und verkleinerten Benzinmotoren ist ein Haupttreiber, unterstützt durch globale Emissionsvorschriften und die Verbraucherpräferenz für eine bessere Reichweite, ohne auf Leistung zu verzichten.
- Ein wichtiger Trend ist die Integration von Turboladern in Hybrid- und Mild-Hybrid-Benzinfahrzeuge, insbesondere in kompakten und mittelgroßen Personenkraftwagen, die das Segment mit über 65 % Anteil dominieren.
- Der Markt steht vor Herausforderungen durch den beschleunigten Übergang zu batterieelektrischen Fahrzeugen und die hohen Kosten fortschrittlicher Turbotechnologien wie VGT und e-Turbos.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 35,6 % im Jahr 2024, gefolgt von Nordamerika mit 25,7 % und Europa mit 22,0 %, angetrieben durch hohe Automobilproduktion und die Akzeptanz emissionskonformer turbogeladener Benzinfahrzeuge.
Analyse der Marktsegmentierung für Benzinturbolader:
Nach Fahrzeug:
Personenkraftwagen dominieren den globalen Markt für Benzin-Turbolader und machen 2024 über 65 % des Umsatzanteils aus. Das Segment profitiert von der steigenden Nachfrage nach kraftstoffsparenden und leistungsorientierten Fahrzeugen in sowohl entwickelten als auch aufstrebenden Volkswirtschaften. Turbolader werden in kompakten und mittelgroßen Benzinfahrzeugen weit verbreitet eingesetzt, um Emissionsnormen einzuhalten und gleichzeitig die Motorleistung zu erhalten. Der Trend zu verkleinerten Motoren mit höherer Leistung unterstützt ebenfalls die Akzeptanz. Darüber hinaus fördert das Wachstum des städtischen Fahrzeugbesitzes und die Produktion von Hybrid-Benzinfahrzeugen den Einfluss des Personenkraftwagensegments auf den globalen Märkten weiter. Im Gegensatz dazu halten leichte Nutzfahrzeuge (LCVs) und schwere Nutzfahrzeuge (HCVs) zusammen einen kleineren, aber wachsenden Anteil. LCVs gewinnen an Bedeutung in der Logistik und bei Anwendungen für die letzte Meile, insbesondere im asiatisch-pazifischen Raum und in Lateinamerika, wo Kraftstoffeffizienz und Nutzlastausgleich entscheidend sind. HCVs übernehmen Turbolader langsamer aufgrund der höheren Diesel-Dominanz, doch der Übergang zu saubereren Benzinvarianten für den innerstädtischen Transport und die Einhaltung regulierter Emissionen in Europa und Nordamerika fördert ein allmähliches Wachstum.
- Zum Beispiel verwenden die meisten für kompakte und mittelgroße Autos wie die Ford EcoBoost-Serie gelieferten Benzin-Turbolader Turbolader, um die Leistung kleinerer Motoren zu steigern und gleichzeitig die Effizienz zu erhalten, was mit den breiteren Branchentrends zu turbogeladenen Benzinmotoren in Alltagsfahrzeugen übereinstimmt.
Nach Technologie:
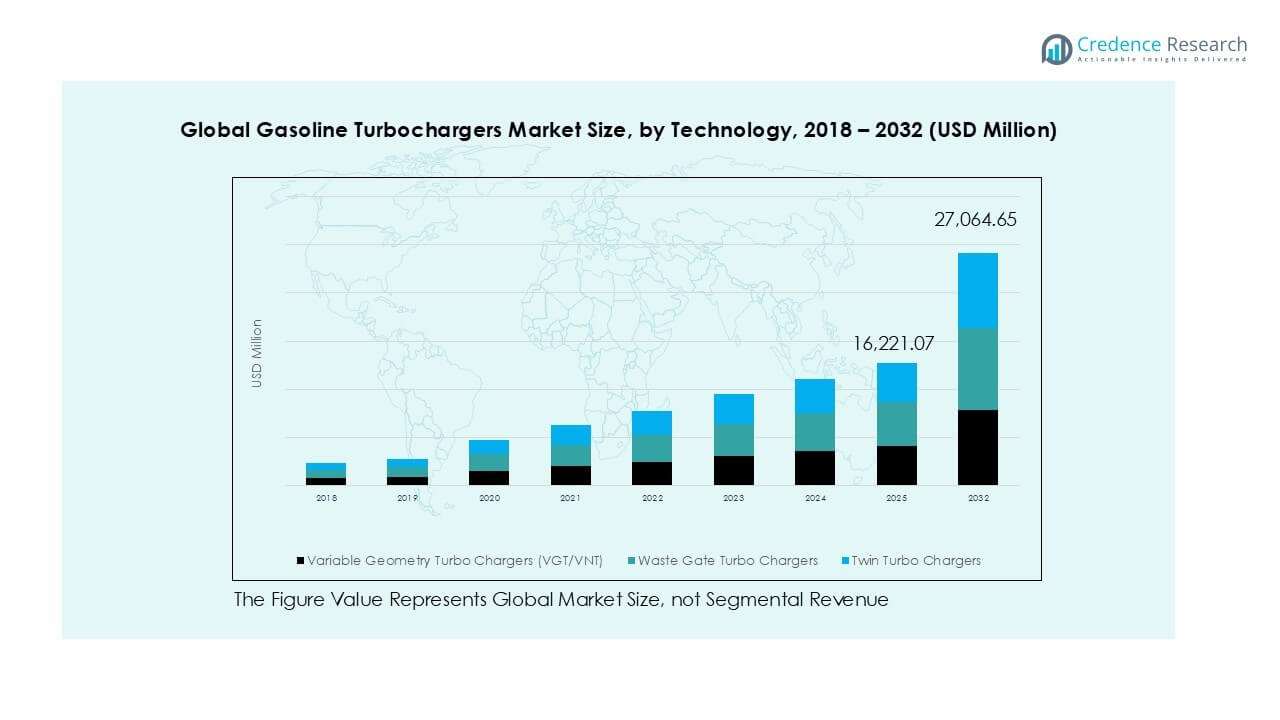
Variable-Geometry-Turbolader (VGT/VNT) führen den Markt nach Technologie an und tragen 2024 fast 48 % des gesamten Umsatzes mit Benzin-Turboladern bei. Ihre Fähigkeit, über einen weiten Drehzahlbereich des Motors optimalen Ladedruck zu liefern, verbessert sowohl die Leistung als auch die Kraftstoffwirtschaftlichkeit. VGT-Systeme werden zunehmend in Personen- und leichten Nutzfahrzeugen integriert, insbesondere in Regionen mit strengen CO₂-Emissionsvorschriften wie Europa und den USA. Automobilhersteller bevorzugen VGTs aufgrund ihrer Flexibilität bei der Unterstützung unterschiedlicher Motorgrößen, insbesondere in Premium- und Mittelklassefahrzeugen. Waste-Gate-Turbolader folgen als zweitgrößtes Segment aufgrund ihrer Kosteneffektivität und des einfacheren Designs, was sie ideal für den Massenmarkt von Benzinfahrzeugen macht. Ihr weit verbreiteter Einsatz in kleinen Motorplattformen im asiatisch-pazifischen Raum unterstützt das Volumenwachstum. Unterdessen halten Twin-Turbolader einen Nischen-, aber wachsenden Anteil, angetrieben von Hochleistungsfahrzeugsegmenten, die schnelle Beschleunigung und reduziertes Turboloch erfordern. Twin-Setups werden zunehmend in Sport- und Luxusmodellen in Nordamerika, Europa und China eingesetzt, was mit dem wachsenden Verbraucherinteresse an leistungsbasierten Benzinfahrzeugen übereinstimmt.
- Zum Beispiel hat Garrett Motion 40 Millionen VNT-Turbolader in Benzin- und Dieselanwendungen verkauft, was die breite Akzeptanz der VGT-Technologie in turbogeladenen Motoren widerspiegelt, die Leistung und Effizienz ausbalancieren.
Wichtige Wachstumstreiber des Benzin-Turboladermarktes
Steigende globale Nachfrage nach Kraftstoffeffizienz und Motorverkleinerung
Regierungen und Verbraucher verlangen weiterhin eine bessere Kraftstoffeffizienz, ohne die Motorleistung zu opfern. Benzinturbolader ermöglichen es Automobilherstellern, diese Nachfrage durch kleinere, leichtere Motoren zu erfüllen, die dennoch eine hohe Leistung beibehalten. Die Turboaufladung erhöht die Luftzufuhr, verbessert die Verbrennungseffizienz und reduziert den Kraftstoffverbrauch. Dies ist besonders wichtig in kompakten und mittelgroßen Fahrzeugen, wo Platz und Gewicht begrenzt sind. Der regulatorische Druck, wie die EU-CO₂-Standards und die US-CAFE-Ziele, beschleunigt diesen Wandel. Automobilhersteller weltweit setzen Turbolader ein, um Kraftstoffeffizienz, Leistung und Vorschriften in Einklang zu bringen. Da die Motorverkleinerung zur Norm wird, bleibt die Nachfrage nach effizienten Turboladersystemen in allen Fahrzeugklassen stark und weit verbreitet.
- Zum Beispiel nutzen Fords EcoBoost-Motoren die Turboaufladung, um ein ähnliches Drehmoment wie größere Hubraummotoren zu liefern, während die Kraftstoffeffizienz im Vergleich zu nicht aufgeladenen Varianten verbessert wird.
Steigende Strenge der globalen Emissionsnormen
Strenge Emissionsnormen in Europa, China und Nordamerika treiben die weit verbreitete Einführung von Turboladern in Benzinmotoren voran. Turbolader helfen, NOx- und CO₂-Emissionen zu reduzieren, indem sie eine bessere Verbrennungskontrolle ermöglichen und kleinere Motoren zulassen. Technologien wie VGT und Twin-Scroll-Turbolader ermöglichen es OEMs, Emissionsvorschriften einzuhalten, ohne die Fahrzeugleistung zu beeinträchtigen. Insbesondere die Euro 6/7, China VI und US Tier 3 Standards zwingen Hersteller dazu, Turboaufladungslösungen in Benzinplattformen zu integrieren. Diese Normen gelten sowohl für Pkw als auch für leichte Nutzfahrzeuge und erweitern die adressierbare Basis des Marktes. Da Länder ihre Emissionsvorschriften weiter verschärfen, werden Turbolader eine entscheidende Rolle bei der Sicherstellung der Umweltverträglichkeit über Fahrzeugflotten hinweg spielen.
Wachstum der Produktion von Personenkraftwagen und des städtischen Fahrzeugbesitzes
Die Expansion der städtischen Bevölkerungen und steigende Einkommen der Mittelschicht fördern den Absatz von Personenkraftwagen, insbesondere in Asien-Pazifik und Lateinamerika. Benzinmotoren dominieren dieses Segment, und die Einbeziehung von Turboladern unterstützt Leistung, Beschleunigung und Kraftstoffeinsparungen, die für städtische Fahrer von entscheidender Bedeutung sind. Märkte wie Indien, Indonesien, Brasilien und Mexiko verzeichnen eine starke Nachfrage nach kompakten und subkompakten Autos mit Turbomotoren. Automobilhersteller zielen auf diese steigende Nachfrage mit wertoptimierten Turbo-Varianten ab und erweitern den Zugang der Verbraucher. Darüber hinaus unterstützt der steigende Trend zum persönlichen Fahrzeugbesitz in post-pandemischen städtischen Umgebungen, insbesondere bei jüngeren Verbrauchern, den Einsatz von benzinbetriebenen Turbofahrzeugen in den Einstiegs- und Mittelklasse-Segmenten.
Wichtige Trends & Chancen im Markt für Benzinturbolader
Integration von Turboladern in Hybrid- und Mild-Hybrid-Benzinfahrzeuge
Der Aufstieg von 48V Mild-Hybriden und Vollhybrid-Benzinfahrzeugen eröffnet neue Wachstumschancen für Turboladerhersteller. Diese elektrifizierten Systeme basieren auf Benzinmotoren mit kleinem Hubraum, die Turbolader benötigen, um die erforderliche Leistung zu liefern und gleichzeitig die Kraftstoffeffizienz zu erhalten. Automobilhersteller wie Toyota, Honda und Hyundai bieten zunehmend turbogeladene Hybridvarianten an, insbesondere in Limousinen und kompakten SUVs. Turbolader helfen, die dynamische Leistung trotz der reduzierten Motorgröße aufrechtzuerhalten und ergänzen die Unterstützung durch Elektromotoren. Dieser Trend steht im Einklang mit den Dekarbonisierungszielen der Automobilhersteller und bietet den Verbrauchern eine effiziente Alternative zu Diesel- oder vollelektrischen Optionen. Zulieferer haben darauf reagiert, indem sie Turbolader entwickelt haben, die mit Hybridsystemen kompatibel sind, und damit ein langfristiges Wachstumssegment eröffnet.
- Hyundai hat beispielsweise einen Hybrid-Antriebsstrang der nächsten Generation vorgestellt, der eine 2,5-Liter-Turbo-Hybrideinheit in seinen neuesten Modellen integriert und die Leistung eines turbogeladenen Benzinmotors mit elektrischer Unterstützung kombiniert, um die Gesamtleistung und Effizienz zu verbessern.
Fortschritte in der Twin-Turbo- und elektrisch unterstützten Turboladertechnologie
Technologische Innovationen in Twin-Turbo- und E-Turbo-Systemen bieten Leistungsgewinne, reduziertes Turboloch und besseres Drehmoment im unteren Drehzahlbereich. Elektrisch unterstützte Turbolader, die derzeit in Hochleistungs- und Luxusfahrzeugen eingesetzt werden, sollen bis 2030 in den Premium-Massenmarkt vordringen. Diese Systeme ermöglichen eine präzisere Ladedruckregelung und schnellere Reaktionszeiten. OEMs wie Mercedes-Benz und Audi haben bereits E-Turbos übernommen, während Tier-1-Zulieferer wie BorgWarner und Garrett Motion stark in diesem Bereich investieren. Dieser Trend eröffnet spezialisierten Turboladerlieferanten die Möglichkeit, Nischenmärkte zu bedienen und ältere Designs aufzurüsten, da die Verbraucher zunehmend Leistung neben Kraftstoffeffizienz in Benzinfahrzeugen verlangen.
Herausforderungen im Markt für Benzinturbolader
Wachsende Umstellung auf batterieelektrische Fahrzeuge (BEVs)
Die rasche Einführung von BEVs weltweit stellt eine langfristige Bedrohung für Benzinturbolader dar. Da vollelektrische Antriebe keinen Verbrennungsmotor benötigen, nimmt die Relevanz von Turboladern in einer vollständig elektrifizierten Zukunft ab. Regierungen bieten Anreize für die Einführung von Elektrofahrzeugen, und mehrere Automobilhersteller planen vollelektrische Umstellungen in den 2030er Jahren. Europa und China führen diesen Wandel an, was die Nachfrage nach Benzinturboladersystemen in den nächsten zwei Jahrzehnten verringern könnte. Obwohl Hybride kurzfristig den Einfluss abfedern können, bleibt die vollständige Elektrifizierung des Personentransports, insbesondere in städtischen und regulatorisch getriebenen Märkten, eine erhebliche Herausforderung für die langfristige Lebensfähigkeit der Turboladermärkte in Benzinfahrzeugen.
Hohe Kosten und Komplexität fortschrittlicher Turboladertechnologien
Während fortschrittliche Turboladersysteme wie VGT und E-Turbos Leistungs- und Effizienzgewinne bieten, gehen sie mit höheren Produktionskosten und technischer Komplexität einher. Diese Systeme erfordern eine präzise Kalibrierung, robuste Materialien und thermische Managementsysteme, um die langfristige Haltbarkeit zu gewährleisten. Diese Komplexität erhöht die Gesamtkosten für Automobilhersteller und Endverbraucher. In preissensiblen Regionen wie Südasien oder Afrika begrenzt diese Kostenbarriere die Akzeptanz, insbesondere im Einstiegsfahrzeugsegment. Darüber hinaus kann der Bedarf an spezialisierter Wartung und das Fehlen einer qualifizierten Serviceinfrastruktur in einigen Regionen die Marktdurchdringung für High-End-Turboladertechnologien behindern.
Regionale Analyse
Nordamerika
Nordamerika hatte 2018 eine Marktgröße von 2.955,71 Millionen USD, stieg auf 3.891,26 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 6.793,23 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3%. Die Region machte 2024 etwa 25,7% des globalen Marktes für Benzinturbolader aus. Das Wachstum wird durch die steigende Nachfrage nach kraftstoffeffizienten Fahrzeugen, strenge Emissionsnormen unter den CAFE-Vorschriften und die expandierende Produktion von Pkw und leichten Nutzfahrzeugen angetrieben. Die USA führen die Einführung an, da Automobilhersteller Turbolader in neue Modellplattformen integrieren, um Leistungserwartungen zu erfüllen und gleichzeitig den sich entwickelnden Umweltvorschriften zu entsprechen.
Europa
Der Markt für Benzinturbolader in Europa erreichte 2018 2.502,90 Millionen USD und expandierte bis 2024 auf 3.329,24 Millionen USD. Es wird erwartet, dass er bis 2032 5.894,68 Millionen USD erreicht, mit einer CAGR von 7,5%. Die Region erfasste 2024 einen globalen Marktanteil von 22,0%. Strenge EU-CO₂-Emissionsstandards und eine hohe Durchdringung von turbogeladenen Benzinautos in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich treiben das Marktwachstum an. Der Wechsel von Diesel- zu Benzinantrieben fördert die Nachfrage weiter. Europäische Automobilhersteller führen die Integration fortschrittlicher Turbotechnologien wie VGT und Twin-Turbo-Systeme in Leistungs- und Mittelklassefahrzeugkategorien an.
Asien-Pazifik
Der Asien-Pazifik-Raum führte den globalen Markt für Benzinturbolader mit 3.924,72 Millionen USD im Jahr 2018 an und wuchs bis 2024 auf 5.391,13 Millionen USD. Es wird prognostiziert, dass er bis 2032 9.954,38 Millionen USD erreicht, mit der schnellsten CAGR von 8,0%. Die Region repräsentierte 2024 den höchsten Marktanteil von 35,6%. Starke Automobilproduktionszentren in China, Japan, Indien und Südkorea unterstützen die hohe Nachfrage nach Turboladern. Der Anstieg der Verkäufe von Kompaktwagen, der städtische Fahrzeugbesitz und staatliche Vorgaben für saubereren Transport tragen erheblich zur Einführung bei. Inländische Automobilhersteller integrieren zunehmend Turbolader, um Kosteneffizienz mit strengeren Emissionsvorgaben in schnell wachsenden Volkswirtschaften in Einklang zu bringen.
Lateinamerika
Der Markt für Benzinturbolader in Lateinamerika wuchs von 991,65 Millionen USD im Jahr 2018 auf 1.284,67 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 2.192,24 Millionen USD erreichen, mit einer CAGR von 7,0%. Die Region machte 2024 8,5% des globalen Marktanteils aus. Brasilien und Mexiko dominieren die regionale Fahrzeugproduktion und -konsum, mit wachsender Verbraucherpräferenz für leistungsorientierte kleine Benzinmotoren. Automobilhersteller setzen Turbolader ein, um regionale Kraftstoffeffizienzanforderungen zu erfüllen und gleichzeitig wettbewerbsfähige Motordesigns anzubieten. Obwohl der Markt preissensibel bleibt, unterstützt der Übergang zu saubererer Motorentechnologie allmählich die Durchdringung von Turboladern in neueren Fahrzeugflotten.
Naher Osten
Der Markt im Nahen Osten stieg von 541,11 Millionen USD im Jahr 2018 auf 732,18 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 1.326,17 Millionen USD erreichen, mit einer CAGR von 7,8%. Die Region hielt 2024 einen Anteil von 4,8% am globalen Markt für Benzinturbolader. Die GCC-Länder führen die Nachfrage an, mit steigenden Investitionen in moderne Pkw, die bessere Leistung und Kraftstoffeffizienz bieten. Da Kraftstoffsubventionsreformen in Kraft treten und Regierungen sauberere Luftstandards vorantreiben, erhöhen OEMs den Anteil turbogeladener Benzinfahrzeuge in neuen Modellreihen. Die Nachfrage steigt auch im Premium-SUV-Segment.
Afrika
Der Markt für Benzinturbolader in Afrika lag 2018 bei 404,13 Millionen USD, erreichte 2024 526,08 Millionen USD und soll bis 2032 auf 903,96 Millionen USD bei einer CAGR von 7,1 % wachsen. Die Region machte 2024 etwa 3,5 % des Weltmarktes aus. Obwohl kleiner in der Größe, wird das Wachstum Afrikas durch die zunehmenden Fahrzeugimporte und die lokale Montage in Ländern wie Südafrika, Nigeria und Ägypten angetrieben. Das steigende Bewusstsein für Kraftstoffeffizienz und die zunehmende Verfügbarkeit von turbogeladenen kompakten Benzinautos unterstützen die Akzeptanz. Allerdings stellen Kostenempfindlichkeit und begrenzte Aftermarket-Infrastruktur weiterhin Herausforderungen für eine schnelle Marktexpansion dar.
Marktsegmentierungen für Benzinturbolader:
Nach Fahrzeug:
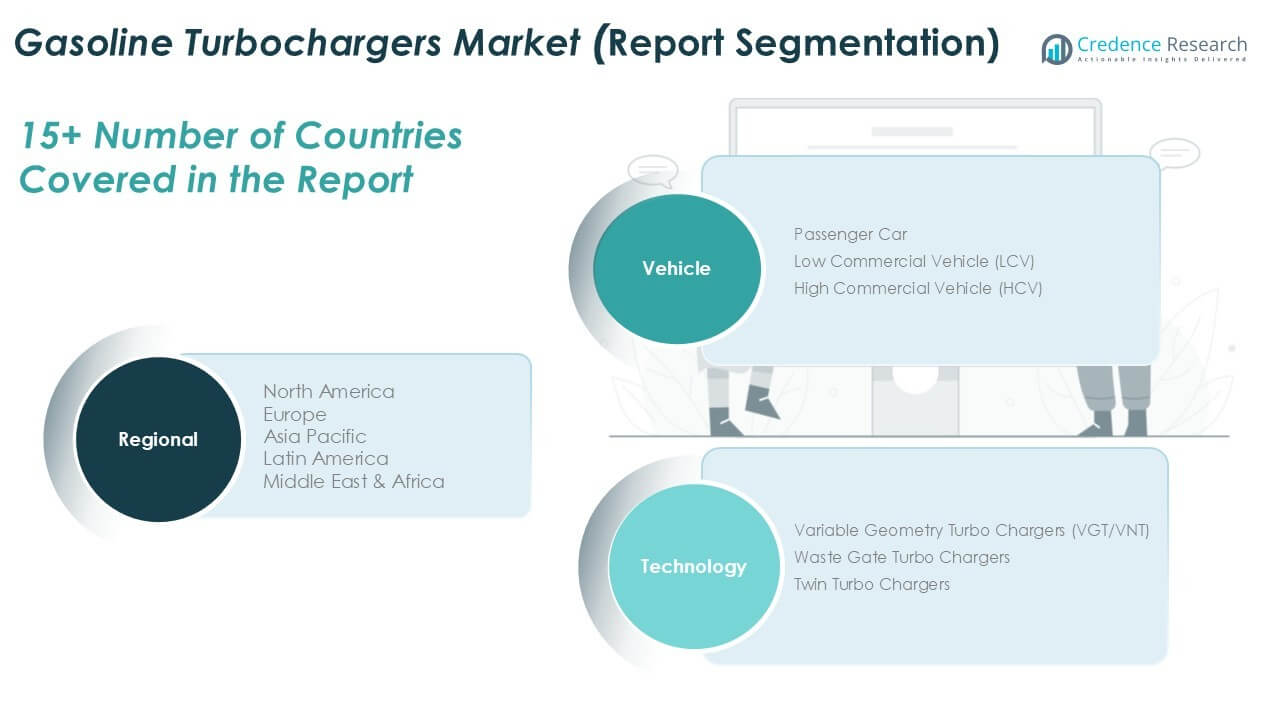
- Personenkraftwagen
- Leichtes Nutzfahrzeug (LCV)
- Schweres Nutzfahrzeug (HCV)
Nach Technologie:
- Variable Geometrie Turbolader (VGT/VNT)
- Wastegate-Turbolader
- Zwillings-Turbolader
Nach Geographie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft des Benzinturboladermarktes
Der globale Markt für Benzinturbolader zeichnet sich durch eine Mischung aus etablierten multinationalen Unternehmen und spezialisierten Nischenanbietern aus, die in den Bereichen Technologie, Kosten und regionale Präsenz konkurrieren. Führende Unternehmen wie Garrett Motion Inc., BorgWarner Inc., IHI Corporation und Continental AG dominieren den Markt durch ihre umfangreichen Produktportfolios und starken OEM-Beziehungen. Diese Akteure konzentrieren sich stark auf Forschung und Entwicklung, um fortschrittliche Technologien wie variable Geometrie-Turbolader und elektrisch unterstützte Systeme einzuführen. Mitsubishi Heavy Industries und Cummins Turbo Technologies haben eine starke Präsenz in den Segmenten für Leistungs- und Nutzfahrzeuge. In der Zwischenzeit bedienen Unternehmen wie Melett Ltd. und andere aufstrebende Anbieter den Aftermarket- und Remanufacturing-Sektor. Strategische Partnerschaften, Kapazitätserweiterungen und nachhaltigkeitsorientierte Innovationen definieren die wichtigsten Wachstumsstrategien. Finanzielle Stärke und globale Lieferfähigkeiten verschaffen größeren Unternehmen einen Wettbewerbsvorteil, insbesondere bei der Einhaltung von Emissionsnormen in verschiedenen Regionen. Fusionen, Übernahmen und Joint Ventures prägen ebenfalls die Wettbewerbsdynamik und ermöglichen es Unternehmen, in neue Geografien vorzudringen und ihre Kundenbasis zu diversifizieren.
Analyse der Hauptakteure
- Garrett Motion Inc.
- BorgWarner Inc.
- IHI Corporation
- Continental AG
- Mitsubishi Heavy Industries, Ltd.
- Cummins Turbo Technologies
- Melett Ltd.
- Andere Hauptakteure
Neueste Entwicklungen
- Im Juli 2025 sicherte sich BorgWarner Inc. neue strategische Benzinturbolader-Verträge mit einem globalen OEM für kompakte und Hybridfahrzeuge.
- Im April 2025 präsentierte Garrett Motion Inc. Durchbrüche in der Elektrifizierung und fortschrittlicher Turbotechnologie auf der Auto Shanghai 2025.
- Im Jahr 2025 feierte ein Tochterwerk von Mitsubishi Heavy Industries, Ltd. (MHI) sein 10-jähriges Bestehen und einen bedeutenden Produktionsmeilenstein für Automobilturbolader.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrzeug, Technologie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Benzinturboladern wird steigen, da Automobilhersteller weiterhin Motoren verkleinern, um Kraftstoffeffizienz zu erreichen.
- Die Einführung von Turboladern in Hybrid- und Mild-Hybrid-Fahrzeugen wird sich auf globalen Märkten ausweiten.
- Elektrisch unterstützte Turboladertechnologien werden in Hochleistungs- und Premiumsegmenten an Bedeutung gewinnen.
- Asien-Pazifik wird aufgrund hoher Fahrzeugproduktion und Urbanisierung der größte Markt bleiben.
- Hersteller werden in leichte, hocheffiziente Turbomaterialien investieren, um die Motorleistung zu verbessern.
- OEMs werden die Integration von Twin-Turbo-Systemen in Sport- und Luxusfahrzeugplattformen erhöhen.
- Regulatorische Compliance wird die Einführung von Turboladern in leichten kommerziellen Benzinfahrzeugen vorantreiben.
- Die Nachfrage im Aftermarket nach Turbolader-Ersatz und -Aufarbeitung wird das langfristige Wachstum unterstützen.
- Strategische Kooperationen und Übernahmen werden unter den Hauptakteuren fortgesetzt, um die regionale Reichweite zu erweitern.
- Der Übergang zu vollelektrischen Fahrzeugen wird das Wachstum in reifen Märkten allmählich über 2035 hinaus herausfordern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Benzin-Turbolader und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Benzinturbolader zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für Benzinturbolader hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Benzinturbolader antreiben?
Wer sind die führenden Unternehmen auf dem globalen Markt für Benzinturbolader?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Benzinturbolader?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Benzinturbolader Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Benzinturbolader Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,154.6 million → 2032: USD 27,064.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Benzinturbolader Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Benzinturbolader Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Benzinturbolader Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Benzinturbolader Market Drivers
- 3.3 Markt für Benzinturbolader Market Restraints & Challenges
- 3.4 Markt für Benzinturbolader Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Benzinturbolader Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Benzinturbolader Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Benzinturbolader category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Benzinturbolader Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Benzinturbolader Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Benzinturbolader market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Benzinturbolader Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Benzinturbolader Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Benzinturbolader Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Benzinturbolader (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Benzinturbolader Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Benzinturbolader Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Benzinturbolader Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Benzinturbolader Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Benzinturbolader Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Benzinturbolader Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Benzinturbolader Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Benzinturbolader Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Benzinturbolader Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
