
Marktübersicht
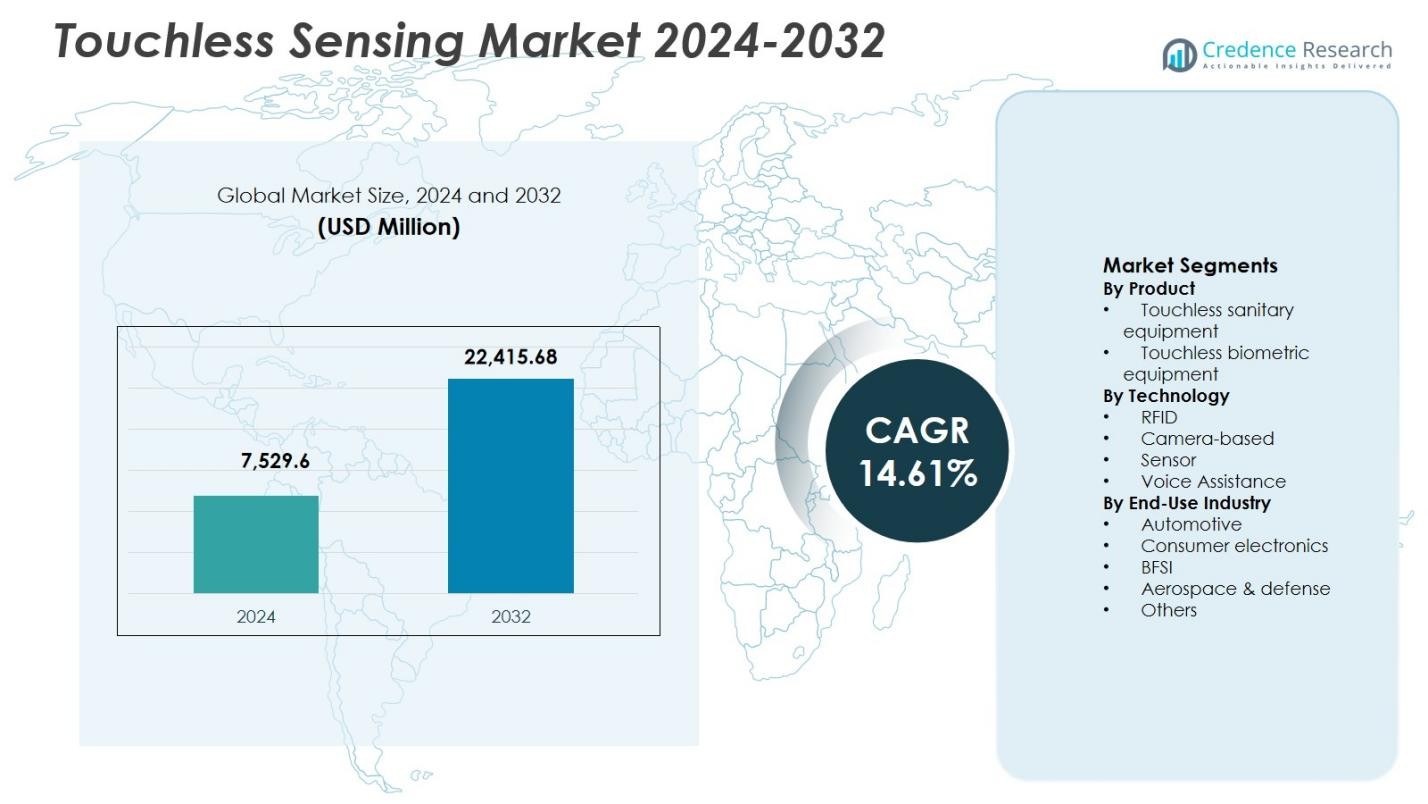
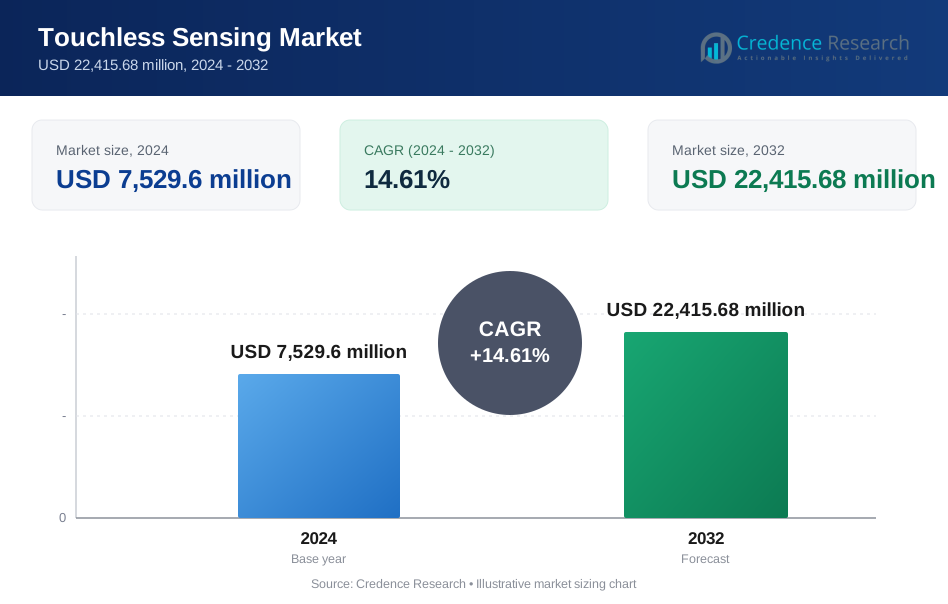
Der Markt für berührungslose Sensorik wurde 2024 mit 7.529,6 Millionen USD bewertet und wird voraussichtlich bis 2032 22.415,68 Millionen USD erreichen, was einem CAGR von 14,61 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für berührungslose Sensorik 2024 | USD 7.529,6 Millionen |
| Markt für berührungslose Sensorik, CAGR | 14,61% |
| Marktgröße für berührungslose Sensorik 2032 | USD 22.415,68 Millionen |
Der Markt für berührungslose Sensorik wird durch die starke Präsenz führender Technologieunternehmen wie Apple Inc., Google Inc., Infineon Technologies AG, Microchip Technology Inc., OmniVision Technologies, Elliptic Labs, iPROOV Limited, GestureTek, Cognitech Systems GmbH und XYZ Interactive unterstützt, die sich auf die Weiterentwicklung von kamerabasierten Sensoren, biometrischer Authentifizierung und sprachgesteuerten Interaktionstechnologien konzentrieren. Diese Akteure legen Wert auf die Integration von KI, die Miniaturisierung von Sensoren und die Verarbeitung am Rand, um die Genauigkeit und Echtzeitleistung in den Bereichen Unterhaltungselektronik, Automobil, BFSI und öffentliche Sicherheit zu verbessern. Regional führt Nordamerika den Markt für berührungslose Sensorik mit einem Marktanteil von 36,4 % an, angetrieben durch die frühe Einführung kontaktloser Technologien, starke F&E-Ökosysteme und den großflächigen Einsatz in intelligenten Infrastrukturen und digitalen Identitätssystemen. Europa und der asiatisch-pazifische Raum folgen, unterstützt durch Innovationen im Automobilbereich, die Herstellung von Unterhaltungselektronik und die Erweiterung von Smart-City-Initiativen.
Markteinblicke
- Der Markt für berührungslose Sensorik wurde 2024 mit 7.529,6 Millionen USD bewertet und soll bis 2032 mit einem CAGR von 14,61 % wachsen, angetrieben durch die schnelle Einführung kontaktloser Interaktionstechnologien in verschiedenen Branchen.
- Das Marktwachstum wird durch die steigende Nachfrage nach kontaktloser Mensch-Maschine-Interaktion angetrieben, wobei berührungslose biometrische Geräte mit einem Marktanteil von 46,8 % das Produktsegment anführen, aufgrund der starken Nutzung in Zugangskontrollen, BFSI-Authentifizierung und digitalen Identitätssystemen.
- Ein wichtiger Markttrend ist die Dominanz der kamerabasierten Technologie, die einen Anteil von 38,6 % ausmacht, unterstützt durch Fortschritte in KI-gestützter Computer Vision, 3D-Sensorik und Gestenerkennung in den Bereichen Unterhaltungselektronik und Automobilanwendungen.
- Die Marktanalyse zeigt eine aktive Beteiligung globaler Technologieanbieter, die sich auf die Integration von KI, die Miniaturisierung von Sensoren und skalierbare Plattformen konzentrieren, um Anwendungsfälle in den Bereichen Unterhaltungselektronik, Automobil, BFSI und öffentliche Sicherheit zu adressieren.
- Regional führte Nordamerika mit einem Marktanteil von 36,4 %, gefolgt von Europa mit 27,1 % und dem asiatisch-pazifischen Raum mit 24,6 %, während Lateinamerika 7,1 % und der Nahe Osten & Afrika 4,8 % ausmachten, was unterschiedliche Reifegrade der Einführung widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkt:
Im Markt für berührungslose Sensorik wird das Produktsegment von berührungslosen biometrischen Geräten angeführt, die 2024 einen Marktanteil von 46,8 % ausmachten. Die starke Akzeptanz in den Bereichen Zugangskontrolle, Grenzsicherheit und digitale Identitätsprüfung treibt diese Dominanz voran. Fingerabdruckfreie Gesichtserkennung, Iris-Scanning und Lebenderkennungstechnologien werden aufgrund höherer Hygienestandards und verbesserter Sicherheitsgenauigkeit zunehmend bevorzugt. Das Wachstum wird weiter durch den steigenden Einsatz an Flughäfen, auf Firmencampussen und in Regierungsgebäuden unterstützt, wo berührungslose Authentifizierung den Benutzerdurchsatz verbessert, den physischen Kontakt minimiert und die Einhaltung strenger Sicherheits- und Identitätsprüfungsrichtlinien gewährleistet.
- Zum Beispiel kombiniert NECs berührungsloses multimodales biometrisches Terminal Gesichts- und Iriserkennung für hochpräzise Authentifizierung mit einer Falschannahmequote von weniger als eins zu 10 Milliarden.
Nach Technologie:
Das Technologiefeld wird von kamerabasierten berührungslosen Sensoren dominiert, die 2024 einen Anteil von 38,6 % am Markt für berührungslose Sensorik halten. Diese Führungsposition wird durch die weit verbreitete Integration von Computer Vision, KI-gestützter Bildverarbeitung und 3D-Tiefenerkennungsmöglichkeiten angetrieben. Kamerabasierte Systeme ermöglichen präzise Gestenerkennung, Gesichtsanalysen und Verhaltensüberwachung in unterschiedlichen Umgebungen. Ihre Skalierbarkeit, sinkende Hardwarekosten und Kompatibilität mit fortschrittlichen Analyseplattformen beschleunigen die Einführung in Smart Devices, Fahrzeuginnenräume, Überwachungssysteme und interaktive öffentliche Installationen und machen sie zur bevorzugten Technologie für multifunktionale berührungslose Anwendungen.
- Zum Beispiel verwenden die Kameras CAM550 und VB342 Pro von AVer KI-gesteuerte Gestensteuerung für berührungsfreie Meeting-Verwaltung in Videokonferenz-Setups.
Nach Endverbraucherindustrie:
Unter den Endverbraucherindustrien hat sich die Unterhaltungselektronik als dominantes Segment herauskristallisiert und 2024 einen Marktanteil von 34,2 % erobert. Die starke Nachfrage nach berührungslosen Schnittstellen in Smartphones, Smart-TVs, Laptops und Wearables unterstützt diese Position. Hersteller integrieren zunehmend Gestensteuerung, Gesichtserkennung und sprachbasierte Sensorik, um das Benutzererlebnis, die Gerätesicherheit und den Komfort zu verbessern. Das Segment profitiert von schnellen Produktinnovationszyklen, hoher Verbraucherakzeptanz von kontaktloser Interaktion und dem wachsenden Ökosystem von Smart-Home- und persönlichen Geräten, die auf intuitive, hygienische und nahtlose Mensch-Maschine-Interaktion angewiesen sind.
Wichtige Wachstumstreiber
Steigende Nachfrage nach kontaktloser Mensch-Maschine-Interaktion
Der Markt für berührungslose Sensorik wird durch die steigende Nachfrage nach kontaktloser Mensch-Maschine-Interaktion in den Bereichen Unterhaltungselektronik, Automobil, Gesundheitswesen und öffentliche Infrastruktur angetrieben. Nutzer bevorzugen Gesten-, Gesichts- und sprachbasierte Schnittstellen, die den Komfort erhöhen und den physischen Kontakt reduzieren. Diese Nachfrage wird durch ein höheres Hygienebewusstsein und das Bedürfnis nach nahtlosen Benutzererlebnissen in gemeinsam genutzten Umgebungen wie Flughäfen, Einzelhandelsgeschäften und Büros verstärkt. Berührungslose Interaktion verbessert die Benutzerfreundlichkeit, reduziert mechanischen Verschleiß und unterstützt intuitives Systemdesign, was die Einführung in Smart Devices und intelligente Plattformen beschleunigt.
- Zum Beispiel integriert Googles Pixel 4 die Soli-Radartechnologie, die es den Nutzern ermöglicht, Alarme abzulehnen, Timer zu pausieren, Titel zu überspringen oder Anrufe mit einfachen Handbewegungen oder Berührungen innerhalb von 20 cm über 60-GHz-Signale anzunehmen.
Erweiterung von biometrischer Authentifizierung und digitalen Identitätssystemen
Die Erweiterung von biometrischen Authentifizierungs- und digitalen Identitätsinitiativen treibt das Wachstum des Marktes für berührungslose Sensorik erheblich voran. Regierungen, BFSI-Institutionen und Unternehmen setzen zunehmend auf berührungslose Gesichtserkennung, Iris-Scanning und Lebendigkeitserkennungstechnologien, um die Sicherheit zu verbessern und Betrug zu reduzieren. Diese Lösungen ermöglichen eine schnelle, genaue und benutzerfreundliche Identitätsüberprüfung. Die steigende Akzeptanz in der Grenzkontrolle, im mobilen Banking, im Unternehmenszugangsmanagement und in E-Governance-Programmen stärkt die langfristige Nachfrage nach zuverlässigen und skalierbaren berührungslosen Sensortechnologien.
- Zum Beispiel verwendet iDenfy Lebendigkeitserkennung in seiner No-Code-Altersverifizierungs-App für Shopify-Händler und kombiniert Gesichtserkennung mit ID-Checks, um das Alter für eingeschränkte Produkte wie Alkohol und Vapes im risikoreichen Online-Verkauf zu bestätigen.
Integration in Fahrzeugsysteme und intelligente Infrastruktur
Die Integration von berührungslosen Sensortechnologien in Fahrzeugsysteme und intelligente Infrastruktur ist ein wichtiger Wachstumstreiber. Automobilhersteller übernehmen Gestensteuerung, Fahrerüberwachung und sprachbasierte Schnittstellen, um die Sicherheit zu erhöhen, Fahrerablenkungen zu minimieren und fortschrittliche Fahrerassistenzsysteme zu unterstützen. Parallel dazu integrieren Smart-Infrastrukturprojekte berührungslose Kioske, Zugangssysteme und öffentliche Schnittstellen, um Effizienz und Zugänglichkeit zu verbessern. Diese breite Integration über Mobilitäts- und Stadtentwicklungsplattformen erweitert den Anwendungsbereich von berührungslosen Sensorlösungen.
Wichtige Trends & Chancen
Fortschritte in KI-gesteuerter Computer Vision und Sensorfusion
Fortschritte in KI-gesteuerter Computer Vision und Sensorfusion stellen einen wichtigen Trend im Markt für berührungslose Sensorik dar. Die Integration von Kameras, Tiefensensoren, Radar und KI-Algorithmen verbessert die Erkennungsgenauigkeit und Umweltanpassungsfähigkeit. Diese Entwicklungen ermöglichen präzises Gestentracking, Gesichtsanalysen und kontextuelles Bewusstsein unter verschiedenen Bedingungen. Mit dem Fortschritt der Verarbeitungskapazitäten und dem Rückgang der Kosten erhalten Hersteller die Möglichkeit, leistungsstarke berührungslose Lösungen in Verbraucher-, Automobil- und Industrieanwendungen einzusetzen.
- Zum Beispiel fusioniert der BHI360 Smart-IMU-Sensor von Bosch Sensortec Gyroskop- und Beschleunigungsdaten mit KI-Algorithmen zur Echtzeit-Gestenerkennung in Wearables wie Smartwatches.
Neue Chancen im Gesundheitswesen und Smart Retail
Die Gesundheits- und Smart-Retail-Sektoren bieten starke Wachstumschancen für den Markt für berührungslose Sensorik. Krankenhäuser übernehmen berührungslose Steuerungen für medizinische Geräte, Patientenüberwachung und Zugangsmanagement, um Hygiene und Betriebseffizienz zu verbessern. Im Einzelhandel verbessern berührungslose Kioske, interaktive Displays und virtuelle Anprobensysteme das Kundenerlebnis, während der physische Kontakt reduziert wird. Wachsende Investitionen in digitale Transformation und intelligente Umgebungen beschleunigen die Akzeptanz in diesen dienstleistungsorientierten Branchen weiter.
- Zum Beispiel hat Studio1Labs intelligente Bettlaken mit Gewebesensoren entwickelt, die Atemmuster und Druckgeschwüre bei bettlägerigen Patienten überwachen und es Krankenhäusern ermöglichen, Vitalwerte ohne physische Anschlüsse zu überwachen.
Zentrale Herausforderungen
Hohe Systemkosten und Komplexität der Implementierung
Hohe Systemkosten und die Komplexität der Implementierung bleiben bedeutende Herausforderungen im Markt für berührungslose Sensorik. Fortschrittliche berührungslose Lösungen erfordern ausgeklügelte Sensoren, KI-Software und Systemkalibrierung, was die Implementierungskosten erhöht. Die Integration dieser Technologien in bestehende Infrastrukturen und Altsysteme kann komplex und zeitaufwändig sein. Der Bedarf an qualifiziertem technischem Fachwissen und laufender Systemwartung erhöht die Gesamtkosten des Eigentums weiter und schränkt die Akzeptanz in preissensiblen Märkten ein.
Probleme mit Datenschutz, Sicherheit und regulatorischer Compliance
Datenschutz, Sicherheit und regulatorische Compliance stellen kritische Herausforderungen für den Markt für berührungslose Sensorik dar. Berührungslose Systeme verarbeiten sensible biometrische und verhaltensbezogene Daten, was Bedenken hinsichtlich Datenmissbrauch und Überwachung verstärkt. Strenge Datenschutzbestimmungen erfordern robuste Sicherheitsrahmen und transparente Datenmanagementpraktiken. Die Einhaltung der Vorschriften bei gleichzeitiger Aufrechterhaltung der Systemleistung und des Benutzervertrauens bleibt eine zentrale Hürde, insbesondere in Regionen mit strengen Datenschutz- und Cybersicherheitsstandards.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für berührungslose Sensorik mit einem Marktanteil von 36,4 % im Jahr 2024, angetrieben durch frühe Technologieakzeptanz und starke Investitionen in KI, Biometrie und intelligente Infrastrukturen. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund der weit verbreiteten Einführung von berührungsloser Sensorik in Unterhaltungselektronik, BFSI-Authentifizierungssystemen, Sicherheitsfunktionen im Automobilbereich und Anwendungen der öffentlichen Sicherheit an. Die hohe Akzeptanz von Gesichtserkennung und gestenbasierten Steuerungen in Unternehmen und staatlichen Einrichtungen unterstützt das Wachstum. Die Präsenz großer Technologieanbieter, robuste F&E-Ökosysteme und günstige Initiativen zur digitalen Transformation stärken die Führungsposition Nordamerikas weiter.
Europa
Europa hatte im Jahr 2024 einen Anteil von 27,1 % am Markt für berührungslose Sensorik, unterstützt durch eine starke Akzeptanz in der Automobilproduktion, Luft- und Raumfahrt & Verteidigung sowie der industriellen Automatisierung. Länder wie Deutschland, das Vereinigte Königreich und Frankreich treiben die Nachfrage durch die Integration von berührungsloser Sensorik in intelligente Fahrzeuge, Zugangskontrollsysteme und öffentliche Infrastrukturen an. Strenge Sicherheits- und Hygienebestimmungen beschleunigen die Implementierung in Verkehrsknotenpunkten und Gesundheitseinrichtungen. Darüber hinaus trägt Europas Fokus auf die Entwicklung intelligenter Städte, fortschrittliche Fahrerüberwachungssysteme und sichere digitale Identitätsrahmen weiterhin zu einem konstanten regionalen Marktwachstum bei.
Asien-Pazifik
Asien-Pazifik hielt 2024 einen Marktanteil von 24,6 % und war damit die am schnellsten wachsende Region im Markt für berührungslose Sensorik. Das Wachstum wird durch die rasche Expansion der Produktion von Unterhaltungselektronik, die steigende Smartphone-Durchdringung und die zunehmende Einführung biometrischer Systeme in China, Japan, Südkorea und Indien angetrieben. Großinvestitionen in intelligente Städte, öffentliche Überwachung und digitale Zahlungsinfrastrukturen steigern die Nachfrage weiter. Die Region profitiert von kostengünstiger Sensorherstellung, wachsender Automobilproduktion und starken staatlichen Initiativen zur Unterstützung der Digitalisierung, was Asien-Pazifik als wichtigen langfristigen Wachstumsmotor positioniert.
Lateinamerika
Lateinamerika repräsentierte 2024 einen Anteil von 7,1 % am Markt für berührungslose Sensorik, unterstützt durch die allmähliche Einführung in den Bereichen BFSI, Einzelhandel und öffentliche Sicherheit. Länder wie Brasilien und Mexiko setzen zunehmend berührungslose biometrische Systeme für die Bankauthentifizierung, Grenzsicherheit und intelligente Einzelhandelsanwendungen ein. Wachsende Urbanisierung und die Einführung digitaler Zahlungen tragen zur Nachfrage nach kontaktlosen Technologien bei. Während Infrastrukturbegrenzungen bestehen bleiben, schaffen steigende Investitionen in intelligente Verkehrssysteme, Modernisierung der öffentlichen Sicherheit und Vertrieb von Unterhaltungselektronik weiterhin stetige Wachstumschancen in der Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte 2024 einen Marktanteil von 4,8 % aus, angetrieben durch Investitionen in intelligente Infrastrukturen und sicherheitsorientierte Implementierungen. Golfstaaten führen die Einführung durch groß angelegte Smart-City-Projekte, Flughafenerneuerungen und fortschrittliche Überwachungssysteme an. Berührungslose Sensortechnologien werden zunehmend in der Zugangskontrolle, Grenzverwaltung und öffentlichen Diensten eingesetzt, um Sicherheit und Effizienz zu verbessern. In Afrika unterstützen wachsende mobile Konnektivität und allmähliche Digitalisierung die aufkommende Nachfrage. Von der Regierung unterstützte Infrastrukturprogramme und ein zunehmender Fokus auf Automatisierung stärken weiterhin das regionale Marktpotenzial.
Marktsegmentierungen:
Nach Produkt
- Berührungslose sanitäre Anlagen
- Berührungslose biometrische Geräte
Nach Technologie
- RFID
- Kamerabasiert
- Sensor
- Sprachassistenz
Nach Endverbrauchsindustrie
- Automobil
- Unterhaltungselektronik
- BFSI
- Luft- und Raumfahrt & Verteidigung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für berührungslose Sensorik umfasst wichtige Akteure wie Apple Inc., Google Inc., Infineon Technologies AG, Microchip Technology Inc., OmniVision Technologies, Elliptic Labs, iPROOV Limited, GestureTek, Cognitech Systems GmbH und XYZ Interactive. Der Markt ist durch einen starken Fokus auf Innovation, KI-Integration und Sensorminiaturisierung gekennzeichnet, um Genauigkeit und Echtzeit-Reaktionsfähigkeit zu verbessern. Führende Unternehmen konzentrieren sich darauf, kamerabasierte Sensorik, biometrische Authentifizierung und sprachunterstützte Schnittstellen voranzutreiben, um ihre Lösungspakete zu stärken. Strategische Partnerschaften mit Automobil-OEMs, Herstellern von Unterhaltungselektronik und Entwicklern intelligenter Infrastrukturen werden weit verbreitet angenommen, um die Anwendungsreichweite zu erweitern. Kontinuierliche Investitionen in F&E ermöglichen es den Akteuren, die Verarbeitung mit niedriger Latenz, die Fähigkeiten der Edge-KI und die Einhaltung der Datensicherheit zu verbessern. Der Wettbewerb intensiviert sich, da sich Unternehmen durch Softwareintelligenz, Systemintegrationsexpertise und skalierbare Plattformen differenzieren, die für verschiedene Endverbrauchsindustrien wie Unterhaltungselektronik, BFSI, Automobil und öffentliche Sicherheit maßgeschneidert sind.
Analyse der Hauptakteure
- iPROOV Limited
- Infineon Technologies AG
- GestureTek
- Microchip Technology Inc.
- Elliptic Labs
- Apple Inc.
- Cognitech Systems GmbH
- OmniVision Technologies, Inc.
- XYZ Interactive
- Google Inc.
Jüngste Entwicklungen
- Im Juli 2025 schloss STMicroelectronics eine endgültige Vereinbarung zur Übernahme des MEMS-Sensorengeschäfts von NXP Semiconductors für bis zu 950 Millionen US-Dollar ab, um seine berührungslose Sensorik in der Fahrzeugsicherheit und industriellen Anwendungen zu verbessern, wobei der Abschluss für das erste Halbjahr 2026 erwartet wird.
- Im November 2025 sicherte sich Wearable Devices Ltd. eine exklusive Vertriebsvereinbarung mit Sky Commerce Co., Ltd., um seine Mudra Band und Mudra Link neuralen Eingabearmbänder in Südkorea zu vertreiben und seine Präsenz in Asien auszubauen.
- Im Oktober 2025 kündigte Wearable Devices Ltd. ein neues Patent für ein fortschrittliches, gesten- und sprachgesteuertes Schnittstellengerät an, das die berührungslose Interaktionsfähigkeit verbessert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Technologie, Endverbraucherindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für berührungslose Sensorik wird eine breitere Akzeptanz in der Unterhaltungselektronik erfahren, da Hersteller intuitive und hygienische Benutzeroberflächen priorisieren.
- Fortschritte in künstlicher Intelligenz und maschinellem Lernen werden die Genauigkeit, Reaktionsfähigkeit und kontextuelle Wahrnehmung von berührungslosen Sensorsystemen verbessern.
- Die Integration in die Automobilindustrie wird sich mit der verstärkten Einführung von Gestensteuerung, Fahrerüberwachung und sprachbasierter Interaktion für Sicherheit und Komfort ausweiten.
- Die Nachfrage nach biometrischer Authentifizierung und digitalen Identitätsanwendungen wird im BFSI-, Regierungs- und Unternehmenssektor weiter zunehmen.
- Smart-City- und öffentliche Infrastrukturprojekte werden die Nutzung von berührungslosen Schnittstellen im Transportwesen, in der Sicherheit und in öffentlichen Diensten beschleunigen.
- Die Akzeptanz im Gesundheitswesen wird steigen, da berührungslose Systeme die Infektionskontrolle, Patientenüberwachung und Gerätebedienung unterstützen.
- Die Miniaturisierung von Sensoren und Edge-Computing werden die Systemeffizienz verbessern und gleichzeitig kompakte und kostengünstige Designs ermöglichen.
- Innovationen, die sich auf Datensicherheit und den Schutz der Privatsphäre konzentrieren, werden zentral für die Einhaltung von Vorschriften und das Vertrauen der Nutzer.
- In Schwellenmärkten wird die Durchdringung durch Digitalisierung, Urbanisierung und expandierende Smart-Device-Ökosysteme schneller voranschreiten.
- Strategische Partnerschaften und plattformbasierte Lösungen werden den langfristigen Wettbewerb und die Entwicklung von Ökosystemen prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für berührungslose Sensorik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Touchless-Sensing-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des berührungslosen Sensors Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des berührungslosen Sensors Marktes antreiben?
Wer sind die führenden Unternehmen im Bereich der berührungslosen Sensorik?
Welche Region hatte 2024 den größten Anteil am Touchless Sensing Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für berührungslose Sensorik Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für berührungslose Sensorik Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,529.6 million → 2032: USD 22,415.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für berührungslose Sensorik Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für berührungslose Sensorik Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für berührungslose Sensorik Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für berührungslose Sensorik Market Drivers
- 3.3 Markt für berührungslose Sensorik Market Restraints & Challenges
- 3.4 Markt für berührungslose Sensorik Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für berührungslose Sensorik Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für berührungslose Sensorik Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für berührungslose Sensorik category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für berührungslose Sensorik Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für berührungslose Sensorik Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für berührungslose Sensorik market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für berührungslose Sensorik Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für berührungslose Sensorik Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für berührungslose Sensorik Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für berührungslose Sensorik (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für berührungslose Sensorik Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für berührungslose Sensorik Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für berührungslose Sensorik Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für berührungslose Sensorik Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für berührungslose Sensorik Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für berührungslose Sensorik Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für berührungslose Sensorik Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für berührungslose Sensorik Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für berührungslose Sensorik Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
