
Marktübersicht
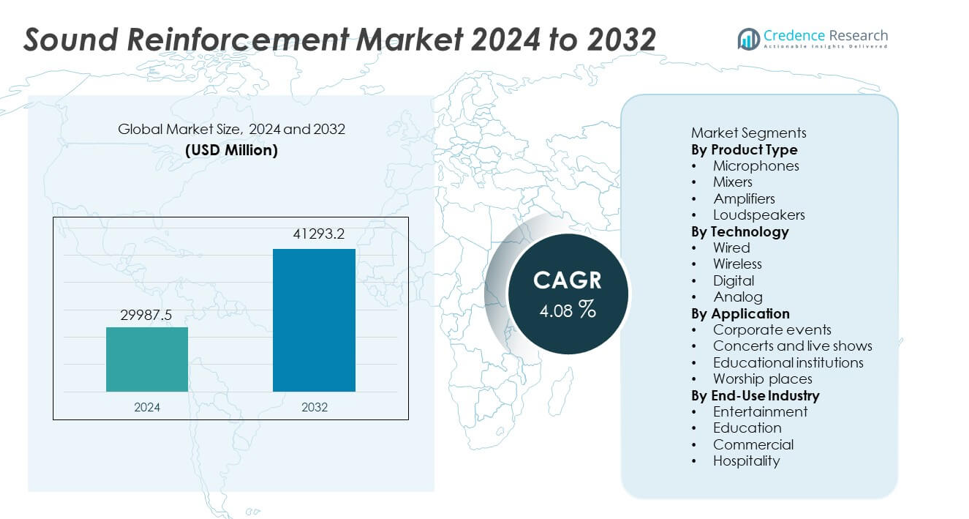
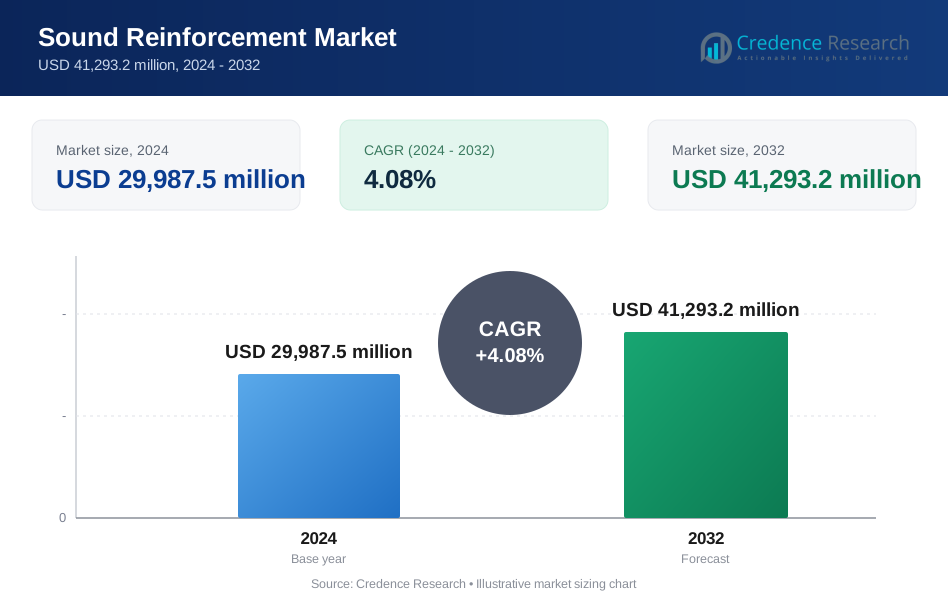
Der Markt für Soundverstärkung wurde im Jahr 2024 auf 29.987,5 Millionen USD geschätzt und soll bis 2032 41.293,2 Millionen USD erreichen, was einem CAGR von 4,08 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Soundverstärkung 2024 | 29.987,5 Millionen USD |
| Markt für Soundverstärkung, CAGR | 4,08% |
| Marktgröße für Soundverstärkung 2032 | 41.293,2 Millionen USD |
Zu den führenden Unternehmen im Markt für Soundverstärkung zählen Shure Incorporated, Yamaha Corporation, Bose Corporation, Harman International, Sennheiser Electronic GmbH & Co. KG, QSC LLC, Audio-Technica Corporation, Meyer Sound Laboratories, RCF S.p.A und Loud Technologies Inc. Diese Unternehmen führen durch starke Produktportfolios, kontinuierliche Investitionen in Forschung und Entwicklung sowie fortschrittliche digitale und drahtlose Technologien, die die Klangqualität und Systemeffizienz verbessern. Nordamerika ist die führende Region mit einem Marktanteil von 34 %, angetrieben durch die hohe Akzeptanz professioneller Audiosysteme bei Konzerten, in Sportarenen, bei Firmenveranstaltungen und in Bildungseinrichtungen. Europa und der asiatisch-pazifische Raum folgen mit starker Nachfrage aus Unterhaltungs- und Infrastrukturentwicklungsprojekten.
Markteinblicke
- Der Markt für Soundverstärkung erreichte 2024 29.987,5 Millionen USD und wird bis 2032 mit einem CAGR von 4,08 Prozent wachsen.
- Die Nachfrage steigt mit der Ausweitung von Live-Events, und Mikrofone führen das Produktsegment mit einem Anteil von 34 Prozent, angetrieben durch den verstärkten Einsatz bei Konzerten und in Unternehmensumgebungen.
- Drahtlose Technologie gewinnt stark an Bedeutung und hält einen Anteil von 41 Prozent, da Veranstaltungsorte auf flexible, übersichtliche Audiosysteme mit fortschrittlichen digitalen Steuerungsfunktionen umstellen.
- Der Wettbewerb intensiviert sich, da große Akteure ihre Portfolios mit leichten Lautsprechern, energieeffizienten Verstärkern und KI-unterstützten Abstimmungslösungen erweitern, um die Leistung in großen Veranstaltungsorten zu stärken.
- Nordamerika führt mit einem Anteil von 34 Prozent, gefolgt von Europa mit 28 Prozent und dem asiatisch-pazifischen Raum mit 29 Prozent, unterstützt durch starke Unterhaltungsaktivitäten, Infrastrukturverbesserungen und steigende Akzeptanz in Bildungs- und Unternehmensumgebungen.
Analyse der Marktsegmentierung:
Nach Produkttyp
Mikrofone führen dieses Segment mit einem Anteil von 34 %, unterstützt durch starke Nachfrage aus Live-Konzerten, Firmenveranstaltungen und Rundfunkstudios. Das Wachstum der intelligenten Mikrofontechnologie und die steigende Akzeptanz von Geräuschunterdrückungsfunktionen stärken diese Kategorie. Mixer und Verstärker gewinnen an Bedeutung, da Veranstalter fortschrittliche Steuerungssysteme für große Veranstaltungsorte bevorzugen. Lautsprecher expandieren ebenfalls aufgrund von Multizonen-Audio-Setups in Arenen und Stadien. Steigende Investitionen in die Eventproduktion und Verbesserungen der akustischen Leistung unterstützen das Wachstum des gesamten Segments.
- Zum Beispiel führte Shure die Axient Digital-Plattform mit einem Abstimmungsbereich von 184 MHz und AES-256-Verschlüsselung ein. Das System unterstützt bis zu 47 kompatible Kanäle in einem Frequenzband.
Nach Technologie
Drahtlose Systeme dominieren das Technologiefeld mit einem Anteil von 41 %, angetrieben durch die Nachfrage nach flexiblen Aufbauten bei Konzerten, Konferenzen und in Gottesdienstzentren. Drahtlose Plattformen reduzieren Kabelsalat, verbessern die Mobilität und unterstützen eine schnelle Installation bei Veranstaltungen. Digitale Lösungen gewinnen ebenfalls an Bedeutung, da Audiotechniker eine verbesserte Signalverarbeitung und Fernsteuerung bevorzugen. Analoge Systeme dienen weiterhin kleinen Veranstaltungsorten, die auf Erschwinglichkeit Wert legen. Fortschritte im Frequenzmanagement und bei der Übertragung mit geringer Latenz fördern die höhere Akzeptanz moderner drahtloser Systeme.
- Zum Beispiel arbeitet Sennheisers Digital 6000-Drahtlossystem mit sehr geringer Latenz. Die Plattform unterstützt eine breite Schaltbandbreite für komplexe Umgebungen.
Nach Anwendung
Konzerte und Live-Shows halten mit 38 % den größten Anteil, da große Veranstaltungsorte leistungsstarke Verstärkungssysteme benötigen, um klaren und konsistenten Klang zu liefern. Firmenveranstaltungen wachsen aufgrund steigender Konferenzen, Produkteinführungen und hybrider Meeting-Formate. Bildungseinrichtungen übernehmen Verstärkungssysteme für Hörsäle und Auditorien. Gottesdienststätten erweitern den Einsatz von Lautsprechern, Verstärkern und Mikrofonen, um die Klarheit während der Gottesdienste zu verbessern. Die steigende Veranstaltungsfrequenz und Investitionen in hochwertige Audiosysteme stärken dieses Segment.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach großangelegten Live-Events
Das steigende globale Interesse an Konzerten, Festivals und Sportveranstaltungen treibt die starke Akzeptanz fortschrittlicher Klangverstärkungssysteme voran. Veranstalter investieren in Lautsprecher mit hoher Kapazität, digitale Mischpulte und drahtlose Mikrofone, um klaren Ton in großen Veranstaltungsorten zu liefern. Wachstum bei Arena-Upgrades und der Infrastruktur für Outdoor-Events verbessert die Systemdurchdringung. Fortschritte in der Akustiktechnik helfen, Verzerrungen zu reduzieren und das Publikumserlebnis zu verbessern. Erhöhte Ausgaben für Unterhaltung steigern die langfristige Nachfrage nach professionellen Klanglösungen.
- Zum Beispiel liefert Meyer Sounds LEO Line-Array einen Spitzen-Schalldruckpegel von 140 dB für Stadionveranstaltungen. Das System unterstützt eine Langstreckenabdeckung über 300 Meter mit gleichmäßiger Schallverteilung.
Schnelle Einführung digitaler und drahtloser Technologien
Digitale Verarbeitungsplattformen und drahtlose Übertragungssysteme gestalten moderne Veranstaltungsaufbauten neu. Benutzer bevorzugen drahtlose Mikrofone und Lautsprecher aufgrund der flexiblen Platzierung, der reduzierten Unordnung und der schnelleren Installation. Digitale Audionetzwerke ermöglichen Echtzeitüberwachung, Fernsteuerung und fortschrittliche Abstimmung in verschiedenen Zonen. Die Integration mit IP-basierten Systemen verbessert die Skalierbarkeit in Unternehmens- und institutionellen Anwendungen. Diese Fähigkeiten erhöhen die Effizienz und unterstützen den verstärkten Einsatz von Hochleistungsverstärkungsausrüstung in verschiedenen Veranstaltungsorten.
- Zum Beispiel bietet das Digital 6000-System von Sennheiser eine Schaltbandbreite von 244 MHz für komplexe HF-Umgebungen. Die Q-SYS-Plattform von QSC verwaltet über 250 vernetzte Audio-Endpunkte über einen einzigen Steuerkern.
Erweiterung von Unternehmens- und Bildungsanwendungen
Unternehmensveranstaltungen, Schulungsprogramme und hybride Meetings erhöhen die Nachfrage nach zuverlässigen Soundsystemen in Konferenzsälen und Studios. Bildungseinrichtungen übernehmen ebenfalls Verstärkungssysteme für Hörsäle, Auditorien und E-Learning-Umgebungen. Das Wachstum bei Unternehmenskommunikationstools unterstützt den Einsatz von professionellen Mikrofonen und digitalen Mischpulten. Universitäten investieren in eine verbesserte AV-Infrastruktur, um das Engagement der Studierenden zu steigern. Diese Faktoren erweitern die Marktreichweite über den Unterhaltungsbereich hinaus und schaffen eine stetige Nachfrage aus formalen und strukturierten Umgebungen.
Wichtige Trends & Chancen
Integration von intelligenten und vernetzten Audiosystemen
Hersteller führen intelligente Soundsysteme mit vernetzter Steuerung, KI-basierter Optimierung und Fernkonfiguration ein. Diese Innovationen ermöglichen es Ingenieuren, Audioparameter in Echtzeit anzupassen und mehrere Geräte über eine einzige Schnittstelle zu koordinieren. Vernetzte Audiosysteme unterstützen die Synchronisation großer Veranstaltungsorte und reduzieren den manuellen Eingriff. KI-gesteuerte Abstimmungsfunktionen verbessern die Klarheit und reduzieren Hintergrundgeräusche. Dieser Wandel schafft starke Chancen für cloudverbundene Verstärkungssysteme in Arenen, Unternehmenszentren und modernen Bildungscampussen.
- Zum Beispiel unterstützt die Q-SYS-Plattform von QSC viele vernetzte Audio-Endpunkte auf einem einzigen Core-Prozessor. Das System verarbeitet Audio mit zentralisierter Steuerung und Überwachung.
Zunehmender Einsatz von leichten und energieeffizienten Geräten
Die Nachfrage nach kompakten, leichten Lautsprechern und Verstärkern, die den Transport vereinfachen und die Installationszeit verkürzen, wächst. Hersteller setzen fortschrittliche Materialien und effiziente Leistungsmodulen ein, um die Haltbarkeit zu verbessern und den Energieverbrauch zu senken. Diese Systeme unterstützen mobile Veranstaltungsunternehmen, die einen schnellen Auf- und Abbau benötigen. Der reduzierte Energieverbrauch spricht auch nachhaltigkeitsorientierte Veranstaltungsorte an. Dieser Trend eröffnet Möglichkeiten für umweltfreundliche Produktlinien, die langfristige Betriebskostenersparnisse unterstützen.
- Zum Beispiel wiegt die HDL 6-A Line-Array von RCF eine bestimmte Menge und verwendet ein leistungsstarkes digitales Verstärkermodul. Der X4-Verstärker von Powersoft liefert erhebliche Leistung über mehrere Kanäle in einem einzigen Rackspace-Formfaktor mit aktiver Leistungsfaktorkorrektur.
Wichtige Herausforderungen
Hohe Installations- und Wartungskosten
Professionelle Soundverstärkungssysteme erfordern erhebliche Investitionen in Verstärker, Mischpulte, Signalprozessoren und Verkabelung. Große Veranstaltungsorte sehen sich oft mit höheren Installationskosten aufgrund komplexer Zonierung und Systemkalibrierung konfrontiert. Auch die Wartungsanforderungen steigen bei kontinuierlichem Einsatz bei Konzerten und Unternehmensveranstaltungen. Diese Ausgaben begrenzen die Einführung in kleinen und mittelgroßen Einrichtungen. Budgetbeschränkungen in Schulen und Gemeindezentren verlangsamen zudem die Ersatzzyklen, was die Marktexpansion beeinträchtigt.
Interferenz- und Signalzuverlässigkeitsprobleme in drahtlosen Systemen
Die zunehmende Abhängigkeit von drahtlosen Mikrofonen und Lautsprechern erhöht das Risiko von Signalstörungen, insbesondere in überfüllten Frequenzumgebungen. Überlastete städtische Gebiete, sich überschneidende Frequenzen und Geräteinkompatibilität können die Audiostabilität bei Live-Veranstaltungen beeinträchtigen. Ingenieure müssen Frequenzplanung, Abschirmung und Gerätekoordination verwalten, um eine konsistente Leistung aufrechtzuerhalten. Diese Herausforderungen erhöhen die betriebliche Komplexität und können zu Unterbrechungen während kritischer Veranstaltungszeiten führen, was das Vertrauen der Benutzer beeinträchtigt.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 34 % aufgrund seiner starken Unterhaltungsindustrie und hohen Investitionen in fortschrittliche Audioinfrastruktur. Die steigende Nachfrage nach Konzerten, Sportveranstaltungen und Firmenveranstaltungen unterstützt die weit verbreitete Einführung von digitalen und drahtlosen Systemen. Veranstaltungsorte rüsten Verstärkungsausrüstung auf, um das Publikumserlebnis zu verbessern und modernen akustischen Standards zu entsprechen. Bildungseinrichtungen und Gotteshäuser treiben ebenfalls konsistente Systemersatzzyklen voran. Die starke Präsenz führender Hersteller unterstützt zudem die Marktexpansion in der gesamten Region.
Europa
Europa hält einen Anteil von 28 %, angetrieben durch ein ausgereiftes Live-Event-Ökosystem und stetiges Wachstum bei Kulturfestivals und professionellen Konferenzen. Länder rüsten die Klanginfrastruktur in Stadien, Opernhäusern und öffentlichen Veranstaltungsorten auf, um den sich entwickelnden akustischen Anforderungen gerecht zu werden. Firmenveranstaltungen und Rundfunkstudios sorgen für eine stetige Nachfrage nach Hochleistungsmikrofonen und digitalen Mischpulten. Strenge Vorschriften zur Audioqualität und Lärmkontrolle gewährleisten eine breitere Einführung moderner Verstärkungssysteme. Fortschritte in der drahtlosen Technologie unterstützen ebenfalls das langfristige Marktwachstum.
Asien-Pazifik
Asien-Pazifik führt mit einem Wachstumsmomentum von 29 %, unterstützt durch steigende Investitionen in Unterhaltungsstätten, expandierende Unternehmenssektoren und schnelle städtische Entwicklung. Konzerte, Ausstellungen und große öffentliche Versammlungen treiben die starke Nachfrage nach Hochkapazitätsverstärkungssystemen an. Bildungseinrichtungen und Gotteshäuser übernehmen fortschrittliche Audiolösungen, um Kommunikation und Engagement zu verbessern. Die expandierenden Medienproduktions- und E-Sport-Industrien bieten neue Chancen. Regierungsinfrastrukturprojekte fördern zudem Installationen in Stadien und Kongresszentren in großen Volkswirtschaften.
Lateinamerika
Lateinamerika erfasst einen Anteil von 5 %, angetrieben durch die zunehmende Einführung von Audiosystemen bei Konzerten, Sportveranstaltungen und Gemeinschaftsfestivals. Urbane Zentren investieren in aufgerüstete Verstärkungsanlagen, um große Versammlungen und Kulturprogramme zu unterstützen. Firmenveranstaltungen und Bildungseinrichtungen tragen zu einer stetigen Nachfrage nach Mikrofonen, Verstärkern und digitalen Mischpulten bei. Das Wachstum bleibt aufgrund von Budgetbeschränkungen moderat, doch steigende Unterhaltungsaktivitäten und die Modernisierung öffentlicher Veranstaltungsorte unterstützen das langfristige Wachstum.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von 4 %, unterstützt durch wachsende Investitionen in Gastgewerbe, religiöse Versammlungen und große Veranstaltungsorte. Länder im Golf priorisieren fortschrittliche Audiosysteme für Konferenzen, Tourismusbereiche und hochkarätige Veranstaltungen. Der Ausbau von Stadien und Kulturzentren stimuliert die Nachfrage nach professionellen Verstärkungssystemen. Die Einführung nimmt in Bildungseinrichtungen und Unternehmensanlagen zu. Das Marktwachstum bleibt in Afrika allmählich, doch steigende Urbanisierung und öffentliche Infrastrukturverbesserungen bieten aufkommende Chancen.
Marktsegmentierungen:
Nach Produkttyp
- Mikrofone
- Mischpulte
- Verstärker
- Lautsprecher
Nach Technologie
- Verkabelt
- Drahtlos
- Digital
- Analog
Nach Anwendung
- Firmenveranstaltungen
- Konzerte und Live-Shows
- Bildungseinrichtungen
- Gotteshäuser
Nach Endverbrauchsindustrie
- Unterhaltung
- Bildung
- Kommerziell
- Gastgewerbe
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft auf dem Markt wird von führenden Unternehmen wie Shure Incorporated, Yamaha Corporation, Bose Corporation, Harman International, Sennheiser Electronic GmbH & Co. KG, QSC LLC, Audio-Technica Corporation, Meyer Sound Laboratories, RCF S.p.A und Loud Technologies Inc. geprägt. Diese Akteure konkurrieren durch kontinuierliche Innovationen in digitaler Verarbeitung, drahtlosen Technologien und vernetzten Audiosystemen. Viele Unternehmen verbessern die Produktbeständigkeit, Klangklarheit und Systemintegration, um der wachsenden Nachfrage bei Konzerten, Firmenveranstaltungen und Bildungseinrichtungen gerecht zu werden. Strategische Partnerschaften mit Veranstaltern und AV-Integratoren helfen, die Marktreichweite zu erweitern. Unternehmen konzentrieren sich auch auf leichte, energieeffiziente Designs, die eine schnelle Bereitstellung unterstützen und die Betriebslast reduzieren. Laufende Investitionen in Forschung und Entwicklung stärken ihre Fähigkeit, leistungsstarke Lösungen zu liefern, die den Anforderungen großer und komplexer Veranstaltungsorte gerecht werden.
Analyse der Hauptakteure
- Shure Incorporated
- Yamaha Corporation
- Bose Corporation
- Harman International
- Sennheiser Electronic GmbH & Co. KG
- QSC, LLC
- Audio-Technica Corporation
- Meyer Sound Laboratories
- RCF S.p.A
- Loud Technologies Inc.
Jüngste Entwicklungen
- Im Jahr 2025 veranstaltete Yamaha Music India das Yamaha Audio Engineers Forum in Mumbai, das sich auf Live-Sound und Pro-Audio-Trends konzentrierte.
- Im Juni 2025 eröffnete die Yamaha Corporation ein neues Experience Center in Bengaluru mit integrierten Pro-Audio-Lösungen für die Klangverstärkung.
- Im Januar 2025 stellte Shure Incorporated auf der NAMM 2025 neue professionelle Audiogeräte vor, darunter Nexadyne-Instrumentenmikrofone und SLX-D-Quad-Channel-Empfänger.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Anwendung, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen digitalen Mischpulten wird steigen, da Veranstaltungsorte ihre Infrastruktur aufrüsten.
- Drahtlose Audiosysteme werden sich aufgrund schnellerer Einrichtung und flexibler Bühnenlayouts ausweiten.
- Intelligente und vernetzte Soundsysteme werden in großen Mehrzonen-Veranstaltungsorten an Akzeptanz gewinnen.
- Leichte Lautsprecherdesigns werden das Wachstum in der mobilen Veranstaltungsproduktion unterstützen.
- KI-basierte Abstimmung und Echtzeitüberwachung werden die Klanggenauigkeit in verschiedenen Anwendungen verbessern.
- Unternehmens- und Bildungssektoren werden mehr in moderne Verstärkungssysteme investieren.
- Stadien und Unterhaltungsarenen werden die Nachfrage nach hochkapazitiven Audiosystemen antreiben.
- Energieeffiziente Verstärker und umweltfreundliche Designs werden die Neuentwicklung von Produkten beeinflussen.
- Die Integration mit cloudbasierten Steuerungsplattformen wird das Fernmanagement verbessern.
- Wachsende Veranstaltungen und Tourismusaktivitäten in aufstrebenden Märkten werden das langfristige Wachstum unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Beschallungstechnik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Beschallungssysteme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Beschallung hielt 2024 den größten Anteil?
Wer sind die führenden Unternehmen im Bereich der Beschallungstechnik?
Welche Region hatte 2024 den größten Anteil am Markt für Beschallungstechnik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Beschallungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Beschallungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 29,987.5 million → 2032: USD 41,293.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Beschallungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Beschallungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Beschallungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Beschallungssysteme Market Drivers
- 3.3 Markt für Beschallungssysteme Market Restraints & Challenges
- 3.4 Markt für Beschallungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Beschallungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Beschallungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Beschallungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Beschallungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Beschallungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Beschallungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Beschallungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Beschallungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Beschallungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Beschallungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Beschallungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Beschallungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Beschallungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Beschallungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Beschallungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Beschallungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Beschallungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Beschallungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Beschallungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
