
Überblick über den Markt für beschichtete Hüllen:
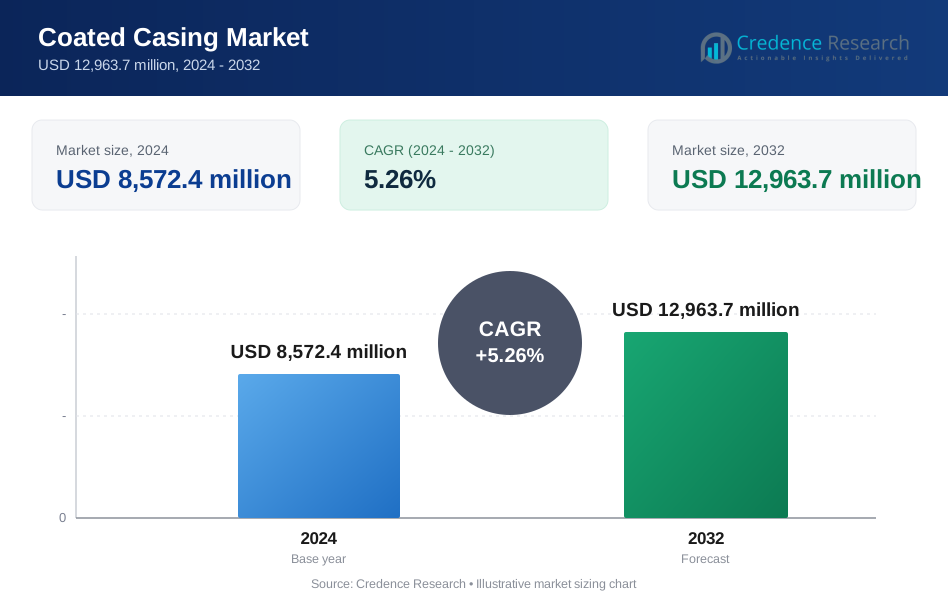
Die globale Marktgröße für beschichtete Hüllen wurde 2018 auf 5.936,2 Millionen USD geschätzt, erreichte 2024 8.572,4 Millionen USD und wird voraussichtlich bis 2032 12.963,7 Millionen USD erreichen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,26 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für beschichtete Hüllen 2024 | 8.572,4 Millionen USD |
| Markt für beschichtete Hüllen, CAGR | 5,26% |
| Marktgröße für beschichtete Hüllen 2032 | 12.963,7 Millionen USD |
Zu den führenden Unternehmen auf dem globalen Markt für beschichtete Hüllen gehören die Viscofan Group, Devro PLC, Kalle GmbH und Nitta Casings Inc., die aufgrund ihres breiten Produktsortiments, ihrer globalen Präsenz und ihrer kontinuierlichen Investitionen in Innovation einen bedeutenden Anteil halten. Diese Unternehmen konzentrieren sich auf fortschrittliche Beschichtungstechnologien, essbare Lösungen und nachhaltige Alternativen, um den sich entwickelnden Industriestandards gerecht zu werden. Europa führt den globalen Markt mit einem Anteil von 27,8 % im Jahr 2024 an, angetrieben durch hohen Wurstkonsum und strenge Lebensmittelsicherheitsnormen. Der asiatisch-pazifische Raum folgt dicht mit einem Anteil von 34,9 %, angetrieben durch Bevölkerungswachstum, sich ändernde Ernährungsgewohnheiten und die rasche Expansion des Lebensmittelsektors.

Einblicke in den Markt für beschichtete Hüllen
- Der globale Markt für beschichtete Hüllen wurde 2024 auf 8.572,4 Millionen USD geschätzt und soll bis 2032 12.963,7 Millionen USD erreichen, mit einem CAGR von 5,26 % im Prognosezeitraum.
- Die steigende Nachfrage nach verarbeiteten und verzehrfertigen Fleischprodukten ist ein wichtiger Wachstumstreiber, insbesondere aus städtischen Bevölkerungsgruppen und expandierenden Gastronomiesektoren.
- Nachhaltigkeitstrends prägen den Markt, mit zunehmender Akzeptanz von biobasierten und essbaren Beschichtungslösungen in wichtigen Lebensmittelverarbeitungsanwendungen.
- Führende Unternehmen wie die Viscofan Group, Devro PLC und Kalle GmbH dominieren die Wettbewerbslandschaft durch Innovation und regionale Expansionsstrategien.
- Europa hält einen Anteil von 27,8 %, gefolgt von Asien-Pazifik mit 34,9 % und Nordamerika mit 23,6 %; künstliche Hüllen dominieren nach Produkttyp, während Supermärkte/Hypermärkte den Vertrieb aufgrund breiterer Produktverfügbarkeit und Verbraucherzugang anführen.
Analyse der Marktsegmentierung für beschichtete Hüllen:
Nach Produkttyp
Das Segment der künstlichen Hüllen hält den dominierenden Marktanteil im globalen Markt für beschichtete Hüllen. Diese Dominanz wird durch ihre Kosteneffizienz, Gleichmäßigkeit und anpassbaren Eigenschaften angetrieben, die ideal für die großflächige Fleischverarbeitungsindustrie sind. Künstliche Hüllen bieten einen gleichmäßigen Durchmesser, bessere Lagerstabilität und ein geringeres Kontaminationsrisiko im Vergleich zu natürlichen Hüllen. Die Nachfrage nach vegetarischen und veganen Produkten hat auch die Verwendung von nicht-tierischen künstlichen Hüllen gefördert. Während natürliche Hüllen in der traditionellen und handwerklichen Wurstherstellung relevant bleiben, begrenzen ihre Variabilität und kürzere Haltbarkeit die großflächige Anwendung.
- Zum Beispiel betreibt Viscofan mehr als 20 Produktionsstätten weltweit, die Zellulose-, Kollagen- und Faserhüllen herstellen. Das Unternehmen liefert Hüllen in kalibrierten Durchmessern von 13 Millimetern bis über 200 Millimeter.
Nach Beschichtungsart
Essbare Beschichtungen führen den Markt in der Beschichtungsart an, da sie direkt in lebensmitteltauglichen Hüllen, insbesondere in Würsten, angewendet werden. Diese Beschichtungen verbessern die Produktsicherheit, verbessern die Feuchtigkeitsretention und verlängern die Haltbarkeit, was den Verbraucherpräferenzen für Komfort und Hygiene entspricht. Essbare Beschichtungen unterstützen auch die Geschmacksverbesserung und ermöglichen es Fleischverarbeitern, differenzierte Produkte zu liefern. Nicht essbare Beschichtungen, die hauptsächlich für industrielle oder nicht essbare Anwendungen verwendet werden, nehmen aufgrund von regulatorischen Einschränkungen und begrenzter Endnutzungskompatibilität mit lebensmitteltauglicher Verarbeitung einen kleineren Anteil ein.
- Zum Beispiel wendet Devro essbare Kollagenbeschichtungen an, die für kontrollierte Feuchtigkeitsdurchlässigkeit entwickelt wurden. Devros beschichtete Kollagenhüllen behalten die Zugfestigkeit bei, die für Hochgeschwindigkeitsfüllungen über 150 Meter pro Minute geeignet ist.
Nach Vertriebskanal
Supermärkte und Hypermärkte stellen den führenden Vertriebskanal dar und machen den größten Marktanteil aus. Ihre Dominanz resultiert aus einer breiten Produktvielfalt, stärkeren Lieferantennetzwerken und direktem Zugang zu sowohl Verbraucher- als auch Geschäftskunden. Diese Verkaufsstellen ermöglichen es den Verbrauchern, Produkte basierend auf Qualität, Marke und Anwendung zu inspizieren und auszuwählen. Fachgeschäfte bedienen Nischenanforderungen, halten jedoch einen kleineren Anteil. Online-Shops entwickeln sich schnell, angetrieben durch Digitalisierung und die Einfachheit von Großbestellungen für kleine Hersteller. Andere, einschließlich B2B-Distributoren, bedienen institutionelle und industrielle Kunden.
Markt für beschichtete Hüllen Wichtige Wachstumstreiber
Steigende Nachfrage nach verarbeiteten und verzehrfertigen Fleischprodukten
Der weltweite Anstieg des Konsums von verarbeiteten und verzehrfertigen Fleischprodukten ist ein Haupttreiber für den Markt für beschichtete Hüllen. Urbanisierung, sich entwickelnde Lebensstile und zeitlich eingeschränkte Verbraucher haben zu einer größeren Nachfrage nach bequemen Proteinquellen geführt. Beschichtete Hüllen werden aufgrund ihrer einfachen Handhabung, verbesserten Haltbarkeit und optischen Attraktivität häufig in Würsten, Hot Dogs und Feinkostfleisch verwendet. Hersteller verlassen sich auf beschichtete Hüllen, um Gleichmäßigkeit zu gewährleisten und mikrobiologische Kontamination zu reduzieren. Darüber hinaus treibt das Wachstum des Gastronomiesektors, Fast-Food-Ketten und institutioneller Catering-Services die Nachfrage weiter an. In den aufstrebenden Volkswirtschaften in Asien-Pazifik und Lateinamerika sind bemerkenswerte Veränderungen in den Ernährungsgewohnheiten zu beobachten, die den Verkauf von verpacktem Fleisch vorantreiben. Diese Trends schaffen eine stabile Pipeline für die Verwendung von beschichteten Hüllen, insbesondere in der kommerziellen Lebensmittelherstellung im großen Maßstab.
- Zum Beispiel liefert Viscofan beschichtete Zellulose- und Faserhüllen, die in industriellen Wurstlinien verwendet werden. Viscofan-Hüllen unterstützen Füllgeschwindigkeiten von über 200 Metern pro Minute auf automatisierten Geräten.
Technologische Fortschritte bei Beschichtungsmaterialien
Fortschritte in der Beschichtungstechnologie haben die Leistung von Hüllen erheblich verbessert und das Marktwachstum vorangetrieben. Innovationen wie feuchtigkeitsbindende essbare Beschichtungen, aromatisierte Hüllen und antimikrobielle Schichten haben den Produktwert gesteigert. Essbare Beschichtungen unterstützen jetzt spezifische Geschmacksprofile und Farberhalt, was sowohl Verbraucher als auch Fleischverarbeiter anspricht. Beschichtungsmaterialien aus natürlichen und nachhaltigen Quellen gewinnen ebenfalls an Beliebtheit, insbesondere angesichts des zunehmenden regulatorischen Drucks auf synthetische Lebensmittelzusätze. Forschungen zu biobasierten Polymeren und Nanobeschichtungen erweitern die potenziellen Anwendungen weiter. Diese Entwicklungen helfen Herstellern, eine verbesserte Haltbarkeit, Konsistenz und maßgeschneiderte Funktionalität anzubieten. Die Einführung von Automatisierung in Beschichtungsanwendungsprozessen hat auch den Durchsatz verbessert und die Abhängigkeit von Arbeitskräften reduziert. Während Hersteller diese Technologien in ihre Produktionslinien integrieren, gewinnen beschichtete Hüllen sowohl im Lebensmittel- als auch im Nichtlebensmittelsektor einen Wettbewerbsvorteil.
- Zum Beispiel hat Devro Kollagenhüllen entwickelt, wie die Frixo- und Select-Linien, mit kontrollierter Feuchtigkeitsdurchlässigkeit und verbesserter Ölung, um die Rauchaufnahme und Trocknung zu optimieren. Diese Hüllen bieten die hohe Zugfestigkeit, die erforderlich ist, um die Integrität während des Hochgeschwindigkeits-Füllens zu erhalten und Geschwindigkeiten von über 150 Gliedern pro Minute zu erreichen.
Erweiterung der Anwendungen über den Lebensmittelsektor hinaus
Obwohl Lebensmittel die dominierende Anwendung bleiben, gewinnen beschichtete Hüllen in Nichtlebensmittelsektoren, insbesondere in der Öl- und Gasindustrie sowie in der Kosmetik, an Bedeutung. In der Öl- und Gasindustrie werden beschichtete Hüllen als Schutzbeschichtung in Rohrleitungssystemen verwendet, um Korrosionsbeständigkeit und Materialhaltbarkeit unter extremen Bedingungen zu gewährleisten. Nicht essbare Beschichtungen wie Epoxid- oder Polyurethan-basierte Schichten verlängern die Lebensdauer von Geräten und reduzieren Ausfallzeiten und Wartungskosten. In der Kosmetikindustrie werden beschichtete Hüllen in Verpackungslösungen für hochviskose Produkte verwendet, die eine verlängerte Haltbarkeit und chemische Kompatibilität bieten. Das Wachstum der Infrastruktur-, Energie- und Industrie-Verpackungssektoren in Entwicklungsländern trägt weiter zur Nachfrage bei. Diese alternativen Anwendungen diversifizieren nicht nur die Kundenbasis, sondern reduzieren auch die Abhängigkeit von Fleischverarbeitungskreisläufen. Diese branchenübergreifende Attraktivität positioniert beschichtete Hüllenlösungen als vielseitige und margenstarke Angebote, die das langfristige Marktwachstum unterstützen.
Markt für beschichtete Hüllen Wichtige Trends & Chancen
Verschiebung hin zu nachhaltigen und biobasierten Hüllen
Nachhaltigkeitsbedenken verändern den Markt für beschichtete Hüllen, da Hersteller sich auf umweltfreundliche und biologisch abbaubare Materialien konzentrieren. Die Verbraucherpräferenz für Clean-Label-Produkte veranlasst Unternehmen, natürliche Beschichtungen wie pflanzlich abgeleitete Polymere und stärkehaltige Filme zu verwenden. Regulatorische Rahmenbedingungen in Europa und Nordamerika bevorzugen zunehmend biobasierte Hüllen, was F&E und Partnerschaften in der grünen Chemie vorantreibt. Unternehmen, die in zirkuläre Materialien und emissionsarme Produktionstechniken investieren, gewinnen sowohl bei Regulierungsbehörden als auch bei ethisch orientierten Verbrauchern an Bedeutung. In der Fleischverarbeitung bieten Beschichtungen, die Verpackungsabfälle reduzieren und kompostierbare Endprodukte unterstützen, eine Marktdifferenzierung. Dieser Wandel eröffnet Chancen für Innovationen und Marken-Neupositionierung, insbesondere bei Premium-Lebensmittelherstellern. Der Trend profitiert auch von der Erweiterung der Kategorien für Bio-Fleisch, bei denen Verarbeiter nach Verpackungslösungen suchen, die mit Nachhaltigkeitsansprüchen übereinstimmen.
- Zum Beispiel hat Viscofan sein Portfolio an pflanzlichen Zellulosehüllen aus erneuerbarem Holzstoff erweitert. Das Unternehmen berichtet, dass Zellulosehüllen aus regenerierten Zellulosefasern hergestellt werden, die unter industriellen Kompostierungsbedingungen biologisch abbaubar sind.
Wachstum von E-Commerce und Direktvertriebskanälen
Die digitale Transformation in der Fleisch- und Gastronomie-Lieferkette erweitert den Verkauf von beschichteten Hüllen über E-Commerce-Plattformen und Direktvertriebskanäle (D2C). Kleine und mittelgroße Verarbeiter haben nun Zugang zu spezialisierten Hüllenprodukten ohne traditionelle Vertriebsnetzwerke. Online-Vertriebskanäle ermöglichen Großbestellungen, kundenspezifische Spezifikationen und verkürzte Lieferzeiten. Dies ist besonders vorteilhaft für Spezialfleischproduzenten und Startups, die nach flexiblen Beschaffungsmöglichkeiten suchen. E-Commerce fördert auch den internationalen Handel, indem es Logistik und Compliance-Dokumentation vereinfacht. Hersteller von beschichteten Hüllen nutzen digitale Plattformen für Produktdemonstrationen, Kundenbindung und maßgeschneiderte Lösungen. Da sich das Kaufverhalten der Verbraucher weiterhin online verlagert, wird erwartet, dass Lieferanten in digitale Infrastruktur, reaktionsschnellen Kundenservice und strategische Erfüllungszentren investieren, was die Marktdurchdringung weiter antreibt.

Beschichteter Hüllenmarkt Hauptherausforderungen
Volatilität der Rohstoffpreise und Störungen in der Lieferkette
Schwankende Preise für wichtige Rohstoffe wie Zellulose, Kollagen und synthetische Polymere beeinflussen die Gewinnspannen im Markt für beschichtete Hüllen. Preiserhöhungen bei Rohöl wirken sich direkt auf petrochemische Beschichtungen aus, während tierhaltige Inputs aufgrund von Krankheitsausbrüchen und Futterkosten volatil sind. Globale Lieferketten stehen aufgrund geopolitischer Spannungen, Handelsbeschränkungen und Frachtengpässen unter Druck, was insbesondere grenzüberschreitende Lieferungen betrifft. Diese Störungen führen zu verzögerten Lieferungen und höheren Logistikkosten, was für mittelgroße Hersteller mit begrenzten Lagerpuffern eine Herausforderung darstellt. Unternehmen stehen unter zusätzlichem Druck, eine gleichbleibende Qualität zu gewährleisten und Lebensmittelsicherheitsstandards einzuhalten, selbst bei Lieferengpässen. Der Aufbau regionaler Liefernetzwerke und Investitionen in alternative Rohstoffquellen können helfen, die globale Risikobelastung zu reduzieren.
Regulatorische Compliance und Lebensmittelsicherheitsstandards
Strenge globale Vorschriften bezüglich lebensmitteltauglicher Hüllen und Beschichtungen stellen für Hersteller von beschichteten Hüllen fortlaufende Herausforderungen dar. Die Einhaltung von FDA, EFSA und anderen Lebensmittelsicherheitsbehörden erfordert strenge Tests, Dokumentation und Genehmigungszyklen. Essbare Beschichtungen müssen Standards für Migration, Allergenkontrolle und biologische Abbaubarkeit erfüllen, die je nach Region variieren. Die Einführung neuer Beschichtungsmaterialien erfordert oft kostspielige Validierung und Registrierung. Risiken bei Nichteinhaltung umfassen Produktrückrufe, Strafen und Markenschäden. Kleine Hersteller haben aufgrund begrenzter Ressourcen Schwierigkeiten, sich an diese Standards anzupassen. Da die Lebensmittelsicherheitsgesetze weltweit, insbesondere in Bezug auf Zusatzstoffe und synthetische Komponenten, weiter verschärft werden, könnte die regulatorische Belastung die Produktinnovation und den Markteintritt für neue Akteure verlangsamen.
Marktanalyse für beschichtete Hüllen nach Regionen
Nordamerika
Nordamerika machte 2024 etwa 23,6 % des globalen Marktes für beschichtete Hüllen aus und erreichte eine Marktgröße von 2.026,02 Millionen USD, gegenüber 1.431,22 Millionen USD im Jahr 2018. Es wird prognostiziert, dass der Markt bis 2032 auf 2.981,64 Millionen USD wachsen wird, mit einer jährlichen Wachstumsrate (CAGR) von 4,90 %. Das Wachstum in dieser Region wird durch die starke Präsenz von Herstellern von verarbeitetem Fleisch und die hohe Verbrauchernachfrage nach verzehrfertigen Lebensmitteln angetrieben. Technologische Innovationen bei lebensmitteltauglichen Beschichtungen und eine starke Einzelhandelsinfrastruktur unterstützen das Wachstum zusätzlich. Die USA dominieren den regionalen Verbrauch, unterstützt durch industrielle Fleischverarbeitung und die Nachfrage nach hochwertigen Hüllenprodukten.
Europa
Europa hält 2024 einen Anteil von 27,8 % am globalen Markt für beschichtete Hüllen, wobei der Umsatz von 1.602,77 Millionen USD im Jahr 2018 auf 2.384,35 Millionen USD im Jahr 2024 wächst. Der Markt wird voraussichtlich bis 2032 auf 3.746,50 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,77 %. Die Region profitiert von einer starken Tradition des Wurstkonsums, zunehmenden Investitionen in natürliche und essbare Beschichtungen und strengen Lebensmittelsicherheitsvorschriften, die Innovationen vorantreiben. Deutschland, Spanien und Polen sind Schlüsselmärkte aufgrund etablierter Fleischverarbeitungsindustrien und der fortschrittlichen Annahme von Beschichtungstechnologien in Verpackung und Konservierung.
Asien-Pazifik
Der asiatisch-pazifische Raum stellt 2024 den größten regionalen Anteil von 34,9 % des globalen Marktes für beschichtete Hüllen dar, wobei der Umsatz von 2.064,61 Millionen USD im Jahr 2018 auf 2.989,55 Millionen USD im Jahr 2024 steigt. Bis 2032 wird ein Wachstum auf 4.537,29 Millionen USD prognostiziert, mit einer jährlichen Wachstumsrate (CAGR) von 5,31 %. Steigende Urbanisierung, veränderte Ernährungsgewohnheiten und die wachsende Nachfrage nach verarbeitetem Fleisch in China, Japan und Indien treiben das regionale Wachstum an. Die Expansion des modernen Einzelhandels, steigende verfügbare Einkommen und das Entstehen lokaler Fleischverarbeitungsanlagen unterstützen zusätzlich die Annahme von beschichteten Hüllen in Lebensmittel- und Industriesegmenten.
Lateinamerika
Lateinamerika hält 2024 einen Marktanteil von 7,5 %, wobei die Einnahmen von 442,25 Millionen USD im Jahr 2018 auf 646,72 Millionen USD im Jahr 2024 steigen. Es wird erwartet, dass der Markt bis 2032 auf 994,31 Millionen USD wächst, mit einer jährlichen Wachstumsrate (CAGR) von 5,48 %. Brasilien und Mexiko führen aufgrund ihrer großen Fleischverarbeitungssektoren und der steigenden Nachfrage der Mittelschicht nach verpackten Lebensmitteln. Das Wachstum lokaler Wurstmarken und zunehmende Exportaktivitäten unterstützen die Marktexpansion. Investitionen in Innovationen bei lebensmitteltauglichen Beschichtungen und ein erhöhtes Bewusstsein für die Vorteile der Verlängerung der Haltbarkeit spielen ebenfalls eine Rolle bei der Verbesserung der Marktakzeptanz.
Mittlerer Osten
Der Nahe Osten trägt 2024 mit 4,5 % zum globalen Markt für beschichtete Hüllen bei, wobei der Umsatz von 283,75 Millionen USD im Jahr 2018 auf 384,78 Millionen USD im Jahr 2024 wächst. Es wird erwartet, dass er bis 2032 531,51 Millionen USD erreicht, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,07 %. Die Region verzeichnet eine steigende Nachfrage von Schnellrestaurants und halal-zertifizierten Fleischverarbeitern. Golfstaaten investieren in die Selbstversorgung mit Lebensmitteln und lokale Produktion, was den Einsatz effizienter Verpackungs- und Hüllentechnologien fördert. Allerdings wird aufgrund klimatischer Herausforderungen und begrenzter regionaler Fertigungsinfrastruktur ein moderates Wachstum beobachtet.
Afrika
Afrika macht 2024 mit 1,6 % den kleinsten Anteil aus, wobei der Umsatz von 111,60 Millionen USD im Jahr 2018 auf 140,95 Millionen USD im Jahr 2024 steigt. Der Markt wird voraussichtlich bis 2032 172,42 Millionen USD erreichen und mit einer CAGR von 2,47 % wachsen. Das Wachstum bleibt aufgrund begrenzter industrieller Fleischverarbeitung und schwacher Kühlkettenlogistik langsam. Allerdings wird erwartet, dass das Wachstum der städtischen Bevölkerung und das steigende Interesse an verpackten und verarbeiteten Lebensmitteln eine allmähliche Nachfrage schaffen. Südafrika und Ägypten stellen die aktivsten Märkte dar, aufgrund stärkerer Einzelhandelsnetze und wachsender Segmente im Bereich der Lebensmittelversorgung.

Marktsegmentierungen für beschichtete Hüllen:
Nach Produkttyp
- Natürliche Hüllen
- Künstliche Hüllen
Nach Beschichtungsart
- Essbare Beschichtungen
- Nicht essbare Beschichtungen
Nach Vertriebskanal
- Online-Shops
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Andere
Nach Anwendung
- Lebensmittel und Getränke
- Öl- und Gasindustrie
- Kosmetikindustrie
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der globale Markt für beschichtete Hüllen weist eine moderat konsolidierte Wettbewerbslandschaft auf, wobei sich die Hauptakteure auf Produktinnovationen, regionale Expansion und strategische Partnerschaften konzentrieren. Führende Unternehmen wie die Viscofan Group, Devro PLC und Kalle GmbH dominieren durch umfangreiche Produktportfolios, starke Vertriebsnetze und proprietäre Beschichtungstechnologien. Diese Akteure investieren stark in Forschung und Entwicklung, um essbare, biologisch abbaubare und funktionale Beschichtungen zu entwickeln, die die Haltbarkeit, Geschmacksbewahrung und optische Attraktivität verbessern. Mittelständische Firmen wie Nitta Casings Inc. und FABIOS S.A. konkurrieren über Preisgestaltung und Nischenanpassungen, insbesondere in den Bereichen Spezialfleisch und Non-Food. Unternehmen expandieren auch geografisch, um aufstrebende Märkte in Asien-Pazifik und Lateinamerika zu erschließen. Fusionen, Übernahmen und langfristige Liefervereinbarungen helfen Firmen, ihre Marktpräsenz zu sichern und die Stabilität der Rohstoffversorgung zu gewährleisten. Die Wettbewerbsintensität steigt, da lokale Akteure ihre technischen Fähigkeiten verbessern und die Nachfrage nach natürlichen, nachhaltigen und halal-zertifizierten Produkten entlang globaler Lieferketten zunimmt.
Analyse der Hauptakteure
- Viscofan Gruppe
- Kalle GmbH
- Devro PLC
- Nitta Casings Inc.
- Columbit Gruppe
- FABIOS S.A.
- Oversea Casing Company LLC
- Almol (Australia) Casing Pty Ltd
- Syracuse Casing Co., Inc.
- Weitere Hauptakteure
Aktuelle Entwicklungen
- Im Juli 2025 meldete Viscofan eine starke Quartalsleistung mit EBITDA-Wachstum und Margenverbesserung, was die operative Stärke und Marktnachfrage widerspiegelt.
- Im April 2025 feierte Devro zwei Jahre unter der Eigentümerschaft der SARIA Gruppe mit laufender Kapazitätserweiterung in seiner Anlage in Nantong, China, und der Einführung neuer Produkte. Das Unternehmen investierte auch in Nachhaltigkeits- und Produktivitätsverbesserungen in seinem schottischen Werk Mitte 2025.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Beschichtungstyp, Vertriebskanal, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach essbaren und biologisch abbaubaren beschichteten Hüllen wird aufgrund von Nachhaltigkeitszielen in der Lebensmittelverarbeitung steigen.
- Künstliche Hüllen werden aufgrund von Kosteneffizienz und Einheitlichkeit in industriellen Anwendungen weiterhin dominieren.
- Asien-Pazifik wird die am schnellsten wachsende Region bleiben, unterstützt durch Urbanisierung und steigenden Fleischkonsum.
- Online-Vertriebskanäle werden wachsen, da kleine Hersteller und Spezialproduzenten auf digitale Beschaffung umstellen.
- Technologische Fortschritte werden die Beschichtungseffizienz, Haltbarkeit und funktionale Leistung verbessern.
- Nicht-Lebensmittelanwendungen in Öl und Gas sowie Kosmetik werden den Einsatz beschichteter Hüllen über traditionelle Märkte hinaus erweitern.
- Globale Akteure werden in Automatisierung und lokale Produktion investieren, um die Abhängigkeit von volatilen Lieferketten zu reduzieren.
- Lebensmittelsicherheitsvorschriften werden Innovationen in Beschichtungsmaterialien und Produktionsstandards vorantreiben.
- Fusionen und Übernahmen werden die Marktkonsolidierung prägen und Unternehmen helfen, neue geografische Märkte zu erschließen.
- Steigende Rohstoffkosten und logistische Störungen könnten den Preisdruck erhöhen und kleine Produzenten beeinträchtigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen beschichteten Hüllrohrmarkt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale beschichtete Gehäusemarkt zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen beschichteten Gehäusemarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für beschichtete Rohre antreiben?
Wer sind die führenden Unternehmen im globalen Markt für beschichtete Rohre?
Welche Region hatte 2024 den größten Anteil am globalen Markt für beschichtete Hüllen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für beschichtete Hüllen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für beschichtete Hüllen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,572.4 million → 2032: USD 12,963.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für beschichtete Hüllen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für beschichtete Hüllen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für beschichtete Hüllen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für beschichtete Hüllen Market Drivers
- 3.3 Markt für beschichtete Hüllen Market Restraints & Challenges
- 3.4 Markt für beschichtete Hüllen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für beschichtete Hüllen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für beschichtete Hüllen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für beschichtete Hüllen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für beschichtete Hüllen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für beschichtete Hüllen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für beschichtete Hüllen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für beschichtete Hüllen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für beschichtete Hüllen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für beschichtete Hüllen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für beschichtete Hüllen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für beschichtete Hüllen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für beschichtete Hüllen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für beschichtete Hüllen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für beschichtete Hüllen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für beschichtete Hüllen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für beschichtete Hüllen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für beschichtete Hüllen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für beschichtete Hüllen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für beschichtete Hüllen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
