
Marktübersicht:
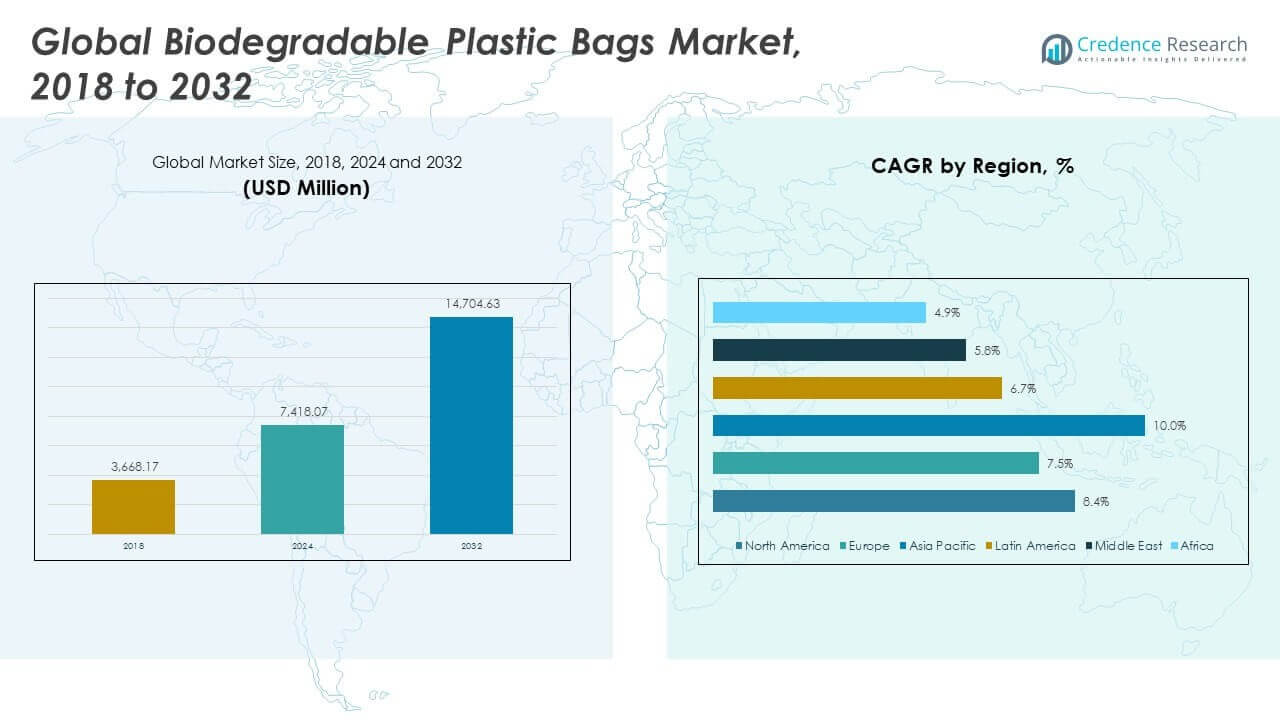
Die Größe des globalen Marktes für biologisch abbaubare Plastiktüten wurde 2018 mit 3.668,17 Millionen USD bewertet und soll bis 2024 auf 7.418,07 Millionen USD und bis 2032 auf 14.704,63 Millionen USD anwachsen, mit einer CAGR von 8,32 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für biologisch abbaubare Plastiktüten 2024 | 7.418,07 Millionen USD |
| Markt für biologisch abbaubare Plastiktüten, CAGR | 8,32% |
| Marktgröße für biologisch abbaubare Plastiktüten 2032 | 14.704,63 Millionen USD |
Der globale Markt für biologisch abbaubare Plastiktüten wächst aufgrund strenger Plastikverbote weltweit. Einzelhändler ersetzen herkömmliche Tüten durch zertifizierte Alternativen. Marken übernehmen nachhaltige Verpackungen, um ESG-Ziele zu erreichen. Essensliefer- und Mitnahmedienste erhöhen die Nachfrage nach Einwegtüten. Lebensmittelketten erweitern Eigenmarken biologisch abbaubarer Tüten. Materialfortschritte verbessern Stärke und Feuchtigkeitsbeständigkeit. Käufer schätzen klare Kompostierbarkeitsangaben und Kennzeichnungen. Institutionelle Beschaffung bevorzugt umweltfreundliche Optionen. Kostenunterschiede verringern sich mit Skalierung und Prozesseffizienz.
Der globale Markt für biologisch abbaubare Plastiktüten zeigt starke regionale Unterschiede. Nordamerika führt aufgrund strenger Vorschriften und Einzelhandelsverpflichtungen. Europa folgt mit strikten Richtlinien und fortschrittlichen Kompostierungssystemen. Der asiatisch-pazifische Raum entwickelt sich schnell durch städtischen Abfalldruck und E-Commerce-Wachstum. China und Indien erweitern die Einführung durch gestaffelte Verbote. Lateinamerika wächst stetig durch stadtbezogene Politiken. Der Nahe Osten und Afrika bleiben Frühphasenmärkte. Nachhaltigkeitsagenden leiten die Pilotübernahme. Infrastrukturlücken prägen das regionale Wachstumstempo.
Markteinblicke:
- Der globale Markt für biologisch abbaubare Plastiktüten wurde 2018 auf 3.668,17 Millionen USD geschätzt, erreichte 2024 7.418,07 Millionen USD und soll bis 2032 14.704,63 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,32 % im Prognosezeitraum.
- Nordamerika führt mit einem Anteil von etwa 42,3 %, gefolgt von Europa mit 27,8 % und dem asiatisch-pazifischen Raum mit 21,3 %, unterstützt durch strenge Plastikverbote, starke Einzelhandelskonformität und etablierte Kompostierungsinfrastruktur.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von etwa 21,3 %, angetrieben durch schnelle Urbanisierung, expandierenden E-Commerce und schrittweise Plastikverbote in China, Indien und Südostasien.
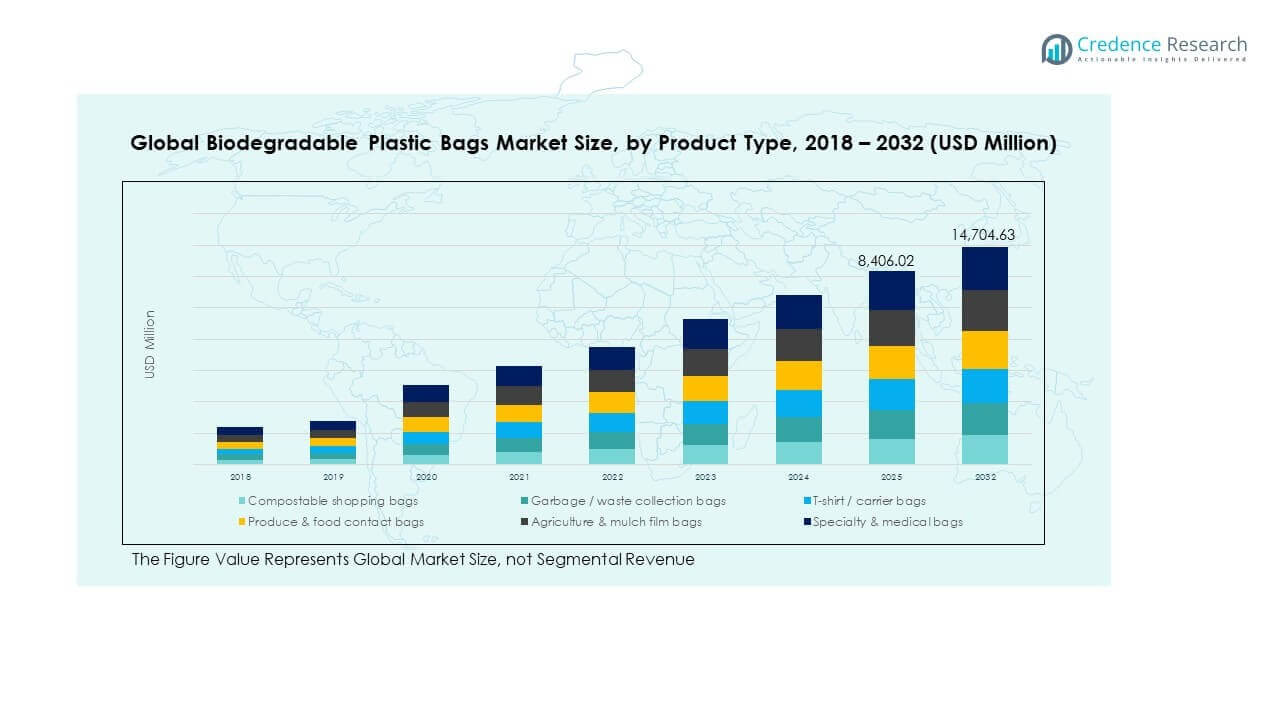
- Kompostierbare Einkaufstüten machen mit etwa 35 % den größten Produktanteil aus, was die dominante Nachfrage im Einzelhandel und Lebensmittelhandel nach zertifizierten biologisch abbaubaren Tragetaschen widerspiegelt.
- Müll- und Abfallsammeltüten halten etwa 25 % Anteil, während T-Shirt- und Tragetaschen fast 20 % beitragen, unterstützt durch kommunale Abfallprogramme und den hohen Verbrauch im Lebensmittelhandel.
Markttreiber:
Steigender regulatorischer Druck auf Einwegkunststoffe in verschiedenen Volkswirtschaften
Regierungen setzen weltweit strenge Grenzen für herkömmliche Plastiktüten durch. Diese Vorschriften drängen Einzelhändler zu zertifizierten biologisch abbaubaren Optionen. Kommunale Verbote breiten sich auf städtische und halburbane Märkte aus. Einhaltungstermine erzwingen schnellere Entscheidungen zur Materialsubstitution. Einzelhandelsketten passen Beschaffungspolitiken an, um Strafen zu vermeiden. Der globale Markt für biologisch abbaubare Plastiktüten profitiert von einer stabilen, politisch getriebenen Nachfrage. Auch die öffentliche Beschaffung bevorzugt umweltfreundliche Verpackungsformate. Politische Klarheit verbessert die Planung und Kapazitätsnutzung der Lieferanten.
- Zum Beispiel berichtet BASF SE über ecoVio®-Folien, die EN 13432-Standards erfüllen und die Produktion kompostierbarer Tüten in mehreren EU-Staaten unterstützen. Politische Klarheit verbessert die Planung und Kapazitätsnutzung der Lieferanten.
Wachsende Nachhaltigkeitsverpflichtungen von Einzelhändlern und Verbrauchermarken
Große Einzelhändler setzen Ziele zur Reduzierung von Verpackungen und Nachhaltigkeit. Verbrauchermarken stimmen ihre Tütenauswahl mit ESG-Zielen ab. Unternehmensberichte verknüpfen Verpackungsmaterialien mit Klimametriken. Beschaffungsteams priorisieren kompostierbare und biobasierte Tüten. Der Ruf der Marke hängt von sichtbaren Nachhaltigkeitsmaßnahmen ab. Der globale Markt für biologisch abbaubare Plastiktüten profitiert von langfristigen Lieferverträgen. Eigenmarkenprodukte übernehmen umweltfreundlichere Tragetaschenformate. Nachhaltigkeitsprüfungen verstärken wiederholte Nachfragezyklen.
- Zum Beispiel verlangt Walmart von Lieferanten, die Nachhaltigkeitskriterien für Verpackungen im Rahmen von Project Gigaton zu erfüllen, das Tausende von Eigenmarken-SKUs abdeckt. Nachhaltigkeitsprüfungen verstärken wiederholte Nachfragezyklen.
Erweiterung der Bedürfnisse für Lebensmittel-Lieferungen, Takeaway und Lebensmittelverpackungen
Städtische Lebensstile erhöhen die Abhängigkeit von Lebensmittellieferdiensten. Takeaway-Verpackungen benötigen leichte Trage-Lösungen. Der Lebensmittelhandel erweitert Modelle für Hauslieferungen. Diese Kanäle erfordern hohe Mengen an Einwegbeuteln. Betreiber suchen Materialien mit geringerem Umwelteinfluss. Der globale Markt für biologisch abbaubare Plastiktüten adressiert diese Nachfrage im großen Maßstab. Verbesserungen in Stärke und Leckwiderstand unterstützen den Lebensmitteleinsatz. Dienstleistungsplattformen standardisieren die Einführung biologisch abbaubarer Tüten.
Fortschritte in Biopolymer-Mischungen und Fertigungskapazitäten
Produzenten verbessern die mechanische Festigkeit und die Reißfestigkeit. Neue Mischungen bewältigen Feuchtigkeit und unterschiedliche Lastgewichte besser. Produktionslinien erreichen eine höhere Konsistenz der Ausbringung. Die Kosteneffizienz verbessert sich durch Skalierung und Prozesskontrolle. Zertifizierungsstandards leiten die Qualitätsmaßstäbe der Produkte. Der globale Markt für biologisch abbaubare Plastiktüten gewinnt das Vertrauen der Käufer. Eine verbesserte Haltbarkeit unterstützt eine breitere Nutzung im Einzelhandel. Technologischer Fortschritt verringert die Leistungslücken im Vergleich zu Plastik.
Markttrends:
Verlagerung zu kompostierbaren und zuhause abbaubaren Tütenzertifizierungen
Käufer suchen nach Tüten mit klaren Kompostierbarkeitsangaben. Zuhause kompostierbare Etiketten gewinnen in Wohnmärkten an Interesse. Zertifizierungsstellen beeinflussen die Beschaffungsanforderungen. Einzelhändler bevorzugen standardisierte Kennzeichnungen für Verbrauchertransparenz. Abfallentsorger stimmen Sammelströme mit zertifizierten Materialien ab. Der globale Markt für biologisch abbaubare Plastiktüten spiegelt diesen Kennzeichnungsfokus wider. Produzenten investieren in Test- und Compliance-Systeme. Zertifizierung wird zu einem Verkaufsunterscheidungsmerkmal. Klare Kennzeichnungen verringern Missbrauchs- und Kontaminationsrisiken. Standardlogos verbessern das Vertrauen der Verbraucher am Verkaufsort.
- Zum Beispiel liefert Novamont Mater-Bi®-Tüten, die sowohl für industrielle als auch für heimische Kompostierung nach OK Compost HOME-Standards zertifiziert sind. Zertifizierung wird zu einem Verkaufsunterscheidungsmerkmal.
Wachstum von maßgeschneiderten und gebrandeten biologisch abbaubaren Tragetaschen
Einzelhändler verlangen bedruckte und gebrandete biologisch abbaubare Tüten. Markenpräsenz ist auch bei nachhaltigen Verpackungen wichtig. Die Kompatibilität von Tinte verbessert sich mit biobasierten Folien. Digitaldruck in kleinen Auflagen unterstützt regionale Markenbildung. Modegeschäfte übernehmen Premium-Designs. Der globale Markt für biologisch abbaubare Plastiktüten unterstützt die Nachfrage nach Anpassung. Ästhetische Anziehungskraft fördert die Akzeptanz der Verbraucher. Verpackung wird zu einem Kommunikationsmittel der Marke. Saisonale Kampagnen treiben kurze Produktionsläufe an. Individuelle Tüten stärken die Markenidentität in physischen Geschäften.
- Zum Beispiel bietet TIPA Corp Ltd kompostierbare Folien an, die mit hochauflösendem Flexodruck kompatibel sind, der von Bekleidungs- und Lebensmittelmarken verwendet wird. Verpackung wird zu einem Kommunikationsmittel der Marke.
Steigende Nutzung biologisch abbaubarer Tüten in institutionellen und öffentlichen Sektoren
Krankenhäuser und Schulen verwenden umweltfreundliche Abfalltüten. Öffentliche Büros stimmen Verpackungen mit Nachhaltigkeitsvorgaben ab. Veranstaltungen reduzieren die Verteilung von Plastiktüten. Kommunale Programme fördern biologisch abbaubare Alternativen. Beschaffungspolitiken bevorzugen zertifizierte Lieferanten. Der globale Markt für biologisch abbaubare Plastiktüten gewinnt stabile institutionelle Volumina. Nachfrageschwankungen folgen der öffentlichen Haushaltsplanung. Lange Verträge unterstützen die Produktionsstabilität. Zentrale Ausschreibungen schaffen vorhersehbare Auftragsströme. Compliance-Audits stärken die Lieferantenbindung.
Integration von Lebenszyklus- und Kohlenstoffauswirkungsmetriken in den Einkauf
Käufer bewerten die Auswirkungen des Lebenszyklus über Entsorgungsansprüche hinaus. Daten zum CO2-Fußabdruck beeinflussen die Materialauswahl. Lieferanten offenbaren Beschaffungs- und Verarbeitungsdetails. Einzelhändler vergleichen Emissionen über Verpackungsoptionen hinweg. Transparenz beeinflusst die Lieferantenrangfolge. Der globale Markt für biologisch abbaubare Plastiktüten passt sich an datengetriebenes Einkaufen an. Lebenszyklus-Tools unterstützen eine Premium-Positionierung. Nachhaltigkeitsteams leiten die endgültigen Kaufentscheidungen. Digitale Dashboards verfolgen Verpackungsemissionen. Datenbasierte Ansprüche verringern Greenwashing-Bedenken.
Analyse der Marktchallenges:
Höhere Produktionskosten im Vergleich zu herkömmlichen Plastiktüten
Biopolymer-Rohstoffe kosten mehr als fossile Kunststoffe. Preisschwankungen beeinflussen die Vertragsstabilität. Kleine Einzelhändler widerstehen dem Druck auf Premiumpreise. Die Kostenempfindlichkeit bleibt in Schwellenländern hoch. Skalierung begrenzt die kurzfristige Margenflexibilität. Der globale Markt für biologisch abbaubare Plastiktüten steht vor Preiswiderständen. Produzenten balancieren Qualitäts- und Erschwinglichkeitsziele. Kostenparität bleibt ein langfristiges Hindernis.
Begrenzte Kompostierungsinfrastruktur und Entsorgungsbewusstsein
Viele Regionen fehlen industrielle Kompostieranlagen. Unsachgemäße Entsorgung verringert die Umweltvorteile. Verbraucher sind sich über die korrekten Abfallströme unklar. Kommunale Systeme kämpfen mit der Materialsortierung. Kontamination beeinflusst die Kompostqualitätsergebnisse. Der globale Markt für biologisch abbaubare Plastiktüten steht vor Akzeptanzproblemen. Bildungslücken verlangsamen die Wirkungserzielung. Das Infrastrukturwachstum hinkt der Produktverfügbarkeit hinterher.
Marktchancen:
Expansion in Schwellenländern mit neuen Plastikbeschränkungen
Schwellenmärkte kündigen schrittweise Plastikverbote an. Urbane Zentren übernehmen zuerst Abfallreduktionsrichtlinien. Die Modernisierung des Einzelhandels unterstützt Verpackungsverbesserungen. Lokale Produzenten suchen Technologiepartnerschaften. Importsubstitution eröffnet regionale Liefermöglichkeiten. Der globale Markt für biologisch abbaubare Plastiktüten kann frühzeitig skalieren. Kostenoptimierte Produkte passen zur Volumennachfrage. Die Einführung von Richtlinien schafft vorhersehbare Wachstumspfade.
Innovation in Mehrzweck- und Hochfestigkeitsformaten für biologisch abbaubare Taschen
Verbraucher bevorzugen Taschen mit Wiederverwendungsfähigkeit. Dickere biologisch abbaubare Taschen erfüllen Haltbarkeitsanforderungen. Mehrzweckdesigns reduzieren den Gesamtverbrauch von Taschen. Einzelhändler schätzen eine geringere Austauschhäufigkeit. Produktinnovationen unterstützen Premium-Preisstrategien. Der globale Markt für biologisch abbaubare Plastiktüten profitiert von wertschöpfenden Formaten. Leistungsgleichheit stärkt das Käufervertrauen. Innovation erweitert adressierbare Anwendungen.
Marktsegmentierungsanalyse:
Nach Materialtyp
Polymilchsäure und PBAT führen aufgrund des Gleichgewichts von Festigkeit und Kompostierbarkeit. PBS unterstützt Haltbarkeitsanforderungen in schwereren Anwendungen. PHA gewinnt Interesse für marine und bodenbiodegradierbare Eigenschaften. Stärkebasierte Mischungen bieten Kostenkontrolle für den Massenhandel. Andere Zelluloseoptionen bedienen Nischen- und Premiumformate. Der globale Markt für biologisch abbaubare Plastiktüten profitiert von diversifizierten Materialauswahlen. Die Materialauswahl stimmt mit den Vorschriften und Endverwendungsanforderungen überein.
- Zum Beispiel liefert NatureWorks LLC Ingeo™ PLA-Qualitäten, die weltweit in zertifizierten kompostierbaren Einzelhandels- und Lebensmittelkontaktbeuteln verwendet werden.
Nach Produkttyp
Kompostierbare Einkaufstaschen haben eine starke Einzelhandelsnachfrage. Müll- und Abfallsammelbeutel wachsen mit kommunalen Programmen. T-Shirt- und Tragetaschen bleiben Volumentreiber im Lebensmittelhandel. Obst- und Lebensmittelkontaktbeutel gewinnen durch Hygieneanforderungen an Bedeutung. Landwirtschafts- und Mulchfolienbeutel unterstützen Abfallziele auf dem Bauernhof. Spezial- und Medizinbeutel bedienen regulierte Umgebungen. Der globale Markt für biologisch abbaubare Plastiktüten spiegelt vielfältige Anwendungsfälle wider.
- Zum Beispiel produziert Novolex Eco-Products® und Duro® kompostierbare Abfall- und Einkaufstüten, die an kommunale und Einzelhandelsprogramme in ganz Nordamerika geliefert werden.
Nach Dicke / Qualität
Dünne Qualitäten unter 15 Mikron eignen sich für leichte Tragebedürfnisse. Mittlere 15–50 Mikron dominieren den täglichen Einzelhandelsgebrauch. Fünfzig-Mikron-Taschen unterstützen Wiederverwendungs- und Haltbarkeitsziele. Käufer wählen Qualitäten basierend auf Last- und Wiederverwendungszyklen. Vorschriften legen oft Mindestdickenregeln fest. Der globale Markt für biologisch abbaubare Plastiktüten stimmt Qualitäten mit Vorschriften ab.
Nach Endverbrauchsindustrie
Einzelhandel und Lebensmittelgeschäfte führen die Adoptionsvolumina an. Die Nachfrage nach Lebensmitteln und Getränken steigt durch das Wachstum der Lieferungen. Der Haushalts- und institutionelle Gebrauch erweitert sich durch öffentliche Programme. Gesundheitswesen und Hygiene erfordern zertifizierte Materialien. Die Landwirtschaft übernimmt biologisch abbaubare Entsorgungslösungen. E-Commerce benötigt haltbare Versandtaschen. Der globale Markt für biologisch abbaubare Plastiktüten bedient breite Sektoren.
Nach Vertriebskanal
Direktverkäufe an Markeninhaber sichern lange Verträge. Distributoren erweitern die regionale Reichweite. Einzelhandels-Eigenmarken erhöhen die Regalpräsenz. Online-Kanäle unterstützen KMU und Anpassungen. Der globale Markt für biologisch abbaubare Plastiktüten balanciert Kanäle für Skalierung.
Segmentierung:
Nach Materialtyp
- Polymilchsäure (PLA)
- Polybutylenadipat-Terephthalat (PBAT)
- Polybutylensuccinat (PBS)
- Polyhydroxyalkanoate (PHA)
- Stärkebasierte Mischungen
- Andere
Nach Produkttyp
- Kompostierbare Einkaufstüten
- Müll- / Abfallsammelbeutel
- T-Shirt- / Tragetaschen
- Obst- & Lebensmittelkontaktbeutel
- Landwirtschafts- & Mulchfolienbeutel
- Spezial- & Medizinbeutel
Nach Dicke / Qualität
- <15 Mikron
- 15–50 Mikron
- 50 Mikron
Nach Endverbrauchsindustrie
- Einzelhandel & Lebensmittelgeschäfte
- Lebensmittel & Getränke
- Haushalt & Institutionen
- Gesundheitswesen & Hygiene
- Landwirtschaft
- E-Commerce & Kurierdienste
Nach Vertriebskanal
- Direkt zu Markeninhabern
- Distributoren
- Einzelhandels-Eigenmarken
- Online-Kanäle
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für biologisch abbaubare Plastiktüten in Nordamerika wurde 2018 mit 1.567,57 Millionen USD bewertet und soll bis 2024 auf 3.136,43 Millionen USD und bis 2032 auf 6.234,91 Millionen USD anwachsen, mit einer CAGR von 8,4 % im Prognosezeitraum. Nordamerika machte 2024 etwa 42,3 % des Marktanteils aus. Bundes- und Landesverbote drängen Einzelhändler zu zertifizierten Alternativen. Große Lebensmittelketten verpflichten sich zu kompostierbaren Verpackungszielen. Essensliefer- und Mitnahmedienste erhöhen die Nachfrage nach Einwegartikeln. Eigenmarken erweitern nachhaltige Taschenportfolios. Der Zugang zu industrieller Kompostierung unterstützt die Entsorgungskonformität. Der globale Markt für biologisch abbaubare Plastiktüten profitiert von einer starken Durchsetzung der Vorschriften in dieser Region. Die Erweiterung der Lieferantenkapazität steht im Einklang mit langfristigen Verträgen.
Europa
Der Markt für biologisch abbaubare Plastiktüten in Europa wurde 2018 mit 1.058,10 Millionen USD bewertet und soll bis 2024 auf 2.063,92 Millionen USD und bis 2032 auf 3.855,98 Millionen USD anwachsen, mit einer CAGR von 7,5 % im Prognosezeitraum. Europa hielt 2024 einen Marktanteil von fast 27,8 %. EU-Richtlinien beschränken die Verwendung von herkömmlichem Plastik im Einzelhandel. Pflichtgebühren für Taschen beeinflussen das Verbraucherverhalten. Fortschrittliche Kompostierungssysteme ermöglichen eine effektive Abfallbehandlung. Marken integrieren biologisch abbaubare Taschen in ESG-Strategien. Zertifizierungsstandards leiten die Lieferantenauswahl. Der globale Markt für biologisch abbaubare Plastiktüten bleibt in Europa regulierungsgetrieben. Innovationen zielen auf Stärke und Wiederverwendungsmerkmale ab.
Asien-Pazifik
Der Markt für biologisch abbaubare Plastiktüten im Asien-Pazifik-Raum wurde 2018 mit 720,59 Millionen USD bewertet und soll bis 2024 auf 1.576,93 Millionen USD und bis 2032 auf 3.532,35 Millionen USD anwachsen, mit einer CAGR von 10,0 % im Prognosezeitraum. Asien-Pazifik erfasste 2024 etwa 21,3 % des Marktanteils. Die rasche Urbanisierung erhöht den Druck auf das Abfallmanagement. Nationale Plastikverbote weiten sich auf große Volkswirtschaften aus. Das Wachstum des E-Commerce treibt die Nachfrage nach Verpackungen an. Kostenempfindlichkeit beeinflusst die Materialwahl. Lokale Produzenten investieren in Skalierung und Partnerschaften. Der globale Markt für biologisch abbaubare Plastiktüten wächst in dieser Region am schnellsten. Volumenexpansion unterstützt schrittweise Kostensenkung.
Lateinamerika
Die Marktgröße für biologisch abbaubare Plastiktüten in Lateinamerika wurde 2018 mit 173,67 Mio. USD bewertet und soll bis 2024 auf 346,85 Mio. USD und bis 2032 auf 608,74 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,7 % während des Prognosezeitraums. Lateinamerika repräsentierte im Jahr 2024 einen Marktanteil von etwa 4,7 %. Plastiktütenverbote auf Stadtebene fördern die Einführung. Die Modernisierung des Einzelhandels unterstützt die Akzeptanz nachhaltiger Verpackungen. Importabhängigkeit beeinflusst die Preisstabilität. Die lokale Produktionskapazität bleibt begrenzt. Das Bewusstsein der Verbraucher verbessert sich stetig. Der globale Markt für biologisch abbaubare Plastiktüten zeigt frühe, aber konsistente Dynamik. Die Ausweitung der Richtlinien unterstützt die zukünftige Nachfrage.
Mittlerer Osten
Die Marktgröße für biologisch abbaubare Plastiktüten im Mittleren Osten wurde 2018 mit 96,64 Mio. USD bewertet und soll bis 2024 auf 177,58 Mio. USD und bis 2032 auf 293,19 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,8 % während des Prognosezeitraums. Der Mittlere Osten hielt im Jahr 2024 einen Marktanteil von etwa 2,4 %. Nationale Nachhaltigkeitsagenden beeinflussen die Verpackungswahl. Einzelhandelspiloten testen die Einführung biologisch abbaubarer Tüten. Die Kompostierungsinfrastruktur bleibt begrenzt. Märkte, die vom Tourismus angetrieben werden, erhöhen die Sichtbarkeit von Alternativen. Kostenempfindlichkeit verlangsamt die Massenakzeptanz. Der globale Markt für biologisch abbaubare Plastiktüten expandiert hier selektiv. Das regulatorische Tempo variiert zwischen den Ländern.
Afrika
Die Marktgröße für biologisch abbaubare Plastiktüten in Afrika wurde 2018 mit 51,59 Mio. USD bewertet und soll bis 2024 auf 116,35 Mio. USD und bis 2032 auf 179,47 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,9 % während des Prognosezeitraums. Afrika machte im Jahr 2024 einen Marktanteil von fast 1,6 % aus. Mehrere Länder setzen strenge Plastikverbote durch. Die Konsistenz der Durchsetzung variiert je nach Nation. Erschwinglichkeit bleibt ein zentrales Anliegen. Die lokale Fertigung befindet sich noch in einem frühen Stadium. NGO-Programme erhöhen das Umweltbewusstsein. Der globale Markt für biologisch abbaubare Plastiktüten bleibt in Afrika noch in den Anfängen. Infrastrukturlücken begrenzen eine schnelle Skalierung.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der globale Markt für biologisch abbaubare Plastiktüten zeigt eine moderate Konsolidierung mit globalen Materiallieferanten und regionalen Umwandlern. Große Akteure konkurrieren in den Bereichen Materialwissenschaft, Zertifizierungen und Lieferzuverlässigkeit. Produktportfolios umfassen kompostierbare Einkaufs-, Abfall- und Lebensmittelkontaktbeutel. Unternehmen konzentrieren sich auf langfristige Verträge mit Einzelhändlern und Markeninhabern. Eigenmarken erhöhen den Wettbewerbsdruck auf Preise und Margen. Innovation konzentriert sich auf Stärke, Druckqualität und Kompostierbarkeitsansprüche. Strategische Partnerschaften unterstützen regionale Skalierung und Compliance. Eintrittsbarrieren bleiben aufgrund von Kapital- und Zertifizierungsanforderungen moderat. Der Wettbewerb begünstigt Unternehmen mit integriertem Materialzugang und Vertriebsreichweite. Nachhaltigkeitsberichterstattung und Prüfungsbereitschaft beeinflussen die Lieferantenauswahl. Regionale Fertigungsstandorte helfen, Logistikrisiken und Lieferzeiten zu reduzieren.
Neueste Entwicklungen:
- Im Oktober 2025 kündigte BASF SE eine strategische Zusammenarbeit mit International Flavors & Fragrances Inc. (IFF) an, um die Entwicklung von Enzymtechnologien der nächsten Generation und biobasierten Polymeren für nachhaltige Anwendungen, einschließlich solcher, die für biologisch abbaubare Kunststoffe relevant sind, zu beschleunigen.
- Im Mai 2025 erweiterte BASF SE seine Partnerschaft mit einer großen europäischen Lebensmittelverpackungsgruppe, um die Produktion von ecovio kompostierbaren Materialien, die den EN 13432-Standards entsprechen, für Einwegbecher und flexible Verpackungen im Bereich der biologisch abbaubaren Kunststoffe zu skalieren.
Berichtsabdeckung:
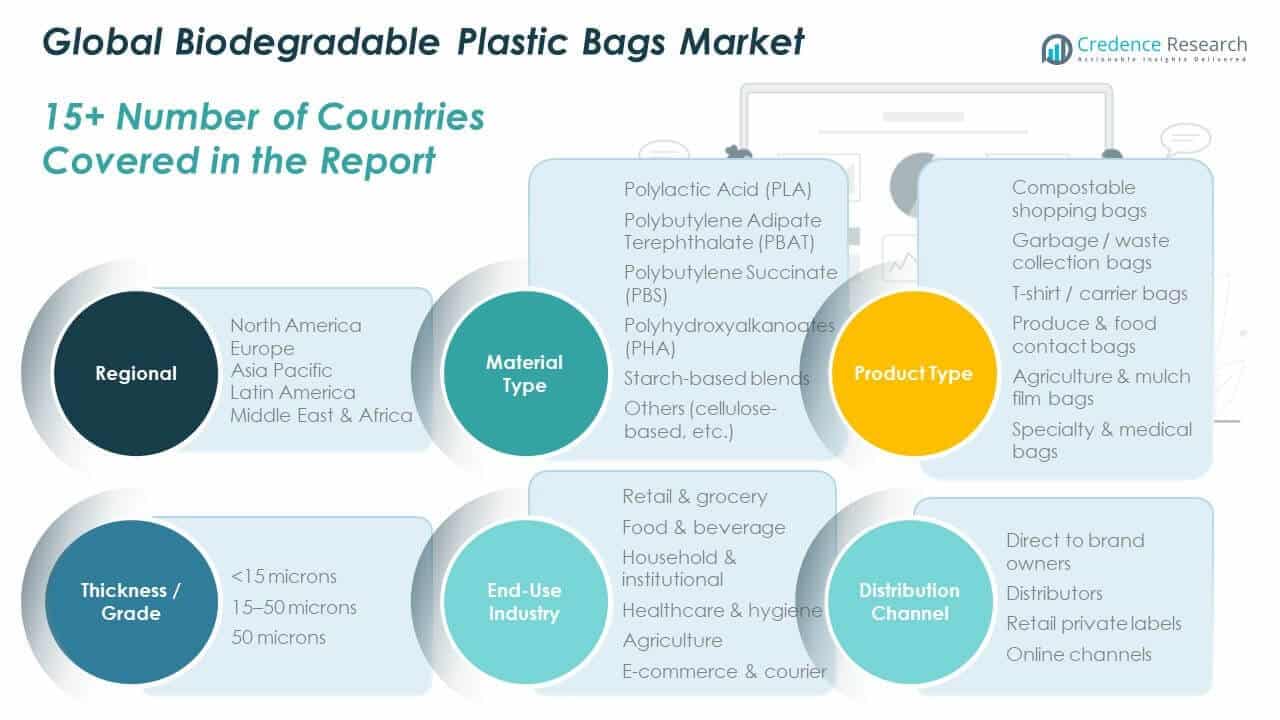
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialart, Produkttyp, Dicke oder Qualität, Endverbrauchsindustrie und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Einzelhandelsverbote in entwickelten und sich entwickelnden Volkswirtschaften werden die langfristige Nachfrage nach biologisch abbaubaren Plastiktüten im Einzelhandel und in Lebensmittelanwendungen weiterhin unterstützen.
- Fortlaufende Materialinnovationen werden die mechanische Festigkeit, Feuchtigkeitsbeständigkeit und Verarbeitungseffizienz verbessern und gleichzeitig die Produktionskosten schrittweise senken.
- Kompostierbare und heimkompostierbare Zertifizierungen werden zunehmend die Beschaffungsentscheidungen von Einzelhändlern, Gemeinden und institutionellen Käufern beeinflussen.
- Eigenmarken werden nachhaltige Verpackungsportfolios erweitern, um die Einhaltung zu stärken, die Margen zu verbessern und die Positionierung der Markennachhaltigkeit zu verstärken.
- Das schnelle Wachstum von Lebensmittellieferungen, Takeaway- und Online-Lebensmittelservices wird den höheren Verbrauch von biologisch abbaubaren Einwegtüten unterstützen.
- Schwellenmärkte werden schrittweise Plastikbeschränkungen einführen, was zu einem stetigen Nachfragewachstum führt, da die Durchsetzung von städtischen auf halbstädtische Gebiete ausgeweitet wird.
- Strategische Vertriebspartnerschaften werden den regionalen Marktzugang verbessern, die Lieferzeiten verkürzen und die Reaktionsfähigkeit der Lieferanten auf die lokale Nachfrage stärken.
- Lebenszyklus- und Kohlenstoffauswirkungsdaten werden eine größere Rolle bei der Käuferbewertung spielen und die Materialwahl und Lieferantenbewertungsprozesse beeinflussen.
- Die institutionelle Einführung wird durch Regierungsprogramme, Gesundheitssysteme und Bildungseinrichtungen, die nach konformen Abfalllösungen suchen, zunehmen.
- Wettbewerbsdynamiken werden Unternehmen mit großer Produktionskapazität, zertifizierten Produktportfolios und starken regulatorischen Compliance-Rahmenbedingungen begünstigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Markt für biologisch abbaubare Plastiktüten und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für biologisch abbaubare Plastiktüten zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment hatte 2024 den größten Anteil am globalen Markt für biologisch abbaubare Plastiktüten?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für biologisch abbaubare Plastiktüten antreiben?
Welche Region hatte 2024 den größten Anteil am globalen Markt für biologisch abbaubare Plastiktüten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für biologisch abbaubare Plastiktüten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für biologisch abbaubare Plastiktüten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 7,418.07 million → forecast year: USD 14,704.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für biologisch abbaubare Plastiktüten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für biologisch abbaubare Plastiktüten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für biologisch abbaubare Plastiktüten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für biologisch abbaubare Plastiktüten Market Drivers
- 3.3 Markt für biologisch abbaubare Plastiktüten Market Restraints & Challenges
- 3.4 Markt für biologisch abbaubare Plastiktüten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für biologisch abbaubare Plastiktüten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für biologisch abbaubare Plastiktüten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für biologisch abbaubare Plastiktüten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für biologisch abbaubare Plastiktüten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für biologisch abbaubare Plastiktüten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für biologisch abbaubare Plastiktüten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für biologisch abbaubare Plastiktüten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für biologisch abbaubare Plastiktüten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für biologisch abbaubare Plastiktüten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für biologisch abbaubare Plastiktüten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für biologisch abbaubare Plastiktüten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für biologisch abbaubare Plastiktüten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für biologisch abbaubare Plastiktüten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für biologisch abbaubare Plastiktüten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für biologisch abbaubare Plastiktüten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für biologisch abbaubare Plastiktüten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für biologisch abbaubare Plastiktüten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für biologisch abbaubare Plastiktüten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für biologisch abbaubare Plastiktüten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
