
Marktübersicht
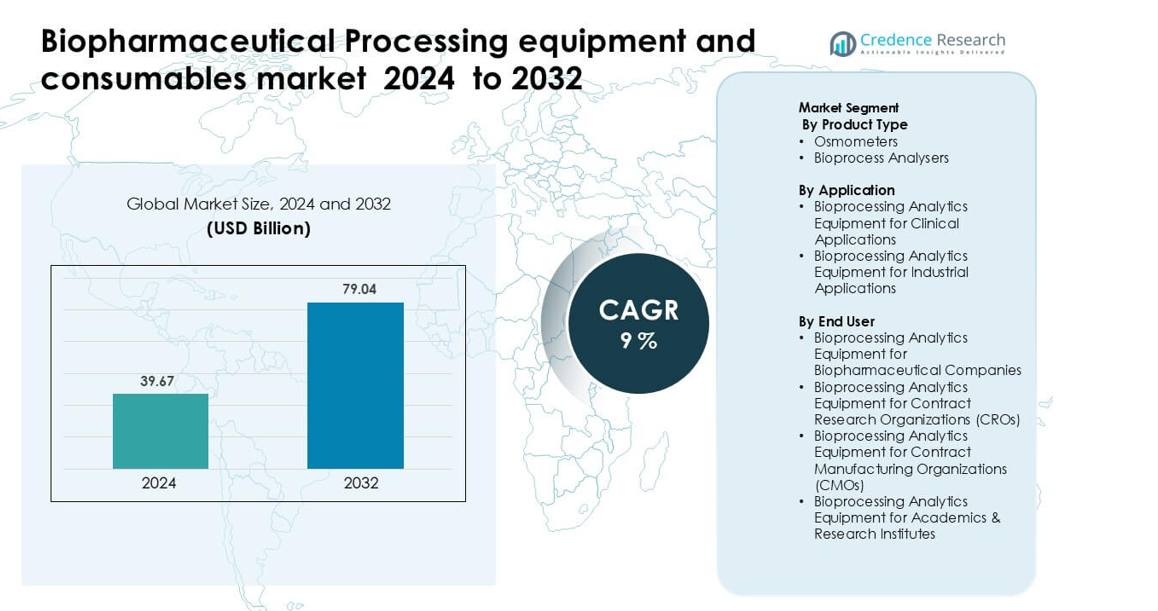
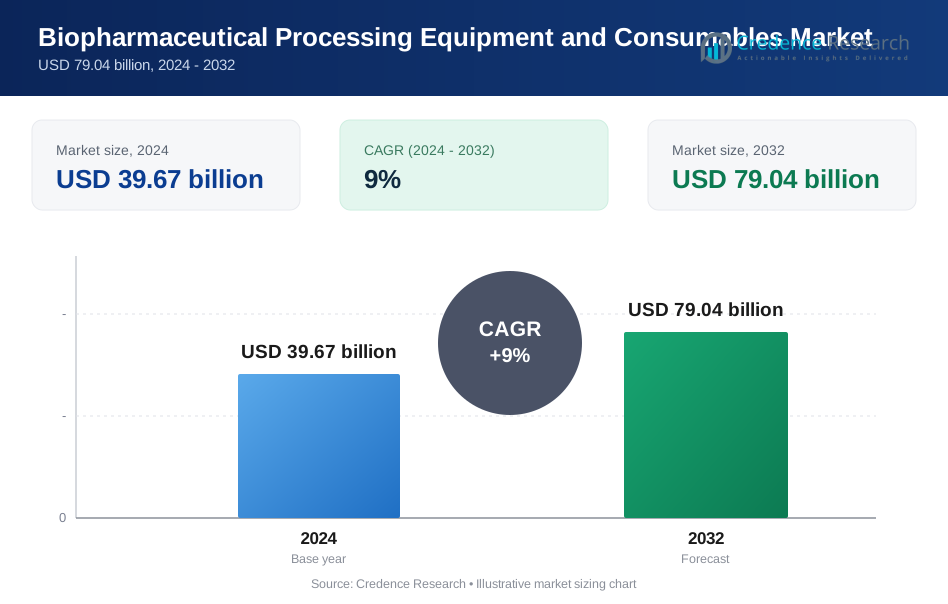
Der Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien wurde 2024 auf 39,67 Milliarden USD geschätzt und soll bis 2032 79,04 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien 2024 | 39,67 Milliarden USD |
| Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien, CAGR | 9% |
| Marktgröße für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien 2032 | 79,04 Milliarden USD |
Der Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien wird von großen Akteuren wie Agilent Technologies, Solaris Biotechnology, 3M Company, Sartorius, Repligen, Bio-Rad Laboratories, Thermo Fisher Scientific, Eppendorf, Merck KGaA und Danaher angeführt. Diese Unternehmen erweitern ihre Präsenz durch fortschrittliche Einwegsysteme, hochpräzise Analyseinstrumente, automatisierte Bioprozesslösungen und starke globale Vertriebsnetze. Strategische Partnerschaften mit Biopharma-Herstellern und kontinuierliche Investitionen in digitale Bioprozesse stärken ihre Wettbewerbspositionen. Nordamerika blieb 2024 die führende Region mit einem Marktanteil von etwa 38 %, angetrieben durch robuste Biologika-Pipelines, starke F&E-Aktivitäten und die schnelle Einführung von Automatisierung und PAT-fähiger Fertigung.
Markteinblicke
- Der Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien wurde 2024 auf 39,67 Milliarden USD geschätzt und soll bis 2032 79,04 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Produktion von Biologika, Impfstoffen und Zelltherapien angetrieben, was die Nachfrage nach Einwegsystemen, Filtrationseinheiten, Analysegeräten und automatisierten Prozesssteuerungswerkzeugen erhöht; Osmometer führten die Nachfrage nach Produkttypen mit einem Anteil von etwa 56 % im Jahr 2024 an.
- Zu den wichtigsten Trends gehören die Erweiterung der kontinuierlichen Bioprozessierung, die schnelle Einführung digitaler Überwachung und der starke Trend zu flexiblen Einweg-Workflows, unterstützt durch einen höheren regulatorischen Fokus auf Echtzeitanalysen und kontaminationsfreie Abläufe.
- Die Wettbewerbslandschaft umfasst Agilent Technologies, Solaris Biotechnology, 3M Company, Sartorius, Repligen, Bio-Rad Laboratories, Thermo Fisher Scientific, Eppendorf, Merck KGaA und Danaher, die jeweils durch Automatisierung, Innovation bei Verbrauchsmaterialien und strategische Partnerschaften expandieren.
- Nordamerika führte mit einem Anteil von etwa 38 %, gefolgt von Europa mit 31 % und dem asiatisch-pazifischen Raum mit 24 %, was starke Biologika-Pipelines, bedeutende Fertigungserweiterungen und eine höhere Akzeptanz von automatisierten Bioprozessgeräten widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkttyp
Osmometer dominierten das Produktsegment im Jahr 2024 mit einem Anteil von etwa 56%. Die Nachfrage stieg, da biopharmazeutische Hersteller auf präzise Osmolalitätskontrolle angewiesen waren, um Produktstabilität und Chargenkonsistenz sicherzustellen. Die Akzeptanz wuchs weiter aufgrund der steigenden Produktion von monoklonalen Antikörpern und Zelltherapien, bei denen die Osmolalitätsüberwachung die Qualitätssicherung unterstützt. Bioprozessanalysatoren expandierten ebenfalls, da Hersteller sich auf Echtzeitanalysen konzentrierten, um Abweichungen zu reduzieren und die Prozesseffizienz zu verbessern. Das Wachstum in diesem Segment wurde durch strengere regulatorische Erwartungen und den zunehmenden Einsatz von automatisierten, sensorbasierten Überwachungen in Upstream- und Downstream-Workflows angetrieben.
- Zum Beispiel kann das OsmoTECH XT Einzelproben-Mikro-Osmometer von Advanced Instruments die Osmolalität in nur ~150 Sekunden bis zu 4.000 mOsm/kg messen, was mAb-Herstellern hilft, eine strenge Kontrolle über hochkonzentrierte Formulierungen zu behalten.
Nach Anwendung
Bioprozessanalysegeräte für industrielle Anwendungen hielten 2024 mit fast 63% den größten Anteil. Diese Dominanz resultierte aus der Herstellung von Biologika in großen Mengen, bei der Unternehmen kontinuierliche Qualitätskontrollen und Inline-Überwachung benötigten, um Chargenausfälle zu vermeiden. Starkes Wachstum kam von erweiterten Impfstoffanlagen, Biosimilar-Werken und der Produktion fortschrittlicher Therapien. Klinische Anwendungen stiegen weiterhin aufgrund der zunehmenden Komplexität klinischer Studien und wachsender biomarkerbasierter Studien. Die Nachfrage in beiden Kategorien wurde durch höhere Anforderungen an analytische Präzision und steigende Investitionen in digitale Bioprozessplattformen unterstützt.
- Zum Beispiel verfolgte das MarqMetrix Raman-System in einem kontinuierlichen Perfusionsbioreaktorlauf über 50 Tage hinweg kritische Prozessparameter wie Glukose, Laktat, Ammonium, Produkttiter und Lebensfähigkeit in Echtzeit, selbst bei Zelldichten von 100–130 Millionen Zellen pro ml.
Nach Endverbraucher
Biopharmazeutische Unternehmen führten das Endverbrauchersegment im Jahr 2024 mit einem Anteil von etwa 48% an. Diese Firmen investierten stark in Analysegeräte, um groß angelegte Biologika-Pipelines zu unterstützen, die Prozessrobustheit zu steigern und globale regulatorische Standards zu erfüllen. CROs und CMOs wuchsen schnell, da das Outsourcing in klinischen Studien und der kommerziellen Herstellung zunahm. Akademische und Forschungseinrichtungen nahmen ebenfalls fortschrittliche Analysatoren an, um die Zelllinienentwicklung und translationale Studien zu unterstützen. Das Gesamtwachstum wurde durch steigende Biologika-F&E-Aktivitäten, die Nachfrage nach schnelleren Freigabetests und den Trend zu integrierten, datenreichen Bioprozessumgebungen angetrieben.
Wichtige Wachstumstreiber
Steigende Produktion von Biologika und fortschrittlichen Therapien
Der Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien wächst stetig, da die weltweite Nachfrage nach monoklonalen Antikörpern, Impfstoffen, rekombinanten Proteinen sowie Zell- und Gentherapieprodukten steigt. Hersteller erweitern ihre Kapazitäten, um große Biologika-Pipelines zu unterstützen, was die Nachfrage nach Bioreaktoren, Filtersystemen, Sensoren, Einweg-Verbrauchsmaterialien und Analysewerkzeugen erhöht. Der Anstieg der mRNA- und viralen Vektorproduktion stärkt Investitionen in Upstream- und Downstream-Ausrüstungen, die für höhere Erträge und Compliance ausgelegt sind. Unternehmen setzen auch auf automatisierte und geschlossene Systemtechnologien, um Kontaminationsrisiken zu reduzieren und die Effizienz zu verbessern. Diese Expansion schafft eine anhaltende Nachfrage sowohl in der kommerziellen Herstellung als auch in den klinischen Lieferketten.
- Zum Beispiel hat Thermo Fisher Scientific seine Kapazität zur Herstellung von viralen Vektoren durch seinen Standort in Plainville, Massachusetts, verdoppelt, der über einen 2.000 L Pilot-Bioreaktor sowie 11 cGMP-Wirkstoff-Suiten verfügt.
Verschiebung zu Einweg- und flexiblen Fertigungssystemen
Wichtiges Wachstum ergibt sich aus dem schnellen Übergang zu Einweg-Systemen, die den Reinigungsbedarf reduzieren, die Durchlaufzeit verkürzen und die betriebliche Agilität verbessern. Biopharmazeutische Unternehmen bevorzugen Einweg-Bioreaktoren, Schläuche, Filter und Probenehmer, da sie Mehrproduktanlagen und schnelleres Hochskalieren unterstützen. Flexible Fertigung wird essentiell, da Unternehmen kleinere Volumen und hochpreisige Therapien wie CAR-T-Zellen auf den Markt bringen. Die Akzeptanz steigt auch aufgrund reduzierter Kreuzkontamination und besserer Übereinstimmung mit regulatorischen Erwartungen. Mit der Modernisierung der Anlagen steigt die Nachfrage nach kompatiblen Sensoren, Verbindern und Analytik, was den Markt für sowohl Ausrüstung als auch Verbrauchsmaterialien stärkt.
- Zum Beispiel umfasst die Einweg-Plattform von Sartorius BIOSTAT STR-Bioreaktoren mit Arbeitsvolumina von bis zu 2.000 L, die ein nahtloses Hochskalieren vom Labor zur kommerziellen Produktion ermöglichen, ohne dass eine Reinigungsvalidierung zwischen den Kampagnen erforderlich ist.
Erweiterung der Bioprozessautomatisierung und Echtzeitanalytik
Automatisierung treibt das starke Marktwachstum voran, da Unternehmen Echtzeitüberwachung, fortschrittliche Sensoren und datengesteuerte Kontrollsysteme implementieren. Automatisierte Prozessanalytik senkt die Ausfallraten, verbessert die Reproduzierbarkeit und unterstützt die kontinuierliche Fertigung. PAT-Rahmenwerke finden breitere Anwendung, was zu einer höheren Nachfrage nach Bioprozessanalysatoren, Osmometern und integrierten Überwachungslösungen führt. Digitale Zwillinge, KI-basierte Vorhersagetools und Inline-Mehrparameter-Sensoren verbessern die Entscheidungsfindung und reduzieren die Abhängigkeit von manueller Probenahme. Dieser Wandel hilft Herstellern, strenge Qualitätsstandards zu erfüllen und gleichzeitig die Produktivität zu verbessern, wodurch Automatisierung zu einem zentralen Treiber für die moderne biopharmazeutische Produktion wird.
Wichtige Trends und Chancen
Zunehmende Akzeptanz von kontinuierlicher und hybrider Verarbeitung
Kontinuierliche Bioprozessierung gewinnt an Bedeutung, da Unternehmen Kosten senken, Erträge verbessern und das Hochskalieren vereinfachen wollen. Hybride Modelle, die Batch- und kontinuierliche Schritte kombinieren, wachsen ebenfalls aufgrund ihrer Flexibilität und schnelleren Implementierung. Große Hersteller übernehmen kontinuierliche Chromatographie, Perfusions-Bioreaktoren und Inline-Sensoren, um den Durchsatz zu steigern und die Produktqualität zu erhalten. Dieser Übergang eröffnet Chancen für Anbieter, die hochpräzise Überwachungswerkzeuge, robuste Einwegkomponenten und skalierbare Prozessausrüstung anbieten. Wachsende regulatorische Unterstützung und bewährte Fallstudien beschleunigen die Akzeptanz in der Produktion von Biologika und Biosimilars weiter.
- Zum Beispiel hat das hybride kontinuierlich-intensivierte Perfusionssystem von Sartorius Zelldichten von 80–110 × 10^6 Zellen/mL erreicht, was einer Produktivität von 3–4 g/L/Tag entspricht und in 15 Tagen etwa 8 kg mAb aus einem 500 L Bioreaktor ergibt.
Wachstum personalisierter und präziser Therapien
Der Aufstieg personalisierter Therapien schafft starke Chancen für Ausrüstungen, die auf Kleinserien- und Hochwertfertigung zugeschnitten sind. Entwickler von Zell- und Gentherapien benötigen kompakte Bioreaktoren, geschlossene Systemverbrauchsmaterialien, schnelle Sterilitätswerkzeuge und automatisierte Analytik, um sichere und konforme Arbeitsabläufe zu gewährleisten. Dieser Trend drängt Anbieter dazu, modulare, flexible Einheiten zu entwickeln, die schnelle Produktwechsel unterstützen. Die erhöhte Nachfrage nach autologen Therapien treibt Innovationen in der Point-of-Care-Fertigung, dezentralen Produktionssystemen und fortschrittlichen QC-Geräten voran. Mit der Erweiterung der klinischen Pipelines profitieren Anbieter von einer langfristigen Nachfrage nach spezialisierten Verbrauchsmaterialien und Überwachungstechnologien.
- Zum Beispiel bietet das Ambr® 250 Modularsystem von Sartorius Einweggefäße mit Arbeitsvolumina von 100–250 mL, die von T-Zell-Entwicklern genutzt werden, um Prozessparameter wie pH-Wert, gelösten Sauerstoff und Zufuhrraten über integrierte Sensoren schnell zu optimieren, und das System hat sich als fähig erwiesen, die automatisierte Steuerung kritischer Prozessparameter zu unterstützen.
Wichtige Herausforderung
Hohe Investitionskosten und betriebliche Komplexität
Biopharmazeutische Verarbeitungsausrüstungen erfordern erhebliche Anfangsinvestitionen, insbesondere für große Edelstahl-Bioreaktoren, Filtersysteme, Analysegeräte und Automatisierungsplattformen. Kleinere Entwickler und aufstrebende Biotech-Unternehmen stehen vor Budgetbeschränkungen, die die Einführung fortschrittlicher Technologien verlangsamen. Die betriebliche Komplexität belastet zusätzlich, da Einrichtungen strenge regulatorische Anforderungen, Validierungsverfahren und spezielle Personalbedürfnisse erfüllen müssen. Die Kosten für die Integration digitaler Werkzeuge, die Nachrüstung bestehender Systeme und die Wartung von Reinräumen erhöhen die Gesamtausgaben. Diese Hindernisse machen Kostenoptimierung und modulares Systemdesign zu kritischen Herausforderungen für das Wachstum der Branche.
Lieferkettenbeschränkungen und Engpässe bei Einwegmaterialien
Unterbrechungen der Lieferkette stellen erhebliche Risiken dar, insbesondere für kritische Verbrauchsmaterialien wie Filter, Beutel, Verbinder und Schläuche, die in Einwegsystemen verwendet werden. Globale Engpässe während der Spitzenbiologika-Nachfrage verdeutlichen die Anfälligkeit bei der Verfügbarkeit von Harzen, der Sterilisationskapazität und den Transportnetzwerken. Hersteller sind auf begrenzte Lieferanten angewiesen, was zu längeren Lieferzeiten und geringerer Flexibilität führt. Verzögerungen beeinträchtigen die klinische Produktion, die Chargenplanung und die Fähigkeit, schnell zu skalieren. Die Sicherstellung von Redundanz, die Lokalisierung von Lieferketten und die Diversifizierung von Materialquellen bleiben wesentliche Herausforderungen, um die Zuverlässigkeit moderner Bioprozessoperationen aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für biopharmazeutische Verarbeitungsausrüstungen und Verbrauchsmaterialien im Jahr 2024 mit einem Anteil von etwa 38% an. Das Wachstum resultierte aus starken Biologika-Pipelines, großen Investitionen in Zell- und Gentherapie-Einrichtungen und der schnellen Einführung von Einwegtechnologien. Die USA profitierten von fortschrittlichen F&E-Fähigkeiten, einer großen Basis von biopharmazeutischen Unternehmen und starker regulatorischer Unterstützung für digitale und automatisierte Fertigung. Kanadische Hersteller erweiterten die Kapazität in Biologika und Impfstoffen, was zu einer stetigen Nachfrage führte. Der Fokus der Region auf Automatisierung, PAT-Rahmenwerke und hochpräzise Analytik stärkte weiterhin das Marktwachstum sowohl bei Ausrüstungen als auch bei Verbrauchsmaterialien.
Europa
Europa hielt im Jahr 2024 einen Anteil von etwa 31%, angetrieben durch starke Fertigungszentren in Deutschland, Frankreich, der Schweiz und dem Vereinigten Königreich. Die Region erweiterte ihre Bioprozesskapazitäten durch Investitionen in Biosimilars, fortschrittliche Therapie-Arzneimittelprodukte und modulare Mehrproduktanlagen. Die Einführung von kontinuierlichen Prozessen und Einwegkomponenten nahm zu, da Hersteller Effizienz und regulatorische Konformität priorisierten. EU-Initiativen zur Unterstützung von Innovation und lokalisierter Biologika-Produktion steigerten die Nachfrage nach Bioreaktoren, Filtersystemen und Analyseinstrumenten. Wachsende akademisch-industrielle Kooperationen unterstützten weiterhin den Verbrauchsmaterialeinsatz in Pilot- und klinischen Einrichtungen.
Asien-Pazifik
Der asiatisch-pazifische Raum machte im Jahr 2024 fast 24 % des Anteils aus und blieb die am schnellsten wachsende Region. China und Indien erweiterten die biopharmazeutische Produktion, unterstützt durch staatliche Anreize, steigenden Verbrauch von Biologika und neue Impfstoffanlagen. Südkorea und Japan stärkten ihre Positionen in der Produktion von Biosimilars und Zelltherapien, was die Nachfrage nach fortschrittlicher Bioprozessausrüstung erhöhte. Die Region verzeichnete eine rasche Einführung von Einwegsystemen aufgrund niedrigerer Kosten und flexibler Herstellungsanforderungen. Starke Investitionszuflüsse, expandierende CRO/CMO-Netzwerke und zunehmende klinische Studienaktivitäten beschleunigten das Wachstum bei Ausrüstung und Verbrauchsmaterialien weiter.
Lateinamerika
Lateinamerika hielt im Jahr 2024 etwa 4 % des Anteils, unterstützt durch die expandierende Produktion von Biologika in Brasilien, Mexiko und Argentinien. Investitionen in die Impfstoffherstellung und Gesundheitsprogramme des öffentlichen Sektors erhöhten die Einführung wesentlicher Bioprozessausrüstung. Die Region konzentrierte sich auf die Aufrüstung von QC-Laboren und die Stärkung der Abfüllkapazitäten, was die Nachfrage nach Verbrauchsmaterialien und Analysegeräten antrieb. Kooperationen mit globalen biopharmazeutischen Unternehmen unterstützten den Technologietransfer und den Kapazitätsaufbau. Trotz langsamerer Einführung fortschrittlicher Automatisierung wuchs der Markt weiterhin aufgrund steigender Gesundheitsbedürfnisse und der Erweiterung lokaler Fertigungskapazitäten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste im Jahr 2024 rund 3 % des Anteils, angetrieben durch aufstrebende biopharmazeutische Initiativen in den VAE, Saudi-Arabien und Südafrika. Regierungen erhöhten Investitionen in die lokale Impfstoff- und Biosimilarproduktion, um die Importabhängigkeit zu verringern. Wachsende Partnerschaften mit internationalen Herstellern unterstützten die Modernisierung von Anlagen und die Einführung moderner Bioprozessausrüstung. Die Region erweiterte die Kühlketteninfrastruktur und QC-Fähigkeiten, was die Nachfrage nach Filtrations-, Probenahme- und Überwachungsverbrauchsmaterialien steigerte. Während die Marktreife niedrig blieb, unterstützten steigende Gesundheitsausgaben und strategische Biomanufacturing-Programme die allmähliche Marktexpansion.
Marktsegmentierungen:
Nach Produkttyp
- Osmometer
- Bioprozess-Analysatoren
Nach Anwendung
- Bioprozess-Analysegeräte für klinische Anwendungen
- Bioprozess-Analysegeräte für industrielle Anwendungen
Nach Endnutzer
- Bioprozess-Analysegeräte für biopharmazeutische Unternehmen
- Bioprozess-Analysegeräte für Auftragsforschungsorganisationen (CROs)
- Bioprozess-Analysegeräte für Auftragsfertigungsorganisationen (CMOs)
- Bioprozess-Analysegeräte für Akademiker & Forschungsinstitute
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien umfasst führende Akteure wie Agilent Technologies, Solaris Biotechnology, 3M Company, Sartorius, Repligen, Bio-Rad Laboratories, Thermo Fisher Scientific, Eppendorf, Merck KGaA und Danaher. Diese Unternehmen stärken ihre Positionen durch fortschrittliche Bioreaktoren, hochpräzise Analysesysteme, Filtrationsprodukte und Einwegtechnologien, die die moderne Biologika- und Zelltherapieherstellung unterstützen. Große Akteure investieren in Automatisierung, Inline-Überwachung und digitale Prozesskontrollplattformen, um steigenden Qualitätsanforderungen gerecht zu werden und die Chargenvariabilität zu reduzieren. Strategische Maßnahmen wie Übernahmen, Kapazitätserweiterungen und Kooperationen mit biopharmazeutischen Herstellern verbessern die technologische Tiefe und globale Reichweite. Viele Anbieter konzentrieren sich auf die Entwicklung skalierbarer, kontaminationsresistenter Verbrauchsmaterialien und modularer Ausrüstungen, um flexible Fertigungsanforderungen zu unterstützen. Mit der Erweiterung der Biologika-Pipelines verschärft sich der Wettbewerb um kosteneffiziente Einweg-Lösungen, Hochdurchsatzanalysatoren und integrierte Plattformen, die die Produktivität und regulatorische Konformität in kommerziellen und klinischen Produktionsumgebungen verbessern.
Analyse der Hauptakteure
- Agilent Technologies, Inc.
- Solaris Biotechnology Srl
- 3M Company
- Sartorius AG
- Repligen Corporation
- Bio-Rad Laboratories, Inc.
- Thermo Fisher Scientific, Inc.
- Eppendorf AG
- Merck KGaA
- Danaher Corporation
Aktuelle Entwicklungen
- Im Juli 2025 eröffnete Agilent Technologies, Inc. ein neues Biopharma Experience Center in Hyderabad, Indien. Der Standort präsentiert Chromatographie, Massenspektrometrie, Zellanalysen und digitale Workflows, um Biopharma-Teams bei der Gestaltung und Optimierung von Prozessen und QC-Methoden zu unterstützen.
- Im Juni 2025 schloss Sartorius AG Sartorius Stedim Biotech eine mehrjährige Erweiterung auf dem Campus in Aubagne, Frankreich, ab. Das Projekt verdoppelte nahezu den Reinraumbereich und fügte automatisierte Produktionslinien und Logistik für 2D- und 3D-Einwegbeutel hinzu, die in der Zellkultur, Lagerung und Flüssigkeitstransport in der Bioprozessierung verwendet werden.
- Im November 2024 berichtete Solaris Biotechnology Srl Solaris über sein erfolgreiches Debüt auf der Analytica China 2024 in Shanghai. Das Unternehmen stellte seine Labor-, Pilot- und Industrie-Bioreaktoren und Fermenter für Bioprozesskunden in den Bereichen Pharma, Biotech und alternative Proteine in der APAC-Region vor.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlicher Bioprozessausrüstung wird steigen, da sich die Pipelines für Biologika erweitern.
- Einwegtechnologien werden eine breitere Akzeptanz in der klinischen und kommerziellen Fertigung finden.
- Automatisierung und Echtzeitanalysen werden in Bioprozessanlagen der nächsten Generation zum Standard.
- Kontinuierliche und hybride Prozesse werden stärker in Upstream- und Downstream-Workflows integriert.
- Die Produktion von Zell- und Gentherapien wird den Bedarf an Kleinserien, flexiblen Systemen und spezialisierten Verbrauchsmaterialien antreiben.
- Digitale Zwillinge und KI-gesteuerte Prozessoptimierung werden die Effizienz verbessern und die Chargenvariabilität reduzieren.
- Lieferanten werden in modulare, skalierbare Ausrüstung investieren, um Mehrproduktanlagen zu unterstützen.
- Nachhaltigkeitsinitiativen werden die Nachfrage nach energieeffizienten Systemen und recycelbaren Verbrauchsmaterialien erhöhen.
- Schwellenmärkte werden die Kapazitätserweiterung beschleunigen und die globalen Vertriebsnetze für Ausrüstung stärken.
- Die Diversifizierung der Lieferkette wird eine Priorität bleiben, um Engpässe bei kritischen Einwegmaterialien zu verhindern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für biopharmazeutische Verarbeitungsgeräte und Verbrauchsmaterialien, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region führt den Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien an?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für biopharmazeutische Verarbeitungsanlagen und Verbrauchsmaterialien?
Welches ist das wichtigste Segment im Markt für biopharmazeutische Verarbeitungsgeräte und Verbrauchsmaterialien nach Endverwendung?
Wer sind die führenden Unternehmen im Markt für biopharmazeutische Verarbeitungsausrüstung und -verbrauchsmaterialien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 39.67 billion → 2032: USD 79.04 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Drivers
- 3.3 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Restraints & Challenges
- 3.4 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für biopharmazeutische Verarbeitungsausrüstung und Verbrauchsmaterialien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
