
Marktübersicht für Blutplättchen:
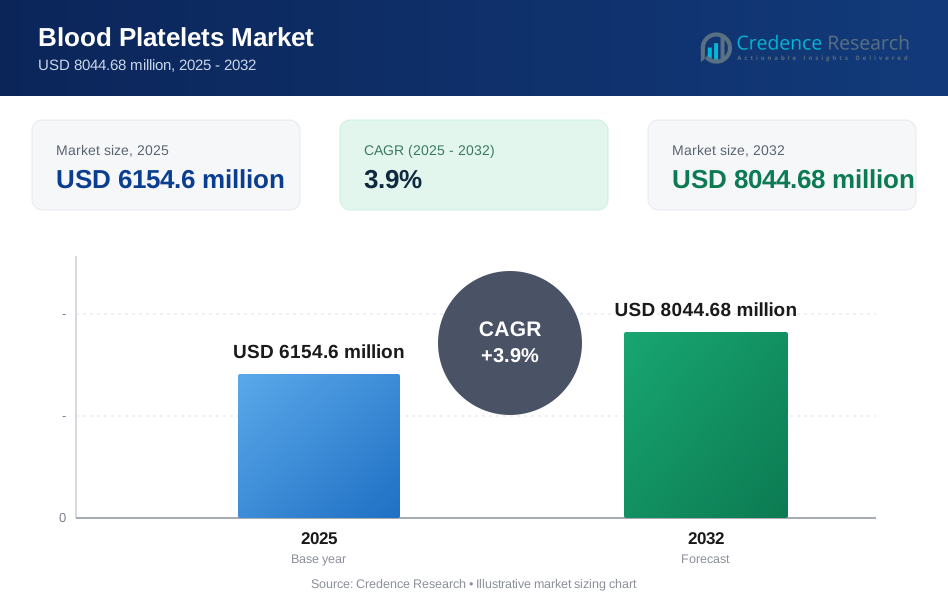
Die globale Marktgröße für Blutplättchen wurde 2025 auf 6154,6 Millionen USD geschätzt und soll bis 2032 8044,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,9 % von 2025 bis 2032. Die Nachfrageausweitung wird hauptsächlich durch die kontinuierliche Nutzung von Blutplättchen in den Bereichen Hämatologie und Onkologie unterstützt, wo prophylaktische und therapeutische Transfusionen routinemäßig zur Thrombozytopenie-Management und zur Reduzierung des Blutungsrisikos eingesetzt werden. Das Wachstum des Blutplättchenmarktes wird auch durch die fortgesetzte Modernisierung der Blutverarbeitungszentren und der Krankenhaus-Transfusionsdienste unterstützt, was die Verfügbarkeit von Komponenten verbessert und Abfall in Hochdurchsatzumgebungen reduziert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Blutplättchen 2025 | USD 6154,6 Millionen |
| Blutplättchenmarkt, CAGR | 3,9% |
| Marktgröße für Blutplättchen 2032 | USD 8044,68 Millionen |
Wichtige Markttrends & Einblicke
- Der Blutplättchenmarkt wird voraussichtlich mit einer CAGR von 3,9 % im Zeitraum 2025–2032 expandieren.
- Apherese-abgeleitete Blutplättchen machten 2025 aufgrund kontrollierter Dosierung und höherer Sammelerträge den größten Anteil von 52,4 % aus.
- Thrombozytopenie repräsentierte 2025 einen Anteil von 40,1 %, was die große prophylaktische Transfusionsbasis in der routinemäßigen stationären Versorgung widerspiegelt.
- Krankenhäuser hielten 2025 einen Anteil von 76,8 %, da Krankenhäuser transfusionsintensive Fachgebiete und Notfallnachfragen konzentrieren.
- Der asiatisch-pazifische Raum machte 2025 einen Anteil von 29,1 % aus, unterstützt durch Skaleneffekte und zunehmenden Zugang zur Transfusionsmedizin.

Segmentanalyse
Die Leistung des Blutplättchenmarktes ist eng mit der Transfusionsintensität in der krankenhausbasierten Versorgung und der Fähigkeit der Blutdienste verbunden, trotz kurzer Haltbarkeit und strenger Lageranforderungen eine zuverlässige Verfügbarkeit von Blutplättchen aufrechtzuerhalten. Klinische Praxisgewohnheiten verankern weiterhin die Nachfrage nach Blutplättchen, insbesondere für das Management von Thrombozytopenie, perioperative Abdeckung bei Verfahren mit hohem Blutungsrisiko und hämatologische Blutungsstörungen, die unterstützende Transfusionspflege erfordern. Operative Verbesserungen bei Sammlung, Verarbeitung und Bestandsmanagement sind daher entscheidende Hebel, die die Stabilität der Versorgung und Beschaffungsentscheidungen prägen.
Die Dynamik der Marktsegmente für Blutplättchen spiegelt auch einen allmählichen Wandel hin zu einem standardisierteren und kontrollierteren Komponenten-Workflow wider, bei dem konsistente Dosierung und reduzierte Variabilität von Transfusionsdiensten mit hohem Volumen geschätzt werden. Apherese-abgeleitete Sammlungen und technologiegestützte Verarbeitungsansätze unterstützen eine strengere Qualitätskontrolle und eine verbesserte Ausrichtung an patientenspezifischen Dosierungspraktiken. Parallel dazu bleibt die Endnutzernachfrage aufgrund des Bedarfs an sofortigem Zugang, rund um die Uhr Transfusionsunterstützung und integrierten Blutbankoperationen auf Krankenhausumgebungen konzentriert.
Nach Blutplättchentyp Einblicke
Apherese-abgeleitete Blutplättchen machten im Jahr 2025 den größten Anteil von 52,4% aus. Apherese-abgeleitete Blutplättchen führen, weil Aphereseverfahren eine höhere Ausbeute pro Spendersitzung ermöglichen und helfen, eine vorhersehbare Versorgung für transfusionsintensive Abteilungen aufrechtzuerhalten. Apherese-abgeleitete Blutplättchen unterstützen auch eine konsistentere Dosierung und Qualitätskontrolle, was mit den Blutmanagementpraktiken der Krankenhäuser übereinstimmt. Apherese-abgeleitete Blutplättchen profitieren von der Kompatibilität mit automatisierter Verarbeitung und Skalierung in großen Blutzentren, die Durchsatz und Abfallreduzierung priorisieren.
Nach Anwendung Einblicke
Thrombozytopenie machte im Jahr 2025 den größten Anteil von 40,1% aus. Thrombozytopenie führt, weil prophylaktische Transfusionen in der Hämatologie und Onkologie ein routinemäßiger Weg bleiben, um das Risiko spontaner Blutungen bei Szenarien mit niedriger Blutplättchenzahl zu reduzieren. Die Nachfrage nach Thrombozytopenie wird durch stationäre Managementprotokolle verstärkt, die eine schnelle Reaktionsfähigkeit und kontinuierliche Verfügbarkeit von Blutplättchenkomponenten erfordern. Die Nutzung von Thrombozytopenie wird auch durch wiederkehrende Aufnahmen und Behandlungszyklen unterstützt, die einen stetigen Grundverbrauch in tertiären und spezialisierten Zentren schaffen.
Nach Endbenutzer Einblicke
Krankenhäuser machten im Jahr 2025 den größten Anteil von 76,8% aus. Krankenhäuser führen, weil sie die höchsten Volumina transfusionsintensiver Pflege in den Bereichen Onkologie, Trauma, komplexe Chirurgie und Intensivpflege konzentrieren. Krankenhäuser benötigen auch sofortigen Zugang zu Beständen und eine starke Kühlkettenverwaltung, was Krankenhaus-basierte Blutbanksysteme zum dominierenden Verteilungspunkt für die Nutzung von Blutplättchen macht. Krankenhäuser profitieren zudem von etablierten klinischen Governance- und Transfusionskomitees, die die Nutzung standardisieren, Beschaffungszyklen aufrechterhalten und die Nachfrage stabilisieren.
Markttreiber für Blutplättchen
Steigende Transfusionsintensität in der hämatologischen und onkologischen Versorgung
Das Marktwachstum für Blutplättchen wird durch den anhaltenden Einsatz von Blutplättchen in der Hämatologie und Onkologie angetrieben, wo das Management von Thrombozytopenie eine routinemäßige unterstützende Therapie bleibt. Die Marktnachfrage nach Blutplättchen steigt, da stationäre und Tagespflege-Infusionszentren höhere Behandlungsvolumina bewältigen, die Risiken von Blutplättchendepletion und Blutungen mit sich bringen. Die Markteinführung von Blutplättchen profitiert von standardisierten Transfusionstriggern und etablierten Krankenhausprotokollen, die die Grundnutzung aufrechterhalten. Die Marktnachfrage nach Blutplättchen wird durch wiederholte Behandlungszyklen verstärkt, die wiederkehrende Blutplättchenbedarfe in großen Krankenhausnetzwerken schaffen.
- Zum Beispiel ergab eine Analyse aus Deutschland, dass etwa 75 % aller Thrombozytenkonzentrate an Hämatologie- und Onkologiepatienten transfundiert werden, was die zentrale Rolle der Thrombozyten in diesen Diensten widerspiegelt. Die Nachfrage auf dem Blutplättchenmarkt steigt, da stationäre und ambulante Infusionszentren höhere Behandlungsvolumina bewältigen, die mit Thrombozytenmangel und Blutungsrisiken verbunden sind.
Erweiterung der Anforderungen an die chirurgische und perioperative Thrombozytenabdeckung
Das Wachstum des Blutplättchenmarktes wird durch perioperative Indikationen unterstützt, bei denen die Thrombozytentransfusion zur Bewältigung des Blutungsrisikos bei größeren Eingriffen eingesetzt wird. Die Nachfrage auf dem Blutplättchenmarkt steigt, wenn die chirurgischen Volumina in tertiären Zentren zunehmen und komplexe Fälle in multidisziplinären Krankenhäusern konzentriert werden. Die Nutzung des Blutplättchenmarktes nimmt zu, wenn Kliniker die Aufrechterhaltung der hämostatischen Stabilität für Hochrisikopatienten priorisieren. Die Leistung des Blutplättchenmarktes wird weiter durch klinische Bemühungen beeinflusst, Transfusionsverzögerungen zu reduzieren, was eine stärkere Bestandsplanung und stabile Einkaufszyklen begünstigt.
- Zum Beispiel zeigte eine große Kohorte von 12.043 Erwachsenen, die sich einer Herzoperation in einem tertiären Krankenhaus in den USA unterzogen, dass 13,5 % in der unmittelbaren perioperativen Intensivpflegephase leukoreduzierte Apherese-Thrombozyten erhielten. Die Nachfrage auf dem Blutplättchenmarkt steigt, wenn die chirurgischen Volumina in tertiären Zentren zunehmen und komplexe Fälle in multidisziplinären Krankenhäusern konzentriert werden.
Modernisierung der Sammel- und Verarbeitungsabläufe in Blutspendezentren
Das Wachstum des Blutplättchenmarktes wird durch die operative Modernisierung in Blutspendezentren unterstützt, die den Durchsatz von Komponenten verbessert und Abfall reduziert. Die Zuverlässigkeit der Versorgung auf dem Blutplättchenmarkt verbessert sich, wenn automatisierte Verarbeitung und standardisierte Arbeitsabläufe die Variabilität reduzieren und das Ertragsmanagement verbessern. Die Akzeptanz des Blutplättchenmarktes wird gestärkt, wenn Blutdienste eine gleichbleibende Thrombozytenqualität und Dosierung mit vorhersehbaren Zeitplänen an Krankenhäuser liefern können. Das Wachstum des Blutplättchenmarktes profitiert von technologiegetriebenen Leistungsverbesserungen, die es Blutspendezentren ermöglichen, die Service-Level-Erwartungen der Krankenhäuser zu erfüllen.
Steigender Fokus auf Qualitätskontrolle, Sicherheit und Standardisierung
Die Nachfrage auf dem Blutplättchenmarkt wird durch den institutionellen Fokus auf Standardisierung, Rückverfolgbarkeit und gleichbleibende Komponentenqualität in Transfusionssystemen gestärkt. Käufer auf dem Blutplättchenmarkt priorisieren zunehmend validierte Verarbeitung, kontrollierte Lagerbedingungen und zuverlässige Produktverfügbarkeit aufgrund der zeitkritischen Natur der Thrombozytentransfusion. Das Wachstum des Blutplättchenmarktes wird unterstützt, wenn Blutdienste Best Practices übernehmen, die das Vertrauen in die Thrombozytenversorgung verbessern und den Ersatz durch alternative Therapien reduzieren. Die Leistung des Blutplättchenmarktes verbessert sich, wenn Anbietersysteme die Transfusionsverwaltung mit Patientensicherheit und Bestandsdisziplin in Einklang bringen.
Herausforderungen des Blutplättchenmarktes
Das Wachstum des Blutplättchenmarktes steht vor strukturellen Einschränkungen aufgrund der begrenzten Haltbarkeit von Thrombozyten, die ein hohes Abfallrisiko und eine komplexe Bestandsplanung schaffen. Die Versorgung auf dem Blutplättchenmarkt kann angespannt werden, wenn die Spendenraten schwanken oder wenn die Sammelkapazität mit den Nachfragespitzen aus chirurgischen und onkologischen Belastungen nicht Schritt halten kann. Der Betrieb des Blutplättchenmarktes erfordert auch strikte Lager- und Handhabungsprotokolle, was die Logistikkosten erhöht und die Wahrscheinlichkeit von ablaufbedingten Verlusten bei ungenauer Prognose steigert.
Die Expansion des Blutplättchenmarktes wird durch die Variabilität in den Transfusionspraktiken und die Nutzung auf Krankenhausebene herausgefordert, was zu inkonsistenten Nachfrage mustern in verschiedenen Regionen und Einrichtungen führen kann. Die Akteure des Blutplättchenmarktes müssen auch regulatorische und qualitative Compliance-Belastungen bewältigen, die Arbeitsablaufänderungen verlangsamen und die Betriebskosten erhöhen können. Teilnehmer des Blutplättchenmarktes stehen oft unter Beschaffungsdruck von Krankenhäusern, die Kosteneinsparungen anstreben, was den Wettbewerb intensiviert und die Preisanpassungsfähigkeit trotz steigender betrieblicher Komplexität reduziert.
- Zum Beispiel ergab eine multizentrische Beobachtungsstudie an 22 US-Krankenhausstandorten, dass 22–42% der Thrombozytentransfusionen potenziell unnötig waren, hauptsächlich getrieben durch prophylaktische Transfusionen bei Thrombozytenzahl-Schwellenwerten über den Richtlinienempfehlungen, was eine erhebliche Praxisvariabilität unterstreicht.
Markttrends und Chancen
Die Chancen auf dem Blutplättchenmarkt steigen mit der breiteren Einführung technologiegestützter Verarbeitung, einschließlich Automatisierung und standardisierter Arbeitsabläufe, die das Ertragsmanagement verbessern und Abfall reduzieren. Die Beschaffung auf dem Blutplättchenmarkt bevorzugt zunehmend Lösungen, die einen vorhersehbaren Durchsatz und stabile Lieferpläne für Krankenhaus-Transfusionsdienste unterstützen. Teilnehmer des Blutplättchenmarktes können sich differenzieren, indem sie eine bessere Bestandsübersicht ermöglichen und die Komponentenstandardisierung über multi-site Gesundheitssysteme hinweg verbessern.
- Zum Beispiel verwendet das Reveos-System von Terumo BCT automatisierte Vollblutverarbeitung mit einem Thrombozyten-Ertragsindex, und in einer Beobachtungsstudie half das T‑pool Select-Tool, die Thrombozytenerträge zu verbessern, während die Qualität der Leukoreduktion mit weißen Blutkörperchen unter 1×10⁶ pro Einheit beibehalten wurde, was die Komponentenvariabilität und den Abfall reduziert.
Zu den Trends auf dem Blutplättchenmarkt gehört auch die Stärkung von Kollaborationsmodellen zwischen Blutzentren und Krankenhäusern, um die Nachfrageplanung abzustimmen, das Verfallsdatum zu reduzieren und die Serviceleistung zu verbessern. Das Wachstum des Blutplättchenmarktes kann durch die Erweiterung des Zugangs zu fortschrittlichen Transfusionspraktiken in sich entwickelnden Gesundheitssystemen unterstützt werden, in denen die Verfahrensvolumina steigen. Teilnehmer des Blutplättchenmarktes können Chancen nutzen, indem sie Lieferstrategien an die regionale Infrastrukturreife anpassen und den Aufbau von Fähigkeiten für sichere Lagerung, Handhabung und Transfusionsverwaltung unterstützen.
Regionale Einblicke
Nordamerika
Nordamerika machte im Jahr 2025 einen Anteil von 27,3% aus, unterstützt durch eine etablierte Blutdienstinfrastruktur und eine hohe Konzentration transfusionsintensiver Krankenhausversorgung. Die Nachfrage auf dem Blutplättchenmarkt in Nordamerika bleibt stabil aufgrund starker chirurgischer Volumina, onkologischer Arbeitslasten und ausgereifter Transfusionsverwaltung. Die Leistung der Blutplättchenmarktversorgung in Nordamerika wird durch Modernisierungsinitiativen beeinflusst, die die Verarbeitungseffizienz verbessern und Abfall reduzieren.
Europa
Europa repräsentierte im Jahr 2025 einen Anteil von 27,4%, gestützt durch regulierte Transfusionssysteme und weit verbreiteten Krankenhauszugang zur Komponententherapie. Die Nachfrage auf dem Blutplättchenmarkt in Europa wird durch hohe klinische Adhärenz, starke Qualitätsanforderungen und stabile Nutzung in tertiären und regionalen Krankenhäusern unterstützt. Das Wachstum des Blutplättchenmarktes in Europa wird durch die fortlaufende Optimierung von Blutzentren-Netzwerken und Krankenhausbestandsmanagementprogrammen beeinflusst.
Asien-Pazifik
Der asiatisch-pazifische Raum machte im Jahr 2025 einen Anteil von 29,1% aus, was auf die große Bevölkerungszahl und die steigenden Verfahrensvolumina in den großen Gesundheitssystemen zurückzuführen ist. Die Nachfrage nach Blutplättchen im asiatisch-pazifischen Raum wird durch die Verbesserung der Krankenhauskapazitäten, den Ausbau des Zugangs zu Onkologiebehandlungen und die breitere Einführung von Transfusionsmedizinpraktiken unterstützt. Das Wachstum des Blutplättchenmarktes im asiatisch-pazifischen Raum wird durch Investitionen in die Sammlung, Verarbeitungskapazitäten und Zuverlässigkeit der Lieferkette geprägt.
Lateinamerika
Lateinamerika hielt im Jahr 2025 einen Anteil von 8,6%, unterstützt durch den Ausbau der Krankenhausnetzwerke und allmähliche Verbesserungen der chirurgischen Kapazität und des Zugangs zu Transfusionen. Das Wachstum des Blutplättchenmarktes in Lateinamerika wird durch die Ausweitung der Abdeckung und die Einführung standardisierter Blutdienstpraktiken beeinflusst. Die Nachfrage nach Blutplättchen in Lateinamerika konzentriert sich stärker auf große städtische Krankenhäuser, in denen Transfusionsdienste konsistenter verfügbar sind.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte im Jahr 2025 einen Anteil von 7,6% aus, geprägt von ungleichen Spendenraten, Unterschieden in der Infrastrukturreife und variablen Zugängen zu Transfusionsdiensten. Die Nachfrage nach Blutplättchen konzentriert sich auf städtische Krankenhäuser mit höherer Kapazität und Überweisungszentren. Die Expansion des Blutplättchenmarktes im Mittleren Osten & Afrika ist mit schrittweisen Verbesserungen in der Organisation von Blutdiensten, Lagerfähigkeiten und der Governance von Krankenhaustransfusionen verbunden.
Wettbewerbslandschaft
Der Wettbewerb im Blutplättchenmarkt wird durch technologiegestützte Verarbeitung, Lieferzuverlässigkeit und differenzierte Lösungen definiert, die den Durchsatz verbessern und Abfall in Blutzentren und Krankenhausblutbanken reduzieren. Die Teilnehmer am Blutplättchenmarkt konkurrieren in Bezug auf Workflow-Effizienz, Produktkonsistenz und operative Integration mit Transfusionsdiensten, die eine strenge Qualitätskontrolle und zuverlässige Lieferpläne erfordern. Die Positionierung im Blutplättchenmarkt wird auch durch Partnerschaften mit Blutdienstorganisationen, Krankenhausnetzwerken mit mehreren Standorten und Beschaffungsgruppen beeinflusst, die skalierbare und standardisierte Ansätze bevorzugen.
Die Wettbewerbspositionierung der Terumo Corporation im Blutplättchenmarkt wird durch technologiegestützte Blutkomponentenverarbeitung und Workflow-Modernisierung unterstützt, die auf eine verbesserte Effizienz und Stabilität der Plättchenversorgung abzielt. Die Strategie der Terumo Corporation betont Lösungen, die mit den betrieblichen Anforderungen von Blutzentren übereinstimmen, einschließlich Standardisierung, Durchsatzverbesserung und Reduzierung der Variabilität bei der Plättchenverarbeitung. Die Terumo Corporation profitiert auch von geografischer Expansion und Lokalisierungsbemühungen, die den regionalen Zugang und die Lieferresilienz für Transfusionsökosysteme stärken.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Terumo Corporation
- Fresenius Kabi
- Grifols, S.A.
- Cerus Corporation
- Macopharma
- CSL Behring
- Octapharma AG
- Biotest AG
- Hemanext Inc.
- Cellphire Inc.
- American Red Cross
- Sanquin
- Canadian Blood Services
- Vitalant
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im März 2026 erläuterte die Cerus Corporation, dass ihr INTERCEPT-Thrombozyten-Franchise weiterhin das Kernstück ihres Geschäfts bleibt und einen strategischen Wachstumsplan betont, der auf ihrer Partnerschaft mit Blood Centers of America basiert, um den US-Marktanteil potenziell über 70 % zu erhöhen und die Haltbarkeit von Thrombozyten auf sechs oder sieben Tage zu verlängern, wodurch die Verfügbarkeit und Wirtschaftlichkeit im Thrombozytenmarkt verbessert werden.
- Im Januar 2026 berichtete die Cerus Corporation auch über ein vorläufiges Produktumsatzwachstum für das Gesamtjahr 2025, das durch die weltweite Expansion von Thrombozytenprodukten und die EMEA-Einführung des INT200-Thrombozytenverarbeitungssatzes innerhalb des INTERCEPT-Blutsystem-Portfolios angetrieben wurde und die fortgesetzte Einführung von pathogengehemmten Thrombozytenkomponenten unterstreicht.
- Im Mai 2025 ging Juventix Regenerative Medical eine strategische Unternehmenspartnerschaft mit Juvasonic ein, um die plättchenreiche Plasma-Biologika (PRP) von Juventix mit dem von der FDA zugelassenen, nadelfreien transdermalen Abgabegerät von Juvasonic zu kombinieren, das Produktportfolio von Juventix im Bereich Regenerative Medizin zu erweitern und die patientenfreundliche Verabreichung von PRP-basierten Therapien zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 6.154,6 Millionen |
| Umsatzprognose für 2032 | USD 8.044,68 Millionen |
| Wachstumsrate (CAGR) | 3,9 % (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Thrombozytentyp: Aus Vollblut gewonnene Thrombozyten, Apherese-geerntete Thrombozyten; Nach Anwendung: Thrombozytopenie, Thrombozytenfunktionsstörungen, Perioperative Indikationen, Hämatologische / Blutungsstörungen; Nach Endverbraucher: Krankenhäuser, Ambulante Operationszentren, Andere Endverbraucher |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Terumo Corporation; Fresenius Kabi; Grifols, S.A.; Cerus Corporation; Macopharma; CSL Behring; Octapharma AG; Biotest AG; Hemanext Inc.; Cellphire Inc.; Amerikanisches Rotes Kreuz; Sanquin; Canadian Blood Services; Vitalant |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Thrombozytentyp
- Aus Vollblut gewonnene Thrombozyten
- Apherese-geerntete Thrombozyten
Nach Anwendung
- Thrombozytopenie
- Thrombozytenfunktionsstörungen
- Perioperative Indikationen
- Hämatologische / Blutungsstörungen
Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren
- Andere Endnutzer
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Blutplättchen im Jahr 2025 und die Prognose für 2032?
Wie hoch ist die CAGR für den Markt für Blutplättchen im Zeitraum von 2025 bis 2032?
Welches Segment ist das größte im Markt für Blutplättchen?
Was sind die wichtigsten Wachstumsfaktoren für den Markt für Blutplättchen?
Wer sind die führenden Unternehmen im Markt für Blutplättchen?
Welche Region führt den Markt für Blutplättchen im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Blutplättchen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Blutplättchen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 6154.6 million → 2032: USD 8044.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Blutplättchen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Blutplättchen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Blutplättchen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Blutplättchen Market Drivers
- 3.3 Markt für Blutplättchen Market Restraints & Challenges
- 3.4 Markt für Blutplättchen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Blutplättchen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Blutplättchen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Blutplättchen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Blutplättchen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Blutplättchen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Blutplättchen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Blutplättchen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Blutplättchen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Blutplättchen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Blutplättchen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Blutplättchen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Blutplättchen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Blutplättchen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Blutplättchen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Blutplättchen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Blutplättchen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Blutplättchen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Blutplättchen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Blutplättchen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
