
Marktübersicht
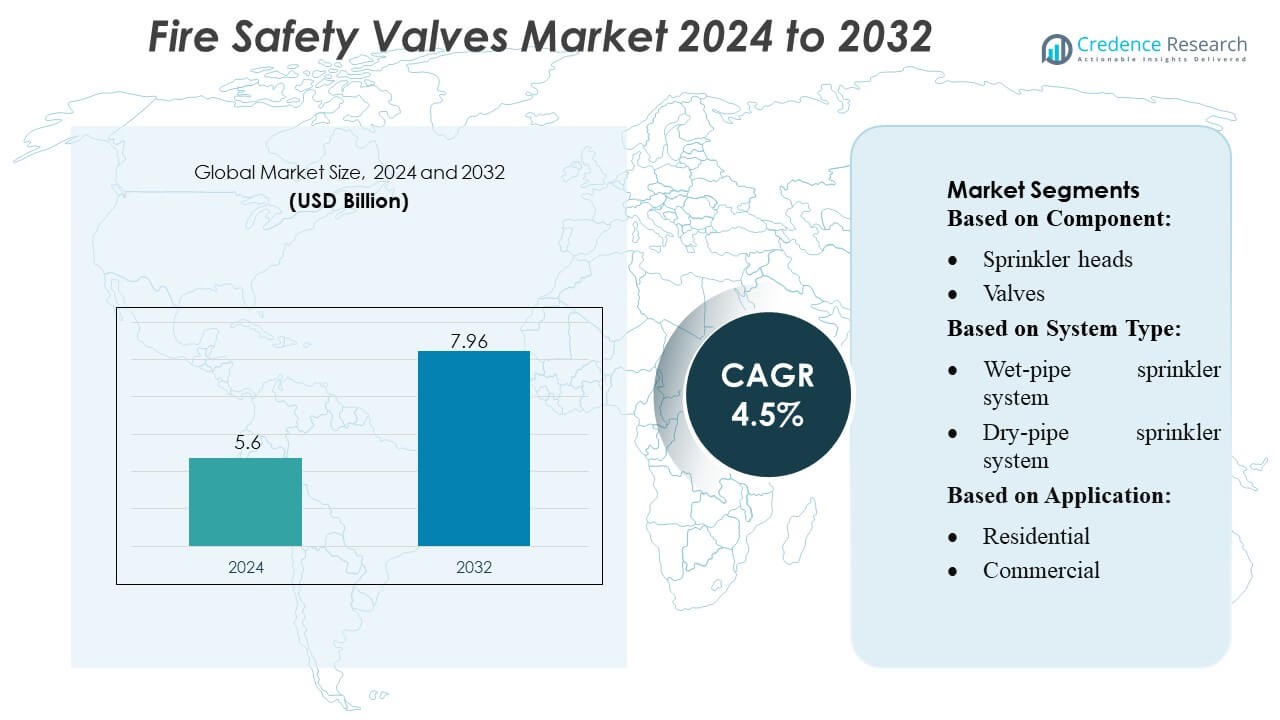
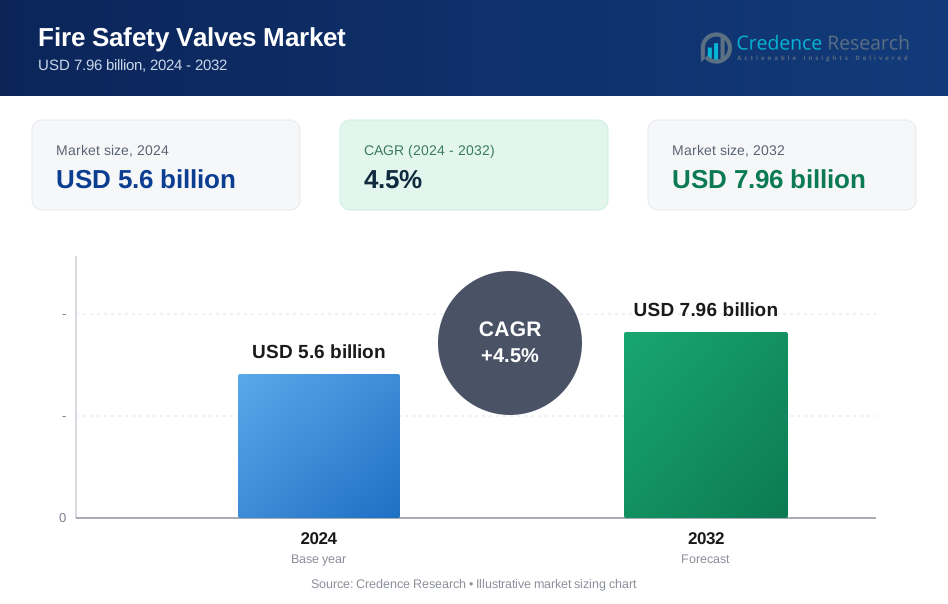
Der Markt für Brandschutzventile wurde im Jahr 2024 mit 5,6 Milliarden USD bewertet und wird voraussichtlich bis 2032 7,96 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Brandschutzventile 2024 | USD 5,6 Milliarden |
| Markt für Brandschutzventile, CAGR | 4,5% |
| Marktgröße für Brandschutzventile 2032 | USD 7,96 Milliarden |
Der Markt für Brandschutzventile wird von einer Gruppe weltweit etablierter Hersteller geprägt, die sich auf Hochleistungs-Durchflussregelungstechnologien, zertifizierte Sicherheitsstandards und fortschrittliche Systemintegrationsfähigkeiten konzentrieren. Diese Akteure konkurrieren durch Innovationen in automatisierten Ventilmechanismen, korrosionsbeständigen Materialien und intelligenten Überwachungsfunktionen, die moderne Brandschutznetzwerke in gewerblichen, industriellen und privaten Einrichtungen unterstützen. Ihre Strategien betonen Produktzuverlässigkeit, regulatorische Konformität und die Expansion in schnell wachsende Bau- und Industriezentren. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von etwa 38–40 % an, angetrieben durch schnelle Urbanisierung, groß angelegte Infrastrukturentwicklung und verschärfte Brandschutzvorschriften in dicht besiedelten Regionen.
Markteinblicke
- Der Markt für Brandschutzventile wurde im Jahr 2024 mit 5,6 Milliarden USD bewertet und soll bis 2032 7,96 Milliarden USD erreichen, mit einer CAGR von 4,5 %, unterstützt durch laufende Verbesserungen der globalen Brandschutzinfrastruktur.
- Das Marktwachstum wird durch zunehmende Bautätigkeiten, strengere Sicherheitsvorschriften und die steigende Einführung automatisierter Ventilsysteme mit korrosionsbeständigem Design und intelligenten Überwachungsfähigkeiten angetrieben.
- Fortschritte in intelligenten Löschtechnologien, die Integration in Gebäudeautomationssysteme und die Nachfrage nach hocheffizienten Ventilen in Industrieanlagen prägen die aufkommenden Markttrends.
- Die Wettbewerbsintensität bleibt hoch, da sich globale Hersteller auf zertifizierte Produktlinien, Systemkompatibilität und die Expansion in schnell wachsende gewerbliche und industrielle Sektoren konzentrieren, während Kostenbarrieren und Wartungsanforderungen als bemerkenswerte Einschränkungen wirken.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 38–40 %, gefolgt von Nordamerika und Europa, während das Segment der Sprinklerrohre und -armaturen mit über 30 % dominiert, angetrieben durch umfangreiche Installationen in groß angelegten Infrastrukturen und dicht besiedelten städtischen Entwicklungen.
Analyse der Marktsegmentierung:
Nach Komponente
Das Komponentensegment wird von Sprinklerrohren und Rohrverbindungen angeführt, die etwa 30–32 % des Marktes ausmachen, unterstützt durch ihre wesentliche Rolle beim Aufbau robuster Feuerlöschnetzwerke in Wohn-, Gewerbe- und Industrieinfrastrukturen. Ihre Dominanz resultiert aus erhöhter Bautätigkeit, höherer Einhaltung von Brandschutzvorschriften und steigender Akzeptanz automatisierter Sprinklersysteme. Sprinklerköpfe und Ventile folgen, angetrieben durch Verbesserungen in der Erkennungspräzision und Durchflussregelung. Kompressoren und Pumpen mit Steuerungen gewinnen in risikoreichen Umgebungen an Bedeutung, die stabile Drucksysteme erfordern, während die Kategorie „andere“ mit sensorgestützten Zubehörteilen und intelligenten Überwachungskomponenten wächst.
- Zum Beispiel umfasst Honeywells Geschäft im Bereich Brandschutz Wasserflussdetektoren, die mit Stahlrohren der Größe 2″ bis 8″ kompatibel sind — z. B. unterstützt ihr WFD20-Detektor 2″-Stahlrohre — und unterstreicht ihre direkte Beteiligung an Rohrleitungen und Verbindungen für Sprinklernetzwerke.
Nach Systemtyp
Das Nassrohr-Sprinklersystem hält die dominierende Position mit einem Marktanteil von etwa 40–45 %, angetrieben durch seine Zuverlässigkeit, geringen Wartungsbedarf und weit verbreitete Akzeptanz in Gewerbe- und Wohngebäuden. Seine Fähigkeit, ohne komplexe Aktivierungsmechanismen sofort zu reagieren, stärkt seine Akzeptanz in Regionen mit stabilen Temperaturen. Trockenrohr- und Pre-Action-Systeme verzeichnen Wachstum in Kühlhäusern, Rechenzentren und Umgebungen mit hohen Vermögenswerten, in denen die Vermeidung versehentlicher Entladungen entscheidend ist. Flutwassersysteme expandieren in schweren Industriegebieten, die einen schnellen Wasserfluss für großflächige Löschungen erfordern. Die Kategorie „andere“ umfasst aufkommende Hybridsysteme, die Nebel- und intelligent gesteuerte Löschtechnologien integrieren.
- Zum Beispiel integriert die Kesselsteuerungslösung von Siemens AG für industrielle Feuerrohranwendungen ein Brennermanagementsystem (BMS), das auf einer SPS-Plattform basiert und Funktionen wie Flammenscanner-Redundanz, Anwendungen bis zu SIL 3 Sicherheitsbewertung und Echtzeitdiagnosen über HMI mit Fernzugriff unterstützt.
Nach Anwendung
Das kommerzielle Segment führt mit einem Marktanteil von etwa 45–48 %, angetrieben durch strenge Sicherheitsvorschriften in Büros, Einkaufszentren, Gastgewerbegebäuden, Krankenhäusern und Bildungseinrichtungen. Wachsende Investitionen in die Modernisierung der Infrastruktur und die Integration intelligenter Feuerlöschlösungen unterstützen die Dominanz in dieser Kategorie weiter. Das Industriesegment folgt und profitiert von erhöhten Sicherheitsanforderungen in Produktionsanlagen, Öl- und Gasanlagen sowie Logistiklagern, wo das Risiko hoch ist. Das Wohnsegment zeigt eine zunehmende Akzeptanz aufgrund steigender Bewusstseinsbildung, staatlicher Vorgaben für Mehrfamilienhäuser und verbesserter Erschwinglichkeit integrierter Sprinkler- und Ventilsysteme.
Wichtige Wachstumstreiber
1. Ausbau der kommerziellen und industriellen Infrastruktur
Der rasche Ausbau von Geschäftskomplexen, Industrieanlagen und großen öffentlichen Infrastrukturprojekten treibt die Nachfrage nach Brandschutzventilen erheblich an. Regierungen weltweit verstärken weiterhin die Brandschutzvorschriften, wodurch Sprinklersysteme und leistungsstarke Ventilanordnungen in Neubauten obligatorisch werden. Industrielle Sektoren wie Öl & Gas, Chemie, Fertigung und Lagerhaltung benötigen aufgrund eines höheren Brandrisikos fortschrittliche Löschsysteme. Dieses breit angelegte Infrastrukturwachstum, kombiniert mit dem Druck zur Einhaltung von Vorschriften, beschleunigt die Installationsraten und drängt Hersteller dazu, langlebige, zertifizierte und leistungserprobte Brandschutzventile für verschiedene Gebäudeumgebungen zu liefern.
- Zum Beispiel verfügt die industrielle elektrische Dampfgeneratorlinie von MHI-INC über Standardgeräte, die in speziellen Konfigurationen überhitzten Dampf bei 1.300 °C mit Durchflussraten von bis zu 200 kg/h erzeugen können.
2. Steigender Fokus auf die Einhaltung von Sicherheitsvorschriften am Arbeitsplatz und in der Öffentlichkeit
Das wachsende Bewusstsein für Brandgefahren und die zunehmende Häufigkeit von Industrie- und Wohnungsunfällen verstärken die Notwendigkeit strenger Sicherheitsvorschriften. Regulierungsbehörden setzen nun strengere Inspektionsprozesse, Zertifizierungsstandards und regelmäßige Systemaufrüstungen durch, was die Nachfrage nach Ersatz und Modernisierung von Brandschutzventilen ankurbelt. Organisationen priorisieren Lebenssicherheitssysteme, um Haftungsrisiken zu mindern und den Betrieb fortzusetzen, was zu einer größeren Akzeptanz fortschrittlicher Durchflussregelventile und automatisierter Sprinklernetzwerke führt. Dieser regulatorische Wandel ermutigt Hersteller, hochzuverlässige Komponenten zu entwickeln, die auf sich entwickelnde Sicherheitsrahmen in entwickelten und aufstrebenden Märkten zugeschnitten sind.
- Zum Beispiel lieferte Thermax Ltd. einen verpackten Rauchrohrkessel mit einem Arbeitsdruck von 10,54 kg/cm² und einem Dampftemperaturbereich von 184–215 °C, speziell für den Einsatz in der chemischen Industrie mit Erdgas, was eine verbesserte Verbrennungskontrolle und reduzierte Emissionen unter strengen Normen ermöglicht.
3. Technologische Fortschritte in Löschsystemen
Ständige Fortschritte bei der Sensorintegration, automatisierten Aktivierungsmechanismen, korrosionsbeständigen Materialien und intelligenter Wasserflusssteuerung verbessern die Leistung moderner Brandschutzventile. Intelligente Ventile, die Echtzeitüberwachung, Ferndiagnose und vorausschauende Wartung ermöglichen, sind für Rechenzentren, Logistikzentren und hochwertige Industrieumgebungen attraktiv. Diese Innovationen verbessern die Reaktionsgenauigkeit, reduzieren Fehlaktivierungen und verlängern die Lebensdauer des Systems, was eine starke Ersatznachfrage antreibt. Der Wandel hin zu IoT-fähiger Sicherheitsinfrastruktur und die zunehmende Akzeptanz hocheffizienter Löschsysteme tragen zu einem stabilen, langfristigen Marktwachstum bei.
Wichtige Trends & Chancen
1. Wachsende Akzeptanz von intelligenten und vernetzten Brandschutzsystemen
Die Integration von IoT, KI-gesteuerten Warnungen und Echtzeitdrucküberwachung schafft erhebliche Chancen für die nächste Generation von Brandschutzventilen. Intelligente Ventile helfen, Anomalien frühzeitig zu erkennen, den Wasserverbrauch zu optimieren und die Systemausfallzeiten zu reduzieren. Gewerbegebäude, Rechenzentren und Industrieanlagen setzen zunehmend vernetzte Löschnetzwerke für vorausschauende Wartung und Compliance-Berichterstattung ein. Dieser Trend steht im Einklang mit dem breiteren Wandel hin zu digitalen Gebäudemanagementsystemen und ermöglicht es Herstellern, Mehrwertfunktionen wie automatisierte Diagnosen, Fernprüfungen und nahtlose Integration mit intelligenten Brandmeldeanlagen anzubieten.
- Zum Beispiel bietet Cheema Boilers Limited eine Reihe von Gas-PAC- und Öl-PAC-Modellen mit hoher Kapazität an, die eine Betriebskapazität von 1 TPH bis 16 TPH (1.000 kg/h bis 16.000 kg/h) haben. Andere Quellen geben an, dass der Bereich für sowohl Öl-PAC als auch Gas-PAC in einigen Konfigurationen bis zu 20 TPH erreichen kann.
2. Erhöhte Nachfrage nach Hochleistungsventilen in rauen Umgebungen
Industrien, die unter extremen Bedingungen arbeiten—wie petrochemische Anlagen, Offshore-Bohrinseln, Kraftwerke und Kühlhäuser—treiben die Nachfrage nach korrosionsbeständigen, hochfesten und schnell reagierenden Ventilsystemen an. Hersteller investieren in fortschrittliche Legierungen, epoxidbeschichtete Innenräume und spezialisierte Dichtungstechnologien, um diesen Anwendungsanforderungen gerecht zu werden. Die zunehmende Komplexität industrieller Abläufe und der steigende Fokus auf betriebliche Widerstandsfähigkeit erweitern die Chancen für Premium-Ventile. Dieser Trend unterstützt höhere Margen und fördert Innovationen bei Druckhalte-, Deluge- und Pre-Action-Systemventilen, die für risikoreiche Umgebungen maßgeschneidert sind.
- Zum Beispiel ermöglicht das verteilte digitale Steuer-, Überwachungs- und Informationssystem (DDCMIS) von BHEL einen Kesselhochlauf mit einer Rate von 3% pro Minute für Lasten zwischen 70‑100% TMCR und 2% pro Minute für 55‑70% TMCR.
3. Ausweitung von Nachrüstungs- und Modernisierungsaktivitäten
Die alternde Infrastruktur in entwickelten Ländern bietet eine große Chance für Nachrüstungen und Systemupgrades. Viele kommerzielle Gebäude, Fabriken und öffentliche Einrichtungen betreiben noch veraltete Brandschutzsysteme, die modernen Sicherheitsstandards nicht entsprechen. Da Versicherungsunternehmen strengere Risikobewertungskriterien durchsetzen, investieren Facility Manager zunehmend in den Austausch von Altventilen durch zertifizierte, effiziente Modelle. Von der Regierung geförderte Programme zur Gebäuderevitalisierung und nachhaltigkeitsorientierte Facility-Upgrades fördern diesen Trend weiter und schaffen langfristige Einnahmequellen für Hersteller und Dienstleister.
Hauptherausforderungen
1. Hohe Installations- und Wartungskosten
Die kostenintensive Natur der Installation und Wartung fortschrittlicher Brandschutzventile stellt eine Herausforderung dar, insbesondere für kleine Unternehmen und Wohngebäude. Komplexe Systeme erfordern qualifizierte Techniker, regelmäßige Inspektionen und regulatorische Zertifizierungen, was die Gesamtkosten im Lebenszyklus erhöht. Viele Immobilieneigentümer verschieben Upgrades oder wählen kostengünstigere Alternativen, was die Einführung von Hochleistungsventilen verlangsamt. Darüber hinaus kann die Integration neuer Ventile in ältere Infrastrukturen erhebliche Systemüberholungen erfordern, was die Kosten weiter erhöht. Diese finanzielle Barriere begrenzt die Marktdurchdringung in kostenempfindlichen Regionen.
2. Regulatorische Unterschiede und Zertifizierungskomplexitäten
Brandschutzvorschriften variieren stark zwischen Ländern und Regionen, was eine komplexe Compliance-Landschaft für Hersteller schafft. Ventile müssen unterschiedliche Zertifizierungsstandards—wie UL, FM, CE und lokale Vorschriften—erfüllen, bevor sie in spezifische Märkte eintreten können, was zu höheren Testkosten und verlängerten Produktentwicklungszyklen führt. Häufige Aktualisierungen der Sicherheitsnormen und inkonsistente Durchsetzung in aufstrebenden Märkten erhöhen die betriebliche Unsicherheit. Diese regulatorischen Diskrepanzen behindern eine reibungslose globale Expansion und erfordern von Unternehmen die Aufrechterhaltung von Produktionslinien mit mehreren Standards, was die betrieblichen und dokumentarischen Belastungen erhöht.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 28–30% am Markt für Brandschutzventile, unterstützt durch strenge Bauvorschriften, fortschrittliche Brandschutzstandards und eine hohe Akzeptanz automatisierter Löschsysteme. Die USA führen aufgrund umfangreicher kommerzieller Infrastruktur, starkem Fokus auf Arbeitssicherheit und kontinuierlicher Modernisierung von Industrieanlagen. Robuste Versicherungsbestimmungen und obligatorische Konformitätszertifizierungen beschleunigen die Installation von Hochleistungsventilen in Wohnhochhäusern, Rechenzentren, Fertigungsanlagen und Logistikzentren. Wachsende Investitionen in intelligente Gebäudetechnologien treiben die Nachfrage nach Ersatz weiter voran, während Kanada durch den Ausbau der Infrastruktur und die strikte Durchsetzung der provinziellen Brandschutzvorschriften stetig beiträgt.
Europa
Europa macht 24–26% des globalen Marktes aus, angetrieben durch strenge Brandschutzgesetze, schnelle städtische Neuentwicklung und weit verbreitete Integration fortschrittlicher Sprinklersysteme. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Akzeptanz aufgrund strenger Compliance-Rahmen, Versicherungsvorgaben und hoher Bewusstheit für Brandrisikominderung an. Die starke industrielle Basis der Region – einschließlich der Chemie-, Automobil- und Energiesektoren – unterstützt die Nachfrage nach Hochleistungs- und korrosionsbeständigen Ventilen. Laufende Renovierungen in alternder Infrastruktur und der Vorstoß für intelligente Brandüberwachungssysteme fördern das Marktwachstum. Darüber hinaus fördern EU-Richtlinien zur Sicherheitsstandardisierung konsistente Produktaufrüstungen in kommerziellen und industriellen Einrichtungen.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt mit dem größten Anteil von 38–40%, angetrieben durch schnelle Urbanisierung, großflächigen kommerziellen Bau und expandierende Fertigungsaktivitäten. China und Indien bleiben wichtige Beitragszahler, da von der Regierung geführte Sicherheitsvorschriften in Hochhäusern, Industrieclustern und öffentlicher Infrastruktur verschärft werden. Die boomenden Logistik-, Elektronik- und petrochemischen Industrien der Region verlangen nach fortschrittlichen Löschsystemen mit zuverlässiger Ventilleistung. Die zunehmende Akzeptanz intelligenter Brandschutztechnologien und das steigende Sicherheitsbewusstsein in aufstrebenden Volkswirtschaften beschleunigen die Marktdurchdringung weiter. Starke Investitionen in Industrieparks, Flughäfen und intelligente Städte stärken die Führungsrolle der APAC-Region und machen sie zur am schnellsten wachsenden Region für Brandschutzventile.
Lateinamerika
Lateinamerika repräsentiert 8–10% des Marktes, unterstützt durch die zunehmende Durchsetzung von Brandschutzstandards in kommerziellen Gebäuden und Industrieanlagen. Brasilien und Mexiko führen die Akzeptanz mit Infrastrukturausbau, Modernisierung öffentlicher Räume und steigenden Investitionen in die Öl- &-Gas-, Bergbau- und Fertigungssektoren an, die robuste Brandschutzsysteme erfordern. Obwohl Budgetbeschränkungen die Installation von High-End-Systemen begrenzen, verbessert die zunehmende Zusammenarbeit mit globalen Herstellern von Sicherheitsausrüstung die Marktzugänglichkeit. Die Entwicklung von Einkaufszentren, Lagern und Wohnkomplexen beschleunigt die Nachfrage, während von der Regierung geführte Sicherheitskampagnen allmählich die Durchdringung zertifizierter Brandschutzventile in der gesamten Region stärken.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hält einen Marktanteil von 6–8%, angetrieben durch groß angelegte Infrastrukturentwicklungen, insbesondere in den VAE, Saudi-Arabien und Katar. Hochwertige Bauprojekte, darunter Geschäftstürme, Flughäfen und Industriegebiete, erfordern fortschrittliche Brandschutzsysteme, die mit langlebigen Ventilen ausgestattet sind, die in extremen Temperaturen funktionieren können. Der Öl- & Gassektor trägt aufgrund seiner strengen Sicherheitsanforderungen und der Abhängigkeit von Sprühflut- und Hochdrucksystemen weiter zur Nachfrage bei. In Afrika bleibt das Wachstum allmählich, verbessert sich jedoch mit zunehmender städtischer Entwicklung und der Einführung moderner Bauvorschriften. Die zunehmende Abhängigkeit von internationalen Standards steigert die Nachfrage nach zertifizierten Ventillösungen.
Marktsegmentierungen:
Nach Komponente:
- Sprinklerköpfe
- Ventile
Nach Systemtyp:
- Nassrohr-Sprinklersystem
- Trockenrohr-Sprinklersystem
Nach Anwendung:
- Wohngebäude
- Gewerbe
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Brandschutzventile umfasst führende Akteure wie Honeywell International, Inc., Iteris, Inc., Robert Bosch GmbH, Siemens AG, Halma plc, GENTEX CORPORATION, Raytheon Technologies Corporation, Eaton, Johnson Controls und Hitachi Ltd. Der Markt für Brandschutzventile ist gekennzeichnet durch kontinuierliche Innovation, starke regulatorische Ausrichtung und zunehmende Einführung intelligenter Löschtechnologien. Unternehmen in diesem Bereich priorisieren die Entwicklung von hochzuverlässigen Ventilen mit fortschrittlicher Durchflusskontrolle, Korrosionsbeständigkeit und automatisierten Überwachungsfunktionen, um strenge globale Sicherheitsstandards zu erfüllen. Der Wettbewerb auf dem Markt intensiviert sich, da Hersteller in Forschung und Entwicklung investieren, Produktionskapazitäten aufrüsten und Partnerschaften mit Bauunternehmen, Systemintegratoren und Industriebetreibern eingehen. Der Übergang zu IoT-fähigen Brandschutzsystemen, die Modernisierung alternder Infrastrukturen und das schnelle Wachstum im industriellen und gewerblichen Bauwesen treiben die Differenzierung weiter voran und fordern Anbieter heraus, zertifizierte, leistungsgeprüfte Lösungen in verschiedenen Endnutzungsumgebungen zu liefern.
Analyse der Hauptakteure
- Honeywell International, Inc.
- Iteris, Inc.
- Robert Bosch GmbH
- Siemens AG
- Halma plc
- GENTEX CORPORATION
- Raytheon Technologies Corporation
- Eaton
- Johnson Controls
- Hitachi Ltd.
Jüngste Entwicklungen
- Im Oktober 2025 kündigte Honeywell die Einführung von NOTIFIER INSPIRE an, das die neueste Generation von selbsttestenden Rauchmeldern und Brandmeldern gemäß EN-Standards umfasst. Diese Lösung reduziert den Aufwand für Konfiguration, automatische und manuelle Tests und optimiert die Systemwartung, wodurch Verfahren zur manuellen Überprüfung und aktive Einhaltung von Brandschutz- und Lebenssicherheitssystemen entfallen.
- Im Juli 2025 gab Pye-Barker Fire & Safety bekannt, dass sie seit Anfang 2025 12 Unternehmen übernommen haben, die sich auf Brandmelde-, Sprinkler- und Sicherheitsdienste spezialisiert haben. Diese Expansionsstrategie wurde in der Pressemitteilung des Unternehmens berichtet und von Medien wie Security Systems News abgedeckt.
- Im Dezember 2024 verkündete Siemens Smart Infrastructure die Übernahme von Denmark Danfoss Fire Safety, einem Unternehmen, das sich auf Brandschutztechnologien spezialisiert hat. Es erhält Zugang zu Hochdruck-Wassernebel- und Niederdruck-CO2-Feuerlöschlösungen für ihr bestehendes Brandschutzportfolio.
- Im Oktober 2024 brachte Johnson Controls den Tyco ESFR-25 Dry-Type Pendent Sprinkler auf den Markt, der umfassenden Brandschutz für gekühlte und gefrorene Lagereinrichtungen bietet. Er ist speziell für den Einsatz in Umgebungen konzipiert, in denen Wasser aus einem Nasssystem in einem angrenzenden temperaturkontrollierten Raum bezogen wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Systemtyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich in Richtung einer breiteren Akzeptanz von intelligenten, sensorintegrierten Brandschutzventilen entwickeln.
- Hersteller werden zunehmend in korrosionsbeständige Materialien investieren, um die Haltbarkeit zu verbessern.
- Schwellenländer werden die Installationen beschleunigen, da die Brandschutzvorschriften verschärft werden.
- Automatisierte und fernüberwachte Löschsysteme werden in kommerziellen Räumen an Bedeutung gewinnen.
- Industrielle Anlagen werden die Nachfrage nach Hochdruck- und Schnellreaktionsventiltechnologien antreiben.
- Alternde Gebäude werden erhebliche Möglichkeiten für Nachrüstungen und Systemaufrüstungen schaffen.
- Digitale Compliance-Verfolgung und vorausschauende Wartung werden Beschaffungsentscheidungen beeinflussen.
- Nachhaltigkeitsinitiativen werden umweltfreundliche Ventildesigns mit geringerem Energieverbrauch fördern.
- Die Zusammenarbeit zwischen Versicherern und Regulierungsbehörden wird die höhere Akzeptanz zertifizierter Ventile vorantreiben.
- Die Integration von Brandschutzventilen in Gebäudemanagementsysteme wird sich rasch ausweiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Brandschutzventile und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Brandschutzventile voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Brandschutzventile hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Brandschutzventile antreiben?
Wer sind die führenden Unternehmen im Markt für Brandschutzventile?
Welche Region hatte 2024 den größten Anteil am Markt für Brandschutzventile?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Brandschutzventile Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Brandschutzventile Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.6 billion → 2032: USD 7.96 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Brandschutzventile Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Brandschutzventile Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Brandschutzventile Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Brandschutzventile Market Drivers
- 3.3 Markt für Brandschutzventile Market Restraints & Challenges
- 3.4 Markt für Brandschutzventile Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Brandschutzventile Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Brandschutzventile Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Brandschutzventile category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Brandschutzventile Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Brandschutzventile Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Brandschutzventile market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Brandschutzventile Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Brandschutzventile Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Brandschutzventile Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Brandschutzventile (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Brandschutzventile Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Brandschutzventile Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Brandschutzventile Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Brandschutzventile Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Brandschutzventile Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Brandschutzventile Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Brandschutzventile Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Brandschutzventile Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Brandschutzventile Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
