
Marktübersicht der Calcineurin-Inhibitoren:
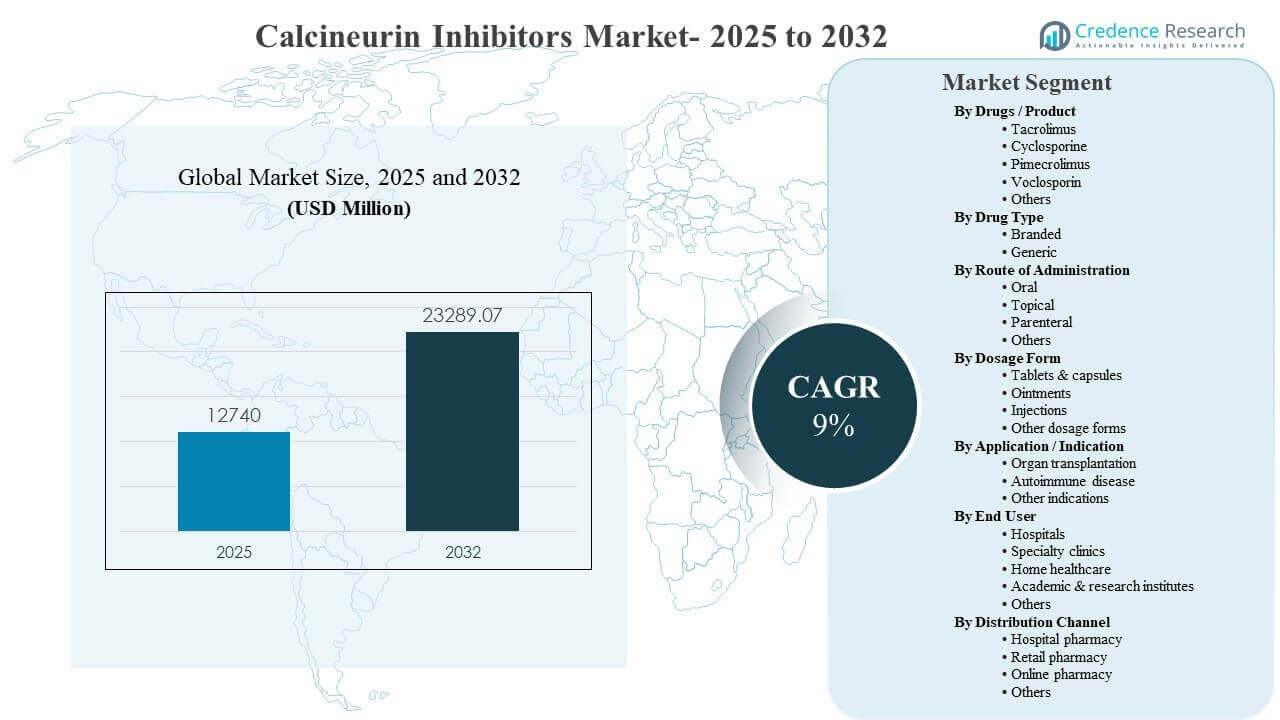
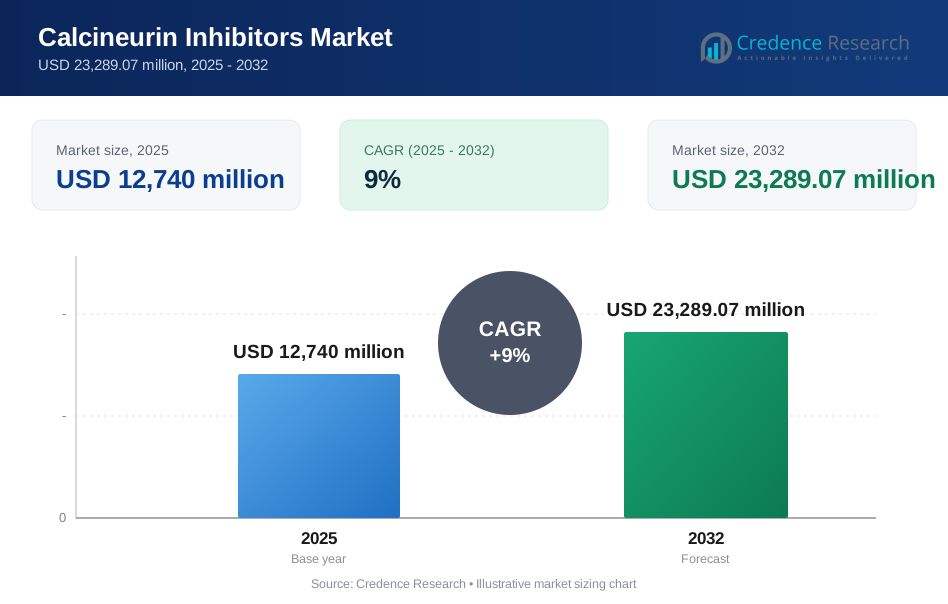
Die globale Marktgröße für Calcineurin-Inhibitoren wurde 2025 auf 12.740 Millionen USD geschätzt und soll bis 2032 23.289,07 Millionen USD erreichen, was einem jährlichen Wachstum von 9 % von 2025 bis 2032 entspricht. Die zunehmende Abhängigkeit von langfristiger Immunsuppression bei Organtransplantationen verankert weiterhin die Nachfrage, unterstützt durch standardisierte Nachtransplantationsprotokolle und engmaschige therapeutische Überwachung, die die chronische Nutzung aufrechterhalten. Eine breitere Verschreibung von Spezialitäten bei Autoimmunerkrankungen und der allmähliche Zugangsausbau in großen aufstrebenden Märkten stärken das Volumenwachstum in den Portfolios von Marken- und Generikaprodukten weiter.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Calcineurin-Inhibitoren 2025 | 12.740 Millionen USD |
| Markt für Calcineurin-Inhibitoren, CAGR | 9% |
| Marktgröße für Calcineurin-Inhibitoren 2032 | 23.289,07 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Calcineurin-Inhibitoren soll von 12.740 Millionen USD (2025) auf 23.289,07 Millionen USD (2032) expandieren, was einem jährlichen Wachstum von 9 % (2025–2032) entspricht.
- 2025 hielt Tacrolimus einen Anteil von 47,9 %, unterstützt durch den umfangreichen Einsatz in Erhaltungsregimen für Transplantationen und die breite Verfügbarkeit in verschiedenen Dosierungsstärken.
- Die orale Verabreichung repräsentierte 2025 einen Anteil von 53,1 %, was den Bedarf an chronischer Erhaltungstherapie und die Bequemlichkeit für langandauernde Behandlungswege widerspiegelt.
- Nordamerika machte 2025 einen Anteil von 35,6 % aus, angetrieben durch die hohe Dichte an Transplantationszentren, die Intensität der spezialisierten Nachsorge und ausgereifte Erstattungswege.
- Das Wachstum im asiatisch-pazifischen Raum wird durch den Ausbau der spezialisierten Infrastruktur und den zunehmenden Zugang zu immunsuppressiver Therapie unterstützt.
Segmentanalyse
Der Markt für Calcineurin-Inhibitoren wird durch die anhaltende Nachfrage aus der Transplantationsmedizin geprägt, wo Calcineurin-Inhibitoren weiterhin zentrale Immunsuppressiva sind, die in Induktions- bis Erhaltungswegen eingesetzt werden und eine kontinuierliche therapeutische Überwachung erfordern. Lange Behandlungsdauern, protokollgesteuerte Verschreibungen und starke Vertrautheit der Kliniker unterstützen stabile Basisvolumina, während Preis- und Zugangsdynamiken zunehmend die Produktwahl zwischen Marken- und Generikaoptionen lenken. Erhöhte Kapazitäten in Spezialkliniken und verbesserte Kontinuität der Versorgung verstärken die Nachfüllintensität bei chronischen Nutzern.
Das Wachstum spiegelt auch die breitere Anwendung bei Autoimmunerkrankungen und in der Dermatologie wider, wo topische und systemische Calcineurin-Inhibitoren ausgewählt werden, um immunvermittelte Entzündungen zu kontrollieren, wenn steroid-sparende Strategien bevorzugt werden. Die Auswahl von Verabreichungsweg und Darreichungsform ist stark mit der Schwere der Indikation und den Überwachungsanforderungen verknüpft, wobei orale Formulierungen für die systemische Kontrolle skaliert werden und topische Mittel die lokale Krankheitsbewältigung unterstützen. Die Wettbewerbspositionierung hängt zunehmend von der Zuverlässigkeit der Versorgung, dem Vertrauen in die therapeutische Gleichwertigkeit und der Breite des Portfolios über Stärken und Darreichungsformen hinweg ab.
Nach Medikamenten / Produkt-Einblicken
Tacrolimus machte 2025 den größten Anteil von 47,9 % aus. Die breite Akzeptanz bei Transplantationen, umfangreiche klinische Erfahrung und starke Protokollausrichtung unterstützen weiterhin den Einsatz als Erstlinientherapie in großen Organprogrammen. Die breite Verfügbarkeit über verschiedene Dosierungsstärken und sowohl Marken- als auch Generika-Optionen verbessert die Versorgungskontinuität und Erschwinglichkeit. Etablierte Überwachungspraktiken ermöglichen eine konsistente Dosisoptimierung und eine nachhaltige langfristige Nutzung.
Nach Medikamententyp-Einblicken
Markentherapien bleiben wichtig, wo das Vertrauen der Verschreiber, die wahrgenommene Konsistenz und etablierte klinische Evidenz die Auswahl für Immunsuppressiva mit engem therapeutischen Index beeinflussen. Der Einsatz von Generika expandiert weiterhin durch ausschreibungsbasierte Beschaffung und von Kostenträgern geführte Substitution, wo die therapeutische Gleichwertigkeit vertraut wird. Preissensibilität und Erstattungsbeschränkungen gestalten die Mischung nach Land und Versorgungseinrichtung. Formulierungspolitiken und die Zuverlässigkeit der Versorgung bestimmen zunehmend die Marktanteilsverschiebungen in diesem Segment.
Nach Verabreichungsweg-Einblicken
Die orale Verabreichung machte 2025 den größten Anteil von 53,1 % aus. Langzeit-Erhaltungsregime bei Transplantationen und systemischer Autoimmuntherapie bevorzugen die orale Dosierung aufgrund von Vorteilen bei Bequemlichkeit und Adhärenz. Die breite Verfügbarkeit von oralem Tacrolimus und Cyclosporin unterstützt das großflächige ambulante Management. Ausgereifte Arbeitsabläufe zur therapeutischen Medikamentenüberwachung stärken das Vertrauen in die Optimierung der oralen Dosierung im Laufe der Zeit.
Nach Darreichungsform-Einblicken
Tabletten und Kapseln werden weit verbreitet eingesetzt, da chronische systemische Therapien üblicherweise in ambulanten Einrichtungen mit routinemäßiger Dosisanpassung und auf Nachfüllungen basierender Kontinuität verwaltet werden. Salben unterstützen dermatologische Indikationen, bei denen eine lokale Immunmodulation bevorzugt wird und steroid-sparende Strategien Priorität haben. Injektionen werden verwendet, wenn ein stationärer Beginn, eine akute Stabilisierung oder eine protokollgesteuerte Verabreichung in ausgewählten Umgebungen erforderlich ist. Die Wahl der Darreichungsform bleibt eng mit der Indikation, der Schwere und der Überwachungsintensität verbunden.
Nach Anwendung / Indikation-Einblicken
Die Organtransplantation bleibt ein primäres Nachfragezentrum, da Calcineurin-Inhibitoren in standardisierten immunsuppressiven Protokollen eingebettet sind, die darauf ausgelegt sind, das Abstoßungsrisiko zu reduzieren. Chronische Erhaltungsanforderungen schaffen eine wiederkehrende Nutzung über lange Nachbeobachtungszeiträume. Der Einsatz bei Autoimmunerkrankungen unterstützt die schrittweise Expansion, wo systemische Kontrolle benötigt wird oder steroid-sparende Ansätze übernommen werden. Die Intensität der Behandlung und die Überwachungsanforderungen bewahren die von Spezialisten geleitete Verschreibung und erhalten die stabile Nachfrage über die wichtigsten Anwendungen hinweg.
Nach Endnutzer-Einblicken
Krankenhäuser bleiben zentral für den Beginn der Therapie und das frühe Management nach der Transplantation aufgrund der Notwendigkeit der Protokollüberwachung, Laborkontrollen und Dosisoptimierung. Fachkliniken unterstützen die langfristige Nachsorge in den Bereichen Transplantation, Nephrologie, Dermatologie und Rheumatologie und verstärken nachhaltige Nachfüllmuster. Die häusliche Gesundheitsversorgung stärkt die Adhärenz und Kontinuität für chronische Nutzer durch koordinierte Pflege und Medikamentenmanagement. Akademische und Forschungseinrichtungen tragen durch die Verbesserung von Protokollen und die Generierung klinischer Evidenz bei, die eine optimierte Nutzung unterstützt.
Nach Vertriebskanal-Einblicken
Krankenhausapothekenkanäle sind in den Einleitungsphasen und der frühen Nachsorge nach der Transplantation entscheidend, wo die Überwachungsintensität und die Abgabe an stationäre Patienten häufig sind. Einzelhandelsapothekenkanäle unterstützen langfristige Wartungsnachfüllungen, wenn sich die Patienten stabilisieren und auf die ambulante Versorgung umstellen. Das Wachstum der Online-Apotheken wird durch die Bequemlichkeit der Hauszustellung für chronische Nutzer unterstützt, insbesondere in Märkten mit robuster E-Pharmazie-Infrastruktur. Der Kanal-Mix wird durch Erstattungen, kontrollierte Abgaberegeln und Anforderungen an die Fachüberwachung geprägt.
Markttreiber für Calcineurin-Inhibitoren
Erweiterung der soliden Organtransplantationsaktivität und langfristige Wartungsnachfrage
Die Transplantation solider Organe bleibt ein primärer Nutzungsmotor für den Markt der Calcineurin-Inhibitoren, da Calcineurin-Inhibitoren in standardmäßige immunsuppressive Regime eingebettet sind. Lange Behandlungsdauern und lebenslange Wartungsbedarfe erhalten wiederkehrende Verschreibungsvolumina in Transplantationsprogrammen. Protokollgesteuerte Dosierung, Titration und therapeutische Überwachung erhöhen die Kontinuität der Therapie und reduzieren die Wechselhäufigkeit in vielen Umgebungen. Das Wachstum wird durch die Erweiterung der Transplantationskapazität, die Verbesserung der Nachsorgewege und den breiteren Zugang zu immunsuppressiven Medikamenten in entwickelten und ausgewählten aufstrebenden Märkten verstärkt.
- Zum Beispiel gibt Veloxis an, dass ENVARSUS XR die MeltDose-Technologie verwendet, um Tacrolimus über 24 Stunden zu liefern, mit 50% höherer Bioverfügbarkeit als Prograf oder Astagraf XL und Ziel-Talspiegeln, die bei einer 20% niedrigeren Gesamttagesdosis im Vergleich zu sofort freisetzendem Tacrolimus bei Nierentransplantationspatienten erreicht werden.
Steigende Belastung durch Autoimmunerkrankungen unterstützt spezialisierte Verschreibungen
Autoimmunerkrankungen tragen zur Nachfrageausweitung bei, da Kliniker nach immunmodulierenden Optionen suchen, die die langfristige Steroidexposition ergänzen oder reduzieren können. Spezialisten-geführte Verschreibungen in der Rheumatologie, Nephrologie und Dermatologie unterstützen die fortgesetzte Nutzung, wo systemische Kontrolle erforderlich ist. Die Behandlungskontinuität wird durch chronische Krankheitsmanagementpfade und strukturierte Nachsorge in Fachkliniken unterstützt. Ein breiterer Zugang zu Diagnostik und spezialisierter Versorgung erhöht die identifizierbare behandelte Population, stärkt die Nutzung in wichtigen Autoimmunindikationen und unterstützt eine diversifizierte Nachfrage über die Transplantation hinaus.
- Zum Beispiel berichtete Aurinia in der Phase-3-Studie AURORA 1, dass LUPKYNIS (Voclosporin) 23,7 mg zweimal täglich, zusätzlich zur Standardtherapie, eine vollständige Nierenansprechrate von 41% nach 52 Wochen im Vergleich zu 23% in der Kontrollgruppe bei 357 eingeschriebenen Patienten erreichte, wobei die Wirksamkeitstrennung bereits nach 4 Wochen beobachtet wurde.
Breitere Verfügbarkeit von Generika und Erweiterung des Formulary-Zugangs
Die Verfügbarkeit generischer Medikamente verbessert die Erschwinglichkeit und erweitert den Zugang in öffentlichen Gesundheitssystemen und preissensiblen Märkten, was eine höhere Behandlungsdurchdringung unterstützt. Krankenhausbeschaffungs- und Zahlerstrategien betonen zunehmend kosteneffiziente Optionen, wenn das Vertrauen in die therapeutische Gleichwertigkeit hoch ist. Ein breiterer Wettbewerb unterstützt auch eine konsistentere Versorgung über verschiedene Stärken und Darreichungsformen hinweg, was Therapieunterbrechungen für chronische Nutzer reduziert. Die Aufnahme in Formulare und Substitutionsrichtlinien kann das Volumenwachstum beschleunigen, selbst wenn die Preise pro Einheit sinken, und so die Gesamtnachfrage in bevölkerungsreichen Märkten unterstützen.
Dermatologische Einführung von Steroid-sparenden Immunmodulatoren
Topische Calcineurin-Inhibitoren unterstützen die Nachfrage in der Dermatologie, wo eine lokale Immunmodulation bevorzugt wird und steroid-sparende Ansätze klinisch geschätzt werden. Chronische, rezidivierende Hauterkrankungen führen zu wiederholter Nutzung in ambulanten Einrichtungen, unterstützt durch fachliche Anleitung und Patientenaufklärung. Die Erweiterung des Portfolios in topischen Formen, patientenfreundliche Verpackungen und verbesserte Therapieadhärenz können die Kontinuität der Nachfüllungen stärken. Das Wachstum in der Dermatologie wird durch steigendes Bewusstsein, verbesserten Zugang zu Fachärzten und die zunehmende Patientenpräferenz für langfristige Managementstrategien mit reduzierter Steroidexposition gestärkt.
Herausforderungen des Calcineurin-Inhibitoren-Marktes
Preisdruck und durch Beschaffung getriebene Substitution bleiben beständige Herausforderungen für den Calcineurin-Inhibitoren-Markt, insbesondere in reifen Märkten mit hoher generischer Durchdringung. Überlegungen zum engen therapeutischen Index können ein vorsichtiges Wechselverhalten erzeugen, was die Komplexität von Substitutionsrichtlinien erhöht und konsistente Überwachungspraktiken erfordert. Erstattungsvariabilität zwischen Ländern kann den Zugang einschränken, insbesondere für neuere oder differenzierte Therapien bei Autoimmunindikationen. Der Wettbewerbsdruck komprimiert auch die Margen, was einen größeren Schwerpunkt auf effiziente Herstellung, Zuverlässigkeit der Versorgung und diszipliniertes Portfoliomanagement legt.
Anforderungen an die Sicherheitsüberwachung und Adhärenzvariabilität schaffen zusätzliche Einschränkungen, da Calcineurin-Inhibitoren eine Dosisoptimierung und laufende Überwachung in vielen systemischen Anwendungen erfordern. Nebenwirkungsmanagement, Überlegungen zu Arzneimittelwechselwirkungen und die Intensität der Patienten-Nachverfolgung können den Beginn in ressourcenschwachen Umgebungen einschränken. Lieferunterbrechungen oder Qualitätsereignisse können die Kontinuität der Patienten unverhältnismäßig stark beeinträchtigen, insbesondere für Transplantationsempfänger mit geringer Toleranz für Unterbrechungen. Diese Faktoren erhöhen die betrieblichen und regulatorischen Erwartungen an Hersteller und Anbieter über den gesamten Therapiezyklus hinweg.
- Zum Beispiel wurde die AlloSure Kidney-Plattform von CareDx bei 1.092 Nierentransplantationsempfängern in 7 Transplantationszentren über einen Nachbeobachtungszeitraum von bis zu 3 Jahren evaluiert und zeigte eine relative Verbesserung von 62 % gegenüber Serumkreatinin bei der Erkennung von Abstoßungen. Sie erkannte auch erhöhte Spender-abgeleitete zellfreie DNA im Median 91 Tage vor der Identifizierung von spender-spezifischen Antikörpern, was den Wert fortschrittlicher Überwachungstechnologien in der Langzeittransplantationspflege unterstreicht.
Trends und Chancen im Markt für Calcineurin-Inhibitoren
Der Markt für Calcineurin-Inhibitoren legt zunehmend Wert auf differenzierte Formulierungen und Ansätze zur Unterstützung der Adhärenz, die die Dosiskonsistenz bei chronischen Anwendern verbessern. Optionen mit verlängerter Freisetzung, optimierte Stärkedeckung und verbesserte Patientenunterstützungsprogramme können die reale Persistenz stärken, wo die Überwachungsanforderungen hoch bleiben. Modelle der Spezialapotheke und koordinierte Versorgungspfade können die Kontinuität der Nachfüllungen verbessern, insbesondere für Transplantations- und schwere Autoimmunpatienten. Diese Veränderungen schaffen Chancen für Hersteller, die zuverlässige Versorgung mit Portfolio-Breite und serviceorientierter Differenzierung kombinieren.
- Zum Beispiel zeigte das LCP-Tacrolimus (Envarsus XR) von Veloxis Pharmaceuticals eine statistisch signifikante Reduktion der Non-Adhärenz von 66 % beim Studieneintritt auf 30,9 % nach 12 Monaten nach der Umstellung von zweimal täglich sofort freisetzendem Tacrolimus, gemessen mit der Basel Assessment of Adherence with Immunosuppressive Medications Scale (BAASIS; p < 0.001).
Die Expansion in Schwellenmärkte bleibt eine wichtige Chance, da die Spezialinfrastruktur skaliert und der Zugang zu Transplantations- und Autoimmunpflege verbessert wird. Wachsende Spezialistennetzwerke, erhöhte diagnostische Kapazität und verbesserte Erstattungswege können die Behandlungsdurchdringung im Laufe der Zeit erhöhen. Das Wachstum von E-Pharmacy und ambulanter Abgabe kann die Reichweite der Kanäle für chronische Therapien stärken und die Bequemlichkeit für Langzeitanwender verbessern. Unternehmen, die Preisstrategien, regulatorische Umsetzung und lokalisierte Vertriebspartnerschaften abstimmen, können den Zugang verbessern und die Wettbewerbsposition in wachstumsstarken Regionen aufrechterhalten.
Regionale Einblicke
Nordamerika
Nordamerika repräsentierte 2025 einen Anteil von 35,6 %, unterstützt durch starke Transplantationskapazitäten, strukturierte Nachverfolgungspfade und ausgereifte therapeutische Überwachungspraktiken. Spezialverschreibungen in der Nephrologie, Dermatologie und Rheumatologie unterstützen die diversifizierte Nutzung über die Transplantation hinaus. Die Erstattungstiefe und die etablierten Fähigkeiten der Spezialapotheke stärken die Kontinuität der Nachfüllungen für chronische Anwender. Der Wettbewerbsdruck betont die Zuverlässigkeit der Versorgung, das Vertrauen in die therapeutische Gleichwertigkeit und die Portfolio-Breite über Stärken und Darreichungsformen hinweg.
Europa
Europa machte 2025 einen Anteil von 18,6 % aus, gestützt durch etablierte klinische Pfade für Transplantationen und stabilen Zugang durch öffentliche Erstattungssysteme. Krankenhausbeschaffung und Ausschreibungsmechanismen beeinflussen den Produktmix und unterstützen eine stetige generische Durchdringung neben ausgewählter Markenverwendung. Spezialisten-geführte Nachverfolgungsmodelle stärken die Behandlungspersistenz und die Überwachungsadhärenz. Die Marktleistung wird weiterhin durch länderspezifische Erstattungsvariabilität und beschaffungsgetriebene Preisdynamiken geprägt.
Asien-Pazifik
Asien-Pazifik hielt 2025 einen Anteil von 26,7 %, was eine Mischung aus hoher Bevölkerungsdichte, wachsender Spezialinfrastruktur und zunehmendem Zugang zu chronischer immunsuppressiver Therapie widerspiegelt. Das Wachstum wird durch steigende Transplantationskapazitäten in wichtigen Märkten und zunehmende Diagnose und Behandlung von Autoimmunerkrankungen in spezialisierten Einrichtungen unterstützt. Preissensibilität und Unterschiede bei der Erstattung beeinflussen die Nutzung von Marken- gegenüber Generika je nach Land. Eine verstärkte Vertriebsabdeckung und die Verbesserung der Kontinuität der Versorgung können die Behandlungsdurchdringung in der gesamten Region weiter erhöhen.
Lateinamerika
Lateinamerika machte 2025 einen Anteil von 11,5 % aus, unterstützt durch den Ausbau des Spezialzugangs in großen städtischen Zentren und die zunehmende Verfügbarkeit kostengünstiger Generika. Transplantationsprogramme in größeren Volkswirtschaften tragen zu einer stabilen Nachfrage bei, während Autoimmun- und Dermatologieindikationen die zusätzliche Nutzung im ambulanten Bereich unterstützen. Erstattungsbeschränkungen und ungleichmäßiger Zugang bleiben außerhalb der erstklassigen Zentren einschränkende Faktoren. Zuverlässigkeit der Versorgung und wettbewerbsfähige Preisgestaltung bleiben entscheidende Faktoren für das Mengenwachstum in öffentlichen und privaten Kanälen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte 2025 einen Anteil von 7,6 %, angetrieben durch konzentrierte Nachfrage in ressourcenreicheren Märkten und ausgewählten Spezialisten-Hubs. Transplantations- und fortgeschrittene Autoimmunversorgung sind ungleich verteilt, was zu einer geringeren regionalen Durchdringung führt. Zugangsbeschränkungen, Erstattungsvariabilität und Überlegungen zur Erschwinglichkeit beeinflussen die Therapiekontinuität in vielen Bereichen. Vertriebspartnerschaften und lokalisierte Versorgungsstrategien können die schrittweise Expansion unterstützen, wo die Kapazität der Spezialversorgung weiterentwickelt wird.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für Calcineurin-Inhibitoren wird durch ein Gleichgewicht zwischen etablierten Markenfranchises und volumenstarken Generika geprägt, wobei die Differenzierung zunehmend auf Zuverlässigkeit der Versorgung, Formulierungsvielfalt und Vertrauen in die therapeutische Gleichwertigkeit basiert. Hersteller konkurrieren durch Portfolioabdeckung über Stärken und Darreichungsformen, regulatorische Umsetzung und Abstimmung mit Krankenhausbeschaffung und Zahlerpolitik. Die Reichweite im Spezialkanal und die Unterstützungsmöglichkeiten für Patienten beeinflussen die Persistenz bei chronischen Nutzern, insbesondere bei Transplantationsempfängern. Qualitätssysteme und Fertigungsresilienz bleiben aufgrund der klinischen Sensibilität der systemischen Immunsuppression unerlässlich.
Astellas Pharma hält eine starke Präsenz durch etablierte Tacrolimus-basierte Produkte, die tief in Transplantationsprotokolle eingebettet sind, unterstützt durch langjährige klinische Vertrautheit und strukturierte Überwachungspraktiken. Die Positionierung des Portfolios profitiert von der Abstimmung mit den Arbeitsabläufen der Transplantationszentren und dem anhaltenden Vertrauen der Spezialisten in eine konsistente Dosierung. Der strategische Fokus liegt auf der Kontinuität der Versorgung, dem Lebenszyklusmanagement über Formulierungen hinweg und der Stärkung des klinischen Vertrauens in Umgebungen, in denen ein therapeutischer Wechsel sorgfältige Überwachung erfordert. Die Wettbewerbsreaktion hängt zunehmend davon ab, das Franchise-Verteidigung mit sich entwickelnden Beschaffungsdynamiken und wachsendem Generikawettbewerb in Einklang zu bringen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Astellas Pharma
- Viatris
- AbbVie
- Sandoz
- Glenmark
- Dr. Reddy’s Laboratories
- Biocon
- Lupin
- Novartis
- Roche
- Aurinia
- LEO Pharma
- Bausch Health
- Apotex
- Veloxis Pharmaceuticals
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Januar 2026 gab Bora Pharmaceuticals bekannt, dass die U.S. FDA die Cyclosporin-Augentropfenemulsion 0,05%, ein generisches Äquivalent zu RESTASIS, zugelassen hat und dass das Produkt in den USA von ihrer Tochtergesellschaft Upsher-Smith vermarktet wird.
- Im Dezember 2025 kündigte Nexus Pharmaceuticals die Einführung der Tacrolimus-Injektion, USP 5 mg/mL, an und beschrieb sie als das erste und einzige Tacrolimus-Produkt im Fläschchenformat zur Prophylaxe von Organabstoßungen bei Leber- oder Nierentransplantationspatienten.
- Im Dezember 2025 gab Amneal Pharmaceuticals die Zulassung der Cyclosporin-Augentropfenemulsion 0,05% durch die U.S. FDA bekannt, das generische Äquivalent zu RESTASIS, mit einer Markteinführung im ersten Quartal 2026.
- Im Januar 2025 teilte Biocon Pharma mit, dass die Nationale Medizinproduktebehörde Chinas ihre Tacrolimus-Kapseln in den Stärken 0,5 mg, 1 mg und 5 mg zugelassen hat und fügte hinzu, dass das Produkt in der Region zügig kommerzialisiert werden soll.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | 12.740 Millionen USD |
| Umsatzprognose für 2032 | 23.289,07 Millionen USD |
| Wachstumsrate (CAGR) | 9% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Arzneimitteln / Produktausblick: Tacrolimus, Cyclosporin, Pimecrolimus, Voclosporin, Andere; Nach Arzneimitteltyp-Ausblick: Marken, Generika; Nach Verabreichungsweg-Ausblick: Oral, Topisch, Parenteral, Andere; Nach Darreichungsform-Ausblick: Tabletten & Kapseln, Salben, Injektionen, Andere Darreichungsformen; Nach Anwendung / Indikationsausblick: Organtransplantation, Autoimmunerkrankung, Andere Indikationen; Nach Endverbraucher-Ausblick: Krankenhäuser, Fachkliniken, Häusliche Pflege, Akademische & Forschungseinrichtungen, Andere; Nach Vertriebskanal-Ausblick: Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Astellas Pharma; Viatris; AbbVie; Sandoz; Glenmark; Dr. Reddy’s Laboratories; Biocon; Lupin; Novartis; Roche; Aurinia; LEO Pharma; Bausch Health; Apotex; Veloxis Pharmaceuticals |
| Anzahl der Seiten | 341 |
Segmentierung
Nach Arzneimitteln / Produkt
- Tacrolimus
- Cyclosporin
- Pimecrolimus
- Voclosporin
- Andere
Nach Arzneimitteltyp
- Markenprodukte
- Generika
Nach Verabreichungsweg
- Oral
- Topisch
- Parenteral
- Andere
Nach Darreichungsform
- Tabletten & Kapseln
- Salben
- Injektionen
- Andere Darreichungsformen
Nach Anwendung / Indikation
- Organtransplantation
- Autoimmunerkrankung
- Andere Indikationen
Nach Endverbraucher
- Krankenhäuser
- Fachkliniken
- Häusliche Gesundheitsversorgung
- Akademische & Forschungsinstitute
- Andere
Nach Vertriebskanal
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online-Apotheke
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Calcineurininhibitoren im Jahr 2025 und wie ist die Prognose für 2032?
Was ist die CAGR für den Markt der Calcineurininhibitoren im Zeitraum von 2025 bis 2032?
Welches Segment ist das größte im Markt für Calcineurininhibitoren?
Welche Faktoren treiben das Wachstum des Marktes für Calcineurininhibitoren an?
Wer sind die führenden Unternehmen im Markt für Calcineurininhibitoren?
Welche Region führt den Markt für Calcineurininhibitoren im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Calcineurin-Inhibitoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Calcineurin-Inhibitoren Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 12,740 million → 2032: USD 23,289.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Calcineurin-Inhibitoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Calcineurin-Inhibitoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Calcineurin-Inhibitoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Calcineurin-Inhibitoren Market Drivers
- 3.3 Markt für Calcineurin-Inhibitoren Market Restraints & Challenges
- 3.4 Markt für Calcineurin-Inhibitoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Calcineurin-Inhibitoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Calcineurin-Inhibitoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Calcineurin-Inhibitoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Calcineurin-Inhibitoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Calcineurin-Inhibitoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Calcineurin-Inhibitoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Calcineurin-Inhibitoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Calcineurin-Inhibitoren Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Calcineurin-Inhibitoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Calcineurin-Inhibitoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Calcineurin-Inhibitoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Calcineurin-Inhibitoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Calcineurin-Inhibitoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Calcineurin-Inhibitoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Calcineurin-Inhibitoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Calcineurin-Inhibitoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Calcineurin-Inhibitoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Calcineurin-Inhibitoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Calcineurin-Inhibitoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
