
Marktübersicht für Auftragsentwicklungs- und -herstellungsorganisationen (CDMO) für fortgeschrittene therapeutische Arzneimittel (ATMP):
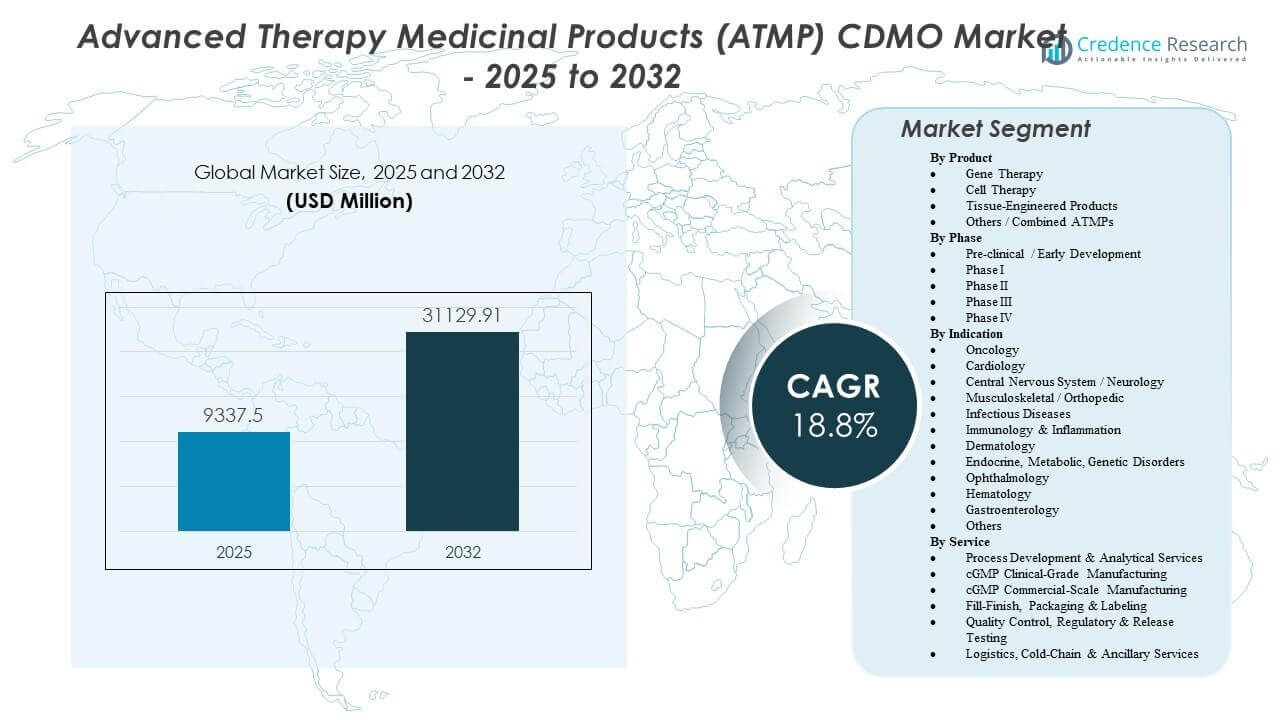
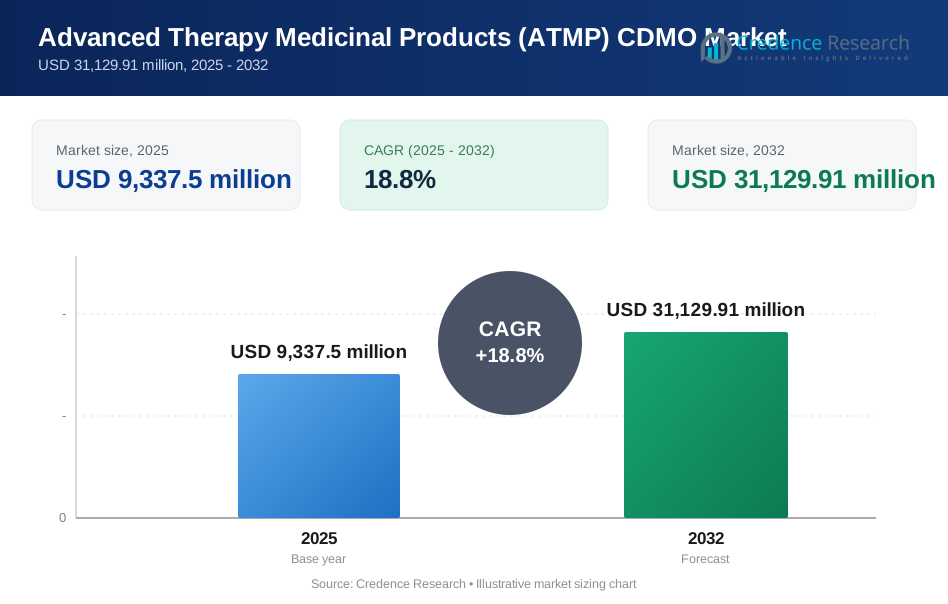
Der Markt für Auftragsentwicklungs- und -herstellungsorganisationen (CDMO) für fortgeschrittene therapeutische Arzneimittel (ATMP) wird voraussichtlich von 9.337,5 Millionen USD im Jahr 2025 auf geschätzte 31.129,91 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,8 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für ATMP CDMO 2025 | 9.337,5 Millionen USD |
| Markt, CAGR für ATMP CDMO | 18,8% |
| Marktgröße für ATMP CDMO 2032 | 31.129,91 Millionen USD |
Einblicke in den Markt für Auftragsentwicklungs- und -herstellungsorganisationen (CDMO) für fortgeschrittene therapeutische Arzneimittel (ATMP):
- Starke klinische Pipelines und zunehmende Kommerzialisierung von ATMPs treiben die Nachfrage nach viralen Vektoren, skalierbarer Zelltherapieproduktion und spezialisierten GMP-Dienstleistungen bei globalen Entwicklern an.
- Hohe Kapitalanforderungen, begrenzte interne Expertise und komplexe regulatorische Anforderungen bleiben wesentliche Einschränkungen, die Sponsoren zur Auslagerung drängen, aber operative Herausforderungen für kleinere Unternehmen schaffen.
- Nordamerika führt den Markt aufgrund eines ausgereiften Biotech-Ökosystems und fortschrittlicher Fertigungskapazitäten an, während Europa mit starken regulatorischen Rahmenbedingungen und etablierten Vektorzentren folgt.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, unterstützt durch den Ausbau der GMP-Infrastruktur, strategische Investitionen und die zunehmende Beteiligung regionaler Biotech-Akteure an der ATMP-Entwicklung.
Treiber des Marktes für Auftragsentwicklungs- und -herstellungsorganisationen (CDMO) für fortgeschrittene therapeutische Arzneimittel (ATMP)
Schnelle Expansion von Zell- und Gentherapie-Klinikprogrammen in wichtigen therapeutischen Bereichen
Die Pipelines für Zell- und Gentherapien expandieren weiterhin in den Bereichen Onkologie und seltene Krankheiten. Sponsoren bringen mehr Kandidaten in Phase-II- und Phase-III-Studien voran. Dieser Wandel erhöht die Nachfrage nach klinischer und kommerzieller Fertigungskapazität. Der Markt für Auftragsentwicklungs- und -herstellungsorganisationen (CDMO) für fortgeschrittene therapeutische Arzneimittel (ATMP) gewinnt durch diese Pipeline-Tiefe an Dynamik. Entwickler benötigen skalierbare Plattformen für virale Vektoren und Zellverarbeitung. Die kommerzielle Bereitschaft erfordert validierte und reproduzierbare Produktionssysteme. Langfristige Verträge sichern die Versorgungskontinuität für zugelassene Therapien. Starke Investorenunterstützung treibt die Auslagerungsaktivitäten weiter an.
- Zum Beispiel berichtete Novartis über mehr als 6.000 weltweit behandelte Patienten mit seiner CAR-T-Therapie Kymriah®, was die steigende klinische und kommerzielle Nachfrage widerspiegelt.
Begrenzte interne Fertigungskapazitäten bei aufstrebenden Biotech-Unternehmen
Viele kleine und mittelgroße Biotech-Unternehmen verfügen nicht über GMP-Infrastruktur. Interne Produktionsanlagen erfordern hohe Anfangsinvestitionen und regulatorische Fachkenntnisse. Auftraggeber bevorzugen erfahrene CDMOs, um komplexe Produktionsabläufe zu verwalten. Outsourcing reduziert das operationelle Risiko und beschleunigt die Entwicklungszeitpläne. Spezialisierte Partner bieten Vektor-Engineering und analytische Unterstützung. Flexible Kapazitäten ermöglichen es Kunden, sich an die Ergebnisse von Studien anzupassen. Strategische Partnerschaften verbessern die Effizienz in allen Entwicklungsphasen. Asset-light-Strategien stärken die finanzielle Disziplin.
Komplexe regulatorische Anforderungen und strenge Qualitätsstandards
ATMP-Produkte unterliegen in den wichtigsten Märkten einer strengen behördlichen Aufsicht. Die Dokumentation erfordert detaillierte Validierungs- und Qualitätsdaten. CDMOs bieten regulatorisches Wissen und Inspektionsbereitschaft. Auftraggeber verlassen sich auf etablierte Qualitätssysteme, um das Zulassungsrisiko zu reduzieren. Standardisierte Verfahren unterstützen eine konsistente Produktleistung. Compliance-Expertise stärkt die Glaubwürdigkeit bei den Behörden. Risikominderung wird in fortgeschrittenen klinischen Phasen zentral. Starke Qualitätsrahmen treiben die Präferenz für Outsourcing voran.
Wachsende Kommerzialisierung zugelassener fortgeschrittener Therapien
Zugelassene Gen- und Zelltherapien gehen in breitere Patientenprogramme über. Die kommerzielle Versorgung erfordert stabile und hochvolumige Produktionskapazitäten. CDMOs investieren in erweiterte GMP-Suiten, um diesen Bedarf zu decken. Auftraggeber priorisieren zuverlässige Produktionspartner. Der Technologietransfer vom klinischen zum kommerziellen Maßstab erfordert Fachwissen. Lebenszyklusmanagement unterstützt eine nachhaltige Marktpräsenz. Verpflichtungen nach der Zulassung erhöhen die operationelle Komplexität. Kommerzielles Wachstum erhält die langfristige Nachfrage nach CDMOs aufrecht.
- Zum Beispiel skalierte Catalent Cell & Gene Therapy die AAV-Produktion für Zolgensma in seiner Anlage in Harmans, Maryland, einem 200.000 Quadratfuß großen Standort mit 18 cGMP-Suiten, die Novartis’ globale Gentherapieprogramme unterstützen.
Markttrends für CDMOs von Advanced Therapy Medicinal Products (ATMP)
Verschiebung hin zu End-to-End-integrierten Serviceangeboten
Kunden suchen nach einzelnen Partnern, die die Entwicklung bis zur Kommerzialisierung verwalten. CDMOs erweitern ihre Portfolios um Analytik, Fill-Finish und Logistik. Integrierte Modelle verbessern die Koordination über alle Projektphasen hinweg. Auftraggeber reduzieren die Fragmentierung von Anbietern und die Aufsichtsbelastung. Umfassende Dienstleistungen stärken die Kundenbindung. Vertikale Integration verbessert die wettbewerbsfähige Differenzierung. Mehrjährige strategische Allianzen ersetzen kurzfristige Verträge. Konsolidierte Servicemodelle verbessern die operationelle Effizienz.
Einführung von Automatisierung und geschlossenen Produktionsplattformen
Automatisierung verbessert die Präzision bei der Zellausweitung und Vektorproduktion. Geschlossene Systeme reduzieren das Kontaminationsrisiko und die manuelle Variabilität. Robotik verbessert die Reproduzierbarkeit bei patientenspezifischen Chargen. Digitale Steuerungen stärken die Prozessüberwachung. Automatisierung reduziert die Abhängigkeit von manuellen Eingriffen. Standardisierte Systeme unterstützen skalierbare allogene Produktionen. Technologie-Upgrades führen zu einer höheren Auslastung der Anlagen. Die operationelle Effizienz verbessert sich durch intelligente Fertigungswerkzeuge.
Geografische Diversifizierung des Produktionsstandorts
CDMOs expandieren in den asiatisch-pazifischen Raum und aufstrebende Biotech-Zentren. Regionale Einrichtungen reduzieren das Logistikrisiko und die Lieferzeit. Regierungen unterstützen Biotech-Investitionen durch Anreize. Lokale Kapazitäten stärken die Widerstandsfähigkeit der Lieferkette. Auftraggeber suchen diversifizierte Produktionsnetzwerke. Grenzüberschreitende Partnerschaften beschleunigen den Markteintritt. Regionale Expertise verbessert die regulatorische Ausrichtung. Geografische Verteilung verbessert die globale Wettbewerbsfähigkeit.
- Zum Beispiel erweiterte FUJIFILM Diosynth Biotechnologies seine globalen Fähigkeiten durch den Erwerb der großtechnischen Biologika-Anlage in Hillerød, Dänemark, die sechs 15.000-Liter-Edelstahl-Bioreaktoren umfasst und die kommerzielle Herstellung von Biologika für globale Kunden unterstützt.
Investition in Next-Generation-Vektor- und Zellplattformen
Innovation in AAV- und Lentiviralen-Systemen erhöht die Effizienz. Hochleistungsproduktionsplattformen verbessern die Skalierbarkeit. Allogene Zelltherapien gewinnen an Aufmerksamkeit für eine breitere Anwendung. Fortschrittliche Analytik verbessert die Prozessoptimierung. Neue Bioreaktorsysteme verbessern die Konsistenz der Ergebnisse. Plattformtechnologien verkürzen die Entwicklungszeiten. Kontinuierliche Verbesserung treibt die Service-Differenzierung voran. Innovationsfokus sichert langfristiges Wachstumspotenzial.
- Zum Beispiel führte AGC Biologics seine BravoAAV™- und ProntoLVV™-Plattformen ein, die skalierbare Suspensions-Bioprozesse von bis zu 2.000 L für AAV und 1.000 L für LVV verwenden, um die Effizienz der Vektorproduktion zu steigern. Diese vorgefertigten Systeme verkürzen die GMP-Bereitschaftszeiten auf etwa neun Monate und unterstützen die schnellere Weiterentwicklung von Gentherapieprogrammen.
Analyse der Herausforderungen auf dem Markt für Advanced Therapy Medicinal Products (ATMP) CDMO
Kapazitätsengpässe und Engpässe in der Lieferkette bei der Produktion viraler Vektoren
Das Angebot an viralen Vektoren bleibt in mehreren Regionen begrenzt. Vorlaufzeiten für Plasmide und Rohstoffe verlängern die Projektzeiten. Die Erweiterung von Einrichtungen erfordert behördliche Inspektionen und Validierung. Der Markt für Advanced Therapy Medicinal Products (ATMP) CDMO steht unter Druck, die dringende Nachfrage zu erfüllen. Kühlkettenlogistik erhöht die Komplexität der globalen Verteilung. Fachkräftemangel verlangsamt Expansionspläne. Qualitätsstandards bleiben streng und ressourcenintensiv. Auftraggeber erwarten schnelle Durchlaufzeiten und konsistente Ergebnisse. Die Balance zwischen Angebot und Nachfrage bleibt eine zentrale Herausforderung.
Regulatorische Variabilität und hohe Kostenstrukturen auf globalen Märkten
Regulatorische Wege unterscheiden sich in den wichtigsten Regionen. Dokumentationsstandards erfordern umfangreiche Validierungsdaten. Compliance-Audits erfordern dedizierte Qualitätsteams. Hohe Betriebskosten beeinflussen Preisstrategien. Kleinere Entwickler stehen unter Finanzierungsdruck bei klinischen Verzögerungen. Währungsschwankungen beeinflussen grenzüberschreitende Verträge. Risiken im Bereich des geistigen Eigentums erschweren Partnerschaften. Vertragsverhandlungen beinhalten detaillierte Risikoteilungsbedingungen. Diese Faktoren erhöhen die betriebliche Belastung der CDMOs.
Marktchancen für Advanced Therapy Medicinal Products (ATMP) CDMO
Expansion in aufstrebende Biotech-Zentren und regionale Fertigungsplattformen
Aufstrebende Biotech-Cluster investieren in fortschrittliche Infrastrukturen für Biologika. Regierungen bieten Anreize, um ATMP-Einrichtungen anzuziehen. Der Markt für Auftragsentwicklungs- und Produktionsorganisationen (CDMO) für Advanced Therapy Medicinal Products (ATMP) kann durch regionale Partnerschaften expandieren. Lokale Produktion reduziert das Risiko und die Kosten der Logistik. Regionale GMP-Standorte unterstützen einen schnelleren Zugang für Patienten. Joint Ventures schaffen gemeinsame Investitionsmodelle. Technologie-Transfer-Programme stärken die lokale Expertise. Früher Markteintritt sichert langfristige Verträge. Geografische Diversifizierung verbessert die Resilienz.
Wachstum von allogenen Plattformen und Technologien der nächsten Generation für Vektoren
Allogene Therapien zielen auf eine skalierbare Produktion von der Stange ab. Standardisierte Zelllinien vereinfachen die Herstellungsabläufe. Neue Vektorplattformen verbessern die Transduktionseffizienz. Hochkapazitäts-Suspensionssysteme steigern den Output. Fortschrittliche Analytik verkürzt die Freigabezeiten. Trends in der personalisierten Medizin unterstützen die Produktion von Nischentherapien. Digitale Zwillinge verbessern die Prozessoptimierung. Strategische Investitionen in Innovation schaffen Differenzierung. Diese Entwicklungen eröffnen neue Einnahmequellen für CDMOs.
Segmentierungsanalyse des Marktes für Auftragsentwicklungs- und Produktionsorganisationen (CDMO) für Advanced Therapy Medicinal Products (ATMP):
Nach Produkt
Das Produktangebot umfasst Gentherapie, Zelltherapie, gewebekonstruierte Produkte und kombinierte ATMPs. Auf dem Markt für Auftragsentwicklungs- und Produktionsorganisationen (CDMO) für Advanced Therapy Medicinal Products (ATMP) besteht eine starke Nachfrage nach Gentherapie aufgrund von viralen Vektor-basierten Plattformen wie AAV und lentiviralen Systemen. Diese Vektoren unterstützen seltene Krankheiten und Onkologie-Pipelines. Zelltherapie umfasst CAR-T, Stammzell- und Nicht-Stammzellformate in autologen und allogenen Modellen. Autologe Therapien erfordern patientenspezifische Herstellung, während allogene Plattformen auf Skalierung abzielen. Gewebekonstruierte Produkte basieren auf Gerüsten und Matrizen für strukturelle Reparaturen. Hybride Gen-Zell-Therapien und biologisch abbaubare Gerüste erweitern komplexe Behandlungsoptionen.
- Zum Beispiel hat WuXi Advanced Therapies die OXGENE TESSA™-Technologie für die AAV-Herstellung eingeführt, die die Notwendigkeit der Plasmid-Transfektion eliminiert und eine 10-fache Steigerung der AAV-Ausbeute im Vergleich zu herkömmlichen Dreifach-Transfektionsmethoden gezeigt hat.
Nach Phase
Die Entwicklungsphasen reichen von präklinischen und frühen Entwicklungsphasen bis zu Phase I bis Phase IV. Frühphasenprogramme konzentrieren sich auf Prozessdesign und Sicherheitsvalidierung. Phase I und II betonen die Dosisoptimierung und die kontrollierte Chargenproduktion. Phase III erfordert größere Volumina und validierte GMP-Systeme. Phase IV unterstützt die Versorgung nach der Zulassung und das Lebenszyklusmanagement. Sponsoren erhöhen das Outsourcing in späteren Phasen, um die kommerzielle Bereitschaft zu sichern. Risikominderung und regulatorische Compliance werden in fortgeschrittenen Stadien entscheidend. CDMOs stimmen die Kapazität mit dem klinischen Fortschritt ab.
Nach Indikation
Onkologie führt aufgrund der hohen Akzeptanz von CAR-T- und genmodifizierten Therapien. Kardiologie und Neurologie expandieren durch regenerative und genbasierte Programme. Muskel-Skelett- und orthopädische Segmente nutzen gewebekonstruierte Gerüste zur Reparatur. Infektionskrankheiten und Immunologie nutzen Gen-Editing und Immunmodulation. Dermatologie und Ophthalmologie unterstützen lokalisierte Genablieferungsmodelle. Endokrine und genetische Störungen basieren auf dauerhafter Genkorrektur. Hämatologie bleibt zentral für die Nachfrage nach viralen Vektoren und Stammzellen. Gastroenterologie und andere Indikationen schaffen Nischenherstellungsbedarfe.
Nach Dienstleistung
Dienstleistungsangebote reichen von der Prozessentwicklung bis zur Logistikunterstützung. Prozessentwicklungs- und Analysedienste bauen skalierbare und konforme Workflows auf. Die cGMP-Herstellung in klinischer Qualität unterstützt frühe und mittlere Studienphasen. Die Produktion im kommerziellen Maßstab erfordert validierte Einrichtungen und robuste Versorgungssysteme. Abfüllung, Verpackung und Etikettierung gewährleisten die Produktintegrität. Qualitätskontrolle und regulatorische Tests halten die Compliance-Standards ein. Kühlkettenlogistik verwaltet temperaturempfindliche Materialien. Integrierte Servicemodelle verbessern die Effizienz über Entwicklungszyklen hinweg.
- Zum Beispiel hat Thermo Fisher Scientifics Patheon-Dienste das Quick to Care™-Programm eingeführt, das die Herstellung von Wirkstoffen und Arzneimitteln mit klinischer Verpackung integriert, um frühe Entwicklungs-Workflows zu optimieren. Die Plattform ermöglicht es aufstrebenden Biotech-Unternehmen, die Bereitschaft für die klinische Versorgung zu beschleunigen, indem Schritte konsolidiert werden, die traditionell mehrere Dienstleistungspartner erfordern.
Segmentierung:
Nach Produkt
- Gentherapie
- Virenvektor-basiert
- AAV
- Lentiviral
- Zelltherapie
- CAR-T
- Stammzelle
- Nicht-Stammzelle
- Autolog
- Allogen
- Gewebe-Engineering-Produkte
- Gerüste
- Matrizen
- Andere / Kombinierte ATMPs
- Hybrid Gen-Zelle
- Biologisch abbaubare Gerüste
- Virenvektor-basiert
Nach Phase
- Präklinisch / Frühe Entwicklung
- Phase I
- Phase II
- Phase III
- Phase IV
Nach Indikation
- Onkologie
- Kardiologie
- Zentrales Nervensystem / Neurologie
- Muskuloskelettal / Orthopädie
- Infektionskrankheiten
- Immunologie & Entzündung
- Dermatologie
- Endokrine, Stoffwechsel-, Genetische Störungen
- Ophthalmologie
- Hämatologie
- Gastroenterologie
- Andere
Nach Dienstleistung
- Prozessentwicklung & Analysedienste
- cGMP-Herstellung in klinischer Qualität
- cGMP-Herstellung im kommerziellen Maßstab
- Abfüllung, Verpackung & Etikettierung
- Qualitätskontrolle, Regulierung & Freigabetests
- Logistik, Kühlkette & Nebendienstleistungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für Advanced Therapy Medicinal Products (ATMP) CDMO und macht fast 45% des weltweiten Umsatzes aus. Starke Biotech-Finanzierung und eine hohe Konzentration von Gen- und Zelltherapieentwicklern unterstützen diese Dominanz. Die Vereinigten Staaten führen das regionale Wachstum mit fortschrittlicher GMP-Infrastruktur und klaren regulatorischen Wegen an. Kanada unterstützt die Expansion durch Forschungsgelder und akademische Kooperationen. Europa erfasst etwa 30% des Marktes, angetrieben von Deutschland, dem Vereinigten Königreich und Frankreich. Robuste EMA-Rahmenwerke und grenzüberschreitende Forschungsprogramme stärken die regionale Kapazität. Die Region profitiert von etablierten viralen Vektor- und Zellverarbeitungshubs.
Asien-Pazifik repräsentiert fast 20% des weltweiten Anteils und verzeichnet die schnellste Expansionsrate. China und Japan investieren stark in die Produktion von Gentherapien und inländische Biotech-Innovationen. Südkorea und Indien erweitern die GMP-Kapazität durch öffentliche und private Partnerschaften. Staatliche Anreize fördern Technologietransfer und Anlagenentwicklung. Niedrigere Betriebskosten ziehen internationale Outsourcing-Verträge an. Die Verfügbarkeit qualifizierter Arbeitskräfte verbessert den technischen Output. Regionale Akteure verfolgen strategische Allianzen mit westlichen Biotech-Unternehmen.
Lateinamerika und der Mittlere Osten & Afrika machen zusammen fast 5% des Marktes aus. Brasilien und Mexiko führen die Aktivitäten in Lateinamerika durch klinische Forschungsinitiativen an. GCC-Länder investieren in fortschrittliche Gesundheitsinfrastruktur und Biotechnologieparks. Südafrika unterstützt regionale Netzwerke für klinische Studien. Die Marktdurchdringung bleibt aufgrund regulatorischer Lücken und Finanzierungsbeschränkungen begrenzt. Lokale Partnerschaften helfen globalen CDMOs, in aufstrebende Märkte einzutreten. Allmähliche politische Reformen zielen darauf ab, ausländische Investitionen anzuziehen.
Analyse der Hauptakteure:
- Lonza Group
- Catalent Inc.
- Thermo Fisher Scientific (Patheon)
- AGC Biologics
- FUJIFILM Diosynth Biotechnologies
- Charles River Laboratories
- Oxford Biomedica PLC
- WuXi Advanced Therapies
- Minaris Regenerative Medicine
- Aldevron
- Samsung Biologics
- Rentschler Biopharma SE
- CELONIC Group
- Eurofins Scientific SE
- RoslinCT
- Andelyn Biosciences
- BlueReg
- CGT Catapult
- Curia Global Inc.
- Bio Elpida by Polyplus
Wettbewerbsanalyse:
Der Markt für Auftragsentwicklungs- und Produktionsorganisationen (CDMO) für fortgeschrittene Therapie-Arzneimittel (ATMP) umfasst eine Mischung aus spezialisierten Biotech-Herstellern und diversifizierten globalen CDMOs. Führende Akteure konzentrieren sich auf die Skalierung viraler Vektoren, die Automatisierung der Zelltherapie und integrierte Servicemodelle. Unternehmen investieren in den Kapazitätsausbau in Nordamerika und Europa, um langfristige Verträge zu sichern. Strategische Akquisitionen stärken das technische Know-how in AAV- und Lentiviral-Plattformen. Partnerschaften mit Biotech-Startups schaffen frühzeitigen Zugang zu vielversprechenden Pipelines. Unternehmen konkurrieren in Bezug auf regulatorische Erfolgsbilanz, Durchlaufzeit und Qualitätskonformität. Integrierte Angebote, die von der Prozessentwicklung bis zur kommerziellen Produktion reichen, bieten einen starken Vorteil. Preiswettbewerb bleibt gegenüber technischer Fähigkeit und Zuverlässigkeit zweitrangig. Kapazitätserweiterung und geografische Diversifikation prägen die langfristige Wettbewerbspositionierung.
Neueste Entwicklungen:
- Im Januar 2024 startete Pluri, ein in Israel ansässiges Biotech-Unternehmen, PluriCDMO, eine neue Abteilung, die Dienstleistungen zur Herstellung von Zelltherapien als Auftragsentwicklungs- und Produktionsorganisation (CDMO) anbietet und über eine 47.000 Quadratfuß große GMP-Anlage verfügt.
- Im Januar 2024 führte Charles River Laboratories International Inc. sein sofort verfügbares Rep/Cap-Plasmid-Angebot ein, um AAV-basierte Gentherapieprogramme zu optimieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Phase, Indikation, Dienstleistung und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach integrierten Entwicklungs- und kommerziellen Fertigungsplattformen wird langfristige Outsourcing-Partnerschaften stärken.
- Die Erweiterung von allogenen Zelltherapieprogrammen wird die Skalierbarkeit und Standardisierung an Produktionsstandorten verbessern.
- Automatisierung und geschlossene Systemtechnologien werden die Chargenkonsistenz verbessern und das Betriebsrisiko verringern.
- Innovation bei viralen Vektoren wird die Transduktionseffizienz erhöhen und die Produktionserträge verbessern.
- Strategische Allianzen zwischen CDMOs und Biotech-Startups werden den Übergang von Frühphasenprogrammen beschleunigen.
- Regionale Fertigungszentren im asiatisch-pazifischen Raum werden grenzüberschreitende klinische Lieferverträge anziehen.
- Erweiterte Analytik und digitale Qualitätssysteme werden die Einhaltung von Vorschriften und die Datenintegrität unterstützen.
- Investitionen in modulare GMP-Anlagen werden flexible Kapazitäten für Mehrproduktpipelines bieten.
- Das Wachstum in den Bereichen seltene Krankheiten und Onkologie-Pipelines wird hochpreisige Dienstleistungsverträge aufrechterhalten.
- Kühlkettenlogistik und spezialisierte Vertriebsnetze werden sich erweitern, um die globale Kommerzialisierung zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Contract Development and Manufacturing Organizations (CDMO) von Advanced Therapy Medicinal Products (ATMP), und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für fortgeschrittene Therapie-Arzneimittel (ATMP) CDMO zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Contract Development and Manufacturing Organizations (CDMO) für fortschrittliche Therapie-Arzneimittel (ATMP) hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Auftragsfertigung von fortgeschrittenen Therapie-Arzneimitteln (ATMP) antreiben?
Wer sind die führenden Unternehmen im Markt für Contract Development and Manufacturing Organizations (CDMO) von Advanced Therapy Medicinal Products (ATMP)?
Welche Region hatte 2025 den größten Anteil am Markt für Contract Development and Manufacturing Organizations (CDMO) für Arzneimittel mit fortgeschrittener Therapie (ATMP)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 9,337.5 million → 2032: USD 31,129.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Drivers
- 3.3 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Restraints & Challenges
- 3.4 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für CDMO von Arzneimitteln für neuartige Therapien (ATMP) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
