
Marktübersicht
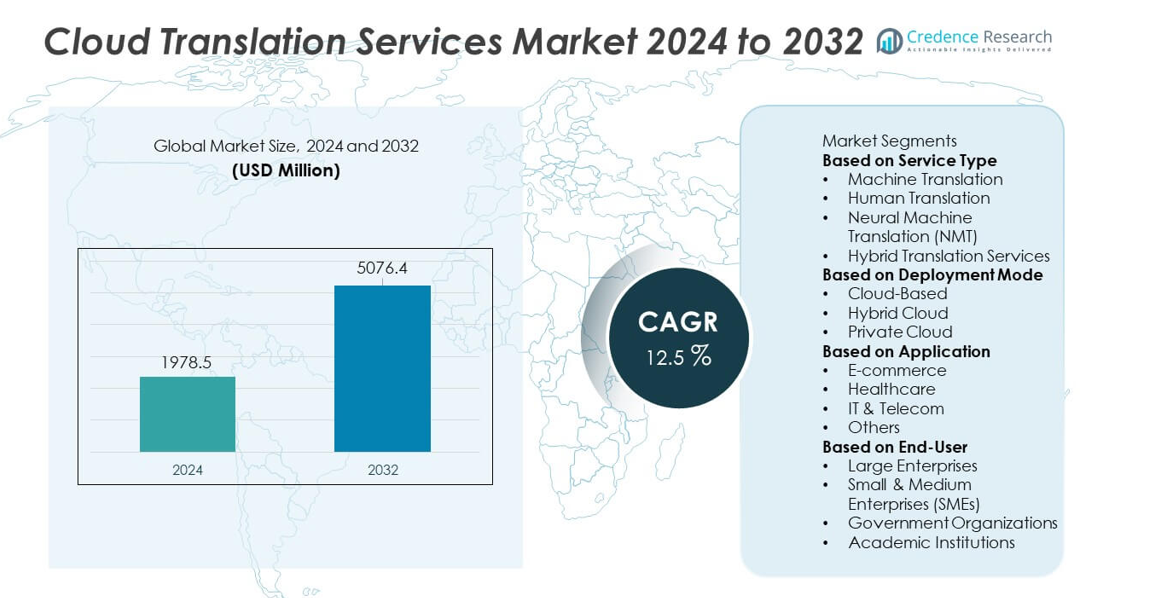
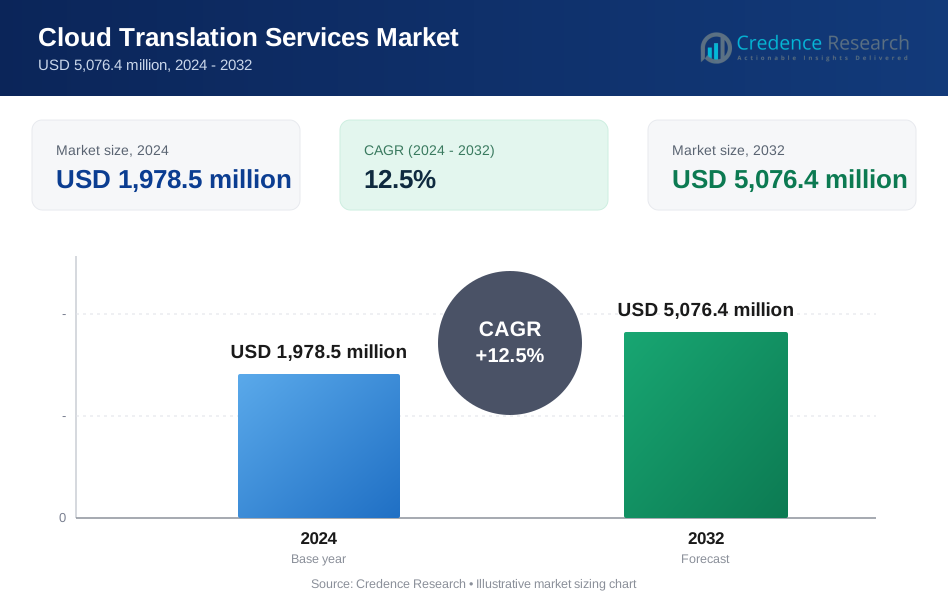
Der Markt für Cloud-Übersetzungsdienste wurde im Jahr 2024 auf 1.978,5 Millionen USD geschätzt und soll bis 2032 auf 5.076,4 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Cloud-Übersetzungsdienste 2024 | 1.978,5 Millionen USD |
| Markt für Cloud-Übersetzungsdienste, CAGR | 12,5% |
| Marktgröße für Cloud-Übersetzungsdienste 2032 | 5.076,4 Millionen USD |
Die führenden Akteure im Markt für Cloud-Übersetzungsdienste – Google Cloud, Amazon Web Services, Microsoft Azure, IBM Watson Language Translator, SDL (RWS Group), Smartling, Lionbridge, TransPerfect, SYSTRAN und DeepL – treiben das Wachstum durch fortschrittliche neuronale maschinelle Übersetzung, skalierbare Cloud-Plattformen und starke Integrationsfähigkeiten voran. Diese Unternehmen verbessern die Genauigkeit, unterstützen Echtzeitübersetzungen und erweitern APIs für Unternehmenslokalisierungs-Workflows. Nordamerika führt den Markt mit einem Marktanteil von 38 % an, unterstützt durch hohe Cloud-Akzeptanz und starke technologische Investitionen. Europa hält 29 %, angetrieben durch strenge Datenkonformität und vielfältige Sprachbedürfnisse, während der asiatisch-pazifische Raum mit 24 % folgt, angetrieben durch rasche digitale Expansion und steigende mehrsprachige Verbraucherbasen.
Markteinblicke
- Der Markt für Cloud-Übersetzungsdienste erreichte im Jahr 2024 1.978,5 Millionen USD und soll bis 2032 auf 5.076,4 Millionen USD anwachsen, mit einer CAGR von 12,5 %, was eine starke globale Akzeptanz widerspiegelt.
- Die Nachfrage steigt, da Unternehmen digitale Inhalte erweitern und skalierbare, cloudbasierte Übersetzungstools einführen, wobei die maschinelle Übersetzung aufgrund steigender Automatisierungsbedürfnisse einen Segmentanteil von 46 % hält.
- Zu den wichtigsten Trends gehören der Anstieg der neuronalen maschinellen Übersetzung, die Echtzeit-Sprachübersetzung und die API-basierte Integration in E-Commerce, IT, Gesundheitswesen und Unternehmens-Workflows, die Genauigkeit und Geschwindigkeit verbessern.
- Der Wettbewerb nimmt zu, da große Akteure wie Google Cloud, AWS, Microsoft Azure, DeepL und RWS Group KI-Modelle, Sicherheitsfunktionen und domänenspezifische Engines verbessern, um einen größeren Unternehmensanteil zu gewinnen.
- Nordamerika führt mit einem regionalen Anteil von 38 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 24 %, unterstützt durch steigende mehrsprachige Inhalte, digitale Reife und starke Cloud-Akzeptanz in diesen Märkten.
Analyse der Marktsegmentierung:
Nach Dienstleistungstyp
Maschinelle Übersetzung hält die führende Position in diesem Segment mit einem Marktanteil von 46%, angetrieben durch die steigende Nachfrage nach automatisierter, hochgeschwindigkeits Übersetzung über digitale Plattformen. Neuronale maschinelle Übersetzung gewinnt ebenfalls an Bedeutung, da Unternehmen nach verbesserter kontextueller Genauigkeit und natürlicher Sprachwiedergabe suchen. Menschliche Übersetzung bleibt unerlässlich für juristische, medizinische und hochpräzise Inhalte, während hybride Übersetzungsdienste automatisierte Engines mit Expertenüberprüfung kombinieren, um die Qualität zu verbessern. Das Wachstum beschleunigt sich, da Unternehmen KI-basierte Engines, benutzerdefinierte Sprachmodelle und domänenspezifische Datensätze integrieren, um den Bedarf an großvolumigen Übersetzungen für globale Unternehmen zu unterstützen.
- Zum Beispiel erweiterte Google seine Sprachmodellierungsfähigkeiten mit dem PaLM (Pathways Language Model) Modell, das über 500 Milliarden (genauer gesagt 540 Milliarden) trainierbare Parameter innerhalb seiner auf Pathways basierenden Architektur hatte und starke Leistungen in vielen mehrsprachigen Aufgaben zeigte.
Nach Bereitstellungsmodus
Cloud-basierte Lösungen dominieren die Bereitstellungslandschaft mit einem Marktanteil von 58%, unterstützt durch skalierbare Infrastruktur, reduzierte Einrichtungskosten und bedarfsgerechten Zugriff. Hybride Cloud-Optionen erweitern sich, da Organisationen Datenschutz mit flexibler Verarbeitung in verteilten Umgebungen ausbalancieren. Die Akzeptanz von Private Cloud wächst in regulierten Sektoren, die kontrollierte Datenumgebungen und verbesserte Sicherheitsmaßnahmen erfordern. Treiber sind steigende Initiativen zur digitalen Transformation, das Wachstum mehrsprachiger Inhalte und die Nachfrage von Unternehmen nach sicheren, stets verfügbaren Übersetzungs-Engines, die für globale Operationen optimiert sind.
- Zum Beispiel unterstützt Microsoft Azure Translator über 60 regionale Datenzentren mit Low-Latency-Übersetzungsrouting für Unternehmens-Workloads.
Nach Anwendung
E-Commerce führt das Anwendungssegment mit einem Marktanteil von 39% an, unterstützt durch die Expansion des grenzüberschreitenden Einzelhandels und die Notwendigkeit lokalisierter Produktlisten, Kundenbetreuung und Marketinginhalte. Das Gesundheitswesen setzt Übersetzungstools ein, um Compliance, die Expansion der Telemedizin und die Bedürfnisse der mehrsprachigen Patientenkommunikation zu erfüllen. IT & Telekommunikation verlassen sich auf Übersetzungs-Engines, um globale Softwareeinführungen und technische Dokumentationen zu unterstützen. Andere umfassen BFSI, Bildung und Regierungsbehörden, die eine schnellere Bereitstellung mehrsprachiger Inhalte suchen. Wichtige Treiber sind steigendes digitales Kundenengagement, die Nachfrage nach genauer Echtzeitübersetzung und die verstärkte Einführung von KI-gestützten Lokalisierungs-Workflows.
Wichtige Wachstumstreiber
Steigende Nachfrage nach mehrsprachigen digitalen Inhalten
Globale Unternehmen erweitern ihre digitalen Fußabdrücke, was den Bedarf an lokalisierten Websites, Anwendungen und Support-Plattformen erhöht. Cloud-Übersetzungsdienste helfen Unternehmen, konsistente mehrsprachige Erlebnisse über Märkte hinweg zu liefern, wodurch das Kundenengagement und die Markenreichweite verbessert werden. Unternehmen übernehmen KI-gesteuerte Engines, um große Inhaltsvolumen effizient zu verwalten. Das Wachstum beschleunigt sich, da E-Commerce-, Medien- und Softwareplattformen kontinuierliche Übersetzungsbedarfe erzeugen. Die wachsende Anzahl globaler Nutzer, die auf Online-Inhalte zugreifen, treibt die starke Akzeptanz cloudbasierter Übersetzungstools an.
- Zum Beispiel verwendet der IBM Watson Language Translator fortschrittliche Neural Machine Translation (NMT)-Technologie, einen Ansatz des Deep Learning, um hochpräzise mehrsprachige Ausgaben für verschiedene Anwendungen und Branchen bereitzustellen.
Fortschritte in KI und Neural Machine Translation
Verbesserte neuronale Übersetzungsmodelle steigern die Übersetzungsgenauigkeit, das Kontextverständnis und die Sprachflüssigkeit. Unternehmen setzen cloudbasierte NMT-Systeme ein, um Arbeitsabläufe zu automatisieren, die Bearbeitungszeit zu verkürzen und die Echtzeitkommunikation zu unterstützen. KI-gestützte Übersetzungsplattformen integrieren Sprach-, Text- und Bilderkennung und erweitern ihre Rolle in verschiedenen Anwendungen. Kontinuierliches Modelltraining stärkt die branchenspezifische Ausgabe für Industrien wie Gesundheitswesen, Recht und IT. Diese Fortschritte positionieren KI-gestützte Übersetzungsmaschinen als zentrale Ermöglicher skalierbarer und schneller Lokalisierungsstrategien.
- Zum Beispiel betreibt DeepL hochleistungsfähige NMT-Cluster, die in der Lage sind, große Textmengen zu verarbeiten, mit tatsächlich unbegrenztem monatlichen Übersetzungsvolumen für API Pro- und Business-Plan-Nutzer, die Echtzeitausgaben für Unternehmensplattformen unterstützen.
Wachsende Unternehmensfokussierung auf Kosteneffizienz und Skalierbarkeit
Organisationen wechseln zu Cloud-Plattformen, um die hohen Kosten traditioneller Übersetzungsabläufe und lokaler Installationen zu vermeiden. Cloud-Modelle bieten nutzungsabhängige Preisgestaltung, sofortige Skalierbarkeit und automatisierte Verarbeitung und unterstützen groß angelegte Projekte mit reduziertem Betriebsaufwand. Unternehmen optimieren Lokalisierungspipelines, indem sie Cloud-APIs in Content-Management-Systeme und Softwareentwicklungszyklen integrieren. Dieser Wandel stärkt die Produktivität und unterstützt die kontinuierliche Lokalisierung für globale Produkteinführungen. Der Bedarf an flexibler, wartungsarmer Übersetzungsinfrastruktur treibt die schnelle Einführung in verschiedenen Sektoren voran.
Wichtige Trends & Chancen
Erweiterung der Echtzeitübersetzung und Sprachintegration
Unternehmen setzen Echtzeitübersetzungen für Kundensupport, globale Meetings und grenzüberschreitende Kommunikation ein. Cloud-Plattformen integrieren Sprach-zu-Text-, Text-zu-Sprache- und mehrsprachige Sprachübersetzungsfunktionen, die eine effiziente Nutzung über Geräte und Anwendungen hinweg ermöglichen. Dieser Trend unterstützt konversationelle KI-Tools, virtuelle Assistenten und interaktive Plattformen. Chancen entstehen, wenn Unternehmen sprachgesteuerte Dienste einsetzen, um die Interaktion zu verbessern und Sprachbarrieren abzubauen. Die wachsende Nachfrage nach sofortiger Übersetzung in den Bereichen Reisen, E-Commerce und Remote-Arbeit verstärkt diesen Trend.
- Zum Beispiel verarbeitet das SeamlessM4T-Modell von Meta Sprach- und Textübersetzungen in über 100 Sprachen mit mehr als 500 Millionen Trainingssegmenten.
Steigende Akzeptanz in stark regulierten Branchen
Branchen wie Gesundheitswesen, BFSI und Regierung nutzen Cloud-Übersetzungstools, um die Compliance zu verbessern und sichere mehrsprachige Kommunikation zu gewährleisten. Plattformen, die verschlüsselte Datenverarbeitung, Prüfpfade und domänenspezifische Modelle bieten, gewinnen stark an Bedeutung. Chancen nehmen zu, wenn Organisationen Arbeitsabläufe modernisieren und Dokumentationen digitalisieren. Anbieter, die spezialisierte Terminologieverwaltung und sichere Cloud-Umgebungen bereitstellen, verzeichnen eine höhere Nachfrage. Dieser Trend unterstützt die Erweiterung maßgeschneiderter Übersetzungsdienste, die auf branchenspezifische regulatorische Anforderungen abgestimmt sind.
- Zum Beispiel unterhält SAP Language Services eine umfangreiche Terminologiedatenbank, SAPterm, die Hunderttausende von technischen und geschäftlichen Begriffen enthält, um ERP-spezifische Übersetzungen zu unterstützen.
Wichtige Herausforderungen
Datensicherheits- und Datenschutzbedenken
Organisationen zögern, Cloud-Übersetzungsplattformen zu übernehmen, aufgrund von Bedenken hinsichtlich der Datenexposition und grenzüberschreitender Transfers. Sensible Informationen in Gesundheits-, Rechts- oder Finanzdokumenten erfordern strenge Kontrollen, was die Nachfrage nach sicheren Architekturen erhöht. Anbieter müssen Verschlüsselung, Zero-Trust-Modelle und die Einhaltung von Vorschriften wie der DSGVO sicherstellen. Jegliche Verletzung oder schlecht verwalteter Datenfluss kann das Vertrauen beeinträchtigen und das Marktwachstum verlangsamen. Die Gewährleistung einer sicheren Verarbeitung bleibt eine kritische Herausforderung für eine breitere Unternehmensakzeptanz.
Qualitätsvariabilität bei automatisierten Übersetzungsergebnissen
Trotz Fortschritten können maschinell erzeugte Übersetzungen immer noch Schwierigkeiten mit idiomatischer Sprache, kulturellem Kontext und branchenspezifischer Terminologie haben. Fehler in technischen oder rechtlichen Inhalten können die Markencredibilität beeinträchtigen oder Compliance-Risiken schaffen. Unternehmen benötigen oft menschliche Nachbearbeitung, um die Genauigkeit sicherzustellen, was die Arbeitsabläufe komplexer macht. Anbieter müssen AI-Trainingsdatensätze und Domänenanpassungen verbessern, um die Zuverlässigkeit zu steigern. Die Aufrechterhaltung einer konsistenten Qualität über verschiedene Sprachen hinweg bleibt ein wesentliches Hindernis für die vollständige Automatisierung.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Cloud-Übersetzungsdienste mit einem Marktanteil von 38% an, angetrieben durch starke digitale Transformation, hohe Akzeptanz von KI-gestützten Tools und weit verbreitete Nutzung von cloudbasierten Plattformen in Unternehmen. Technologieanbieter integrieren fortschrittliche maschinelle Übersetzungs-Engines in Geschäftsanwendungen, um großflächige Lokalisierungsbedürfnisse zu unterstützen. Die Region profitiert von starken Investitionen in mehrsprachiges Kundenengagement in den Bereichen E-Commerce, IT, Gesundheitswesen und Medien. Die Präsenz von Anbietern und kontinuierliche Innovationen in neuronalen maschinellen Übersetzungsmodellen stärken das regionale Wachstum. Die Nachfrage steigt, da Unternehmen ihre grenzüberschreitenden Aktivitäten ausweiten und schnelle, zuverlässige und skalierbare Übersetzungslösungen benötigen.
Europa
Europa hält einen Marktanteil von 29%, unterstützt durch die steigende Nachfrage nach mehrsprachiger Kommunikation in verschiedenen Sprachen und strenge regulatorische Anforderungen für den sicheren Umgang mit Daten. Unternehmen in BFSI, Regierung und Gesundheitswesen übernehmen Cloud-Übersetzungsplattformen, um Compliance-Standards zu erfüllen und die Zugänglichkeit zu verbessern. Die starke Akzeptanz digitaler Geschäftsmodelle beschleunigt den Bedarf an Echtzeitübersetzung und KI-gestützten Lokalisierungs-Workflows. Anbieter, die DSGVO-konforme und branchenspezifische Lösungen anbieten, gewinnen an Bedeutung. Der expandierende grenzüberschreitende Handel und die mehrsprachige Belegschaft der Region erhöhen weiter die Akzeptanz von Cloud-Übersetzungsdiensten in Schlüsselindustrien.
Asien-Pazifik
Der asiatisch-pazifische Raum hat einen Marktanteil von 24%, angetrieben durch die rasche Internetexpansion, das Wachstum des E-Commerce und die starke Nachfrage nach Lokalisierung in China, Indien, Japan und Südostasien. Unternehmen übernehmen Cloud-Übersetzungstools, um mehrsprachige Kundenbasen und regionale Marktexpansion zu unterstützen. Der Anstieg digitaler Zahlungen, des Online-Handels und grenzüberschreitender Dienstleistungen erhöht die Nachfrage nach automatisierten Übersetzungs-Workflows. Investitionen in KI, zunehmende mobile Nutzung und die zunehmende Digitalisierung von KMU tragen zur starken Akzeptanz bei. Regionale Unternehmen priorisieren schnelle Inhaltsübersetzung, um in vielfältigen sprachlichen Umgebungen wettbewerbsfähig zu sein.
Lateinamerika
Lateinamerika erobert einen Marktanteil von 6%, unterstützt durch die zunehmende digitale Adoption und wachsende Lokalisierungsbedürfnisse im E-Commerce, Telekommunikation und Finanzdienstleistungen. Unternehmen investieren in cloudbasierte Übersetzungsplattformen, um mehrsprachige Nutzer in den spanischen und portugiesischen Märkten zu bedienen. Regionale Unternehmen erweitern digitale Kommunikationsstrategien, was die Nachfrage nach automatisierten Übersetzungstools antreibt. Cloud-Anbieter stärken ihre Präsenz durch lokalisierte Sprachunterstützung und KI-gesteuerte Dienste. Der Anstieg von Remote-Arbeit und digitalen Serviceplattformen erhöht die Adoption weiter, obwohl Infrastrukturdefizite und Kostenüberlegungen das Wachstum in mehreren Ländern noch beeinflussen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Marktanteil von 3%, angetrieben durch wachsende digitale Transformationsbemühungen in den Bereichen Regierung, Bildung und Unternehmenssektor. Länder in der Golfregion übernehmen Übersetzungstechnologien, um Tourismus, internationales Geschäft und mehrsprachige öffentliche Dienste zu unterstützen. Cloudbasierte Tools gewinnen an Bedeutung, da Organisationen Arbeitsabläufe modernisieren und die Bereitstellung digitaler Inhalte erweitern. Die zunehmende Adoption von KI-gestützter Übersetzung unterstützt die Kommunikation über diverse Sprachgruppen hinweg. Allerdings stellen begrenzte digitale Infrastrukturen in Teilen Afrikas und eine langsamere Unternehmensadoption Herausforderungen dar, obwohl laufende Investitionen weiterhin das regionale Wachstumspotenzial stärken.
Marktsegmentierungen:
Nach Dienstleistungstyp
- Maschinelle Übersetzung
- Menschliche Übersetzung
- Neuronale Maschinelle Übersetzung (NMT)
- Hybride Übersetzungsdienste
Nach Bereitstellungsmodus
- Cloudbasiert
- Hybride Cloud
- Private Cloud
Nach Anwendung
- E-Commerce
- Gesundheitswesen
- IT & Telekommunikation
- Andere
Nach Endnutzer
- Große Unternehmen
- Kleine & Mittlere Unternehmen (KMU)
- Regierungsorganisationen
- Akademische Institutionen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft oder -analyse umfasst wichtige Akteure wie Google Cloud, Amazon Web Services, Microsoft Azure, IBM Watson Language Translator, SDL (RWS Group), Smartling, Lionbridge, TransPerfect, SYSTRAN und DeepL GmbH. Diese Unternehmen konkurrieren, indem sie fortschrittliche KI-gesteuerte Übersetzungsmaschinen, anpassbare Sprachmodelle und skalierbare Cloud-Architekturen anbieten, die die Verarbeitung von mehrsprachigen Inhalten in großem Umfang unterstützen. Anbieter investieren in neuronale maschinelle Übersetzung, Echtzeit-Sprachübersetzung und API-basierte Integrationen, um die Genauigkeit und Automatisierung von Arbeitsabläufen zu verbessern. Partnerschaften mit Unternehmen, CMS-Plattformen und Softwareanbietern erweitern die Marktreichweite und die Anwendungsabdeckung in den Bereichen E-Commerce, IT, Gesundheitswesen und Regierung. Viele Akteure konzentrieren sich darauf, die Datensicherheit, die Anpassung an spezifische Branchen und die Einhaltung von Vorschriften zu verbessern, um der steigenden Nachfrage aus regulierten Branchen gerecht zu werden. Innovationen in hybriden Übersetzungs-Workflows und kontextbewussten Modellen treiben die Differenzierung voran. Da die globale digitale Kommunikation wächst, legen die Wettbewerber Wert auf Geschwindigkeit, Zuverlässigkeit und kontinuierliches Training von Sprachmodellen, um einen größeren Anteil der Ausgaben für Unternehmenslokalisierung zu gewinnen.
Analyse der Hauptakteure
- Google Cloud
- Amazon Web Services (AWS)
- Microsoft Azure
- IBM Watson Language Translator
- SDL plc (RWS Group)
- Smartling
- Lionbridge
- TransPerfect
- SYSTRAN
- DeepL GmbH
Jüngste Entwicklungen
- Im August 2025 integrierte Google Translate fortschrittliche KI-Modelle für bessere Live-Übersetzung und Sprachlernfunktionen und nutzte seine Gemini-Modelle für verbesserte Übersetzungsqualität und multimodale Fähigkeiten.
- Im Juli 2024 verbesserte Google Cloud seinen Cloud Translation-Dienst, indem es die adaptive Übersetzung erweiterte, um längere Absatzkontexte zu verarbeiten, und sein Übersetzungs-LLM aktualisierte, um HTML-Eingaben zu akzeptieren und Glossare in Textübersetzungsanfragen zu unterstützen, was die Anpassung und Formatierungserhaltung für cloudbasierte Workflows verbessert.
- Im August 2023 fügte Amazon Web Services (AWS) die automatische Spracherkennung für die Echtzeit-Dokumentenübersetzung in Amazon Translate hinzu, sodass der Dienst die dominierende Sprache hochgeladener Dokumente automatisch erkennen kann, bevor sie über die Cloud-API oder Konsole übersetzt werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Bereitstellungsmodus, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Echtzeitübersetzung wird steigen, da die globale digitale Kommunikation zunimmt.
- Neuronale maschinelle Übersetzungsmodelle werden aufgrund verbesserter Genauigkeit an Bedeutung gewinnen.
- Unternehmen werden Übersetzungs-APIs tiefer in Software- und Inhalts-Workflows integrieren.
- Sprach- und Sprechübersetzungsdienste werden das Wachstum in Konversationsplattformen unterstützen.
- Sichere Cloud-Umgebungen werden regulierte Sektoren anziehen, die konforme Lösungen suchen.
- Hybride Übersetzungsmodelle werden wachsen, da Unternehmen Geschwindigkeit mit Qualität ausbalancieren.
- Benutzerdefinierte, domänenspezifisch trainierte Engines werden für branchenspezifische Genauigkeit zum Standard.
- KMUs werden Cloud-Übersetzungstools übernehmen, da die Kosten sinken und die Skalierbarkeit verbessert wird.
- Mehrsprachige Kundensupportplattformen werden die Nutzung im E-Commerce und IT steigern.
- Regionale Märkte im asiatisch-pazifischen Raum und in Europa werden sich stärken, da Unternehmen ihre grenzüberschreitenden Aktivitäten ausweiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Cloud-Übersetzungsdienste und wie groß wird er voraussichtlich im Jahr 2032 sein?
Welcher ist der führende Markt für Cloud-Übersetzungsdienste?
Mit welcher jährlichen Wachstumsrate wird der Markt für Cloud-Übersetzungsdienste voraussichtlich zwischen 2025 und 2032 wachsen?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Cloud-Übersetzungsdienste?
Wer sind die führenden Unternehmen im Markt für Cloud-Übersetzungsdienste?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Cloud-Übersetzungsdienste Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Cloud-Übersetzungsdienste Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,978.5 million → 2032: USD 5,076.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Cloud-Übersetzungsdienste Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Cloud-Übersetzungsdienste Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Cloud-Übersetzungsdienste Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Cloud-Übersetzungsdienste Market Drivers
- 3.3 Markt für Cloud-Übersetzungsdienste Market Restraints & Challenges
- 3.4 Markt für Cloud-Übersetzungsdienste Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Cloud-Übersetzungsdienste Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Cloud-Übersetzungsdienste Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Cloud-Übersetzungsdienste category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Cloud-Übersetzungsdienste Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Cloud-Übersetzungsdienste Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Cloud-Übersetzungsdienste market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Cloud-Übersetzungsdienste Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Cloud-Übersetzungsdienste Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Cloud-Übersetzungsdienste Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Cloud-Übersetzungsdienste (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Cloud-Übersetzungsdienste Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Cloud-Übersetzungsdienste Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Cloud-Übersetzungsdienste Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Cloud-Übersetzungsdienste Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Cloud-Übersetzungsdienste Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Cloud-Übersetzungsdienste Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Cloud-Übersetzungsdienste Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Cloud-Übersetzungsdienste Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Cloud-Übersetzungsdienste Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
