
Marktübersicht
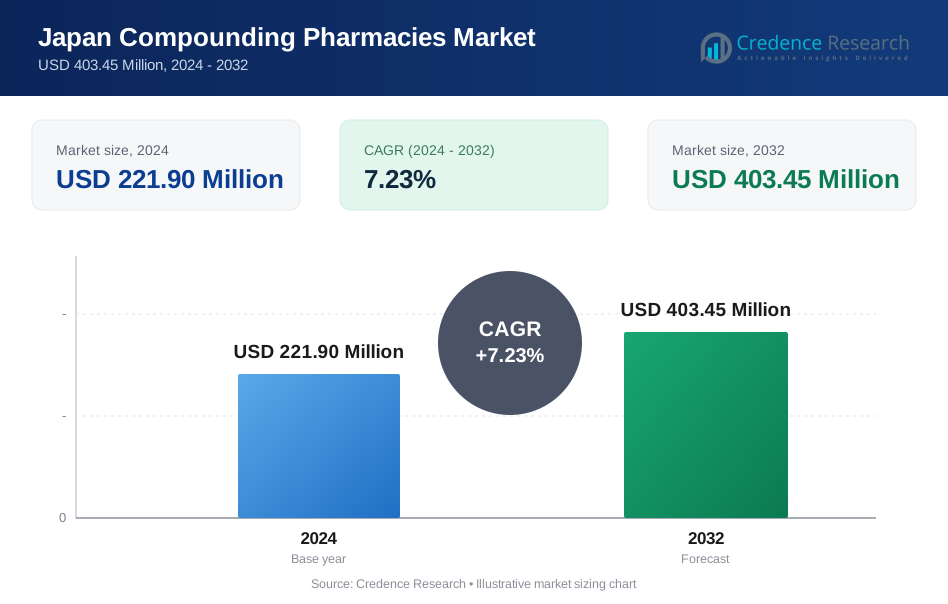
Der Markt für Rezepturarzneimittel in Japan wurde 2018 mit 142,60 Millionen USD bewertet und stieg bis 2024 auf 221,90 Millionen USD. Es wird erwartet, dass der Markt bis 2032 403,45 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 7,23 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Rezepturarzneimittel in Japan 2024 | 221,90 Millionen USD |
| Markt für Rezepturarzneimittel in Japan, CAGR | 7,23 % |
| Marktgröße für Rezepturarzneimittel in Japan 2032 | 403,45 Millionen USD |
Der Markt für Rezepturarzneimittel in Japan wird von Schlüsselakteuren wie Nichi-Iko Pharmaceutical Co. Ltd., Towa Pharmaceutical Co., Ltd., Sato Pharmaceutical Co., Ltd., Takeda Pharmaceutical Company Limited, Chugai Pharmaceutical Co., Ltd. und Daiichi Sankyo Company, Limited angeführt. Diese Unternehmen konzentrieren sich auf die Erweiterung ihrer Präsenz durch Diversifizierung des Produktportfolios, technologische Fortschritte in der sterilen und nicht-sterilen Herstellung sowie strategische Kooperationen mit Krankenhäusern und Kliniken. Der Markt betont patientenzentrierte Therapien, einschließlich pädiatrischer, geriatrischer und chronischer Pflegeformulierungen, die die Wettbewerbsdynamik vorantreiben. Unter den Regionen erweist sich die Kanto-Region als führend und hält einen Marktanteil von 35 %, unterstützt durch hohe Bevölkerungsdichte, fortschrittliche Gesundheitsinfrastruktur und die Präsenz großer Fachkliniken. Kontinuierliche Investitionen in personalisierte Medikamente, gepaart mit regulatorischer Compliance und der Einführung von Präzisionsherstellungstechnologien, positionieren diese Top-Akteure und die Kanto-Region an der Spitze der sich entwickelnden Landschaft der Rezepturarzneimittel in Japan.
Markteinblicke
- Der Markt für Rezepturarzneimittel in Japan wurde 2024 mit 221,90 Millionen USD bewertet und soll bis 2032 auf 403,45 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,23 %. Der Markt ist nach Produkttyp, Apothekentyp und Sterilität segmentiert, wobei orale Medikamente einen Anteil von 38 % halten und 503A-Apotheken mit 65 % dominieren.
- Die steigende Nachfrage nach personalisierter Medizin und patientenspezifischen Formulierungen treibt das Marktwachstum voran, unterstützt durch die zunehmende Prävalenz chronischer und seltener Krankheiten in ganz Japan.
- Trends zeigen eine wachsende Akzeptanz von Biologika und injizierbaren Therapien sowie erweiterte Möglichkeiten in der pädiatrischen und geriatrischen Pflege, was den Bedarf an maßgeschneiderten Dosierungsformen erhöht.
- Die Wettbewerbsdynamik wird von führenden Akteuren wie Nichi-Iko Pharmaceutical, Towa Pharmaceutical und Sato Pharmaceutical geprägt, die sich auf Innovation, regulatorische Compliance und den Ausbau steriler und nicht-steriler Herstellungskapazitäten konzentrieren.
- Regional führt Kanto mit einem Marktanteil von 35 %, gefolgt von Kansai mit 22 %, Chubu mit 18 %, Kyushu mit 12 %, Tohoku mit 8 % und Hokkaido mit 5 %, was die starke Gesundheitsinfrastruktur und die Konzentration von Fachkliniken widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Orale Medikamente dominieren das Produktsegment und machen etwa 38% des Marktes für Compounding-Apotheken in Japan aus. Dieses Teilsegment profitiert von der steigenden Nachfrage nach maßgeschneiderten Dosierungen und patientenspezifischen Formulierungen, insbesondere bei chronischen Erkrankungen wie Herz-Kreislauf-Erkrankungen und Diabetes. Injektionsmedikamente folgen dicht dahinter mit einem Anteil von 32%, angetrieben durch den wachsenden Bedarf an zielgerichteten Therapien und Biologika, die eine präzise Herstellung erfordern. Topische Präparate, nasale Formulierungen und andere tragen gemeinsam etwa 30% bei, unterstützt durch zunehmende Anwendungen in der Dermatologie, Schmerztherapie und Atemwegstherapien. Personalisierte Pflege und verbesserte Patientenadhärenz treiben das Wachstum in allen Produkttypen weiter voran.
- Zum Beispiel gehören in Japan Loxoprofen und Celecoxib zu den am häufigsten verschriebenen oralen Analgetika, die oft auf die Bedürfnisse der Patienten zugeschnitten sind, mit sorgfältiger Einhaltung der zugelassenen Dosierungspläne, um Nebenwirkungen zu minimieren.
Nach Apothekentyp:
503A-Apotheken nehmen eine dominierende Stellung in Japan ein und repräsentieren fast 65% des Marktanteils. Diese traditionellen Compounding-Apotheken bedienen individuelle Verschreibungen und profitieren von vereinfachten regulatorischen Rahmenbedingungen, die eine schnelle Formulierung für patientenspezifische Bedürfnisse gewährleisten. Das Wachstum wird weiter durch das zunehmende Bewusstsein für personalisierte Medizin und die steigende Prävalenz chronischer Krankheiten befeuert. 503B-Apotheken, die mit einem Anteil von 35% kleiner sind, expandieren aufgrund ihrer Fähigkeit, groß angelegte sterile Compounding-Dienstleistungen anzubieten und Krankenhäuser, Kliniken und spezialisierte Gesundheitseinrichtungen zu versorgen, um der wachsenden Nachfrage nach qualitativ hochwertigen zusammengesetzten Medikamenten in institutionellen Umgebungen gerecht zu werden.
- Zum Beispiel erweitern 503B-Apotheken, wie die von Unternehmen wie Wedgewood Pharmacy oder PharMEDium betriebenen, ihre groß angelegten sterilen Compounding-Fähigkeiten, indem sie Massenmedikamente wie Infusionsflüssigkeiten oder sterile Lösungen in großem Umfang für Krankenhäuser produzieren und damit der gestiegenen Nachfrage nach institutioneller Versorgung mit Einhaltung der FDA cGMP-Standards gerecht werden.
Nach Sterilität:
Sterile Compounding tritt als führendes Teilsegment mit einem Marktanteil von 58% hervor, angetrieben durch die hohe Nachfrage nach Injektions-, Augen- und intravenösen Formulierungen, die strenge Sicherheits- und Qualitätsstandards erfordern. Das Wachstum wird durch die steigende Prävalenz chronischer und kritischer Erkrankungen, einschließlich Onkologie und seltener Krankheiten, unterstützt, die präzise sterile Zubereitungen erfordern. Nicht-sterile Compounding, das einen Anteil von 42% hält, bedient orale, topische und andere nicht-injektive Formulierungen und profitiert von der Patientenpräferenz für personalisierte Dosierungsformen und Geschmacksrichtungen. Der kontinuierliche regulatorische Fokus auf Qualität und Patientensicherheit treibt die Expansion sowohl bei sterilen als auch nicht-sterilen Compounding-Dienstleistungen voran.

Wichtige Wachstumstreiber
Steigende Nachfrage nach personalisierter Medizin
Der wachsende Fokus auf personalisierte Medizin ist ein bedeutender Wachstumstreiber im Markt für Compounding-Apotheken in Japan. Patienten suchen zunehmend nach maßgeschneiderten Formulierungen, die auf individuelle Gesundheitsprofile abgestimmt sind, insbesondere bei chronischen Erkrankungen, Hormonersatztherapien sowie in der pädiatrischen oder geriatrischen Versorgung. Compounding-Apotheken bieten präzise Dosierungen, alternative Geschmacksrichtungen und spezialisierte Verabreichungsmethoden, die die Adhärenz und die Patientenergebnisse verbessern. Der Wandel hin zu patientenzentrierter Gesundheitsversorgung und die Ausweitung präziser Therapien treiben die Nachfrage nach individuellen Medikamenten weiter voran und positionieren Compounding-Apotheken als wesentliche Akteure in der sich entwickelnden pharmazeutischen Landschaft Japans.
- Zum Beispiel ist Bushu Pharma eine erfahrene Vertragsherstellungsorganisation (CMO), die kundenspezifische pharmazeutische Herstellungsdienstleistungen anbietet, einschließlich der Entwicklung und Produktion maßgeschneiderter Arzneimittelformulierungen.
Zunehmende Prävalenz chronischer und seltener Krankheiten
Die steigende Inzidenz chronischer Krankheiten und seltener Erkrankungen treibt das Marktwachstum in Japan an. Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen, Krebs und Autoimmunerkrankungen erfordern spezialisierte Arzneimittelformulierungen, die in handelsüblichen Produkten oft nicht verfügbar sind. Rezepturapotheken decken diese ungedeckten Bedürfnisse, indem sie patientenspezifische Dosierungen und einzigartige therapeutische Kombinationen herstellen. Krankenhäuser, Kliniken und häusliche Pflegeeinrichtungen verlassen sich zunehmend auf diese maßgeschneiderten Medikamente, um die Behandlungseffizienz zu verbessern, Nebenwirkungen zu reduzieren und komplexe Therapien zu unterstützen, wodurch die Rolle des Marktes bei der Verbesserung der klinischen Ergebnisse in verschiedenen Patientengruppen gestärkt wird.
- Zum Beispiel erhielt Takeda Pharmaceutical kürzlich die Zulassung für TAKHZYRO® (Lanadelumab), ein subkutanes Injektionsmedikament gegen hereditäres Angioödem, wobei 41,7 % der Patienten in einer japanischen Studie während der Behandlung keine Anfälle entwickelten.
Regulatorische Unterstützung und technologische Fortschritte
Unterstützende Vorschriften und technologische Innovationen tragen zur Marktexpansion bei. Japan hat Rahmenbedingungen geschaffen, die sichere und effiziente Rezepturpraktiken ermöglichen, insbesondere für sterile Zubereitungen. Fortschrittliche Automatisierung, präzise Rezepturgeräte und Qualitätssicherungssysteme erhöhen die Sicherheit, reduzieren Fehler und verbessern die Produktionseffizienz. Diese Entwicklungen befähigen Apotheken, ihre Betriebe zu skalieren und gleichzeitig die Einhaltung der Vorschriften zu gewährleisten, was eine breitere Einführung von Rezepturarzneimitteln in Krankenhäusern und Spezialkliniken ermöglicht. Kontinuierliche Investitionen in Forschung und Entwicklung unterstützen zudem Innovationen und gewährleisten die Bereitstellung hochwertiger, patientenspezifischer pharmazeutischer Lösungen.
Wichtige Trends & Chancen
Trend zu Biologika und injizierbaren Therapien
Der Markt für Rezepturapotheken in Japan verzeichnet einen Trend zu Biologika und injizierbaren Therapien. Die zunehmende Akzeptanz von monoklonalen Antikörpern, Hormontherapien und gezielten injizierbaren Behandlungen treibt die Nachfrage nach sterilen Rezepturfähigkeiten an. Dieser Trend spiegelt den breiteren Wandel im Gesundheitswesen hin zu fortschrittlichen Therapien wider, die präzises Handling und maßgeschneiderte Dosierungen erfordern. Rezepturapotheken, die in der Lage sind, hochwertige injizierbare Biologika herzustellen, erlangen einen Wettbewerbsvorteil, indem sie die Anforderungen von Krankenhäusern und Kliniken erfüllen und patientenzentrierte Versorgungsmodelle in den Bereichen Onkologie, Endokrinologie und Immunologie unterstützen.
- Zum Beispiel ist Kyowa Hakko Kirins POTELIGEO® (Mogamulizumab) Injektion ein humanisierter monoklonaler Antikörper, der in Japan zur Behandlung von rezidivierender oder refraktärer erwachsener T-Zell-Leukämie-Lymphom zugelassen ist und die Rolle fortschrittlicher monoklonaler Antikörpertherapien in der Rezeptur demonstriert.
Chancen in der geriatrischen und pädiatrischen Versorgung
Wachsende geriatrische und pädiatrische Bevölkerungsgruppen bieten eine bedeutende Chance für Rezepturapotheken in Japan. Ältere Patienten benötigen oft maßgeschneiderte Dosierungen und alternative Formulierungen, um mehrere chronische Erkrankungen zu bewältigen, während pädiatrische Patienten von flüssigen, aromatisierten oder leicht einnehmbaren Medikamenten profitieren. Der zunehmende Fokus auf die Verbesserung der Adhärenz, Sicherheit und therapeutischen Ergebnisse in diesen demografischen Gruppen schafft Nachfrage nach spezialisierten Rezepturdienstleistungen. Apotheken, die in altersgerechte Formulierungen und Abgabesysteme innovieren, können Marktanteile gewinnen und gleichzeitig kritische Lücken in konventionellen pharmazeutischen Angeboten schließen.
- Zum Beispiel hat die Suzuken-Gruppe Gemeinschaftsapotheken mit sterilen Arzneimittelzubereitungsräumen entwickelt, in denen Apotheker Hausbesuche und Medikamentenberatung anbieten, um speziell auf die komplexen Medikamentenbedürfnisse älterer Patienten, die häusliche Pflege erhalten, einzugehen.
Wichtige Herausforderungen
Herausforderungen bei der Einhaltung von Vorschriften und der Qualitätskontrolle
Strikte Einhaltung von Vorschriften und die Aufrechterhaltung hoher Qualitätsstandards stellen Herausforderungen auf dem Markt der Rezepturarzneimittel in Japan dar. Sterile Zubereitungen und maßgeschneiderte Formulierungen erfordern eine strenge Überwachung, Prüfung und Dokumentation, um Sicherheitsvorschriften zu erfüllen. Nichteinhaltung birgt Risiken wie Rückrufe, Strafen und Reputationsschäden, während komplexe Verfahren die Betriebskosten erhöhen. Die Balance zwischen Effizienz, Genauigkeit und Einhaltung der Standards erfordert Investitionen in qualifiziertes Personal, Ausrüstung und Schulung, was die Einhaltung von Vorschriften zu einem kritischen Hindernis macht, dem Unternehmen kontinuierlich begegnen müssen, um Wachstum und Vertrauen der Patienten zu erhalten.
Begrenztes Bewusstsein und Akzeptanz unter Patienten
Begrenztes Bewusstsein und Akzeptanz von Rezepturarzneimitteln unter bestimmten Patientengruppen schränken die Marktexpansion ein. Viele Patienten und Betreuer sind mit den Vorteilen personalisierter Formulierungen nicht vertraut oder empfinden Rezepturarzneimittel als weniger zugänglich im Vergleich zu standardmäßigen kommerziellen Produkten. Dieses mangelnde Bewusstsein kann die Aufnahme in ambulanten und häuslichen Pflegeeinrichtungen verlangsamen, trotz klinischer Vorteile. Rezepturapotheken müssen in Bildung, Marketing und Zusammenarbeit mit Gesundheitsdienstleistern investieren, um die Sichtbarkeit zu erhöhen, den therapeutischen Wert zu demonstrieren und die breitere Akzeptanz maßgeschneiderter Medikamentenlösungen über verschiedene Patientendemografien hinweg zu fördern.

Regionale Analyse
Kanto-Region
Die Kanto-Region führt den Markt der Rezepturarzneimittel in Japan mit einem Marktanteil von 35% an, angetrieben durch hohe Bevölkerungsdichte, fortschrittliche Gesundheitsinfrastruktur und die Präsenz großer Krankenhäuser und Fachkliniken. Die steigende Nachfrage nach personalisierten Medikamenten, insbesondere in Tokio und Yokohama, treibt das Wachstum bei oralen, injizierbaren und topischen Formulierungen an. Die Region profitiert auch von starker Einhaltung der Vorschriften und fortschrittlichen Rezeptureinrichtungen, die es Apotheken ermöglichen, effizient auf chronische, geriatrische und pädiatrische Patientengruppen einzugehen. Kontinuierliche Investitionen in sterile und nicht-sterile Rezepturen, gepaart mit einem gestiegenen Bewusstsein für maßgeschneiderte Therapien, stärken Kantos dominante Position auf dem Markt.
Kansai-Region
Die Kansai-Region macht 22% des Marktes für Rezepturarzneimittel in Japan aus. Urbane Zentren wie Osaka, Kyoto und Kobe dienen als Zentren für Gesundheitsinnovation und spezialisierte pharmazeutische Dienstleistungen. Die zunehmende Prävalenz chronischer Krankheiten und die steigende geriatrische Bevölkerung treiben die Nachfrage nach maßgeschneiderten oralen und injizierbaren Medikamenten an. Kansais gut etabliertes Netzwerk von 503A- und 503B-Apotheken erleichtert die Verteilung von sterilen und nicht-sterilen Formulierungen. Die Erweiterung von Krankenhauskooperationen und die technologische Einführung in Rezepturpraktiken stärken den Markt weiter, was Kansai zu einer Schlüsselregion sowohl für patientenspezifische Therapien als auch für fortschrittliche Apothekenoperationen macht.
Chubu-Region
Chubu hält einen Marktanteil von 18% im Markt für Rezepturarzneimittel in Japan und profitiert von einem ausgewogenen Mix aus städtischen und halbstädtischen Gesundheitseinrichtungen. Die Nachfrage nach personalisierten Medikamenten, insbesondere in Nagoya und den umliegenden Städten, unterstützt das Wachstum bei oralen, injizierbaren und topischen Formulierungen. Die Apotheken von Chubu konzentrieren sich sowohl auf die Erwachsenen- als auch auf die Kinderpflege und nutzen technologische Fortschritte in der Rezeptur, um Präzision und Sicherheit zu gewährleisten. Die Expansion in sterile Rezepturdienste, gepaart mit einem gestiegenen Bewusstsein für maßgeschneiderte Therapien, trägt zur stetigen Marktentwicklung der Region bei. Die Präsenz mehrerer mittelgroßer Rezepturapotheken stärkt Chubus Rolle als wichtiger regionaler Beitrag.
Region Kyushu
Die Region Kyushu trägt 12% zum Markt für Rezepturarzneimittel in Japan bei, unterstützt durch eine wachsende Gesundheitsinfrastruktur in Städten wie Fukuoka und Kumamoto. Das steigende Bewusstsein für personalisierte Medikamente bei chronischen und pädiatrischen Patienten treibt die Nachfrage nach sterilen und nicht-sterilen Formulierungen an. Lokale Apotheken übernehmen zunehmend fortschrittliche Rezepturtechnologien, um die Genauigkeit und Effizienz in maßgeschneiderten Therapien zu verbessern. Die strategischen Initiativen der Region, einschließlich Kooperationen mit Krankenhäusern und Kliniken, verbessern den Zugang zu spezialisierten Medikamenten weiter. Kyushus Wachstum wird durch den zunehmenden Patientenfokus auf maßgeschneiderte Behandlungen und die Expansion von 503A und 503B Rezepturapotheken befeuert.
Region Tohoku
Die Region Tohoku hält einen Marktanteil von 8% im Markt für Rezepturarzneimittel in Japan, angetrieben durch den Ausbau der Gesundheitsdienste in Sendai und den umliegenden Städten. Die Region zeigt eine zunehmende Akzeptanz personalisierter oraler und injizierbarer Medikamente zur Behandlung chronischer Erkrankungen und geriatrischer Pflege. Obwohl kleiner als Kanto oder Kansai, investieren die Apotheken in Tohoku in sterile Rezepturfähigkeiten, um den Anforderungen von Krankenhäusern und Spezialkliniken gerecht zu werden. Das steigende Bewusstsein bei Patienten und Gesundheitsdienstleistern unterstützt die allmähliche Marktexpansion, wobei regionale Akteure sich auf Qualität, Sicherheit und Zugänglichkeit von Rezepturtherapien sowohl für Erwachsene als auch für Kinder konzentrieren.
Region Hokkaido
Hokkaido repräsentiert 5% des Marktes für Rezepturarzneimittel in Japan, mit Wachstum unterstützt durch urbane Zentren wie Sapporo und Asahikawa. Die Nachfrage nach patientenspezifischen Medikamenten, insbesondere oralen und topischen Formulierungen, treibt die Marktaktivität an. Die Apotheken der Region konzentrieren sich darauf, die Compliance und therapeutischen Ergebnisse für chronische und pädiatrische Patienten durch spezialisierte Formulierungen zu verbessern. Trotz geografischer Herausforderungen ermöglichen technologische Übernahmen und die Zusammenarbeit mit Krankenhäusern und Kliniken den Rezepturapotheken in Hokkaido, sterile und nicht-sterile Medikamente effizient zu liefern. Das zunehmende Bewusstsein für die Vorteile personalisierter Therapien bei Patienten und Betreuern steigert allmählich die Marktdurchdringung in dieser nördlichen Region.

Marktsegmentierungen:
Nach Produkttyp
- Orale Medikamente
- Injizierbare Medikamente
- Topische Präparate
- Nasale Formulierungen
- Andere
Nach Apothekentyp
- 503A Apotheken
- 503B Apotheken
Nach Sterilität
- Sterile Rezeptur
- Nicht-sterile Rezeptur
Nach therapeutischem Bereich
- Hormon-Ersatztherapie
- Schmerzmanagement
- Spezialmedikamente
- Dermatologie
- Nahrungsergänzungsmittel
- Andere
Nach Patientendemografie
- Erwachsene
- Pädiatrie
- Geriatrie
- Andere
Nach Region
- Kanto
- Kansai
- Chubu
- Kyushu
- Thoku
- Hokaido
Wettbewerbslandschaft
Die Wettbewerbslandschaft des japanischen Marktes für Compounding-Apotheken umfasst wichtige Akteure wie Nichi-Iko Pharmaceutical Co. Ltd., Towa Pharmaceutical Co., Ltd., Sato Pharmaceutical Co., Ltd., Takeda Pharmaceutical Company Limited, Chugai Pharmaceutical Co., Ltd. und Daiichi Sankyo Company, Limited. Diese Unternehmen konzentrieren sich darauf, ihre Präsenz durch strategische Partnerschaften, technologische Fortschritte und Diversifizierung des Produktportfolios zu erweitern, um der wachsenden Nachfrage nach personalisierten Medikamenten gerecht zu werden. Marktteilnehmer investieren in sterile und nicht sterile Compounding-Fähigkeiten, verbessern die Qualitätskontrolle und setzen auf Automatisierung, um die Effizienz zu steigern. Darüber hinaus prägt der Fokus auf patientenzentrierte Therapien, wie pädiatrische, geriatrische und chronische Pflegeformulierungen, den Wettbewerb. Kleinere regionale Apotheken nutzen auch Nischensegmente und spezialisierte Dienstleistungen, um Marktanteile zu gewinnen. Insgesamt werden die Wettbewerbsdynamiken durch Innovation, regulatorische Compliance und die Fähigkeit, maßgeschneiderte Lösungen anzubieten, angetrieben, was führende Akteure für nachhaltiges Wachstum im sich entwickelnden Markt für Compounding-Apotheken in Japan positioniert.
Analyse der Hauptakteure
- Nichi-Iko Pharmaceutical Co. Ltd.
- Towa Pharmaceutical Co., Ltd.
- Sato Pharmaceutical Co., Ltd.
- Takeda Pharmaceutical Company Limited
- Chugai Pharmaceutical Co., Ltd.
- Daiichi Sankyo Company, Limited
- Astellas Pharma Inc.
- Eisai Co., Ltd.
- Mochida Pharmaceutical Co., Ltd.
- Otsuka Pharmaceutical Co., Ltd.
Jüngste Entwicklungen
- Im März 2024 erwarb Medios AG die Ceban Pharmaceuticals B.V., einen niederländischen Marktführer im Bereich pharmazeutischer Rezepturservices, der in Belgien und Spanien tätig ist. Diese Übernahme stärkte die Spezialpharma-Plattform von Medios und verbesserte ihre Position in Deutschland durch verbesserte Cross-Selling-Möglichkeiten und Effizienz in der Lieferkette.
- Im November 2023 erwarb EQUASENS in Zusammenarbeit mit ARZ Haan die Apotheken Datenverarbeitung GmbH & Co. KG (ADV) und gründete PHARMAGEST Deutschland. Dieser Schritt erweiterte ihr Angebot an digitalen Apotheken- und IT-Dienstleistungen und unterstützte Rezeptur- und Abgabeprozesse in deutschen Apotheken.
- Im August 2024 erweiterte InterCure Ltd. seine strategische Partnerschaft mit Cookies nach Deutschland, um den Anbau, die Herstellung und den Vertrieb von medizinischen Cannabisprodukten der Marke Cookies durch lizenzierte „Cookies Corners“ in deutschen Apotheken zu ermöglichen.
- Im März 2024 erwarb Medios AG die Ceban Pharmaceuticals B.V., wodurch ihre Spezialpharma-Plattform und ihre Positionen in den Niederlanden, Belgien, Spanien gestärkt wurden, sowie Cross-Selling- und Lieferkettensynergien in Deutschland genutzt werden konnten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Apothekentyp, Sterilität, therapeutischem Bereich, Patientendemografie und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Compounding-Apotheken in Japan wird voraussichtlich stetig wachsen, angetrieben durch die steigende Nachfrage nach personalisierten Medikamenten.
- Das Wachstum wird durch die zunehmende Prävalenz chronischer Krankheiten und seltener Erkrankungen, die patientenspezifische Formulierungen erfordern, gefördert.
- Sterile Compounding-Dienstleistungen werden voraussichtlich eine bedeutende Akzeptanz erfahren, bedingt durch den Anstieg von injizierbaren und biologischen Therapien.
- Die pädiatrische und geriatrische Versorgung wird neue Möglichkeiten für maßgeschneiderte Darreichungsformen und alternative Verabreichungsmethoden schaffen.
- Technologische Fortschritte in der Automatisierung und präzisen Herstellung werden die Effizienz und Produktqualität verbessern.
- Regulatorische Unterstützung und optimierte Compliance-Prozesse werden die Marktexpansion und Innovation fördern.
- Die Zusammenarbeit zwischen Krankenhäusern, Kliniken und Apotheken wird die Vertriebsnetze stärken und die Reichweite der Dienstleistungen erweitern.
- Das Bewusstsein unter Patienten und Pflegekräften für maßgeschneiderte Therapien wird voraussichtlich zunehmen, was die Akzeptanzraten steigert.
- Das Wachstum bei Spezialmedikamenten und Hormontherapien wird die Nachfrage in gezielten therapeutischen Bereichen antreiben.
- Die regionale Expansion über die großen Metropolregionen hinaus wird eine ausgewogene Marktentwicklung in ganz Japan unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Apotheken für individuelle Arzneimittel in Japan und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Compound-Apotheken in Japan zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der japanischen Compounding-Apotheken hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Compounding-Apotheken in Japan antreiben?
Wer sind die führenden Unternehmen im japanischen Markt für Compound-Apotheken?
Welche Region hatte 2024 den größten Anteil am Markt für Compound-Apotheken in Japan?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Compoundierungsapotheken in Japan Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Compoundierungsapotheken in Japan Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 221.90 Million → 2032: USD 403.45 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Compoundierungsapotheken in Japan Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Compoundierungsapotheken in Japan Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Compoundierungsapotheken in Japan Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Compoundierungsapotheken in Japan Market Drivers
- 3.3 Markt für Compoundierungsapotheken in Japan Market Restraints & Challenges
- 3.4 Markt für Compoundierungsapotheken in Japan Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Compoundierungsapotheken in Japan Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Compoundierungsapotheken in Japan Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Compoundierungsapotheken in Japan category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Compoundierungsapotheken in Japan Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Compoundierungsapotheken in Japan Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Compoundierungsapotheken in Japan market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Compoundierungsapotheken in Japan Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Compoundierungsapotheken in Japan Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Compoundierungsapotheken in Japan Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Compoundierungsapotheken in Japan (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Compoundierungsapotheken in Japan Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Compoundierungsapotheken in Japan Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Compoundierungsapotheken in Japan Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Compoundierungsapotheken in Japan Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Compoundierungsapotheken in Japan Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Compoundierungsapotheken in Japan Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Compoundierungsapotheken in Japan Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Compoundierungsapotheken in Japan Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Compoundierungsapotheken in Japan Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
