
Marktübersicht
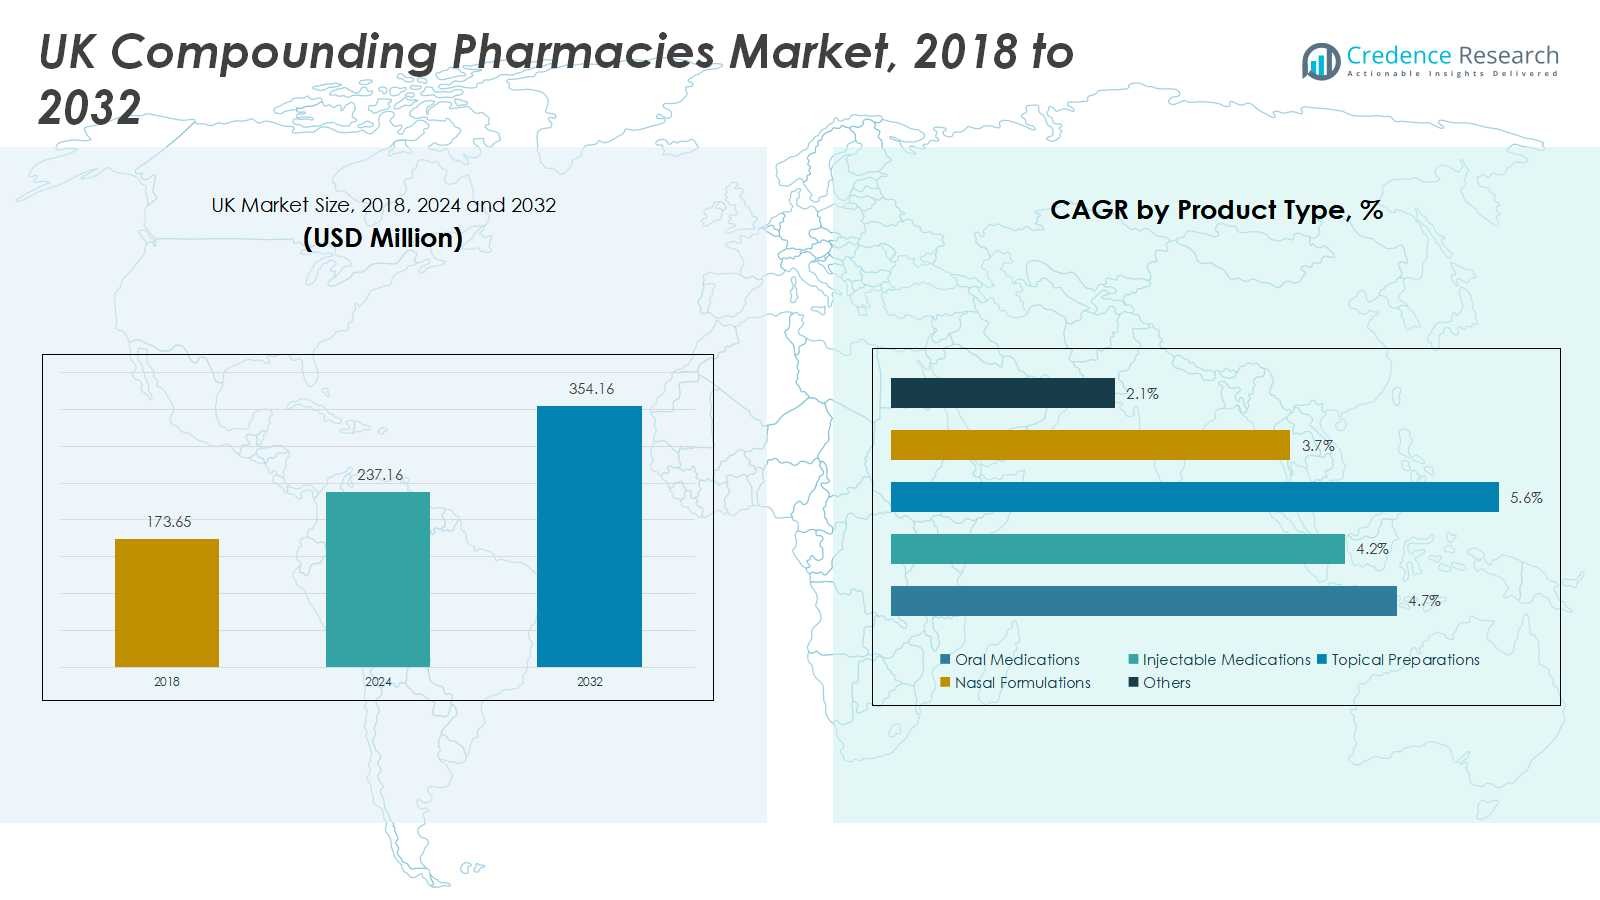
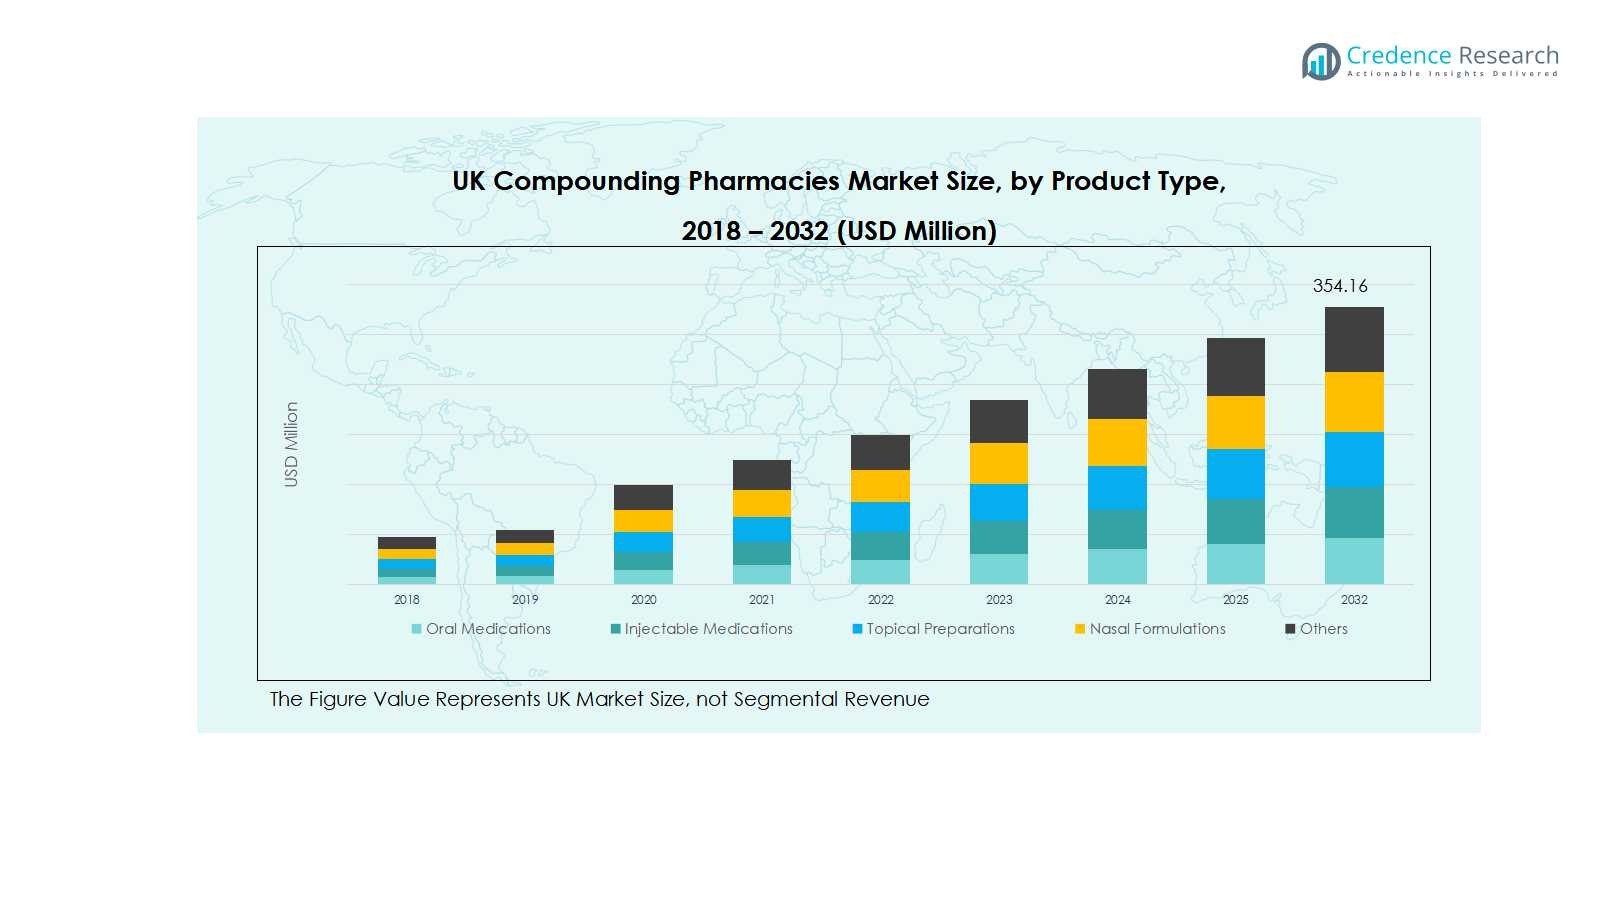
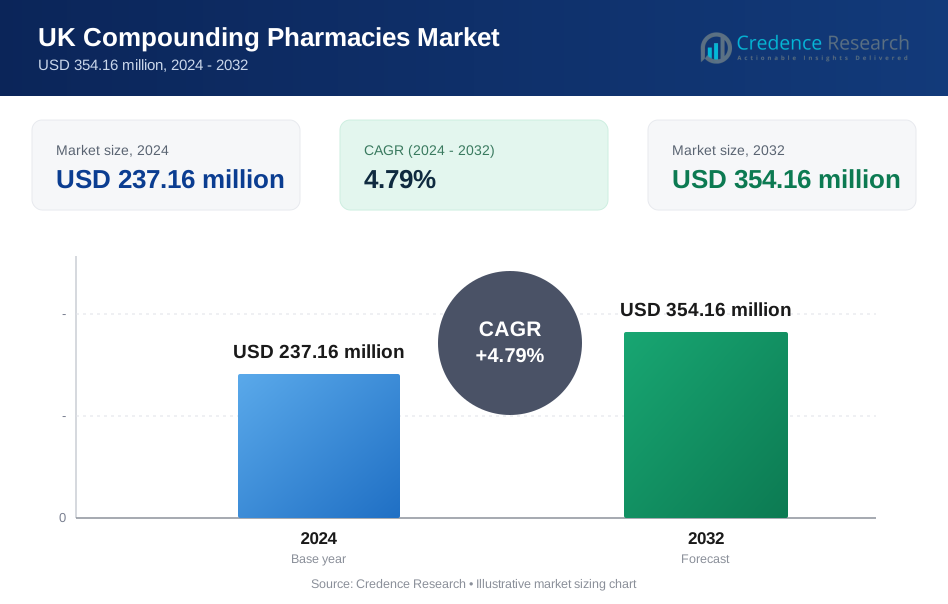
Der Markt für Compounding-Apotheken im Vereinigten Königreich wurde 2018 auf 173,65 Millionen USD geschätzt und wuchs bis 2024 auf 237,16 Millionen USD. Es wird prognostiziert, dass der Markt bis 2032 354,16 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 4,79 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Marktes für Compounding-Apotheken im Vereinigten Königreich 2024 | 237,16 Millionen USD |
| Markt für Compounding-Apotheken im Vereinigten Königreich, CAGR | 4,79% |
| Größe des Marktes für Compounding-Apotheken im Vereinigten Königreich 2032 | 354,16 Millionen USD |
Der Markt für Compounding-Apotheken im Vereinigten Königreich wird von führenden Unternehmen wie Specialist Pharmacy, Nova Laboratories, Biofactors Ltd, Alloga UK, Pharmacompound Ltd, Medisca UK, Pharmacy2U, Wedgewood Pharmacy, Own Label Pharmacy und Mulberry Pharmacy angeführt. Diese Unternehmen dominieren durch diversifizierte Produktportfolios, starke regulatorische Compliance und fortschrittliche Compounding-Fähigkeiten in oralen, injizierbaren und topischen Formulierungen. England ist die führende Region und trägt 72 % des Marktanteils bei, unterstützt durch eine dichte Bevölkerung, fortschrittliche Gesundheitsinfrastruktur und hohe Nachfrage nach personalisierten Medikamenten. Schottland, Wales und Nordirland folgen mit Anteilen von 12 %, 8 % und 8 % respektive, angetrieben durch wachsendes Patientenbewusstsein und zunehmende Akzeptanz von maßgeschneiderten Therapien. Die Marktführerschaft wird durch strategische Kooperationen mit Krankenhäusern, Investitionen in sterile und nicht-sterile Compounding-Technologien und den Fokus auf Spezialmedikamente und Hormontherapien gestärkt.
Markteinblicke
- Der Markt für Rezepturarzneimittel in Großbritannien wurde 2024 mit 237,16 Millionen USD bewertet und soll bis 2032 354,16 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,79 %.
- Das Wachstum wird durch die steigende Nachfrage nach personalisierter Medizin, die zunehmende Prävalenz chronischer Krankheiten und die Einführung von Spezialarzneimitteln und Hormontherapien angetrieben, die sowohl sterile als auch nicht-sterile Formulierungen unterstützen.
- Zu den wichtigsten Trends gehören die Erweiterung von 503B-Auslagerungseinrichtungen für großangelegte sterile Rezepturen, das gestiegene Patientenbewusstsein und die zunehmende Akzeptanz von oralen, injizierbaren und topischen Formulierungen in verschiedenen therapeutischen Bereichen.
- Der Markt ist wettbewerbsintensiv, angeführt von Specialist Pharmacy, Nova Laboratories, Biofactors Ltd, Alloga UK, Pharmacompound Ltd, Medisca UK, Pharmacy2U, Wedgewood Pharmacy, Own Label Pharmacy und Mulberry Pharmacy, wobei Unternehmen in Technologie, regulatorische Compliance und Partnerschaften investieren, um ihre Fähigkeiten zu verbessern.
- Die regionale Analyse zeigt, dass England mit einem Marktanteil von 72 % führt, gefolgt von Schottland mit 12 %, Wales mit 8 % und Nordirland mit 8 %, während orale Medikamente das Segment der Produkttypen dominieren.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Markt für Rezepturarzneimittel in Großbritannien nach Produkttyp wird von oralen Medikamenten angeführt, die 42 % des Segmentanteils ausmachen. Orale Formulierungen bleiben dominant aufgrund ihrer einfachen Verabreichung, Patientencompliance und der steigenden Nachfrage nach personalisierten Dosierungen in chronischen Therapien. Injektionsmedikamente folgen, angetrieben durch das Wachstum bei Spezialbehandlungen und Hormontherapien. Topische Präparate und nasale Formulierungen gewinnen an Bedeutung für dermatologische und respiratorische Anwendungen, während die Kategorie „andere“ bescheiden beiträgt. Die Expansion der personalisierten Medizin und die zunehmende Patientenpräferenz für maßgeschneiderte Therapien sind wichtige Treiber, die das Wachstum in allen Produkttypen unterstützen.
- Zum Beispiel hat AbbatiaLabs POWDOSE entwickelt, eine flexible orale Dosierungstechnologie, die es Patienten ermöglicht, präzise, individuelle Dosistitrationen vorzunehmen, was die Therapietreue und Sicherheit verbessert.
Nach Apothekentyp
Im Apothekentyp-Segment dominieren 503A-Apotheken mit 65 % des Segmentanteils, was ihre etablierte Präsenz in patientenspezifischen Verschreibungen und die Einhaltung der USP <795>/<797>-Standards widerspiegelt. Diese Apotheken konzentrieren sich auf die Herstellung von Kleinserien, um die lokale Nachfrage und die Anforderungen der chronischen Versorgung zu erfüllen. In der Zwischenzeit wachsen 503B-Auslagerungseinrichtungen stetig aufgrund der gestiegenen Nachfrage von Krankenhäusern und der regulatorischen Unterstützung für großangelegte sterile Rezepturen. Das Wachstum des Marktes wird durch das steigende Patientenbewusstsein, die Erweiterung der Behandlungsoptionen und die Präferenz der Gesundheitsdienstleister für maßgeschneiderte Formulierungen angetrieben, die sowohl die Bequemlichkeit der Patienten als auch die therapeutische Wirksamkeit unterstützen.
- Zum Beispiel betreibt Belmar Pharma Solutions eine 503A-Einrichtung, die seit 1985 individualisierte Rezepturen für spezifische Patientenbedürfnisse, wie Hormontherapien und Behandlungen von Autoimmunerkrankungen, bereitstellt und so personalisierte Medikationsoptionen sicherstellt.
Nach Sterilität
Im Segment der Sterilität hält die nicht-sterile Herstellung mit 58% den Großteil des Marktanteils, hauptsächlich aufgrund der hohen Nachfrage nach oralen, topischen und Nahrungsergänzungsformulierungen. Die sterile Herstellung, obwohl kleiner im Anteil, verzeichnet ein stetiges Wachstum, angetrieben durch Krankenhaus- und Spezialmedikamentenanforderungen wie Injektions- und ophthalmische Lösungen. Die Marktexpansion in beiden Teilsegmenten wird durch die zunehmende Prävalenz chronischer Krankheiten, die alternde Bevölkerung und regulatorische Rahmenbedingungen, die Qualität und Sicherheit gewährleisten, vorangetrieben. Investitionen in fortschrittliche Herstellungstechnologien und die steigende Akzeptanz personalisierter Therapien fördern das Wachstum des Segments weiter.
Wichtige Wachstumstreiber
Steigende Nachfrage nach personalisierter Medizin
Der wachsende Fokus auf personalisierte Medizin ist ein Haupttreiber für den Markt der britischen Apotheken für Rezepturarzneimittel. Patienten suchen zunehmend nach maßgeschneiderten Formulierungen, die auf ihre individuellen Bedürfnisse abgestimmt sind, wie spezifische Dosierungen, Geschmacksrichtungen oder Kombinationstherapien. Dieser Trend ist besonders in der Hormontherapie, Schmerzbehandlung und Kinderpflege ausgeprägt. Gesundheitsdienstleister empfehlen auch rezepturmäßig hergestellte Medikamente, um die Patientencompliance und therapeutische Ergebnisse zu verbessern. Mit zunehmendem Patientenbewusstsein und der Nachfrage nach individuellen Behandlungen erweitern Apotheken ihre Produktangebote, was das Marktwachstum sowohl bei sterilen als auch nicht-sterilen Formulierungen vorantreibt.
- Zum Beispiel erstellt Roseway Labs personalisierte Rezepturarzneimittel für Hauterkrankungen und Allergien, indem sie Darreichungsformen anpassen oder allergene Inhaltsstoffe entfernen, was zu besseren Patientenergebnissen und -adhärenz führt.
Alternde Bevölkerung und Prävalenz chronischer Krankheiten
Die alternde Bevölkerung des Vereinigten Königreichs und die zunehmende Prävalenz chronischer Krankheiten treiben die Nachfrage nach Rezepturarzneimitteln an. Ältere Erwachsene benötigen oft mehrere Medikamente in präzisen Dosen, was Standardformulierungen unzureichend macht. Chronische Erkrankungen wie Diabetes, Arthritis und Herz-Kreislauf-Erkrankungen erfordern spezialisierte Rezepturlösungen. Dieser demografische Trend unterstützt sowohl orale als auch injizierbare Formulierungen und steigert die Nachfrage nach nicht-steriler und steriler Herstellung. Die Kombination aus steigenden Gesundheitsbedürfnissen und patientenspezifischen Behandlungen ist ein starker Wachstumskatalysator, der Investitionen und Expansion im Sektor der Rezepturarzneimittelapotheken fördert.
Regulatorische Unterstützung und technologische Fortschritte
Verbesserte regulatorische Rahmenbedingungen und die Einführung fortschrittlicher Herstellungstechnologien treiben das Marktwachstum voran. Die Einhaltung von USP <795>/<797> und MHRA-Richtlinien gewährleistet Qualität und Sicherheit, was das Vertrauen bei Gesundheitsdienstleistern und Patienten stärkt. Darüber hinaus verbessern Automatisierung und moderne Herstellungsausrüstung die Effizienz, Genauigkeit und Skalierbarkeit, insbesondere für sterile Produkte. Diese Entwicklungen ermöglichen es Apotheken, die steigende Nachfrage nach hochwertigen, maßgeschneiderten Medikamenten zu erfüllen und gleichzeitig operationelle Risiken zu reduzieren. Regulatorische Klarheit in Kombination mit technologischer Innovation stärkt weiterhin die Wachstumsperspektive des Marktes im Vereinigten Königreich.
- Zum Beispiel hat APOTECAchemo, ein weit verbreitetes robotisches Mischsystem in Krankenhäusern, eine durchschnittliche Dosierungsgenauigkeit von 0,8 % mit reduzierten Kontaminationsniveaus im Vergleich zur manuellen Mischung gezeigt, was die Sicherheit bei der Vorbereitung von Chemotherapien erhöht.
Wichtige Trends & Chancen
Erweiterung von 503B Outsourcing-Einrichtungen
Das Wachstum von 503B Outsourcing-Einrichtungen bietet eine bedeutende Chance auf dem britischen Markt. Diese Einrichtungen ermöglichen die großflächige sterile Herstellung für Krankenhäuser und Kliniken, beheben Engpässe und steigern die Effizienz. Outsourcing reduziert die Belastung der 503A-Apotheken und gewährleistet gleichbleibende Qualitätsstandards. Mit der steigenden Nachfrage der Krankenhäuser nach Injektionsmitteln und Spezialmedikamenten können 503B-Einrichtungen einen wachsenden Marktanteil erobern. Dieser Expansions-Trend bietet strategische Möglichkeiten für Partnerschaften, Investitionen und technologische Übernahmen, wodurch Unternehmen den sich entwickelnden Gesundheitsbedürfnissen gerecht werden und gleichzeitig das Umsatzpotenzial steigern können.
- Zum Beispiel integriert B. Braun die 503B sterilen Mischoperationen von CAPS in sein pharmazeutisches Qualitätssystem und konzentriert sich auf Qualitätsführung und regulatorische Konformität, um die Patientensicherheit zu gewährleisten und gleichzeitig den Personalmangel zu beheben.
Steigende Akzeptanz von Spezialmedikamenten und Hormontherapien
Ein zunehmender Fokus auf Spezialmedikamente und Hormontherapien prägt die Marktchancen. Behandlungen für Erkrankungen wie Krebs, Unfruchtbarkeit und chronische Schmerzen sind oft in Standardformulierungen nicht verfügbar, was von Apotheken erfordert, maßgeschneiderte Lösungen bereitzustellen. Dieser Trend treibt das Wachstum bei injizierbaren und oralen Medikamenten voran und erweitert die Rolle der sterilen Herstellung. Indem sie sich auf Nischen-Therapiebereiche konzentrieren, können sich Apotheken in einem wettbewerbsintensiven Markt differenzieren. Die Möglichkeit, ungedeckte medizinische Bedürfnisse zu adressieren und gleichzeitig personalisierte Medizin zu nutzen, bleibt ein starker Wachstumshebel im Vereinigten Königreich.
- Zum Beispiel zielt der Vorstoß von NHS England zur Standardisierung aseptisch hergestellter injizierbarer Medikamente darauf ab, klinische Ergebnisse und Patientenerfahrungen zu verbessern, wobei regionale Zentren die Kapazität für gebrauchsfertige Injektionen erweitern, die in der Krebs- und Intensivtherapie eingesetzt werden.
Wichtige Herausforderungen
Strenge regulatorische Konformität
Strenge regulatorische Anforderungen stellen eine erhebliche Herausforderung für britische Mischapotheken dar. Die Einhaltung von USP, MHRA und anderen Sicherheitsrichtlinien erfordert eine robuste Qualitätskontrolle, spezialisierte Ausrüstung und geschultes Personal. Nichteinhaltung kann zu Produktrückrufen, rechtlichen Strafen und Rufschädigung führen. Kleinere Apotheken könnten mit den hohen Kosten für Konformität und Zertifizierung zu kämpfen haben, was ihre Fähigkeit zur Expansion einschränkt. Während Vorschriften die Patientensicherheit gewährleisten, erhöhen sie auch die betriebliche Komplexität, was von Unternehmen Investitionen in Schulungen, Technologie und strenge Überwachung erfordert, um wettbewerbsfähig zu bleiben.
Hohe Betriebskosten und begrenzte Skalierbarkeit
Hohe Betriebskosten und begrenzte Skalierbarkeit stellen ein Wachstumshindernis im britischen Sektor der Rezeptur-Apotheken dar. Individuelle Rezepturen, sterile Zubereitungen und Qualitätssicherungsprozesse erfordern spezialisierte Ausrüstung und qualifiziertes Personal, was die Kosten in die Höhe treibt. Die Produktion in kleinen Chargen begrenzt die Skaleneffekte und beeinträchtigt die Rentabilität. Zudem kann die Beschaffung von Rohstoffen und die Aufrechterhaltung der Zuverlässigkeit der Lieferkette kostspielig und komplex sein. Diese Faktoren erschweren die Expansion, insbesondere für kleinere Apotheken. Die Verbesserung der Kosteneffizienz und die Erforschung von Partnerschaften oder Outsourcing-Lösungen sind entscheidend, um Wachstum und Wettbewerbsfähigkeit auf dem Markt zu erhalten.
Regionale Analyse
England
England führt den britischen Markt für Rezeptur-Apotheken mit einem Marktanteil von 72% an, angetrieben durch eine dichte Bevölkerung, eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Nachfrage nach personalisierten Medikamenten. Große städtische Zentren wie London, Manchester und Birmingham beherbergen eine Konzentration von 503A- und 503B-Apotheken, die sowohl sterile als auch nicht-sterile Zubereitungen unterstützen. Das Wachstum wird durch die zunehmende Prävalenz chronischer Krankheiten, die steigende Akzeptanz von Hormontherapien und den wachsenden Bedarf an Spezialmedikamenten vorangetrieben. Die Präsenz großer Krankenhäuser, Forschungseinrichtungen und starker regulatorischer Rahmenbedingungen fördert die Marktentwicklung weiter. England bleibt der Hauptbeitragende zum Gesamterlös auf dem britischen Markt.
Schottland
Schottland hält einen Marktanteil von 12% im britischen Markt für Rezeptur-Apotheken, unterstützt durch das wachsende Bewusstsein der Patienten und die Ausweitung der Gesundheitsdienste in städtischen und halbstädtischen Gebieten. Die Nachfrage nach oralen und topischen Rezepturen, insbesondere in der Dermatologie und Schmerztherapie, steigt stetig. Der Markt profitiert von der Einhaltung der MHRA- und USP-Richtlinien durch regionale Apotheken, die Qualität und Sicherheit bei der Zubereitung gewährleisten. Investitionen in moderne Zubereitungsausrüstung und kleine sterile Einrichtungen unterstützen das Wachstum. Darüber hinaus wird erwartet, dass Schottlands Fokus auf personalisierte Medizin und das Management chronischer Krankheiten die weitere Einführung maßgeschneiderter Therapien im Prognosezeitraum vorantreiben wird.
Wales
Wales hat einen Marktanteil von 8%, angetrieben durch die steigende Nachfrage nach personalisierten Therapien und die Expansion von kleinen Rezeptur-Apotheken. Der Markt wird hauptsächlich durch orale und nicht-sterile Rezepturen unterstützt, die auf das Management chronischer Krankheiten, Hormonersatztherapie und Schmerzlinderung abzielen. Regionale Krankenhäuser und Kliniken arbeiten zunehmend mit Rezeptur-Apotheken zusammen, um den lokalen Gesundheitsbedarf zu decken. Das Marktwachstum wird durch das steigende Bewusstsein bei Gesundheitsdienstleistern und Patienten sowie durch regulatorische Unterstützung, die qualitativ hochwertige Rezepturmedikamente gewährleistet, erleichtert. Der walisische Markt verzeichnet weiterhin ein stetiges Wachstum, mit Chancen sowohl in 503A- als auch in begrenzten 503B-Apothekenbetrieben.
Nordirland
Nordirland repräsentiert einen Marktanteil von 8% im britischen Markt für Rezeptur-Apotheken. Das Wachstum wird durch den Ausbau der Gesundheitsinfrastruktur, das Bewusstsein für personalisierte Medizin und eine steigende Anzahl chronischer Krankheitsfälle, die maßgeschneiderte Rezepturen erfordern, unterstützt. Orale Medikamente und nicht-sterile Zubereitungen dominieren die Region, während sterile Zubereitungen allmählich für krankenhausbasierte Anwendungen expandieren. Investitionen in regulatorische Compliance und moderne Ausrüstung gewährleisten qualitativ hochwertige Rezepturmedikamente, die der lokalen Nachfrage entsprechen. Kleine bis mittelgroße Apotheken nutzen diesen wachsenden Bedarf, und Kooperationen mit Gesundheitsdienstleistern treiben die Marktentwicklung voran, wodurch Nordirland zu einem aufstrebenden, aber wichtigen Beitrag zum britischen Rezepturmarkt wird.
Marktsegmentierungen:
Nach Produkttyp
- Orale Medikamente
- Injektionsmedikamente
- Topische Präparate
- Nasale Formulierungen
- Andere
Nach Apothekentyp
- 503A Apotheken
- 503B Apotheken
Nach Sterilität
- Sterile Herstellung
- Nicht-sterile Herstellung
Nach therapeutischem Bereich
- Hormontherapie
- Schmerzmanagement
- Spezialmedikamente
- Dermatologie
- Nahrungsergänzungsmittel
- Andere
Nach Patientendemografie
- Erwachsene
- Pädiatrie
- Geriatrie
- Andere
Nach Region
- England
- Schottland
- Wales
- Nordirland
Wettbewerbslandschaft
Die Wettbewerbslandschaft im britischen Markt für Apothekenherstellung wird von wichtigen Akteuren wie Specialist Pharmacy, Nova Laboratories, Biofactors Ltd, Alloga UK, Pharmacompound Ltd, Medisca UK, Pharmacy2U, Wedgewood Pharmacy, Own Label Pharmacy und Mulberry Pharmacy dominiert. Diese Unternehmen konzentrieren sich darauf, ihre Produktportfolios in den Bereichen orale, injizierbare und topische Formulierungen zu erweitern und gleichzeitig hohe Qualitätsstandards und regulatorische Compliance aufrechtzuerhalten. Der Marktwettbewerb wird durch technologische Fortschritte, Investitionen in sterile und nicht-sterile Herstellungskapazitäten und strategische Partnerschaften mit Krankenhäusern und Gesundheitsdienstleistern angetrieben. Unternehmen nutzen auch Trends in der personalisierten Medizin und die Nachfrage nach Spezialmedikamenten, um sich zu differenzieren. Die Wettbewerbsdynamik wird weiter durch Preisstrategien, geografische Reichweite und kundenorientierte Dienstleistungen, einschließlich Hauslieferung und Patientenaufklärung, geprägt. Kontinuierliche Innovation und die Einhaltung der USP- und MHRA-Vorschriften bleiben entscheidend für die Aufrechterhaltung der Marktführerschaft.
Analyse der Hauptakteure
- Spezialapotheke
- Nova Laboratories
- Biofactors Ltd
- Alloga UK
- Pharmacompound Ltd
- Medisca UK
- Pharmacy2U
- Wedgewood Pharmacy
- Eigenmarken-Apotheke
- Mulberry Pharmacy
Aktuelle Entwicklungen
- Im Januar 2025 erweiterte Revelation Pharma sein Portfolio durch die Übernahme der Cascade Specialty Pharmacy, einer in Washington ansässigen Rezeptur-Apotheke, die auf HNO und Tiergesundheit spezialisiert ist. Diese Übernahme stärkt die Präsenz von Revelation Pharma in spezialisierten therapeutischen Bereichen.
- Im Juni 2025 erwarb H.I.G. Capital ITH Pharma, ein in London ansässiges pharmazeutisches Unternehmen, das für komplexe intravenöse Behandlungen und Rezepturdienstleistungen am selben Tag bekannt ist.
- Im Oktober 2024 kündigte Valor Compounding Pharmacy Pläne an, seine Dienstleistungen zu erweitern und neue Partnerschaften mit Gesundheitssystemen und medizinischen Praxen zu schließen, um seine Fähigkeiten in der Bereitstellung personalisierter Medikamente zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Apothekentyp, Sterilität, therapeutischem Bereich, Patientendemografie und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in die Wettbewerbsumgebung, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Es wird erwartet, dass der Markt aufgrund der steigenden Nachfrage nach personalisierten Medikamenten stetig wächst.
- Die Erweiterung von 503B-Outsourcing-Einrichtungen wird die Fähigkeiten zur sterilen Rezeptur verbessern.
- Orale Medikamente werden weiterhin das Segment der Produkttypen dominieren.
- Injektions- und topische Formulierungen werden voraussichtlich eine erhöhte Akzeptanz erfahren.
- Wachstum in Hormontherapien und Spezialmedikamenten wird Marktchancen schaffen.
- Die alternde Bevölkerung und die Prävalenz chronischer Krankheiten werden die Nachfrage nach maßgeschneiderten Behandlungen aufrechterhalten.
- Technologische Fortschritte in der Rezepturausrüstung werden Effizienz und Qualität verbessern.
- Starke regulatorische Compliance wird die Patientensicherheit gewährleisten und die Marktglaubwürdigkeit unterstützen.
- Das regionale Wachstum wird sich weiterhin auf England konzentrieren, wobei Schottland, Wales und Nordirland stetige Zuwächse verzeichnen.
- Strategische Kooperationen zwischen Apotheken, Krankenhäusern und Gesundheitsdienstleistern werden die Marktpräsenz und die Wettbewerbsposition stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für britische Apotheken für die Herstellung von Arzneimitteln, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Compounding-Apotheken im Vereinigten Königreich zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der britischen Apotheken für die Herstellung von Arzneimitteln hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Compounding-Apotheken im Vereinigten Königreich antreiben?
Wer sind die führenden Unternehmen im Markt für Compounding-Apotheken im Vereinigten Königreich?
Welche Region hatte 2024 den größten Anteil am Markt für Compound-Apotheken im Vereinigten Königreich?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Compounding-Apotheken im Vereinigten Königreich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Compounding-Apotheken im Vereinigten Königreich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 237.16 million → 2032: USD 354.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Compounding-Apotheken im Vereinigten Königreich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Compounding-Apotheken im Vereinigten Königreich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Compounding-Apotheken im Vereinigten Königreich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Compounding-Apotheken im Vereinigten Königreich Market Drivers
- 3.3 Markt für Compounding-Apotheken im Vereinigten Königreich Market Restraints & Challenges
- 3.4 Markt für Compounding-Apotheken im Vereinigten Königreich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Compounding-Apotheken im Vereinigten Königreich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Compounding-Apotheken im Vereinigten Königreich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Compounding-Apotheken im Vereinigten Königreich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Compounding-Apotheken im Vereinigten Königreich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Compounding-Apotheken im Vereinigten Königreich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Compounding-Apotheken im Vereinigten Königreich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Compounding-Apotheken im Vereinigten Königreich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Compounding-Apotheken im Vereinigten Königreich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Compounding-Apotheken im Vereinigten Königreich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Compounding-Apotheken im Vereinigten Königreich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Compounding-Apotheken im Vereinigten Königreich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Compounding-Apotheken im Vereinigten Königreich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Compounding-Apotheken im Vereinigten Königreich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Compounding-Apotheken im Vereinigten Königreich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Compounding-Apotheken im Vereinigten Königreich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Compounding-Apotheken im Vereinigten Königreich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Compounding-Apotheken im Vereinigten Königreich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Compounding-Apotheken im Vereinigten Königreich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Compounding-Apotheken im Vereinigten Königreich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
