
Marktübersicht
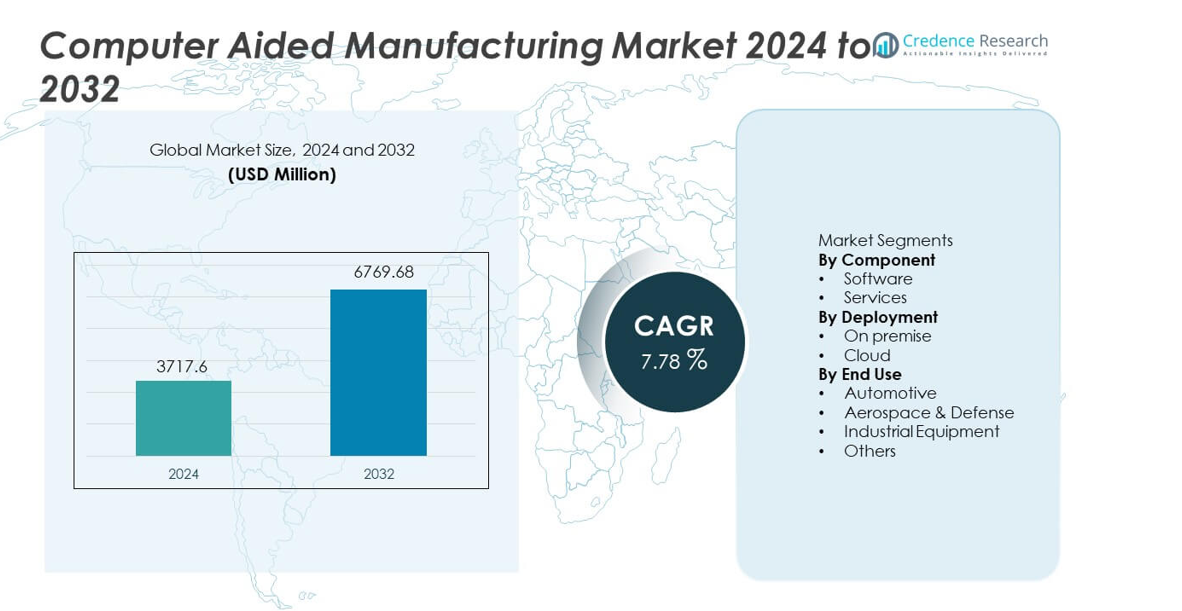
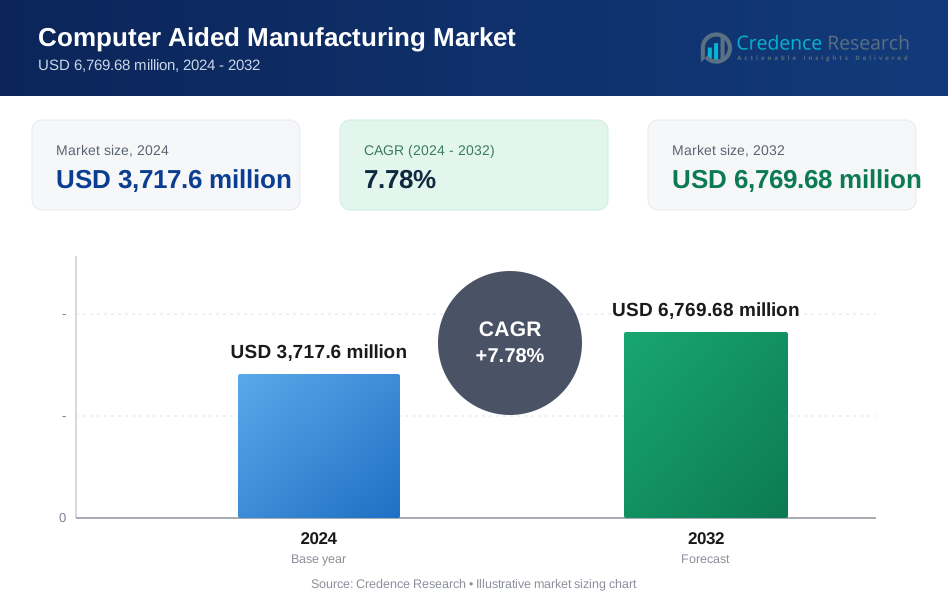
Der Markt für Computer Aided Manufacturing (CAM) erreichte im Jahr 2024 3.717,6 Millionen USD und wird voraussichtlich bis 2032 auf 6.769,68 Millionen USD wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,78 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Computer Aided Manufacturing Marktes 2024 | USD 3.717,6 Millionen |
| Computer Aided Manufacturing Markt, CAGR | 7,78% |
| Größe des Computer Aided Manufacturing Marktes 2032 | USD 6.769,68 Millionen |
Zu den führenden Akteuren auf dem Computer Aided Manufacturing Markt gehören COMSOL, Siemens, BETA CAE Systems, Autodesk, Inc., Rockwell Automation, Dassault Systèmes, Altair Engineering Inc., Bentley Systems, Incorporated, ANSYS, Inc. und ESI Group, die alle auf fortschrittliche Werkzeugbahnoptimierung, Unterstützung für Mehrachsenbearbeitung und nahtlose Integration mit CAD- und PLM-Plattformen fokussiert sind. Diese Unternehmen stärken ihre Wettbewerbsfähigkeit durch Simulationsfähigkeiten, cloudfähige Workflows und KI-gesteuerte Automatisierung. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 34 % an, angetrieben durch schnelle Industrialisierung und hohe Akzeptanz von CNC-Technologien, während Nordamerika und Europa aufgrund starker Präzisionsingenieurstandards und nachhaltiger Investitionen in intelligente Fertigung folgen.
Markteinblicke
- Der Markt für Computer Aided Manufacturing erreichte im Jahr 2024 3.717,6 Millionen USD und wird bis 2032 mit einer CAGR von 7,78 % wachsen.
- Starke Markttreiber sind steigende Automatisierungs- und Präzisionsbearbeitungsbedarfe, wobei Software aufgrund ihrer zentralen Rolle in der Werkzeugbahnsteuerung und Simulation einen Anteil von 67 % hält.
- Wichtige Trends heben die schnelle Einführung von cloudbasierten CAM- und Mehrachsenbearbeitungstechnologien hervor, während der asiatisch-pazifische Raum mit einem regionalen Anteil von 34 % führend ist, angetrieben durch das Wachstum der großflächigen Fertigung.
- Der Wettbewerbsdruck nimmt zu, da große Akteure ihre Simulationsfähigkeiten, KI-gesteuerte Optimierung und Integration mit CAD- und PLM-Ökosystemen ausbauen.
- Marktbeschränkungen umfassen hohe Implementierungskosten und einen Mangel an qualifizierten CAM-Programmierern, während die Automobilindustrie mit einem Anteil von 36 % die Endnutzungsakzeptanz anführt, was die starke Nachfrage nach präziser und hochvolumiger Bearbeitung widerspiegelt.
Analyse der Marktsegmentierung:
Nach Komponente
Software dominiert das Komponentensegment mit einem Anteil von 67%, angetrieben durch die starke Einführung fortschrittlicher CAM-Plattformen, die Mehrachsenbearbeitung, Werkzeugwegoptimierung und Echtzeitsimulation unterstützen. Hersteller verlassen sich auf Softwarelösungen, um Produktionsfehler zu reduzieren, die Bearbeitungsgenauigkeit zu verbessern und die Zyklen von Prototypen bis zur Produktion zu beschleunigen. Die Integration mit CAD- und PLM-Systemen stärkt die Akzeptanz weiter, da Unternehmen nahtlose digitale Workflows anstreben. Dienstleistungen halten den verbleibenden Anteil und expandieren weiter, da Unternehmen Schulungen, Anpassungen und laufende Wartung verlangen. Der wachsende Fokus auf automatisierte Fertigung und komplexe Bauteilgeometrien hält Software als primären Wachstumsmotor in diesem Segment.
- Zum Beispiel ermöglichte Siemens NX CAM JK Machining, die Vorlaufzeiten für die Formenentwicklung von 20 Wochen auf 11 Wochen zu verkürzen. Das Unternehmen berichtete auch, dass die Programmierzeit nach der Einführung automatisierter 5-Achsen-Werkzeugwege von mehreren Stunden auf unter 30 Minuten fiel.
Nach Bereitstellung
Die lokale Bereitstellung führt das Segment mit einem Anteil von 58% an, unterstützt von Branchen, die eine strenge Kontrolle über Datensicherheit, hochpräzise Bearbeitungsvorgänge und vollständig angepasste CAM-Umgebungen erfordern. Automobil- und Luftfahrtunternehmen bevorzugen lokale Systeme aufgrund der Handhabung großer Dateien, komplexer Workflows und Compliance-Anforderungen. Cloud-basierte Bereitstellung hält einen steigenden Anteil, da kleine und mittelständische Unternehmen skalierbare, abonnementbasierte CAM-Lösungen übernehmen. Das Cloud-Segment wächst schneller aufgrund niedrigerer Vorabkosten, einfacherer Updates und Vorteile der Remote-Zusammenarbeit. Der Trend zu vernetzten Fabriken und verteilter Produktion stärkt die zukünftige Cloud-Akzeptanz weiter.
- Zum Beispiel half Autodesk Fusion 360 R&D Engineering and Machining, die Programmierzeit um 40% zu reduzieren, nachdem alte lokale Systeme ersetzt wurden. Das Unternehmen nutzte cloudbasierte Werkzeugwegautomatisierung und 3- bis 5-Achsen-Bearbeitung, um Luft- und Raumfahrt-Prototypen schneller abzuschließen.
Nach Endnutzung
Die Automobilindustrie ist das führende Endnutzungssegment mit einem Anteil von 36%, angetrieben durch die hohe Nachfrage nach Präzisionsbearbeitung in Motorkomponenten, Formen, Matrizen und Leichtbaustrukturen. CAM verbessert die Fertigungsgeschwindigkeit, reduziert den Werkzeugverschleiß und unterstützt komplexe Geometrien, die für moderne Fahrzeugdesigns erforderlich sind. Luft- und Raumfahrt sowie Verteidigung folgen dicht dahinter aufgrund des Bedarfs an präziser Bearbeitung fortschrittlicher Materialien wie Titan und Verbundwerkstoffe. Hersteller von Industrieausrüstungen verlassen sich auf CAM, um die Produktivität in der Werkzeugherstellung und bei schweren Maschinenteilen zu verbessern. Die Kategorie „Andere“, einschließlich Unterhaltungselektronik und medizinische Geräte, wächst stetig, da mehr Sektoren automatisierte und digital gesteuerte Bearbeitungsprozesse übernehmen.
Wichtiger Wachstumstreiber
Erweiterung der automatisierten und präzisen Fertigung
Hersteller in den Bereichen Automobil, Luft- und Raumfahrt sowie Industrieausrüstung setzen weiterhin automatisierte Systeme ein, die hochpräzise Bearbeitung erfordern. Computer Aided Manufacturing unterstützt komplexe Werkzeugwege, Mehrachsenbearbeitung und fortschrittliche Simulation, was Unternehmen hilft, die Produktionszeit zu verkürzen und die Genauigkeit zu verbessern. Die Nachfrage wächst, da Unternehmen menschliche Fehler minimieren und strengere Toleranzanforderungen für moderne Komponenten erfüllen wollen. Der Übergang zu digitalen Fabriken beschleunigt die Nutzung von CAM weiter, da Unternehmen diese Lösungen integrieren, um Workflows zu optimieren und die Produktionseffizienz zu stärken. Steigende Investitionen in CNC-Maschinen und Robotik verstärken die langfristige Expansion von CAM-Plattformen.
- Zum Beispiel berichtete DMG Mori, dass der Einsatz seiner Mehrachsenautomatisierung die Zykluszeiten bei der Bearbeitung von Luft- und Raumfahrtteilen erheblich verkürzen kann und integrierte simultane Fünf-Achsen-Programmierung verwendet wird, um eine hohe Toleranzwiederholbarkeit zu erreichen.
Integration mit CAD-, PLM- und Digital-Twin-Systemen
Der wachsende Fokus auf vernetzte Ingenieursumgebungen treibt die Nachfrage nach CAM-Lösungen an, die nahtlos mit CAD- und PLM-Plattformen integriert sind. Diese Integration verbessert die Genauigkeit des Produktdesigns, verkürzt Entwicklungszyklen und fördert die Zusammenarbeit zwischen Teams. Hersteller nutzen digitale Zwillinge, um Bearbeitungsprozesse vor der physischen Ausführung zu validieren, was Ausschussraten und Betriebskosten reduziert. Während Unternehmen ihre Initiativen zur digitalen Transformation ausweiten, wird CAM zu einem entscheidenden Teil der End-to-End-Produktionsplanung. Starke Interoperabilität erhöht die Akzeptanz bei Unternehmen, die darauf abzielen, Design-to-Manufacturing-Workflows zu optimieren und die Gesamtleistung zu verbessern.
- Zum Beispiel bestätigte Dassault Systèmes, dass die Integration von DELMIA Digital Manufacturing mit CATIA Airbus ermöglichte, seinen Design- und Fertigungszyklus zu beschleunigen und sicherzustellen, dass alle Ingenieure auf derselben Designplattform arbeiteten.
Steigende Akzeptanz bei kleinen und mittleren Unternehmen
Kleine und mittlere Hersteller setzen zunehmend CAM-Lösungen ein, um Bearbeitungsaufgaben zu automatisieren, die manuelle Programmierung zu reduzieren und die Produktivität zu verbessern. Cloud-basierte und Abonnementmodelle machen diese Technologien durch geringere Anfangsinvestitionen und skalierbare Funktionen zugänglicher. KMUs nutzen CAM, um komplexe Teile mit besserer Geschwindigkeit und Genauigkeit zu produzieren, was ihnen hilft, mit größeren Herstellern zu konkurrieren. Die wachsende Nachfrage nach Anpassungen bei Verbraucherprodukten drängt kleinere Unternehmen dazu, ihre Bearbeitungsfähigkeiten aufzurüsten. Da kostengünstige digitale Werkzeuge weit verbreitet werden, beschleunigt sich die Akzeptanz in verschiedenen Branchen.
Wichtiger Trend und Chance
Wachstum von Cloud-basierten und kollaborativen CAM-Plattformen
Cloud-Bereitstellung entwickelt sich zu einer großen Chance, da Unternehmen Arbeitsabläufe in Richtung flexible, remote zugängliche Systeme verlagern. Cloud-CAM ermöglicht Echtzeit-Updates, skalierbare Rechenleistung und verbesserte Zusammenarbeit zwischen Design- und Produktionsteams. Verteilte Fertigungsmodelle und globale Lieferketten profitieren von gemeinsam genutzten Bearbeitungsdaten und fernverwalteten Werkzeugwegen. Dieser Trend unterstützt kleine Unternehmen, die geringere Kapitalinvestitionen und einfachere Softwarewartung suchen. Mit der Verbesserung der Cybersicherheit und Cloud-Leistung nimmt die Akzeptanz in Branchen zu, die Effizienz, Skalierbarkeit und schnellere Übergänge vom Design zur Produktion priorisieren.
- Zum Beispiel erklärte Autodesk, dass die Cloud-Zusammenarbeit von Fusion 360 die Programmvorbereitungszeit bei Swift Engineering während der Verbundwerkzeugprogramme reduzierte. Der Wechsel zum Cloud-Werkzeugweg-Sharing reduzierte auch den Offline-Datenaustausch und ermöglichte es Ingenieurteams, Werkzeugwege gleichzeitig zu überprüfen.
Zunehmende Nutzung von fortschrittlichen Materialien und Mehrachsenbearbeitung
Der Anstieg von Leichtbauverbundwerkstoffen, Titanlegierungen und hochfesten Materialien schafft Chancen für CAM-Systeme, die Bearbeitungsstrategien optimieren. Mehrachsenfähigkeiten ermöglichen die präzise Formgebung komplexer Geometrien, die in der Luft- und Raumfahrt, der Automobilindustrie und medizinischen Anwendungen verwendet werden. Fortschrittliche CAM-Algorithmen verbessern die Werkzeuglebensdauer, reduzieren die Wärmeentwicklung und verbessern die Schneidleistung. Das Wachstum bei Elektrofahrzeugen und Flugzeugen der nächsten Generation erhöht die Nachfrage nach anspruchsvollen Bearbeitungsworkflows. Während Branchen mit neuen Materialien innovieren, gewinnen CAM-Anbieter die Möglichkeit, fortschrittliche Werkzeugweg-Automatisierungs- und Simulationstechnologien bereitzustellen.
- Zum Beispiel bestätigte Sandvik Coromant, dass seine Multi-Achsen-CAM-Bearbeitungsstrategie die Werkzeuglebensdauer beim Schneiden von Ti-6Al-4V-Komponenten für eine Luft- und Raumfahrtanwendung verlängerte. Die optimierte Strategie verwaltete effektiv den Werkzeugverschleiß und verringerte die Spindellast während der Schruppdurchgänge, was zu Verbesserungen der Bearbeitungsleistung und Effizienz führte.
Wichtige Herausforderung
Hohe Anfangsinvestitionen und Systemkomplexität
Viele Hersteller stehen vor finanziellen und betrieblichen Herausforderungen bei der Einführung fortschrittlicher CAM-Lösungen aufgrund hoher Lizenzkosten, Hardwareanforderungen und Schulungsbedarfe. Komplexe Schnittstellen und steile Lernkurven verzögern die Implementierung, insbesondere für kleine und mittelständische Unternehmen. Unternehmen müssen erhebliche Ressourcen bereitstellen, um CAM in bestehende CNC-Ausrüstungen und digitale Systeme zu integrieren. Diese Barrieren begrenzen die Einführung für Unternehmen mit begrenztem Budget oder geringerer technischer Expertise. Die Verbesserung der Benutzerfreundlichkeit und Erschwinglichkeit bleibt entscheidend für eine breitere Marktdurchdringung.
Mangel an qualifizierten CAM- und CNC-Programmierfachkräften
Ein globaler Mangel an ausgebildeten CAM-Programmierern und CNC-Maschinisten behindert die effektive Implementierung fortschrittlicher Fertigungstechnologien. Viele Einrichtungen haben Schwierigkeiten, Multi-Achsen-Systeme zu betreiben oder Werkzeugwege zu optimieren, aufgrund begrenzter technischer Expertise. Diese Qualifikationslücke führt zu ungenutzten Softwarefähigkeiten, inkonsistenter Ausgabequalität und längeren Produktionszyklen. Da Industrien komplexere Bearbeitungsprozesse einführen, wird die Schulung der Arbeitskräfte entscheidend. Der Mangel an qualifizierten Fachkräften verlangsamt die digitale Transformation und schränkt das volle Potenzial von CAM-Lösungen in hochpräzisen Industrien ein.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 31%, angetrieben durch die starke Einführung von CNC-Bearbeitung, industrieller Automatisierung und digitalen Fertigungslösungen in den Bereichen Automobil, Luft- und Raumfahrt sowie Medizintechnik. Die Region profitiert von fortschrittlicher Fertigungsinfrastruktur und hohen Investitionen in Präzisionstechnologien. Unternehmen verlassen sich auf CAM, um die Bearbeitungsgenauigkeit zu verbessern, Zykluszeiten zu verkürzen und komplexe Multi-Achsen-Operationen zu unterstützen. Die Präsenz großer Softwareentwickler beschleunigt Innovationen und die Integration mit CAD- und PLM-Systemen. Wachsende Reshoring-Bemühungen und die Expansion von Smart Factories stärken die Nachfrage nach CAM-Plattformen in der gesamten Region.
Europa
Europa hat einen Marktanteil von 28%, unterstützt durch starke industrielle Automatisierung, fortschrittliche Ingenieursfähigkeiten und hohe CAM-Akzeptanz in der Automobil-, Luft- und Raumfahrt- sowie Schwermaschinenproduktion. Strenge Qualitätsstandards treiben Hersteller dazu, CAM für Präzisionsbearbeitung und optimierte Werkzeugwegsteuerung zu nutzen. Der Fokus der Region auf Nachhaltigkeit und digitale Transformation fördert die Integration von CAM in Industrie 4.0-Rahmenwerke. Die Nachfrage steigt, da Unternehmen Produktionslinien modernisieren und Multi-Achsen-Bearbeitungstechnologien einführen. Die Zusammenarbeit zwischen Softwareentwicklern und Werkzeugmaschinenherstellern stärkt das Ökosystem und sichert das kontinuierliche Wachstum von CAM-Anwendungen in ganz Europa.
Asien-Pazifik
Asien-Pazifik führt den globalen Markt mit einem Marktanteil von 34% an, angetrieben durch schnelle Industrialisierung, großflächige Fertigung und wachsende Investitionen in fortschrittliche Bearbeitungstechnologien. China, Japan, Indien und Südkorea bleiben wichtige Beitragszahler mit starken Produktionsbasen in den Bereichen Automobil, Elektronik und Luft- und Raumfahrt. Hersteller setzen CAM ein, um die Genauigkeit zu verbessern, Arbeitsabläufe zu automatisieren und hohe Produktionsmengen zu verwalten. Die Erweiterung der CNC-Maschineninstallationen und die steigende Akzeptanz von cloudbasierten CAM-Lösungen unterstützen das Wachstum. Regierungsinitiativen zur Förderung von Smart Factories und digitaler Fertigung beschleunigen die Marktexpansion, wodurch Asien-Pazifik zur am schnellsten wachsenden Region im CAM-Bereich wird.
Lateinamerika
Lateinamerika hält einen Marktanteil von 8 %, angetrieben durch die zunehmende industrielle Modernisierung in den Bereichen Automobil, Luft- und Raumfahrtwartung sowie Schwergeräte. Hersteller in Brasilien, Mexiko und Argentinien setzen zunehmend CAM ein, um die Bearbeitungseffizienz zu steigern und Betriebsfehler zu reduzieren. Steigende Investitionen in CNC-Maschinen und das Interesse an digitaler Fertigung unterstützen die allmähliche Marktexpansion. Obwohl die Einführung im Vergleich zu anderen Regionen langsamer erfolgt, profitiert die Region von der steigenden Nachfrage nach Präzisionskomponenten und verbesserter Produktionsqualität. Bemühungen zur Importsubstitution und regionale Entwicklungsprogramme für die Fertigung tragen zur steigenden CAM-Durchdringung bei.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert einen Marktanteil von 5 %, unterstützt durch die Erweiterung der Fertigungskapazitäten in der Luft- und Raumfahrtwartung, Automobilkomponenten und Industrieausrüstung. Länder wie die VAE, Saudi-Arabien und Südafrika investieren in fortschrittliche Bearbeitungstechnologien, um die Wirtschaft zu diversifizieren und die lokale Produktion zu stärken. Die Einführung von CAM wächst, da Unternehmen nach größerer Genauigkeit, schnelleren Durchlaufzeiten und verbesserter Workflow-Automatisierung streben. Großes Interesse an der Entwicklung intelligenter Fabriken und Initiativen zur digitalen Transformation unterstützt das langfristige Wachstum. Während die Marktreife niedriger bleibt, steigern steigende Industrieinvestitionen die regionale Nachfrage nach CAM-Lösungen.
Marktsegmentierungen:
Nach Komponente
- Software
- Dienstleistungen
Nach Bereitstellung
- Vor Ort
- Cloud
Nach Endnutzung
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Industrieausrüstung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst COMSOL, Siemens, BETA CAE Systems, Autodesk, Inc., Rockwell Automation, Dassault Systèmes, Altair Engineering Inc., Bentley Systems, Incorporated, ANSYS, Inc. und ESI Group. Diese Unternehmen konkurrieren, indem sie fortschrittliche CAM-Plattformen anbieten, die Mehrachsenbearbeitung, Simulation und nahtlose Integration mit CAD-, PLM- und Digital-Twin-Umgebungen unterstützen. Anbieter investieren stark in F&E, um die Werkzeugweggenauigkeit zu verbessern, die Bearbeitungszeit zu verkürzen und die Workflow-Automatisierung in hochpräzisen Industrien zu verbessern. Cloud-basierte Bereitstellung, KI-gesteuerte Optimierung und Echtzeitsimulation stärken die Produktdifferenzierung. Strategische Kooperationen mit CNC-Maschinenherstellern sowie die Expansion in aufstrebende Fertigungszentren verstärken die Marktpräsenz weiter. Da die Industrien die digitale Transformation beschleunigen, konzentrieren sich die Wettbewerber auf skalierbare, flexible und leistungsstarke CAM-Lösungen, die die Produktivität verbessern und die Betriebskosten senken.
Analyse der Hauptakteure
- COMSOL
- Siemens
- BETA CAE Systems
- Autodesk, Inc.
- Rockwell Automation
- Dassault Systèmes
- Altair Engineering Inc.
- Bentley Systems, Incorporated
- ANSYS, Inc.
- ESI Group
Neueste Entwicklungen
- Im Juli 2025 veröffentlichte ANSYS, Inc. Ansys 2025 R2, das KI-gestützte Tools, verbesserte Solver, Unterstützung für Cloud-Computing und erweiterte Python-Kompatibilität hinzufügt.
- Im März 2025 schloss Altair Engineering Inc. - jetzt Teil von Siemens Digital Industries Software - seine Übernahme durch Siemens ab.
- Im Februar 2025 führte Altair ein großes Update über sein Softwareportfolio hinweg ein, insbesondere die Veröffentlichung von Altair® HyperWorks® 2025.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach CAM-Lösungen wird steigen, da Hersteller höhere Präzision und schnellere Produktionszyklen anstreben.
- Cloud-basierte CAM-Plattformen werden aufgrund von Flexibilität, Skalierbarkeit und geringeren Vorabkosten eine breitere Akzeptanz finden.
- Die Integration mit CAD-, PLM- und Digital-Twin-Systemen wird zu einer Kernanforderung für die fortschrittliche Fertigung.
- Mehrachsenbearbeitung und Automatisierung werden Innovationen in der Werkzeugwegoptimierung und Simulationsfunktionen vorantreiben.
- Die Akzeptanz in kleinen und mittleren Unternehmen wird wachsen, da abonnementbasierte Modelle die Kostenbarrieren senken.
- KI-gesteuerte Bearbeitungsvorhersagen und automatisierte Programmierung werden die Effizienz steigern und den manuellen Aufwand reduzieren.
- Der asiatisch-pazifische Raum wird aufgrund starker Fertigungsexpansion und schneller CNC-Akzeptanz weiterhin das Wachstum anführen.
- Die Luft- und Raumfahrt- sowie Automobilsektoren werden stark in CAM investieren, um die Bearbeitung komplexer Materialien zu unterstützen.
- Schulungs- und Weiterbildungsprogramme werden zunehmen, um den Mangel an CAM- und CNC-Experten zu beheben.
- Kontinuierliche F&E wird nächste Generationen von CAM-Plattformen schaffen, die auf Geschwindigkeit, Genauigkeit und Interoperabilität ausgerichtet sind.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für computergestützte Fertigung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für computergestützte Fertigung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der computergestützten Fertigung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für computergestützte Fertigung antreiben?
Wer sind die führenden Unternehmen im Markt für computergestützte Fertigung?
Welche Region hatte 2024 den größten Anteil am Markt für computergestützte Fertigung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für computergestützte Fertigung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für computergestützte Fertigung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,717.6 million → 2032: USD 6,769.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für computergestützte Fertigung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für computergestützte Fertigung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für computergestützte Fertigung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für computergestützte Fertigung Market Drivers
- 3.3 Markt für computergestützte Fertigung Market Restraints & Challenges
- 3.4 Markt für computergestützte Fertigung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für computergestützte Fertigung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für computergestützte Fertigung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für computergestützte Fertigung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für computergestützte Fertigung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für computergestützte Fertigung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für computergestützte Fertigung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für computergestützte Fertigung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für computergestützte Fertigung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für computergestützte Fertigung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für computergestützte Fertigung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für computergestützte Fertigung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für computergestützte Fertigung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für computergestützte Fertigung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für computergestützte Fertigung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für computergestützte Fertigung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für computergestützte Fertigung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für computergestützte Fertigung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für computergestützte Fertigung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für computergestützte Fertigung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
