
Marktübersicht
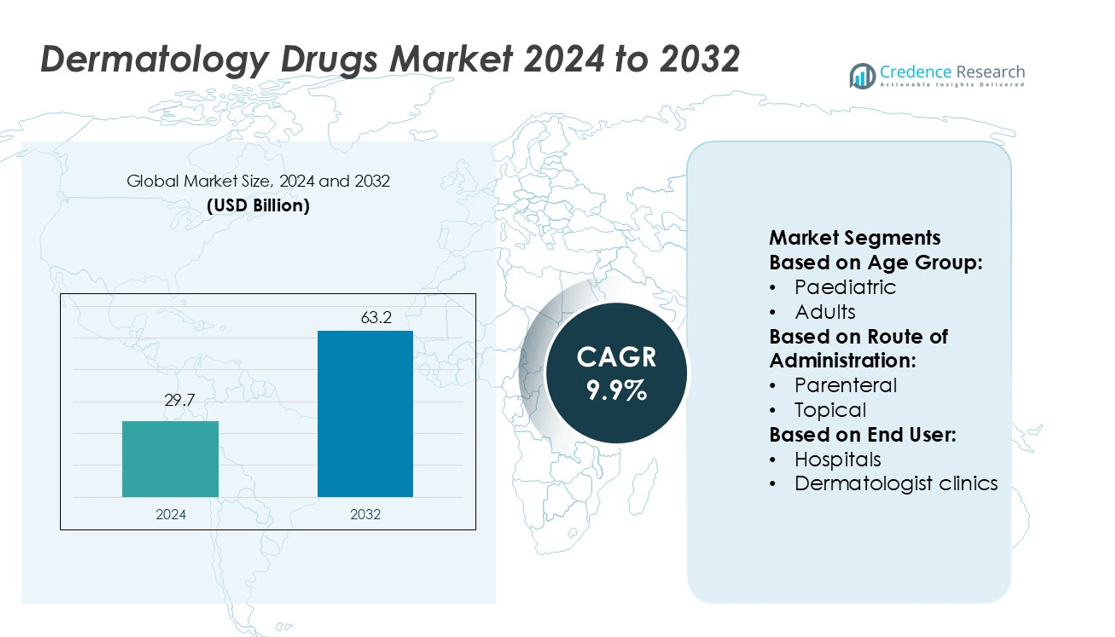
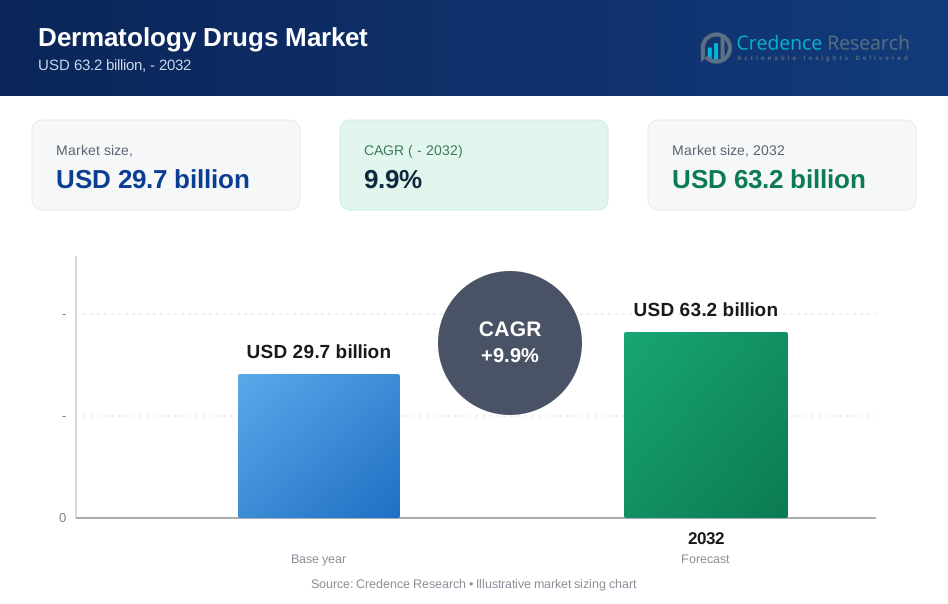
Der Markt für Dermatologie-Medikamente wurde 2024 auf 29,7 Milliarden USD geschätzt und soll bis 2032 63,2 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,9% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Dermatologie-Medikamente 2024 | 29,7 Milliarden USD |
| Markt für Dermatologie-Medikamente, CAGR | 9,9% |
| Marktgröße für Dermatologie-Medikamente 2032 | 63,2 Milliarden USD |
Der Markt für Dermatologie-Medikamente wird von großen Akteuren wie AstraZeneca, Dermavant Sciences, F. Hoffmann La Roche, AbbVie, Galderma, Bausch Health, Eli Lilly and Company, Amgen, Almirall und GlaxoSmithKline geprägt. Diese Unternehmen konzentrieren sich auf die Erweiterung von Biologika, zielgerichteten Therapien und fortschrittlichen topischen Lösungen zur Behandlung chronischer Hauterkrankungen. Strategische F&E-Investitionen, Produkteinführungen und Partnerschaften stärken ihre Wettbewerbspositionen. Nordamerika führt den globalen Markt mit einem Anteil von 35,2% an, unterstützt durch eine starke Gesundheitsinfrastruktur, hohe Behandlungsakzeptanzraten und kontinuierliche regulatorische Zulassungen. Diese Führungsposition wird durch ein gut etabliertes Vertriebsnetz und die schnelle Einführung innovativer Dermatologie-Medikamente weiter gestärkt.
Markteinblicke
- Der Markt für Dermatologie-Medikamente wurde 2024 auf 29,7 Milliarden USD geschätzt und soll bis 2032 63,2 Milliarden USD erreichen, mit einer CAGR von 9,9%.
- Die steigende Prävalenz chronischer Hauterkrankungen wie Psoriasis und Ekzeme treibt die Nachfrage nach fortschrittlichen Biologika und topischen Therapien an.
- Steigende F&E-Investitionen, strategische Kooperationen und neue Produkteinführungen stärken den Wettbewerb unter führenden globalen Unternehmen.
- Hohe Behandlungskosten und strenge regulatorische Anforderungen hemmen das Marktwachstum in preissensiblen Regionen.
- Nordamerika führt mit einem Anteil von 35,2%, gefolgt von Europa und dem asiatisch-pazifischen Raum, während das Biologika-Segment mit starker Akzeptanz sowohl im Krankenhaus- als auch im Klinikbereich dominiert.
Analyse der Marktsegmentierung:
Nach Altersgruppe
Erwachsene halten den dominierenden Anteil am Markt für Dermatologie-Medikamente. Die hohe Prävalenz von Akne, Psoriasis, Ekzemen und Hautkrebs in der erwachsenen Bevölkerung treibt dieses Segment an. Erwachsene suchen oft nach schneller Linderung und langfristigen Behandlungsoptionen, was die starke Nachfrage nach Biologika und zielgerichteten Therapien unterstützt. Steigendes Bewusstsein, häufige Besuche beim Dermatologen und der vermehrte Einsatz verschreibungspflichtiger Produkte stärken die Marktpräsenz dieser Gruppe. Pharmaunternehmen konzentrieren sich auf erwachsenenspezifische Formulierungen mit verbesserter Wirksamkeit und minimalen Nebenwirkungen, was das Wachstum weiter unterstützt.
- Zum Beispiel führte AstraZeneca eine abgeschlossene Phase-2-Studie (FRONTIER-2; NCT04212169) von MEDI3506 (Tozorakimab) bei 148 Erwachsenen (im Alter von 18–65 Jahren) mit mittelschwerer bis schwerer atopischer Dermatitis durch.
Nach Verabreichungsweg
Die topische Verabreichung führt den Markt mit dem größten Anteil an. Benutzerfreundlichkeit, direkte Wirkung auf das betroffene Gebiet und weniger systemische Nebenwirkungen machen sie zur bevorzugten Wahl. Topische Cremes, Gele und Salben werden häufig bei Erkrankungen wie Akne, Dermatitis und Pilzinfektionen eingesetzt. Die Verfügbarkeit ohne Rezept fördert die Akzeptanzraten, insbesondere in frühen Stadien oder bei leichten Fällen. Ständige Fortschritte in den Arzneimittelabgabesystemen, einschließlich Nanoemulsionen und transdermalen Pflastern, verbessern die Wirksamkeit der Behandlung und die Patientencompliance weiter.
- Zum Beispiel wird Dermavants VTAMA-Creme 1 % in 60-Gramm-Tuben geliefert, mit 10 mg Tapinarof pro Gramm, und seine ADORING-3 LTE umfasste 728 Patienten, die nach der Abheilung einen durchschnittlichen behandlungsfreien Zeitraum von 80 Tagen zeigten.
Nach Endverbraucher
Krankenhäuser dominieren den Markt für Dermatologie-Medikamente nach Endverbraucher. Krankenhäuser behandeln schwere oder chronische Hauterkrankungen, die eine fortgeschrittene Behandlung und spezialisierte Pflege erfordern. Eine starke klinische Infrastruktur, der Zugang zu erfahrenen Dermatologen und eine bessere Verfügbarkeit von Biologika und Immuntherapien unterstützen diese Führungsrolle. Krankenhäuser bewältigen auch große Patientenvolumina und erleichtern die Früherkennung durch fortschrittliche Diagnosewerkzeuge. Der Ausbau des Zugangs zur Gesundheitsversorgung und die steigende Prävalenz von Hauterkrankungen stärken die Nachfrage nach krankenhausbasierter Behandlung und machen dieses Segment zu einem wichtigen Umsatztreiber.
Wichtige Wachstumstreiber
Steigende Prävalenz von Hauterkrankungen
Die zunehmende Häufigkeit chronischer Hauterkrankungen wie Akne, Psoriasis, Ekzeme und Dermatitis treibt die Nachfrage nach Dermatologie-Medikamenten an. Urbanisierung, Umweltverschmutzung und sich ändernde Lebensgewohnheiten verschlechtern die Hautgesundheit. Das wachsende Bewusstsein für frühzeitige Behandlung veranlasst Patienten, häufiger medizinische Versorgung in Anspruch zu nehmen. Pharmaunternehmen erweitern ihre Produktportfolios, um mit fortschrittlichen Therapien mehrere Hautprobleme anzugehen. Beschleunigte behördliche Zulassungen für neue dermatologische Medikamente unterstützen ebenfalls das Marktwachstum. Diese Faktoren führen zu einem stetigen Anstieg der Verschreibungsraten und des Verkaufs von Dermatologie-Medikamenten weltweit.
- Zum Beispiel zielt Roches Erivedge (Vismodegib) auf das Basalzellkarzinom ab, indem es den Hedgehog-Weg hemmt. In klinischen Studien mit 96 Patienten wurden 30 % partielle Reaktionen bei metastasierten Fällen und 43 % Reaktionen bei lokal fortgeschrittenen Fällen beobachtet.
Fortschritte in der Arzneimittelformulierung und den Abgabesystemen
Innovative Arzneimittelformulierungen und zielgerichtete Abgabesysteme verbessern die Wirksamkeit der Behandlung. Topische Formulierungen mit verbesserter Hautpenetration und reduzierten Nebenwirkungen finden starke Akzeptanz. Biologika und niedermolekulare Medikamente erweitern den Behandlungsspielraum für schwere Erkrankungen wie Psoriasis und atopische Dermatitis. Nanotechnologie und transdermale Pflaster bieten bessere Absorption und kontrollierte Wirkstofffreisetzung. Diese Entwicklungen verbessern die Patientencompliance und die therapeutischen Ergebnisse. Pharmaunternehmen investieren in Forschung und Entwicklung, um mehr personalisierte dermatologische Lösungen auf den Markt zu bringen, was das Gesamtwachstum der Branche fördert.
- Zum Beispiel wurde AbbVies RINVOQ® (Upadacitinib) 2022 von der US-amerikanischen FDA für mittelschwere bis schwere atopische Dermatitis bei Patienten ab 12 Jahren zugelassen.
Erweiterung der kosmetischen Dermatologie und ästhetischen Behandlungen
Das wachsende Interesse an Hautpflege und ästhetischen Verfahren steigert die Nachfrage nach Dermatologie-Medikamenten. Die ästhetische Dermatologie konzentriert sich auf Anti-Aging, Pigmentkorrektur und Narbenreduktion. Die zunehmende Beliebtheit minimal-invasiver Verfahren unterstützt den Einsatz topischer und injizierbarer Formulierungen. Verbraucher investieren zunehmend in präventive und pflegende Hautpflege, nicht nur in die Behandlung. Kliniken und Krankenhäuser setzen auf Kombinationstherapien, die Medikamente mit Verfahren für schnellere Ergebnisse kombinieren. Dieser Trend hin zu ästhetischer und präventiver Pflege schafft neue Einnahmequellen für Arzneimittelhersteller und Dienstleister.
Wichtige Trends & Chancen
Biologika und zielgerichtete Therapien gewinnen an Dynamik
Biologika verändern die Behandlungslandschaft für chronische Hautkrankheiten. Diese Medikamente zielen auf spezifische Immunwege ab und bieten eine höhere Wirksamkeit mit weniger systemischen Nebenwirkungen. Ihre starke Akzeptanz in der Behandlung von Psoriasis und Ekzemen prägt neue klinische Standards. Pharmaunternehmen erweitern ihre Pipelines mit monoklonalen Antikörpern und Immunmodulatoren. Dieser Trend schafft Möglichkeiten für Unternehmen, Nischenprodukte zu entwickeln, die unerfüllte klinische Bedürfnisse adressieren, den Marktwettbewerb stärken und die Patientenergebnisse verbessern.
- Zum Beispiel erreichten in den OLYMPIA 1 und 2 Studien zu Prurigo nodularis (n > 500) 56 % und 49 % der mit Nemluvio behandelten Patienten eine ≥ 4-Punkte-Juckreizreduktion in Woche 16, verglichen mit 16 % bei Placebo.
Wachstum der Teledermatologie und Integration digitaler Gesundheit
Teledermatologie-Plattformen verbessern den Zugang der Patienten zur Hautpflege, insbesondere in unterversorgten Regionen. Digitale Werkzeuge ermöglichen Ferndiagnosen, Rezeptmanagement und Behandlungsüberwachung. Dieser Ansatz erhöht den Komfort für Patienten und die Effizienz der Ärzte. Die Integration von KI-gestützter Bildanalyse unterstützt die Früherkennung und personalisierte Behandlungsempfehlungen. Die zunehmende Nutzung von Telemedizin schafft neue Vertriebs- und Interaktionskanäle für Dermatologie-Medikamente und steigert deren Reichweite und Akzeptanzraten.
- Zum Beispiel kündigte Bausch’s Ortho Dermatologics die Hinzufügung von vier neuen Produkten (Solodyn ER, Renova 0,02 %, Loprox Shampoo, BenzEFoam) an, um die Gesamtzahl der Produkte auf der Telemedizin-Website auf 15 zu erhöhen.
Starke Nachfrage in aufstrebenden Märkten
Steigende Gesundheitsausgaben in aufstrebenden Volkswirtschaften treiben die Expansion des Dermatologiemarktes voran. Größere Versicherungsschutz, staatliche Gesundheitsinitiativen und eine zunehmende Anzahl von Dermatologiekliniken verbessern den Zugang zur Behandlung. Wachsende Mittelschichten sind sich der Hautpflege bewusster und bereit, für qualitativ hochwertige Behandlungen auszugeben. Lokale und globale Pharmaunternehmen betreten diese Märkte durch strategische Partnerschaften und Produkteinführungen, was bedeutende Wachstumschancen schafft.
Wichtige Herausforderungen
Hohe Kosten fortschrittlicher Behandlungen
Biologika und zielgerichtete Therapien bieten eine starke Wirksamkeit, bleiben jedoch teuer. Hohe Behandlungskosten schränken den Zugang der Patienten ein, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Viele Gesundheitssysteme bieten keine Erstattung für Premium-Dermatologie-Medikamente. Die Preissensibilität beeinflusst die Akzeptanzraten und zwingt Unternehmen, Innovation mit Erschwinglichkeit in Einklang zu bringen. Die Herausforderung der Kostenkontrolle behindert weiterhin die weitverbreitete Nutzung fortschrittlicher Therapien.
Regulatorische Hürden und Patentbarrieren
Strenge regulatorische Anforderungen für Dermatologie-Medikamente verlangsamen Produktzulassungen und den Markteintritt. Lange klinische Studienzeiten erhöhen die Entwicklungskosten und verzögern Innovationen. Patentschutz beschränkt den Eintritt von Generika und Biosimilars, was den Wettbewerb einschränkt. Kleinere Unternehmen haben größere Schwierigkeiten, komplexe Compliance-Rahmenbedingungen zu navigieren. Diese regulatorischen und IP-Herausforderungen schaffen Markteintrittsbarrieren und können die allgemeine Marktexpansion verlangsamen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 35,2% am Dermatologie-Medikamentenmarkt und führt weltweit dank einer starken Gesundheitsinfrastruktur und schneller Arzneimittelinnovation. Die Region profitiert von einem hohen Bewusstsein für Hautgesundheit, fortschrittlicher dermatologischer Forschung und einer großen Basis von Dermatologen. Die USA treiben den Großteil der Nachfrage an, unterstützt durch FDA-Zulassungen und erhöhten Zugang zu Biologika. Kanadas Wachstum wird durch bessere Versicherungsschutz und expandierende Dermatologiekliniken angekurbelt. Steigende Fälle von chronischen Hauterkrankungen wie Psoriasis und Akne stärken auch die Marktdurchdringung und erhalten die langfristige Nachfrage nach verschreibungspflichtigen und rezeptfreien Medikamenten.
Europa
Europa macht 28,4% des weltweiten Marktanteils aus, unterstützt durch ein starkes regulatorisches Rahmenwerk und expandierende klinische Forschungsprogramme. Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage aufgrund fortschrittlicher Gesundheitssysteme und steigender Nutzung gezielter Dermatologie-Medikamente an. Regierungsvergütungspolitiken für chronische Hauterkrankungen und die frühe Einführung von Biologika treiben das Wachstum an. Die Region konzentriert sich auch auf personalisierte Behandlungsansätze und fortschrittliche Formulierungen. Wachsende Verbraucherpräferenzen für topische Medikamente und starke Kooperationen zwischen Pharmaunternehmen und Forschungseinrichtungen unterstützen eine anhaltende Marktexpansion.
Asien-Pazifik
Asien-Pazifik hält 24,6% des Marktanteils, angetrieben durch steigende verfügbare Einkommen und erweiterten Zugang zur Gesundheitsversorgung. China, Japan, Indien und Südkorea führen die regionale Nachfrage aufgrund der zunehmenden Prävalenz von Hauterkrankungen, verbesserten dermatologischen Dienstleistungen und wachsendem kosmetischen Bewusstsein an. Starke Investitionen in die Gesundheitsinfrastruktur und lokale Fertigung beschleunigen die Verfügbarkeit von Medikamenten. Regierungen unterstützen auch erschwingliche Dermatologiebehandlungen, was den Patientenzugang erhöht. Eine wachsende alternde Bevölkerung und eine höhere Inzidenz von Ekzemen und Akne fördern das Marktwachstum weiter in städtischen und halb-städtischen Regionen der Region.
Lateinamerika
Lateinamerika erfasst 6,8% des Dermatologie-Medikamentenmarktes, wobei Brasilien und Mexiko das regionale Wachstum vorantreiben. Erweiterte Gesundheitsversorgung, Urbanisierung und wachsendes Bewusstsein für Hautpflege unterstützen die Nachfrage. Die Region erlebt eine höhere Akzeptanz von Generika und erschwinglichen Markenmedikamenten, was Behandlungen zugänglicher macht. Dermatologiekliniken und Telemedizinplattformen expandieren in großen Städten und verbessern die Patientenerreichbarkeit. Steigende sonnenbedingte Erkrankungen, einschließlich Melanomen und anderer Hautstörungen, erhöhen den Bedarf an effektiven Therapien und schaffen Chancen für multinationale und regionale Arzneimittelhersteller.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hält 5,0% des globalen Marktanteils, mit stetigem Wachstum, unterstützt durch steigende Investitionen im Gesundheitswesen. Die Länder des Golfkooperationsrats führen die Einführung an, aufgrund höherer Ausgaben für dermatologische Dienstleistungen und moderne Gesundheitseinrichtungen. Erhöhtes Bewusstsein für Hautkrankheiten, steigende Nachfrage nach kosmetischer Dermatologie und zunehmender Medizintourismus stärken die Marktaussichten. In Afrika entsteht Wachstum durch von Spendern finanzierte Gesundheitsprogramme und verbesserten Zugang zu grundlegenden dermatologischen Medikamenten. Es wird erwartet, dass die Region stärkere pharmazeutische Kooperationen und Erweiterungen des Vertriebsnetzes sehen wird.
Marktsegmentierungen:
Nach Altersgruppe:
- Pädiatrisch
- Erwachsene
Nach Verabreichungsweg:
- Parenteral
- Topisch
Nach Endverbraucher:
- Krankenhäuser
- Dermatologische Kliniken
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Dermatologie-Medikamente ist hochgradig wettbewerbsfähig, mit führenden Akteuren wie AstraZeneca, Dermavant Sciences, F. Hoffmann La Roche, AbbVie, Galderma, Bausch Health, Eli Lilly and Company, Amgen, Almirall und GlaxoSmithKline. Der Markt für Dermatologie-Medikamente zeichnet sich durch starke Innovation, strategische Expansion und zunehmenden Wettbewerb aus. Unternehmen konzentrieren sich auf die Entwicklung fortschrittlicher Biologika, zielgerichteter Therapien und neuer topischer Formulierungen zur Behandlung chronischer Hauterkrankungen wie Psoriasis, Ekzeme, Akne und Hautkrebs. Strategische F&E-Investitionen treiben die Einführung von Next-Generation-Medikamenten mit verbesserter Wirksamkeit und Sicherheitsprofilen voran. Viele Akteure setzen auf digitale Plattformen, um das Patientenengagement und die Therapietreue zu verbessern. Fusionen, Übernahmen und Partnerschaften stärken die Vertriebsnetze und unterstützen den Eintritt in aufstrebende Märkte. Biologika und Immunmodulatoren bleiben zentral für das Marktwachstum, unterstützt durch starke behördliche Zulassungen und erweiterte klinische Pipelines.Top of Form
Analyse der Hauptakteure
- AstraZeneca
- Dermavant Sciences
- Hoffmann La Roche
- AbbVie
- Galderma
- Bausch Health
- Eli Lilly and Company
- Amgen
- Almirall
- GlaxoSmithKline
Jüngste Entwicklungen
- Im August 2025 wurde Zenara Pharma Private Limited von der FDA in den Vereinigten Staaten als erstes von der FDA zugelassenes Generikum des Produkts von Almatica Pharma zugelassen. Es erhielt die Bezeichnung Competitive Generic Therapy (CGT), die 180 Tage Exklusivität für den US-Markt gewährte.
- Im Juni 2025 gab Advent International bekannt, dass es eine endgültige Vereinbarung unterzeichnet hat, um durch primäre und sekundäre Transaktionen eine bedeutende Minderheitsbeteiligung an Felix Pharmaceuticals zu erwerben.
- Im August 2024 brachte Sun Pharmaceutical Industries Ltd. STARIZO auf den Markt, eine antibakterielle Behandlung zur Bekämpfung akuter bakterieller Haut- und Hautstrukturinfektionen, die durch arzneimittelresistente Bakterien wie MRSA in Indien verursacht werden. Das Medikament bietet den Komfort einer einmal täglichen Dosierung über sechs Tage, was es für Patienten einfacher macht als herkömmliche Behandlungen, die häufigere Dosierungen über längere Zeiträume erfordern.
- Im Januar 2024 ging Pfizer Inc. eine Partnerschaft mit Glenmark Pharmaceuticals ein, um Abrocitinib, auch bekannt als CIBINQO, eine orale Behandlung für atopische Dermatitis in Indien einzuführen. Diese Behandlung bietet schnelle Juckreizlinderung und anhaltende Krankheitskontrolle für Patienten, die an dieser chronischen Hauterkrankung leiden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Altersgruppe, Verabreichungsweg, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird mit zunehmender Nachfrage nach Biologika und zielgerichteten Therapien expandieren.
- Unternehmen werden sich auf personalisierte Dermatologiebehandlungen für bessere Patientenergebnisse konzentrieren.
- Digitale Gesundheitsplattformen werden die Therapieadhärenz und Überwachung verbessern.
- F&E-Investitionen werden steigen, um die Einführung fortschrittlicher Arzneiformulierungen zu unterstützen.
- Regulatorische Zulassungen für innovative Therapien werden die Marktdurchdringung beschleunigen.
- Die Expansion in aufstrebende Märkte wird den globalen Zugang zu Dermatologie-Medikamenten erhöhen.
- Kombinationstherapien werden an Bedeutung gewinnen, um komplexe Hauterkrankungen zu behandeln.
- Biologika und Immunmodulatoren werden weiterhin wichtige Treiber für wettbewerbsfähiges Wachstum sein.
- Strategische Kooperationen werden klinische Pipelines und globale Reichweite stärken.
- Patientenbewusstsein und frühzeitige Diagnose werden eine höhere Therapieakzeptanz fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Dermatologie-Medikamente und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Dermatologika zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Dermatologie-Medikamente hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Dermatologie-Arzneimittel antreiben?
Wer sind die führenden Unternehmen im Markt für Dermatologie-Arzneimittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Dermatologie-Arzneimittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Dermatologie-Arzneimittel Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 29.7 billion → 2032: USD 63.2 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Dermatologie-Arzneimittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Dermatologie-Arzneimittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Dermatologie-Arzneimittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Dermatologie-Arzneimittel Market Drivers
- 3.3 Markt für Dermatologie-Arzneimittel Market Restraints & Challenges
- 3.4 Markt für Dermatologie-Arzneimittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Dermatologie-Arzneimittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Dermatologie-Arzneimittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Dermatologie-Arzneimittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Dermatologie-Arzneimittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Dermatologie-Arzneimittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Dermatologie-Arzneimittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Dermatologie-Arzneimittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Dermatologie-Arzneimittel Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Dermatologie-Arzneimittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Dermatologie-Arzneimittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Dermatologie-Arzneimittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Dermatologie-Arzneimittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Dermatologie-Arzneimittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Dermatologie-Arzneimittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Dermatologie-Arzneimittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Dermatologie-Arzneimittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Dermatologie-Arzneimittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Dermatologie-Arzneimittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Dermatologie-Arzneimittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
