
Marktübersicht
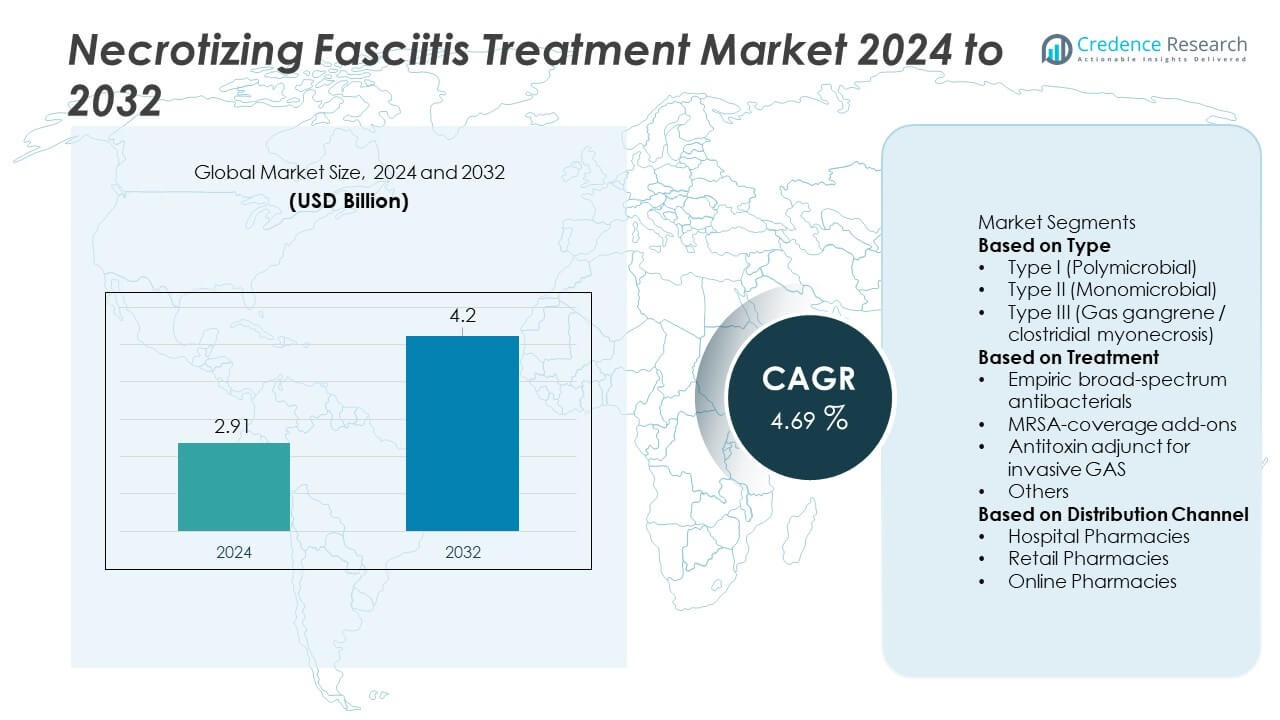
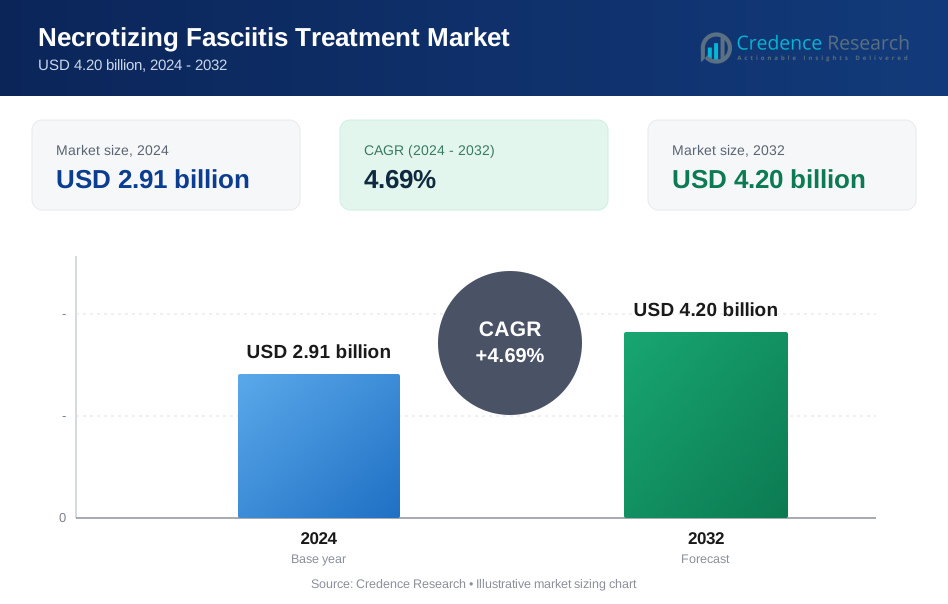
Die Marktgröße für die Behandlung von nekrotisierender Fasziitis wurde im Jahr 2024 auf 2,91 Milliarden USD geschätzt und soll bis 2032 4,2 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,69 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung von nekrotisierender Fasziitis 2024 | USD 2,91 Milliarden |
| Markt für die Behandlung von nekrotisierender Fasziitis, CAGR | 4,69% |
| Marktgröße für die Behandlung von nekrotisierender Fasziitis 2032 | USD 4,2 Milliarden |
Der Markt für die Behandlung von nekrotisierender Fasziitis wird von wichtigen Akteuren wie Pfizer, Merck & Co. (MSD), Gilead Sciences, Astellas Pharma, Basilea Pharmaceutica, Takeda, CSL Behring, Grifols, Octapharma und Hikma Pharmaceuticals angetrieben, die alle zu wichtigen Fortschritten in der antimikrobiellen, antitoxischen und unterstützenden Therapie beitragen. Diese Unternehmen stärken die Behandlungsmöglichkeiten in Krankenhäusern durch Breitbandantibiotika, MRSA-spezifische Mittel und immununterstützende Produkte, die in schweren Fällen eingesetzt werden. Nordamerika führt den Markt mit einem Anteil von 39 % an, unterstützt durch eine fortschrittliche Intensivpflegeinfrastruktur, während Europa aufgrund starker klinischer Leitlinien und frühzeitiger Diagnostik 31 % Anteil hält. Der asiatisch-pazifische Raum folgt mit einem Anteil von 22 %, angetrieben durch zunehmende Prävalenz und wachsende Krankenhauskapazitäten.
Markteinblicke
- Der Markt für die Behandlung von nekrotisierender Fasziitis erreichte 2024 2,91 Milliarden USD und soll bis 2032 4,20 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,69 % im Prognosezeitraum.
- Zu den Haupttreibern gehören steigende Fallzahlen bei diabetischen, immungeschwächten und älteren Patienten, wobei Typ I (Polymikrobiell) das Segment mit 49 % Anteil anführt, aufgrund seiner höheren klinischen Belastung und des Bedarfs an Breitbandtherapie.
- Zu den wichtigsten Trends gehören die zunehmende Verbreitung schneller Diagnostik, der verstärkte Einsatz von Antitoxin-Adjuvantien für invasive GAS und die Erweiterung fortschrittlicher Wundversorgungstechnologien, die eine schnellere Stabilisierung unterstützen.
- Die Wettbewerbslandschaft wird von Pfizer, Merck & Co. (MSD), Gilead Sciences, Astellas Pharma, Basilea Pharmaceutica, Takeda, CSL Behring, Grifols, Octapharma und Hikma geprägt, die alle ihre antimikrobiellen und immununterstützenden Portfolios erweitern.
- Regional führt Nordamerika mit 39 % Anteil, Europa hält 31 %, und der asiatisch-pazifische Raum folgt mit 22 %, während Lateinamerika und der Nahe Osten & Afrika 5 % bzw. 3 % ausmachen, angetrieben durch verbesserte Krankenhauskapazitäten und steigende Prävalenz chronischer Krankheiten.
Analyse der Marktsegmentierung:
Nach Typ
Typ I (Polymikrobiell) machte mit einem dominanten Anteil von 49% den größten Teil aus, angetrieben durch seine hohe Prävalenz bei diabetischen, immungeschwächten und älteren Patienten. Dieser Subtyp erfordert oft aggressive Interventionen aufgrund mehrerer bakterieller Erreger, was die Nachfrage nach Breitband- und Kombinationsbehandlungen erhöht. Typ II (Monomikrobiell) Fälle, hauptsächlich verbunden mit Streptococcus pyogenes, nahmen ebenfalls zu, bedingt durch steigende invasive GAS-Infektionen in Krankenhäusern. Typ III (Gasbrand) blieb weniger verbreitet, erforderte jedoch eine schnelle chirurgische und antimikrobielle Behandlung. Die starke klinische Belastung durch polymikrobielle Fälle prägt weiterhin die Behandlungsprotokolle und erweitert den Bedarf an fortschrittlichen diagnostischen und therapeutischen Ansätzen.
- Zum Beispiel führte Smith & Nephew ein Débridement-System ein (das VERSAJET Hydrosurgery System), das einen hochgeschwindigkeitsfokussierten Salzwasserstrahl verwendet, um devitalisiertes Gewebe und Fremdkörper tangential zu schneiden und zu entfernen, unterstützt durch den Venturi-Effekt, was eine schnellere chirurgische Reaktion ermöglicht.
Nach Behandlung
Empirische Breitbandantibiotika hielten den größten Anteil von 58%, da Kliniker sofortige Abdeckung initiieren, um sich schnell ausbreitende nekrotisierende Infektionen zu bewältigen. Diese Regime zielen auf gemischte aerobe und anaerobe Organismen ab und sind daher für die frühe Stabilisierung unerlässlich. MRSA-Abdeckungszusätze fanden aufgrund zunehmender MRSA-Fälle in der Gemeinschaft und in Krankenhäusern Akzeptanz. Die antitoxische Zusatztherapie für invasive GAS zeigte Wachstum, da Richtlinien die Verwendung von Clindamycin und IVIG zur Toxinunterdrückung förderten. Andere unterstützende Behandlungen, einschließlich Wundpflege und Débridement-Zusätze, unterstützten weiterhin das Gesamtmanagement. Die Dominanz der empirischen Therapie spiegelt den dringenden Pflegebedarf und den richtliniengesteuerten breiten Einsatz von Antimikrobiotika wider.
- Zum Beispiel hat Grifols seine globale Kapazität zur Reinigung und Herstellung von Immunglobulinen (IVIG) erheblich erweitert, wobei allein der Vorzeigestandort in Clayton, North Carolina, in der Lage ist, jährlich 12 Millionen Liter Plasma zu verarbeiten.
Nach Vertriebskanal
Krankenhausapotheken dominierten den Markt mit einem Anteil von 64%, angetrieben durch die kritische Natur der nekrotisierenden Fasziitis, die eine sofortige Hospitalisierung, IV-Antibiotika und chirurgische Eingriffe erfordert. Diese Einrichtungen verwalten die meisten akuten Fälle und gewährleisten eine schnelle Verfügbarkeit von Medikamenten und die Aufsicht durch Spezialisten. Einzelhandelsapotheken verzeichneten eine moderate Aufnahme für Rezepte nach der Entlassung und unterstützende Medikamente. Online-Apotheken beobachteten ein allmähliches Wachstum, da Patienten nach der Stabilisierung auf Nachsorgetherapien und Wundversorgung zugriffen. Der starke Anteil der Krankenhausapotheken unterstreicht die notfallgetriebene Natur der Behandlung und die Abhängigkeit von der Medikamentenverabreichung in Einrichtungen bei schweren Weichteilinfektionen.
Wichtige Wachstumstreiber
Steigende Inzidenz in Hochrisikopopulationen
Fälle nehmen zu, da mehr Patienten mit Diabetes, Fettleibigkeit und geschwächter Immunität konfrontiert sind. Krankenhäuser berichten von höheren Aufnahmen im Zusammenhang mit polymikrobiellen Infektionen in alternden Bevölkerungen. Frühdetektionstools verbessern die Identifizierung und steigern die Nachfrage nach schneller Behandlung. Wachsende Bewusstseinsbildung unter Klinikern unterstützt die schnellere Verwendung fortschrittlicher Antibiotika und chirurgischer Pflege. Der wachsende Pool an gefährdeten Patienten stärkt den langfristigen Bedarf an optimierten Therapieplänen.
- Zum Beispiel verbesserte bioMérieux die Krankenhausbereitschaft mit seinem BIOFIRE BCID2 Panel, das in der Lage ist, 43 Ziele (einschließlich Bakterien, Hefe und antimikrobielle Resistenzgene) zu erkennen, die mit Blutbahninfektionen in einem Testzyklus von etwa einer Stunde aus einer positiven Blutkultur verbunden sind.
Fortschritte in antimikrobiellen und adjuvanten Therapien
Breitere antibakterielle Behandlungen verbessern das Überleben, indem sie gemischte Erreger anvisieren. Neue Kombinationen unterstützen eine schnellere Stabilisierung bei schweren Krankheitsverläufen. Antitoxin-Therapien reduzieren Gewebeschäden bei invasiven GAS-Fällen. Aktualisierte Richtlinien fördern eine aggressive, evidenzbasierte Behandlung in Notfallsituationen. Diese Verbesserungen erhöhen die Medikamentennutzung und steigern die Nachfrage nach spezialisierten Optionen.
- Zum Beispiel verwendet das Antibiotikum Daptomycin (Cubicin), das jetzt Merck gehört, eine Dosierungsstrategie von 6 mg/kg einmal täglich intravenös zur Behandlung von S. aureus-Blutstrominfektionen, einschließlich MRSA-Bakteriämie, und dies wird durch richtlinienbasierte Empfehlungen unterstützt.
Stärkung der Krankenhausinfrastruktur für Intensivpflege
Mehr Krankenhäuser erweitern die Notfall- und chirurgische Kapazität für komplexe Infektionen. Verbesserter Zugang zu IV-Therapie und fortschrittlicher Wundversorgung verbessert die Behandlungsergebnisse. Schnelle Débridement-Teams reduzieren Komplikationen und verbessern das Überleben der Patienten. Investitionen in Intensivstationen unterstützen die Genesung bei schweren Fällen. Besser ausgestattete Zentren stärken die Abhängigkeit von krankenhausbasierten Apothekenkanälen.
Wichtige Trends & Chancen
Wachsende Akzeptanz von schnellen Diagnose- und Bildgebungswerkzeugen
Krankenhäuser übernehmen schnellere Diagnosesysteme, um frühe Weichteilschäden zu erkennen. Point-of-Care-Bildgebung unterstützt schnelle Entscheidungen in kritischen Phasen. Frühe Bestätigung fördert den sofortigen Beginn einer Breitbandtherapie. Die steigende Nachfrage nach Geschwindigkeit fördert die Einführung von molekularen Panels und KI-unterstützten Scans. Bessere Erkennung schafft Möglichkeiten für integrierte Behandlungsplattformen.
- Zum Beispiel hat Siemens Healthineers die Notfallbildgebung verbessert, indem es sein SOMATOM go.Up CT-System, einen 32- bis 64-Schicht-Detektor-Scanner, eingeführt hat, der ein Niedrigdosis-Lungenprotokoll-Scan in nur 9 Sekunden für eine Länge von 33 cm durchführen kann.
Erweiterung von postakuten und unterstützenden Pflegelösungen
Genesungspflege unterstützt die langfristige Heilung nach der anfänglichen Stabilisierung. Die Nachfrage nach Wundtherapien, Infektionskontrollmaterialien und Rehabilitationsdiensten steigt. Einzelhandels- und Online-Apotheken liefern Folge-Medikamente für die fortgesetzte Genesung. Patientenbildungsprogramme unterstützen eine bessere Compliance und verbessern die Ergebnisse. Dieses wachsende Segment eröffnet neue kommerzielle Möglichkeiten im Bereich der ambulanten Pflege.
- Zum Beispiel nutzt Walgreens Mikro-Fulfillment-Zentren, die in einer automatisierten Einrichtung bis zu 35.000 Rezeptbestellungen pro Tag verarbeiten können, um Apothekern mehr Zeit für die Patientenversorgung und andere Dienstleistungen zu geben.
Wichtige Herausforderungen
Steigende antimikrobielle Resistenz bei Schlüsselpathogenen
Resistenz verringert die Wirksamkeit standardmäßiger Behandlungen in vielen Regionen. Kliniker haben Schwierigkeiten, unter dringenden Bedingungen die optimale Therapie zu wählen. Erhöhte MRSA und resistente Anaerobier erschweren die empirische Abdeckung. Krankenhäuser benötigen stärkere Verwaltung, um die Wirksamkeit von Medikamenten zu erhalten. Diese Probleme erhöhen die Behandlungskomplexität und die Gesundheitsbelastungen.
Verzögerte Diagnose und begrenztes Bewusstsein in frühen Stadien
Frühe Symptome ähneln oft geringfügigen Infektionen, was zu verspäteten Eingriffen führt. Verzögerte Pflege erhöht den Gewebeverlust und die Sterblichkeit. Viele Regionen fehlen schnelle Diagnosewerkzeuge für eine rechtzeitige Erkennung. Begrenzte klinische Ausbildung erhöht das Risiko in unterversorgten Einrichtungen. Diese Lücken schaffen ernsthafte Herausforderungen für den konsistenten Behandlungserfolg.
Regionale Analyse
Nordamerika
Nordamerika hielt den größten Anteil von 39%, unterstützt durch eine starke Intensivpflege-Infrastruktur und ein hohes Bewusstsein unter Klinikern. Die Region verzeichnet eine steigende Anzahl von Fällen im Zusammenhang mit Diabetes, Fettleibigkeit und invasiven GAS-Infektionen, was die Nachfrage nach schnellen Diagnosen und Breitbandtherapien erhöht. Krankenhäuser unterhalten gut etablierte Notfallwege, die eine sofortige chirurgische Intervention und die Verwendung von IV-Antimikrobiellen ermöglichen. Der Ausbau fortschrittlicher Wundpflegezentren stärkt die Behandlungskapazität weiter. Günstige Erstattungsrahmen und der Zugang zu Spezialistenteams tragen zu verbesserten Ergebnissen bei. Diese Faktoren verstärken die führende Rolle Nordamerikas bei der Einführung der Behandlung von nekrotisierender Fasziitis.
Europa
Europa machte 31% des Anteils aus, angetrieben durch gut entwickelte Krankenhausnetzwerke und starke Einhaltung von Richtlinien für frühzeitige Interventionen. Länder in Westeuropa übernehmen standardisierte Protokolle, die schnelle Debridement, Breitbandtherapie und intensive postoperative Pflege kombinieren. Zunehmende Fälle im Zusammenhang mit alternden Bevölkerungen und chronischen Komorbiditäten verstärken die Behandlungsnachfrage. Verbesserte Diagnosesysteme wie MRT und schnelle Blutmarker unterstützen eine rechtzeitige Diagnose. Forschungsinitiativen in Deutschland, Frankreich und Großbritannien fördern die Optimierung evidenzbasierter Therapien. Europas expandierende Programme zur antimikrobiellen Steuerung leiten auch effektive Behandlungsentscheidungen, was den starken Marktbeitrag der Region aufrechterhält.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste 22% des Anteils, unterstützt durch steigende Krankheitsprävalenz, wachsenden Zugang zur Gesundheitsversorgung und erweiterte Krankenhauskapazitäten. Große Bevölkerungen mit steigenden Raten von Diabetes und Weichteilinfektionen treiben höhere Fallzahlen an. Länder wie Indien, China und Indonesien berichten über verbesserte Notfallreaktionen und erweiterte Verfügbarkeit chirurgischer Versorgung. Investitionen in Intensivstationen, Infektionskontrolle und Zugang zu Antimikrobiellen stärken die Behandlungsübernahme. Regierungen fördern Aufklärungsprogramme, die frühe Krankenhausbesuche ermutigen und schwere Komplikationen reduzieren. Schnelle Urbanisierung und verbesserte Diagnosewerkzeuge beschleunigen die Nachfrage nach umfassendem Management der nekrotisierenden Fasziitis weiter.
Lateinamerika
Lateinamerika repräsentierte 5% des Anteils, beeinflusst durch zunehmende Modernisierung des Gesundheitswesens und höhere Anerkennung von Weichteilinfektionen. Brasilien und Mexiko führen die Einführung an, da sie über erweiterte Tertiärkrankenhäuser verfügen, die für die Notfallchirurgie ausgestattet sind. Dennoch bleibt eine verzögerte Diagnose in abgelegenen Regionen häufig, was die Abhängigkeit von aggressiver antimikrobieller Therapie erhöht, sobald Patienten fortgeschrittene Einrichtungen erreichen. Wachstum in öffentlichen Gesundheitsinvestitionen verbessert den Zugang zu Debridement- und Wundpflegediensten. Die steigende Belastung durch chronische Krankheiten erhöht das Infektionsrisiko und verstärkt die Behandlungsnachfrage. Die Region erweitert weiterhin die Intensivpflegedienste und unterstützt eine allmähliche Verbesserung der klinischen Ergebnisse.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 3% des Anteils, geprägt durch steigende Krankenhausinvestitionen und wachsende Aufmerksamkeit für schwere bakterielle Infektionen. Golfstaaten verbessern die Notfall- und chirurgischen Fähigkeiten, was eine schnellere Reaktion auf nekrotisierende Infektionen ermöglicht. Afrikanische Nationen sind stark auf öffentliche Krankenhäuser angewiesen, wo eine späte Diagnose ein Hindernis bleibt. Zunehmende Schulungsprogramme zur Früherkennung von Symptomen unterstützen verbesserte Interventionsraten. Internationale Partnerschaften verbessern den Zugang zu Breitbandantibiotika und Wundversorgung. Trotz Infrastrukturdefiziten treiben der Ausbau von Gesundheitseinrichtungen und die steigende Prävalenz chronischer Krankheiten ein stetiges Wachstum der Behandlungsübernahme voran.
Marktsegmentierungen:
Nach Typ
- Typ I (Polymikrobiell)
- Typ II (Monomikrobiell)
- Typ III (Gasbrand / clostridiale Myonekrose)
Nach Behandlung
- Empirische Breitband-Antibakterien
- MRSA-Abdeckungszusätze
- Antitoxin-Adjuvans für invasive GAS
- Andere
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft hebt führende Unternehmen wie Pfizer, Merck & Co. (MSD), Gilead Sciences, Astellas Pharma, Basilea Pharmaceutica, Takeda, CSL Behring, Grifols, Octapharma und Hikma Pharmaceuticals hervor, die erheblich zu Fortschritten in der Behandlung der nekrotisierenden Fasziitis beitragen. Diese Akteure konzentrieren sich auf Breitbandantimikrobiotika, MRSA-gerichtete Therapien, Antitoxin-Adjuvantien und immununterstützende Produkte, die für das Management schwerer Weichteilinfektionen unerlässlich sind. Viele Unternehmen investieren in die Erweiterung von IV-Antibiotika-Portfolios, die Entwicklung schneller wirkender Formulierungen und die Verbesserung der Verfügbarkeit von Biologika für die Intensivpflege. Strategische Kooperationen mit Krankenhäusern und Gesundheitsnetzwerken stärken den Zugang zu lebensrettenden Therapien. Anbieter verbessern auch die Generierung klinischer Daten, um evidenzbasierte Behandlungsprotokolle zu unterstützen. Da die Krankheitslast bei Hochrisikopopulationen zunimmt, intensiviert sich der Wettbewerb um fortschrittliche Therapeutika, unterstützende Pflegelösungen und umfassende Krankenhausbehandlungspakete.
Schlüsselspieler-Analyse
- Grifols
- Astellas Pharma
- Octapharma
- Takeda
- CSL Behring
- Pfizer
- Basilea Pharmaceutica
- Hikma Pharmaceuticals
- Merck & Co. (MSD)
- Gilead Sciences
Jüngste Entwicklungen
- Im Oktober 2025 präsentierte Astellas Pharma neue Fortschritte in seinem Onkologie-Portfolio auf dem Kongress der European Society for Medical Oncology (ESMO) und hob Daten aus innovativen Studien und neuen Indikationen hervor.
- Im Juni 2024 gab GSK plc die Übernahme von Elsie Biotechnologies bekannt, einem in San Diego ansässigen privaten Biotechnologieunternehmen, das sich auf die vollständige Realisierung des Potenzials von Oligonukleotid-Medikamenten konzentriert.
- Im Januar 2024 unterzeichneten die Life Science-Division von Merck und Mycenax Biotech ein unverbindliches Memorandum of Understanding, um die Zusammenarbeit bei neuen, hochkapazitiven Bioprozesslösungen für Taiwan und andere Märkte zu erkunden. Das MoU zielt darauf ab, die BioContinuum™-Plattform von Merck in die Bioprozesse von Mycenax zu integrieren, mit Fokus auf Automatisierung und Digitalisierung.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Behandlung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach schnellen Breitbandtherapien wird wachsen, da frühzeitige Intervention zur Standardpraxis wird.
- Krankenhäuser werden Intensivstationen und Notfallwege ausbauen, um die Behandlungsgeschwindigkeit zu verbessern.
- Die Einführung schneller molekularer Diagnostik wird zunehmen, um eine schnellere Identifizierung von Krankheitserregern zu unterstützen.
- Der Einsatz von Antitoxin-Adjuvantien bei invasiven GAS-Infektionen wird zunehmen, da sich die Richtlinien weiterentwickeln.
- Innovationen in der Wundversorgung und fortschrittliche Debridement-Tools werden eine größere Rolle im Erholungsmanagement spielen.
- MRSA-gezielte Therapien werden aufgrund steigender resistenter Infektionen stärker nachgefragt.
- Klinische Schulungsprogramme werden erweitert, um Verzögerungen bei der Erkennung früher Symptome zu reduzieren.
- Mehr Gesundheitssysteme werden in multidisziplinäre Pflegeteams für komplexe Weichteilinfektionen investieren.
- Biologische und immununterstützende Therapien werden bei schweren und toxinvermittelten Fällen an Bedeutung gewinnen.
- Schwellenmärkte werden die Behandlungskapazität stärken, da sich die Krankenhausinfrastruktur und der Zugang zu Diagnostika verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von nekrotisierender Fasziitis und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung von nekrotisierender Fasziitis zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für die Behandlung von nekrotisierender Fasziitis hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung von nekrotisierender Fasziitis antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung von nekrotisierender Fasziitis?
Welche Region hatte 2024 den größten Anteil am Markt für die Behandlung von nekrotisierender Fasziitis?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung der nekrotisierenden Fasziitis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung der nekrotisierenden Fasziitis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.91 billion → 2032: USD 4.20 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung der nekrotisierenden Fasziitis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung der nekrotisierenden Fasziitis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung der nekrotisierenden Fasziitis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung der nekrotisierenden Fasziitis Market Drivers
- 3.3 Markt für die Behandlung der nekrotisierenden Fasziitis Market Restraints & Challenges
- 3.4 Markt für die Behandlung der nekrotisierenden Fasziitis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung der nekrotisierenden Fasziitis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung der nekrotisierenden Fasziitis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung der nekrotisierenden Fasziitis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung der nekrotisierenden Fasziitis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung der nekrotisierenden Fasziitis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung der nekrotisierenden Fasziitis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung der nekrotisierenden Fasziitis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung der nekrotisierenden Fasziitis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung der nekrotisierenden Fasziitis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung der nekrotisierenden Fasziitis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung der nekrotisierenden Fasziitis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung der nekrotisierenden Fasziitis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung der nekrotisierenden Fasziitis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung der nekrotisierenden Fasziitis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung der nekrotisierenden Fasziitis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung der nekrotisierenden Fasziitis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung der nekrotisierenden Fasziitis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung der nekrotisierenden Fasziitis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung der nekrotisierenden Fasziitis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
