
Marktübersicht:
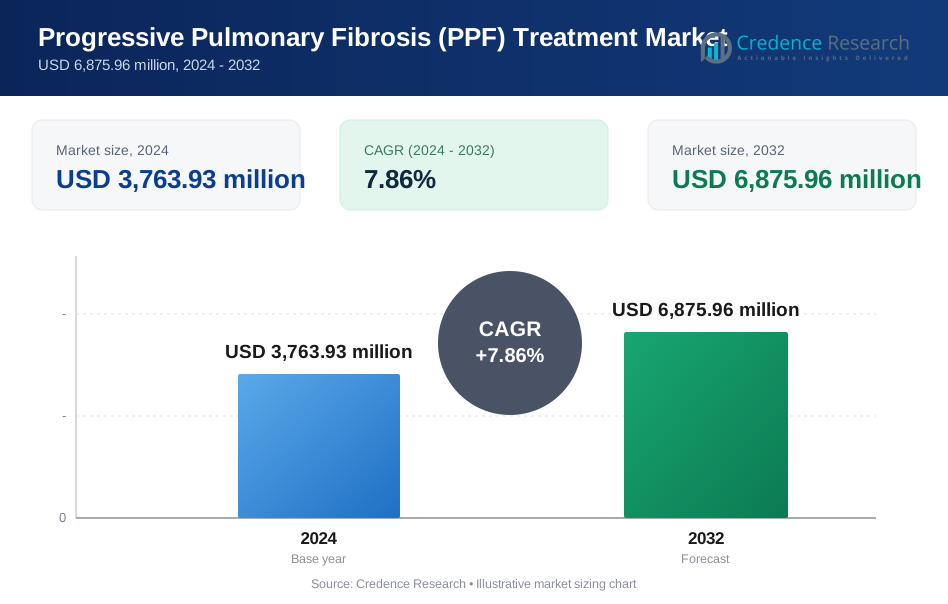
Die Größe des Marktes für die Behandlung der progressiven Lungenfibrose (PPF) wurde 2018 auf 2.800,00 Millionen USD geschätzt und soll bis 2024 auf 3.763,93 Millionen USD anwachsen. Bis 2032 wird ein Erreichen von 6.875,96 Millionen USD bei einer jährlichen Wachstumsrate (CAGR) von 7,86 % während des Prognosezeitraums erwartet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung der progressiven Lungenfibrose (PPF) 2024 | 3.763,93 Millionen USD |
| Markt für die Behandlung der progressiven Lungenfibrose (PPF), CAGR | 7,86% |
| Marktgröße für die Behandlung der progressiven Lungenfibrose (PPF) 2032 | 6.875,96 Millionen USD |
Der Markt expandiert stetig aufgrund der erhöhten Krankheitsanerkennung, verbesserter Diagnosetechniken und wachsender Nachfrage nach frühzeitigen Interventionen. Die steigende Prävalenz von interstitiellen Lungenerkrankungen, insbesondere in alternden Bevölkerungen, treibt die Behandlungseinführung voran. Die Verfügbarkeit von antifibrotischen Medikamenten und aufkommenden Kombinationstherapien verändert das Langzeitmanagement der Krankheit. Gesundheitssysteme integrieren Richtlinien für strukturierte Diagnosen und Überweisungswege. Pharmaunternehmen investieren weiterhin in die Entwicklung neuer Medikamente, unterstützt durch Anreize für seltene Indikationen.
Nordamerika führt derzeit den Markt an, dank seiner fortschrittlichen Gesundheitsinfrastruktur, umfassender Erstattungsregelungen und der frühen Einführung antifibrotischer Therapien. Europa folgt mit weit verbreiteten Behandlungsprotokollen und etablierten Netzwerken für Lungenpflege. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstumspotenzial aufgrund seiner steigenden Patientenzahl, expandierender Krankenhausnetzwerke und zunehmender Forschungsinvestitionen. Lateinamerika und der Nahe Osten zeigen stetigen Fortschritt, unterstützt durch Partnerschaften und Bewusstseinsinitiativen. Afrika befindet sich noch in den Anfängen, wobei das Marktwachstum mit dem zukünftigen Ausbau des Gesundheitswesens und Verbesserungen beim Zugang verbunden ist.

Markteinblicke:
- Der Markt erreichte 2018 USD 2.800,00 Millionen, wuchs bis 2024 auf USD 3.763,93 Millionen und wird voraussichtlich bis 2032 USD 6.875,96 Millionen erreichen, was eine CAGR von 7,86 % über den Zeitraum widerspiegelt.
- Nordamerika führt mit einem Anteil von etwa 42,15 %, gefolgt von Asien-Pazifik mit 25,93 % und Europa mit 21,78 %, unterstützt durch starke Gesundheitssysteme, frühzeitige Diagnosen und einen breiteren Zugang zu antifibrotischen Therapien.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 25,93 %, angetrieben durch eine große Patientenbasis, steigendes Bewusstsein, expandierende Krankenhausnetzwerke und erhöhte klinische Forschungsaktivitäten.
- Lateinamerika macht fast 5,53 % des Anteils aus, unterstützt durch verbesserten Zugang zur städtischen Gesundheitsversorgung und die schrittweise Einführung strukturierter pulmonaler Versorgung in wichtigen Ländern.
- Der Nahe Osten und Afrika tragen zusammen etwa 4,59 % des Anteils bei, was heute begrenzten Zugang und Bewusstsein widerspiegelt, aber durch Investitionen im Gesundheitswesen und den Ausbau von Spezialzentren stetigen Fortschritt zeigt.
Markttreiber
Zunehmende Inzidenz von interstitiellen Lungenerkrankungen bei alternden Bevölkerungen weltweit
Die steigende ältere Bevölkerung hat die Diagnose von interstitiellen Lungenerkrankungen, einschließlich progressiver pulmonaler Fibrose, erhöht. Altersbedingter Rückgang der Lungenfunktion und Immunität macht diese Gruppe anfälliger für fibrotische Lungenerkrankungen. Dies führt zu einer höheren Nachfrage nach langfristiger Atemwegstherapie und Spezialpflege. Gesundheitssysteme weisen mehr Ressourcen zur Bewältigung chronischer Lungenerkrankungen zu. Der Markt für die Behandlung von progressiver pulmonaler Fibrose (PPF) profitiert von diesem demografischen Wandel. Geriatrische Pflegeeinrichtungen verbessern auch ihre Diagnose- und Behandlungskapazitäten. Pharmaunternehmen zielen mit maßgeschneiderten Therapien auf diese Altersgruppe ab. Altersbedingte Entzündungen und Gewebedegeneration bleiben wichtige klinische Ziele. Es unterstützt einen konstanten Patientenfluss in die Versorgungspipelines und treibt die anhaltende Therapienachfrage an.
- Zum Beispiel reduzierte Nintedanib von Boehringer Ingelheim die angepasste jährliche Rate des FVC-Rückgangs um 57 % (von 187,8 mL/Jahr Placebo auf 80,8 mL/Jahr) über 52 Wochen in der Phase-III-INBUILD-Studie für progressive fibrosierende ILDs, einschließlich älterer Patienten.
Stärkere klinische Richtlinien und diagnostische Standards ermöglichen frühzeitige Erkennung
Medizinische Gremien haben die klinischen Richtlinien zur Erkennung und Behandlung fibrotischer Lungenerkrankungen verbessert. Ärzte folgen jetzt klareren Protokollen, um PPF in früheren Stadien zu identifizieren. Der Zugang zu hochauflösender Bildgebung und Lungenfunktionstests hat die diagnostische Genauigkeit verbessert. Dies ermöglicht frühzeitige Interventionen und bessere Behandlungsergebnisse. Der Markt für die Behandlung von progressiver pulmonaler Fibrose (PPF) profitiert von der breiteren Einführung strukturierter Bewertungsinstrumente. Pneumologen verlassen sich mehr auf multidisziplinäre Versorgungsmodelle. Es unterstützt die langfristige Therapieplanung und Patientenüberwachung. Früherkennung reduziert Krankenhausaufenthalte und langfristige Komplikationen. Krankenhäuser investieren in Schulungen und Screenings, um neue Standards zu erfüllen.
Hohe klinische Studienaktivität unterstützt Medikamenteninnovation und Label-Erweiterung
Arzneimittelentwickler investieren in Studien für neuartige antifibrotische und entzündungshemmende Wirkstoffe. Laufende Studien erforschen Kombinationstherapien und Biomarker zur Krankheitsverfolgung. Der Markt für die Behandlung der progressiven Lungenfibrose (PPF) wächst mit Studienergebnissen, die zu behördlichen Zulassungen führen. Viele Studien konzentrieren sich darauf, die Indikationen für bestehende Medikamente zu erweitern. Dies fördert auch Investitionen von Biotech-Unternehmen und spezialisierten Pharmafirmen. Eine erhöhte Sichtbarkeit der Pipeline verbessert das Vertrauen der Investoren. Die Teilnahme an Studien steigt in Nordamerika, Europa und Asien. Öffentliche und private Forschungseinrichtungen arbeiten zusammen, um die Evidenzerzeugung zu beschleunigen. Neue Daten ermöglichen eine schnellere Anpassung der Behandlungsprotokolle.
- Zum Beispiel reduzierte Roches Pirfenidon in der Phase-III-ASCEND-Studie den Anteil der Patienten, die einen ≥10%igen Rückgang der FVC oder Tod nach 52 Wochen erlebten, auf 16,5% im Vergleich zu 31,8% in der Placebogruppe, was eine signifikante Verlangsamung des Rückgangs der Lungenfunktion bei fibrotischer Lungenerkrankung zeigt.
Wachsende Rolle der Patientenvertretung und globaler Bewusstseinskampagnen
Patientenorganisationen spielen eine Schlüsselrolle bei der Förderung früher Diagnosen und des Zugangs zu Behandlungen. Interessenvertretungen arbeiten mit Gesundheitssystemen zusammen, um Patienten über Symptome und Therapien aufzuklären. Kampagnen heben ungedeckte Bedürfnisse hervor und beeinflussen politische Reformen. Der Markt für die Behandlung der progressiven Lungenfibrose (PPF) profitiert von diesen Bemühungen durch ein höheres Patientenengagement. Digitale Plattformen helfen, Informationen an ein breiteres Publikum zu verbreiten. Dies verbessert die Interaktionen zwischen Patienten und Ärzten und erhöht die Therapietreue. Regierungen erkennen die Belastung durch chronische Lungenerkrankungen deutlicher. Finanzierungs- und Deckungsunterstützung erweitern sich durch Lobbyarbeit. Die Zusammenarbeit der Interessengruppen trägt dazu bei, unterstützende Pflegeumgebungen zu gestalten.
Markttrends
Integration digitaler Gesundheitstechnologien in die Pflegemanagementpfade der Lungenheilkunde
Digitale Werkzeuge verbessern die Patientenüberwachung, Symptomverfolgung und Datenerfassung. Modelle der Fernversorgung ermöglichen es Ärzten, die Lungenfunktion im Laufe der Zeit zu überwachen. Dies hilft, Klinikbesuche zu reduzieren und unterstützt frühzeitige Interventionen, wenn sich Symptome verschlimmern. Der Markt für die Behandlung der progressiven Lungenfibrose (PPF) verzeichnet einen verstärkten Einsatz von tragbaren Geräten und vernetzten Inhalatoren. Diese Lösungen verbessern die Therapietreue und reduzieren Verzögerungen bei der Anpassung der Behandlung. KI-gestützte Software hilft bei der Interpretation von Bildgebungsdaten und dem Fortschrittsrisiko. Lungenzentren übernehmen virtuelle Pflegeplattformen, um chronische Patienten zu betreuen. Die Erstattung von Telemedizin wird in verschiedenen Regionen ausgeweitet. Technologiegetriebene Modelle gewinnen an Beliebtheit im Langzeitmanagement von Krankheiten.
- Zum Beispiel unterstützt die KI-Bildgebungsplattform von Qureight klinische Studien, indem sie Veränderungen im Volumen der Lungenfibrose mit hoher Empfindlichkeit quantifiziert und so eine präzisere Beurteilung des Krankheitsverlaufs ermöglicht.
Annahme personalisierter und präziser medizinischer Ansätze in der Therapieentwicklung
Die biomarkerbasierte Arzneimittelentwicklung prägt die nächste Generation von Behandlungsoptionen. Forscher identifizieren genetische und molekulare Signaturen, die mit dem Fortschreiten der Fibrose in Verbindung stehen. Der Markt für die Behandlung der progressiven Lungenfibrose (PPF) unterstützt zunehmend Methoden zur Patientensegmentierung. Zielgerichtete Therapien verbessern die klinischen Ergebnisse, indem sie spezifische fibrotische Mechanismen ansprechen. Präzise Dosierung und Klassifizierung der Krankheitsuntertypen treiben klinische Entscheidungen voran. Dies reduziert das Verschreiben nach dem Prinzip von Versuch und Irrtum und begrenzt unnötige Nebenwirkungen. Pharmaunternehmen investieren in Begleitdiagnostik und Biomarker-Validierung. Strategien der personalisierten Medizin beeinflussen regulatorische Wege und das Studiendesign. Marktteilnehmer differenzieren ihre Portfolios durch patientenzentrierte Innovation.
- Zum Beispiel identifizierte eine bioinformatische Studie eine Drei-Gen-Signatur (IL13RA2, CDH3, COMP), die eine hohe diagnostische Genauigkeit für idiopathische Lungenfibrose über mehrere unabhängige Datensätze hinweg zeigte.
Verlagerung hin zu Kombinationstherapie und Multi-Target-Arzneimittelformulierungen
Monotherapien haben eine begrenzte Wirkung bei der Eindämmung der fortschreitenden Vernarbung der Lunge bei vielen Patienten. Kliniker erforschen Arzneimittelkombinationen, die sowohl Fibrose als auch Entzündung ansprechen. Der Markt für die Behandlung der progressiven Lungenfibrose (PPF) spiegelt diesen Übergang durch Pipeline-Diversifikation wider. Unternehmen konzentrieren sich darauf, Antifibrotika mit Immunmodulatoren oder Kinase-Inhibitoren zu integrieren. Dies ermöglicht eine breitere Wirksamkeitsabdeckung und eine verbesserte Symptomkontrolle. Kombinationsregime durchlaufen weltweit phasenweise klinische Bewertungen. Gesundheitssysteme bewerten die langfristigen Ergebnisse von dualen Therapieprotokollen. Kostenträger bewerten die Kosteneffektivität von Multi-Target-Arzneimitteln. Ärzte stimmen Behandlungsziele mit den ganzheitlichen Bedürfnissen der Patienten ab.
Erhöhte Einbeziehung unterrepräsentierter Bevölkerungsgruppen in globale klinische Studien
Globale Sponsoren erweitern die Patientenrekrutierung in Asien, Lateinamerika und dem Nahen Osten. Historisch unterrepräsentierte Bevölkerungsgruppen erhalten durch die Erweiterung von Standorten Zugang zu Studien. Dies diversifiziert die klinischen Beweise und verbessert die Generalisierbarkeit der Studienergebnisse. Der Markt für die Behandlung der progressiven Lungenfibrose (PPF) unterstützt Inklusivität bei regulatorischen Einreichungen. Lokale CROs helfen bei der Verwaltung von Compliance und Logistik in aufstrebenden Studienregionen. Größere demografische Vielfalt erhöht die Relevanz von Sicherheitsdaten in der realen Welt. Dies stärkt die Ergebnisse nach der Zulassung in verschiedenen Bevölkerungsgruppen. Regierungen fördern Investitionen in Studien durch Anreize und vereinfachte Genehmigungen. Sponsoren integrieren Gleichstellungsziele in ihre Forschungsstrategien.
Analyse der Marktchancen und -herausforderungen
Begrenztes Bewusstsein und Fehldiagnoseraten verzögern den Behandlungsbeginn für viele Patienten
Viele Patienten bleiben aufgrund von überschneidenden Symptomen mit anderen Lungenerkrankungen un- oder fehldiagnostiziert. Allgemeinmediziner fehlt oft die Ausbildung, um fibrotische Muster frühzeitig zu erkennen. Dies führt zu Verzögerungen bei Überweisungen und verpassten Interventionsfenstern. Der Markt für die Behandlung der progressiven Lungenfibrose (PPF) steht vor Hindernissen durch fragmentierte Überweisungssysteme. Der Rückgang der Lungenfunktion beschleunigt sich, bevor die Behandlung beginnt. Patienten beginnen die Therapie spät im Krankheitsverlauf, was die Ergebnisse mindert. Primärversorgungspfade fehlen standardisierte Screenings für fibrotische Marker. Eine Fehleinstufung mit COPD oder Asthma ist in frühen Stadien häufig. Dies schwächt den Zugang der Patienten zu fortschrittlichen Therapien.
Hohe Behandlungskosten und begrenzte Erstattungsdeckung in mehreren Regionen
Antifibrotische Therapien sind teuer und erfordern eine langfristige Anwendung, oft über Jahre hinweg. Nicht alle Gesundheitssysteme erstatten diese Behandlungen vollständig. Der Markt für die Behandlung der Progressiven Pulmonalen Fibrose (PPF) stößt in Regionen mit mittlerem und niedrigem Einkommen auf Probleme mit der Erschwinglichkeit. Patienten stehen vor hohen Eigenkosten oder Ablehnungen der Kostenübernahme. Versicherer wenden strenge Kriterien für die Erstattungsfähigkeit von Medikamenten an. Bedenken hinsichtlich der Budgetauswirkungen beeinflussen die Entscheidungen über Arzneimittelverzeichnisse. Ärzte zögern, teure Medikamente zu verschreiben, ohne eine Zahlungszusage. Der Mangel an finanzieller Unterstützung entmutigt die langfristige Therapietreue. Dies beeinträchtigt die Marktdurchdringung und die Aufnahme der Therapie weltweit.

Marktchancen
Aufkommender Fokus auf Frühintervention und Screening-Programme für Hochrisikogruppen
Lungenspezialisten und Gesundheitssysteme starten Screening-Programme, die auf Raucher, ältere Personen und Menschen mit Autoimmunerkrankungen abzielen. Diese Bemühungen unterstützen die Diagnose im Frühstadium und die rechtzeitige Behandlungsplanung. Der Markt für die Behandlung der Progressiven Pulmonalen Fibrose (PPF) profitiert von diesem präventiven Ansatz. Krankenversicherer unterstützen Screening-Initiativen, um zukünftige Krankenhausaufenthalte zu reduzieren. Dies ermöglicht es Ärzten, Patienten mit der Therapie zu beginnen, bevor irreversible Schäden auftreten. Industriepartner finanzieren Aufklärungskampagnen, um die Teilnahmequoten zu verbessern. Radiologen spielen eine stärkere Rolle bei der frühzeitigen Erkennung fibrotischer Muster. Screening verbessert die Patientenergebnisse und stärkt den Wert der Therapie.
Erweiterung der Forschungskollaborationen zwischen akademischen Zentren und Biotech-Innovatoren
Universitäten und Forschungsinstitute arbeiten mit Biotech-Unternehmen zusammen, um neue Fibrose-Ziele zu erforschen. Diese Partnerschaften bündeln Ressourcen und verkürzen die Entdeckungszyklen. Der Markt für die Behandlung der Progressiven Pulmonalen Fibrose (PPF) profitiert von beschleunigter Innovation. Gemeinsame Datenbanken und Gewebebanken unterstützen die präklinische Validierung. Gemeinsame Finanzierung reduziert das finanzielle Risiko in der Frühphase. Dies ermutigt Nischenakteure, mit fokussierten Programmen in den Markt einzutreten. Öffentliche Zuschüsse fördern zusätzlich die Forschung zu seltenen Krankheiten. Neue Forschungszentren entstehen in Asien und Europa.
Marktsegmentierungsanalyse:
Nach Behandlungsart hält die antifibrotische Therapie den dominierenden Anteil aufgrund ihrer krankheitsmodifizierenden Wirkung. Medikamente wie Nintedanib und Pirfenidon verlangsamen das Fortschreiten der Krankheit und werden häufig verschrieben. Immunsuppressiva folgen, insbesondere in Fällen mit Autoimmunverbindungen, wo sie Entzündungen reduzieren. Unterstützende oder ergänzende Therapien umfassen Kortikosteroide, Sauerstoffunterstützung und pulmonale Rehabilitation, die zur Verbesserung der Lebensqualität der Patienten beitragen. Der Markt für die Behandlung der Progressiven Pulmonalen Fibrose (PPF) profitiert von der zunehmenden klinischen Anwendung von Kombinationsansätzen, die diese Behandlungsarten einbeziehen.
- Zum Beispiel zeigte Rentosertib von Insilico Medicine in der Phase-2a-Studie GENESIS‑IPF eine verbesserte Lungenfunktion im Vergleich zu Placebo, während vordefinierte Sicherheitsendpunkte erreicht wurden, was sein Potenzial in der Forschung zu fibrotischen Lungenerkrankungen unterstützt.
Nach Verabreichungsweg, bleiben orale Therapien aufgrund der einfachen Anwendung und besseren Compliance die bevorzugte Wahl. Die meisten antifibrotischen Medikamente sind in oralen Formen erhältlich, was sie für ambulante Umgebungen geeignet macht. Inhalationstherapien bieten eine gezielte pulmonale Abgabe und reduzieren systemische Nebenwirkungen. Intravenöse Wege werden in Krankenhausumgebungen verwendet, hauptsächlich bei akuten Episoden oder wenn ein schnelles Eingreifen erforderlich ist. Es unterstützt verschiedene Pflegemodelle, die von häuslicher Pflege bis hin zu spezialisierten Krankenhausbehandlungen reichen.
- Zum Beispiel verlangsamte Nerandomilast in den Studien FIBRONEER‑IPF und FIBRONEER‑ILD den Rückgang der Lungenfunktion über ein Jahr bei mehr als 2.200 Teilnehmern in über 40 Ländern, sowohl als Monotherapie als auch in Kombination mit bestehenden Antifibrotika, was seinen potenziellen Nutzen bei fibrotischen Lungenerkrankungen unterstützt.
Nach Endanwender bilden Krankenhäuser und Kliniken das größte Segment, das sowohl die Erstdiagnose als auch das Langzeitmanagement abwickelt. Spezialisierte Behandlungszentren bieten fokussierte Pflege, einschließlich fortschrittlicher Diagnostik, Teilnahme an Studien und multidisziplinärer Unterstützung. Die häusliche Pflege gewinnt bei stabilen Patienten an Bedeutung, unterstützt durch Telemedizin und tragbare Geräte. Sie ermöglicht die Kontinuität der Pflege und reduziert die Belastung der Patienten. Die Nachfrage verlagert sich weiterhin hin zu ambulanten und häuslichen Pflegelösungen, insbesondere in entwickelten Märkten.

Segmentierung:
Nach Behandlungsart:
- Antifibrotische Therapie
- Immunsuppressiva
- Unterstützende / Ergänzende Therapie
Nach Verabreichungsweg:
- Oral
- Inhalation
- Intravenös
Nach Endanwender:
- Krankenhäuser & Kliniken
- Spezialisierte Behandlungszentren
- Häusliche Pflege
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrika
Regionale Analyse:
Nordamerika
Die Marktgröße für die Behandlung von Progressiver Lungenfibrose (PPF) in Nordamerika wurde 2018 mit 1.192,80 Millionen USD bewertet und soll bis 2024 auf 1.586,85 Millionen USD und bis 2032 auf 2.895,48 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,9 % während des Prognosezeitraums. Nordamerika hält 2024 mit 42,15 % den größten Marktanteil, angetrieben durch ein hohes Bewusstsein für die Krankheit und eine fortschrittliche Gesundheitsinfrastruktur. Die Region profitiert von frühen Diagnosepraktiken und starken Erstattungssystemen. Führende Pharmaunternehmen führen umfangreiche klinische Studien in den USA und Kanada durch. Die Verfügbarkeit von FDA-zugelassenen antifibrotischen Medikamenten fördert die Verfügbarkeit von Arzneimitteln. Es gibt eine hohe Patientenakzeptanz für orale Therapien und wachsende Investitionen in personalisierte Behandlungen. Digitale Gesundheitsplattformen unterstützen die häusliche Pflege und Fernüberwachung. Spezialisierte Behandlungszentren bieten fortschrittliche Lungenpflege in der gesamten Region. Der kontinuierliche Fokus auf Innovation stärkt die Führungsposition Nordamerikas.
Europa
Die Marktgröße für die Behandlung von Progressiver Lungenfibrose (PPF) in Europa wurde 2018 mit 638,40 Millionen USD bewertet und soll bis 2024 auf 819,68 Millionen USD und bis 2032 auf 1.401,00 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,0 % während des Prognosezeitraums. Europa macht 2024 einen Marktanteil von 21,78 % aus, unterstützt durch starke regulatorische Rahmenbedingungen und strukturierte öffentliche Gesundheitssysteme. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen in Forschung und Therapiezugang. Es profitiert von EU-Finanzierungen für seltene Krankheiten und Innovationszentren. Fachkliniken und Universitätskliniken bieten multidisziplinäre Versorgungsmodelle an. Nationale Register helfen, die Krankheitsprävalenz und die Wirksamkeit der Behandlung zu verfolgen. Biosimilars gewinnen in kostenbewussten Märkten an Boden. Ärzte übernehmen weitgehend Richtlinien der Europäischen Gesellschaft für Pneumologie. Die laufende Zusammenarbeit zwischen Forschungseinrichtungen und Biotech-Unternehmen unterstützt die Arzneimittelinnovation.
Asien-Pazifik
Die Marktgröße für die Behandlung von Progressiver Lungenfibrose (PPF) im Asien-Pazifik-Raum wurde 2018 mit 695,80 Millionen USD bewertet und soll bis 2024 auf 976,16 Millionen USD und bis 2032 auf 1.965,16 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,2 % während des Prognosezeitraums. Der Asien-Pazifik-Raum trägt 2024 25,93 % des Marktanteils bei, angetrieben von einer großen alternden Bevölkerung und einer steigenden Krankheitsprävalenz. Japan, China und Südkorea führen in der Marktakzeptanz. Regierungen investieren in den Ausbau der Infrastruktur für Atemwegserkrankungen. Es profitiert von schnelleren städtischen Diagnosen und steigenden Gesundheitsausgaben. Pharmaunternehmen starten regionalspezifische Studien und lokale Produktionsstätten. Aufklärungsprogramme zielen auf frühzeitige Erkennung und Therapietreue ab. Akademische Zentren in Japan und Australien konzentrieren sich auf Fibroseforschung. Die Region entwickelt sich zu einem wichtigen Wachstumszentrum der Zukunft.
Lateinamerika
Die Marktgröße für die Behandlung von Progressiver Lungenfibrose (PPF) in Lateinamerika wurde 2018 mit 156,80 Millionen USD bewertet und soll bis 2024 auf 208,48 Millionen USD und bis 2032 auf 349,78 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,7 % während des Prognosezeitraums. Lateinamerika hält 2024 5,53 % des Marktes, wobei Brasilien und Mexiko die Nachfrage anführen. Der begrenzte Zugang zu Spezialisten verzögert die Diagnose in ländlichen Gebieten. Krankenhäuser in städtischen Zentren bieten fortschrittliche Therapien und Diagnostik an. Die Region verzeichnet ein langsames, aber wachsendes Bewusstsein für fibrotische Lungenerkrankungen. Sie steht vor Herausforderungen bei der Erschwinglichkeit von Medikamenten und der Versicherung. Partnerschaften zwischen öffentlichen und privaten Sektoren helfen, die Reichweite der Therapie zu erweitern. Multinationale Unternehmen erhöhen ihre Investitionen durch lokale Vertriebspartner. Lateinamerika bietet Chancen durch Patientenaufklärung und Zugänglichkeit der Versorgung.
Mittlerer Osten
Die Marktgröße für die Behandlung von Progressiver Lungenfibrose (PPF) im Nahen Osten wurde von 66,08 Millionen USD im Jahr 2018 auf 79,77 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 121,74 Millionen USD erreichen, mit einer CAGR von 5,5 % während des Prognosezeitraums. Der Nahe Osten macht 2024 einen Marktanteil von 2,12 % aus, angeführt von den Ländern des Golfkooperationsrates. Wohlhabendere Nationen wie die VAE und Saudi-Arabien investieren in spezialisierte Atempflegezentren. Nationale Gesundheitsstrategien beinhalten nun seltene und chronische Lungenerkrankungen. Es gibt steigende Diagnoseraten durch Bewusstseinsinitiativen und Screening-Programme. Orale antifibrotische Therapien sind in großen privaten Krankenhäusern verfügbar. Die öffentliche Erstattung bleibt in den Ländern uneinheitlich. Globale Arzneimittelhersteller arbeiten mit lokalen Agenten für die Versorgung zusammen. Fortgesetzte regulatorische Verbesserungen könnten die Marktsichtbarkeit erhöhen.
Afrika
Die Marktgröße für die Behandlung von Progressiver Lungenfibrose (PPF) in Afrika wurde von 50,12 Millionen USD im Jahr 2018 auf 92,98 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 142,81 Millionen USD erreichen, mit einer CAGR von 5,0 % während des Prognosezeitraums. Afrika repräsentiert 2024 einen Marktanteil von 2,47 %, wobei das Wachstum in Südafrika, Ägypten und Nigeria konzentriert ist. Geringes Bewusstsein und begrenzter Zugang zu Diagnosen behindern die frühzeitige Behandlung. Krankenhäuser in den Hauptstädten behandeln die meisten PPF-Fälle. Die Region hat keinen konsistenten Zugang zu antifibrotischen Medikamenten. Gesundheitsministerien priorisieren Infektionskrankheiten gegenüber seltenen Lungenerkrankungen. Es gibt ein gewisses Wachstum in der spezialisierten Versorgung durch öffentlich-private Programme. NGOs und Hilfsorganisationen unterstützen Schulungs- und Versorgungsbemühungen. Der Infrastrukturausbau bleibt entscheidend für das langfristige Marktpotenzial.
Analyse der Hauptakteure:
- Boehringer Ingelheim
- Hoffmann-La Roche Ltd.
- Novartis AG
- Bayer AG
- Galapagos NV
Wettbewerbsanalyse:
Der Markt für die Behandlung von Progressiver Lungenfibrose (PPF) ist stark konsolidiert, wobei einige wenige große Akteure den globalen Umsatz dominieren. Zu den wichtigsten Unternehmen gehören Boehringer Ingelheim, Roche, AstraZeneca und Bristol-Myers Squibb, die sich jeweils auf antifibrotische und immunmodulatorische Therapien konzentrieren. Es gibt kontinuierliche Investitionen in Forschung und Entwicklung, die darauf abzielen, die Indikationen für Behandlungen zu erweitern und die Wirksamkeit zu verbessern. Neue Marktteilnehmer und Biotech-Unternehmen erforschen neuartige Arzneimittelklassen und Lieferplattformen. Unternehmen verfolgen aktiv regulatorische Zulassungen, Orphan-Drug-Designationen und strategische Partnerschaften, um ihre Pipeline zu stärken. Patentschutz für führende Medikamente beeinflusst die Preisgestaltung und die Wettbewerbspositionierung. Unternehmen zielen sowohl auf Krankenhaus- als auch auf ambulante Versorgungskanäle durch Vertriebsallianzen ab. Die Wettbewerbsintensität des Marktes wächst, da Kandidaten in der späten Entwicklungsphase kurz vor der Zulassung stehen und die Therapieoptionen erweitern.
Aktuelle Entwicklungen:
- Im Dezember 2025 gab Boehringer Ingelheim die FDA-Zulassung für JASCAYD® (Nerandomilast) Tabletten als neue Behandlung für Erwachsene mit fortschreitender Lungenfibrose bekannt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Behandlungsart, Verabreichungsweg und Endverbraucher. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftige Perspektiven:
- Die Nachfrage nach antifibrotischen Therapien wird hoch bleiben, da mehr Patienten durch Screening-Bemühungen frühzeitig diagnostiziert werden.
- Der orale Verabreichungsweg wird voraussichtlich dominieren, da er eine bessere Adhärenz und Patientenkomfort bei langfristiger Anwendung bietet.
- Der asiatisch-pazifische Raum wird voraussichtlich einen höheren Marktanteil gewinnen, angetrieben durch verbesserten Zugang zur Gesundheitsversorgung und steigende Krankheitslast.
- Das Wachstum in der personalisierten Medizin wird die Nachfrage nach biomarkergestützten Behandlungen und Begleitdiagnostik vorantreiben.
- Partnerschaften zwischen Biotech-Unternehmen und Forschungseinrichtungen werden neue Medikamentenpipelines und klinische Innovationen erweitern.
- Digitale Gesundheitstools werden die Langzeitüberwachung, Adhärenz und Symptomverfolgung in der ambulanten Versorgung unterstützen.
- Das Segment der häuslichen Pflege wird stetig wachsen, unterstützt durch die Einführung von Telemedizin und tragbaren Atemmanagementsystemen.
- Regulierungsbehörden könnten die Vergabe von Orphan-Drug-Designationen beschleunigen, was den Markteintritt für neuartige Therapien verbessert.
- Der Marktwettbewerb wird sich verschärfen, da Biosimilars und Kombinationstherapien das Behandlungsspektrum erweitern.
- Investitionen in Spezialkliniken und Forschungszentren für Fibrose werden die Infrastruktur und Modelle der Versorgungsgestaltung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von progressiver pulmonaler Fibrose (PPF)?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung der progressiven pulmonalen Fibrose (PPF) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Behandlung der progressiven pulmonalen Fibrose (PPF) hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung der progressiven pulmonalen Fibrose (PPF) antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung von progressiver pulmonaler Fibrose (PPF)?
Welche Region hatte 2024 den größten Anteil am Markt für die Behandlung der progressiven pulmonalen Fibrose (PPF)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,763.93 million → 2032: USD 6,875.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Drivers
- 3.3 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Restraints & Challenges
- 3.4 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung der progressiven Lungenfibrose (PPF) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung der progressiven Lungenfibrose (PPF) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung der progressiven Lungenfibrose (PPF) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung der progressiven Lungenfibrose (PPF) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung der progressiven Lungenfibrose (PPF) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung der progressiven Lungenfibrose (PPF) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung der progressiven Lungenfibrose (PPF) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung der progressiven Lungenfibrose (PPF) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
