
Marktübersicht
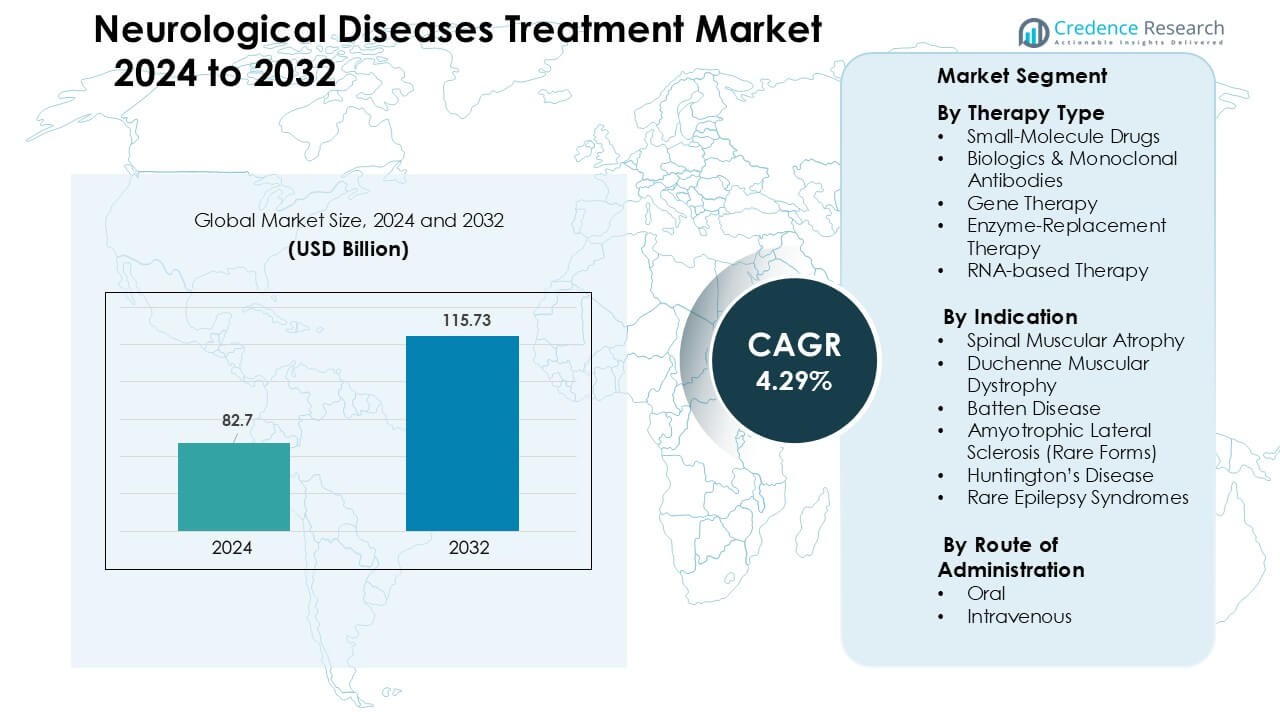
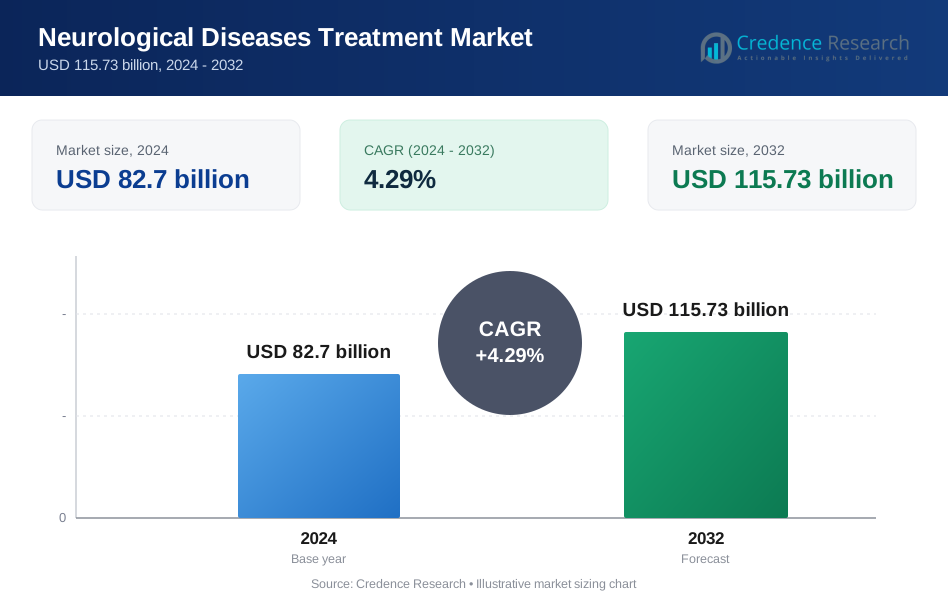
Der Markt für die Behandlung neurologischer Erkrankungen wurde im Jahr 2024 auf 82,7 Milliarden USD geschätzt und soll bis 2032 auf 115,73 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,29 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung neurologischer Erkrankungen 2024 | 82,7 Milliarden USD |
| Markt für die Behandlung neurologischer Erkrankungen, CAGR | 4,29 % |
| Marktgröße für die Behandlung neurologischer Erkrankungen 2032 | 115,73 Milliarden USD |
Führende Akteure im Markt für die Behandlung neurologischer Erkrankungen sind Biogen, Novartis, Roche, Ionis Pharmaceuticals, Sarepta Therapeutics, PTC Therapeutics und Bluebird Bio, die jeweils starke Portfolios in den Bereichen Gentherapie, RNA-basierte Medikamente und Biologika für SMA, DMD, ALS, Huntington-Krankheit und seltene Epilepsie-Syndrome vorantreiben. Diese Unternehmen konkurrieren durch beschleunigte klinische Pipelines, erweiterte Vektorproduktion und tiefere Zusammenarbeit mit globalen Neurologiezentren. Nordamerika führte den Markt mit einem Anteil von 38 % im Jahr 2024 an, unterstützt durch breiten Zugang zu fortschrittlichen Therapien, starke Erstattungsstrukturen und hohe Akzeptanz von Präzisionsmedizin-Plattformen.
Markteinblicke
- Der Markt für die Behandlung neurologischer Erkrankungen erreichte 2024 82,7 Milliarden USD und wird voraussichtlich bis 2032 auf 115,73 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,29 % im Prognosezeitraum.
- Die Nachfrage wächst aufgrund steigender Fälle von SMA, DMD, ALS und seltenen Epilepsien, unterstützt durch erweiterte Neugeborenenscreenings, verbesserte Diagnostik und starke Akzeptanz von Gen- und RNA-basierten Therapien.
- Wichtige Trends umfassen den schnellen Fortschritt in der Präzisionsmedizin, zunehmende Zulassungen von Antisense- und AAV-basierten Therapien sowie die breitere Nutzung digitaler Biomarker und Fernüberwachung neurologischer Erkrankungen.
- Biogen, Novartis, Roche, Ionis Pharmaceuticals, Sarepta Therapeutics und PTC Therapeutics prägen die Wettbewerbsaktivität durch beschleunigte Pipelines, Produktionsausbau und globale Forschungskollaborationen; Einschränkungen umfassen hohe Therapiekosten und begrenzte Langzeitsicherheitsdaten.
- Nordamerika führte mit einem Anteil von 38 %, gefolgt von Europa mit 31 %; der asiatisch-pazifische Raum wuchs mit 23 % am schnellsten, angetrieben durch steigende genetische Tests, während das Segment der oralen Therapie mit einem Anteil von 55 % bei den Verabreichungspräferenzen dominierte.
Analyse der Marktsegmentierung:
Nach Therapieart
Kleinmolekulare Medikamente hielten 2024 den dominierenden Anteil von etwa 46 %, angetrieben durch breite Verfügbarkeit, geringere Entwicklungskosten und starke Nutzung bei chronischen neurologischen Störungen. Diese Medikamente bleiben aufgrund ihrer vorhersehbaren Pharmakokinetik und der einfacheren Skalierung in der Herstellung die erste Wahl für viele Erkrankungen. Biologika und monoklonale Antikörper expandierten aufgrund gezielter Wirkung bei Neuroinflammation. Gentherapie und RNA-basierte Therapie wuchsen schnell, da die Zulassungen für SMA und DMD zunahmen. Enzymersatztherapie blieb auf eine kleinere Gruppe seltener Enzymmangelstörungen beschränkt.
- Zum Beispiel entwickelten Eli Lilly und Novo Nordisk Xanomelin, einen kleinen muskarinischen M₁/M₄-Agonisten, der ein Gehirn-zu-Plasma-Verhältnis von über 10:1 aufweist und eine hohe ZNS-Penetration ermöglicht.
Nach Indikation
Die spinale Muskelatrophie führte das Indikationssegment im Jahr 2024 mit einem Anteil von fast 34% an, unterstützt durch die starke Akzeptanz von Gentherapien und Antisense-Medikamenten bei Säuglingen und Kindern. SMA-Behandlungen gewannen an Dynamik aufgrund klarer klinischer Fortschritte in der motorischen Funktion und hoher globaler Screening-Raten. Die Duchenne-Muskeldystrophie wuchs durch neue Exon-Skipping-Zulassungen. Huntington-Krankheit und ALS (seltene Formen) verzeichneten eine stetige Aufnahme, unterstützt durch aufkommende RNA-basierte Pipelines. Batten-Krankheit und seltene Epilepsie-Syndrome zeigten eine Nischen-, aber steigende Nachfrage nach Behandlungen durch erweiterte Programme für den mitfühlenden Einsatz.
- Zum Beispiel haben Anfang 2024 33 Länder Neugeborenen-Screening-Programme (NBS) für SMA, und im Jahr 2023 wurden 1.176 Neugeborene durch diese Screenings diagnostiziert.
Nach Verabreichungsweg
Der orale Verabreichungsweg dominierte im Jahr 2024 mit einem Anteil von etwa 55%, unterstützt durch starke Adhärenz, einfache Langzeittherapie und breite Verfügbarkeit von kleinen molekularen neurologischen Medikamenten. Orale Regime blieben das bevorzugte Format für chronische neurodegenerative Erkrankungen und unterstützten einen breiteren Patientenzugang. Intravenöse Verabreichung hielt die Nachfrage bei Biologika, Gentherapien und Enzymersatztherapien aufrecht, wo gezielte Verabreichung und kontrollierte Dosierung erforderlich sind. Das Wachstum bei IV-Behandlungen resultierte aus krankenhausbasierten Infusionsprogrammen und steigenden Zulassungen von monoklonalen Antikörpern für seltene neurologische Störungen.
Wichtige Wachstumsfaktoren
Steigende Prävalenz seltener und degenerativer neurologischer Störungen
Die zunehmende Inzidenz seltener und degenerativer neurologischer Störungen treibt die starke Nachfrage nach fortschrittlichen Behandlungsoptionen an. Höhere Diagnoseraten für Erkrankungen wie SMA, Huntington-Krankheit, DMD und seltene Epilepsie-Syndrome drängen Gesundheitssysteme dazu, neuere therapeutische Klassen zu übernehmen. Breiteres Neugeborenen-Screening, verbesserte genetische Tests und erhöhte Krankheitsbewusstheit helfen, Patienten früher zu identifizieren, was zu einer schnelleren Aufnahme der Behandlung führt. Viele Länder haben auch die Erstattung für hochwertige neurologische Medikamente erweitert, was den Zugang zur Therapie verbessert hat. Klinische Leitlinien bevorzugen jetzt frühzeitige Interventionen bei seltenen neurologischen Erkrankungen, was das Verschreibungsvolumen steigert. Starker ungedeckter Bedarf bei progressiven Störungen zieht weiterhin Investitionen von Biotech- und Pharmaunternehmen an und unterstützt die Marktexpansion in wichtigen Regionen.
- Zum Beispiel wird die globale Prävalenz der Duchenne-Muskeldystrophie (DMD) auf 4,8 Fälle pro 100.000 Männer geschätzt, was sowohl die Seltenheit als auch den konzentrierten ungedeckten Bedarf in dieser Population hervorhebt.
Fortschritte in Gen-, RNA- und Präzisionsmedizin-Therapien
Durchbrüche in der Gentherapie, Antisense-Oligonukleotide und RNA-basierte Plattformen beschleunigen das Marktwachstum erheblich. Diese Technologien ermöglichen gezielte Eingriffe auf genetischer oder molekularer Ebene, was die Ergebnisse bei Störungen mit klaren Mutationen verbessert. Mehrere regulatorische Zulassungen in SMA, DMD und seltenen Epilepsien bestätigen das kommerzielle Potenzial von Präzisionstherapien und ermutigen mehr Unternehmen, die Entwicklung zu skalieren. Starke Finanzierungsströme in Biotech-Unternehmen helfen, die Pipeline für seltene neurologische Erkrankungen ohne Standardbehandlungen zu erweitern. Die erhöhte Verfügbarkeit von viralen Vektoren, verbesserte Liefersysteme und Innovationen in der Herstellung unterstützen ebenfalls eine schnellere Produktion. Diese klinischen Fortschritte erhöhen die Überlebensraten der Patienten und bieten langfristige funktionale Vorteile, wodurch fortschrittliche Modalitäten zentral für zukünftige neurologische Behandlungsmodelle werden.
- Zum Beispiel wurde die Gentherapie Zolgensma® (Onasemnogen-Abeparvovec) von Novartis jetzt weltweit bei über 3.700 Patienten angewendet und zeigt eine anhaltende SMN-Proteinexpression und dauerhafte motorische Vorteile bei SMA.
Erweiterung globaler Investitionen und regulatorische Unterstützung
Regierungen und globale Gesundheitsbehörden priorisieren jetzt seltene neurologische Erkrankungen und schaffen ein starkes Finanzierungs- und regulatorisches Umfeld. Anreize wie Orphan-Drug-Status, Fast-Track-Designationen und beschleunigte Zulassungen verkürzen die Entwicklungszeiten und reduzieren kommerzielle Risiken. Öffentlich-private Partnerschaften fördern die Forschung zu neurodegenerativen Erkrankungen, während akademisch-industrielle Kooperationen die Innovation erweitern. Investmentfirmen haben die Finanzierung für neurologische Pipelines erhöht, da hochpreisige Therapien eine starke Marktleistung zeigen. Erstattungspolitiken für schwere neurologische Erkrankungen haben sich auch in Nordamerika, Europa und Teilen Asiens verbessert, was einen breiteren Zugang zu Behandlungen ermöglicht. Diese unterstützende Landschaft ermutigt Pharma- und Biotech-Unternehmen, F&E, klinische Programme und Produktionskapazitäten in der neurologischen Therapie zu skalieren.
Wichtige Trends & Chancen
Zunehmender Trend zu RNA-basierten und Gen-Editierungstechnologien
RNA-basierte Therapien, CRISPR-Gen-Editierung und virale Vektor-Liefersysteme entwickeln sich zu zentralen Trends in der neurologischen Behandlung. Unternehmen erforschen Plattformen der nächsten Generation, die krankheitsverursachende Mutationen mit höherer Präzision und weniger systemischen Effekten anvisieren. Fortschritte bei AAV-Vektoren und Lipid-Nanopartikeln verbessern die Lieferung an neuronale Gewebe und erweitern die Möglichkeiten für zuvor unbehandelbare Zustände. Viele Unternehmen investieren auch in modulare RNA-Plattformen, die die Entwicklungskosten senken und klinische Zeitpläne verkürzen. Diese Innovationen ermöglichen eine Personalisierung der Therapie und bieten Patienten dauerhaftere Ergebnisse. Die rasche Expansion von RNA- und Editierungstechnologien schafft starke kommerzielle Chancen für seltene neurologische Erkrankungen mit gut kartierten genetischen Wegen.
- Zum Beispiel hat Intellia Therapeutics sich mit Regeneron zusammengeschlossen, um sein Nme2Cas9-CRISPR-System über Regenerons entwickelte AAV-Vektoren zu nutzen, um neurologische und muskuläre Krankheitsgene in vivo zu zielen.
Anstieg von Biomarkern, digitalen Werkzeugen und Technologien zur Früherkennung
Biomarker-gesteuerte Diagnostik und digitale Gesundheitstools verändern die Landschaft neurologischer Erkrankungen. Flüssigbiopsien, fortschrittliche Bildgebung und genetische Tests helfen, Erkrankungen früher zu erkennen und verbessern die Ansprechrate auf Behandlungen. Wearables, kognitive Tracking-Apps und Fernüberwachungssysteme helfen Ärzten, den Krankheitsverlauf genauer zu messen. Diese Technologien unterstützen die Generierung von Echtweltdaten, die die klinische Entscheidungsfindung verbessern und die Zulassung neuer Therapien beschleunigen. Es gibt starke Chancen für Unternehmen, die KI-basierte Diagnoseplattformen in klinische Arbeitsabläufe integrieren. Verbesserte Früherkennung erweitert weiterhin die Anzahl der Patienten, die für hochwertige neurologische Behandlungen in Frage kommen, und unterstützt das langfristige Marktwachstum.
- Zum Beispiel verarbeitet das Neuronaute Smart-Wearable-System von BioSerenity, das in der Neurologie eingesetzt wird, Daten von intelligenter Kleidung und Sensoren, um digitale Biomarker zu identifizieren, die laut Unternehmen zur Diagnose von 30.000 Patienten pro Jahr beitragen.
Erweiterung von Spezialpflegezentren und Infusionsbasierten Diensten
Viele Gesundheitssysteme investieren in spezialisierte Neurologiezentren und Infusionseinrichtungen, um komplexe Therapien wie monoklonale Antikörper, Gentherapien und Enzymersatzbehandlungen zu verwalten. Diese Zentren ermöglichen eine sichere Verabreichung, bessere Überwachung und verbesserte Patientenergebnisse. Partnerschaften zwischen Krankenhäusern und Biotech-Unternehmen helfen, strukturierte Pflegeprogramme für seltene neurologische Erkrankungen zu schaffen. Wachsende Investitionen in ambulante Infusionskliniken erhöhen die Zugänglichkeit der Behandlung und reduzieren die Belastung der Krankenhäuser. Dieser Trend eröffnet Chancen für Unternehmen, die infusionsfertige Formulierungen, Pflegekoordinationsdienste und langfristige Nachverfolgungssysteme für neurologische Patienten anbieten.
Wichtige Herausforderungen
Hohe Therapiekosten und begrenzte Erschwinglichkeit
Viele fortschrittliche neurologische Behandlungen, einschließlich Gentherapie und Antisense-Medikamente, bleiben extrem teuer, was den Zugang für Patienten weltweit einschränkt. Hohe Herstellungskosten, komplexe Lieferketten und begrenzte Produktionskapazitäten treiben die Preise in die Höhe. Die Erstattung ist in den Regionen uneinheitlich, was Zugänglichkeitslücken schafft und die Einführung verlangsamt. Patienten in Ländern mit niedrigem und mittlerem Einkommen stehen erheblichen Erschwinglichkeitshürden gegenüber, was die Marktdurchdringung einschränkt. Selbst in entwickelten Regionen setzen Versicherer strenge Zulassungskriterien durch, die den Beginn der Behandlung verzögern oder verhindern. Die hohe wirtschaftliche Belastung der Pflege stellt Gesundheitssysteme vor Herausforderungen und schränkt die Reichweite innovativer neurologischer Therapien ein.
Schwierigkeiten bei gezielter Verabreichung und Haltbarkeit der Behandlung
Die effektive Verabreichung von Therapien an neuronale Gewebe bleibt aufgrund der Blut-Hirn-Schranke und der Komplexität neurologischer Pfade eine große Herausforderung. Viele Behandlungen erfordern invasive Verabreichung oder spezialisierte Liefersysteme, was ihre weitverbreitete Einführung einschränkt. Dauerhafte und konsistente therapeutische Effekte sind ebenfalls schwer zu erreichen, insbesondere bei fortschreitenden Störungen mit schneller Degeneration. Einige Therapien zeigen eine verringerte langfristige Wirksamkeit oder erfordern wiederholte Verabreichungen, was die Belastung der Patienten erhöht. Sicherheitsbedenken, insbesondere bei viralen Vektoren und Genbearbeitungswerkzeugen, erschweren auch die klinische Entwicklung. Diese Hürden verlangsamen die Zulassungszeiten und beschränken die Skalierbarkeit innovativer neurologischer Behandlungen.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 mit etwa 38 % den größten Anteil, unterstützt durch die starke Akzeptanz fortschrittlicher neurologischer Therapien, hohe Diagnoseraten und umfassende Versicherungsschutz für Behandlungen seltener Krankheiten. Die Region profitiert von einer robusten F&E-Leistung, weit verbreiteten genetischen Tests und frühem Zugang zu Gen- und RNA-basierten Therapien. Umfangreiche klinische Studienaktivitäten in den USA und Kanada stärken die Innovation für SMA, DMD und seltene Epilepsiesyndrome. Wachsende Investitionen in spezialisierte neurologische Zentren und Infusionseinrichtungen erweitern den Behandlungszugang weiter. Günstige regulatorische Programme, einschließlich beschleunigter Zulassungen, verankern weiterhin die führende Position Nordamerikas in diesem Markt.
Europa
Europa machte im Jahr 2024 fast 31 % des Marktanteils aus, angetrieben durch die starke Akzeptanz von Biologika, Gentherapien und fortschrittlichen Diagnostika in den wichtigsten Ländern. Die Präsenz gut finanzierter Netzwerke für seltene Krankheiten und unterstützende Erstattungsrahmenbedingungen fördern die Aufnahme von Behandlungen für SMA, DMD und Huntington-Krankheit. Erweiterte Neugeborenen-Screenings und frühere Interventionsprogramme verbessern die klinischen Ergebnisse. Deutschland, Frankreich und das Vereinigte Königreich führen die klinische Forschung an, während die nordischen Länder eine hohe Akzeptanz personalisierter neurologischer Therapien zeigen. Fortgesetzte Investitionen in neurologische Forschungszentren und grenzüberschreitende Behandlungswege positionieren Europa als wichtige Wachstumsregion für innovative Neurotherapeutika.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste im Jahr 2024 etwa 23 % Anteil, unterstützt durch steigende Diagnoseraten, wachsende Gesundheitsinvestitionen und verbesserten Zugang zu spezialisierter neurologischer Versorgung. Japan, Südkorea, China und Australien treiben die Nachfrage nach Gentherapie, monoklonalen Antikörpern und Behandlungen seltener Krankheiten an. Die Ausweitung genetischer Tests und nationaler Register für seltene Krankheiten erhöht die Früherkennung. Regierungen in China und Indien erweitern die Erstattung für schwere neurologische Störungen und unterstützen so einen breiteren Zugang zu Therapien. Das schnelle Wachstum in der Biotech-Produktion und klinischen Studienaktivitäten stärkt die regionalen Fähigkeiten. APAC bleibt aufgrund seiner großen Patientenbasis und der Verbesserung der Behandlungsinfrastruktur eine der am schnellsten wachsenden Regionen.
Lateinamerika
Lateinamerika machte im Jahr 2024 fast 5 % des Marktanteils aus, geprägt durch den allmählichen Ausbau genetischer Tests, verbesserte klinische Kapazitäten und selektive Erstattungen für hochwertige neurologische Therapien. Brasilien, Mexiko und Argentinien zeigen eine steigende Nachfrage nach Behandlungen für SMA, seltene Epilepsien und DMD, unterstützt durch bessere Diagnose- und Aufklärungsprogramme. Begrenzte Gesundheitsbudgets verlangsamen die Akzeptanz fortschrittlicher Gen- oder RNA-Therapien, aber Partnerschaften mit globalen Pharmaunternehmen helfen, den Zugang zu erweitern. Steigende Investitionen in neurologische Zentren und grenzüberschreitende Behandlungsprogramme unterstützen ein langsames, aber stetiges Wachstum in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 etwa 3 % Anteil, angetrieben durch steigende Investitionen in spezialisierte neurologische Dienste und verbesserten Zugang zu fortschrittlichen Diagnostika in den Golfstaaten. Länder wie die VAE, Saudi-Arabien und Katar führen die Akzeptanz aufgrund hoher Gesundheitsausgaben und Frühzugangsprogramme für Therapien seltener Krankheiten an. Größere Regionen in Afrika stehen vor Herausforderungen in Bezug auf Erschwinglichkeit, diagnostische Lücken und begrenzte klinische Kapazitäten, die die Marktdurchdringung einschränken. Internationale Kooperationen und von der Regierung geleitete Initiativen für seltene Krankheiten erweitern allmählich die Verfügbarkeit von Behandlungen und unterstützen ein moderates langfristiges Wachstum.
Marktsegmentierungen:
Nach Therapieart
- Kleine Moleküle
- Biologika & monoklonale Antikörper
- Gentherapie
- Enzymersatztherapie
- RNA-basierte Therapie
Nach Indikation
- Spinale Muskelatrophie
- Duchenne-Muskeldystrophie
- Batten-Krankheit
- Amyotrophe Lateralsklerose (Seltene Formen)
- Huntington-Krankheit
- Seltene Epilepsie-Syndrome
Nach Verabreichungsweg
- Oral
- Intravenös
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Führende Unternehmen im Markt für die Behandlung neurologischer Erkrankungen sind Biogen, Novartis, Roche, Ionis Pharmaceuticals, Sarepta Therapeutics, PTC Therapeutics und Bluebird Bio, die jeweils Portfolios in den Bereichen Gentherapie, RNA-basierte Therapie und Biologika vorantreiben. Diese Firmen konzentrieren sich auf seltene und schwerwiegende Störungen wie SMA, DMD, ALS, Huntington-Krankheit und seltene Epilepsien, bei denen erhebliche ungedeckte klinische Bedürfnisse bestehen. Der Wettbewerb verschärft sich, da Unternehmen klinische Pipelines beschleunigen, die Herstellung von viralen Vektoren und Antisense-Plattformen ausweiten und globale regulatorische Bezeichnungen sichern. Strategische Schritte umfassen Lizenzvereinbarungen, biomarker-gesteuerte Studien und Kooperationen mit akademischen Neurologiezentren, um schnellere Innovationen zu unterstützen. Viele Akteure investieren auch in langfristige Programme für reale Daten, um die Therapieakzeptanz zu stärken. Das wachsende Interesse von aufstrebenden Biotech-Unternehmen erhöht den Wettbewerbsdruck, insbesondere in den Bereichen der Präzisionsmedizin.
Analyse der Hauptakteure
- NIHON KOHDEN CORPORATION.
- Bio-Rad Laboratories, Inc.
- CANON MEDICAL SYSTEMS CORPORATION.
- General Electric Company.
- Thermo Fisher Scientific, Inc.
- QIAGEN N.V.
- FUJIFILM Holdings Corporation.
- Mitsar Co, LTD.
- Siemens AG.
- Koninklijke Philips N.V.
Aktuelle Entwicklungen
- Im April 2025 kündigte NIHON KOHDEN CORPORATION das zweite Generation Live-View Panel Pro an, das eine interaktive kontinuierliche EEG (cEEG)-Ansicht und eine verbesserte Fern-/Echtzeitüberwachung für neurologische Hochrisikopatienten ermöglicht (unterstützt EMU- und ICU-Workflows).
- Im März 2025 erhielt Canon Medical Systems Corporation (Canon Medical) die US-amerikanische FDA-Zulassung für bedeutende KI-Verbesserungen seiner Aquilion ONE / INSIGHT Edition CT-Plattform, insbesondere die Erweiterung der Verfügbarkeit der hochauflösenden PIQE 1024 Matrix (Precise IQ Engine Deep Learning Rekonstruktion) und des SilverBeam-Filters für ein breiteres Spektrum klinischer Anwendungen.
- Im November 2024 erwarb NIHON KOHDEN CORPORATION die Ad-Tech Medical Instrument Corporation, um ihr EEG-Elektrodenportfolio und ihre Fähigkeiten zur „umfassenden Epilepsiepflege“ zu stärken und die Reichweite von Nihon Kohden im Bereich der Epilepsieüberwachung/EEG zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Therapieart, Indikation, Verabreichungsweg und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Präzisionsmedizin wird sich ausweiten, da genetische Kartierung die gezielte Behandlung verbessert.
- Gentherapie und RNA-basierte Plattformen werden weltweit breitere Zulassungen erhalten.
- Digitale Biomarker werden frühere Diagnosen und schnellere klinische Entscheidungen unterstützen.
- Die Produktionskapazität für virale Vektoren wird steigen, um die Nachfrage zu decken.
- Mehr Länder werden Neugeborenen-Screenings für seltene neurologische Störungen einführen.
- Orale zielgerichtete Therapien werden neben fortschrittlichen Biologika und Gentherapien wachsen.
- Partnerschaften zwischen Biotech-Unternehmen und neurologischen Zentren werden Innovationen beschleunigen.
- Programme für reale Evidenz werden die langfristige Validierung von Behandlungen stärken.
- KI-gesteuerte Diagnosewerkzeuge werden die Erkennung fortschreitender neurologischer Erkrankungen verbessern.
- Schwellenmärkte werden fortschrittliche neurologische Behandlungen übernehmen, wenn sich die Infrastruktur verbessert.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung neurologischer Erkrankungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung neurologischer Erkrankungen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für die Behandlung neurologischer Erkrankungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung neurologischer Erkrankungen antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung neurologischer Erkrankungen?
Welche Region hatte den größten Anteil am Markt für die Behandlung neurologischer Erkrankungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung neurologischer Erkrankungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung neurologischer Erkrankungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 82.7 billion → 2032: USD 115.73 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung neurologischer Erkrankungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung neurologischer Erkrankungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung neurologischer Erkrankungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung neurologischer Erkrankungen Market Drivers
- 3.3 Markt für die Behandlung neurologischer Erkrankungen Market Restraints & Challenges
- 3.4 Markt für die Behandlung neurologischer Erkrankungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung neurologischer Erkrankungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung neurologischer Erkrankungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung neurologischer Erkrankungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung neurologischer Erkrankungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung neurologischer Erkrankungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung neurologischer Erkrankungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung neurologischer Erkrankungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung neurologischer Erkrankungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung neurologischer Erkrankungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung neurologischer Erkrankungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung neurologischer Erkrankungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung neurologischer Erkrankungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung neurologischer Erkrankungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung neurologischer Erkrankungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung neurologischer Erkrankungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung neurologischer Erkrankungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung neurologischer Erkrankungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung neurologischer Erkrankungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung neurologischer Erkrankungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
