
Marktübersicht
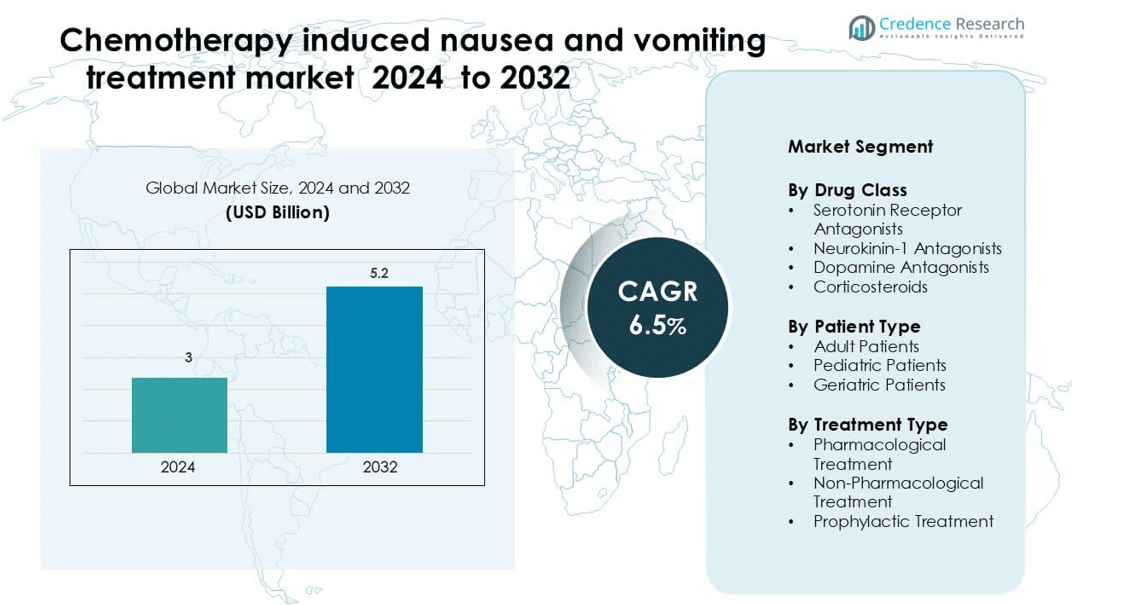
Der Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen wurde im Jahr 2024 auf 3 Milliarden USD geschätzt und soll bis 2032 auf 5,2 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen 2024 | 3 Milliarden USD |
| Markt, CAGR für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen | 6,5% |
| Marktgröße für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen 2032 | 5,2 Milliarden USD |
Der Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen wird durch die starke Beteiligung führender Unternehmen wie Tesaro, Qilu Pharma, Mundipharma, Heron Therapeutics, Eisai, Roche, Helsinn Holding S.A., ProStrakan, Novartis AG und Helsinn Holding geprägt. Diese Firmen konkurrieren, indem sie feste Dosiskombinationen erweitern, multi-pathway antiemetische Regime verbessern und eine breitere Aufnahme in Richtlinien über Onkologiezentren hinweg sichern. Ihre Strategien konzentrieren sich auf die Verbesserung der Symptomkontrolle, die Reduzierung von Behandlungsunterbrechungen und die Unterstützung sowohl stationärer als auch ambulanter Chemotherapie-Einstellungen. Nordamerika führt den globalen Markt mit einem Anteil von 41 % an, unterstützt durch fortschrittliche Onkologie-Infrastruktur, starke Erstattungssysteme und hohe Akzeptanz präventiver antiemetischer Protokolle.
Markteinblicke
- Der Markt erreichte 2024 3 Milliarden USD und soll bis 2032 5,2 Milliarden USD erreichen, mit einem Wachstum von 6,5 % CAGR.
- Die Nachfrage steigt, da Krankenhäuser den Einsatz von multi-medikamentösen antiemetischen Regimen, insbesondere Serotonin-Antagonisten, die den dominierenden Anteil in den Arzneimittelklassensegmenten halten, erhöhen.
- Trends heben die zunehmende Akzeptanz von festen Dosiskombinationen, langwirkenden Formulierungen und präventiven Behandlungswegen hervor, die Therapieunterbrechungen reduzieren.
- Der Wettbewerb intensiviert sich, da Unternehmen Sicherheitsprofile verbessern und Onkologie-Partnerschaften ausbauen, wobei sich die Hauptakteure auf vereinfachte Dosierung und verbesserte Verträglichkeit konzentrieren.
- Nordamerika führt mit einem Anteil von 41 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 22 %, während die pharmakologische Behandlung weltweit das größte Segment bleibt.
Marktsegmentierungsanalyse:
Nach Arzneimittelklasse
Serotonin-Rezeptor-Antagonisten führen dieses Segment mit einem Anteil von 44 % an, unterstützt durch den starken Einsatz in der Kontrolle von akuter und verzögerter Übelkeit. Diese Mittel bieten schnelle Symptomlinderung und zeigen hohe Sicherheitsniveaus, was die Akzeptanz in Onkologiezentren stärkt. Neurokinin-1-Antagonisten wachsen aufgrund verbesserter Kontrolle in hoch emetogenen Regimen, während Dopamin-Antagonisten bei Durchbruchsepisoden relevant bleiben. Kortikosteroide unterstützen Kombinationsprotokolle und erhöhen die antiemetische Wirksamkeit. Der steigende Einsatz von multi-medikamentösen Therapien und die breitere Verfügbarkeit von richtlinienempfohlenen Regimen treiben weiterhin die Nachfrage nach serotoninbasierten Medikamenten in der Erstlinienbehandlung an.
- Zum Beispiel bindet Eisaïs Palonosetron (vermarktet als Aloxi) an den 5-HT₃-Rezeptor mit einer Halbwertszeit von etwa 40 Stunden, was eine verlängerte antiemetische Wirkung selbst in verzögerten Phasen der Chemotherapie ermöglicht.
Nach Patiententyp
Erwachsene Patienten dominieren dieses Segment mit einem Anteil von 67 %, angetrieben durch höhere Chemotherapievolumina und eine breitere Einführung präventiver antiemetischer Protokolle. Erwachsene erhalten mehr Kombinationsschemata, was den Bedarf an stärkerer Kontrolle von Übelkeit und Erbrechen erhöht. Pädiatrische Patienten gewinnen stetig an Akzeptanz, da sich die Dosierungsrichtlinien verbessern, während geriatrische Patienten von sichereren Arzneimittelprofilen und vereinfachten Behandlungsplänen profitieren. Die steigende Krebsinzidenz, die breitere Anwendung hochintensiver Therapien und bessere Standards der unterstützenden Pflege stärken die Nachfrage bei erwachsenen Patienten.
- Zum Beispiel lag in gepoolten Phase-III-Studien mit 1.787 erwachsenen Patienten, die Palonosetron erhielten, die vollständige Ansprechrate (kein Erbrechen, keine Rettungstherapie) in der verzögerten Phase (24–120 h) bei 57 %.
Nach Behandlungsart
Die pharmakologische Behandlung hält mit einem Anteil von 72 % die dominierende Position, angetrieben durch eine starke Abhängigkeit von leitliniengestützten Arzneimittelkombinationen für sowohl akute als auch verzögerte Symptomkontrolle. Diese Therapien liefern vorhersehbare Ergebnisse und passen zu Hochrisiko-Chemotherapieprotokollen, was sie zur bevorzugten Option für die meisten Onkologie-Teams macht. Prophylaktische Behandlungen gewinnen an Bedeutung, da Krankenhäuser Prävention priorisieren, um Notfallbesuche zu reduzieren und den Patientenkomfort zu verbessern. Nicht-pharmakologische Methoden, einschließlich Entspannung und Ernährungsunterstützung, steigen langsam, bleiben aber ergänzend. Starke klinische Evidenz und breiterer Zugang zu Kombinationsantiemetika verstärken weiterhin die Führungsrolle der pharmakologischen Ansätze.
Wichtige Wachstumstreiber
Wachsende Nutzung hoch emetogener Chemotherapie-Regime
Der Anstieg hoch emetogener Chemotherapie-Regime verstärkt die Nachfrage nach fortschrittlichen antiemetischen Therapien. Onkologen verwenden aggressivere Kombinationen, um die Krebsüberlebensrate zu verbessern, was das Risiko von akuter und verzögerter Übelkeit erhöht. Dieser Wandel treibt die Einführung von Multiklassen-Antiemetika-Protokollen voran, die Serotonin-Antagonisten, NK-1-Blocker, Kortikosteroide und Dopamin-Antagonisten kombinieren. Krankenhäuser verlassen sich auf leitlinienbasierte Regime, um Behandlungsunterbrechungen zu verhindern und die Patientenadhärenz zu verbessern. Der breitere Zugang zu zielgerichteten Therapien und Immunonkologie-Medikamenten erweitert auch die Bedürfnisse der unterstützenden Pflege. Diese Trends schaffen eine anhaltende Nachfrage nach zuverlässigen Lösungen zur Übelkeitsprävention, die die Behandlungsfortsetzung und den Patientenkomfort über verschiedene Krebsprofile hinweg unterstützen.
- Zum Beispiel wurden reale Verschreibungsdaten von 45.324 chemotherapeutisch behandelten Patienten aus fünf europäischen Ländern (Frankreich, Deutschland, Italien, Spanien und Großbritannien) gesammelt, die auf geschätzte 1.394.848 Behandlungen extrapoliert wurden.
Starke Akzeptanz prophylaktischer Behandlungsprotokolle
Präventive antiemetische Therapie gewinnt schnell an Bedeutung, da sich die onkologischen Praktiken von reaktiver zu proaktiver Pflege verlagern. Prophylaktische Protokolle senken das Risiko schwerer Übelkeit, reduzieren Notfallbesuche und verbessern die Therapieverträglichkeit. Gesundheitssysteme integrieren standardisierte antiemetische Pfade, die eine konsistente Dosierung und bessere klinische Ergebnisse unterstützen. Der Fokus auf die Lebensqualität der Patienten und die Reduzierung von Behandlungsverzögerungen treibt die breitere Verwendung von Ein-Tages- und Mehr-Tages-Antiemetika-Kombinationen voran. Wachsende Evidenz, die frühe Intervention unterstützt, ermutigt Onkologen, Serotonin-Antagonisten und NK-1-Inhibitoren als Erstlinientherapie einzusetzen. Dieser Schritt hin zu präventiver Pflege verstärkt die langfristige Nachfrage nach zuverlässigen antiemetischen Medikamenten in der erwachsenen und pädiatrischen Bevölkerung.
- Zum Beispiel hielt die anhaltende prophylaktische Anwendung von Aprepitant in einer Mehrfachzyklus-Cisplatin-Chemotherapie eine Rate von ~59% ohne Erbrechen + ohne signifikante Übelkeit bis zum sechsten Zyklus aufrecht, verglichen mit ~34% bei Patienten mit Standard-Antiemetika-Therapie.
Erweiterung der Onkologie-Infrastruktur und Zugang zur unterstützenden Pflege
Das Wachstum von Krebszentren, Infusionskliniken und ambulanten Onkologieeinheiten erhöht den Zugang zu strukturierter antiemetischer Versorgung. Mehr Regionen übernehmen moderne Krebsbehandlungsprotokolle, die auf standardisierte unterstützende Therapien, einschließlich Antiemetika, setzen. Tele-Onkologie und Fernüberwachung von Symptomen helfen Klinikern, Übelkeitsepisoden zu verfolgen und die Therapie früher anzupassen. Pharmaunternehmen führen verbesserte orale Formulierungen ein, die die ambulante Anwendung unterstützen. Öffentliche und private Investitionen erweitern die Kapazität für Krebsvorsorge und -behandlung und erhöhen die Anzahl der Patienten, die eine Chemotherapie erhalten. Da unterstützende Pflege zu einem Kernbestandteil des Krebsmanagements wird, steigt die Nachfrage nach konsistenten und effektiven Lösungen zur Kontrolle von Übelkeit weiter an.
Wichtiger Trend & Gelegenheit
Wachstum von Kombinationstherapien gegen Übelkeit
Kombinationstherapien gewinnen stark an Dynamik, da Kliniker eine Mehrwegkontrolle sowohl für akute als auch verzögerte Übelkeit anwenden. Der Einsatz von Serotoninantagonisten mit NK-1-Inhibitoren und Kortikosteroiden wird in vielen Regimen zum Standard und verbessert die Symptomenprävention bei Hochrisikopatienten. Neue Fixdosis-Kombinationen bieten einfachere Dosierung und bessere Therapietreue. Chancen wachsen für Unternehmen, die langwirkende oder orale Formulierungen entwickeln, die Klinikbesuche reduzieren. Forschung, die neue Rezeptorziele erkundet, verbessert die Pipeline für Therapien der nächsten Generation. Dieser Trend eröffnet Raum für Innovationen in personalisierten antiemetischen Strategien, die auf die Intensität der Chemotherapie und patientenspezifische Risikofaktoren zugeschnitten sind.
- Zum Beispiel zeigte Helsinns Akynzeo — eine Fixdosis-Oralkombination aus 300 mg Netupitant (NK-1-Antagonist) und 0,5 mg Palonosetron — eine vollständige Ansprechrate (kein Erbrechen, keine Notfallmedikation) von 76,9% in der verzögerten Phase (25–120 h) im Vergleich zu 69,5% für Palonosetron allein in einer Phase-III-Studie mit 1.455 Patienten.
Steigende Rolle von digitalen Gesundheits- und Fernpflege-Tools
Digitale Symptomverfolgungstools unterstützen frühere Interventionen und personalisierte Therapieanpassungen. Mobile Apps helfen Patienten, die Schwere der Übelkeit, Auslöser und Medikamenteneinnahme zu dokumentieren und geben Klinikern Echtzeitdaten. Fernüberwachung reduziert ungeplante Krankenhausbesuche und unterstützt proaktive Dosisanpassungen. Onkologiepraxen übernehmen KI-basierte Tools, die das Übelkeitsrisiko basierend auf Behandlungsfaktoren vorhersagen und gezielte Prophylaxe ermöglichen. Diese Fähigkeiten schaffen Möglichkeiten für Arzneimittelhersteller und Digital-Health-Unternehmen, bei integrierten Pflegemodellen zusammenzuarbeiten. Die Erweiterung virtueller Onkologieplattformen erhöht auch den Zugang zu unterstützender Pflege in ländlichen Gebieten und stärkt die Marktreichweite für Antiemetika.
- Zum Beispiel ermöglichte das ASyMS-System (Advanced Symptom Management System), das in der großen eSMART-Studie an 12 Standorten in 5 europäischen Ländern eingesetzt wurde, die Echtzeitüberwachung von 10 chemotherapiebedingten Symptomen (einschließlich Übelkeit), wobei schwere Warnungen (rot) innerhalb von ~30 Minuten über das Dashboard an die Kliniker gesendet wurden.
Steigender Fokus auf patientenzentrierte Pflege und Lebensqualität
Krankenhäuser legen größeren Wert auf Komfort, Symptomlinderung und Therapietreue, was das Interesse an patientenzentrierten antiemetischen Lösungen steigert. Langwirksame Formulierungen, nicht-pharmakologische Interventionen und vereinfachte Dosierungspläne entsprechen den Erwartungen der Patienten an eine einfachere Pflege. Erweiterte Beratungs- und Ernährungsunterstützungsprogramme verbessern die Verträglichkeit der Behandlung. Pharmaunternehmen erforschen neue Abgabesysteme, die Nebenwirkungen reduzieren und den Komfort erhöhen. Dieser Fokus auf ganzheitliche Pflege eröffnet Möglichkeiten für Innovationen in der unterstützenden Pflege, die Chemotherapieprotokolle ergänzen. Mit wachsendem Patientenbewusstsein und besseren Kommunikationswerkzeugen steigt die Nachfrage nach effektiven Lösungen zur Kontrolle von Übelkeit weiter an.
Hauptproblem
Unerwünschte Wirkungen und begrenzte Verträglichkeit einiger Antiemetika
Bestimmte antiemetische Klassen verursachen Nebenwirkungen wie Verstopfung, Müdigkeit oder Kopfschmerzen, die die langfristige Verträglichkeit einschränken können. Ältere Dopaminantagonisten bergen Risiken extrapyramidaler Symptome, was sie für gefährdete Patienten weniger geeignet macht. Diese Probleme führen dazu, dass Kliniker auf Kombinationstherapien angewiesen sind, was die Behandlungskomplexität und die Gesamtbelastung durch Tabletten erhöht. Für einige Patienten wird das Management von Nebenwirkungen während mehrtägiger Chemotherapiezyklen zur Herausforderung. Begrenzte Verträglichkeit kann die Therapietreue verringern und den therapeutischen Wert mindern, insbesondere in ambulanten Einrichtungen. Diese Einschränkung drängt Hersteller dazu, sicherere Formulierungen zu entwickeln, während sie Kliniker ermutigen, Wirksamkeit mit Patientenkomfort in Einklang zu bringen.
Hohe Behandlungskosten und Variabilität beim Zugang
Fortschrittliche antiemetische Kombinationen, insbesondere NK-1-Inhibitoren und neuere Serotoninantagonisten, bleiben für viele Gesundheitssysteme kostspielig. Der Versicherungsschutz variiert, was zu Lücken im Zugang für Patienten in ressourcenarmen Umgebungen führt. Hohe Arzneimittelkosten können die Nutzung optimaler prophylaktischer Regime einschränken und zwingen zur Abhängigkeit von älteren oder weniger wirksamen Behandlungen. Krankenhäuser stehen unter Budgetdruck, wenn sie standardisierte multidrug antiemetische Pfade einführen. Kostenbarrieren beeinträchtigen auch die Therapietreue, insbesondere bei langfristigen oralen Therapien zur Kontrolle verzögerter Übelkeit. Diese finanziellen Herausforderungen unterstreichen die Notwendigkeit erschwinglicherer antiemetischer Optionen und erweiterter Erstattungsunterstützung, um einen gerechten Zugang zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 41%, angetrieben durch starke Onkologie-Infrastruktur, hohe Chemotherapievolumina und frühe Einführung von leitlinienbasierten antiemetischen Protokollen. Krankenhäuser verwenden multidrug Regime, die Serotoninantagonisten, NK-1-Inhibitoren und Kortikosteroide kombinieren, um akute und verzögerte Übelkeit zu behandeln. Breite Versicherung und starke Integration in die klinische Praxis verstärken die Nutzung prophylaktischer Therapien. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund größerer Krebszentren und höherer Akzeptanz fortschrittlicher unterstützender Pflegearzneimittel an. Kanada folgt mit stetiger Einführung in öffentlichen Onkologieprogrammen, unterstützt durch verbesserten Zugang zu festen antiemetischen Kombinationen und standardisierten Pflegepfaden.
Europa
Europa hat einen Anteil von 29 %, unterstützt durch gut etablierte Krebsnetzwerke und hohe Einhaltung evidenzbasierter antiemetischer Richtlinien. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien priorisieren präventive Therapien, um Behandlungsunterbrechungen und Krankenhausaufenthalte zu reduzieren. Der weit verbreitete Einsatz von Serotoninantagonisten und NK-1-Blockern stärkt die Erstlinienadoption sowohl in der stationären als auch in der ambulanten Versorgung. Nationale Krebsprogramme fördern die Standardisierung von Unterstützungsprotokollen, was die Konsistenz der Behandlungsergebnisse verbessert. Wachsende geriatrische Bevölkerungen und zunehmender Zugang zu Chemotherapie in Osteuropa treiben das regionale Wachstum weiter voran.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasst einen Anteil von 22 %, angetrieben durch steigende Krebsinzidenz und erweiterte Chemotherapiedienste in China, Indien, Japan und Südkorea. Wachsende Investitionen in Krebskrankenhäuser und verbesserte Verfügbarkeit von Unterstützungsmedikamenten unterstützen die schnelle Marktexpansion. Japan verzeichnet eine starke Aufnahme aufgrund etablierter antiemetischer Richtlinien, während China und Indien schnelles Wachstum verzeichnen, da der Zugang zu multidrug-antiemetischen Regimen verbessert wird. Regionale Onkologiezentren übernehmen zunehmend prophylaktische Protokolle, um den Patientenkomfort zu erhöhen und Therapieabbrüche zu reduzieren. Steigendes Bewusstsein und bessere Erstattungsstrukturen fördern weiterhin die Nachfrage.
Lateinamerika
Lateinamerika hält einen Anteil von 5 %, unterstützt durch die Erweiterung der Onkologie-Kapazitäten in Brasilien, Mexiko, Argentinien und Chile. Öffentliche Krankenhäuser übernehmen standardisiertere antiemetische Regimen, da Krebsbehandlungsprogramme reifen. Der Zugang zu Serotoninantagonisten wächst stetig, während NK-1-Inhibitoren in großen städtischen Zentren mit fortschrittlichen Chemotherapiediensten an Bedeutung gewinnen. Wirtschaftliche Einschränkungen begrenzen die weitverbreitete Einführung von Premium-antiemetischen Kombinationen, aber die steigende Durchdringung des privaten Gesundheitswesens hilft, die Lücke zu schließen. Verbesserte Schulungen und die Umsetzung von Richtlinien in großen Krebsinstituten unterstützen weiterhin das allmähliche Marktwachstum.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hat einen Anteil von 3 %, geprägt durch ungleichen Zugang zu Krebsbehandlungen in den Märkten. Golfstaaten, darunter die VAE, Saudi-Arabien und Katar, führen die Einführung aufgrund fortschrittlicher Onkologiezentren und starker Investitionen in die unterstützende Pflege an. Nordafrikanische Länder verzeichnen ein moderates Wachstum, da der Zugang zu wesentlichen Antiemetika verbessert wird. Begrenzte Erstattung und Infrastrukturherausforderungen schränken die Nutzung von teuren NK-1-Inhibitoren in mehreren afrikanischen Regionen ein. Dennoch erhöhen die laufende Modernisierung des Gesundheitswesens und die Erweiterung von Krebsfrüherkennungsprogrammen allmählich die Aufnahme wesentlicher Übelkeitskontrolltherapien.
Marktsegmentierungen
Nach Arzneimittelklasse
- Serotonin-Rezeptor-Antagonisten
- Neurokinin-1-Antagonisten
- Dopamin-Antagonisten
- Kortikosteroide
Nach Patiententyp
- Erwachsene Patienten
- Pädiatrische Patienten
- Geriatrische Patienten
Nach Behandlung
- Pharmakologische Behandlung
- Nicht-pharmakologische Behandlung
- Prophylaktische Behandlung
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für die Behandlung von chemotherapieinduziertem Übelkeit und Erbrechen umfasst eine Mischung aus globalen Pharmaführern und spezialisierten Entwicklern von Unterstützungsmaßnahmen. Unternehmen konzentrieren sich darauf, multi-pathway antiemetische Regime zu verbessern, die Serotonin-Antagonisten, NK-1-Inhibitoren, Dopamin-Antagonisten und Kortikosteroide kombinieren, um die Kontrolle über akute und verzögerte Übelkeit zu verbessern. Führende Akteure investieren in Fixdosis-Kombinationen, langwirksame Formulierungen und orale Therapien, die die ambulante Chemotherapie unterstützen. Unternehmen wie Helsinn, Eisai, Novartis, Roche und Heron Therapeutics stärken ihre Positionen durch klinische Daten, optimierte Dosierungsprofile und erweiterte Label-Indikationen. Partnerschaften mit Onkologienetzwerken und Leitlinienaktualisierungen prägen weitere Wettbewerbsstrategien, während aufstrebende Akteure aus Asien den Preisdruck verstärken. Insgesamt zielen Unternehmen darauf ab, sicherere, vorhersehbarere und bequemere antiemetische Lösungen zu liefern, die sich an den sich entwickelnden Krebsbehandlungsprotokollen orientieren.
Analyse der Hauptakteure
- Tesaro
- Qilu Pharma
- Mundipharma
- Heron Therapeutics
- Eisai
- Roche
- Helsinn Holding S.A.
- ProStrakan
- Novartis AG
- Helsinn Holding
Jüngste Entwicklungen
- Im September 2025 berichtete die Phase-IV-STOP-CINV-Studie von Eisai, dass IV Akynzeo (Fosnetupitant 235 mg + Palonosetron 0,25 mg), eine feste NK1/5-HT3-Kombination, die in verschiedenen Regionen von Partnern einschließlich Eisai gemeinsam vermarktet wird, vollständige Ansprechraten von 84,27 % in der akuten Phase, 93,26 % in der verzögerten Phase und 96,07 % in der erweiterten Phase zur CINV-Prävention bei 178 indischen Patienten, die hoch- oder mäßig emetogene Chemotherapie erhielten, erreichte, ohne dass neue Sicherheitssignale identifiziert wurden.
- Im Oktober 2024 bekräftigte Heron Therapeutics, dass es über ausreichende US-Vorräte seiner CINV-Portfolio-Produkte CINVANTI (Aprepitant-Injektionslösung) und SUSTOL (Granisetron mit verlängerter Freisetzung) zur Prävention von chemotherapieinduzierter Übelkeit und Erbrechen verfüge und betonte, dass diese gebrauchsfertigen Formulierungen keine Verdünnung mit IV-Flüssigkeiten erfordern und helfen können, die antiemetische Versorgung während eines erwarteten nationalen IV-Flüssigkeitsmangels im Zusammenhang mit Hurrikan Helene aufrechtzuerhalten.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Arzneimittelklasse, Patiententyp, Behandlungsart und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach antiemetischen Kombinationen mit mehreren Wirkmechanismen wird steigen, da die Intensität der Chemotherapie zunimmt.
- Prophylaktische Behandlungsprotokolle werden in den meisten Onkologiezentren Standard, um eine Eskalation der Symptome zu verhindern.
- Lang wirkende und fest dosierte Formulierungen werden für bessere Adhärenz und Bequemlichkeit breitere Akzeptanz finden.
- Digitale Überwachungstools werden frühere Interventionen unterstützen und die Personalisierung der Behandlung verbessern.
- Neue Biologika und neuartige rezeptorgerichtete Wirkstoffe werden die Optionen für resistente Übelkeitsfälle erweitern.
- Das Wachstum der ambulanten Chemotherapie wird die Nachfrage nach sicheren und einfach zu verabreichenden oralen Therapien antreiben.
- Präzisionsbasierte antiemetische Strategien werden gestärkt, da Kliniker die Risikobewertung der Patienten integrieren.
- Günstigere Generika werden den Zugang in Entwicklungsländern erhöhen und die Marktdurchdringung erweitern.
- Zusammenarbeiten zwischen Onkologienetzwerken und Arzneimittelherstellern werden die Aufnahme in Richtlinien beschleunigen.
- Die Integration der unterstützenden Pflege wird zentral bleiben, um die Lebensqualität der Patienten und die Kontinuität der Behandlung zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von durch Chemotherapie verursachten Übelkeit und Erbrechen, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung von durch Chemotherapie induzierten Übelkeit und Erbrechen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Verabreichungswegsegment bestimmt die Marktnachfrage nach Therapeutika gegen durch Chemotherapie induzierte Übelkeit und Erbrechen?
Wer sind die Hauptakteure auf dem globalen Markt für therapeutische Maßnahmen gegen durch Chemotherapie induzierte Übelkeit und Erbrechen?
Was sind die wichtigsten Markttreiber der Branche für Therapeutika gegen durch Chemotherapie induzierte Übelkeit und Erbrechen?
Was sind die wichtigsten Marktbeschränkungen der Branche für Therapeutika gegen durch Chemotherapie induzierte Übelkeit und Erbrechen?
Was sind die wichtigsten Marktchancen der Branche für Therapeutika gegen durch Chemotherapie induzierte Übelkeit und Erbrechen?
Wer sind die führenden Unternehmen im Markt für die Behandlung von durch Chemotherapie induzierten Übelkeit und Erbrechen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3 billion → 2032: USD 5.2 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Drivers
- 3.3 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Restraints & Challenges
- 3.4 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von durch Chemotherapie induzierter Übelkeit und Erbrechen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
