
Marktübersicht
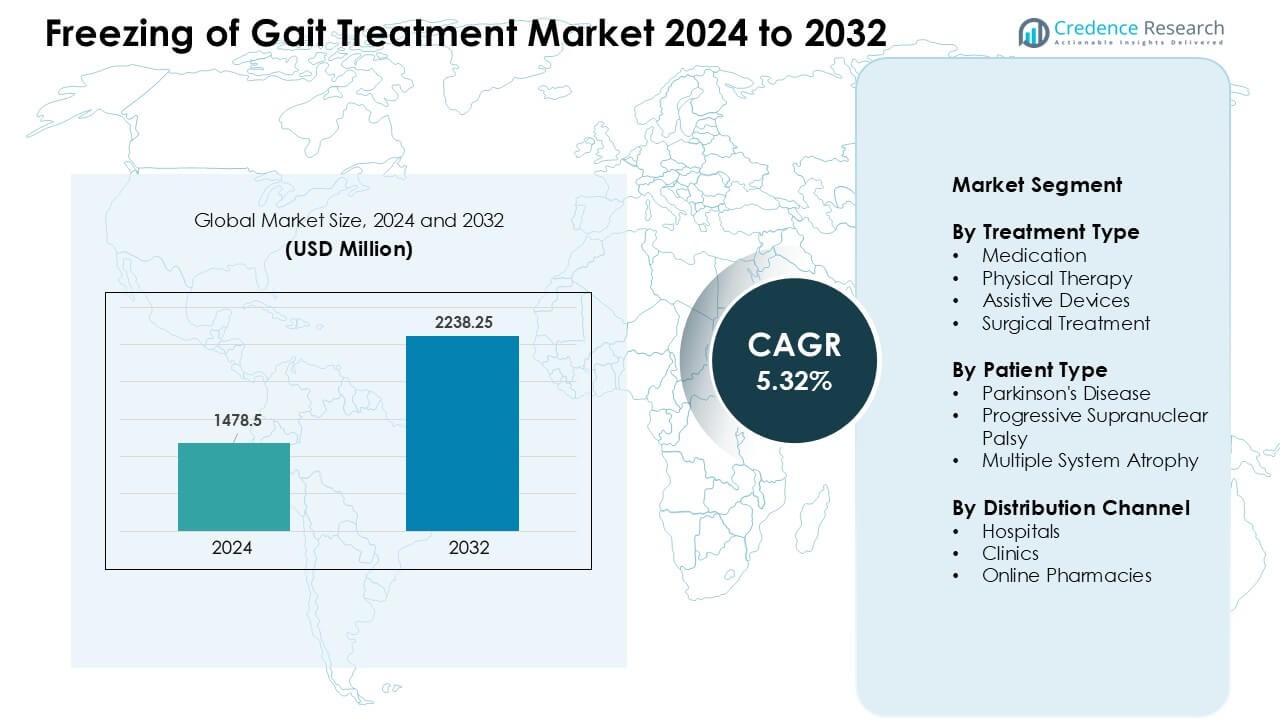
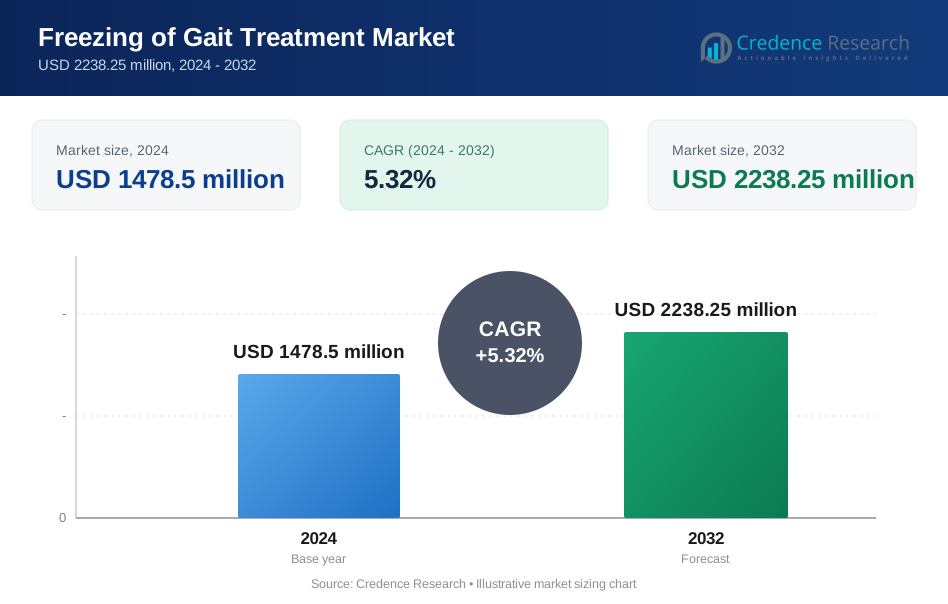
Der Markt für die Behandlung von Gangblockaden wurde im Jahr 2024 auf 1478,5 Millionen USD geschätzt und soll bis 2032 2238,25 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,32 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung von Gangblockaden 2024 | USD 1478,5 Millionen |
| Markt für die Behandlung von Gangblockaden, CAGR | 5,32 % |
| Marktgröße für die Behandlung von Gangblockaden 2032 | USD 2238,25 Millionen |
Nordamerika führte den Markt für die Behandlung von Gangblockaden im Jahr 2024 mit einem Anteil von etwa 38 % an, unterstützt durch starke neurologische Versorgungsnetzwerke und die frühe Einführung fortschrittlicher Therapien. Wichtige Akteure wie GlaxoSmithKline plc, Abbott Laboratories, Sanofi S.A., Pfizer Inc., Bayer AG, Novartis AG, Medtronic, Boston Scientific Corporation, Teva Pharmaceutical Industries Ltd. und Merck & Co., Inc. prägten den Wettbewerbsraum durch Innovationen in der Medikation, Neuromodulation und unterstützenden Technologien. Diese Unternehmen konzentrierten sich darauf, die Kontrolle über gangbezogene Symptome zu verbessern, Rehabilitationslösungen zu erweitern und Vertriebskanäle zu stärken. Ihre kontinuierlichen Investitionen in Forschung und digitale Mobilitätswerkzeuge verstärkten das regionale und globale Marktwachstum weiter.
Markteinblicke
- Der Markt für die Behandlung von Gangblockaden wurde im Jahr 2024 auf 5 Millionen USD geschätzt und soll bis 2032 2238,25 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,32 %.
- Das Marktwachstum wird durch steigende Parkinson-Fallzahlen, eine breitere Akzeptanz von physiotherapiebasiertem Gangtraining und eine verstärkte Nutzung von Neuromodulation und tragbaren Cueing-Geräten angetrieben.
- Zu den wichtigsten Trends gehören die Erweiterung digitaler Gangüberwachungswerkzeuge, häusliche Rehabilitationsprogramme und zunehmende Innovationen in der Entwicklung nicht-dopaminerger Medikamente, die eine bessere Kontrolle von Gefrierepisoden unterstützen.
- Die Wettbewerbsaktivität bleibt stark, da sich große Unternehmen auf Fortschritte in der Medikation, Systeme zur Tiefenhirnstimulation und unterstützende Technologien konzentrieren; das dominierende Segment im Jahr 2024 war die Medikation mit einem Anteil von etwa 46 %.
- Nordamerika führte den Markt mit einem Anteil von fast 38 % aufgrund fortschrittlicher neurologischer Versorgung an, gefolgt von Europa mit etwa 32 %, während der asiatisch-pazifische Raum mit einem Anteil von etwa 22 % am schnellsten wuchs, unterstützt durch eine steigende alternde Bevölkerung und einen breiteren Zugang zu Rehabilitationsdiensten.
 Marktanalyse der Segmentierung:
Nach Behandlungsart
Medikamente hielten 2024 den dominierenden Anteil mit etwa 46% des Marktes für die Behandlung von Freezing of Gait. Der starke Einsatz kam von dopaminergen Medikamenten, die helfen, Gehblockaden bei Parkinson-Patienten zu reduzieren. Die Physiotherapie wuchs aufgrund der steigenden Akzeptanz von Gehübungen und Gleichgewichtstraining. Hilfsmittel wie lasergeführte Gehstöcke unterstützten das häusliche Management für ältere Erwachsene. Chirurgische Behandlungen blieben begrenzt und wurden hauptsächlich für die tiefe Hirnstimulation in fortgeschrittenen Fällen eingesetzt. Die Nachfrage nach Medikamenten blieb hoch, da Ärzte eine schnelle Symptombekämpfung und einfache Dosierungspläne bevorzugen.
- Zum Beispiel haben Studien gezeigt, dass die Verabreichung von Levodopa (oder Levodopa plus Entacapon) sowohl die Häufigkeit als auch die Dauer von "off-bezogenen" Freezing-of-Gait (FOG)-Episoden bei ansprechenden Patienten signifikant verringern kann, was dopaminerge Medikamente zu einer erstklassigen, relativ sofortigen Option für diesen speziellen Typ von FOG macht.
Nach Patiententyp
Parkinson-Patienten machten 2024 mit fast 71% den größten Anteil aus. Die meisten Freezing-of-Gait-Fälle stehen in direktem Zusammenhang mit dem Fortschreiten von Parkinson, was einen starken Einsatz von Medikamenten, Therapie und Hilfsmitteln antreibt. Progressive supranukleäre Lähmung zeigte einen stetigen Bedarf aufgrund früher Ganginstabilität, während Fälle von multipler Systematrophie zunahmen, da das Bewusstsein unter Neurologen verbessert wurde. Die Parkinson-Gruppe blieb dominant, da das Patientenvolumen weit höher war als bei anderen Störungen und die Behandlungsrichtlinien sich hauptsächlich auf Parkinson-bezogene Gehblockaden konzentrierten.
- Zum Beispiel wird in typischen Parkinson-Krankheits-Populationen berichtet, dass FOG „über die Hälfte“ der Individuen im Krankheitsverlauf betrifft, was unterstreicht, warum PD-basierte FOG-Patienten den Behandlungsmarkt dominieren.
Nach Vertriebskanal
Krankenhäuser führten den Markt 2024 mit einem Anteil von etwa 54% an, unterstützt durch einen höheren Patientenzustrom für Diagnose, Medikamentenanpassung und fortgeschrittene Pflege. Kliniken folgten mit starkem Einsatz von Physiotherapie und Nachsorgediensten. Online-Apotheken expandierten, da chronische Patienten die Hauslieferung von Langzeitrezepten bevorzugten. Krankenhäuser blieben dominant, da sie von Neurologen geleitete Bewertungen, Bildgebungszugang und multidisziplinäre Pflege bieten, die für das Management von Freezing of Gait erforderlich sind.
Wichtige Wachstumstreiber
Wachsende Belastung durch Parkinson-Krankheit
Steigende Parkinson-Fälle treiben die starke Nachfrage nach Freezing-of-Gait-Behandlungen an, da Gehblockaden eines der am stärksten behindernden Symptome in fortgeschrittenen Stadien bleiben. Die globale Parkinson-Population hat sich in den letzten 25 Jahren mehr als verdoppelt, was die Anzahl der Patienten erhöht, die Medikamentenanpassungen, Physiotherapie und Hilfsmittel benötigen. Eine höhere Lebenserwartung erweitert auch den Pool älterer Erwachsener, die mit Mobilitätsproblemen im Zusammenhang mit Neurodegeneration konfrontiert sind. Gesundheitssysteme untersuchen jetzt häufiger Gangstörungen, was eine frühere Identifizierung von Freezing-Episoden ermöglicht. Diese breitere Diagnose führt zu größeren Behandlungsvolumina in Krankenhäusern und Kliniken. Regierungen und gemeinnützige Gruppen fördern Frühbewusstseinsprogramme, die Patienten helfen, früher Pflege zu suchen und die Akzeptanz von therapiebasierten Interventionen zu steigern. Pharmaunternehmen investieren auch in neue dopaminbasierte und nicht-dopaminbasierte Medikamente, was die Behandlungspipeline stärkt. Diese kombinierten Faktoren machen das Wachstum der Parkinson-Krankheit zu einem wichtigen Treiber, der die stetige Expansion des Marktes für Freezing-of-Gait-Behandlungen unterstützt.
- Zum Beispiel gab es laut einer kürzlich durchgeführten globalen Belastungsstudie im Jahr 2021 weltweit etwa 11,77 Millionen Menschen, die mit Parkinson-Krankheit leben, ein deutlicher Anstieg im Vergleich zu früheren Jahrzehnten.
Fortschritte in der Neuromodulation und digitalen Therapie
Die rasante Entwicklung von Neuromodulationssystemen und digitalen Therapeutika verbessert die Behandlungsergebnisse für Patienten mit Freezing-of-Gait. Die tiefe Hirnstimulation und nicht-invasive Stimulationsgeräte zielen jetzt mit besserer Präzision auf gehirnbezogene Gangkreisläufe ab, was die Mobilität in fortgeschrittenen Fällen verbessert. Unternehmen führen auch tragbare Sensoren ein, die das Einfrieren des Gangs in Echtzeit verfolgen und Signale durch Vibrationen oder Audiosignale senden. Diese Werkzeuge helfen Patienten, schnell zu reagieren und das Sturzrisiko bei täglichen Bewegungen zu reduzieren. Smartphone-basierte Gang-Cueing-Apps werden zunehmend genutzt, da Neurologen sie verwenden, um Symptome aus der Ferne zu überwachen. Künstliche Intelligenz unterstützt die personalisierte Analyse von Gangdaten und hilft, Einfrierepisoden vorherzusagen, bevor sie auftreten. Physiotherapeuten integrieren jetzt Virtual-Reality-Gleichgewichtstraining in die Rehabilitation, um die motorische Kontrolle zu verbessern. Diese Innovationen erweitern die klinische Akzeptanz und erhöhen die Behandlungseffektivität, wodurch technologiegetriebene Lösungen zu einem zentralen Wachstumstreiber im Markt für Freezing-of-Gait-Behandlungen werden.
- Zum Beispiel zeigte eine kürzlich durchgeführte klinische Studie die Machbarkeit und Sicherheit eines neuartigen adaptiven Neuromodulationsansatzes mit variablen Parametern der Tiefenhirnstimulation (DBS), um den Gang zu verbessern und Einfrierepisoden bei Parkinson-Patienten zu reduzieren, was den Weg für personalisierte Stimulationsprotokolle ebnet, die auf Gangstörungen zugeschnitten sind.
Wachsende Zugänglichkeit zu multidisziplinärer Versorgung
Die Ausweitung multidisziplinärer Versorgungsprogramme schafft eine stärkere Nachfrage nach Freezing-of-Gait-Behandlungen, da koordinierte Versorgung bessere Patientenergebnisse bietet. Krankenhäuser kombinieren jetzt Neurologie, Physiotherapie, Rehabilitation und Geriatrie in strukturierten Gangmanagement-Kliniken. Diese Integration führt zu schnelleren Diagnosen und gezielteren Therapieplänen. Gesundheitssysteme erweitern auch gemeindebasierte Rehabilitationszentren, in denen Patienten regelmäßiges Gangtraining, Cueing-Therapie und Sturzpräventionsunterstützung erhalten. Verbesserungen der Versicherungsschutz helfen Patienten, mit weniger finanziellen Hürden Zugang zu Physiotherapie und fortschrittlichen Hilfsmitteln zu erhalten. Viele Länder investieren in Mobilitätsprogramme für ältere Menschen, die das Bewusstsein für Behandlungen erhöhen und regelmäßige Nachuntersuchungen fördern. Neurologen betonen zunehmend die frühe Rehabilitation zusammen mit Medikamentenanpassungen, was die höhere Akzeptanz nicht-medikamentöser Therapien vorantreibt. Dieses Modell der integrierten Versorgung stärkt langfristige Mobilitätsergebnisse und unterstützt nachhaltiges Marktwachstum.
Wichtige Trends & Chancen
Steigende Akzeptanz tragbarer Assistenztechnologien
Tragbare Geräte entwickeln sich zu einem wichtigen Trend und bieten Echtzeit-Cueing-Unterstützung, die Patienten hilft, Gangstörungen zu überwinden. Lasergeführte Schuhe, vibrierende Cue-Bänder und auditive Metronomgeräte helfen Benutzern, den Rhythmus bei Gehaufgaben zu halten. Diese Werkzeuge verfolgen auch Schrittmuster und Einfrierdauer, was Ärzten klare Einblicke in den Fortschritt gibt. Erhöhte Investitionen in sensorbasierte Gangüberwachungsplattformen ermöglichen ein management von zu Hause aus und reduzieren die Abhängigkeit von Krankenhausbesuchen. Hersteller konzentrieren sich auf leichte, komfortable Designs, um die tägliche Nutzbarkeit zu verbessern. Die steigende Nachfrage nach personalisierten Mobilitätslösungen stärkt diesen Trend und fördert Innovationen in verschiedenen Gerätekategorien.
- Zum Beispiel erreichte ein kürzlich entwickeltes Echtzeit-Tragbares System für Freezing-of-Gait (FoG) eine Erkennungsgenauigkeit von 95,1 % und löste Cueing-Signale mit nur 261 Millisekunden Erkennungsverzögerung aus, wodurch die durchschnittliche Dauer von Einfrierepisoden um etwa 45 % reduziert wurde.
Ausweitung der Fern- und Heimrehabilitation
Die Therapie gegen das Einfrieren des Gangs zu Hause nimmt zu, da Telemedizin in der Neurologie und Rehabilitation immer häufiger wird. Virtuelle Physiotherapieprogramme ermöglichen es Patienten, unter Fernaufsicht Cueing-Übungen zu praktizieren. Digitale Plattformen bieten nun strukturierte Gangtrainingsroutinen, die durch Videoanleitungen und Live-Feedback unterstützt werden. Fernüberwachungstools helfen Ärzten, schwere Einfrierepisoden zu erkennen und die Behandlung frühzeitig anzupassen. Dieser Trend ist stark bei älteren Patienten, die den Komfort zu Hause bevorzugen und mit Mobilitätseinschränkungen konfrontiert sind. Die Einführung dieses Modells erhöht die Therapietreue, senkt die Pflegekosten und schafft langfristige Chancen für digitale Reha-Anbieter.
- Ein Beispiel ist ein Telerehabilitationsprogramm (Fern-Physiotherapie), das Gangtraining, Gleichgewichtsübungen und geführte motorische Aufgaben für Patienten mit Parkinson umfasst und in einer 4-wöchigen Studie mit Patienten aus abgelegenen Gemeinden eine hohe Therapietreue und verbesserte Mobilitätsergebnisse zeigte.
Wachsende Pipeline von Medikamenten der nächsten Generation
Die Medikamentenentwicklung gegen das Einfrieren des Gangs zeigt neuen Schwung, wobei Studien nicht-dopaminerge Wege erkunden, um die begrenzte Reaktion auf Standardmedikamente anzugehen. Neue Formulierungen zielen auf längere Wirkung, weniger Nebenwirkungen und bessere Kontrolle von Gangproblemen in Off-Perioden ab. Die Forschung bewertet auch Kombinationstherapien, die Medikamente mit Cueing-Technologie für eine verbesserte motorische Stabilität kombinieren. Mit zunehmenden klinischen Daten treten mehr Unternehmen in diesen Bereich ein, was die Wettbewerbsaktivität stärkt. Diese Fortschritte erweitern die Behandlungsoptionen und unterstützen die zukünftige Marktexpansion.
Hauptherausforderungen
Begrenzte Wirksamkeit in fortgeschrittenen Krankheitsstadien
Eine große Herausforderung ergibt sich aus der begrenzten Reaktion auf die Behandlung im Spätstadium von Parkinson, wo dopaminerge Medikamente oft nicht in der Lage sind, Gangblockaden zu reduzieren. Neuromodulation hilft einigen Patienten, bleibt jedoch kostspielig und invasiv. Auch die Ergebnisse der Physiotherapie schwächen sich ab, wenn die motorische Kontrolle nachlässt. Diese Einschränkungen lassen eine beträchtliche Gruppe mit anhaltenden Einfrierepisoden, Stürzen und verminderter Lebensqualität kämpfen. Das Fehlen starker Lösungen für das Spätstadium schränkt den Gesamterfolg der Behandlung ein und verlangsamt die Markteinführung, was einen ungedeckten Bedarf an neuen therapeutischen Ansätzen schafft.
Hohe Kosten für fortschrittliche Geräte und Neuromodulation
Fortschrittliche Behandlungstools gegen das Einfrieren des Gangs, einschließlich tragbarer Cueing-Geräte und Neuromodulationssysteme, bleiben für viele Patienten teuer. Die tiefe Hirnstimulation birgt chirurgische Risiken, hohe Installationskosten und langfristige Wartungsbedürfnisse. Die Versicherungsdeckung ist in den Regionen ungleichmäßig, was den Zugang zu technologiegestützten Lösungen einschränkt. Selbst digitale Therapieplattformen und hochwertige Hilfsgeräte stellen in einkommensschwachen Umgebungen Erschwinglichkeitsprobleme dar. Diese Kostenbarrieren reduzieren die Adoptionsraten und vergrößern die Behandlungslücken, was eine erhebliche Herausforderung für die Marktexpansion darstellt.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für die Behandlung des Einfrierens des Gangs mit etwa 38%. Eine starke Präsenz von Neurologen, fortschrittliche Krankenhaussysteme und die frühe Einführung der tiefen Hirnstimulation unterstützten das Marktwachstum. Die Vereinigten Staaten trugen den größten Teil der regionalen Nachfrage bei, aufgrund der hohen Prävalenz der Parkinson-Krankheit und des breiten Zugangs zu digitalen Gangüberwachungstools. Kanada erweiterte seinen Anteil durch verbesserte Altenpflegeprogramme und Rehabilitationserstattung. Der steigende Einsatz von Physiotherapie, häuslichen Cueing-Geräten und klinischen Studien für Medikamente der nächsten Generation stärkte die Führungsposition der Region weiter.
Europa
Europa machte im Jahr 2024 fast 32% des Marktes aus, angetrieben durch eine starke Gesundheitsinfrastruktur und weit verbreiteten Zugang zu physiotherapiebasierter Gangsteuerung. Deutschland, das Vereinigte Königreich und Frankreich blieben aufgrund von Früherkennungsprogrammen und höheren Ausgaben für Mobilitätsrehabilitation wichtige Beitragszahler. Die Region profitierte auch von der breiten Einführung tragbarer Gang-Cueing-Geräte und fortschrittlicher Neuromodulationssysteme. Wachsende Unterstützung für die neurodegenerative Pflege älterer Menschen und staatlich finanzierte Mobilitätsprogramme halfen, das gesamte Behandlungsvolumen zu erweitern. Steigende Forschungskollaborationen stärkten Europas Position als Schlüsselmarkt für Innovationen zur Gangblockade.
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2024 einen Anteil von etwa 22% und zeigte das schnellste Wachstum aufgrund der steigenden Parkinson-Prävalenz und der größeren alternden Bevölkerung in China, Japan, Südkorea und Indien. Verbesserter Zugang zu Krankenhäusern, expandierende neurologische Abteilungen und die breitere Einführung digitaler Physiotherapie-Plattformen trieben die Behandlungsaufnahme voran. Japans ausgereiftes Gesundheitssystem förderte das frühe Screening auf Gangstörungen, während China die Investitionen in neurologische Rehabilitationszentren erhöhte. Der wachsende Einsatz kostengünstiger Hilfsgeräte sowie ein höheres Bewusstsein für gangbezogene Stürze unterstützten die breitere Einführung. Es wird erwartet, dass diese Region weiter an Bedeutung gewinnt, da der Zugang zu multidisziplinärer Versorgung verbessert wird.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 fast 5% des Marktes, wobei das Wachstum durch das steigende Bewusstsein für Parkinson-bezogene Gangprobleme und den erweiterten Zugang zu neurologischen Diensten unterstützt wurde. Brasilien und Mexiko trugen den größten Teil der Nachfrage aufgrund größerer Patientengruppen und der zunehmenden Nutzung von Physiotherapieprogrammen bei. Die begrenzte Verfügbarkeit fortschrittlicher Neuromodulationssysteme hielt die Einführung moderat, aber die Nutzung erschwinglicher Hilfsgeräte stieg weiter an. Regionale Regierungen förderten auch Sturzpräventionsprogramme für ältere Bevölkerungen, was das Engagement für Behandlungen erhöhte. Allmähliche Verbesserungen der Krankenhausinfrastruktur sollen das stetige Marktwachstum unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Anteil von etwa 3%, angetrieben durch wachsende Investitionen in Spezialkrankenhäuser und verbesserte neurologische Versorgungsdienste in den Golfstaaten. Die VAE und Saudi-Arabien führten die Einführung aufgrund stärkerer Rehabilitationsmöglichkeiten und steigender Nutzung von Gang-Cueing-Geräten an. Der Zugang blieb in mehreren afrikanischen Ländern begrenzt, wo die Behandlung hauptsächlich auf Medikamente und grundlegende Physiotherapie ausgerichtet war. Aufklärungskampagnen zu Parkinson-Symptomen und frühen Anzeichen von Gangblockaden begannen, die Behandlungsaufnahme zu erweitern. Verbesserte diagnostische Kapazitäten und eine stetige Modernisierung des Gesundheitswesens sollen das allmähliche Marktwachstum in den kommenden Jahren unterstützen.
Marktsegmentierungen:
Nach Behandlungsart
- Medikamente
- Physiotherapie
- Hilfsgeräte
- Chirurgische Behandlung
Nach Patiententyp
- Parkinson-Krankheit
- Progressive supranukleäre Blickparese
- Multisystematrophie
Nach Vertriebskanal
- Krankenhäuser
- Kliniken
- Online-Apotheken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Restliches Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Restliches Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für die Behandlung von Freezing of Gait zeichnet sich durch starken Wettbewerb unter führenden Unternehmen wie GlaxoSmithKline plc, Abbott Laboratories, Sanofi S.A., Pfizer Inc., Bayer AG, Novartis AG, Medtronic, Boston Scientific Corporation, Teva Pharmaceutical Industries Ltd. und Merck & Co., Inc. aus. Diese Unternehmen stärken ihre Positionen durch Arzneimittelinnovationen, erweiterte Neuromodulationslösungen und einen breiteren Zugang zu physiotherapiebasierter Versorgung. Medikamentenportfolios bleiben zentral, da Unternehmen dopaminerge und nicht-dopaminerge Therapien zur besseren Symptomkontrolle verfeinern. Neuromodulationsführer investieren in fortschrittliche Plattformen zur tiefen Hirnstimulation, die darauf abzielen, Gangblockaden in komplexen Fällen zu reduzieren. Mehrere Unternehmen unterstützen auch digitale Gesundheitskooperationen, um die Gangüberwachung und die Rehabilitation zu Hause zu verbessern. Starke Vertriebsnetze ermöglichen einen breiten Zugang zu chronischen Therapien, während kontinuierliche klinische Forschung hilft, den Wettbewerbsvorteil zu erhalten. Der Markt bleibt dynamisch, da Unternehmen Behandlungswege diversifizieren, die Integration von Geräten und Medikamenten verbessern und unerfüllte Bedürfnisse bei fortgeschrittenem Parkinson und verwandten Störungen ansprechen.
Analyse der Hauptakteure
- GlaxoSmithKline plc
- Abbott Laboratories
- Sanofi S.A.
- Pfizer Inc.
- Bayer AG
- Novartis AG
- Medtronic
- Boston Scientific Corporation
- Teva Pharmaceutical Industries Ltd.
- Merck & Co., Inc.
Neueste Entwicklungen
- Im Februar 2025 erhielt Medtronic die Zulassung der US-amerikanischen FDA für sein BrainSense Adaptive DBS (aDBS)-System und den BrainSense Electrode Identifier (EI), was einen bedeutenden regulatorischen Meilenstein in der Neurotherapie darstellt.
- Im Dezember 2024 listet Bayer AG in seinem öffentlich veröffentlichten Pipeline-Update einen rAAV-Gentherapie-Kandidaten (AB‑1005) für die Parkinson-Krankheit auf.
- Im November 2024 unterzeichnete GSK einen Forschungs- und Lizenzvertrag mit einem Biotech-Startup, Vesalius Therapeutics, um nach neuen Medikamenten für neurodegenerative Erkrankungen, einschließlich der Parkinson-Krankheit, zu suchen. Im Rahmen des Deals erhält GSK Rechte an präklinischen niedermolekularen Verbindungen für Parkinson und kann andere weiterentwickeln.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Behandlungstyp, Patiententyp, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Behandlungen für das Einfrieren des Gangs wird steigen, da die Fälle von Parkinson weltweit zunehmen.
- Digitale Gangüberwachungstools werden für die Früherkennung breiter klinisch eingesetzt werden.
- Neuromodulationssysteme werden für fortgeschrittene Patienten präziser und zugänglicher werden.
- Tragbare Cueing-Geräte werden aufgrund besserem Komfort und höherer Genauigkeit häufiger verwendet werden.
- Heimbasierte Rehabilitationsplattformen werden die langfristige Therapietreue unterstützen.
- Neue nicht-dopaminerge Medikamente werden in die Pipeline aufgenommen, um Behandlungslücken zu schließen.
- Multidisziplinäre Gangkliniken werden in großen Gesundheitssystemen häufiger verfügbar sein.
- KI-basierte Vorhersagemodelle werden helfen, Sturzvorfälle im Zusammenhang mit Gangfrieren zu reduzieren.
- Hersteller von Hilfsgeräten werden in Richtung leichterer und personalisierterer Designs innovieren.
- Schwellenmärkte werden fortschrittliche Therapien schneller übernehmen, da sich die neurologische Versorgung verbessert.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung des Gangstillstands und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung von Gangstörungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Behandlung des Gangstillstands hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung von Gangstörungen durch Einfrieren antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung von Gangstörungen?
Welche Region hatte den größten Anteil am Markt für die Behandlung des Gangstarres?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von Gangblockaden Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von Gangblockaden Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1478.5 million → 2032: USD 2238.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von Gangblockaden Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von Gangblockaden Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von Gangblockaden Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von Gangblockaden Market Drivers
- 3.3 Markt für die Behandlung von Gangblockaden Market Restraints & Challenges
- 3.4 Markt für die Behandlung von Gangblockaden Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von Gangblockaden Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von Gangblockaden Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von Gangblockaden category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von Gangblockaden Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von Gangblockaden Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von Gangblockaden market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von Gangblockaden Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von Gangblockaden Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von Gangblockaden Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von Gangblockaden (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von Gangblockaden Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von Gangblockaden Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von Gangblockaden Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von Gangblockaden Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von Gangblockaden Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von Gangblockaden Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von Gangblockaden Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von Gangblockaden Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von Gangblockaden Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
