
Marktübersicht
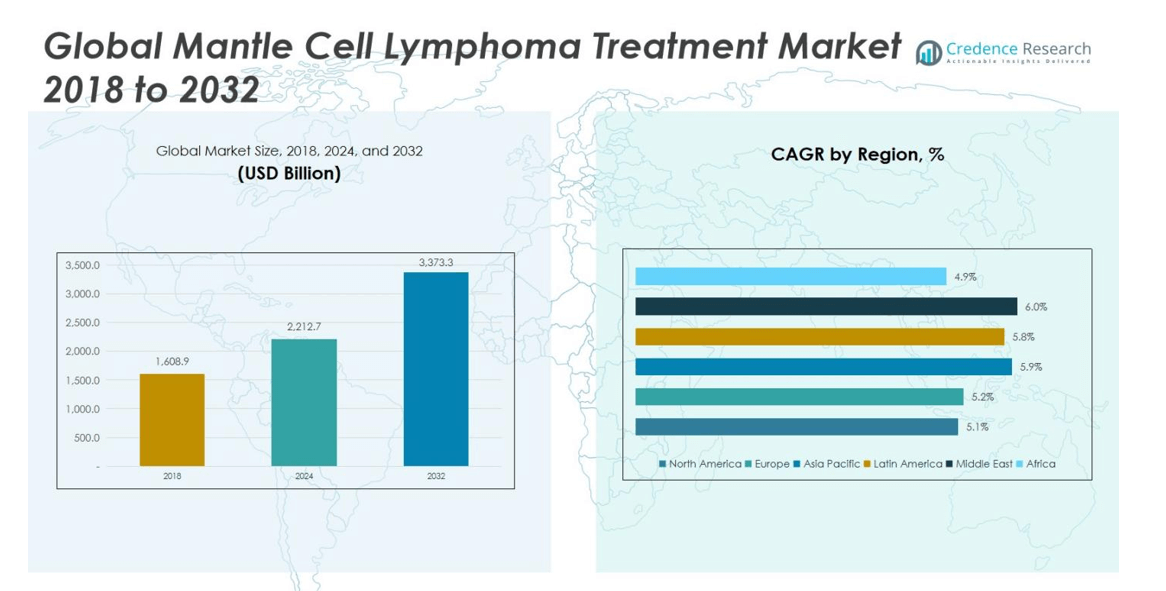
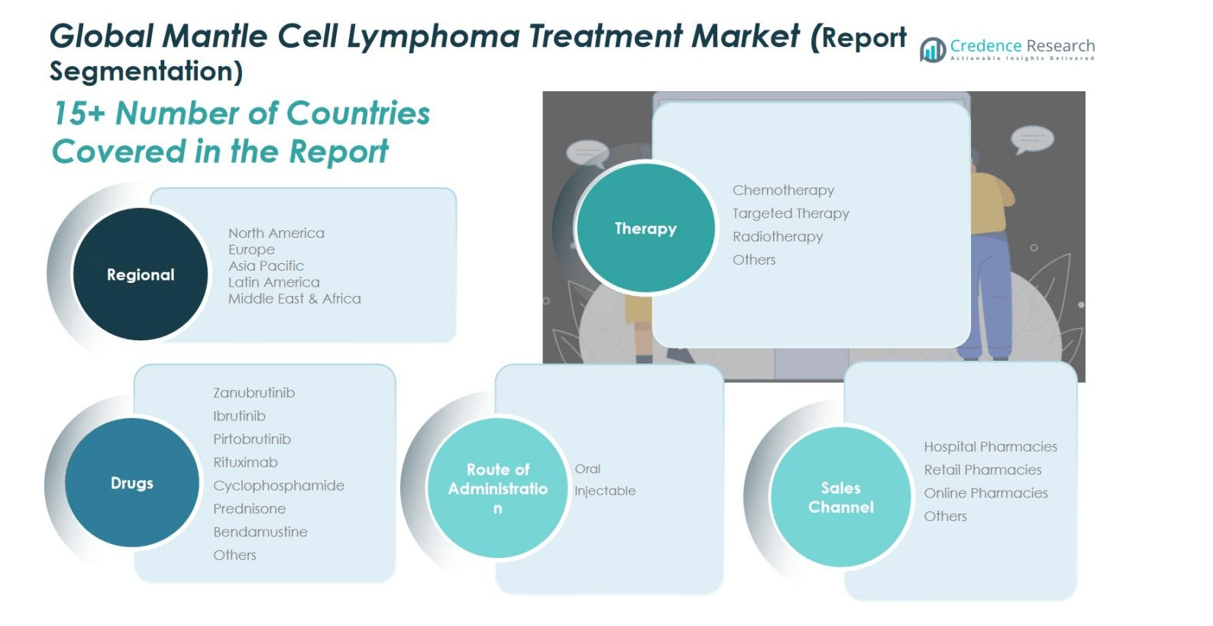
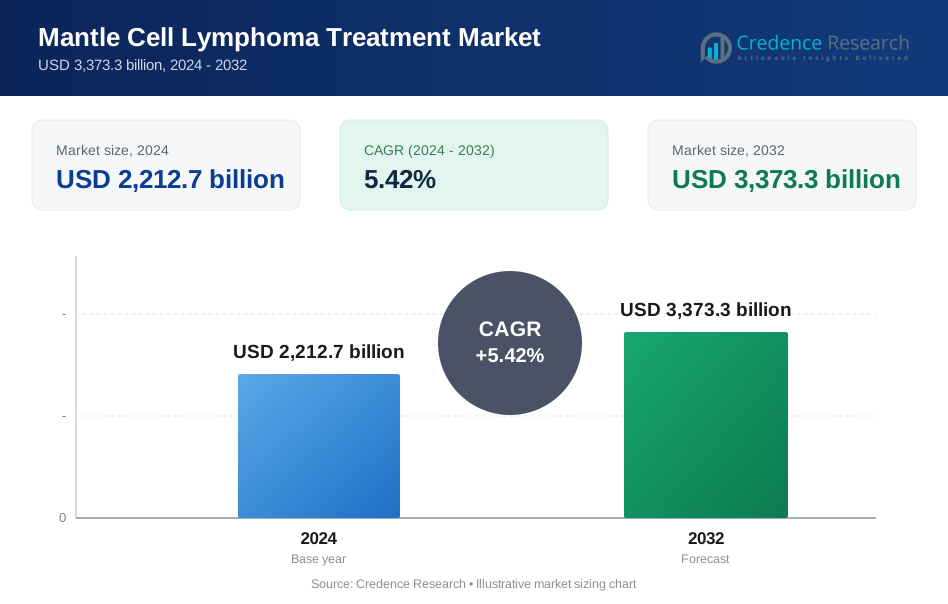
Der globale Markt für die Behandlung von Mantelzelllymphomen wurde 2018 auf 1.608,9 Milliarden USD geschätzt, stieg 2024 auf 2.212,7 Milliarden USD und wird voraussichtlich bis 2032 3.373,3 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,42 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung von Mantelzelllymphomen 2024 | USD 2.212,7 Milliarden |
| Markt für die Behandlung von Mantelzelllymphomen, CAGR | 5,42 % |
| Marktgröße für die Behandlung von Mantelzelllymphomen 2032 | USD 3.373,3 Millionen |
Der globale Markt für die Behandlung von Mantelzelllymphomen umfasst wichtige Akteure wie AstraZeneca, AbbVie, Bristol Myers Squibb, Bayer und Eli Lilly. Diese Unternehmen nutzen breite Portfolios, die BTK-Inhibitoren, monoklonale Antikörper und neuartige Immuntherapien umfassen, um Marktchancen zu nutzen. Die regionale Führung liegt bei Nordamerika, das dank hoher Behandlungsakzeptanz, Erstattungsinfrastruktur und Konzentration klinischer Studienaktivitäten 45 % des Marktanteils hält. Der strategische Fokus der Hauptakteure auf Erstlinien- und rezidivierte/refraktäre Therapien passt gut zu diesem fortschrittlichen Gesundheitsökosystem der Region und stärkt sowohl Innovationspipelines als auch die kommerzielle Durchdringung.
Markteinblicke
- Der globale Markt für die Behandlung von Mantelzelllymphomen wurde 2024 auf 2.212,7 Milliarden USD geschätzt und soll bis 2032 3.373,3 Milliarden USD erreichen, mit einer CAGR von 5,42 % im Prognosezeitraum.
- Zu den Haupttreibern des Marktes gehören die steigende Inzidenz von Mantelzelllymphomen, die alternde Bevölkerung und Fortschritte in der zielgerichteten Therapie, insbesondere bei Bruton-Tyrosinkinase-Inhibitoren (BTK).
- Aktuelle Trends zeigen einen Wandel hin zu Kombinationstherapien und die zunehmende Akzeptanz oraler Behandlungen, die mehr Komfort bieten und die Patientenadhärenz verbessern.
- Nordamerika hält den größten Marktanteil und beherrscht 2024 45 % des globalen Marktes, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Anzahl von Behandlungsoptionen.
- Herausforderungen sind hohe Behandlungskosten und begrenztes Bewusstsein, die den Zugang in Regionen mit niedrigem und mittlerem Einkommen einschränken können und das gesamte Marktwachstumspotenzial begrenzen.
Marktsegmentierungsanalyse:
Nach Therapieart
Auf dem globalen Markt für die Behandlung von Mantelzelllymphom (MCL) nach Therapietyp dominiert das Segment der zielgerichteten Therapie mit einem Anteil von 37,8% am Markt. Die Stärke des Segments beruht auf der zunehmenden Akzeptanz von Bruton-Tyrosinkinase (BTK)-Inhibitoren, der nächsten Generation von kleinen Molekülen und personalisierten Behandlungen, die toxischere, unspezifische Chemotherapie-Regime verdrängen. Zu den wichtigsten Treibern gehören die steigende Inzidenz in alternden Bevölkerungen, verbesserte molekulare Diagnostik, die den Einsatz zielgerichteter Therapien ermöglicht, und die zunehmenden regulatorischen Zulassungen für neuartige Wirkstoffe. Obwohl die Chemotherapie nach wie vor einen wesentlichen Bestandteil darstellt, verändert der Übergang zu zielgerichteten Therapien die Landschaft der Therapiearten.
- Zum Beispiel erhielt AstraZenecas Acalabrutinib (Calquence) 2019 die FDA-Zulassung für erwachsene Patienten mit MCL und bietet ein selektiveres BTK-Hemmungsprofil und weniger Off-Target-Effekte im Vergleich zu Wirkstoffen der ersten Generation.
Nach Medikament
Im Medikamentensegment des MCL-Behandlungsmarktes führt der etablierte monoklonale Antikörper Rituximab (anti-CD20) mit einem Anteil von 28,8% im breiteren Kontext des Lymphommarktes. Obwohl der spezifische Anteil für MCL allein nicht öffentlich aufgeschlüsselt ist, untermauert die fest verankerte Rolle von Rituximab in Erstlinien- und rezidivierten/refraktären Behandlungsprotokollen seine Dominanz. Es wird weiter durch Kombinationsregime (z. B. mit Cyclophosphamid, Bendamustin) und breite globale Verfügbarkeit angetrieben. Treiber sind seine nachgewiesene klinische Wirksamkeit, der Status als Standardbehandlung, die Vertrautheit mit der Erstattung im Gesundheitswesen und die Beständigkeit von CD20 als validiertes Ziel bei B-Zell-Malignomen.
- Zum Beispiel hat die FDA-zugelassene Verwendung von subkutanem Rituximab Hycela (Genentech) den Zugang erweitert und die Verabreichungszeit um bis zu 70% reduziert, was die anhaltende Akzeptanz sowohl in Krankenhaus- als auch in ambulanten Onkologieeinrichtungen unterstützt.
Nach Verabreichungsweg
Im Segment der Verabreichungswege von Lymphombehandlungen behält der injizierbare (intravenöse) Weg mit einem Anteil von rund 78,7% des Umsatzes die größte Bedeutung, angeführt von parenteralen Infusionen von monoklonalen Antikörpern und Chemotherapeutika. Im MCL-Kontext werden die meisten Therapien (z. B. Rituximab, Bendamustin, Cyclophosphamid) intravenös verabreicht, was die Dominanz des injizierbaren Weges antreibt. Die Haupttreiber sind die hohe Nutzung in Krankenhausbehandlungseinrichtungen, die Notwendigkeit kontrollierter Infusionsumgebungen und die etablierte Präferenz der Kliniker. Allerdings expandieren orale Therapien (z. B. BTK-Inhibitoren wie Ibrutinib, Zanubrutinib) schnell, unterstützt durch den Komfort für Patienten und den Übergang zur ambulanten Versorgung.
Wichtige Wachstumstreiber
Steigende Inzidenz und alternde Bevölkerung
Die zunehmende globale Inzidenz von Mantelzelllymphom (MCL) ist ein wesentlicher Wachstumstreiber für den Behandlungsmarkt. Mit dem Älterwerden der Bevölkerung steigt das Risiko, ein Lymphom zu entwickeln, insbesondere bei älteren Erwachsenen, erheblich. Dieser demografische Wandel trägt zu höheren Diagnosequoten bei, was zu einer erhöhten Nachfrage nach wirksamen Behandlungen führt. Es wird erwartet, dass die alternde Bevölkerung weiterhin ein wesentlicher Faktor sein wird, da Personen über 65 Jahren einem höheren Risiko ausgesetzt sind, was die Nachfrage nach sowohl neuartigen als auch etablierten Therapien im MCL-Behandlungsmarkt weiter steigert.
- Zum Beispiel hat BeiGenes Brukinsa (Zanubrutinib) in Phase-III-Studien dauerhafte Reaktionen gezeigt und bietet eine tragfähige Option für ältere Patienten, die intensive Chemotherapie nicht vertragen können.
Fortschritte in der gezielten Therapie
Gezielte Therapien, insbesondere Bruton-Tyrosinkinase (BTK)-Inhibitoren, verändern das Behandlungsspektrum von MCL und tragen zum Marktwachstum bei. Diese Therapien bieten präzise Behandlungen mit weniger Nebenwirkungen im Vergleich zur herkömmlichen Chemotherapie, was zu besseren Patientenergebnissen führt. Die Zulassung neuer BTK-Inhibitoren wie Zanubrutinib und Pirtobrutinib hat die Behandlungsoptionen erweitert und macht die gezielte Therapie zu einem zentralen Pfeiler der MCL-Behandlung. Dieser Wandel hin zur personalisierten Medizin hat die Akzeptanz gezielter Therapien erheblich verbessert und treibt das Wachstum des Marktes voran.
- Zum Beispiel erhielt Eli Lillys Pirtobrutinib (Jaypirca) 2023 die beschleunigte Zulassung der FDA, nachdem es dauerhafte Reaktionen bei stark vorbehandelten, rezidivierten oder refraktären MCL-Patienten gezeigt hatte, einschließlich solcher, die zuvor mit kovalenten BTK-Inhibitoren behandelt wurden.
Erweiterung der regulatorischen Zulassungen
Die zunehmende Anzahl regulatorischer Zulassungen für neue Therapien treibt die Expansion des MCL-Behandlungsmarktes voran. Mit Fortschritten in der Arzneimittelentwicklung und klinischen Studien erhalten immer mehr Medikamente die Zulassung von Regulierungsbehörden wie der FDA und EMA. Dies hat zur Einführung innovativer Behandlungsoptionen wie neuartiger monoklonaler Antikörper und BTK-Inhibitoren geführt. Da diese Behandlungen ihre Wirksamkeit in klinischen Studien beweisen und zugelassen werden, bieten sie Hoffnung auf bessere Ergebnisse, fördern ihre Akzeptanz und vergrößern die Marktgröße sowohl in entwickelten als auch in aufstrebenden Märkten.
Wichtige Trends & Chancen
Verlagerung hin zu oralen Therapien
Orale Therapien, insbesondere gezielte Therapien wie Ibrutinib, werden zu einem prominenten Trend im MCL-Behandlungsmarkt. Im Gegensatz zu intravenösen Behandlungen, die Krankenhausbesuche erfordern, bieten orale Therapien den Komfort der Heimverabreichung, was die Patientenadhärenz und die Lebensqualität verbessert. Dieser Trend beschleunigt sich aufgrund der Verlagerung hin zur ambulanten Versorgung und der zunehmenden Präferenz für weniger invasive Behandlungsoptionen. Orale Therapien gewinnen an Beliebtheit und eröffnen pharmazeutischen Unternehmen Chancen, ihren Marktanteil mit patientenfreundlicheren Behandlungen zu erweitern.
- Zum Beispiel hat Ibrutinib bei Patienten mit rezidiviertem/refraktärem MCL dauerhafte Ansprechraten gezeigt, wobei etwa 31% der Patienten die Behandlung zwei oder mehr Jahre und einige über vier Jahre erhalten, was seine anhaltende Wirksamkeit und Verträglichkeit bei langfristiger Anwendung widerspiegelt.
Erhöhter Fokus auf Kombinationstherapien
Kombinationstherapien, die mehrere Medikamente oder Behandlungsmethoden in Verbindung verwenden, gewinnen im MCL-Behandlungsmarkt an Bedeutung. Dieser Ansatz wird als Chance gesehen, die therapeutische Wirksamkeit zu steigern, Rückfallraten zu reduzieren und die Gesamtüberlebensraten zu verbessern. Kombinationen von zielgerichteten Therapien mit Chemotherapie oder Immuntherapie entwickeln sich zu starken Optionen für das Management von MCL und bieten effektivere Behandlungsregime. Da mehr Forschung die Vorteile von Kombinationstherapien unterstützt, wird erwartet, dass ihre Verbreitung zunimmt, was neue Wachstumschancen für Pharmaunternehmen bietet, die an der MCL-Behandlung beteiligt sind.
- Zum Beispiel wird Kite Pharmas Brexucabtagene Autoleucel (Tecartus), eine CAR-T-Zelltherapie, auch in Kombination mit anderen Immunmodulatoren in laufenden Studien bewertet, um dauerhafte Ansprechraten bei MCL-Patienten zu verlängern, die gegen frühere Behandlungsreihen resistent sind.
Wichtige Herausforderungen
Hohe Behandlungskosten
Eine der bedeutenden Herausforderungen, denen sich der MCL-Behandlungsmarkt gegenübersieht, sind die hohen Kosten neuer Therapien, insbesondere neuartiger zielgerichteter Behandlungen wie BTK-Inhibitoren. Diese Therapien sind zwar hochwirksam, gehen jedoch mit einem hohen Preis einher, der den Zugang für einige Patienten einschränken kann, insbesondere in Regionen mit niedrigem und mittlerem Einkommen. Die hohen Kosten für Medikamente und Behandlungsregime stellen ein Hindernis für das Marktwachstum dar, da Versicherungsdeckung und Erstattungsoptionen diese fortschrittlichen Behandlungen möglicherweise nicht immer vollständig unterstützen, was ihre Verfügbarkeit für eine breitere Patientengruppe einschränkt.
Begrenztes Bewusstsein und Früherkennung
Eine weitere Herausforderung, die den MCL-Behandlungsmarkt beeinflusst, ist das begrenzte Bewusstsein und die Früherkennung der Krankheit. MCL wird oft in seinen frühen Stadien nicht diagnostiziert, was zu einer verzögerten Behandlungsaufnahme und schlechteren Patientenergebnissen führen kann. Obwohl das Bewusstsein, insbesondere in der medizinischen Gemeinschaft, zunimmt, ist MCL immer noch eine seltene Krankheit, und frühe Symptome können übersehen oder fehldiagnostiziert werden. Dies behindert das Potenzial für frühzeitige Interventionen und rechtzeitige Behandlungen, die entscheidend für die Verbesserung der Überlebensraten und der Lebensqualität von MCL-Patienten sind.
Regionale Analyse
Nordamerika
Nordamerika dominiert den globalen Markt für die Behandlung von Mantelzell-Lymphomen (MCL) mit einer Marktgröße von 550,73 USD Milliarden im Jahr 2018, die bis 2024 auf 743,46 USD Milliarden anwächst und bis 2032 voraussichtlich 1.105,09 USD Milliarden erreichen wird, bei einer CAGR von 5,1%. Diese Region hält den größten Marktanteil von 45%, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Behandlungsakzeptanz und starke Erstattungssysteme. Die Präsenz führender Pharmaunternehmen und laufende klinische Studien für neue Therapien tragen weiter zum Marktwachstum bei. Es wird erwartet, dass die Dominanz Nordamerikas aufgrund des zunehmenden Bewusstseins und fortschrittlicher Behandlungsoptionen anhält.
Europa
Der Markt für die Behandlung von Mantelzelllymphomen in Europa, der 2018 auf 439,87 USD Milliarden geschätzt wurde, soll bis 2024 auf 596,60 USD Milliarden und bis 2032 auf 892,57 USD Milliarden wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2%. Europa hält einen bedeutenden Marktanteil von 27%. Dieses Wachstum wird durch steigende Investitionen im Gesundheitswesen, den erweiterten Zugang zu neuen Therapien und verbesserte Technologien für die Früherkennung vorangetrieben. Darüber hinaus tragen unterstützende regulatorische Rahmenbedingungen in wichtigen europäischen Märkten wie dem Vereinigten Königreich, Deutschland und Frankreich zur schnellen Einführung fortschrittlicher Behandlungen für MCL bei und festigen Europas Position auf dem globalen Markt.
Asien-Pazifik
Der Markt für die Behandlung von Mantelzelllymphomen im Asien-Pazifik-Raum, der 2018 auf 371,98 USD Milliarden geschätzt wurde, soll bis 2024 auf 527,31 USD Milliarden und bis 2032 auf 835,90 USD Milliarden wachsen, mit der höchsten jährlichen Wachstumsrate (CAGR) von 5,9%. Die Region hält einen Marktanteil von 18%. Der rasche Ausbau der Gesundheitsinfrastruktur, die steigende Inzidenz von Lymphomen und der zunehmende Zugang zu fortschrittlichen Behandlungen sind die Haupttreiber des Marktwachstums. Das wachsende Bewusstsein und die Verfügbarkeit neuer Therapien, gepaart mit günstigen Regierungsinitiativen, unterstützen zudem den wachsenden Anteil des Asien-Pazifik-Raums am globalen MCL-Behandlungsmarkt.
Lateinamerika
Der Markt für die Behandlung von Mantelzelllymphomen in Lateinamerika, der 2018 auf 162,66 USD Milliarden geschätzt wurde, soll bis 2024 auf 228,92 USD Milliarden und bis 2032 auf 359,59 USD Milliarden wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8%. Diese Region hält einen Marktanteil von 7%. Der zunehmende Zugang zur Gesundheitsversorgung, insbesondere in Brasilien und Mexiko, und das steigende Bewusstsein für die Behandlung von Lymphomen treiben das Wachstum voran. Regierungsinitiativen und Verbesserungen im Gesundheitssystem tragen ebenfalls zur Erweiterung der Marktreichweite bei. Mit der Verbesserung des Zugangs zur Gesundheitsversorgung in der gesamten Region wird erwartet, dass der MCL-Behandlungsmarkt stetig wächst.
Naher Osten
Der Markt für die Behandlung von Mantelzelllymphomen im Nahen Osten wurde 2018 auf 51,97 USD Milliarden geschätzt, wuchs bis 2024 auf 74,03 USD Milliarden und soll bis 2032 auf 118,06 USD Milliarden steigen, mit einer jährlichen Wachstumsrate (CAGR) von 6,0%. Die Region hält einen Marktanteil von 3%. Das Wachstum wird durch steigende Investitionen im Gesundheitswesen, Fortschritte in der Medizintechnik und die steigende Nachfrage nach zielgerichteten Therapien angetrieben. Da sich die Gesundheitsinfrastruktur der Region weiter verbessert, erhalten mehr Patienten Zugang zu fortschrittlichen Behandlungen, was in den kommenden Jahren zu einem signifikanten Marktwachstum beiträgt.
Afrika
Der Markt für die Behandlung von Mantelzelllymphomen in Afrika, der 2018 auf 31,70 USD Milliarden geschätzt wurde, soll bis 2024 auf 42,36 USD Milliarden und bis 2032 auf 62,07 USD Milliarden wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,9%. Die Region hält einen Marktanteil von 2%. Das Wachstum des afrikanischen Marktes wird durch ein steigendes Bewusstsein, eine verbesserte Gesundheitsinfrastruktur und einen erweiterten Zugang zu innovativen Therapien angetrieben. Herausforderungen wie geringere Gesundheitsbudgets, eingeschränkter Zugang zu neuartigen Behandlungen und geringeres Bewusstsein in bestimmten Regionen könnten jedoch das Wachstumstempo im Vergleich zu anderen Regionen bremsen.
Marktsegmentierungen:
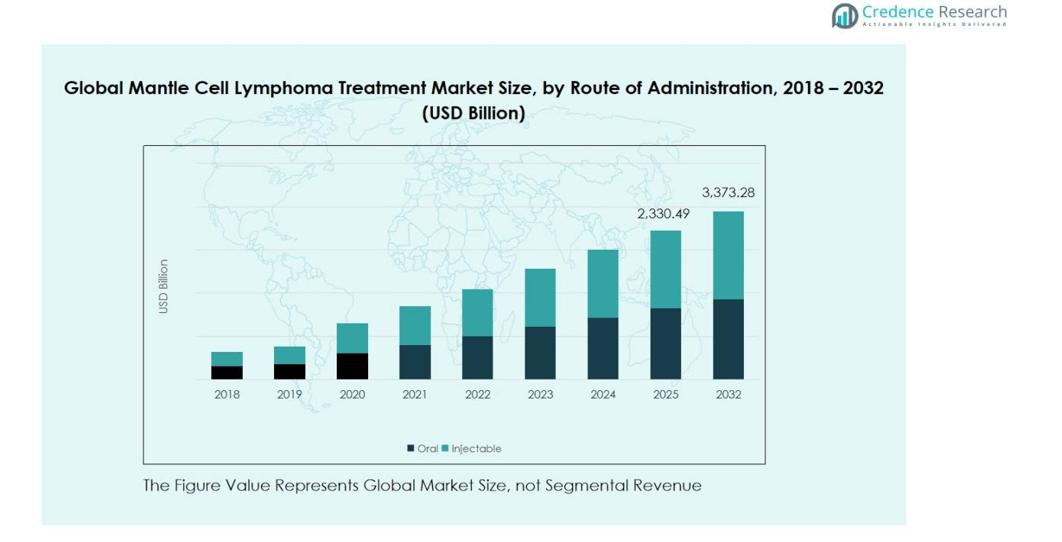
Nach Therapieart
- Chemotherapie
- Zielgerichtete Therapie
- Strahlentherapie
- Andere
Nach Medikament:
- Zanubrutinib
- Ibrutinib
- Pirtobrutinib
- Rituximab
- Cyclophosphamid
- Prednison
- Bendamustin
- Andere
Nach Verabreichungsweg
- Oral
- Injektabel
Nach Vertriebskanal:
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse im globalen Markt für die Behandlung von Mantelzell-Lymphom (MCL) wird durch die Präsenz von Schlüsselakteuren wie AstraZeneca, AbbVie, Bristol Myers Squibb, Bayer und Eli Lilly geprägt. Diese Unternehmen dominieren den Markt durch ihre umfangreichen Portfolios an zielgerichteten Therapien, monoklonalen Antikörpern und Chemotherapie-Mitteln. Insbesondere AstraZeneca und AbbVie haben bedeutende Fortschritte mit ihren Bruton-Tyrosinkinase (BTK)-Inhibitoren wie Imbruvica und Calquence gemacht, die zentral für Erstlinien- und rezidivierende MCL-Behandlungsregime sind. Der Markt sieht auch einen intensiven Wettbewerb durch aufstrebende Biotechnologieunternehmen, die sich auf neuartige Therapien konzentrieren, einschließlich der nächsten Generation von BTK-Inhibitoren und Kombinationstherapien. Darüber hinaus sind Partnerschaften, Fusionen und Übernahmen gängige Strategien, um das Produktangebot zu erweitern und die Marktpräsenz auszubauen. Die zunehmende Zulassung neuer Medikamente und Kombinationstherapien, gepaart mit klinischen Fortschritten, sorgt dafür, dass die Wettbewerbsdynamik hochaktiv bleibt. Da der Markt weiter wächst, wird erwartet, dass die Schlüsselakteure ihre Präsenz durch regionale Expansion und kontinuierliche Innovation in der Arzneimittelentwicklung ausbauen.
Analyse der Hauptakteure
- AstraZeneca
- Celgene Corporation
- Abbvie, Inc.
- Astellas Pharma, Inc.
- Biogen, Inc.
- Bayer AG
- Bristol Myers Squibb Company
- Eli Lilly and Company
- Kite Pharma
- Andere Hauptakteure
Neueste Entwicklungen
- Im Mai 2024 erhielt die CAR-T-Zelltherapie lisocabtagene maraleucel (Breyanzi®) von Bristol Myers Squibb die Zulassung der U.S. Food and Drug Administration (FDA) für erwachsene Patienten mit rezidiviertem oder refraktärem Mantelzelllymphom (MCL), die mindestens zwei vorherige systemische Therapielinien, einschließlich eines Bruton's Tyrosinkinase (BTK)-Inhibitors, erhalten hatten.
- Im August 2025 erhielt der zweite Generation Anti-CD19/4-1BB CAR-T-Therapiekandidat GLPG5101 von Galapagos NV die Bezeichnung Regenerative Medicine Advanced Therapy (RMAT) von der FDA zur Behandlung von rezidiviertem/refraktärem MCL, basierend auf Phase-1/2-Daten, die eine 100%ige vollständige Ansprechrate bei auswertbaren Patienten zeigten.
- Im November 2025 genehmigte die Europäische Kommission Breyanzi® für erwachsene Patienten in der EU mit rezidiviertem oder refraktärem MCL nach mindestens zwei vorherigen Therapielinien, einschließlich eines BTK-Inhibitors, und erweiterte damit seine Indikation in Europa.
- Im Juli 2025 erhielt der BTK-Inhibitor Ibrutinib (Markenname Imbruvica) von Johnson & Johnson die Zulassung der Europäischen Kommission für die Erstlinientherapie von MCL bei erwachsenen Patienten, die für eine autologe Stammzelltransplantation in Frage kommen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Therapieart, Medikament, Verabreichungsweg, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der globale Markt für die Behandlung von Mantelzell-Lymphomen wird voraussichtlich stetig wachsen, bedingt durch steigende Diagnoseraten und die alternde Bevölkerung.
- Gezielte Therapien, insbesondere BTK-Inhibitoren, werden weiterhin die Behandlungslandschaft dominieren und bieten effektivere und weniger toxische Optionen.
- Kombinationstherapien werden an Bedeutung gewinnen, da sie eine verbesserte Wirksamkeit bieten und helfen, Rückfallraten bei Patienten zu reduzieren.
- Die Zulassung neuer Medikamente, insbesondere der nächsten Generation von Therapien, wird die Behandlungsoptionen erweitern und das Marktwachstum vorantreiben.
- Orale Therapien werden aufgrund ihrer Bequemlichkeit verstärkt angenommen, was die Notwendigkeit von Krankenhausbesuchen reduziert und die Patientenadhärenz verbessert.
- Der Ausbau des Zugangs zur Gesundheitsversorgung in aufstrebenden Märkten, insbesondere im asiatisch-pazifischen Raum und in Lateinamerika, wird erheblich zur Marktexpansion beitragen.
- Der wachsende Fokus auf personalisierte Medizin wird zu maßgeschneiderteren Behandlungen führen und die Patientenergebnisse verbessern.
- Ein verstärkter Fokus auf Früherkennung und verbesserte Diagnosetools wird zu früheren Interventionen und besseren Behandlungserfolgen führen.
- Steigende Kooperationen zwischen Pharmaunternehmen und Forschungseinrichtungen werden die Innovation und die Entwicklung neuer MCL-Therapien beschleunigen.
- Herausforderungen im Zusammenhang mit hohen Behandlungskosten könnten durch verbesserte Versicherungsdeckung und staatliche Erstattungspolitiken gemildert werden, wodurch Behandlungen zugänglicher werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von globalem Mantelzell-Lymphom und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für die Behandlung von Mantelzell-Lymphom zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für die Behandlung von Mantelzell-Lymphom hielt 2024 den größten Anteil?
Wer sind die Hauptakteure in diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für die Behandlung von Mantelzell-Lymphom antreiben?
Wer sind die führenden Unternehmen im globalen Markt für die Behandlung von Mantelzell-Lymphom?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von Mantelzelllymphomen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von Mantelzelllymphomen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,212.7 billion → 2032: USD 3,373.3 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von Mantelzelllymphomen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von Mantelzelllymphomen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von Mantelzelllymphomen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von Mantelzelllymphomen Market Drivers
- 3.3 Markt für die Behandlung von Mantelzelllymphomen Market Restraints & Challenges
- 3.4 Markt für die Behandlung von Mantelzelllymphomen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von Mantelzelllymphomen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von Mantelzelllymphomen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von Mantelzelllymphomen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von Mantelzelllymphomen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von Mantelzelllymphomen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von Mantelzelllymphomen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von Mantelzelllymphomen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von Mantelzelllymphomen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von Mantelzelllymphomen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von Mantelzelllymphomen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von Mantelzelllymphomen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von Mantelzelllymphomen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von Mantelzelllymphomen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von Mantelzelllymphomen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von Mantelzelllymphomen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von Mantelzelllymphomen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von Mantelzelllymphomen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von Mantelzelllymphomen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von Mantelzelllymphomen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
