
Marktübersicht
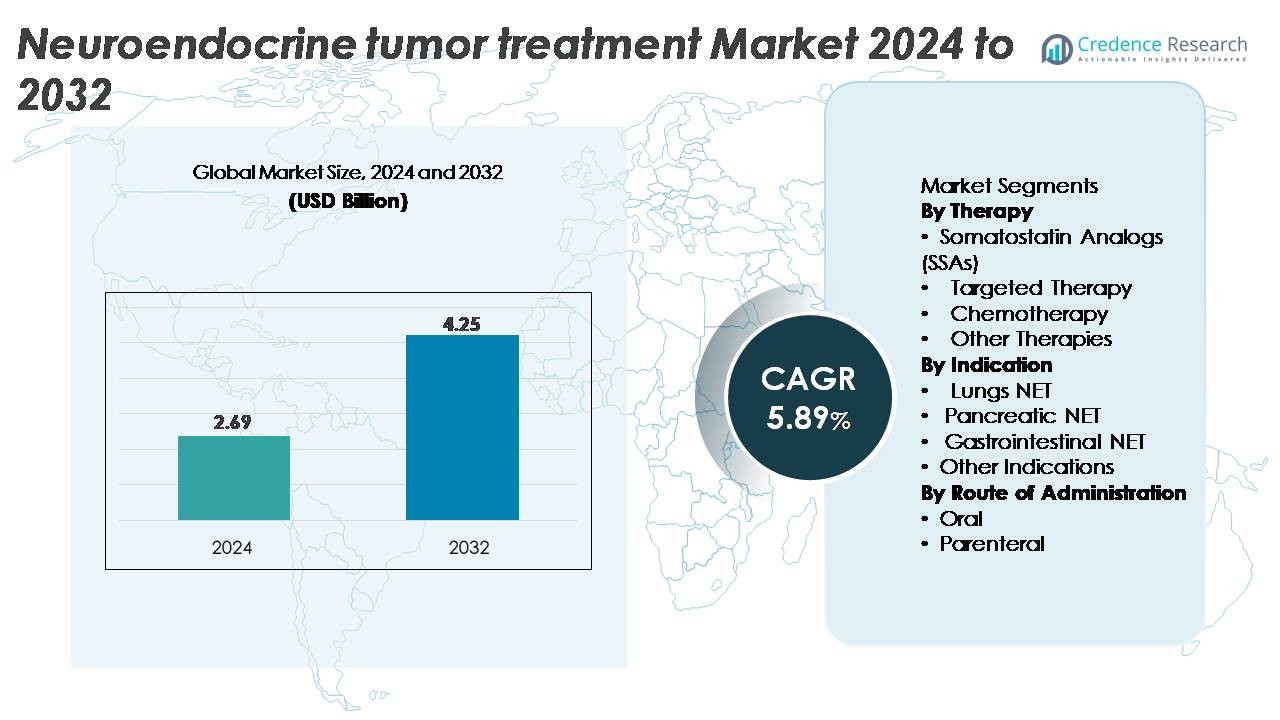
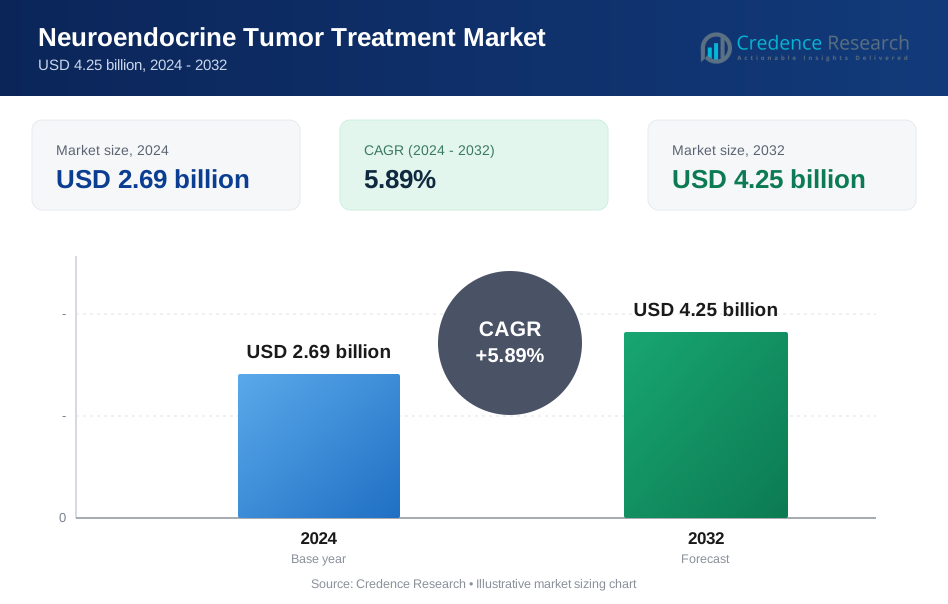
Der Markt für die Behandlung von neuroendokrinen Tumoren (NET) wurde im Jahr 2024 auf 2,69 Milliarden USD geschätzt und soll bis 2032 auf 4,25 Milliarden USD anwachsen, was einer CAGR von 5,89 % während des Prognosezeitraums (2025–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung von neuroendokrinen Tumoren (NET) 2024 | 2,69 Milliarden USD |
| Markt für die Behandlung von neuroendokrinen Tumoren (NET), CAGR | 5,89% |
| Marktgröße für die Behandlung von neuroendokrinen Tumoren (NET) 2032 | 4,25 Milliarden USD |
Der Markt für die Behandlung von neuroendokrinen Tumoren (NET) wird von führenden Akteuren wie Novartis AG, Ipsen, F. Hoffmann-La Roche Ltd., Eli Lilly & Company, Bristol-Myers Squibb, Lantheus Holdings (Progenics), Boehringer Ingelheim, Hutchison MediPharma, Jubilant Life Sciences und AVEO Pharmaceuticals dominiert, die jeweils ihre Portfolios durch Fortschritte in Somatostatin-Analoga, zielgerichteten Therapien und Radioligand-Behandlungen stärken. Novartis und Ipsen halten aufgrund umfangreicher SSA- und PRRT-Plattformen eine starke Führungsposition, während Onkologie-Innovatoren wie Roche und BMS die Wettbewerbsintensität in zielgerichteten Biologika ausbauen. Regional führt Nordamerika den Markt mit einem Anteil von etwa 38 % an, angetrieben durch fortschrittliche diagnostische Infrastruktur, breiten Zugang zu Biologika und starke Akzeptanz von Radiopharmazeutika.
Markteinblicke
- Der Markt für die Behandlung von neuroendokrinen Tumoren (NET) wurde im Jahr 2024 auf 2,69 Milliarden USD geschätzt und soll bis 2032 4,25 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,89 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende globale NET-Inzidenz, die zunehmende Akzeptanz von Somatostatin-Analoga (SSAs), die breitere Nutzung gezielter Therapien und frühere Diagnosen durch fortschrittliche Bildgebung wie SSTR-PET angetrieben.
- Zu den wichtigsten Trends gehören die beschleunigte Expansion von Radioligand-Therapien (PRRT), die zunehmende Nutzung von genomischem Profiling für personalisierte Behandlungen und die wachsende Präferenz für langwirksame injizierbare Formulierungen, die die Patientenadhärenz verbessern.
- Die Wettbewerbsdynamik wird durch starke Portfolios von Novartis, Ipsen, Roche, Eli Lilly und Lantheus geprägt, wobei Unternehmen ihre F&E-Investitionen in Next-Generation-Targeting-Agenten, Radiopharmazeutika und Kombinationsregimen intensivieren, um ungedeckte klinische Bedürfnisse zu erfassen.
- Regional führt Nordamerika mit einem Anteil von ~38 %, gefolgt von Europa mit ~32 % und dem asiatisch-pazifischen Raum mit ~20 %, während nach Therapie Somatostatin-Analoga den dominanten Segmentanteil halten, angetrieben durch den Einsatz in der Erstlinientherapie bei GEP-NETs und Lungen-NETs.
Marktsegmentierungsanalyse:
Nach Therapie
Somatostatin-Analoga (SSAs) stellen das dominierende Therapiesegment dar und machen den größten Marktanteil aus, aufgrund ihrer etablierten Wirksamkeit bei der Kontrolle der Hormonsekretion und der Verlangsamung des Tumorwachstums bei funktionalen und nicht-funktionalen NETs. Weit verbreitete Wirkstoffe wie Octreotid LAR und Lanreotid Depot bleiben Erstlinientherapien, unterstützt durch starke klinische Evidenz und breite Präferenz der Ärzte. Zielgerichtete Therapien expandieren weiterhin schnell, da Medikamente wie Everolimus und Sunitinib eine tiefere Durchdringung bei pankreatischen NETs erreichen, während Chemotherapie und aufkommende radionuklidbasierte Optionen die Nachfrage nach multimodalen Behandlungsstrategien stärken.
- Zum Beispiel erreichte Lanreotid Depot in der von Ipsen durchgeführten CLARINET-Studie ein medianes progressionsfreies Überleben von 32,8 Monaten bei fortgeschrittenen gastroenteropankreatischen NETs und zeigte eine anhaltende krankheitsstabilisierende Aktivität.
Nach Indikation
Gastrointestinale NETs halten den dominierenden Marktanteil aufgrund ihrer höheren globalen Prävalenz, früheren diagnostischen Sichtbarkeit und breiten Akzeptanz von SSAs, zielgerichteten Medikamenten und Radionuklidtherapien. Pankreatische NETs bilden das zweitgrößte Segment, angetrieben durch die zunehmende Nutzung zielgerichteter Therapien und verbesserte biomarkerbasierte Diagnosen. Lungen-NETs halten eine stetige Nachfrage, da ein größeres Bewusstsein und verfeinerte Bildgebungstechniken die Fallentdeckung verbessern. Andere Indikationen, einschließlich seltener oder erblicher NETs, wachsen weiterhin mit Fortschritten in der personalisierten Medizin und multidisziplinären Behandlungswegen, die eine frühere Intervention und ein langfristiges Krankheitsmanagement unterstützen.
- Zum Beispiel zeigte Novartis' Lutathera ein medianes progressionsfreies Überleben, das zum Zeitpunkt der primären Analyse der NETTER-1-Studie nicht erreicht wurde (NR), im Vergleich zu 8,4 Monaten für die Kontrollgruppe, was seine Wirksamkeit bei gastrointestinalen Tumoren unterstreicht.
Nach Verabreichungsweg
Die parenterale Verabreichung dominiert den Markt, angetrieben durch den weitverbreiteten Einsatz von injizierbaren SSAs, zielgerichteten Biologika und Chemotherapieregimen, die eine kontrollierte Dosierung und klinische Überwachung erfordern. Langwirksame injizierbare Formulierungen stärken ihre Führungsposition weiter, indem sie eine anhaltende therapeutische Konzentration und eine bequeme monatliche Dosierung ermöglichen. Im Gegensatz dazu zeigt das orale Segment ein stetiges Wachstum, da zielgerichtete Therapien, insbesondere mTOR- und Tyrosinkinase-Inhibitoren, eine breitere Akzeptanz für pankreatische und gastrointestinale NETs finden. Die zunehmende Patientenpräferenz für eine Behandlung zu Hause und reduzierte Krankenhausbesuche unterstützen weiterhin die Expansion von oral verabreichten Regimen.
Wichtige Wachstumstreiber
Steigende globale Inzidenz und frühere diagnostische Annahme
Die zunehmende globale Inzidenz von neuroendokrinen Tumoren treibt die Nachfrage nach Behandlungen erheblich an, da verbesserte Bildgebungsmodalitäten, Biomarker-Tests und Screening-Praktiken eine frühere Diagnose ermöglichen. Hochauflösende CT/MRT, SSTR-PET-Bildgebung und Chromogranin-A-Profile sind nun routinemäßig in diagnostische Arbeitsabläufe integriert, was die Erkennung von niedriggradigen und asymptomatischen NETs ermöglicht, die zuvor unterdiagnostiziert wurden. Eine frühere Identifizierung erweitert den berechtigten Patientenpool für Somatostatin-Analoga, zielgerichtete Therapien und Radionuklidbehandlungen und verstärkt die starke Aufnahme der Baseline-Therapie. Das Wachstum wird auch durch das steigende Bewusstsein unter Endokrinologen, Onkologen und Gastroenterologen sowie durch die Erweiterung multidisziplinärer Versorgungszentren, die sich auf das NET-Management spezialisieren, unterstützt. Da die Überlebensraten durch frühere Interventionen verbessert werden, stärken langfristige Erhaltungstherapien die wiederkehrenden Behandlungseinnahmen weiter und erweitern den adressierbaren Markt.
· Zum Beispiel ist NETSPOT® (Ga-68 DOTATATE), entwickelt von Advanced Accelerator Applications (Novartis), von der FDA für die Bildgebung von Somatostatin-Rezeptor-positiven NETs zugelassen und liefert eine radiochemische Reinheit von über 95%. Der Tracer unterstützt hochauflösende PET-Scans und hilft, Läsionen von nur 4–5 mm zu erkennen, was die frühe NET-Identifikation verbessert.
Erweiterung zielgerichteter Therapien und Ansätze der Präzisionsmedizin
Fortschritte in der molekularen Onkologie und Präzisionsmedizin beschleunigen die Nachfrage nach zielgerichteten NET-Behandlungen, die eine höhere Tumorspezifität und verbesserte Verträglichkeit im Vergleich zur herkömmlichen Chemotherapie bieten. Therapien wie mTOR-Inhibitoren, Tyrosinkinase-Inhibitoren und Peptid-Rezeptor-Radionuklid-Therapie (PRRT) haben Behandlungsalgorithmen neu gestaltet, indem sie dauerhafte Reaktionen bei progressiven oder metastasierten NETs bieten. Die zunehmende Verfügbarkeit von genomischen Profilen unterstützt die personalisierte Therapieauswahl basierend auf Tumorgenetik, Rezeptorexpression und Proliferationsindex. Erhöhte klinische Studienaktivitäten rund um rezeptorzielgerichtete Radionuklide, Angiogenese-Inhibitoren und Peptid-Analoga der nächsten Generation erweitern weiterhin das therapeutische Arsenal. Da präzisionsbasierte Ansätze verbesserte progressionsfreie Überlebens- und Lebensqualitätsvorteile demonstrieren, wird erwartet, dass die Akzeptanz von zielgerichteten und biologisch geführten Therapien ein starker Wachstumskatalysator bleibt.
- Zum Beispiel zeigte Everolimus von Novartis in der RADIANT-4-Studie ein medianes progressionsfreies Überleben von 11 Monaten bei fortschreitenden GI- und Lungen-NETs, was seine Beständigkeit bei nicht-funktionellen Tumoren bestätigt.
Größere Nutzung von langwirksamen Injektionspräparaten und Kombinationsregimen
Der Trend zu langwirksamen Injektionsformulierungen und Kombinationsregimen treibt ein signifikantes Wachstum voran, indem er die Therapietreue verbessert, die Dosierungsbelastung reduziert und die therapeutische Wirksamkeit verlängert. Monatliche SSA-Injektionen bleiben das Fundament des Frontline-Managements und bieten stabile Symptomkontrolle und Tumorwachstumsunterdrückung. Kombinationsprotokolle, die SSAs mit zielgerichteten Therapien, Chemotherapie oder PRRT integrieren, gewinnen an Bedeutung, da Beweise auf verbesserte Ansprechraten bei fortschreitenden NETs hinweisen. Langwirksame Formulierungen reduzieren auch Klinikbesuche, was gut mit Patientenpräferenzen und wertbasierten Versorgungsmodellen übereinstimmt. Verbesserte Arzneimittelabgabetechnologien, Depotformulierungen und Mechanismen zur verzögerten Freisetzung fördern eine breitere Nutzung in den Kategorien gastroenteropankreatische, Lungen- und metastatische NETs. Da Kliniker zunehmend Multi-Mechanismus-Ansätze zur Behandlung resistenter Tumoren anwenden, stärkt die Nachfrage nach flexiblen Kombinationsstrategien weiterhin die Marktexpansion.
Wichtige Trends und Chancen
Fortschritte in der Radioligandentherapie (RLT) und PRRT-Erweiterung
Die Radioligandentherapie (RLT) stellt einen der transformativsten Trends in der NET-Versorgung dar, wobei PRRT für fortgeschrittene Tumoren breite Akzeptanz findet. Der Erfolg von radionuklidmarkierten Somatostatin-Analoga hat starken Schwung für nächste Generationen von Isotopen und verbesserten Rezeptor-Targeting-Liganden geschaffen. Der erweiterte Einsatz von SSTR-PET-Bildgebung optimiert die Patientenauswahl und verbessert die Behandlungspräzision, was die breitere Integration in das Management von metastatischen und refraktären Erkrankungen unterstützt. Steigende Investitionen in die Radiopharma-Infrastruktur, einschließlich Isotopenproduktion und nuklearmedizinische Einrichtungen, beschleunigen die Zugänglichkeit in entwickelten und aufstrebenden Märkten. Da klinische Studien PRRT-Kombinationen mit SSAs, zielgerichteten Medikamenten und Immuntherapien untersuchen, wächst die Pipeline für multimodale RLT-Ansätze weiter und bietet erhebliche langfristige Chancen.
· Zum Beispiel liefert ITM Isotope Technologies Munich SE trägerfreies Lutetium-177 (Lu-177 n.c.a., vermarktet als EndolucinBeta®) mit einer zertifizierten spezifischen Aktivität von >3.000 GBq/mg und einer Radionuklidreinheit von ≥99,9%, das weltweit in der PRRT-Produktion verwendet wird und hochpräzise Dosierungen für NET-Radioligandentherapien unterstützt.
Integration von KI, digitaler Onkologie und biomarkerbasierter Personalisierung
KI-gesteuerte Entscheidungsunterstützung, digitale Onkologieplattformen und biomarkergestützte Personalisierung gestalten die NET-Behandlungsplanung und -überwachung neu. Maschinelle Lernwerkzeuge verbessern die Tumorgradierung, die Bildinterpretation und die Fortschrittsvorhersage, was frühere therapeutische Anpassungen ermöglicht. Digitale Werkzeuge unterstützen die Fernüberwachung von Symptomen und biochemischen Markern, reduzieren Krankenhausbesuche und verbessern die Kontinuität der Versorgung für chronische NET-Patienten. Gleichzeitig verbessert die biomarkergesteuerte Personalisierung unter Nutzung des Ki-67-Index, der Rezeptorexpressionsprofile und zirkulierender Tumormarker die Therapieauswahl und die Ansprechvorhersage. Die Konvergenz von KI mit Plattformen für reale Evidenz beschleunigt auch post-marketing Erkenntnisse und ermöglicht eine effektivere Therapieoptimierung. Dieser Trend eröffnet starke Chancen für Pharma- und Diagnostikunternehmen, integrierte Behandlungsekosysteme zu entwickeln.
- Zum Beispiel integriert die Edison-Plattform von GE HealthCare von der FDA zugelassene KI-Tools wie AIR Recon DL, das die Bildqualität von MRTs verbessert, indem es Rauschen reduziert und die Auflösung um bis zu 40 % erhöht, was eine klarere Visualisierung für Onkologie-Bildgebungsabläufe unterstützt. Edison rationalisiert auch radiologische Aufgaben, indem KI-Algorithmen direkt in die Bildgebungssysteme von GE eingebettet werden, um eine schnellere und konsistentere diagnostische Überprüfung zu ermöglichen.
Wichtige Herausforderungen
Hohe Behandlungskosten und begrenzter Zugang zu fortschrittlichen Therapien
Die erheblichen Kostenbelastungen im Zusammenhang mit zielgerichteten Therapien, langwirksamen Injektionen und Radioligand-Behandlungen stellen ein großes Hindernis für die weitverbreitete Einführung dar, insbesondere in Regionen mit niedrigem und mittlerem Einkommen. Begrenzte Erstattungswege und regionale Unterschiede in der Nuklearmedizin-Infrastruktur schränken den Zugang zu PRRT und speziellen Biologika ein. Viele fortschrittliche Behandlungen erfordern spezialisierte Verwaltungseinrichtungen, was logistische und betriebliche Herausforderungen für Krankenhäuser und Patienten mit sich bringt. Hohe Diagnostikkosten im Zusammenhang mit fortschrittlichen Bildgebungsmodalitäten verstärken den finanziellen Druck weiter. Diese Zugangsbeschränkungen verlangsamen die allgemeine Behandlungsaufnahme und vergrößern die globalen Versorgungsunterschiede, was die Marktexpansion in ressourcenbeschränkten Umgebungen erschwert.
Komplexe Krankheitsheterogenität und begrenzte prädiktive Biomarker
Die biologische Heterogenität von neuroendokrinen Tumoren erschwert die Behandlungsplanung, da NETs stark nach Grad, Ursprungsort, proliferativer Aktivität und Rezeptorexpressionsmustern variieren. Diese Variabilität begrenzt die universelle Anwendbarkeit bestimmter Therapien und erhöht die Schwierigkeit, die Behandlungsreaktion vorherzusagen. Während sich zielgerichtete und RLT-Optionen erweitern, verlangsamt das Fehlen robuster prädiktiver Biomarker die präzisionsbasierte Einführung und führt zu variablen Ergebnissen. Darüber hinaus erfordern langsam wachsende NETs oft eine langfristige Überwachung, die hochgradig individualisierte Regime erfordert. Die klinische Komplexität führt auch zu verzögerten Diagnosen und inkonsistenten Überweisungspfaden, was die standardisierte Behandlungsimplementierung in globalen Gesundheitssystemen weiter erschwert.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 38 % den größten Anteil am Markt für die Behandlung von neuroendokrinen Tumoren (NET), unterstützt durch fortschrittliche diagnostische Fähigkeiten, hohe Akzeptanz von Somatostatin-Analoga und starke Durchdringung von zielgerichteten Therapien und PRRT. Die Region profitiert von einem gut etablierten Onkologie-Ökosystem, dem weit verbreiteten Einsatz von SSTR-PET-Bildgebung und günstigen Erstattungen für spezielle Biologika. Akademische Krebszentren und aktive klinische Forschungspipelines fördern weiter die Aufnahme neuer Radionuklid- und zielgerichteter Wirkstoffe. Wachsende Patientenaufklärung und steigende Inzidenz von GEP-NETs und Lungen-NETs beschleunigen weiterhin die Nachfrage nach Behandlungen in den USA und Kanada. Europa macht etwa 32 % des globalen NET-Behandlungsmarktes aus, angetrieben durch die starke Akzeptanz von PRRT in Nuklearmedizinzentren in Deutschland, den Niederlanden, Frankreich und Italien. Die Region profitiert von strukturierten Krebsregistern, standardisierten Versorgungspfaden und der weit verbreiteten Verfügbarkeit von langwirksamen SSAs. Robuste öffentliche Gesundheitssysteme unterstützen den Patientenzugang zu fortschrittlichen Biologika und Bildgebungsdiagnostik. Die zunehmende Teilnahme an klinischen Studien zu Kombinationen zielgerichteter Therapien und Radioligand-Innovationen erhöht die therapeutische Vielfalt. Mit steigender NET-Prävalenz und expandierenden Präzisionsonkologie-Programmen behält Europa weiterhin ein starkes Nachfrageprofil für sowohl injizierbare als auch orale Therapien bei.
Asien-Pazifik
Die Region Asien-Pazifik hält etwa 20% des NET-Behandlungsmarktes, unterstützt durch verbesserte diagnostische Infrastruktur und steigende Gesundheitsausgaben in China, Japan, Südkorea und Australien. Die zunehmende Akzeptanz von SSTR-Bildgebung, ein größeres Bewusstsein der Onkologen und die zunehmende Verfügbarkeit von SSAs und zielgerichteten Medikamenten tragen zu einem stetigen Wachstum bei. Japan bleibt ein wichtiger Knotenpunkt aufgrund ausgereifter Onkologiepraktiken und der frühen Einführung neuer Biologika. Unterdessen zeigt China ein schnelles Wachstum, da Krebsfrüherkennungsprogramme ausgeweitet und die Kapazitäten der Nuklearmedizin in tertiären Krankenhäusern gestärkt werden. Das wachsende Patientenaufkommen und die rasche Modernisierung in APAC treiben die starke langfristige Nachfrage nach Behandlungen an.
Lateinamerika
Lateinamerika repräsentiert etwa 6% des globalen Marktes, wobei das Wachstum durch Verbesserungen in der Krebsdiagnostik und die steigende Verfügbarkeit von SSA-Therapien in Brasilien, Mexiko und Argentinien vorangetrieben wird. Eine begrenzte Infrastruktur für Nuklearmedizin schränkt den Zugang zu PRRT ein, aber die allmähliche Erweiterung öffentlicher und privater Onkologienetzwerke verbessert die Verfügbarkeit von Therapien. Zunehmende Schulungsprogramme für Endokrinologen und Onkologen verbessern die NET-Erkennung und reduzieren diagnostische Verzögerungen. Wirtschaftliche Einschränkungen erschweren weiterhin die Einführung teurer zielgerichteter Therapien; jedoch erweitern stärkere Erstattungsmodelle und der regionale Import von Biologika allmählich das Behandlungsspektrum.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht etwa 4% des NET-Behandlungsmarktes aus, wobei die Nachfrage hauptsächlich in Saudi-Arabien, den VAE und Südafrika konzentriert ist. Verbesserungen in den Krebsüberweisungswegen und die Einrichtung spezialisierter Onkologiezentren haben den Zugang zu SSAs und zielgerichteten Therapien erhöht. Eine begrenzte Kapazität der Nuklearmedizin schränkt die weit verbreitete Einführung von PRRT ein, obwohl die Golfstaaten in Radiopharmazeutika-Anlagen investieren. Die steigende Inzidenz von Magen-Darm-Krebs und eine verbesserte Krankenversicherungsdeckung unterstützen die allmähliche Aufnahme von Behandlungen. Trotz systemischer Zugangshürden zeigt MEA weiterhin ein stetiges Nachfragewachstum, da sich die diagnostische und therapeutische Infrastruktur weiterentwickelt.
Marktsegmentierungen:
Nach Therapie
- Somatostatin-Analoga (SSAs)
- Zielgerichtete Therapie
- Chemotherapie
- Andere Therapien
Nach Indikation
- Lungen-NET
- Pankreas-NET
- Gastrointestinales NET
- Andere Indikationen
Nach Verabreichungsweg
- Oral
- Parenteral
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Mittlerer Osten
- Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für die Behandlung von neuroendokrinen Tumoren (NET) wird durch eine Mischung aus etablierten biopharmazeutischen Führern und aufstrebenden radiopharmazeutischen Innovatoren geprägt, die sich auf die Erweiterung der therapeutischen Optionen über Somatostatin-Analoga, zielgerichtete Therapien und Radioligand-Behandlungen konzentrieren. Wichtige Akteure wie Novartis AG, Ipsen Pharma und Pfizer halten starke Positionen durch umfangreiche SSA-Portfolios, zielgerichtete Onkologie-Pipelines und globale Vertriebsnetze. Novartis führt mit seiner umfassenden NET-Strategie, die SSAs und Radioligand-Therapie umfasst, unterstützt durch die laufende klinische Erweiterung von PRRT-Kandidaten der nächsten Generation. Ipsen stärkt seine Wettbewerbsfähigkeit durch Lebenszyklusverbesserungen von langwirksamen SSAs und aktive Partnerschaften in der molekularen Diagnostik. Währenddessen heben Unternehmen wie Advanced Accelerator Applications, ITM Isotope Technologies und auf Lutathera fokussierte Entwickler die radiopharmazeutische Innovation weiter an und erweitern den Zugang zu präzisen Behandlungen. Steigende Investitionen in rezeptorzielgerichtete Wirkstoffe, verbesserte Bildgebungswerkzeuge und Kombinationstherapie-Studien intensivieren den Marktwettbewerb, treiben kontinuierliche F&E-Aktivitäten und Produktdifferenzierung in wichtigen Segmenten voran.
Analyse der Hauptakteure
- Novartis AG
- Ipsen
- Lantheus Holdings, Inc. (Progenics Pharmaceuticals)
- Hutchison MediPharma Limited (HUTCHMED)
- Hoffmann-La Roche Ltd.
- Eli Lilly & Company
Jüngste Entwicklungen
- Im Juli 2025 kündigte das Unternehmen Bristol-Myers Squibb ein neues „Hub“ an, um die nächsten Generationen von Krebstherapien zu beschleunigen, und hob die laufende Arbeit an gastroenteropankreatischen neuroendokrinen Tumoren hervor.
- Im Januar 2024 reduzierte die Radioligand-Therapie Lutathera® von Novartis AG das Risiko des Fortschreitens der Krankheit oder des Todes um 72 %, wenn sie als Erstlinientherapie bei fortgeschrittenen gastroenteropankreatischen NETs eingesetzt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Therapie, Indikation, Verabreichungsweg und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Radioligandentherapien wird sich beschleunigen, da Isotope der nächsten Generation und verbesserte zielgerichtete Liganden in die klinische Praxis eintreten.
- Präzisionsmedizin wird sich ausweiten, da genomisches Profiling und biomarkerbasierte Patientenauswahl in den NET-Behandlungspfaden zum Standard werden.
- Langwirksame Injektionen und Formulierungen mit verzögerter Freisetzung werden breitere Anwendung finden, um die Therapietreue zu verbessern und die Abhängigkeit von Kliniken zu reduzieren.
- Kombinationsregime, die SSAs, zielgerichtete Therapien und PRRT integrieren, werden eine stärkere Akzeptanz bei der Behandlung von fortschreitenden und metastasierten NETs erfahren.
- KI-gestützte Bildgebung und digitale Onkologieplattformen werden die diagnostische Genauigkeit und die Überwachung der Behandlung verbessern.
- Neue zielgerichtete Wirkstoffe, die sich auf Angiogenese, mTOR-Pfade und rezeptorspezifische Mechanismen konzentrieren, werden die therapeutischen Optionen diversifizieren.
- Der Ausbau der nuklearmedizinischen Infrastruktur wird den Zugang zu PRRT in Entwicklungsländern erhöhen.
- Das Wachstum multidisziplinärer NET-Zentren wird die Diagnose, die Koordination der Behandlung und das Langzeitmanagement der Krankheit optimieren.
- Eine erhöhte klinische Studienaktivität wird die Innovation bei neuartigen Biologika und personalisierten Radiopharmazeutika beschleunigen.
- Ein gestiegenes Patientenbewusstsein und verbesserte Überweisungswege werden die frühere Erkennung und breitere Therapieanwendung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von neuroendokrinen Tumoren (NET), und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung von neuroendokrinen Tumoren zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der Neuroendokrinen Tumorbehandlung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung von neuroendokrinen Tumoren antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung von neuroendokrinen Tumoren?
Welche Region hatte 2024 den größten Anteil am Markt für die Behandlung von neuroendokrinen Tumoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von neuroendokrinen Tumoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von neuroendokrinen Tumoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.69 billion → 2032: USD 4.25 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von neuroendokrinen Tumoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von neuroendokrinen Tumoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von neuroendokrinen Tumoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von neuroendokrinen Tumoren Market Drivers
- 3.3 Markt für die Behandlung von neuroendokrinen Tumoren Market Restraints & Challenges
- 3.4 Markt für die Behandlung von neuroendokrinen Tumoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von neuroendokrinen Tumoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von neuroendokrinen Tumoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von neuroendokrinen Tumoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von neuroendokrinen Tumoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von neuroendokrinen Tumoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von neuroendokrinen Tumoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von neuroendokrinen Tumoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von neuroendokrinen Tumoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von neuroendokrinen Tumoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von neuroendokrinen Tumoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von neuroendokrinen Tumoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von neuroendokrinen Tumoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von neuroendokrinen Tumoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von neuroendokrinen Tumoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von neuroendokrinen Tumoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von neuroendokrinen Tumoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von neuroendokrinen Tumoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von neuroendokrinen Tumoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von neuroendokrinen Tumoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
