
Überblick über den Polymyositis-Behandlungsmarkt:
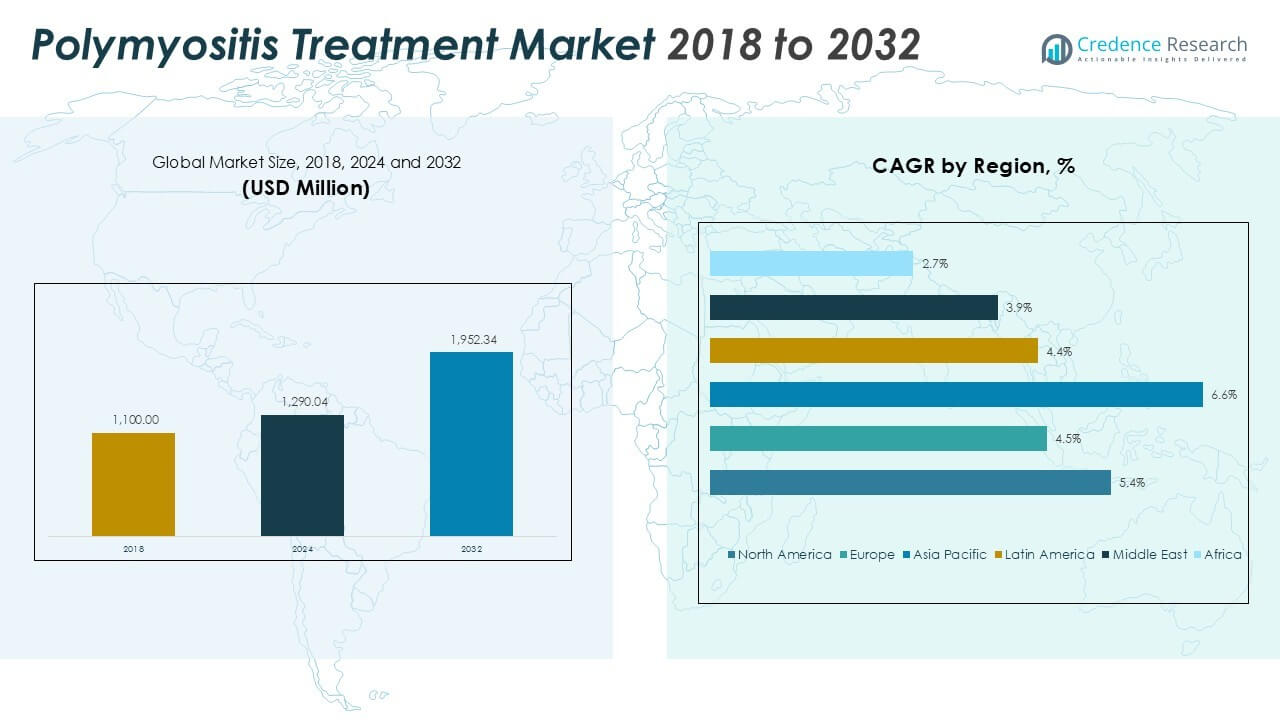
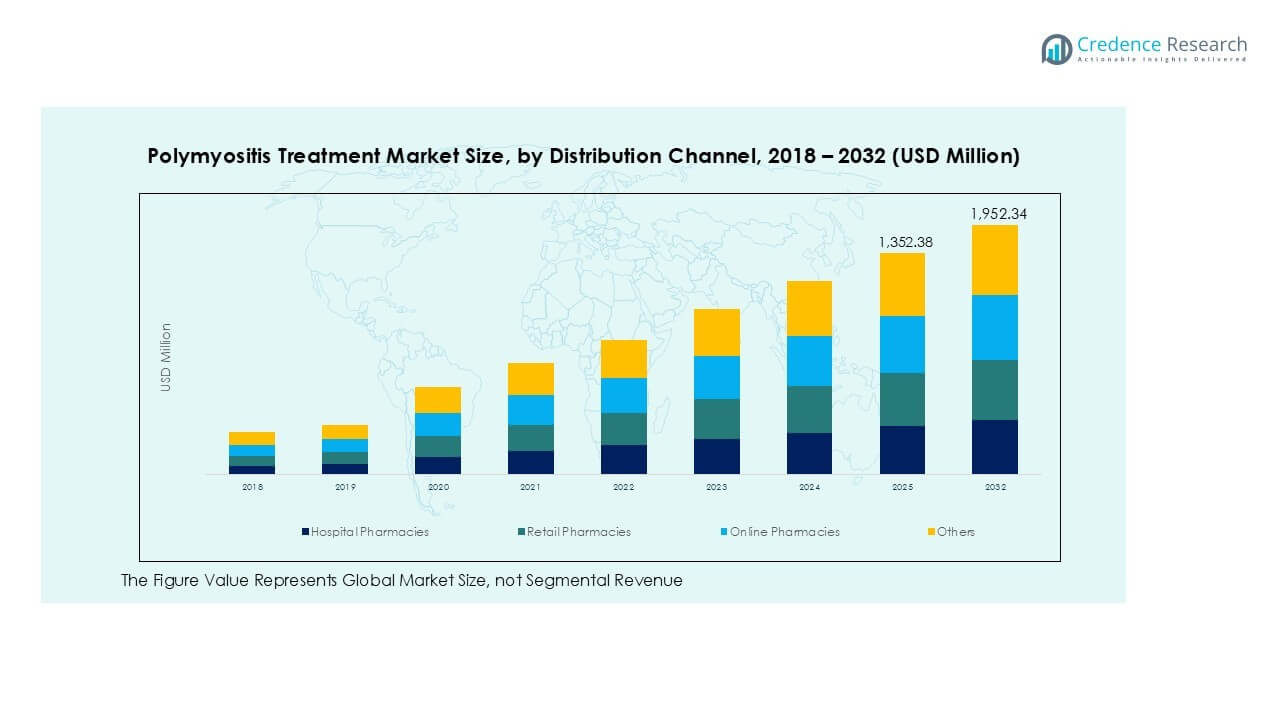
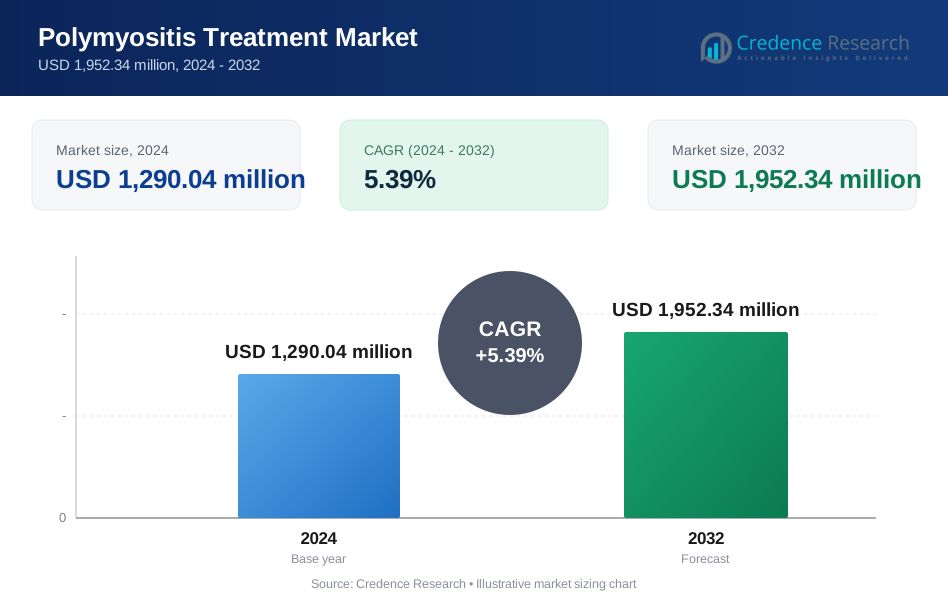
Die Größe des Polymyositis-Behandlungsmarktes wurde 2018 auf 1.100,00 Millionen USD geschätzt und erreichte 2024 1.290,04 Millionen USD. Es wird erwartet, dass er bis 2032 1.952,34 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 5,39 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Polymyositis-Behandlungsmarktes 2024 | 1.290,04 Millionen USD |
| Polymyositis-Behandlungsmarkt, CAGR | 5,39 % |
| Größe des Polymyositis-Behandlungsmarktes 2032 | 1.952,34 Millionen USD |
Der Polymyositis-Behandlungsmarkt wird von großen Pharmaunternehmen wie Pfizer Inc., Novartis AG, AbbVie Inc., GlaxoSmithKline plc und Roche Holding AG angeführt. Diese Unternehmen dominieren durch umfangreiche Autoimmun-Portfolios, globale Reichweite und kontinuierliche Investitionen in Forschung und Entwicklung in den Bereichen Biologika und Immunsuppressiva. Pfizer und Novartis halten starke Positionen aufgrund etablierter Kortikosteroid- und zielgerichteter Therapielinien. AbbVie nutzt seine Biologika-Expertise, während GSK und Roche sich auf fortschrittliche monoklonale Antikörperforschung konzentrieren. Regional führt Nordamerika den Markt mit einem Anteil von 39,9 % im Jahr 2024 an, angetrieben durch frühzeitige Diagnose, Zugang zu Biologika und spezialisierte Versorgungsinfrastruktur. Der asiatisch-pazifische Raum folgt als am schnellsten wachsende Region, unterstützt durch zunehmendes Bewusstsein und Ausbau des Gesundheitswesens. Diese Dynamik positioniert die führenden Akteure, um von der sich entwickelnden Nachfrage und unbefriedigten Bedürfnissen zu profitieren.
Einblicke in den Polymyositis-Behandlungsmarkt
- Der Polymyositis-Behandlungsmarkt wurde 2024 auf 1.290,04 Millionen USD geschätzt und soll bis 2032 1.952,34 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,39 %.
- Die steigende Prävalenz von Autoimmunerkrankungen und das zunehmende Bewusstsein treiben die Nachfrage nach Kortikosteroiden, Immunsuppressiva und Biologika an.
- Biologika und orale Verabreichungssegmente gewinnen aufgrund verbesserter Ergebnisse und Patientenkomfort an Bedeutung.
- Zu den wichtigsten Akteuren gehören Pfizer, Novartis, AbbVie, GSK und Roche, die durch Innovation und globalen Zugang zu Medikamenten konkurrieren.
- Nordamerika führt mit einem Marktanteil von 39,9 %, gefolgt vom asiatisch-pazifischen Raum mit 26,5 %, während Kortikosteroide das Arzneimitteltypensegment aufgrund ihrer weit verbreiteten Verwendung dominieren.
Analyse der Marktsegmentierung für Polymyositis-Behandlungen:
Nach Arzneimitteltyp
Das Segment der Medikamententypen zeigt eine klare Dominanz von Kortikosteroiden in der Behandlung von Polymyositis. Kortikosteroide halten den größten Marktanteil aufgrund der schnellen Symptomkontrolle und der breiten klinischen Anwendung. Ärzte verlassen sich auf diese Medikamente für die Erstlinientherapie und das Management von Schüben. Immunsuppressiva folgen als wichtige Erhaltungsoptionen für die langfristige Krankheitskontrolle. Diese Medikamente helfen, die Steroidexposition zu reduzieren und chronische Fälle zu behandeln. Biologika finden allmählich Anwendung bei refraktären Patienten mit schlechter Reaktion. Andere umfassen Zusatztherapien mit begrenztem Einsatz. Starke klinische Vertrautheit und niedrige Kosten treiben die Dominanz der Kortikosteroide in den wichtigsten Versorgungseinrichtungen voran.
- Zum Beispiel vermarktet Pfizer oral und injizierbares Methylprednisolon (Medrol und Solu-Medrol), das weit verbreitet bei entzündlichen Myopathien eingesetzt wird, mit standardisierten klinischen Dosierungsprotokollen für orale Kortikosteroide, die während der Induktionstherapie von 40 bis 60 Milligramm pro Tag reichen.
Nach Verabreichungsweg
Das Segment des Verabreichungswegs wird im Polymyositis-Behandlungsmarkt von oralen Therapien angeführt. Orale Medikamente machen den höchsten Umsatzanteil aus, da sie einfach zu verwenden und langfristig geeignet sind. Patienten bevorzugen die orale Einnahme für das Management chronischer Krankheiten und die häusliche Pflege. Kortikosteroide und Immunsuppressiva sind in oraler Form weit verbreitet. Die intravenöse Verabreichung unterstützt schwere und akute Fälle in Krankenhausumgebungen. Diese Therapien gewährleisten eine schnellere Medikamentenwirkung bei Krankheitsschüben. Andere Verabreichungswege bleiben auf unterstützende Pflege beschränkt. Bequemlichkeit, Adhärenz und geringere Behandlungsbelastung unterstützen die Führung des oralen Verabreichungswegs.
- Für das Management von Autoimmunerkrankungen liefern Generikahersteller (wie Mylan, Sandoz oder Accord) 2,5 mg Methotrexat-Tabletten, die typischerweise einmal pro Woche zusammen eingenommen werden, um eine kumulative Dosis von 15 bis 25 Milligramm zu erreichen.
Nach Vertriebskanal
Krankenhausapotheken dominieren das Segment der Vertriebskanäle mit dem höchsten Marktanteil. Krankenhäuser dienen als primäre Diagnose- und Behandlungszentren für Polymyositis-Patienten. Schwere Fälle erfordern die Aufsicht von Spezialisten und stationäre Pflege. Intravenöse Therapien und Biologika werden hauptsächlich über Krankenhausapotheken abgegeben. Einzelhandelsapotheken folgen aufgrund von Wiederholungsrezepten für orale Medikamente. Online-Apotheken zeigen ein stetiges Wachstum durch Nachfüllungen chronischer Therapien. Andere umfassen spezialisierte Distributoren mit begrenzter Reichweite. Starke ärztliche Kontrolle, komplexe Behandlungsprotokolle und überwachte Medikamentenanwendung verstärken die Dominanz der Krankenhausapotheken in den Regionen.
Wichtige Wachstumstreiber des Polymyositis-Behandlungsmarktes
Zunehmende Prävalenz von Autoimmunerkrankungen
Die steigende globale Inzidenz von Autoimmunerkrankungen unterstützt direkt die Nachfrage nach Polymyositis-Behandlungen. Da Autoimmunerkrankungen wie systemischer Lupus erythematodes und rheumatoide Arthritis zunehmen, steigen auch die Fälle von Polymyositis. Alternde Bevölkerungen und Umweltfaktoren treiben die Prävalenz weiter voran. Die Früherkennung hat sich durch ein besseres Bewusstsein und Screening-Tools verbessert, was dazu führt, dass mehr Patienten rechtzeitig behandelt werden. Dieses wachsende Patientenpotenzial treibt die konstante Nachfrage nach Kortikosteroiden, Immunsuppressiva und Biologika an. Gesundheitssysteme in entwickelten Märkten gewährleisten auch den Zugang durch öffentliche Erstattungen, während Bewusstseinsprogramme in aufstrebenden Volkswirtschaften die Diagnose und Behandlung unterstützen. Mit steigenden Gesundheitsausgaben und dem Fokus auf Autoimmunpflege wird erwartet, dass der Markt für Polymyositis-Medikamente stetig wächst.
- Zum Beispiel berichtet Roche, dass Rituximab weltweit bei mehr als 4 Millionen Patienten mit Autoimmun- und Entzündungskrankheiten verabreicht wurde.
Fortschritte in der Biologischen Therapie
Die rasche Entwicklung zielgerichteter biologischer Medikamente erweitert die Behandlungsmöglichkeiten für refraktäre Polymyositis. Biologika bieten eine höhere Wirksamkeit bei der Behandlung von Entzündungen und Muskelschwäche, wenn herkömmliche Medikamente versagen. Wirkstoffe wie Rituximab und Tocilizumab werden zunehmend untersucht und off-label für schwierige Fälle eingesetzt. Klinische Studien, die IL-6-Inhibitoren, B-Zell-gerichtete Therapien und monoklonale Antikörper erforschen, sind im Gange. Biologika werden bei Patienten mit schweren oder rezidivierenden Krankheitsprofilen bevorzugt. Mit verbesserter krankheitsspezifischer Zielgerichtetheit und weniger systemischen Nebenwirkungen verbessern diese Behandlungen die Lebensqualität und die langfristigen Ergebnisse. Investitionen der Pharmaindustrie in seltene Autoimmunindikationen beschleunigen auch die Entwicklungspipeline. Mit neuen Zulassungen und Richtlinien werden Biologika die Behandlungsstandards verändern und das Segment der fortgeschrittenen Therapien erweitern.
- Zum Beispiel entwickelte Chugai Pharmaceutical Tocilizumab, einen IL-6-Rezeptor-Inhibitor, der in mehreren Autoimmunstudien mit Tausenden von Patienten weltweit evaluiert wurde.
Wachsende Rolle der Multidisziplinären Versorgung & Spezialisierter Zentren
Integrierte Versorgungsmodelle durch Rheumatologie-, Neurologie- und Rehabilitationszentren führen zu besseren Patientenergebnissen bei der Behandlung von Polymyositis. Multidisziplinäre Ansätze helfen, komplexe Symptome wie Muskelschwund, Dysphagie und Atemprobleme zu bewältigen. Spezialisierte Kliniken bieten diagnostische Präzision, Langzeitüberwachung und maßgeschneiderte Medikamentenregime. Frühe Intervention, koordinierte Physiotherapie und Ernährungsunterstützung verbessern die funktionelle Erholung. Krankenhäuser und tertiäre Zentren fungieren als zentrale Anlaufstellen für die Einleitung kostenintensiver Therapien wie IV-Steroide und Biologika. Regierungen und private Anbieter investieren zunehmend in Autoimmunkrankheitskliniken. Dieser Ansatz verbessert nicht nur die Therapietreue, sondern treibt auch die konstante Nachfrage nach pharmazeutischen Formulierungen über mehrere Vertriebskanäle hinweg an.
Wichtige Trends & Chancen im Polymyositis-Behandlungsmarkt
Erweiterte Nutzung der Telemedizin im Autoimmunmanagement
Die Einführung von Telemedizin bietet großes Potenzial im Management chronischer Polymyositis-Fälle. Patienten benötigen oft eine langfristige medikamentöse Therapie, häufige Überwachung und Anpassungen des Lebensstils. Virtuelle Konsultationen helfen, die Kontinuität der Versorgung und die Einhaltung der Medikation aufrechtzuerhalten. Fernverschreibungen und Symptomverfolgung verbessern die Zugänglichkeit, insbesondere in ländlichen oder mobilitätseingeschränkten Gebieten. Anbieter nutzen digitale Plattformen, um Immunsuppressiva-Dosierungen anzupassen, Nebenwirkungen zu überwachen und Nachsorge durchzuführen. Telemedizin reduziert die Belastung physischer Kliniken und optimiert die Kosten. Mehrere Gesundheitssysteme erstatten mittlerweile Tele-Rheumatologie- und Neurologiedienste. Mit zunehmender Smartphone-Verbreitung und unterstützenden Richtlinien wird die virtuelle Versorgung ein wichtiger Faktor im Management von Autoimmun-Muskelerkrankungen bleiben.
- Zum Beispiel bleibt Teladoc Health ein weltweit führender Anbieter in der virtuellen Versorgung und ermöglicht jährlich mehr als 17 Millionen virtuelle Besuche, während sie einen Meilenstein von insgesamt 50 Millionen Besuchen überschritten haben. Ihre umfassende Plattform bietet weiterhin eine breite Palette von Dienstleistungen, einschließlich des Managements chronischer Krankheiten und Spezialkonsultationen."
Steigender Fokus auf die Entwicklung von Orphan Drugs und Anreizen
Polymyositis wird in vielen Regionen als seltene Erkrankung eingestuft, was die Regulierungsbehörden dazu veranlasst, Anreize für Orphan Drugs zu bieten. Dazu gehören beschleunigte Zulassungen, verlängerte Exklusivität und Steuergutschriften für F&E. Pharmaunternehmen sind eher bereit, in Studien zu seltenen Autoimmunerkrankungen zu investieren, da die regulatorischen Risiken reduziert sind und ein hoher ungedeckter Bedarf besteht. Aufstrebende Biotech-Unternehmen finden diese Nische aufgrund des geringeren Wettbewerbs und der Premiumpreise attraktiv. Dies hat zu einem Anstieg der Anmeldungen von Prüfpräparaten zur Behandlung von entzündlichen Myopathien geführt. Mit unterstützenden Rahmenbedingungen in den USA, der EU und Japan stimuliert die Orphan-Designation weiterhin Innovationen in der Behandlung von Polymyositis und beschleunigt die Pipeline für neue therapeutische Klassen.
Technologische Integration im Design klinischer Studien
Der Einsatz von KI, Wearables und patientenberichteten Ergebnistools verändert die Strukturierung klinischer Studien zu Polymyositis. Arzneimittelentwickler verlassen sich auf fortschrittliche Analysen, um Patientensubtypen, Krankheitsaktivitätstrends und optimale Dosierungen zu identifizieren. Wearable-Geräte überwachen Mobilität, Müdigkeit und Muskelkraft in Echtzeit und bieten bessere Einblicke über Labormetriken hinaus. Dezentralisierte Studienmodelle reduzieren Abbruchraten und verbessern die Rekrutierung für seltene Krankheitsstudien. Regulierungsbehörden akzeptieren nun digitale Endpunkte und Fernüberwachungsdaten in Studienanträgen. Dieser Wandel ermöglicht schnellere, präzisere Studien mit geringeren Kosten und Komplexität. Es schafft neue Möglichkeiten für schnellere Zulassungen neuartiger Immuntherapien und krankheitsmodifizierender Mittel.
Hauptprobleme des Polymyositis-Behandlungsmarktes
Diagnostische Komplexität und Fehlklassifikation
Die Diagnose von Polymyositis bleibt eine Herausforderung aufgrund der Symptomüberschneidung mit anderen Myopathien und systemischen Autoimmunerkrankungen. Patienten erleben oft verzögerte oder falsche Diagnosen, was zu Behandlungslücken und Krankheitsfortschritt führt. Klinische Marker wie erhöhte CK-Werte oder Muskelbiopsiebefunde fehlen an Spezifität. Bildgebungs- und EMG-Daten variieren häufig und erfordern eine fachkundige Interpretation. Viele Fälle werden als Dermatomyositis, Einschlusskörpermyositis oder sogar Muskeldystrophie fehldiagnostiziert. Dies schafft Hürden bei der Standardisierung von Behandlungswegen und der Rekrutierung für Studien. Fehlklassifikationen verzögern rechtzeitige Arzneimittelinterventionen, verringern das Vertrauen der Patienten und beeinflussen die langfristigen Therapieergebnisse. Die Verbesserung der diagnostischen Genauigkeit bleibt eine kritische Lücke in Gesundheitssystemen und Forschungsrahmen.
Nebenwirkungen und langfristige Arzneimittelsicherheit
Der Langzeiteinsatz von Kortikosteroiden und Immunsuppressiva birgt hohe Risiken von Nebenwirkungen, die die Lebensqualität der Patienten beeinträchtigen. Häufige Komplikationen sind Osteoporose, Gewichtszunahme, Bluthochdruck, Diabetes und Infektionsanfälligkeit. Diese Risiken führen oft zu Behandlungsabbrüchen oder schlechter Therapietreue. Selbst Biologika können Infusionsreaktionen oder Bedenken hinsichtlich der Immunsuppression auslösen. Das Gleichgewicht zwischen therapeutischen Vorteilen und Sicherheit bleibt in der chronischen Autoimmunpflege schwierig. Der begrenzte Zugang zu steroid-sparenden Alternativen und inkonsistente Patientenüberwachung erhöhen die Risiken weiter. Ärzte müssen ständig Dosen anpassen und häufige Bewertungen durchführen. Die Herausforderung, die Wirksamkeit aufrechtzuerhalten, ohne die Sicherheit zu beeinträchtigen, schränkt weiterhin die Konsistenz der Behandlung und die Ergebnisse für Patienten ein.
Polymyositis-BehandlungsmarktRegionale Analyse
Nordamerika:
Nordamerika führte den Markt für Polymyositis-Behandlungen im Jahr 2024 mit einem Wert von 514,46 Millionen USD an, gegenüber 443,52 Millionen USD im Jahr 2018. Die Region wird voraussichtlich bis 2032 777,62 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,4 %. Im Jahr 2024 machte Nordamerika etwa 39,9 % des globalen Marktanteils aus. Eine starke diagnostische Infrastruktur, ein hohes Bewusstsein und der Zugang zu Biologika treiben die regionale Dominanz an. Die USA bleiben der Hauptbeitragende aufgrund fortschrittlicher Autoimmunpflege, Erstattungszugang und etablierter Fachkliniken. Laufende Biologika-Studien und die frühe Einführung fortschrittlicher Therapien fördern das Marktwachstum weiter.
Europa:
Europa hielt 2024 den zweitgrößten Anteil am Markt für Polymyositis-Behandlungen, bewertet mit 281,45 Millionen USD, gegenüber 251,24 Millionen USD im Jahr 2018. Es wird erwartet, dass der Markt bis 2032 398,57 Millionen USD erreicht, mit einer CAGR von 4,5 %. Europa erfasste 2024 etwa 21,8 % des globalen Marktes. Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragende mit etablierten Netzwerken für Rheumatologie und öffentlichen Gesundheitssystemen. Die Region legt Wert auf frühzeitige Diagnose und integrierte Versorgung, was eine stabile Nachfrage nach Behandlungen unterstützt. Die Erweiterung von Orphan-Drug-Programmen und klinischen Forschungszentren fördert die Einführung neuer Therapien in der fortschrittlichen Autoimmunpflege.
Asien-Pazifik:
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region und verzeichnete eine CAGR von 6,6 % im Zeitraum 2024–2032. Der Markt wuchs von 278,96 Millionen USD im Jahr 2018 auf 341,15 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 567,94 Millionen USD erreichen. Der Asien-Pazifik-Raum machte 2024 26,5 % des globalen Marktanteils aus. Das Wachstum wird durch das steigende Bewusstsein für Autoimmunerkrankungen, den Zugang zur Gesundheitsversorgung in städtischen Zentren und staatliche Investitionen in die chronische Versorgung vorangetrieben. China, Japan und Indien führen den Markt aufgrund der Bevölkerungsgröße und Gesundheitsreformen an. Die Expansion der Pharmaindustrie und der Wechsel zu spezialisierten Versorgungsmodellen unterstützen die zukünftige Marktexpansion.
Lateinamerika:
Lateinamerika zeigte ein stetiges Wachstum im Markt für Polymyositis-Behandlungen mit einer prognostizierten CAGR von 4,4 % von 2024 bis 2032. Der Marktwert stieg von 68,20 Millionen USD im Jahr 2018 auf 79,20 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 111,03 Millionen USD erreichen. Im Jahr 2024 trug die Region 6,1 % zum globalen Umsatz bei. Brasilien und Mexiko sind wichtige Beitragende mit verbessertem Zugang zu rheumatologischen Diensten und erweiterter Medikamentenverfügbarkeit. Obwohl die spezialisierte Versorgung in ländlichen Gebieten begrenzt bleibt, treiben die städtische Nachfrage und verbesserte Diagnosen die Akzeptanz voran. Lokale pharmazeutische Initiativen und eine wachsende Versicherung deckung verbessern die Behandlungslandschaft.
Mittlerer Osten:
Der Markt für Polymyositis-Behandlungen im Mittleren Osten stieg von 37,40 Millionen USD im Jahr 2018 auf 40,76 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 54,87 Millionen USD erreichen, mit einer CAGR von 3,9 %. Er repräsentierte etwa 3,2 % des globalen Marktanteils im Jahr 2024. Das Wachstum wird durch steigende chronische Krankheitsscreenings und Investitionen in die spezialisierte Gesundheitsinfrastruktur in der GCC-Region unterstützt. Die VAE und Saudi-Arabien führen die Region mit verbessertem Zugang zu Biologika und Immunsuppressiva an. Während die Diagnoseraten sich noch entwickeln, verbessert die politische Unterstützung für seltene Erkrankungen die Bemühungen um eine frühzeitige Behandlung.
Afrika:
Afrika bleibt der kleinste regionale Markt und wächst von 20,68 Millionen USD im Jahr 2018 auf 33,03 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 42,31 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 2,7 % entspricht. Es hielt im Jahr 2024 einen globalen Marktanteil von 2,6 %. Eingeschränkter Zugang zu spezialisierter Versorgung, geringes Bewusstsein und wirtschaftliche Barrieren beschränken die Marktentwicklung. Dennoch zeigen urbane Zentren in Südafrika, Kenia und Nigeria zunehmende Initiativen zur Autoimmunversorgung. Internationale Hilfsprogramme und Telemedizin-Modelle bieten Möglichkeiten zur Erweiterung der Behandlung. Das Wachstum des Marktes hängt von der Finanzierung des Gesundheitswesens, der Ausbildung von Spezialisten und einem besseren Zugang zu essenziellen Medikamenten ab.
Segmentierungen des Marktes für Polymyositis-Behandlungen:
Nach Medikamententyp:
- Kortikosteroide
- Immunsuppressiva
- Biologika
- Andere
Nach Verabreichungsweg:
- Oral
- Intravenös
- Andere
Nach Vertriebskanal:
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft des Marktes für Polymyositis-Behandlungen
Der Markt für Polymyositis-Behandlungen ist stark umkämpft und wird von großen Pharmaunternehmen mit diversifizierten Autoimmunportfolios dominiert. Zu den Hauptakteuren gehören Pfizer Inc., Novartis AG, AbbVie Inc., GlaxoSmithKline plc und Roche Holding AG. Diese Unternehmen investieren stark in Forschung und Entwicklung von Biologika und Immunmodulatoren für entzündliche Muskelerkrankungen. Viele Akteure profitieren von starken Vertriebsnetzen und globaler Markenbekanntheit, die einen effizienten Zugang zu Medikamenten in verschiedenen Regionen ermöglichen. Jüngste Fortschritte konzentrieren sich auf die Ausweitung klinischer Studien, insbesondere für Biologika wie Rituximab und IL-6-Inhibitoren. Strategische Kooperationen, Orphan-Drug-Designationen und regulatorische Schnellzulassungen bieten Wettbewerbsvorteile. Auch kleinere Firmen und Biotechnologieunternehmen betreten den Markt durch gezielte Therapien und Biosimilars. Unternehmen differenzieren sich durch die Verbesserung der Sicherheitsprofile, die Optimierung von Arzneimittelformulierungen und die Unterstützung von Patientenprogrammen. Die laufende Pipeline-Erweiterung, gepaart mit regulatorischer Unterstützung, wird voraussichtlich den Wettbewerb intensivieren und Innovationen in diesem Nischen-, aber wachsenden therapeutischen Bereich fördern.
Analyse der Hauptakteure
- Pfizer Inc.
- Novartis AG
- GlaxoSmithKline plc
- Sanofi S.A.
- Roche Holding AG
- Bristol-Myers Squibb Company
- AbbVie Inc.
- Johnson & Johnson
- Merck & Co., Inc.
- Amgen Inc.
- Eli Lilly and Company
- AstraZeneca plc
- Biogen Inc.
- Teva Pharmaceutical Industries Ltd.
- Mallinckrodt Pharmaceuticals
- Takeda Pharmaceutical Company Limited
- Boehringer Ingelheim GmbH
- Alexion Pharmaceuticals, Inc.
Jüngste Entwicklungen
- Im Januar 2025 gab RESTEM bekannt, dass die FDA dem Restem-L-Programm den Fast Track-Status verliehen hat, das Stammzellen aus der äußeren Nabelschnurauskleidung (ULSCs) zur Behandlung von Polymyositis und Dermatomyositis (PM/DM) verwendet, die nun als Idiopathische Entzündliche Myopathie (IIM) klassifiziert sind. Dies folgt auf die kürzlich erteilte Orphan-Drug-Designation für Restem-L bei IIM.
- Im Dezember 2024 startete Novartis Pharmaceuticals offiziell eine Phase-II-Studie zur Bewertung von Rapcabtagene Autoleucel (auch bekannt als YTB323) bei Patienten mit schwerer refraktärer idiopathischer entzündlicher Myopathie (IIM).
- Im Jahr 2023 initiierte Cabaletta Bio eine Studie zur Bewertung der Sicherheit und Wirksamkeit ihrer experimentellen Zelltherapie CABA-201 bei Patienten mit Dermatomyositis (DM), Anti-Synthetase-Syndrom (ASyS), Immunvermittelter nekrotisierender Myopathie (IMNM) oder Juveniler Idiopathischer Entzündlicher Myopathie (JIIM), die eine aktive Erkrankung haben. Die Studie wird eine Einzeldosis von CABA-201 in Kombination mit Cyclophosphamid (CY) und Fludarabin (FLU) bewerten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimitteltyp, Verabreichungsweg, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Der Markt wird ein stetiges Wachstum verzeichnen, angetrieben durch weltweit steigende Fälle von Autoimmunerkrankungen.
- Biologische Therapien werden eine breitere Anwendung bei der Behandlung von refraktären und schweren Fällen finden.
- Orale Medikamente bleiben aufgrund ihrer Bequemlichkeit und hohen Patienten-Compliance bevorzugt.
- Der asiatisch-pazifische Raum wird sich mit verbessertem Zugang zur Gesundheitsversorgung als wichtige Wachstumsregion herauskristallisieren.
- Fortschritte in der Diagnostik werden die Früherkennung und schnellere Behandlungsinitiation unterstützen.
- Krankenhausapotheken werden aufgrund der spezialisierten Versorgung weiterhin die Verteilung anführen.
- Telemedizinische Dienste werden die Patientenreichweite und die Therapietreue in abgelegenen Gebieten erweitern.
- Unternehmen werden mehr in die Entwicklung von Medikamenten für seltene Krankheiten und Orphan-Designationen investieren.
- Sicherheitsbedenken bei langfristiger Steroidanwendung werden die Nachfrage nach alternativen Therapien antreiben.
- Strategische Kooperationen und klinische Studien werden die Zulassung neuer Medikamente beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von Polymyositis und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polymyositis-Behandlungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Polymyositis-Behandlung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polymyositis-Behandlungen antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung von Polymyositis?
Welche Region hatte 2024 den größten Anteil am Markt für Polymyositis-Behandlungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von Polymyositis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von Polymyositis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,290.04 million → 2032: USD 1,952.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von Polymyositis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von Polymyositis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von Polymyositis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von Polymyositis Market Drivers
- 3.3 Markt für die Behandlung von Polymyositis Market Restraints & Challenges
- 3.4 Markt für die Behandlung von Polymyositis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von Polymyositis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von Polymyositis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von Polymyositis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von Polymyositis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von Polymyositis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von Polymyositis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von Polymyositis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von Polymyositis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von Polymyositis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von Polymyositis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von Polymyositis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von Polymyositis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von Polymyositis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von Polymyositis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von Polymyositis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von Polymyositis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von Polymyositis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von Polymyositis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von Polymyositis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
