
Marktübersicht
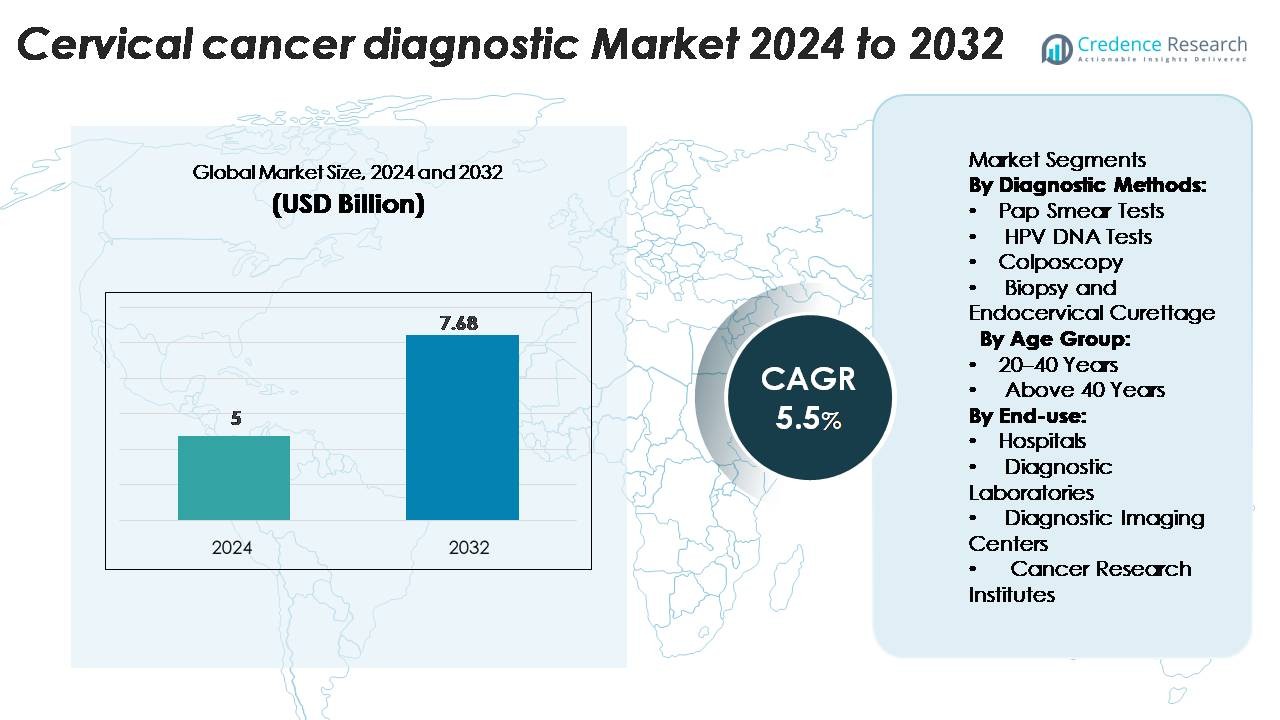
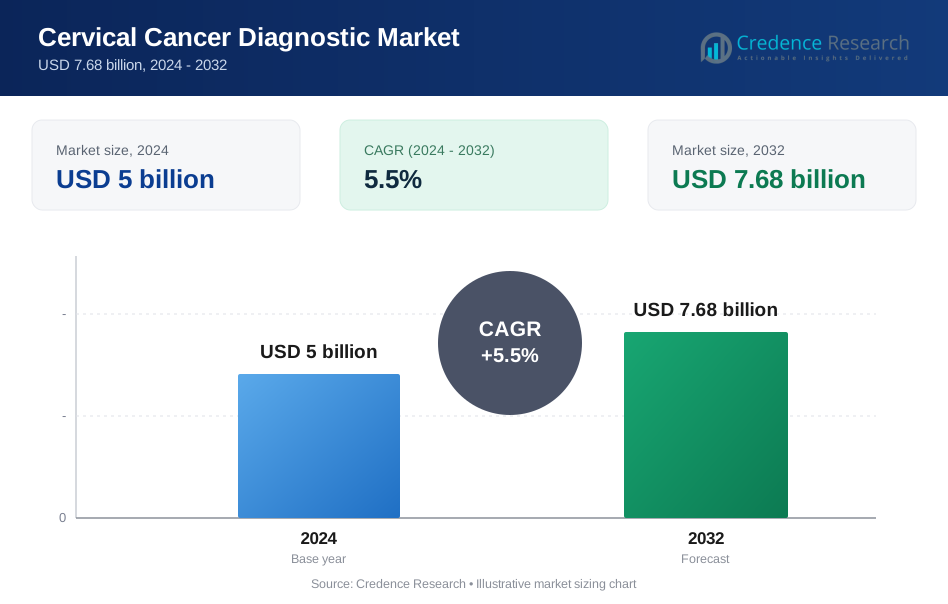
Der Markt für die Diagnose von Gebärmutterhalskrebs wurde im Jahr 2024 auf 5 Milliarden USD geschätzt und soll bis 2032 auf 7,68 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gebärmutterhalskrebs-Diagnostik 2024 | 7,68 Milliarden USD |
| Markt für Gebärmutterhalskrebs-Diagnostik, CAGR | 5,5% |
| Marktgröße für Gebärmutterhalskrebs-Diagnostik 2032 | 7,68 Milliarden USD |
Führende Akteure wie Abbott Laboratories, QIAGEN N.V., Hologic, Inc., Becton, Dickinson and Company und Siemens Healthineers führen den Markt für Gebärmutterhalskrebsdiagnostik durch Produktinnovationen, strategische Kooperationen und globale Reichweite an. Nordamerika dominiert die Region mit einem Marktanteil von etwa 45,7 % im Jahr 2022, angetrieben durch eine starke Gesundheitsinfrastruktur, hohe Screening-Raten und regulatorische Unterstützung.
Markteinblicke
- Der Markt für Gebärmutterhalskrebs-Diagnostik wurde im Jahr 2024 auf 5 Milliarden USD geschätzt und soll bis 2032 auf 7,68 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % während des Prognosezeitraums.
- Die zunehmende Sensibilisierung für die Prävention von Gebärmutterhalskrebs sowie nationale Screening-Programme treiben die Marktnachfrage in Krankenhäusern und Diagnosezentren an.
- Technologische Fortschritte in der molekularen Diagnostik und KI-basierter Zytologie verbessern die Erkennungsgenauigkeit und erweitern die Produktportfolios unter den Hauptakteuren wie Abbott, QIAGEN und Hologic.
- Hohe Gerätekosten und begrenzte Screening-Infrastruktur in einkommensschwachen Regionen hemmen die Marktexpansion trotz starker staatlicher Initiativen.
- Nordamerika führt den Markt mit einem Anteil von 45,7 % an, gefolgt von Europa und dem asiatisch-pazifischen Raum mit 26,4 % bzw. 22,3 %, während Pap-Abstrich-Tests die Diagnosemethoden mit einem Segmentanteil von 41,2 % im Jahr 2024 dominieren.
Marktsegmentierungsanalyse:
Nach Diagnosemethoden
Das Segment der Pap-Abstrich-Tests dominiert den Markt für Gebärmutterhalskrebs-Diagnostik mit einem Anteil von 41,2 % im Jahr 2024, was auf seine Kosteneffizienz, Einfachheit und weit verbreitete Verwendung in Früherkennungsprogrammen zurückzuführen ist. Regelmäßige Screenings durch Pap-Tests ermöglichen die frühzeitige Erkennung von präkanzerösen Läsionen, was das Fortschreiten der Krankheit erheblich reduziert. Das Segment der HPV-DNA-Tests wächst aufgrund seiner höheren Sensitivität bei der Erkennung von Hochrisiko-HPV-Stämmen schnell. Kontinuierliche staatliche Aufklärungsprogramme und von der WHO unterstützte Screening-Initiativen stärken die Akzeptanz molekularer Diagnosemethoden weiter und verbessern die Zuverlässigkeit der Tests sowie die Ergebnisse der Präventivpflege.
- Zum Beispiel kann der careHPV™-Test von QIAGEN 14 Hochrisiko-HPV-Stämme erkennen und bis zu 90 Proben in weniger als 3 Stunden verarbeiten, was ihn für großangelegte Screenings in ressourcenarmen Umgebungen geeignet macht.
Nach Altersgruppe
Das Segment der über 40-Jährigen hält einen Marktanteil von 58,6 %, angetrieben durch eine höhere Prävalenz von Gebärmutterhalskrebs bei Frauen mittleren Alters und älteren Frauen. Eine erhöhte Gesundheitsbewusstheit, kombiniert mit nationalen Screening-Richtlinien, die regelmäßige Tests nach dem 40. Lebensjahr empfehlen, trägt zur Dominanz dieser Altersgruppe bei. Das Risiko einer persistierenden HPV-Infektion steigt ebenfalls mit dem Alter, was häufigere diagnostische Untersuchungen erforderlich macht. Verbesserter Zugang zu fortschrittlichen Screening-Technologien und gezielte Aufklärungskampagnen unter Frauen in dieser demografischen Gruppe fördern das Marktwachstum in entwickelten und aufstrebenden Volkswirtschaften.
- Zum Beispiel ist der cobas® HPV-Test von Roche für Frauen ab 30 Jahren zugelassen und erkennt 14 Hochrisiko-HPV-Genotypen in einem einzigen Durchlauf, wobei bis zu 384 Proben pro Tag verarbeitet werden können.
Nach Endnutzung
Krankenhäuser führen den Markt für Gebärmutterhalskrebsdiagnostik mit einem Anteil von 49,3 % an, unterstützt durch integrierte Einrichtungen, die fortschrittliche diagnostische Bildgebung, Pathologie und Biopsiedienste anbieten. Krankenhäuser profitieren von einem starken Patientenaufkommen, Versicherungsschutz und der Präsenz multidisziplinärer Onkologieeinheiten. Diagnoselabore folgen dicht dahinter, angetrieben durch die Expansion spezialisierter molekularer Tests und Partnerschaften mit Krankenhäusern zur Probenverarbeitung. Die zunehmende Einführung automatisierter Screening-Systeme und digitaler Zytologie in Krankenhäusern verbessert die diagnostische Präzision, verkürzt die Bearbeitungszeit und unterstützt frühzeitige Interventionen, was die führende Rolle der Krankenhäuser bei der Gebärmutterhalskrebsdiagnose verstärkt.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von HPV-Infektionen und Gebärmutterhalskrebsfällen
Die zunehmende Inzidenz von humanen Papillomavirus (HPV)-Infektionen bleibt ein primärer Wachstumstreiber für den Markt der Gebärmutterhalskrebsdiagnostik. HPV ist für nahezu alle Fälle von Gebärmutterhalskrebs verantwortlich, wobei globale Studien jährlich Millionen neuer Infektionen melden. Dieser Anstieg der Fälle hat die Einführung von HPV-DNA-Tests und zytologiebasierten Screening-Programmen beschleunigt. Regierungen und Gesundheitsorganisationen setzen groß angelegte Aufklärungs- und Impfkampagnen um, die indirekt die Nachfrage nach Diagnostik ankurbeln. Die Kombination aus Initiativen zur Früherkennung, verbesserter Testgenauigkeit und der Einbeziehung von Gebärmutterhals-Screenings in nationale Gesundheitsprogramme verbessert weiterhin die diagnostischen Volumina in sowohl entwickelten als auch aufstrebenden Regionen.
- Zum Beispiel kann der Alinity™ m HR HPV-Assay von Abbott Laboratories 14 Hochrisiko-HPV-Genotypen erkennen und Ergebnisse für 300 Proben innerhalb von acht Stunden liefern, was großflächige Bevölkerungs-Screenings unterstützt.
Erweiterung von Screening-Programmen und präventiven Gesundheitsinitiativen
Von der Regierung geleitete Screening-Programme für Gebärmutterhalskrebs fördern das Marktwachstum erheblich. Die globale Strategie der Weltgesundheitsorganisation zielt darauf ab, Gebärmutterhalskrebs durch Förderung universeller Screenings, Impfungen und Behandlungen zu eliminieren. Viele Länder haben Pap-Abstriche und HPV-Tests in öffentliche Gesundheitssysteme integriert, um eine frühzeitige Erkennung zu gewährleisten. Präventive Gesundheitsuntersuchungen werden zunehmend in Unternehmens- und institutionellen Gesundheitseinrichtungen obligatorisch. Darüber hinaus unterstützen NGOs und internationale Gesundheitsorganisationen ländliche Screening-Initiativen in Ländern mit niedrigem und mittlerem Einkommen, um die diagnostische Reichweite zu erweitern. Diese strukturierten Screening-Rahmen erhöhen die Testzugänglichkeit, verbessern die Patientenergebnisse und erzeugen eine stetige Nachfrage nach fortschrittlichen diagnostischen Lösungen.
- Zum Beispiel empfehlen die Richtlinien der Weltgesundheitsorganisation jetzt, Frauen ab 30 Jahren alle fünf Jahre mit einem Hochrisiko-HPV-Test zu untersuchen, was viele Länder übernehmen.
Technologische Fortschritte in der Molekular- und Bilddiagnostik
Fortschritte in der Molekulardiagnostik und Bildgebungstechnologien revolutionieren die Erkennung von Gebärmutterhalskrebs. Automatisierte Zytologiesysteme, KI-basierte Bildanalysen und Next-Generation-Sequencing (NGS) verbessern die Genauigkeit und reduzieren falsch-negative Ergebnisse. Unternehmen entwickeln Hochdurchsatz-HPV-DNA-Plattformen und tragbare Kolposkope für eine effiziente, Echtzeit-Diagnose. Die Integration von digitaler Pathologie und Telemedizin unterstützt das Fernscreening und den Datenaustausch zwischen Laboren und Spezialisten. Zum Beispiel reduziert die KI-unterstützte Pap-Test-Analyse die Auswertungszeit um fast 40 %, was die Effizienz des Arbeitsablaufs verbessert. Die zunehmende Verbreitung von Präzisionsdiagnostik und Point-of-Care-Screening-Tools sorgt für schnellere Ergebnisse, unterstützt rechtzeitige Behandlungsentscheidungen und erweitert die technologische Landschaft des Marktes.
Wichtige Trends & Chancen
Zunehmende Akzeptanz von Selbstabnahme und Point-of-Care-Tests
Der Markt verzeichnet einen wachsenden Trend zu Selbstabnahmekits und Point-of-Care-HPV-Tests. Selbstentnahmemethoden ermöglichen es Frauen, HPV-Screenings privat durchzuführen, was die Teilnahme an Früherkennungsprogrammen verbessert. Schnelle HPV-DNA-Testkits mit kürzeren Durchlaufzeiten gewinnen an Bedeutung, insbesondere in ressourcenbeschränkten Umgebungen. Diese Innovationen erweitern die diagnostische Reichweite, insbesondere in Regionen ohne klinische Infrastruktur. Gesundheitsorganisationen testen gemeindebasierte Selbstabnahmemodelle, die Screening-Lücken verringern und präventive Gesundheitsstrategien unterstützen. Der Trend steht im Einklang mit globalen Bemühungen, das Gebärmutterhals-Screening zugänglicher, kostengünstiger und patientenzentrierter zu gestalten, was neue Chancen für Diagnostikhersteller schafft.
- Zum Beispiel liefert der Cepheid Xpert HPV-Test, in Kombination mit der GeneXpert Omni (oder einer anderen GeneXpert) Plattform, genaue HPV-DNA-Ergebnisse innerhalb von etwa 60 Minuten mit einem in sich geschlossenen, Einweg-Kartuschensystem.
Integration von Künstlicher Intelligenz und Digitaler Pathologie
Künstliche Intelligenz und digitale Pathologie gestalten die Gebärmutterhalskrebsdiagnostik neu. KI-Algorithmen helfen bei der Analyse von Zytologiepräparaten mit größerer Präzision und minimieren menschliche Fehler. Deep-Learning-Modelle ermöglichen die automatisierte Bildklassifizierung und helfen, abnormale Zellen schneller zu identifizieren. Digitale Pathologieplattformen ermöglichen Fernkonsultationen und unterstützen Pathologiedienste in unterversorgten Regionen. Führende Unternehmen investieren in cloudbasierte KI-Tools, die in Laborinformationssysteme integriert sind, um diagnostische Arbeitsabläufe zu optimieren. Dieser Trend verbessert die Testreproduzierbarkeit und ermöglicht skalierbare Screening-Programme. Die Verbindung von KI und digitaler Bildgebung bietet enorme Möglichkeiten zur Verbesserung der diagnostischen Genauigkeit, Effizienz und Zugänglichkeit in sowohl Krankenhaus- als auch Laboreinstellungen.
Wichtige Herausforderungen
Begrenzter Zugang zu Screening in einkommensschwachen Regionen
Trotz Fortschritten in der Diagnosetechnologie bleibt der begrenzte Zugang zu Screening in Ländern mit niedrigem und mittlerem Einkommen eine große Herausforderung. Unzureichende Gesundheitsinfrastruktur, Mangel an ausgebildeten Fachkräften und unzureichendes Bewusstsein für Gebärmutterhalskrebs behindern die Früherkennung. Viele Frauen in ländlichen Regionen bleiben aufgrund logistischer Barrieren und kultureller Stigmata im Zusammenhang mit gynäkologischen Untersuchungen ungescreent. Die hohen Kosten für fortschrittliche Diagnosegeräte schränken die Einführung in öffentlichen Gesundheitssystemen weiter ein. Um diese Lücken zu schließen, sind staatliche Finanzierung, mobile Screening-Einheiten und subventionierte Testprogramme erforderlich, um einen gerechten Zugang zu gewährleisten. Die Überwindung dieser Herausforderung ist entscheidend für globale Bemühungen zur Eliminierung von Gebärmutterhalskrebs.
Hohe Kosten und begrenzte Erstattung für fortgeschrittene Tests
Die Kosten für fortschrittliche Diagnoseverfahren wie HPV-Genotypisierung und digitale Zytologie bleiben hoch, was die Erschwinglichkeit in mehreren Märkten einschränkt. Die Erstattungspolitiken für Gebärmutterhalskrebs-Screening variieren stark zwischen den Ländern, wobei viele Gesundheitssysteme nur teilweise oder gar keine Deckung für molekulare Tests bieten. Dies führt zu Unterschieden in den Screening-Raten und verzögert die Früherkennung. Diagnostikunternehmen stehen vor der Herausforderung, die Testkosten zu senken, ohne die Qualität zu beeinträchtigen. Die Etablierung wertbasierter Erstattungsmodelle und die Integration von Screening in nationale Versicherungssysteme könnten helfen, die Erschwinglichkeit zu verbessern. Die Bewältigung finanzieller Barrieren ist entscheidend, um das Marktwachstum aufrechtzuerhalten und den Zugang zu früher, zuverlässiger Diagnose zu erweitern.
Regionale Analyse
Amerika
Die nordamerikanische Region führte den Markt für Gebärmutterhalskrebsdiagnostik mit einem Anteil von 45,7 % im Jahr 2022 an. Das Wachstum in den Vereinigten Staaten und Kanada resultiert aus weit verbreiteten Screening-Initiativen, fortschrittlicher Gesundheitsinfrastruktur und hohem Bewusstsein für Früherkennung. Die Präsenz großer Diagnostikunternehmen und starke Erstattungsrahmen unterstützen die Marktdominanz weiter. Erhöhte Investitionen in F&E und die Einführung modernster Diagnosetechnologien stärken die führende Position Nordamerikas auf dem Weltmarkt.
Asien-Pazifik
Die Asien-Pazifik-Region erfasste etwa 22,3 % des globalen Marktes im Jahr 2023 und prognostizierte das schnellste Wachstum in den kommenden Jahren. Erweiterter Zugang zur Gesundheitsversorgung, steigende Inzidenz von Gebärmutterhalskrebs und zunehmende staatliche Unterstützung in Ländern wie Indien und China sind wichtige Wachstumstreiber. Viele aufstrebende Märkte in der Region verbessern Screening-Programme und Infrastruktur und ebnen den Weg für eine rasche Marktexpansion. Die Kombination aus ungedecktem Screening-Bedarf und wachsendem Bewusstsein für Diagnostik positioniert Asien-Pazifik als bedeutende Chancenregion.
Europa
Europa hält einen starken, aber sekundären Anteil am Markt für Gebärmutterhalskrebsdiagnostik. Obwohl keine spezifischen Anteilsdaten offengelegt werden, profitiert die Region von gut etablierten Erstattungsrichtlinien, organisierten Screening-Programmen und hoher Akzeptanz fortschrittlicher Diagnosetests. Regulatorische Unterstützung und hohe Gesundheitsausgaben treiben die Markttätigkeit an. Die Region sieht sich auch in einigen reifen Märkten mit Sättigung konfrontiert, was zu einem moderaten Wachstum im Vergleich zu wachstumsstarken Regionen führt.
Lateinamerika
Lateinamerika erhöht allmählich seine Teilnahme am Markt für Gebärmutterhalskrebsdiagnostik, unterstützt durch steigendes Bewusstsein und verbesserte Gesundheitsinfrastruktur. Das Wachstum der Region ist moderat aufgrund von Budgetbeschränkungen und variabler Screening-Abdeckung. Bemühungen von Regierungen und NGOs, den Zugang zu Diagnostik zu erweitern, bleiben entscheidend. Mit der Verbesserung der Screening-Raten und des Zugangs zu Diagnostik stellt Lateinamerika einen sich entwickelnden, aber vielversprechenden Markt dar.
Mittlerer Osten & Afrika (MEA)
Die MEA-Region verzeichnet das langsamste Wachstum unter den großen Regionen, bietet jedoch langfristiges Potenzial. Herausforderungen wie begrenzte Screening-Infrastruktur, geringe Bewusstseinsbildung und eingeschränkte Erstattung behindern die Expansion. Dennoch deuten der zunehmende Fokus auf Frauengesundheit, von Spendern finanzierte Programme und der Ausbau diagnostischer Dienstleistungen in städtischen Zentren auf schrittweise Wachstumschancen hin. Mit gezielten Investitionen könnte sich die MEA im Laufe der Zeit zu einem bedeutenden Marktsegment entwickeln.
Marktsegmentierungen:
Nach Diagnosemethoden:
- Pap-Abstrich-Tests
- HPV-DNA-Tests
- Kolposkopie
- Biopsie und endozervikale Kürettage
Nach Altersgruppe:
- 20–40 Jahre
- Über 40 Jahre
Nach Endverwendung:
- Krankenhäuser
- Diagnoselabore
- Diagnostische Bildgebungszentren
- Krebsforschungsinstitute
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Mittlerer Osten
- Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Marktes für Gebärmutterhalskrebsdiagnostik bleibt moderat konsolidiert, wobei mehrere große Akteure Innovationen, Marktexpansion und Service-Differenzierung vorantreiben. Führende Unternehmen wie Abbott Laboratories, QIAGEN N.V., Hologic, Inc., Becton, Dickinson and Company und Siemens Healthineers halten bedeutende Marktanteile und konkurrieren durch neue Produkteinführungen, Fusionen und geografische Expansion. Viele dieser Unternehmen haben sich über Diagnosemethoden wie Zytologie, HPV-DNA-Tests und Biopsiesysteme diversifiziert und Serviceplattformen für Krankenhäuser und Labore erweitert. Wettbewerbsstrategien konzentrieren sich auf automatisierte Screening-Technologien, Point-of-Care-Diagnostik und strategische Partnerschaften, um in aufstrebende Märkte vorzudringen, in denen das Bewusstsein für Screening und die Infrastruktur wachsen. Angesichts der steigenden Nachfrage nach Genauigkeit, Geschwindigkeit und Kosteneffizienz in der Gebärmutterhalskrebsdiagnostik werden diese dominanten Akteure voraussichtlich die Führung beibehalten, während mittelgroße und regionale Neueinsteiger Nischensegmente und unterversorgte Regionen anstreben.
Analyse der Hauptakteure
- Hologic, Inc.
- Seegene Inc.
- QIAGEN
- Abbott Laboratories
- F. Hoffmann-La Roche Ltd
- Thermo Fisher Scientific Inc.
- Becton, Dickinson and Company (BD)
- Danaher Corporation
- Fujirebio Diagnostics, Inc.
- Arbor Vita Corporation
Aktuelle Entwicklungen
- Im Juli 2024 entwickelten Forscher der Waseda University, der Kanazawa Medical University und des Deutschen Krebsforschungszentrums eine nicht-invasive alternative Methode zur Erkennung von Hochrisiko-HPV16 E7 Onkoproteinen im Urin mithilfe von ELISA.
- Im Mai 2024 kündigte die Aptamer Group, plc eine Zusammenarbeit mit der Timser Group mit einem Vertragswert von bis zu £465.000 an. Die Zusammenarbeit wurde eingegangen, um den weltweit ersten Bluttest für Gebärmutterhalskrebs durch Timsers patentiertes Gebärmutterhalskrebs-Biomarker-Panel zu entwickeln.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Diagnosemethoden, Altersgruppen, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die zunehmende Akzeptanz von molekularen und HPV-DNA-Tests wird die Genauigkeit der Früherkennung verbessern.
- Die Integration von KI und digitaler Pathologie wird die Zytologieanalyse optimieren und die diagnostische Präzision verbessern.
- Die Ausweitung nationaler Screening-Programme wird das Testvolumen in aufstrebenden Volkswirtschaften erhöhen.
- Das steigende Bewusstsein für Frauengesundheit wird die Teilnahme an regelmäßigen Screenings in allen Altersgruppen fördern.
- Selbstentnahme und Point-of-Care-Tests werden an Dynamik gewinnen und die Zugänglichkeit in abgelegenen Regionen verbessern.
- Zusammenarbeiten zwischen Diagnostikfirmen und Gesundheitsdienstleistern werden die globale Marktreichweite stärken.
- Ständige Innovationen in der Automatisierung und Bildgebungstechnologien werden die Diagnosezeit verkürzen.
- Unterstützende Regierungspolitiken und Finanzierungen werden großangelegte Screening-Initiativen fördern.
- Wachsende Investitionen im privaten Gesundheitswesen werden die diagnostische Infrastruktur in Entwicklungsländern erweitern.
- Der zunehmende Fokus auf personalisierte Medizin wird die Nachfrage nach fortschrittlichen biomarkerbasierten Tests steigern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Diagnostik von Gebärmutterhalskrebs und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Zervixkrebsdiagnosen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Diagnostik von Gebärmutterhalskrebs hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Diagnostik von Gebärmutterhalskrebs anheizen?
Wer sind die führenden Unternehmen im Markt für die Diagnose von Gebärmutterhalskrebs?
Welche Region hatte 2024 den größten Anteil am Markt für Zervixkarzinom-Diagnostik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Diagnose von Gebärmutterhalskrebs Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Diagnose von Gebärmutterhalskrebs Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5 billion → 2032: USD 7.68 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Diagnose von Gebärmutterhalskrebs Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Diagnose von Gebärmutterhalskrebs Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Diagnose von Gebärmutterhalskrebs Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Diagnose von Gebärmutterhalskrebs Market Drivers
- 3.3 Markt für die Diagnose von Gebärmutterhalskrebs Market Restraints & Challenges
- 3.4 Markt für die Diagnose von Gebärmutterhalskrebs Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Diagnose von Gebärmutterhalskrebs Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Diagnose von Gebärmutterhalskrebs Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Diagnose von Gebärmutterhalskrebs category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Diagnose von Gebärmutterhalskrebs Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Diagnose von Gebärmutterhalskrebs Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Diagnose von Gebärmutterhalskrebs market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Diagnose von Gebärmutterhalskrebs Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Diagnose von Gebärmutterhalskrebs Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Diagnose von Gebärmutterhalskrebs Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Diagnose von Gebärmutterhalskrebs (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Diagnose von Gebärmutterhalskrebs Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Diagnose von Gebärmutterhalskrebs Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Diagnose von Gebärmutterhalskrebs Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Diagnose von Gebärmutterhalskrebs Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Diagnose von Gebärmutterhalskrebs Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Diagnose von Gebärmutterhalskrebs Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Diagnose von Gebärmutterhalskrebs Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Diagnose von Gebärmutterhalskrebs Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Diagnose von Gebärmutterhalskrebs Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
