
Marktübersicht
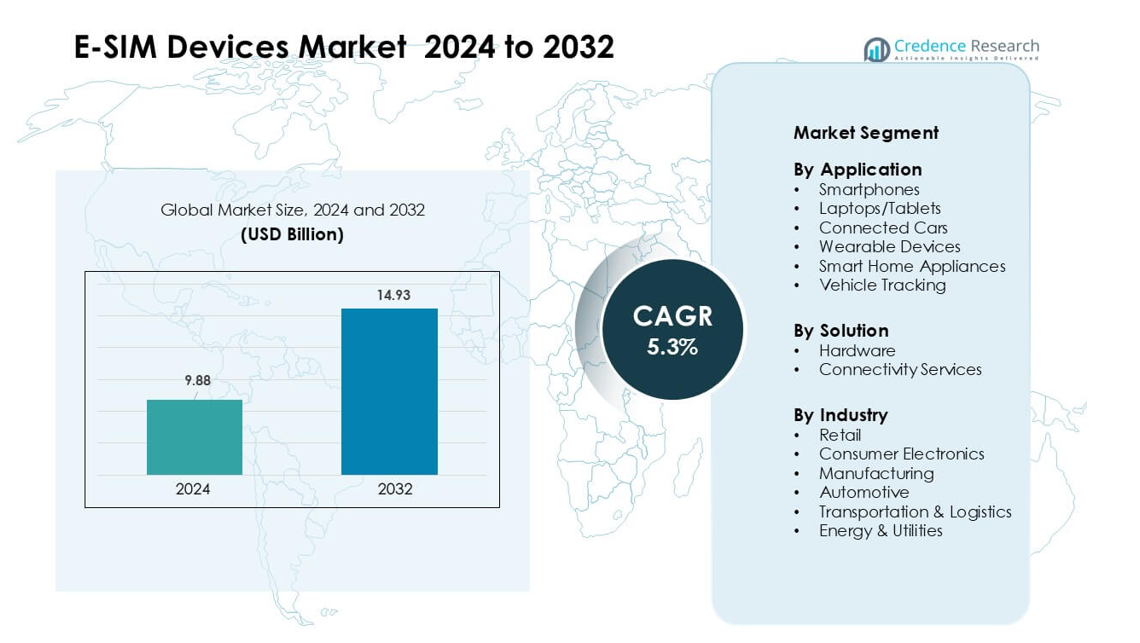
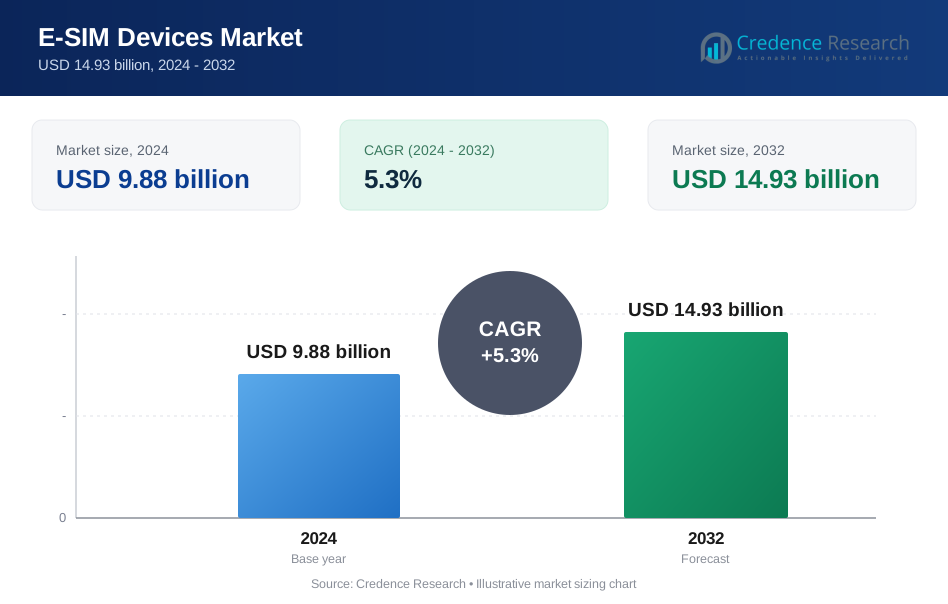
Der Markt für E-SIM-Geräte wurde im Jahr 2024 auf 9,88 Milliarden USD geschätzt und soll bis 2032 14,93 Milliarden USD erreichen, was einem CAGR von 5,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für E-SIM-Geräte 2024 | 9,88 Milliarden USD |
| E-SIM-Geräte-Markt, CAGR | 5,3% |
| Marktgröße für E-SIM-Geräte 2032 | 14,93 Milliarden USD |
Der Markt für E-SIM-Geräte wird von großen Akteuren wie Sierra Wireless, Workz, Thales, Infineon Technologies AG, KORE Wireless, NXP Semiconductors, Arm Limited, STMicroelectronics, Deutsche Telekom AG und Giesecke+Devrient GmbH geprägt. Diese Unternehmen fördern das Wachstum durch sichere eingebettete Hardware, Plattformen für die Fernbereitstellung und starke Allianzen mit globalen Mobilfunkanbietern. Ihre Lösungen unterstützen Smartphones, Wearables, vernetzte Fahrzeuge und großflächige IoT-Einsätze. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von etwa 38 % an, angetrieben durch die hohe Verbraucherakzeptanz von E-SIM-Smartphones, die starke Nachfrage nach Unternehmensmobilität und die breite Unterstützung der Betreiber für digitale Konnektivitätsdienste.
Markteinblicke
- Der Markt für E-SIM-Geräte wurde im Jahr 2024 auf 9,88 Milliarden USD geschätzt und soll bis 2032 auf 14,93 Milliarden USD bei einem CAGR von 5,3 % wachsen.
- Die steigende Akzeptanz von E-SIM-Smartphones und Wearables treibt die Nachfrage an, unterstützt durch Funktionen zur Fernbereitstellung und sicheren Identitätsverwaltung.
- Der zunehmende Einsatz von E-SIM in vernetzten Autos, Logistikverfolgung und IoT-Geräten prägt wichtige Trends, da Unternehmen auf Mehrprofil- und netzwerkübergreifende Konnektivität umsteigen.
- Schlüsselakteure wie Sierra Wireless und Thales konkurrieren durch fortschrittliche eingebettete Hardware, Sicherheitsmodule und Partnerschaften mit globalen Betreibern, während Hardwarelösungen etwa 58 % des Marktanteils ausmachten.
- Nordamerika führte den Markt mit einem Anteil von fast 38 % im Jahr 2024 an, angetrieben durch die starke Nutzung von Unterhaltungselektronik, während Smartphones mit etwa 46 % Anteil das dominierende Anwendungssegment blieben.
Analyse der Marktsegmentierung:
Nach Anwendung
Smartphones dominierten das Anwendungssegment im Jahr 2024 mit einem Anteil von etwa 46 %. Die starke Nutzung von E-SIM-fähigen Flaggschiffmodellen großer Marken trieb die Nachfrage an. Der steigende Einsatz resultierte aus einfacherem Anbieterwechsel, Unterstützung für globales Roaming und sicherer Fernbereitstellung. Laptops und Tablets wuchsen, da Unternehmen auf immer verbundene Systeme umstellten, während vernetzte Autos aufgrund von Telematik- und Sicherheitsanforderungen expandierten. Wearables gewannen durch kompakte E-SIM-Formfaktoren stetig an Bedeutung, und intelligente Haushaltsgeräte und Fahrzeugverfolgungslösungen entwickelten sich weiter mit steigenden IoT-Einsätzen in Wohn- und Flottenumgebungen.
- Zum Beispiel ist die Akzeptanz von vernetzten Autos in wichtigen Regionen hoch. Europa erreichte 2023 aufgrund des eCall-Mandats eine Durchdringung von etwa 91%, während Nordamerika im selben Jahr laut Berg Insight bei etwa 85% lag. Auch China meldete eine starke Nachfrage, mit einer geschätzten Durchdringung von über 70% bei neuen Personenkraftwagen.
Nach Lösung
Hardware führte 2024 das Lösungssegment mit einem Anteil von fast 58% an. Das Wachstum resultierte aus der breiten Integration von eingebetteten UICC-Chips in Smartphones, Wearables und Automobilplattformen. Hersteller bevorzugten sichere, manipulationsresistente Hardware für Identitätsmanagement und Authentifizierung. Konnektivitätsdienste expandierten schnell, da Mobilfunkanbieter eSIM-Abonnementpakete, Remote-SIM-Provisionierung und Multi-Profile-Management vorantrieben. Cloud-basierte Orchestrierungstools unterstützten den Wechsel zwischen Netzwerken, was Unternehmen half, Roaming-Gebühren zu reduzieren und die Betriebszeit von Geräten in verteilten Operationen zu verbessern.
- Zum Beispiel berichtete ein großer Marktbeobachter, dass Hardware 2024 etwa 60,4% des globalen e-SIM-Marktes ausmachte. Der große Anteil resultierte aus dem steigenden Einsatz von eingebetteten Chipsets in Telefonen, Wearables, Autos und IoT-Geräten. Die starke Nachfrage nach sicheren Hardwaremodulen half, Hardware vor Software und Dienstleistungen zu halten.
Nach Branche
Die Unterhaltungselektronik dominierte 2024 das Industriesegment mit einem Anteil von etwa 52%. Die starke Nachfrage stieg durch eSIM-fähige Smartphones, Tablets, Smartwatches und vernetzte Heimgeräte. Nutzer entschieden sich für diese Produkte aufgrund der nahtlosen Aktivierung, der breiteren Netzwerkauswahl und der verringerten Abhängigkeit von physischen SIM-Steckplätzen. Die Automobil- und Transport- & Logistiksektoren expandierten mit Telematik, Flottenverfolgung und Ferndiagnose. Energie- und Versorgungsunternehmen erhöhten die Nutzung für Netzüberwachung und intelligente Zähler, während Fertigung und Einzelhandel aufgrund von Sichtbarkeit in der Lieferkette und Bedarf an Asset-Tracking durch zuverlässige Mobilfunkverbindungen wuchsen.
Wichtige Wachstumstreiber
Wachsende Akzeptanz in der Unterhaltungselektronik
Die Nachfrage nach e-SIM-Geräten wächst, da Smartphone-, Smartwatch- und Tablet-Hersteller eingebettete SIM-Technologie in Mainstream-Modelle integrieren. Marken fördern e-SIM, um schlankere Designs zu unterstützen und die Haltbarkeit durch den Verzicht auf physische Einschübe zu verbessern. Nutzer profitieren von einfacher Aktivierung, besseren Roaming-Optionen und sofortigem Anbieterwechsel, was die globale Akzeptanz beschleunigt. Das Wachstum erweitert sich weiter, da Multi-Device-Ökosysteme auf nahtlose Konnektivität angewiesen sind und Unternehmen e-SIM-Laptops für sicheres Remote-Arbeiten einsetzen. Der Aufstieg vernetzter Wearables in Gesundheit, Fitness und Kommunikation sorgt für stetigen Schwung. Eine breitere 5G-Abdeckung fördert ebenfalls die Nutzung von e-SIM, da Hersteller nächste Generationen von Geräten mit eingebetteter Konnektivität ausrichten.
- Zum Beispiel ermöglichte Google 2023 den e-SIM-Transfer auf Pixel-Geräten, sodass Nutzer e-SIM-Profile zwischen Telefonen verschieben konnten, ohne QR-Codes zu scannen
Erweiterung von IoT- und M2M-Implementierungen
Schnelles IoT-Wachstum in den Bereichen Automobil, Logistik, Versorgungsunternehmen und industrielle Systeme treibt die starke Nachfrage nach e-SIM-Geräten an. Unternehmen bevorzugen e-SIM für langlebige Vermögenswerte, da die Remote-Provisionierung den Bedarf an manuellem SIM-Austausch reduziert. Flottenmanager nutzen e-SIM-Tracking, um Routing, Sicherheit und Betriebskontrolle zu verbessern. Versorgungsunternehmen setzen e-SIM-Smart-Meter für stabile Konnektivität und niedrigere Außendienstkosten ein. Industrieunternehmen profitieren von sicherem Identitätsmanagement in automatisierten Systemen. Da Regierungen Smart-City-Projekte unterstützen, verlassen sich vernetzte Sensoren und Kameras auf eingebettete SIMs für sichere und stabile Netzwerkverbindungen, was großflächige Expansionsmöglichkeiten schafft.
- Zum Beispiel verwendet die eSIM-Architektur der GSMA ein hardwarebasiertes sicheres Element als Vertrauensanker, das eine starke Geräteidentität und Zero-Trust-Authentifizierung unterstützt – Fähigkeiten, die bereits in industriellen IoT-Plattformen von Unternehmen wie Siemens und Schneider Electric für sicheres Fernüberwachen und -steuern angewendet werden.
Steigender Bedarf an Fernbereitstellung und globaler Konnektivität
Unternehmen und Verbraucher nutzen e-SIM-Geräte, weil die Fernbereitstellung Aktivierungsverzögerungen beseitigt und sofortige Profilaktualisierungen unterstützt. Dieser Vorteil ist entscheidend für Reisende, globale Unternehmen und Logistiknetzwerke, die über mehrere Betreiber hinweg operieren. Hersteller verwenden e-SIM, um physische Komponentenfehler zu reduzieren und die Lebensdauer von Geräten zu verlängern. Die Unterstützung mehrerer Profile hilft Organisationen, Netzwerke zu wechseln, wenn sich Abdeckung oder Kosten ändern. Cloud-basierte Plattformen vereinfachen das Abonnementmanagement im großen Maßstab und stärken die Akzeptanz in verteilten Arbeitskräften. Da Betreiber weltweit die e-SIM-Unterstützung ausbauen, profitieren Nutzer von einer konsistenten internationalen Konnektivität, was die Nachfrage in sowohl persönlichen als auch unternehmerischen Gerätekategorien erhöht.
Wichtige Trends & Chancen
Wachstum von Multi-Device- und plattformübergreifender Konnektivität
Ein bedeutender Trend entsteht, da Verbraucher mehrere verbundene Produkte wie Telefone, Wearables, Laptops und Heimgeräte verwenden, die über e-SIM für eine einheitliche Konnektivität synchronisiert werden. Technologische Ökosysteme profitieren, weil e-SIM die Aktivierung über alle verbundenen Geräte hinweg vereinfacht. Premium-Wearables wachsen schnell, da Gesundheitsüberwachung, Fitness und Kommunikationsfunktionen auf ständigen Netzzugang angewiesen sind. Gerätehersteller erkunden neue kompakte Designs, da e-SIM den Hardware-Platzbedarf reduziert. Auch Smart-Home-Automatisierungs- und Unterhaltungssysteme profitieren von eingebetteter Konnektivität, was breitere Möglichkeiten auf den Wohnmärkten schafft. Diese Verschiebung unterstützt ein langfristiges Wachstum, da Nutzer reibungslose Multi-Device-Erfahrungen erwarten.
- Zum Beispiel verwenden Apples zellulare Apple Watch-Modelle – wie die Apple Watch Series 8 – eine eingebettete eSIM, um LTE-Konnektivität ohne physische SIM aufrechtzuerhalten, und das Gerät kann über den eSIM-Einrichtungsprozess des iPhones mit Apples Fernbereitstellungssystem aktiviert werden.
Erweiterung von vernetzten Fahrzeugen und intelligenten Mobilitätslösungen
e-SIM-Technologie wird zentral für vernetzte Fahrzeugsysteme und ermöglicht Telematik, Diagnosen, eCall-Funktionen und Over-the-Air-Updates. Automobilhersteller übernehmen e-SIM, um Sicherheits- und Regulierungsanforderungen zu erfüllen, während Mobilitätsanbieter sie zur Verwaltung von Flotten und geteilten Fahrzeugen nutzen. Auch die EV-Infrastruktur, Ladestationen und Fahrzeug-zu-Netz-Kommunikationsplattformen profitieren von ständiger Konnektivität. Der Übergang zu autonomen und halbautonomen Systemen erhöht die Abhängigkeit von sicheren Netzwerkverbindungen, was eine anhaltende Nachfrage schafft. Neue Mobilitätsdienste wie Ride-Sharing, Mietflotten und Logistikplattformen gewinnen Effizienz durch e-SIM-gestütztes Echtzeit-Tracking und Analysen.
- Zum Beispiel integriert BMW eine eingebettete eSIM, die über die Deutsche Telekom in seine ConnectedDrive-Plattform geliefert wird, wodurch eCall-Notfallfunktionen ermöglicht werden, die automatisch den Unfallort und Fahrzeugdaten an Einsatzkräfte übermitteln. Das europäische eCall-System erfordert die Übermittlung innerhalb von 25 Sekunden nach der Airbag-Auslösung.
Wichtige Herausforderungen
Begrenzte globale Standardisierung und Unterstützung durch Betreiber
Die ungleichmäßige Einführung von e-SIM-Standards bei den Betreibern führt zu Kompatibilitätslücken. Einige Regionen verlassen sich noch auf physische SIM-Systeme, was die Marktexpansion verlangsamt. Nutzer stehen vor Aktivierungsbeschränkungen, wenn Anbieter die Unterstützung von Multi-Profilen einschränken oder die Einführung von e-SIM verzögern. Gerätehersteller müssen regionsspezifische Versionen entwickeln, was Kosten und Entwicklungszeit erhöht. Unternehmen mit grenzüberschreitenden Einsätzen haben es mit inkonsistenten Bereitstellungssystemen zu tun, was großangelegte IoT-Einführungen erschwert. Diese Probleme verringern die Flexibilitätsvorteile von e-SIM und verlangsamen die Einführung in Märkten mit fragmentierten Telekommunikationsrichtlinien.
Sicherheitsrisiken und komplexes Abonnementmanagement
Die e-SIM-Architektur muss Benutzeridentitäten und Remote-Bereitstellungsprozesse schützen, was die Nachfrage nach robusten Sicherheitsrahmenwerken schafft. Cyberangriffe auf IoT-Systeme wecken Bedenken hinsichtlich unbefugtem Zugriff auf eingebettete Profile. Unternehmen, die Tausende von Geräten verwalten, stehen vor Herausforderungen bei der Überwachung, Aktualisierung und Sicherung von Konnektivitätsprofilen. Fehler bei der Remote-Bereitstellung können den Dienst unterbrechen und Ausfallzeiten in kritischen Anwendungen wie Logistik oder Industriesystemen verursachen. Mit dem Wachstum von M2M-Einsätzen benötigen Unternehmen stärkere Verschlüsselungs-, Authentifizierungswerkzeuge und Lebenszyklus-Management-Plattformen, um das Betriebsrisiko zu verringern und das Vertrauen in e-SIM-Lösungen zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für E-SIM-Geräte im Jahr 2024 mit einem Anteil von etwa 38% an. Das Wachstum resultierte aus der starken Einführung von e-SIM-Smartphones, Wearables und verbundenen Laptops, die von großen Telekommunikationsanbietern unterstützt wurden. Unternehmen nutzten e-SIM für das Remote-Gerätemanagement, die sichere Authentifizierung und Multi-Profil-Netzwerke, was die Nachfrage in den IT-, Logistik- und Automobilsektoren steigerte. Die ausgereifte 5G-Abdeckung der Region verbesserte die Geräteleistung und stärkte die Integration in IoT-Plattformen. Der steigende Einsatz von vernetzten Autos und Flottenverfolgungssystemen erweiterte ebenfalls die Nutzung. Kontinuierliche Unterstützung durch Betreiber und hohe Verbraucherbereitschaft hielten Nordamerika bei der großangelegten e-SIM-Aktivierung an der Spitze.
Europa
Europa erlangte im Jahr 2024 einen Anteil von fast 31%, angetrieben durch starke regulatorische Unterstützung für Remote-Bereitstellung und digitale Konnektivität. Große Smartphone- und IoT-Hersteller führten frühzeitig e-SIM-Modelle ein, was der Region half, die Einführung zu skalieren. Automobilhersteller nutzten e-SIM für e-Call-Konformität, Telematik und Over-the-Air-Diagnosen, was die Nachfrage in Deutschland, Frankreich und dem Vereinigten Königreich steigerte. Unternehmen nutzten e-SIM für grenzüberschreitende Konnektivität, was Roaming- und Betriebskosten senkte. Wearable-Geräte und Smart-Home-Systeme gewannen an Bedeutung, da Verbraucher nahtlose Aktivierung und flexibles Betreiberwechsel bevorzugten. Das wachsende 5G-Netz unterstützte weiter die e-SIM-Durchdringung in wichtigen EU-Märkten.
Asien-Pazifik
Der asiatisch-pazifische Raum machte 2024 etwa 24 % des Anteils aus und verzeichnete das schnellste Wachstum. Hohe Smartphone-Durchdringung, starke Produktion von Unterhaltungselektronik und der schnelle 5G-Rollout unterstützten die großflächige Einführung von e-SIM. China, Südkorea und Japan führten die Geräteproduktion an und integrierten e-SIM in Premium-Telefone, Wearables und Tablets. Automobilhersteller erweiterten die Nutzung von e-SIM für vernetzte Autos, während Logistikunternehmen auf Remote-Provisioning für die Flottenüberwachung setzten. In Indien und Südostasien stieg die Nachfrage nach kostengünstigen e-SIM-Geräten, da Betreiber ihre Netzwerke aufrüsteten. Die Ausweitung von IoT-Implementierungen in intelligenten Städten und industriellen Umgebungen schuf starkes zukünftiges Wachstumspotenzial.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von etwa 4 % und zeigte eine allmähliche Expansion. Große Volkswirtschaften wie Brasilien und Mexiko nahmen e-SIM-Smartphones an, unterstützt durch wachsende Betreiberpartnerschaften. Wearables und vernetzte Verbrauchsgeräte gewannen ebenfalls an Bedeutung, da Nutzer eine einfachere Aktivierung und flexible Tarife suchten. Flottenverfolgungsplattformen in der Logistik- und Bergbauindustrie trieben die Nutzung von e-SIM für Echtzeitüberwachung voran. Allerdings begrenzten langsamer regulatorischer Fortschritt und ungleichmäßige Netzqualität ein schnelleres Wachstum. Mit der Verbesserung der 4G- und 5G-Abdeckung wird erwartet, dass die Region die Einführung von e-SIM in den Bereichen Smart Mobility, industrielles IoT und Unterhaltungselektronik ausweitet.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste 2024 einen Anteil von fast 3 %, wobei die Einführung von den VAE, Saudi-Arabien und Südafrika angeführt wurde. Telekommunikationsanbieter erweiterten die e-SIM-Unterstützung für Premium-Smartphones und Wearables und zogen wohlhabende Verbraucher und häufige Reisende an. Regierungen setzten vernetzte Geräte-Lösungen für Smart-City-, Überwachungs- und Versorgungsprojekte ein, was die Nachfrage nach eingebetteter Konnektivität erhöhte. Flottenverfolgung und Logistikoperationen in den Öl-, Gas- und Transportsektoren setzten auf e-SIM für sichere Bereitstellung. Das Wachstum blieb in aufstrebenden Märkten aufgrund begrenzter Geräteverfügbarkeit langsamer, obwohl erwartet wird, dass der steigende 5G-Rollout die Einführung verbessern wird.
Marktsegmentierungen:
Nach Anwendung
- Smartphones
- Laptops/Tablets
- Vernetzte Autos
- Wearable-Geräte
- Intelligente Haushaltsgeräte
- Fahrzeugverfolgung
Nach Lösung
- Hardware
- Konnektivitätsdienste
Nach Branche
- Einzelhandel
- Unterhaltungselektronik
- Fertigung
- Automobil
- Transport & Logistik
- Energie & Versorgungsunternehmen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des e-SIM-Gerätemarktes umfasst führende Unternehmen wie Sierra Wireless, Workz, Thales, Infineon Technologies AG, KORE Wireless, NXP Semiconductors, Arm Limited, STMicroelectronics, Deutsche Telekom AG und Giesecke+Devrient GmbH. Diese Unternehmen konkurrieren durch sichere eingebettete Hardware, Remote-Provisioning-Plattformen, Multi-Profile-Management und starke Partnerschaften mit globalen Mobilfunkanbietern. Gerätehersteller verlassen sich auf fortschrittliche Chipsets, Authentifizierungs-Module und Interoperabilitätsstandards, die von diesen Firmen bereitgestellt werden, um verbundene Smartphones, Wearables, Fahrzeuge und IoT-Assets zu unterstützen. Anbieter konzentrieren sich auf Sicherheitszertifizierungen, Energieeffizienz und kleinere Formfaktoren, um der steigenden Nachfrage in Verbraucher- und Industriesystemen gerecht zu werden. Viele Akteure expandieren durch Kooperationen mit Telekommunikationsanbietern, um skalierbare Konnektivitätsdienste für grenzüberschreitende Geräte bereitzustellen. Die zunehmende Nutzung von e-SIM in der automobilen Telematik, der Logistikverfolgung, intelligenten Zählern und der Unternehmensmobilität erhöht den Wettbewerb, da Unternehmen Software-Tools, Cloud-Orchestrierung und Lifecycle-Management-Lösungen verbessern, um größere Marktanteile zu sichern.
Schlüsselspieler-Analyse
- Sierra Wireless
- Workz
- Thales
- Infineon Technologies AG
- KORE Wireless
- NXP Semiconductors
- Arm Limited
- STMicroelectronics
- Deutsche Telekom AG
- Giesecke+Devrient GmbH
Neueste Entwicklungen
- Im Oktober 2025, Deutsche Telekom AG: Deutsche Telekom wurde der erste europäische Betreiber, der den direkten eSIM-Profiltransfer zwischen Android- und iOS-Geräten ermöglichte, was den Gerätewechsel vereinfachte und die Akzeptanz von eSIM-Only-Diensten bei Verbrauchern förderte.
- Im Mai 2025, Giesecke+Devrient GmbH: Giesecke+Devrient ging eine Partnerschaft mit GCT Semiconductor ein, um eine auf GSMA SGP.32 basierende eSIM-Lösung für IoT-Geräte zu lancieren, die Multi-Netzwerk-Konnektivität und Remote-Provisioning für große, globale IoT-Einsätze unterstützt.
- Im Juni 2024, STMicroelectronics: STMicroelectronics brachte die ST4SIM-300 Embedded SIM auf den Markt, eine der ersten eSIMs, die mit dem neuen GSMA SGP.32 eSIM für IoT-Standard konform ist, und zielt auf skalierbare, fernverwaltete Konnektivität für Industrie- und IoT-Geräte ab.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Lösung, Industrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Akzeptanz von E-SIM wird steigen, da mehr Smartphone- und Wearable-Hersteller auf eingebettete Konnektivität umstellen.
- Remote-Provisioning wird bei Verbraucher- und Unternehmensgeräten zum Standard.
- Vernetzte Fahrzeuge werden die Nutzung von E-SIM für Telematik-, Diagnose- und Sicherheitsfunktionen ausweiten.
- IoT-Einsätze in Logistik, Versorgungsunternehmen und Fertigung werden die groß angelegte Aktivierung von E-SIM fördern.
- Multi-Profil-Unterstützung wird die Flexibilität für globale Reisende und grenzüberschreitende Unternehmen verbessern.
- Gerätedesigns werden schlanker, da Hersteller physische SIM-Schächte entfernen.
- Telekommunikationsbetreiber werden die Unterstützung von E-SIM erhöhen, um das digitale Onboarding zu stärken.
- Smart-Home-Ökosysteme werden E-SIM nutzen, um Automatisierung und kontinuierliche Konnektivität zu verbessern.
- Sicherheits-Upgrades und stärkere Authentifizierungstools werden das Vertrauen in eingebettete SIM-Lösungen verbessern.
- Das Wachstum von 5G-Netzwerken wird die Akzeptanz bei leistungsstarken Verbraucher- und Industriegeräten beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für E-SIM-Geräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für E-SIM-Geräte voraussichtlich zwischen 2025 und 2032 wachsen?
Welches E-SIM-Gerätemarktsegment hatte 2024 den größten Anteil?
Wer sind die Hauptakteure in diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für E-SIM-Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für E-SIM-Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für E-SIM-Geräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für E-SIM-Geräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9.88 billion → 2032: USD 14.93 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für E-SIM-Geräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für E-SIM-Geräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für E-SIM-Geräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für E-SIM-Geräte Market Drivers
- 3.3 Markt für E-SIM-Geräte Market Restraints & Challenges
- 3.4 Markt für E-SIM-Geräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für E-SIM-Geräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für E-SIM-Geräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für E-SIM-Geräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für E-SIM-Geräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für E-SIM-Geräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für E-SIM-Geräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für E-SIM-Geräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für E-SIM-Geräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für E-SIM-Geräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für E-SIM-Geräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für E-SIM-Geräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für E-SIM-Geräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für E-SIM-Geräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für E-SIM-Geräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für E-SIM-Geräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für E-SIM-Geräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für E-SIM-Geräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für E-SIM-Geräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für E-SIM-Geräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
