
Marktübersicht
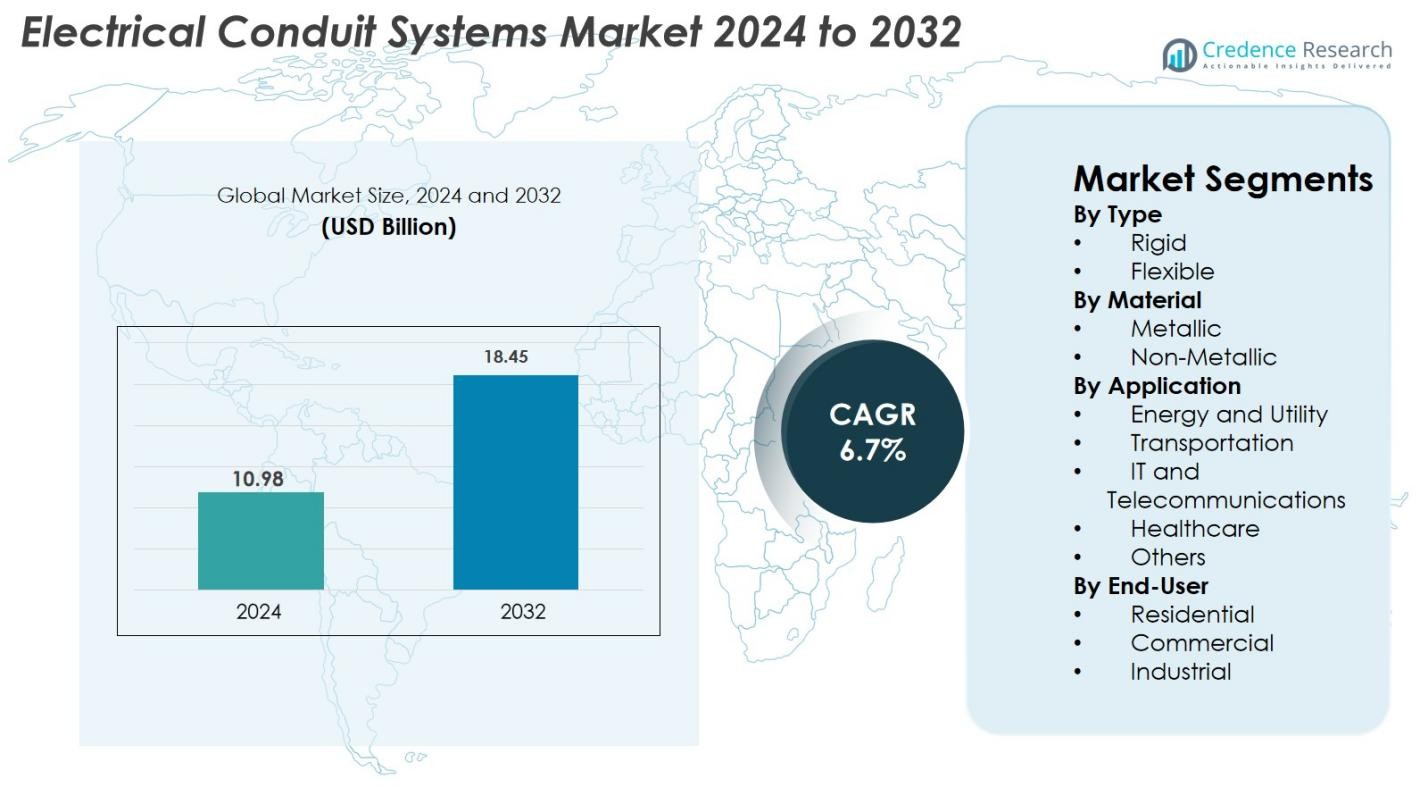
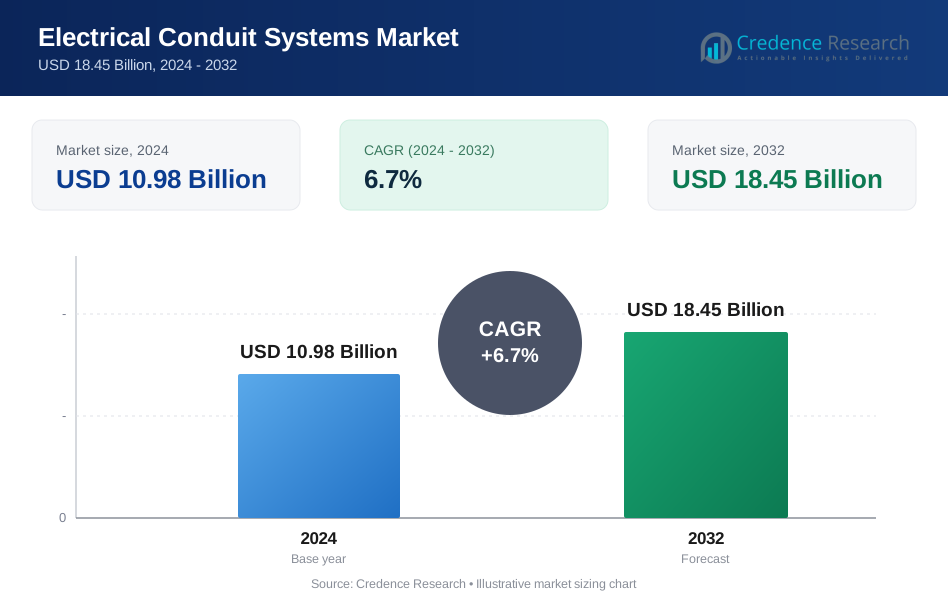
Der Markt für elektrische Leitungssysteme wurde im Jahr 2024 auf 10,98 Milliarden USD geschätzt und wird voraussichtlich bis 2032 18,45 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,7% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektrische Leitungssysteme 2024 | USD 10,98 Milliarden |
| Markt für elektrische Leitungssysteme, CAGR | 6,7% |
| Marktgröße für elektrische Leitungssysteme 2032 | USD 18,45 Milliarden |
Der Markt für elektrische Leitungssysteme zeichnet sich durch eine vielfältige Gruppe von führenden Akteuren aus, darunter Atkore International Holdings Inc., ABB Ltd., Schneider Electric SE, Legrand S.A., Hubbell Incorporated, Aliaxis Group S.A., Thomas & Betts Corporation, Calpipe Industries Inc., Champion Fiberglass Inc. und Dura-Line Holdings Inc., die jeweils ihre Portfolios mit fortschrittlichen metallischen und nichtmetallischen Leitungslösungen erweitern. Nordamerika dominierte den globalen Markt im Jahr 2024 mit einem Anteil von 34,8%, angetrieben durch anhaltende Investitionen in die kommerzielle Infrastruktur, Smart-Grid-Modernisierungen und strenge elektrische Sicherheitsstandards. Europa folgte mit starker Nachfrage aus Projekten zur industriellen Automatisierung und Elektrifizierung des Transports, während der asiatisch-pazifische Raum ein schnelles Wachstum zeigte, das durch Urbanisierung und den Ausbau von Telekommunikationsnetzen befeuert wurde.
Markteinblicke
- Der Markt für elektrische Leitungssysteme erreichte 2024 10,98 Milliarden USD und wird mit einer CAGR von 6,7% wachsen, um bis 2032 18,45 Milliarden USD zu erreichen.
- Starkes Marktwachstum wird durch die schnelle Modernisierung der Infrastruktur, Aufrüstungen des Energienetzes und strengere elektrische Sicherheitsvorschriften angetrieben, was die Nachfrage nach starren und flexiblen Leitungssystemen steigert.
- Die zunehmende Akzeptanz von nichtmetallischen Leitungen, die Integration intelligenter Gebäude und IoT-fähige Überwachungslösungen definieren wichtige Trends, verstärkt durch wachsende Investitionen in Telekommunikations- und Versorgungsnetze.
- Große Akteure wie Atkore, ABB, Schneider Electric, Legrand, Hubbell und Dura-Line verbessern ihre Portfolios durch korrosionsbeständige Innovationen und strategische globale Expansion, um ihre Marktpräsenz zu stärken.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 38,5%, gefolgt von Nordamerika mit 27,4%; Starre Leitungen dominierten mit einem Anteil von 54,2%, während metallische Materialien aufgrund ihrer überlegenen Haltbarkeit und Compliance in Energie- und Versorgungsanwendungen 2024 einen Anteil von 57,1% ausmachten.
 Marktsegmentierungsanalyse
Nach Typ
Starrrohr dominierte den Markt für elektrische Leitungssysteme im Jahr 2024 mit einem Anteil von 61,4%, angetrieben durch seine überlegene mechanische Festigkeit, Feuerbeständigkeit und Eignung für industrielle und hochbelastbare kommerzielle Installationen. Seine Fähigkeit, Verkabelungen in rauen Umgebungen zu schützen, einschließlich schwerer Fertigungszonen, Öl- und Gasstandorten sowie Infrastrukturprojekten, fördert weiterhin seine Akzeptanz. Flexibles Rohr wächst stetig aufgrund der steigenden Nachfrage in Sanierungsprojekten, intelligenten Gebäudeinstallationen und Anwendungen, die Biegsamkeit erfordern. Der Trend zur Automatisierung, komplexen Verkabelungsstrukturen und platzbeschränkten Einrichtungen beschleunigt die Nachfrage nach flexiblen Varianten weiter.
- Zum Beispiel werden starre Stahl- und Aluminiumrohre häufig in Industrieanlagen und Versorgungsinfrastrukturen eingesetzt, da sie einen hohen Aufprallschutz bieten und strenge Sicherheitsstandards für mechanischen und Brandschutz erfüllen.
Nach Material
Metallische Leitungen machten den größten Anteil mit 58,7% im Jahr 2024 aus, unterstützt durch ihre Haltbarkeit, korrosionsbeständigen Eigenschaften und die Einhaltung strenger Sicherheitsstandards in Versorgungsunternehmen, Industrieanlagen und großen Gewerbegebäuden. Ihre Fähigkeit, hohen Temperaturen und physikalischen Einwirkungen standzuhalten, macht sie zur bevorzugten Wahl für kritische Stromverteilungsanwendungen. Nichtmetallische Leitungen expandieren schnell aufgrund ihres leichten Designs, ihrer Kosteneffizienz und der einfachen Installation. Wachstum im Wohnungsbau, bei Telekommunikationsverkabelungen und in Umgebungen, die minimale elektromagnetische Interferenzen erfordern, treibt die breitere Akzeptanz von PVC- und HDPE-Leitungssystemen voran.
- Zum Beispiel werden metallische Leitungen ausgiebig in Industrie- und Versorgungssektoren eingesetzt, wo Feuerbeständigkeit und mechanische Robustheit erforderlich sind, um eine unterbrechungsfreie Stromversorgung und Systemintegrität unter rauen Bedingungen sicherzustellen.
Nach Anwendung
Energie und Versorgung entwickelten sich mit einem Anteil von 32,5% im Jahr 2024 zum führenden Anwendungssegment, angetrieben durch die Modernisierung der Netzinfrastruktur, den Ausbau von Projekten für erneuerbare Energien und Investitionen in Hochspannungstransmission. Die Verkehrsinfrastruktur, einschließlich Schienen, Autobahnen und Flughäfen, trägt ebenfalls erheblich zum Marktwachstum bei, mit steigender Elektrifizierung und intelligenten Mobilitätssystemen. Die Nachfrage im IT- und Telekommunikationsbereich beschleunigt sich weiterhin aufgrund des Ausbaus von Rechenzentren und Glasfaserinstallationen. Gesundheitseinrichtungen und andere kommerzielle Einrichtungen übernehmen zunehmend Leitungssysteme, um die Einhaltung von Sicherheitsvorschriften, unterbrechungsfreie Stromversorgung und strukturierte Verkabelungsanforderungen in fortschrittlichen Gebäudeumgebungen zu unterstützen.
Wichtige Wachstumstreiber
Steigende Modernisierung der Infrastruktur und städtische Expansion
Wachsende Investitionen in die Modernisierung der Infrastruktur, intelligente Städte und den gewerblichen Bau beschleunigen die Nachfrage nach elektrischen Leitungssystemen weltweit erheblich. Regierungen und private Entwickler priorisieren elektrische Sicherheit, leistungsstarken Leitungsschutz und langfristige Haltbarkeit in neuen Gebäuden, was starke Einsatzmöglichkeiten für sowohl starre als auch flexible Leitungen schafft. Die rasche Urbanisierung im asiatisch-pazifischen Raum, zusammen mit strengen Sicherheitsvorschriften wie feuerbeständigen und korrosionssicheren Installationen, stärkt die Produktaufnahme weiter. Modernisierungen von Versorgungsnetzen, U-Bahn-Erweiterungen und groß angelegte Industrieprojekte steigern die Nutzung von Leitungen aufgrund ihrer Fähigkeit, schwere Lastbedingungen zu unterstützen. Darüber hinaus führt die Renovierung alternder elektrischer Netzwerke in Nordamerika und Europa zu wiederkehrendem Ersatzbedarf, was das Wachstum der Infrastruktur insgesamt zu einem primären Marktkatalysator macht.
- Zum Beispiel fördert die rasche Urbanisierung in der asiatisch-pazifischen Region, gepaart mit strengen Sicherheitsvorschriften, die feuerbeständige und korrosionssichere Elektroinstallationen erfordern, die Einführung von Leitungssystemen in großen Versorgungs- und Infrastrukturprojekten.
Steigender Fokus auf elektrische Sicherheit, Zuverlässigkeit und Einhaltung von Vorschriften
Das steigende Bewusstsein für elektrische Gefahren, Brandschutzbedenken und Überspannungsschutz treibt die Einführung von konstruierten Leitungslösungen voran, die verbesserte mechanische Festigkeit und Isolierung bieten. Branchen wie Fertigung, Energie, Gesundheitswesen und Rechenzentren implementieren zunehmend Leitungen, um einen unterbrechungsfreien Stromfluss und die Einhaltung von regulatorischen Standards wie NFPA-, IEC- und NEC-Richtlinien zu gewährleisten. Metallische und nichtmetallische Leitungen helfen, Risiken im Zusammenhang mit Feuchtigkeit, Korrosion und elektromagnetischen Störungen zu minimieren und unterstützen eine sicherere Kabelverlegung in rauen oder sensiblen Umgebungen. Da Unternehmen ihre Betriebsabläufe digitalisieren und die Automatisierung ausweiten, wird der Bedarf an zuverlässigem Leitungsschutz kritisch, was Endnutzer zu hochwertigen Leitungen mit überlegener thermischer, chemischer und Schlagfestigkeit drängt.
- Zum Beispiel werden metallische und nichtmetallische Leitungen häufig eingesetzt, um Risiken durch Feuchtigkeit, Korrosion und elektromagnetische Störungen zu reduzieren, was eine sicherere Kabelverlegung in rauen Industriegebieten und sensiblen Umgebungen wie Gesundheitswesen und Rechenzentren ermöglicht.
Erweiterung der erneuerbaren Energien, Versorgungsunternehmen und industriellen Automatisierung
Die rasche Expansion von Solar-, Wind- und Netzmodernisierungsprojekten erhöht die Nachfrage nach Leitungen, die für Außenbereiche, hohe Temperaturen und vibrationsanfällige Umgebungen ausgelegt sind. Erneuerbare Anlagen erfordern ein robustes Kabelmanagement für Steuerungssysteme, Verbindungen und Umspannwerke, wobei metallische Leitungen aufgrund ihrer Stärke und Erdungsfähigkeiten dominieren. Die steigende Automatisierung in der Fertigung erhöht weiter den Bedarf an sicheren, flexiblen Kabelwegen zur Unterstützung von Robotern, Sensoren und Prozesskontrollsystemen. Versorgungsunternehmen setzen Leitungen umfassend bei Übertragungs-Upgrades, unterirdischen Verkabelungen und Erweiterungen von Verteilungsnetzen ein. Da Investitionen in saubere Energie weltweit beschleunigt werden und Industrien die digitale Transformation verfolgen, profitieren elektrische Leitungssysteme von kontinuierlichen Installationen in missionskritischen Operationen.
Wichtige Trends & Chancen
Verschiebung hin zu nichtmetallischen, leichten und korrosionsbeständigen Leitungen
Ein bedeutender Branchentrend ist die zunehmende Einführung von nichtmetallischen Kabelkanälen, die durch ihr geringes Gewicht, die einfache Installation, Kosteneffizienz und korrosionsfreie Leistung angetrieben wird. PVC-, HDPE- und Glasfaserkabelkanäle gewinnen in Versorgungsunternehmen, Telekommunikationsnetzen und Wohnanwendungen an Bedeutung, da sie die Installationszeit verkürzen und gleichzeitig starken mechanischen Schutz bieten. Fortschritte bei flammhemmenden Materialien und UV-stabilisierten Polymeren erweitern ihre Eignung für den Einsatz im Freien und in industriellen Umgebungen. Hersteller entwickeln zunehmend flexible nichtmetallische Kabelkanäle, um komplexe Leitungsführungen in der Automatisierung und Robotik zu unterstützen. Dieser Wandel bietet Chancen für Innovationen bei Verbundkabelkanälen, verstärkten Polymeren und Hybridsystemen, die verbesserte Sicherheit und Leistung bieten.
- Zum Beispiel haben Fortschritte bei flammhemmenden Materialien und UV-stabilisierten Polymeren die Verwendung von nichtmetallischen Kabelkanälen in Außen- und anspruchsvollen Industrieumgebungen erweitert und die Haltbarkeit und Sicherheit unter rauen Bedingungen verbessert.
Wachsende Chancen im Bereich der unterirdischen Verkabelung, Rechenzentren und 5G-Infrastruktur
Die weltweite Expansion von unterirdischen Stromnetzen, Hyperscale-Rechenzentren und 5G-Telekommunikationsausbau schafft erhebliche Installationsmöglichkeiten für Kabelkanäle. Unterirdische Verkabelung erfordert Kabelkanäle, die Stoßfestigkeit, Feuchtigkeitsschutz und langfristige Haltbarkeit bieten, was die Nachfrage nach sowohl HDPE- als auch starren metallischen Typen antreibt. Rechenzentren sind stark auf ausgeklügelte Kabelmanagementsysteme angewiesen, um eine unterbrechungsfreie Strom- und Netzwerkverbindung sicherzustellen, was hochwertige Kabelkanallösungen fördert. Gleichzeitig erfordern 5G-Turm-Installationen und der Ausbau von Glasfasern Kabelkanäle, die eine hochbandbreite, latenzarme Kommunikationsinfrastruktur unterstützen. Diese aufstrebenden Sektoren erschließen weiterhin wertvolle Wachstumspotenziale für Kabelkanalhersteller und -lieferanten.
- Zum Beispiel sind Hyperscale-Rechenzentren stark auf fortschrittliche Kabelmanagementsysteme angewiesen, was den Bedarf an hochwertigen Kabelkanallösungen erhöht, um in komplexen Infrastrukturen eine unterbrechungsfreie Strom- und Netzwerkverbindung aufrechtzuerhalten.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise beeinflusst die Produktionskosten
Schwankungen der Preise wichtiger Rohstoffe wie Stahl, Aluminium, PVC und HDPE beeinflussen direkt die Produktionskosten von elektrischen Kabelkanalsystemen. Plötzliche Preiserhöhungen steigern die Herstellungskosten, drücken die Margen und zwingen Unternehmen, Preisstrategien anzupassen, was die Akzeptanz bei kostenempfindlichen Nutzern verringern kann. Störungen in der Lieferkette, geopolitische Spannungen und Schwankungen der Energiekosten erhöhen den Druck auf die Materialbeschaffung weiter. Kleinere Hersteller stehen vor größeren Herausforderungen bei der Bewältigung der Volatilität, was die Marktstabilität beeinträchtigt. Wettbewerbsfähige Preise bei gleichzeitiger Sicherstellung der Produktqualität zu halten, bleibt schwierig und macht die Abhängigkeit von Rohstoffen zu einer anhaltenden Herausforderung für die Branche.
Strenge regulatorische Standards und Installationskomplexität
Der Markt steht vor Herausforderungen aufgrund sich entwickelnder Sicherheitsstandards, Zertifizierungsanforderungen und komplexer Installationsrichtlinien, die regional stark variieren. Die Einhaltung von NEC-, IEC- und länderspezifischen Vorschriften erfordert kontinuierliche Produktneugestaltung, Tests und Zertifizierungen, was die betriebliche Komplexität für Hersteller erhöht. Die Installation in industriellen und Versorgungsumgebungen erfordert oft qualifizierte Arbeitskräfte, was die Projektkosten erhöht und potenzielle Verzögerungen verursacht. Bei Großprojekten kann eine unsachgemäße Installation oder das Fehlen geschulter Techniker die Systemleistung beeinträchtigen oder gegen regulatorische Vorschriften verstoßen. Diese strengen Anforderungen schaffen betriebliche Hürden, erhöhen aber auch den Bedarf an fortschrittlichen, standardisierten Leitungslösungen.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen bedeutenden 29,4% Anteil am Markt für elektrische Leitungssysteme, angetrieben durch starke Infrastrukturmodernisierungsprogramme und hohe Akzeptanz fortschrittlicher Standards für Kabelschutz. Die USA führen die regionale Nachfrage aufgrund der raschen Expansion von Rechenzentren, erneuerbaren Energieinstallationen und kommerziellen Gebäuderenovierungen im Einklang mit den NEC-Sicherheitsvorgaben an. Die Region profitiert auch von etablierten Herstellern, die metallische und nichtmetallische Leitungslösungen anbieten, die auf industrielle, Versorgungs- und Transportanwendungen zugeschnitten sind. Zunehmende Investitionen in intelligente Stromnetze, strenge Brandschutzvorschriften und steigende Infrastruktur für EV-Ladestationen stärken die langfristige Nachfrage in ganz Nordamerika.
Europa
Europa erfasste 25,1% des Marktes im Jahr 2024, unterstützt durch strenge Gebäudesicherheitsvorschriften, schnelle städtische Neuentwicklung und wachsende Renovierungsaktivitäten in kommerziellen und industriellen Einrichtungen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich bilden wichtige Nachfragezentren aufgrund der starken Durchsetzung von EN-Standards für Kabelmanagement und feuerfeste Leitungsinstallationen. Der Übergang zu energieeffizienten Gebäuden und der Ausbau der Infrastruktur für erneuerbare Energien fördern die Marktnachfrage weiter. Gleichzeitig unterstützen Digitalisierungsinitiativen, einschließlich intelligenter Fabriken und Elektrifizierung des Transports, die breitere Einführung sowohl starrer als auch flexibler Leitungssysteme, die für leistungsstarke Umgebungen in ganz Europa geeignet sind.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für elektrische Leitungssysteme mit einem 36,8% Anteil im Jahr 2024 und ist die am schnellsten wachsende Region, angetrieben durch umfangreiche Bautätigkeiten, industrielle Expansion und von der Regierung geführte Infrastruktur-Megaprojekte. China, Indien, Japan und die südostasiatischen Länder sind wichtige Beitragszahler, da sie Stromverteilungsnetze, Transportkorridore und Fertigungsanlagen aufrüsten. Starkes Wachstum im Wohn- und Gewerbebau beschleunigt weiter die Einführung kosteneffizienter nichtmetallischer Leitungen. Steigende Investitionen in Telekommunikation, Rechenzentren und die Entwicklung intelligenter Städte erhöhen auch die Nachfrage nach flexiblen Leitungssystemen, die für hochdichte Kabelverlegung und verbesserte Betriebssicherheit entwickelt wurden.
Lateinamerika
Lateinamerika machte im Jahr 2024 5,7 % des globalen Marktes aus, unterstützt durch stetige Expansion in den Bereichen Versorgung, Öl- und Gasprojekte sowie kommerzieller Bau in Brasilien, Mexiko und Argentinien. Der zunehmende Fokus auf die Verbesserung der elektrischen Sicherheitsstandards und die Reduzierung von Systemausfällen treibt den Ersatz veralteter Verkabelungssysteme durch moderne Leitungslösungen voran. Die Region profitiert auch von der Erweiterung von Produktionsstätten und Transportupgrades, die langlebige metallische Leitungen mit überlegener mechanischer Festigkeit erfordern. Obwohl wirtschaftliche Schwankungen eine Herausforderung bleiben, steigern steigende private Investitionen in die Infrastruktur die Chancen für langfristiges Marktwachstum.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Marktanteil von 3,0 %, hauptsächlich angetrieben durch groß angelegte Infrastrukturentwicklungen, Modernisierung der Stromnetze und schnelle Urbanisierung in den VAE, Saudi-Arabien und Südafrika. Hohe Nachfrage nach korrosionsbeständigen und hitzebeständigen Leitungssystemen unterstützt Installationen in den Bereichen Öl & Gas, Versorgung und Industrieumgebungen. Investitionen in intelligente Städte, Gewerbeimmobilien und neue Transportkorridore fördern die Marktexpansion weiter. Die zunehmende Einführung von Projekten für erneuerbare Energien, insbesondere Solarfarmen, erhöht den Bedarf an robusten Leitungssystemen, die in der Lage sind, Verkabelungen unter rauen klimatischen Bedingungen zu schützen.
Marktsegmentierungen
Nach Typ
- Starr
- Flexibel
Nach Material
- Metallisch
- Nicht-Metallisch
Nach Anwendung
- Energie und Versorgung
- Transport
- IT und Telekommunikation
- Gesundheitswesen
- Andere
Nach Endverbraucher
- Wohngebäude
- Gewerblich
- Industriell
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für elektrische Leitungssysteme zeichnet sich durch eine vielfältige Mischung globaler Hersteller aus, die ihre Portfolios durch Innovation, Produktdiversifizierung und erweiterte Vertriebsnetze ausbauen. Führende Unternehmen wie Atkore International Holdings Inc., ABB Ltd., Schneider Electric SE, Legrand S.A., Hubbell Incorporated, Thomas & Betts Corporation, Aliaxis Group S.A., Calpipe Industries Inc., Champion Fiberglass Inc. und Dura-Line Holdings Inc. investieren aktiv in fortschrittliche Leitungsmaterialien, korrosionsbeständige Designs und intelligente, infrastrukturfähige Lösungen. Unternehmen legen zunehmend Wert auf feuerbeständige, UV-beständige und schlagfeste Leitungsangebote, die den strengen Sicherheitsstandards in den Bereichen Versorgungsunternehmen, Transport, industrielle Automatisierung und kommerzieller Bau entsprechen. Strategische Initiativen umfassen Akquisitionen, Kapazitätserweiterungen und regionale Marktdurchdringung, um die Produktverfügbarkeit und die Einhaltung von Vorschriften zu stärken. Die steigende Nachfrage nach nichtmetallischen, leichten und flexiblen Leitungslösungen treibt Unternehmen dazu an, F&E-Bemühungen zu beschleunigen, die energieeffiziente Installationen und vereinfachte Wartung unterstützen. Da die Modernisierung der Infrastruktur intensiviert wird, konzentrieren sich die Akteure darauf, langfristige Partnerschaften mit Auftragnehmern, EPC-Unternehmen und Netzmodernisierern zu bilden, um nachhaltiges Wachstum zu sichern.
Analyse der Hauptakteure
- Dura-Line Holdings Inc.
- Hubbell Incorporated
- Champion Fiberglass Inc.
- Legrand S.A.
- ABB Ltd.
- Calpipe Industries Inc.
- Thomas & Betts Corporation
- Aliaxis Group S.A.
- Schneider Electric SE
- Atkore International Holdings Inc.
Neueste Entwicklungen
- Im Dezember 2024 erwarb ABB Solutions Industry & Building (SIB), um sein Portfolio an hochwertigen Kabelschutz- und leitungsbezogenen Produkten für industrielle und gefährliche Umgebungen zu erweitern.
- Im September 2024 erwarb Legrand Australian Plastic Profiles (APP), einen führenden Hersteller von PVC-Leitungen in Australien, um seine Position im regionalen Markt für Leitungssysteme zu stärken.
- Im Juli 2023 brachte Franklin Electric Co. Inc. sein Cable Tight wasserdichtes elektrisches Leitungssystem auf den Markt, das für anspruchsvolle unterirdische Umgebungen und präzise Installationsanforderungen entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Material, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach sichereren und zuverlässigeren Verkabelungsinfrastrukturen wird die Installation fortschrittlicher Leitungssysteme in verschiedenen Branchen weiter beschleunigen.
- Das Wachstum von Smart Grids und Modernisierungsprojekten im Versorgungsbereich wird die langfristige Einführung von leistungsstarken metallischen und nichtmetallischen Leitungen vorantreiben.
- Flexible Leitungssysteme werden an Bedeutung gewinnen, da die Industrie einfache Installation, Nachrüstung und Anpassungsfähigkeit priorisiert.
- Der steigende Bau von Gewerbe- und Wohngebäuden wird das stetige Wachstum des Leitungsverbrauchs aufrechterhalten.
- IT- und Telekommunikationsnetzwerk-Upgrades werden eine anhaltende Nachfrage nach spezialisierten Leitungen für die Unterstützung von Hochgeschwindigkeits-Datenübertragungen schaffen.
- Regionale Elektrifizierungsinitiativen in Entwicklungsländern werden die Marktdurchdringung erheblich steigern.
- Die Integration von feuer- und korrosionsbeständigen Materialien wird die nächste Welle der Produktinnovation prägen.
- Nachhaltigkeitsziele werden die Verwendung von recycelbaren und emissionsarmen Leitungsmaterialien fördern.
- Hersteller werden Automatisierungs- und digitale Überwachungsfunktionen erkunden, um die Installationsgenauigkeit und die Lebenszyklusleistung zu verbessern.
- Strategische Fusionen, Partnerschaften und Werkserweiterungen werden die globalen Lieferfähigkeiten und die Wettbewerbsfähigkeit des Marktes stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für elektrische Kabelkanalsysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für elektrische Kabelkanalsysteme zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der elektrischen Kabelkanalsysteme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für elektrische Kabelkanalsysteme antreiben?
Wer sind die führenden Unternehmen im Markt für elektrische Rohrleitungssysteme?
Welche Region hatte 2024 den größten Anteil am Markt für elektrische Rohrleitungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektrische Leitungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektrische Leitungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10.98 Billion → 2032: USD 18.45 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektrische Leitungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektrische Leitungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektrische Leitungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektrische Leitungssysteme Market Drivers
- 3.3 Markt für elektrische Leitungssysteme Market Restraints & Challenges
- 3.4 Markt für elektrische Leitungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektrische Leitungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektrische Leitungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektrische Leitungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektrische Leitungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektrische Leitungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektrische Leitungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektrische Leitungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektrische Leitungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektrische Leitungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektrische Leitungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektrische Leitungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektrische Leitungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektrische Leitungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektrische Leitungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektrische Leitungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektrische Leitungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektrische Leitungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektrische Leitungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektrische Leitungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
