
Marktübersicht
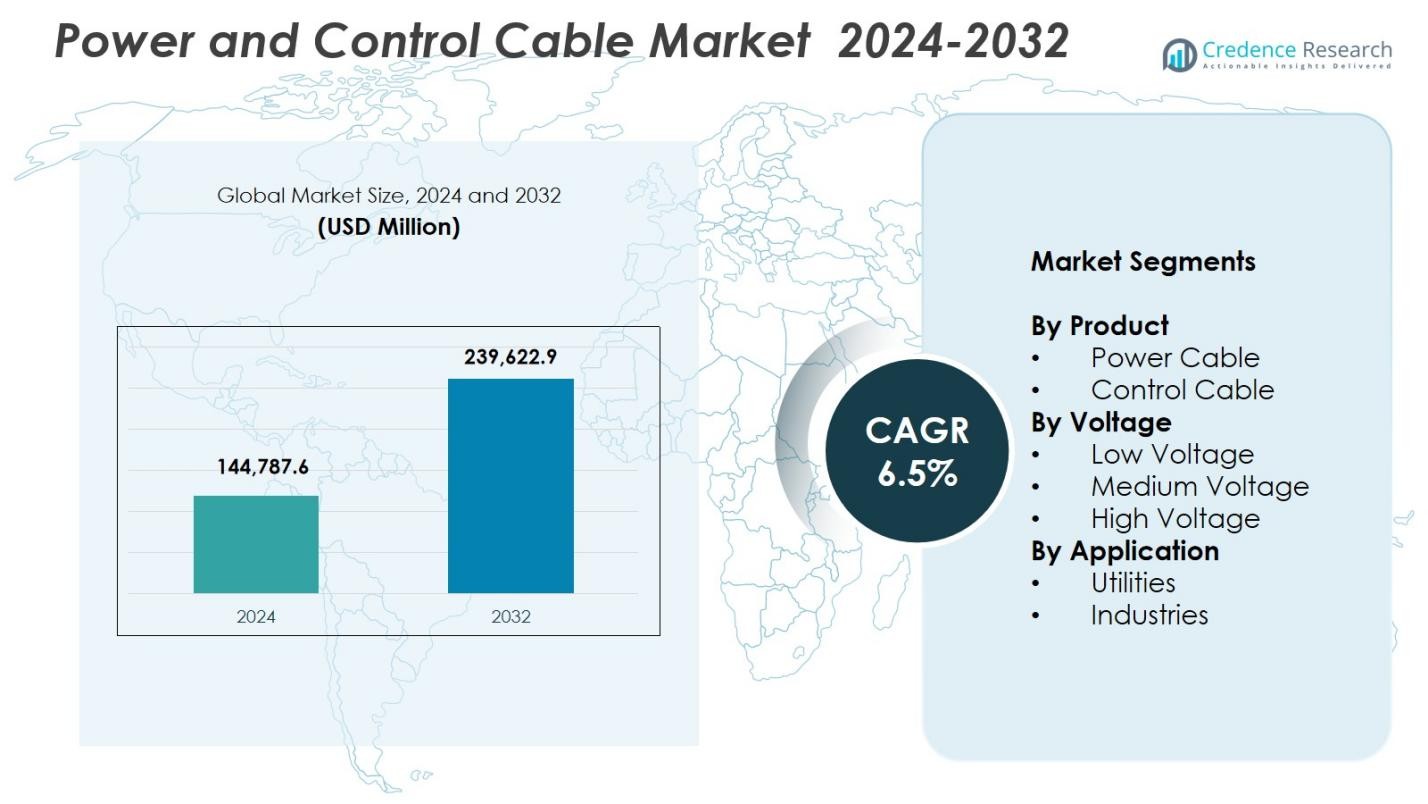
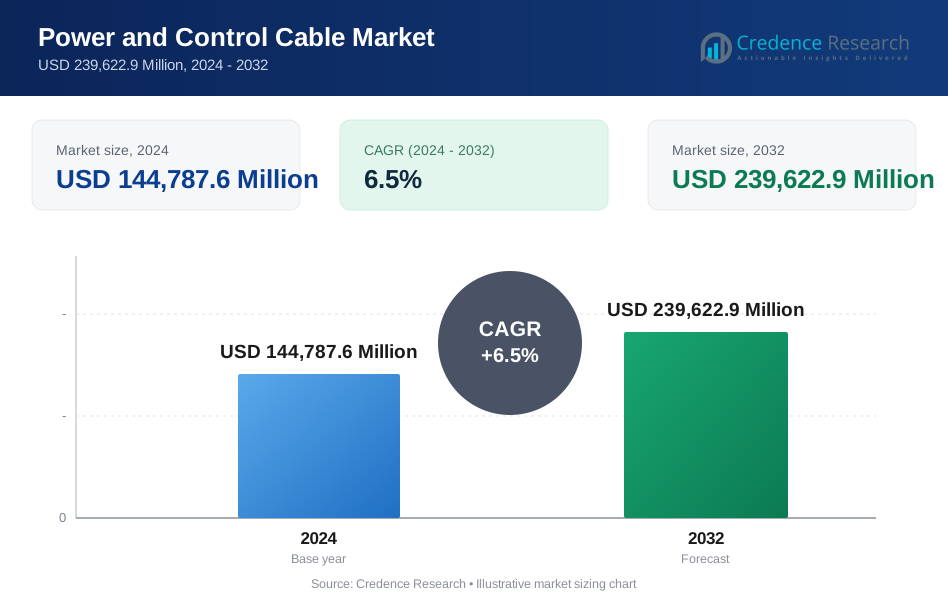
Der Markt für Strom- und Steuerkabel wurde im Jahr 2024 auf 144.787,6 Millionen USD geschätzt und soll bis 2032 239.622,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Strom- und Steuerkabel 2024 | 144.787,6 Millionen USD |
| Markt für Strom- und Steuerkabel, CAGR | 6,5% |
| Marktgröße für Strom- und Steuerkabel 2032 | 239.622,9 Millionen USD |
Der Markt für Strom- und Steuerkabel umfasst prominente Akteure wie KEI Industries Limited, NKT A/S, Leoni Cables, Havells India Ltd, Polycab, LS Cables, Belden Inc., Bergen Cable Technology, Klaus Faber AG und Furukawa Electric Co., Ltd., die alle darauf abzielen, ihre Produktportfolios zu erweitern und großflächige Versorgungs- und Industrieanwendungen zu unterstützen. Der asiatisch-pazifische Raum hat sich mit einem Marktanteil von 43,6 % als führende Region etabliert, angetrieben durch schnelle Urbanisierung, Infrastrukturwachstum und starke Investitionen in die Modernisierung des Netzes in China und Indien. Europa machte 26,8 % aus, unterstützt durch Offshore-Windprojekte und strenge Sicherheitsvorschriften, während Nordamerika 21,4 % hielt, bedingt durch kontinuierliche Upgrades in Übertragungsnetzen und die steigende Akzeptanz von intelligenten Kabeltechnologien.
Markteinblicke
- Der Markt für Strom- und Steuerkabel erreichte 2024 144.787,6 Millionen USD und wird bis 2032 mit einer CAGR von 6,5 % wachsen.
- Das Marktwachstum wird durch die Modernisierung des Netzes, die Integration erneuerbarer Energien und die steigende Industrialisierung der Elektrifizierung angetrieben, was die starke Akzeptanz von Stromkabeln mit einem Anteil von 68,4 % unterstützt.
- Zu den wichtigsten Trends gehören der Übergang zu intelligenten, feuerfesten und halogenfreien Niedrigrauchkabeln sowie die steigende Nachfrage aus Rechenzentren, EV-Ladenetzen und automatisierungsgetriebenen Industrien.
- Große Akteure wie KEI Industries, NKT A/S, Polycab, Havells India und LS Cables erweitern ihre Portfolios durch Forschung und Entwicklung, Kapazitätssteigerungen und langfristige Partnerschaften im Versorgungsbereich, um ihre Marktposition zu stärken.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 43,6 %, gefolgt von Europa mit 26,8 % und Nordamerika mit 21,4 %, unterstützt durch starke Bautätigkeit, den Einsatz erneuerbarer Energien und die schnelle Expansion von Niederspannungsanwendungen mit einem Segmentanteil von 54,7 %.
Analyse der Marktsegmentierung:
Nach Produkt
Im Markt für Strom- und Steuerkabel hielten Stromkabel 2024 die dominierende Position mit einem Marktanteil von 68,4 %, angetrieben durch großflächige Netzausweitungen, Industrialisierung der Elektrifizierung und steigende Installationen erneuerbarer Energien. Ihre umfangreiche Nutzung in Übertragungs- und Verteilungsnetzen stärkt die Nachfrage in Versorgungs- und Infrastrukturprojekten. Steuerkabel machten die verbleibenden 31,6 % aus, unterstützt durch das Wachstum der Automatisierung, intelligente Fertigung und Maschinen-Upgrades. Der steigende Bedarf an zuverlässiger Energieübertragung, erhöhter Tragfähigkeit und Systemsicherheit treibt hauptsächlich die starke Akzeptanz von Stromkabeln an und stärkt ihre Führungsposition bei globalen Installationen.
- Zum Beispiel erwarb Sumitomo Electric im Juni 2024 Südkabel, um 525 kV HVDC-Kabel in Deutschland für Amprions A-Nord, Korridor B49 und Rhein-Main-Link-Netzprojekte zu produzieren.
Nach Spannung
Das Niederspannungssegment führte den Markt mit einem Marktanteil von 54,7 % im Jahr 2024 an, unterstützt durch den weit verbreiteten Einsatz in Gewerbegebäuden, der Elektrifizierung von Wohngebäuden, städtischer Infrastruktur und verteilten Energiesystemen. Seine Dominanz resultiert aus dem hohen Verbrauch in der internen Verkabelung, der kleinen Stromverteilung und der schnellen Bautätigkeit. Das Mittelspannungssegment trug 28,9 % bei, angetrieben durch industrielle Netzwerke und Unterübertragungsleitungen, während Hochspannungskabel 16,4 % hielten, unterstützt durch groß angelegte Versorgungsprojekte. Die wachsende Entwicklung von Smart Cities, die anhaltende industrielle Expansion und zunehmende Initiativen zur Verbesserung des Zugangs zu Elektrizität verstärken weiterhin die globale Präferenz für Niederspannungssysteme.
- Zum Beispiel brachte Sumitomo Electric Industries, Ltd. auf der Integrated Systems Europe (ISE) 2025 Thunderbolt 5 Niederspannungskabel auf den Markt, die die Leistung für AV- und IT-Anwendungen in intelligenten Gebäuden verbessern.
Nach Anwendung
Das Versorgungssegment dominierte den Markt mit einem Marktanteil von 61,2 % im Jahr 2024, angetrieben durch umfangreiche Netzmodernisierungsprogramme, den Ausbau von Übertragungsleitungen und die steigende Integration erneuerbarer Energien. Versorgungsunternehmen verlassen sich stark auf Hochleistungskabel für eine stabile Lastverwaltung und die Verteilung von Elektrizität über lange Strecken. Das Industriesegment machte 38,8 % aus, unterstützt durch Automatisierung in der Fertigung, Öl- und Gasanlagen, Bergbauaktivitäten und die Elektrifizierung der Prozessindustrie. Steigende globale Investitionen in die Stärkung der Strominfrastruktur, die Reduzierung technischer Verluste und die Verbesserung der betrieblichen Zuverlässigkeit stellen sicher, dass Versorgungsunternehmen die größten Verbraucher fortschrittlicher Kabeltechnologien bleiben.
Wichtige Wachstumstreiber
Erweiterung der Netzmodernisierung und Integration erneuerbarer Energien
Initiativen zur Netzmodernisierung und die rasche Integration erneuerbarer Energiesysteme beschleunigen stark die Nachfrage nach Energie- und Steuerkabeln. Versorgungsunternehmen weltweit modernisieren weiterhin alte Netzwerke, um eine höhere Lastkapazität, verbesserte Zuverlässigkeit und eine gesteigerte Übertragungseffizienz zu unterstützen. Solar- und Windprojekte erfordern umfangreiche Verkabelung für die Energieabführung, Netzanschlüsse und die Konnektivität von Steuerungssystemen. Regierungen investieren zunehmend in verteilte Energieinfrastrukturen und intelligente Netze, was den Verbrauch in den Kategorien Niederspannung, Mittelspannung und Hochspannung stärkt. Diese Entwicklungen verstärken kollektiv das anhaltende Marktwachstum, da die Ziele der Energiewende intensiviert werden.
- Zum Beispiel ersetzt Palo Alto Utilities 296.300 Schaltfuß offener Drahtsekundärleiter durch Aluminium-Luftkabel im Rahmen seines Grid Modernization Project, das auch 1.413 Transformatoren auf 50 kVA oder größer aufrüstet, um die vollständige Elektrifizierungsunterstützung zu gewährleisten.
Steigende industrielle Elektrifizierung und Automatisierungsakzeptanz
Industrien erhöhen ihren Verbrauch an Energie- und Steuerkabeln erheblich aufgrund der zunehmenden Automatisierung, des Einsatzes fortschrittlicher Maschinen und des Bedarfs an effizienter Energieverteilung in komplexen Anlagen. Sektoren wie Fertigung, Öl und Gas, Bergbau und Chemie investieren in Hochleistungskabel, die unterbrechungsfreie Abläufe, Fernüberwachung und präzise Steuerungsfunktionen unterstützen. Elektrifizierungsinitiativen in Schwerindustrien steigern zusätzlich die Nachfrage nach Mittelspannungs- und Steuerkabeln. Während Industrien intelligente Fabriken, vorausschauende Wartung und IoT-fähige Geräte einführen, beschleunigt sich weltweit der Bedarf an robusten, langlebigen Verkabelungssystemen.
- Zum Beispiel bietet HELUKABEL spezialisierte Instrumentierungskabel, Steuerkabel und Ethernet-Lösungen für Ölplattformen, Raffinerien und petrochemische Anlagen an, die für extreme Temperaturen und raue Bedingungen ausgelegt sind und gleichzeitig präzise Messungen, Steuerungen und Datenübertragungen ermöglichen.
Wachstum der städtischen Infrastruktur und Bautätigkeiten
Urbanisierung und Bautätigkeiten tragen erheblich zur Marktexpansion bei, da Großprojekte umfangreiche Kabelnetze für Wohn-, Gewerbe- und öffentliche Infrastrukturen erfordern. Niederspannungskabel bleiben unerlässlich für die interne Verkabelung, HVAC-Systeme und Notstromkreise in Gebäuden, während Stromverteilungskabel Metro-Schienen, Flughäfen, Rechenzentren und Transportkorridore unterstützen. Erhöhte staatliche Ausgaben für Wohnungsbau, Versorgungsunternehmen und Smart-City-Initiativen stärken das Nachfrageprofil. Der Bedarf an sicheren, energieeffizienten und feuerfesten Kabelsystemen in wachsenden städtischen Landschaften treibt das kontinuierliche Wachstum in allen Produktkategorien voran.
Wichtige Trends & Chancen
Übergang zu intelligenten, energieeffizienten und feuerfesten Kabeltechnologien
Ein wichtiger Branchentrend ist die Einführung intelligenter Kabelsysteme, die für erhöhte Sicherheit, Energieeffizienz und Betriebsüberwachung entwickelt wurden. Feuerfeste, raucharme und halogenfreie Kabel gewinnen an Bedeutung, da die Regulierungsbehörden strenge Bauvorschriften durchsetzen. Intelligente Kabel mit eingebetteten Sensoren bieten Echtzeit-Leistungsüberwachung, Fehlererkennung und vorausschauende Wartungsfähigkeiten. Diese Technologien reduzieren Ausfallzeiten erheblich und verbessern die Zuverlässigkeit in industriellen und Versorgungsumgebungen. Wachsende Investitionen in digitale Infrastruktur und modernen Bau schaffen starke Chancen für technologisch fortschrittliche Kabellösungen.
- Zum Beispiel bietet GBS SMART-Kabel mit Faser-Bragg-Gitter (FBG)-Punktsensoren für präzise Messungen entlang von Kabelsystemen in Überwachungsanwendungen an. Diese liefern Echtzeitdaten zu physikalischen Eigenschaften und reduzieren Risiken in Umgebungen wie Unterwasserverbindungen und Pipelines.
Steigende Nachfrage aus Rechenzentren, EV-Infrastruktur und industrieller Automatisierung
Aufstrebende Wachstumssektoren wie Rechenzentren, Netzwerke für das Laden von Elektrofahrzeugen und automatisierte Industrieanlagen bieten starke Chancen für Kabelhersteller. Rechenzentren benötigen Hochspannungs- und Steuerkabel für unterbrechungsfreie Stromversorgung und thermische Effizienz, während die Entwicklung der EV-Infrastruktur den Bedarf an langlebiger Außenverkabelung und Schnellladesystemen antreibt. Die industrielle Automatisierung erweitert weiterhin den Kabelverbrauch in den Bereichen Robotik, Prozessmaschinen und Überwachungssysteme. Da die globalen Volkswirtschaften die Digitalisierung und die Einführung sauberer Mobilität beschleunigen, wird die Nachfrage nach spezialisierten Hochleistungskabeln stark ansteigen.
- Zum Beispiel nutzt Teslas Supercharger-Netzwerk spezialisierte Kabel, die für hohe Stromstärken und schnelle Wärmeableitung ausgelegt sind, um schnelles Laden zu ermöglichen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Störungen der Lieferkette
Schwankende Preise für Kupfer, Aluminium, PVC, Gummi und Polymere wirken sich erheblich auf die Herstellungskosten für Strom- und Steuerkabel aus. Ineffizienzen in der Lieferkette, verursacht durch geopolitische Instabilität, Frachtverzögerungen und Materialengpässe, erhöhen die Produktionsvorlaufzeiten und reduzieren die Gewinnmargen. Hersteller stehen unter zusätzlichem Druck, Beschaffungsstrategien zu stabilisieren und gleichzeitig Qualitätsstandards aufrechtzuerhalten. Diese Unsicherheiten zwingen Unternehmen oft dazu, Preisstrukturen anzupassen, was Kaufentscheidungen und Projektzeitpläne beeinflusst. Die Bewältigung von Kostenvolatilität bei gleichzeitiger Sicherstellung einer konsistenten Versorgung bleibt eine der hartnäckigsten Herausforderungen für Branchenakteure.
Strenge Compliance-Anforderungen und Installationskomplexitäten
Hersteller von Strom- und Steuerkabeln arbeiten unter strengen internationalen und regionalen Standards in Bezug auf Brandschutz, elektromagnetische Verträglichkeit, Isolationsqualität und Umweltverträglichkeit. Die Erfüllung dieser Anforderungen erfordert kontinuierliche Produkttests, Zertifizierungen und Prozessverbesserungen, was die Betriebskosten erhöht. Installationskomplexitäten, insbesondere in unterirdischen Netzwerken, Hochspannungssystemen und gefährlichen Industrieumgebungen, stellen weitere Herausforderungen dar. Der Bedarf an qualifizierten Arbeitskräften, präziser Technik und Einhaltung struktureller Normen verlangsamt oft die Projektausführung. Diese regulatorischen und technischen Einschränkungen stellen erhebliche Barrieren für eine schnelle Markteinführung dar.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Marktanteil von 21,4% im Markt für Strom- und Steuerkabel, unterstützt durch starke Investitionen in die Modernisierung des Netzes, den Ausbau erneuerbarer Energien und die Erneuerung alternder Übertragungsinfrastrukturen. Die Vereinigten Staaten führen das regionale Wachstum mit kontinuierlichen Upgrades der Versorgungsnetze, der Expansion von Rechenzentren und der Entwicklung von EV-Ladeinfrastrukturen an. Kanadas steigende Integration von Wasserkraft und industrielle Elektrifizierung stärken den Kabelverbrauch weiter. Die Region profitiert auch von strengen Sicherheitsvorschriften und der Einführung von feuerfesten und intelligenten Kabeltechnologien, was die konsistente langfristige Nachfrage in industriellen, kommerziellen und Versorgungsanwendungen verstärkt.
Europa
Europa hatte einen Marktanteil von 26,8% im Jahr 2024, angetrieben durch die großflächige Integration erneuerbarer Energien, den Ausbau der Offshore-Windenergie und grenzüberschreitende Interkonnektionsprojekte in der EU. Länder wie Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder investieren stark in Hochspannungs- und Mittelspannungskabelinfrastruktur, um die Übertragungseffizienz zu verbessern und grüne Energieziele zu unterstützen. Schnelle städtische Entwicklung und die Modernisierung von Eisenbahnen und Industrieclustern tragen zur steigenden Nachfrage bei. Strenge regulatorische Vorgaben für Energieeffizienz, halogenfreie Niedrigrauchkabel und fortschrittliche Brandschutzstandards beschleunigen die Einführung von Hochleistungskabelsystemen in der Region weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte die globale Landschaft mit einem Marktanteil von 43,6% im Jahr 2024 und war damit der größte regionale Beitrag aufgrund der schnellen Urbanisierung, umfangreichen Industrialisierung und kontinuierlichen Erweiterung der Stromverteilungsnetze. China und Indien führen Netzaufrüstungen, erneuerbare Installationen und große Bauprojekte an, was die Nachfrage nach Niederspannungs- und Mittelspannungskabeln erheblich steigert. Das beschleunigte Wachstum der Fertigung in Südostasien und die Verbesserung der Elektrifizierungsraten tragen zur Marktdynamik bei. Von der Regierung geführte Infrastrukturausgaben, steigende Entwicklung von Rechenzentren und der Ausbau von Ladestationen für Elektrofahrzeuge stärken den starken regionalen Verbrauch. Die Region bleibt der am schnellsten wachsende Markt aufgrund anhaltender wirtschaftlicher Expansion und großer, bevölkerungsbedingter Elektrizitätsbedürfnisse.
Lateinamerika
Lateinamerika erreichte einen Marktanteil von 4,9% im Jahr 2024, unterstützt durch steigende Investitionen in die Stärkung der Versorgungsunternehmen, den Einsatz erneuerbarer Energien und die industrielle Entwicklung in Brasilien, Mexiko, Chile und Argentinien. Der wachsende Fokus auf Netzzuverlässigkeit und ländliche Elektrifizierung treibt die Nachfrage nach Niederspannungs- und Mittelspannungskabeln an. Industrielle Sektoren wie Bergbau, Öl und Gas sowie Fertigung tragen aufgrund ihrer hohen Energieanforderungen erheblich zum Verbrauch bei. Von der Regierung unterstützte Infrastrukturmodernisierung und Initiativen für saubere Energie verbessern die Marktchancen weiter. Wirtschaftliche Schwankungen und Ineffizienzen in der Lieferkette bleiben jedoch Herausforderungen, die das Tempo der Umsetzung von Kabelinfrastrukturen in der Region beeinflussen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Marktanteil von 3,3% im Jahr 2024, angetrieben durch bedeutende Erweiterungen der Strominfrastruktur, industrielle Diversifizierung und großangelegte Bauprojekte. Der Nahe Osten profitiert von starken Investitionen in Versorgungsaufrüstungen, Öl- und Gasanlagen sowie Mega-Infrastrukturentwicklungen in den VAE, Saudi-Arabien und Katar. Afrikas Netzausbauprogramme und steigende Elektrifizierungsbemühungen stimulieren die Nachfrage nach Niederspannungs- und Mittelspannungskabeln. Initiativen für erneuerbare Energien, insbesondere Solarenergie, stärken die Marktaussichten weiter. Obwohl das Wachstumspotenzial hoch bleibt, sieht sich die Region Herausforderungen in Bezug auf regulatorische Unterschiede und Projektfinanzierungsbeschränkungen gegenüber.
Marktsegmentierungen:
Nach Produkt
- Energiekabel
- Steuerkabel
Nach Spannung
- Niederspannung
- Mittelspannung
- Hochspannung
Nach Anwendung
- Versorgungsunternehmen
- Industrien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Energie- und Steuerkabel umfasst wichtige Akteure wie KEI Industries Limited, NKT A/S, Leoni Cables, Havells India Ltd, Bergen Cable Technology, Klaus Faber AG, LS Cables, Polycab, Belden Inc. und Furukawa Electric Co., Ltd. Diese Unternehmen konzentrieren sich darauf, die Produktionskapazität zu erweitern, globale Vertriebsnetze zu stärken und Produktinnovationen voranzutreiben, um die steigende Nachfrage in Versorgungsunternehmen, Industrieanlagen und großen Infrastrukturprojekten zu decken. Marktführer priorisieren leistungsstarke, feuerfeste und energieeffiziente Kabeltechnologien und investieren stark in F&E, um die Modernisierung des Netzes, die EV-Infrastruktur und die Integration erneuerbarer Energien zu unterstützen. Strategische Initiativen wie Partnerschaften mit Versorgungsanbietern, langfristige Lieferverträge und Investitionen in intelligente Kabelsysteme verbessern die Wettbewerbsposition. Darüber hinaus halten Unternehmen mit starker vertikaler Integration und diversifizierten Spannungsportfolios Kostenvorteile und betriebliche Effizienz aufrecht. Aufstrebende Akteure zielen zunehmend auf automatisierungsgetriebene Industrien, erneuerbare Projekte und Bauwachstum ab, um eine breitere Marktpräsenz zu etablieren.
Analyse der Hauptakteure
- KEI Industries Limited
- NKT A/S
- Leoni Cables
- Havells India Ltd
- Bergen Cable Technology
- Klaus Faber AG
- LS Cables
- Polycab
- Belden Inc.
- FURUKAWA ELECTRIC CO., LTD
Aktuelle Entwicklungen
- Im Dezember 2025 begann KEI Industries Limited mit der Testproduktion von LT/HT-Kabeln in seiner neuen Greenfield-Anlage in Sanand, Gujarat.
- Im November 2025 kündigte Polycab die Einführung einer neuen Produktlinie für Solarkabel an und unterstrich sein Engagement für die Märkte für erneuerbare Energien.
- Im November 2024 erwarb Gaon Cable Co. einen 100%igen Anteil an der US-Niederlassung von LS Cable & System, was einen strategischen Schritt zur Stärkung seiner internationalen Strominfrastruktur darstellt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Spannung, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erleben, da Versorgungsunternehmen weiterhin Netze aufrüsten und Übertragungsnetze ausbauen.
- Der Ausbau erneuerbarer Energien wird die Nachfrage nach leistungsstarken Strom- und Steuerkabeln in Solar- und Windprojekten erhöhen.
- Der Ausbau von Smart Cities und digitaler Infrastruktur wird den Verbrauch von Niederspannungs- und feuerfesten Kabeln steigern.
- Die industrielle Automatisierung wird die Einführung von Steuerkabeln für Maschinen, Robotik und Prozessoptimierung stärken.
- Der Ausbau von Rechenzentren erfordert fortschrittliche Verkabelungssysteme zur Unterstützung von Hochlastverteilung und Zuverlässigkeit der Notstromversorgung.
- Der Ausbau der Ladeinfrastruktur für Elektrofahrzeuge wird die Nachfrage nach robusten Außen- und Mittelspannungskabelsystemen steigern.
- Technologische Fortschritte werden die Einführung von intelligenten Kabeln mit eingebetteten Sensoren und Echtzeitüberwachungsfunktionen beschleunigen.
- Hersteller werden ihre Investitionen in nachhaltige, halogenfreie und energieeffiziente Kabeltechnologien erhöhen.
- Die Verschärfung der Vorschriften zu Sicherheit und Umweltverträglichkeit wird die Produktinnovation und Zertifizierungsanforderungen prägen.
- Die Optimierung der globalen Lieferkette und Materialdiversifizierung werden zu strategischen Prioritäten, um eine stabile Produktion und Preisgestaltung sicherzustellen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Power- und Steuerkabel, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Energie- und Steuerkabel voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Energie- und Steuerkabel hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Energie- und Steuerkabel antreiben?
Wer sind die führenden Unternehmen im Markt für Energie- und Steuerkabel?
Welche Region hatte 2024 den größten Anteil am Markt für Energie- und Steuerkabel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Energie- und Steuerkabel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Energie- und Steuerkabel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 144,787.6 Million → 2032: USD 239,622.9 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Energie- und Steuerkabel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Energie- und Steuerkabel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Energie- und Steuerkabel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Energie- und Steuerkabel Market Drivers
- 3.3 Markt für Energie- und Steuerkabel Market Restraints & Challenges
- 3.4 Markt für Energie- und Steuerkabel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Energie- und Steuerkabel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Energie- und Steuerkabel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Energie- und Steuerkabel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Energie- und Steuerkabel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Energie- und Steuerkabel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Energie- und Steuerkabel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Energie- und Steuerkabel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Energie- und Steuerkabel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Energie- und Steuerkabel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Energie- und Steuerkabel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Energie- und Steuerkabel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Energie- und Steuerkabel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Energie- und Steuerkabel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Energie- und Steuerkabel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Energie- und Steuerkabel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Energie- und Steuerkabel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Energie- und Steuerkabel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Energie- und Steuerkabel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Energie- und Steuerkabel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
