
Marktübersicht:
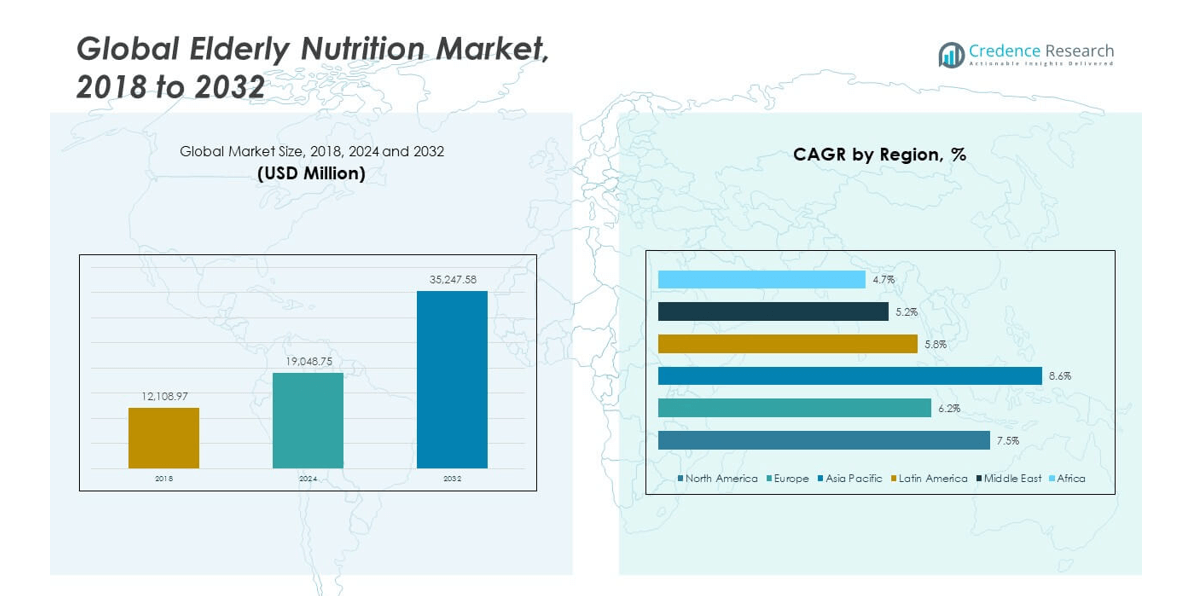
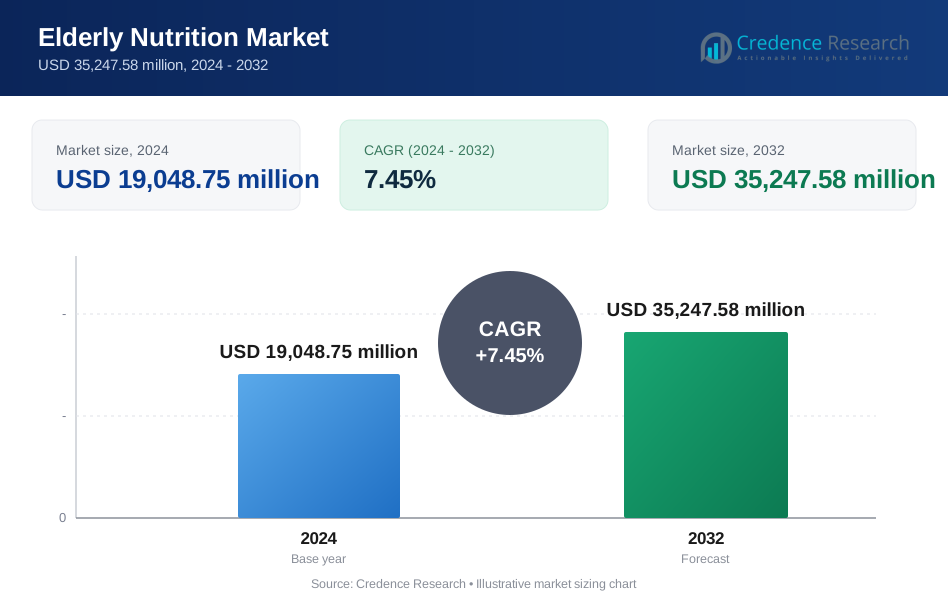
Die globale Marktgröße für Ernährung im Alter wurde 2018 auf 12.108,97 Millionen USD geschätzt und soll bis 2024 auf 19.048,75 Millionen USD und bis 2032 auf 35.247,58 Millionen USD anwachsen, mit einer CAGR von 7,45% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Ernährung im Alter 2024 | 19.048,75 Millionen USD |
| Markt für Ernährung im Alter, CAGR | 7,45% |
| Marktgröße für Ernährung im Alter 2032 | 35.247,58 Millionen USD |
Das Marktwachstum wird durch steigende ältere Bevölkerungen und längere Lebensdauern weltweit angetrieben. Ältere Erwachsene haben ein höheres Risiko für Mangelernährung und chronische Krankheiten. Ernährungsprodukte unterstützen die Muskelkraft, Knochengesundheit und Immunfunktion. Gesundheitsdienstleister empfehlen Nahrungsergänzungsmittel zur Präventivpflege. Höheres Bewusstsein für gesundes Altern verbessert die Akzeptanzraten. Produktinnovationen konzentrieren sich auf leichte Verdaulichkeit und hohe Nährstoffdichte. Verzehrfertige Formate unterstützen den täglichen Gebrauch. Medizinische Ernährung spielt eine stärkere Rolle in Pflegeplänen für ältere Menschen.
Nordamerika führt den Markt aufgrund fortschrittlicher Gesundheitssysteme und starken Verbraucherbewusstseins an. Europa folgt mit hohen Anteilen älterer Bevölkerungen und einem Fokus auf Präventivgesundheit. Japan sticht durch die schnelle Alterung der Bevölkerung und die Einführung klinischer Ernährung hervor. China zeigt starkes Wachstum durch steigende Seniorenzahlen und städtischen Gesundheitszugang. Indien und Südostasien treten mit steigenden Einkommensniveaus und Pflegebewusstsein hervor. Lateinamerika wächst stetig durch die Expansion privater Gesundheitsversorgung. Märkte im Nahen Osten befinden sich noch in der Anfangsphase, zeigen jedoch langfristiges Potenzial.
Markteinblicke:
- Der globale Markt für Ernährung im Alter wurde 2018 auf 12.108,97 Millionen USD geschätzt, erreichte 2024 19.048,75 Millionen USD und soll bis 2032 35.247,58 Millionen USD erreichen, mit einer CAGR von 7,45%, unterstützt durch alternde Bevölkerungen und die Einführung präventiver Gesundheitsmaßnahmen.
- Nordamerika führte 2024 mit einem Anteil von etwa 43,8% aufgrund des starken Zugangs zum Gesundheitswesen, gefolgt von Asien-Pazifik mit 29,5% durch schnelles Altern und Einkommenswachstum, und Europa hielt fast 17,5% angetrieben durch öffentliche Gesundheitsunterstützung und hohe Seniorenquoten.
- Asien-Pazifik bleibt die am schnellsten wachsende Region mit einem Anteil von 29,5%, unterstützt durch steigende ältere Bevölkerungen, Urbanisierung, familiengeführte Pflegeentscheidungen und erweiterten Zugang zu Ernährungsprodukten.
- Nach Produkttyp dominierten proteinreiche Lebensmittel und Getränke mit einem Anteil von etwa 35%, gefolgt von Vitaminen und Nahrungsergänzungsmitteln mit fast 28%, was den Fokus auf Muskelgesundheit und Mikronährstoffunterstützung widerspiegelt.
- Fertiggerichte machten etwa 18% aus, während funktionelle Milchalternativen und spezielle Snacks zusammen etwa 19% beitrugen, unterstützt durch Bequemlichkeit und gezielte gesundheitliche Vorteile.
Markttreiber:
Schnelles Wachstum der alternden Bevölkerung und Lebenserwartung
Der globale Markt für Ernährung im Alter profitiert von der steigenden Lebenserwartung in entwickelten und aufstrebenden Volkswirtschaften. Ältere Bevölkerungen wachsen weltweit schneller als andere Altersgruppen. Dieser Wandel erhöht die Nachfrage nach altersgerechten Ernährungsprodukten. Ältere Verbraucher stehen vor größeren Ernährungslücken aufgrund reduzierter Aufnahme. Gesundheitssysteme fördern Ernährung zur Unterstützung eines gesunden Alterns. Regierungen unterstützen das Wohlbefinden von Senioren durch öffentliche Gesundheitsprogramme. Ernährungsmarken passen Produkte an geriatrische Ernährungsbedürfnisse an. Dieser demografische Wandel sichert die langfristige Marktnachfrage.
- Zum Beispiel erweiterte Nestlé Health Science sein Senioren-Ernährungsportfolio zur Unterstützung von Muskel- und Immungesundheit, mit Produkten, die ausgewogene Proteine, Vitamine und Mineralien pro täglicher Portion liefern.
Höhere Prävalenz chronischer und altersbedingter Erkrankungen
Chronische Krankheiten nehmen mit dem Alter in globalen Bevölkerungen stark zu. Zu den Erkrankungen gehören Diabetes, Osteoporose und Herz-Kreislauf-Erkrankungen. Ernährung spielt eine Schlüsselrolle in Krankheitsmanagementstrategien. Ärzte empfehlen maßgeschneiderte Diäten für ältere Patienten. Klinische Ernährung unterstützt die Genesung und tägliche Gesundheitswartung. Funktionelle Nährstoffe adressieren Immunitäts- und Muskelverlustbedenken. Der globale Markt für Ernährung im Alter passt Produkte an medizinische Leitlinien an. Die Krankheitslast treibt weiterhin den konstanten Produktkonsum an.
- Zum Beispiel bietet Abbott’s Ensure Enlive 20 Gramm Protein und 1,5 Gramm HMB pro Portion, klinisch nachgewiesen zur Unterstützung der Muskelkraft bei älteren Erwachsenen.
Steigendes Bewusstsein für präventive Gesundheitsversorgung und Ernährung
Präventive Gesundheitsversorgung gewinnt bei älteren Verbrauchern an Priorität. Senioren suchen nach Ernährung, um Unabhängigkeit und Mobilität zu erhalten. Pflegekräfte beeinflussen auch die Auswahl von Ernährungsprodukten. Gesundheitskampagnen heben die Vorteile der Ernährung für das Wohlbefinden älterer Menschen hervor. Apotheken fördern seniorenorientierte Ernährungskategorien. Medizinische Fachkräfte leiten diätbasierte Präventionsansätze. Ernährungsmarken investieren in Bildung und klare Kennzeichnung. Das Bewusstseinswachstum verbessert regelmäßige Konsumgewohnheiten.
Erweiterung der institutionellen und häuslichen Altenpflege
Altenpflegeeinrichtungen expandieren aufgrund von Kernfamilienstrukturen. Auch häusliche Pflegedienste wachsen in städtischen Gebieten. Ernährung bildet einen Kernbestandteil der Altenpflegeroutinen. Pflegeanbieter bevorzugen standardisierte und zuverlässige Ernährungsprodukte. Gebrauchsbereite Formate unterstützen tägliche Fütterungspläne. Krankenhäuser integrieren Ernährung in die Erholungspläne nach der Behandlung. Der globale Markt für Ernährung im Alter unterstützt beide Pflegemodelle. Das Wachstum der Pflegeinfrastruktur stärkt die Produktnachfrage.
Markttrends:
Verschiebung hin zu bedarfsspezifischer und personalisierter Ernährung
Ältere Verbraucher suchen nach Ernährung, die auf spezifische Gesundheitsbedürfnisse abgestimmt ist. Produkte zielen auf Knochengesundheit, Verdauung und Immunität ab. Personalisierte Formulierungen gewinnen bei städtischen Senioren an Interesse. Marken nutzen alters- und bedarfsbasierte Positionierung. Gesundheitsinput leitet Produktentwicklungsstrategien. Verpackungen heben gezielte funktionale Vorteile hervor. Der globale Markt für Ernährung im Alter spiegelt diesen Anpassungstrend wider. Die Nachfrage bevorzugt maßgeschneiderte gegenüber generischen Ernährungsprodukten.
- Zum Beispiel integrieren Otsukas seniorenorientierte Ernährungslinien maßgeschneiderte Elektrolyt- und Mikronährstoffprofile, um die Hydration und den Stoffwechselhaushalt in alternden Bevölkerungsgruppen zu unterstützen.
Wachstum von praktischen und leicht konsumierbaren Formaten
Bequemlichkeit treibt die Produktwahl bei älteren Nutzern an. Flüssige Nahrungsergänzungsmittel und weiche Texturen gewinnen an Beliebtheit. Einfaches Schlucken unterstützt Nutzer mit Kauproblemen. Einzelportionenverpackungen verbessern die Portionskontrolle. Trinkfertige Formate unterstützen die tägliche Einhaltung. Pflegeeinrichtungen bevorzugen standardisierte Portionen. Der globale Markt für Ernährung im Alter passt sich den Nutzbarkeitsbedürfnissen an. Formatinnovationen verbessern die Konsistenz des Konsums.
- Zum Beispiel führte Yili trinkfertige Ernährungsgetränke für ältere Menschen ein, die für den täglichen Verzehr konzipiert sind, mit haltbaren Formaten, die eine konsistente Nutzung in häuslicher und institutioneller Pflege unterstützen.
Steigende Nachfrage nach Clean Label und natürlichen Zutaten
Ältere Verbraucher zeigen großes Vertrauen in einfache Formulierungen. Clean Labels reduzieren Bedenken hinsichtlich Zusatzstoffen. Natürliche Zutaten unterstützen das langfristige Verbrauchervertrauen. Marken heben pflanzliche und milchbasierte Proteine hervor. Transparenz verbessert die Markenvertrauenswürdigkeit bei Pflegekräften. Der regulatorische Fokus unterstützt sauberere Produktstandards. Der globale Markt für Ernährung im Alter spiegelt die Prüfung der Inhaltsstoffe wider. Clean Nutrition Trends prägen neue Produkteinführungen.
Integration von Ernährung mit digitaler Gesundheitsberatung
Digitale Gesundheitstools unterstützen die Ernährungsplanung für ältere Menschen. Apps verfolgen die Einhaltung der Diät und Wellnessziele. Telemedizin-Plattformen leiten die Ernährungswahl aus der Ferne. Pflegekräfte nutzen digitale Tools zur Überwachung der Aufnahme. Marken kooperieren mit Gesundheitsplattformen für Engagement. Bildung verbessert die korrekte Produktnutzung. Der globale Markt für Ernährung im Alter stimmt mit digitalen Pflegemodellen überein. Technologie verbessert die Einhaltung der Ernährung.
Analyse der Marktchancen:
Erschwinglichkeitsbeschränkungen und Preissensibilität bei Senioren
Ältere Verbraucher sind oft auf feste Einkommen angewiesen. Premium-Ernährungsprodukte stoßen auf Erschwinglichkeitsbarrieren. Preissensibilität beeinflusst das Wiederkaufverhalten. Die öffentliche Gesundheitsversorgung variiert stark je nach Region. Begrenzte Erstattung schränkt den Zugang zu klinischer Ernährung ein. Marken stehen unter Druck, Qualität und Kosten in Einklang zu bringen. Der globale Markt für Ernährung im Alter steht vor ungleicher Preisakzeptanz. Kostenbedenken begrenzen die Durchdringung in Entwicklungsländern.
Regulatorische Komplexität und Vertrauensprobleme bei Produkten
Ernährungsprodukte unterliegen strenger behördlicher Aufsicht. Die Compliance-Anforderungen variieren je nach Land. Behauptungen müssen medizinischen und ernährungsphysiologischen Standards entsprechen. Irreführende Etiketten verringern das Vertrauen der Verbraucher. Ältere Nutzer benötigen klare Anwendungshinweise. Genehmigungsfristen verzögern Produkteinführungen. Der globale Markt für Ernährung im Alter steht unter strenger Beobachtung. Regulatorische Komplexität erhöht die betrieblichen Herausforderungen.
Marktchancen:
Expansion in wachsende ältere Bevölkerungen in Asien
Asien zeigt ein schnelles Wachstum der älteren Bevölkerungszahlen. Die Urbanisierung verbessert den Zugang zu Ernährungsprodukten. Steigende Einkommen unterstützen präventive Gesundheitsausgaben. Regierungen fördern Initiativen zur Gesundheitsversorgung älterer Menschen. Lokale Marken passen Produkte an regionale Ernährungsgewohnheiten an. Vertriebsnetze erweitern sich durch Apotheken und Kliniken. Der globale Markt für Ernährung im Alter gewinnt in Asien an Dynamik. Früher Markteintritt bietet langfristiges Wachstumspotenzial.
Innovation in klinischen und funktionalen Ernährungslösungen
Klinische Ernährung bietet starke Wachstumschancen. Produkte unterstützen Erholungs-, Mobilitäts- und Immunitätsbedürfnisse. Krankenhäuser erhöhen ernährungsbasierte Pflegeprotokolle. Funktionale Inhaltsstoffe verbessern die Produktdifferenzierung. Forschung unterstützt gezielte Ernährungsergebnisse für ältere Menschen. Partnerschaften mit Gesundheitsdienstleistern verbessern die Akzeptanz. Der globale Markt für Ernährung im Alter profitiert von Innovationsfokus. Fortschrittliche Formulierungen unterstützen eine Premium-Positionierung.
Marktsegmentierungsanalyse:
Nach Produkttyp
Orale Nahrungsergänzungsmittel bilden den größten Anteil aufgrund der täglichen präventiven Nutzung. Enterale Ernährung unterstützt Patienten mit Schluck- oder Verdauungsproblemen. Parenterale Ernährung dient der Intensivpflege und bei schwerer Mangelernährung. Nahrungsergänzungsmittel schließen Mikronährstofflücken in der täglichen Ernährung. Funktionelle Lebensmittel und Getränke gewinnen durch Bequemlichkeit und Geschmack an Nachfrage. Innovation konzentriert sich auf ausgewogene Formeln und leichte Aufnahme. Medizinische Empfehlungen unterstützen die Glaubwürdigkeit der Produkte. Der globale Markt für Ernährung im Alter spiegelt eine starke Vielfalt in den Produktkategorien wider.
- Zum Beispiel werden Nestlés orale klinische Ernährungsprodukte häufig in Krankenhäusern verwendet und erfüllen die klinischen Protein- und Kalorienanforderungen für ältere Patienten.
Nach Verbrauchersegment
Die Altersgruppe 60–70 treibt die frühe Einführung durch den Fokus auf präventive Gesundheit voran. Die Altersgruppe 71–80 zeigt eine höhere Abhängigkeit von klinischer Ernährung. Die Altersgruppe über 80 ist auf unterstützte Ernährungslösungen angewiesen. Männliche ältere Nutzer konzentrieren sich auf Muskel- und Herzgesundheit. Weibliche ältere Nutzer priorisieren Knochengesundheit und Immunität. Pflegekräfte beeinflussen die Produktauswahl in allen Gruppen. Gesundheitsbewusstsein prägt konsistente Nutzungsmuster. Die Bedürfnisse der Segmente variieren je nach Alter und Geschlecht.
- Zum Beispiel positioniert Abbott verschiedene Ensure-Varianten, um Muskelunterstützung, Knochengesundheit und glykämische Kontrolle anzusprechen, und stimmt die Formulierungen auf alters- und geschlechtsspezifische Ernährungsbedürfnisse ab.
Nach Vertriebskanal
Krankenhausapotheken führen durch die Versorgung mit klinischer und Nachsorgeernährung. Einzelhandelsapotheken unterstützen den einfachen Zugang und wiederholte Käufe. Online-Plattformen wachsen durch Hauslieferung und Abonnements. Supermärkte und Hypermärkte bedienen mobile ältere Verbraucher. Direktvertriebsmodelle unterstützen Markenbindung und Bildung. Die Wahl des Kanals hängt von der Pflegeintensität und Mobilität ab. Vertrauen und Verfügbarkeit bestimmen die Kanalpräferenz. Vertriebsvielfalt unterstützt die Marktreichweite.
Nach Produkteigenschaften
Proteinangereicherte Produkte adressieren Bedenken hinsichtlich Muskelverlust. Faserreiche Optionen unterstützen die Verdauung und die Darmgesundheit. Mit Vitaminen und Mineralien angereicherte Produkte verhindern Mängel. Zuckerarme Formulierungen eignen sich für ältere Diabetiker. Laktosefreie Produkte dienen empfindlichen Verdauungsbedürfnissen. Attributbasierte Auswahl verbessert die Compliance. Klare Kennzeichnung leitet informierte Entscheidungen. Attributfokus stärkt die Differenzierung.
Segmentierung:
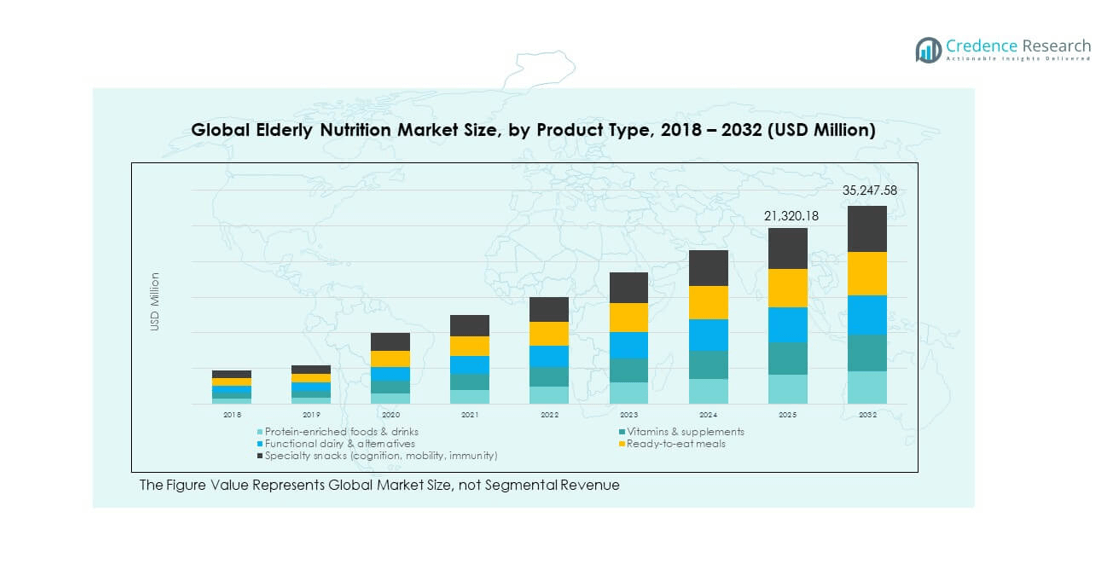
Nach Produkttyp
- Orale Nahrungsergänzungsmittel
- Enterale Ernährung
- Parenterale Ernährung
- Nahrungsergänzungsmittel
- Funktionelle Lebensmittel und Getränke
Nach Verbrauchersegment
- Alter 60–70
- Alter 71–80
- Alter über 80
- Männliche Senioren
- Weibliche Senioren
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Plattformen
- Supermärkte und Hypermärkte
- Direktvertrieb an Verbraucher
Nach Produkteigenschaften
- Proteinangereichert
- Faserreich
- Mit Vitaminen und Mineralien angereichert
- Zuckerarm
- Laktosefrei
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße für Ernährung im Alter in Nordamerika wurde 2018 auf 5.355,01 Millionen USD geschätzt und soll bis 2024 auf 8.337,63 Millionen USD und bis 2032 auf 15.470,15 Millionen USD wachsen, mit einer CAGR von 7,5 % im Prognosezeitraum. Nordamerika machte 2024 etwa 43,8 % des Marktanteils aus. Die Region führt aufgrund fortschrittlicher Gesundheitssysteme und eines starken Bewusstseins für präventive Ernährung. Ältere Verbraucher nehmen aktiv Nahrungsergänzungsmittel zur täglichen Gesundheitsunterstützung ein. Krankenhäuser integrieren Ernährung in Erholungsprotokolle. Einzelhandelsapotheken gewährleisten eine hohe Produktverfügbarkeit. Versicherungsschutz unterstützt den Zugang zu klinischer Ernährung. Der globale Markt für Ernährung im Alter profitiert hier von starken Empfehlungen durch Ärzte.
Europa
Die Marktgröße für Ernährung im Alter in Europa wurde 2018 auf 2.244,34 Millionen USD geschätzt und soll bis 2024 auf 3.335,77 Millionen USD und bis 2032 auf 5.608,51 Millionen USD wachsen, mit einer CAGR von 6,2 % im Prognosezeitraum. Europa hielt 2024 fast 17,5 % des Marktanteils. Alternde Bevölkerungsstrukturen beeinflussen die Nachfrage in Westeuropa stark. Öffentliche Gesundheitssysteme betonen präventive Altenpflege. Ernährungsprodukte stimmen mit klinischen Ernährungsempfehlungen überein. Apotheken bleiben der primäre Vertriebskanal. Die Einführung von häuslicher Pflege unterstützt einen stetigen Verbrauch. Der globale Markt für Ernährung im Alter gewinnt Stabilität durch die regulierte europäische Nachfrage.
Asien-Pazifik
Der Markt für Ernährung älterer Menschen im asiatisch-pazifischen Raum wurde 2018 mit 3.376,40 Millionen USD bewertet und soll bis 2024 auf 5.618,80 Millionen USD und bis 2032 auf 11.371,20 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,6 % im Prognosezeitraum. Der asiatisch-pazifische Raum erfasste 2024 etwa 29,5 % Marktanteil. Die rasche Alterung der Bevölkerung treibt die Nachfrage in Japan und China an. Urbanisierung verbessert den Zugang zu Ernährungsprodukten. Steigende Einkommen unterstützen präventive Gesundheitsausgaben. Familien spielen eine Schlüsselrolle bei Kaufentscheidungen. Lokale Marken passen Produkte an regionale Ernährungsgewohnheiten an. Der globale Markt für Ernährung älterer Menschen zeigt hier sein schnellstes Wachstum.
Lateinamerika
Der Markt für Ernährung älterer Menschen in Lateinamerika wurde 2018 mit 584,06 Millionen USD bewertet und soll bis 2024 auf 907,61 Millionen USD und bis 2032 auf 1.490,51 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Lateinamerika repräsentierte 2024 nahezu 4,8 % Marktanteil. Wachstum resultiert aus verbessertem Zugang zur Gesundheitsversorgung. Urbane ältere Bevölkerungen zeigen ein höheres Ernährungsbewusstsein. Die Expansion des privaten Gesundheitswesens unterstützt die Produktaufnahme. Apotheken bleiben zentral für die Distribution. Preissensibilität prägt das Kaufverhalten. Der globale Markt für Ernährung älterer Menschen sieht eine allmähliche Expansion in dieser Region.
Naher Osten
Der Markt für Ernährung älterer Menschen im Nahen Osten wurde 2018 mit 343,24 Millionen USD bewertet und soll bis 2024 auf 494,11 Millionen USD und bis 2032 auf 773,30 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 % im Prognosezeitraum. Die Region hielt 2024 etwa 2,6 % Marktanteil. Investitionen der Regierung in das Gesundheitswesen unterstützen Dienstleistungen für ältere Menschen. Ernährungsbewusstsein wächst in städtischen Zentren. Krankenhäuser treiben die Nachfrage nach klinischer Ernährung an. Der Zugang zum Einzelhandel bleibt in den Ländern ungleichmäßig. Importe dominieren das Angebot an Premiumprodukten. Der globale Markt für Ernährung älterer Menschen zeigt hier eine frühe Entwicklungsphase.
Afrika
Der Markt für Ernährung älterer Menschen in Afrika wurde 2018 mit 205,93 Millionen USD bewertet und soll bis 2024 auf 354,83 Millionen USD und bis 2032 auf 533,91 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7 % im Prognosezeitraum. Afrika machte 2024 etwa 1,9 % Marktanteil aus. Das Marktwachstum bleibt durch Einkommensniveaus begrenzt. Die Finanzierung des öffentlichen Gesundheitswesens bleibt eingeschränkt. Urbane Gebiete zeigen höhere Akzeptanzraten. Grundlegende Ernährungsprodukte dominieren die Nachfrage. Aufklärungsprogramme unterstützen die allmähliche Aufnahme. Der globale Markt für Ernährung älterer Menschen hält langfristiges Potenzial in Afrika.
Analyse der Hauptakteure:
- Nestlé Health Science
- Abbott
- Yili
- Otsuka
- Care/of
Wettbewerbsanalyse:
Der globale Markt für Ernährung älterer Menschen zeigt eine moderate bis hohe Wettbewerbsintensität. Große multinationale Unternehmen dominieren durch starke klinische Portfolios und globale Distribution. Diese Akteure konzentrieren sich auf wissenschaftlich fundierte Formulierungen und das Vertrauen von Ärzten. Die Produktbreite unterstützt die Abdeckung sowohl präventiver als auch klinischer Ernährungsbedürfnisse. Mittelständische Unternehmen konkurrieren durch Nischenpositionierung und Angebote mit sauberem Etikett. Regionale Marken gewinnen an Bedeutung, indem sie Produkte an lokale Ernährungsgewohnheiten anpassen. Innovation konzentriert sich auf Proteinbalance, Verdauungsunterstützung und Immungesundheit. Strategische Partnerschaften stärken den Zugang zum Gesundheitswesen und die Reichweite im Einzelhandel. Markenreputation und regulatorische Compliance prägen die Wettbewerbspositionierung. Es bleibt innovationsgetrieben mit stetigen Portfolio-Upgrades.
Aktuelle Entwicklungen:
- Im November 2025 brachte Abbott eine neue und fortschrittliche Ensure Diabetes Care-Formulierung in Indien auf den Markt (genau am 13. November 2025), die entwickelt wurde, um den Blutzuckerspiegel zu kontrollieren und das Gewichtsmanagement für Erwachsene zu unterstützen. Dieses neue Produkt verfügt über ein "Triple Care System" mit 4-fach höherem Myo-Inositol und einer Kohlenhydratmischung mit niedrigem glykämischen Index, die direkt auf die wachsende ältere diabetische Bevölkerung abzielt. Frühere Updates Ende 2025 hoben auch die Förderung von Ensure High Protein als wichtige Ernährungslösung für aktive Erwachsene hervor, um altersbedingtem Muskelabbau entgegenzuwirken.
- Im Mai 2025 unternahm Otsuka Pharmaceutical Factory America einen bedeutenden Schritt im Bereich der klinischen Ernährung, indem sie einen 60%igen Anteil am IV-Lösungsgeschäft von ICU Medical erwarb und am 1. Mai 2025 ein neues Joint Venture namens Otsuka ICU Medical LLC gründete. Dieser Schritt stärkt ihre Lieferkette für wesentliche klinische Ernährungsprodukte, die häufig in der Altenpflege verwendet werden. Im Verbrauchermarkt brachte Otsukas Marke Nature Made im März 2024 ihre "Advanced Multi for Adults Gummies" auf den Markt, die eine Magnesiumcitrat-Formulierung mit hoher Absorption bieten, die speziell zur Unterstützung der Muskel-, Nerven- und Knochengesundheit bei alternden Erwachsenen entwickelt wurde.
- Im Juni 2024 startete Nestlé Health Science eine umfassende neue Plattform, glp-1nutrition.com, die speziell entwickelt wurde, um die Ernährungsbedürfnisse von Personen auf Gewichtsmanagement-Reisen zu unterstützen, einschließlich derjenigen, die GLP-1-Medikamente verwenden. Diese Plattform adressiert den Muskelerhalt und die Mikronährstoffaufnahme – kritische Anliegen für alternde Erwachsene, die diese Therapien nutzen. Zusätzlich kündigte das Unternehmen im Juli 2025 eine strategische Überprüfung seiner Vitamin-, Mineral- und Supplement-Assets (VMS) an, einschließlich großer Marken wie Nature’s Bounty und Osteo Bi-Flex, da es erwägt, diese Geschäfte zu veräußern, um sein Portfolio neu auszurichten. In Bezug auf Partnerschaften wurde ihr Joint Venture mit Dr. Reddy’s Laboratories in Indien im 2. Quartal 2024 operativ, mit dem Ziel, ihr medizinisches Ernährungsportfolio einer breiteren Patientenbasis zugänglich zu machen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Verbrauchersegment, Vertriebskanal, Produkteigenschaften und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Alternde Bevölkerungen werden die Nachfrage nach ernährungsfokussierten Produkten für ältere Menschen weltweit weiter steigern.
- Klinische Ernährung wird in Krankenhäusern und in der Nachsorge breitere Anwendung finden.
- Personalisierte Ernährungslösungen werden bei gesundheitsbewussten Senioren stärkere Akzeptanz finden.
- Praktische und leicht konsumierbare Formate werden die tägliche und langfristige Einhaltung unterstützen.
- Clean-Label- und transparente Formulierungen werden das Vertrauen bei älteren Verbrauchern stärken.
- Digitale Gesundheitsplattformen werden die Ernährungsplanung und -überwachung für Senioren leiten.
- Der asiatisch-pazifische Raum wird aufgrund rascher demografischer Veränderungen als wichtiger Wachstumsmotor hervortreten.
- Hausbasierte Pflegedienste für ältere Menschen werden die Abhängigkeit von Ernährungsprodukten erhöhen.
- Partnerschaften zwischen Ernährungsmarken und Gesundheitsdienstleistern werden die Marktreichweite erweitern.
- Fortlaufende Innovationen werden sich auf die Unterstützung der Verdauung, Immunität und Muskelgesundheit konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ernährung im Alter?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Ernährung im Alter zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben das Wachstum des Marktes für Ernährung im Alter voran?
Welche Herausforderungen gibt es im Bereich der Ernährung für ältere Menschen?
Wer sind die Hauptakteure im Markt für Ernährung im Alter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Ernährung im Alter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Ernährung im Alter Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19,048.75 million → 2032: USD 35,247.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Ernährung im Alter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Ernährung im Alter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Ernährung im Alter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Ernährung im Alter Market Drivers
- 3.3 Markt für Ernährung im Alter Market Restraints & Challenges
- 3.4 Markt für Ernährung im Alter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Ernährung im Alter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Ernährung im Alter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Ernährung im Alter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Ernährung im Alter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Ernährung im Alter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Ernährung im Alter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Ernährung im Alter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Ernährung im Alter Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Ernährung im Alter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Ernährung im Alter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Ernährung im Alter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Ernährung im Alter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Ernährung im Alter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Ernährung im Alter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Ernährung im Alter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Ernährung im Alter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Ernährung im Alter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Ernährung im Alter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Ernährung im Alter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
