
Marktübersicht:
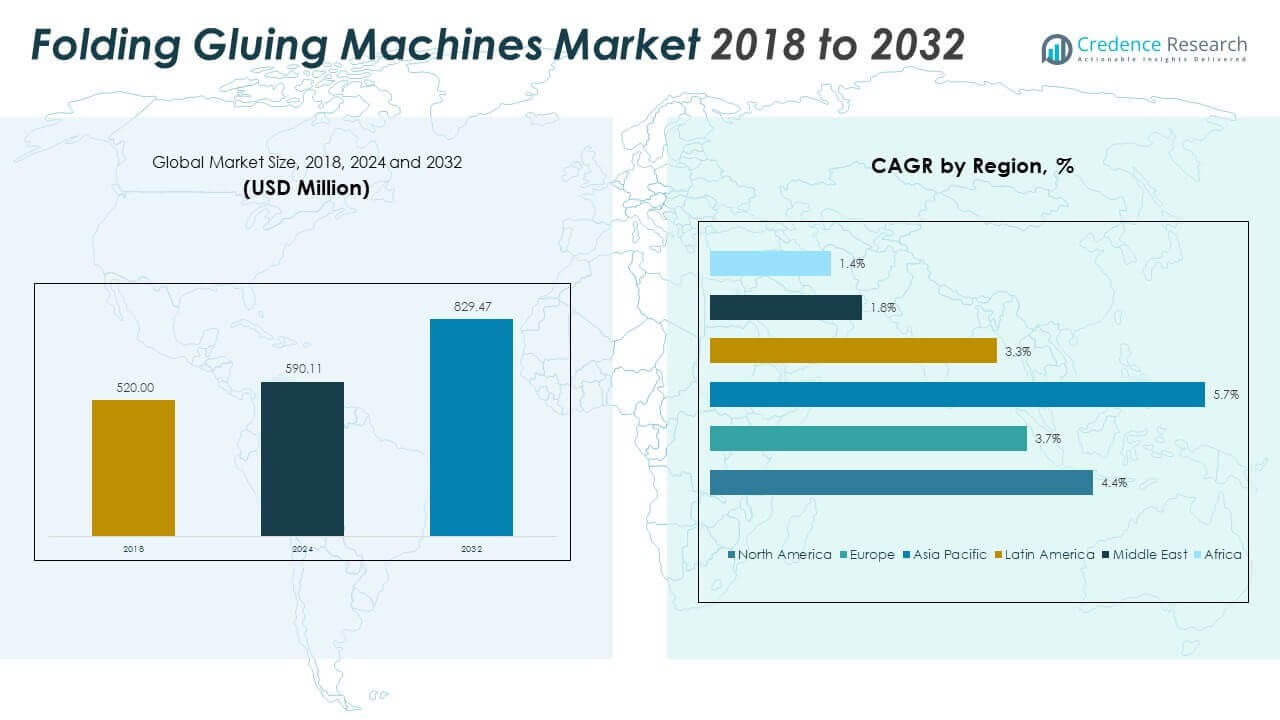
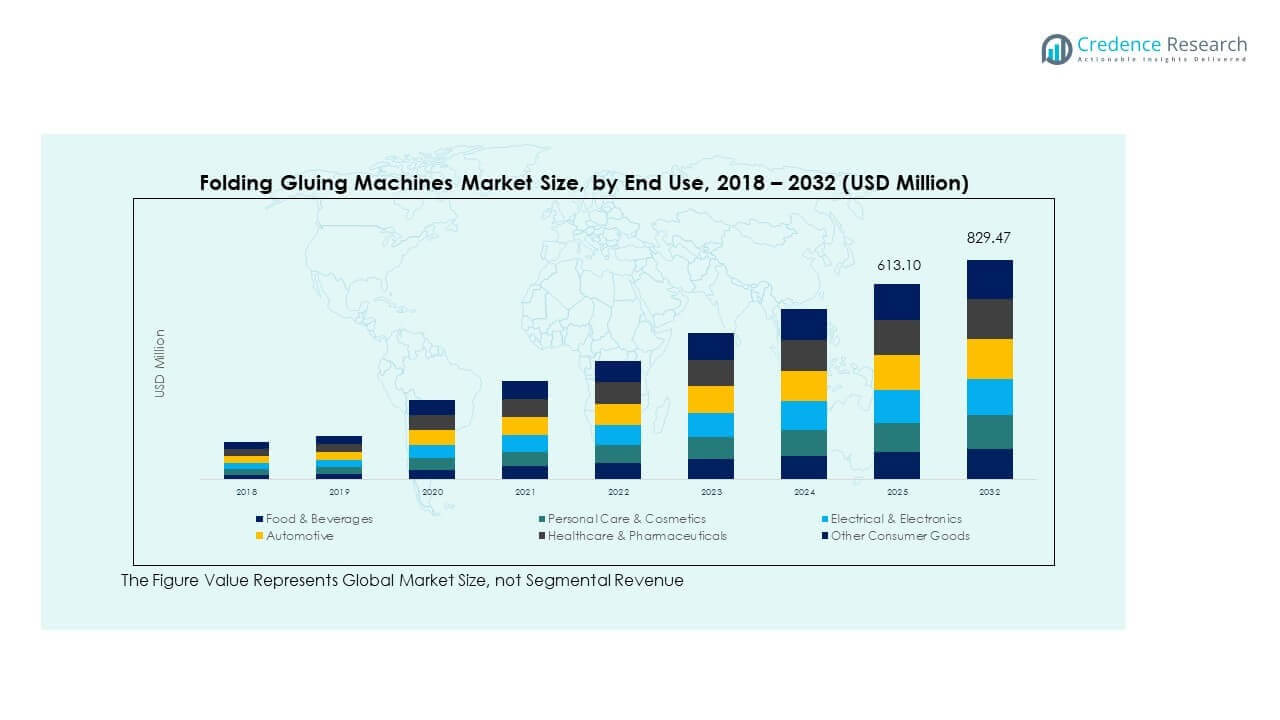
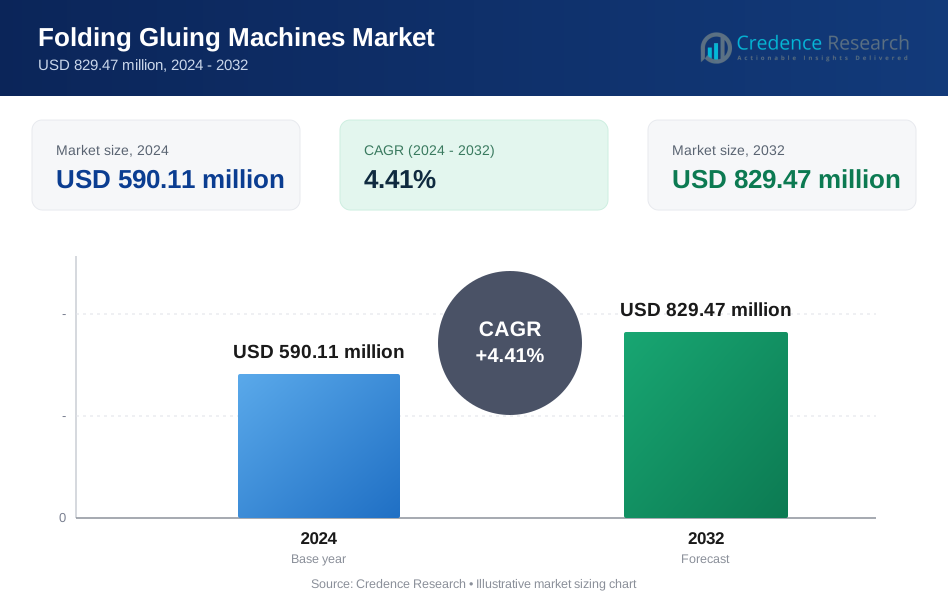
Die Größe des globalen Marktes für Falz- und Klebemaschinen wurde 2018 mit 520,00 Millionen USD bewertet und soll bis 2024 auf 590,11 Millionen USD und bis 2032 auf 829,47 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,41 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Faltschachtel-Klebemaschinen 2024 | 590,11 Millionen USD |
| Markt für Faltschachtel-Klebemaschinen, CAGR | 4,41% |
| Marktgröße für Faltschachtel-Klebemaschinen 2032 | 829,47 Millionen USD |
Der Markt wächst aufgrund der steigenden Nachfrage nach automatisierten Verpackungslösungen weltweit. Markeninhaber bevorzugen Hochgeschwindigkeits-Falz- und Klebemaschinen für eine gleichbleibende Kartonqualität. Die Expansion des E-Commerce erhöht die Nachfrage nach zuverlässigen Sekundärverpackungsgeräten. Lebensmittel- und Getränkehersteller suchen effiziente Maschinen, um den Volumenbedarf zu decken. Die Verpackung von Arzneimitteln erfordert Präzision und Wiederholbarkeit bei der Kartonformung. Der Druck auf die Arbeitskosten fördert die Automatisierung in Verpackungslinien. Maschinen-Upgrades verbessern Geschwindigkeit, Genauigkeit und Umrüstungs-Effizienz. Nachhaltigkeitsziele unterstützen den optimierten Materialeinsatz. Diese Treiber unterstützen das stetige Marktwachstum.
Europa und Nordamerika führen den Markt aufgrund fortschrittlicher Verpackungsindustrien an. Deutschland, Italien und die Vereinigten Staaten zeigen eine starke Maschinenadoption. Diese Länder konzentrieren sich auf Automatisierung und hohe Produktionseffizienz. Der asiatisch-pazifische Raum entwickelt sich als schnell wachsende Region. China und Indien erweitern die Verpackungskapazität mit dem Wachstum der Fertigung. Die steigende Nachfrage nach Konsumgütern unterstützt Investitionen in Ausrüstung. Südostasien gewinnt durch die Expansion von Lebensmitteln und Getränken an Bedeutung. Lateinamerika zeigt eine allmähliche Einführung mit industrieller Modernisierung. Märkte im Nahen Osten wachsen durch die Entwicklung von Einzelhandel und Logistik.
Markteinblicke:
- Der globale Markt für Falz- und Klebemaschinen wurde 2018 auf 520,00 Millionen USD geschätzt, erreichte 2024 590,11 Millionen USD und wird voraussichtlich bis 2032 829,47 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,41 %.
- Nordamerika führt mit einem Anteil von etwa 40,8 %, gefolgt vom asiatisch-pazifischen Raum mit 25,3 % und Europa mit 24,3 %, angetrieben durch starke Verpackungsautomatisierung, ausgereifte Lebensmittelverarbeitung und fortschrittliche Fertigungsbasen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer jährlichen Wachstumsrate von 5,7 % und einem Anteil von etwa 25,3 %, unterstützt durch die Expansion der Fertigung, steigende Nachfrage nach Konsumgütern und zunehmende Verpackungskapazitäten in China und Indien.
- Lebensmittel & Getränke halten den größten Endverbraucheranteil mit etwa 32 %, was auf hohe Kartonvolumina und kontinuierliche Nachfrage aus der Produktion von verpackten und verzehrfertigen Lebensmitteln zurückzuführen ist.
- Persönliche Pflege & Kosmetik und Elektronik & Elektrotechnik machen zusammen fast 35 % des Anteils aus, angetrieben durch den Bedarf an Premiumverpackungen, Markenunterscheidung und Wachstum der Produktion von Unterhaltungselektronik.
Markttreiber:
Steigende Nachfrage nach Automatisierung in Verpackungsbetrieben mit hohem Volumen
Der globale Markt für Falz- und Klebemaschinen profitiert von der starken Nachfrage nach Automatisierung in Verpackungsanlagen. Hersteller streben nach schnellerer Produktion bei gleichbleibender Kartonqualität. Die Produktion in großen Mengen erfordert konsistente Falt- und Versiegelungsgenauigkeit. Manuelle Prozesse können die modernen Geschwindigkeitsanforderungen nicht erfüllen. Automatisierung verbessert das Liniengleichgewicht und reduziert Fehlerquoten. Sie unterstützt kontinuierliche Abläufe mit begrenzten Ausfallzeiten. Markeninhaber bevorzugen Maschinen, die ein einheitliches Verpackungsbild gewährleisten. Dieser Treiber stärkt die Investitionen in Verpackungsanlagen.
- Zum Beispiel gibt BOBST an, dass sein EXPERTFOLD 165 Geschwindigkeiten von bis zu 250 m/min (oder bis zu 450 m/min in spezifischen Hochleistungskonfigurationen) erreicht und durch Funktionen wie den ACCUFEED integrierten Bogenrichter eine stabile Faltgenauigkeit in Kartonlinien mit hohem Volumen ermöglicht.
Wachstum in der Produktion von verpackten Lebensmitteln, Getränken und Konsumgütern
Der globale Markt für Falz- und Klebemaschinen wird durch die Expansion von verpackten Gütern unterstützt. Lebensmittel- und Getränkeunternehmen benötigen effiziente Sekundärverpackungen. Die Nachfrage nach Kartons steigt mit verzehrfertigen und Einzelhandelsformaten. Verpackungslinien benötigen Maschinen, die verschiedene Boxstile handhaben können. Es hilft den Produzenten, die Anforderungen an regalfertige Verpackungen zu erfüllen. Konsumgüterunternehmen schätzen die wiederholbare Kartonformqualität. Der Produktionsmaßstab begünstigt fortschrittliche Falz- und Klebesysteme. Die Nachfrage bleibt in Massenmarkt-Kategorien stark.
- Zum Beispiel bestätigt Heidelberg, dass der Diana Smart Falzkleber gerade Linien, Crash-Lock und Mehrfach-Eckkartons auf einer Plattform für Lebensmittelverpackungslinien handhabt.
Präzisionsanforderungen bei der Verpackung von Pharmazeutika und Gesundheitsprodukten
Der globale Markt für Falz- und Klebemaschinen entwickelt sich aufgrund strenger pharmazeutischer Verpackungsstandards weiter. Arzneimittelhersteller benötigen präzises Kartonfalten und -versiegeln. Verpackungsfehler bergen Compliance- und Sicherheitsrisiken. Automatisierte Maschinen reduzieren Handhabungsvariationen. Sie gewährleisten genaue Ausrichtung und Klebstoffanwendung. Serialisierungssysteme integrieren sich gut in moderne Maschinen. Die Verpackung im Gesundheitswesen schätzt Wiederholbarkeit und Validierungsunterstützung. Diese Anforderungen treiben stetige Geräteaufrüstungen an.
Druck durch Arbeitskosten und Einschränkungen bei der Verfügbarkeit von Arbeitskräften
Der globale Markt für Falz- und Klebemaschinen reagiert auf steigende Arbeitsherausforderungen. Qualifizierte Maschinenbediener sind in vielen Regionen nach wie vor rar. Lohninflation erhöht die Betriebskosten für Verpackungsunternehmen. Automatisierung verringert die Abhängigkeit von manueller Arbeit. Sie verbessert die Produktivität pro Schicht. Konsistente Maschinenausgabe begrenzt den Schulungsbedarf. Unternehmen streben durch Investitionen in Ausrüstung eine langfristige Kostenkontrolle an. Arbeitsdynamik unterstützt den Adoptionsschwung.
Markttrends:
Trend zu modularen und flexiblen Maschinenkonfigurationen
Der globale Markt für Falz- und Klebemaschinen zeigt eine Vorliebe für modulare Designs. Hersteller verlangen die Fähigkeit zu schnellen Formatwechseln. Kurze Produktionsläufe nehmen über Verpackungslinien hinweg zu. Flexible Systeme unterstützen mehrere Kartontypen. Dies hilft, die Leerlaufzeit während der Umstellungen zu reduzieren. Modulare Layouts erleichtern zukünftige Kapazitätserweiterungen. Käufer von Ausrüstungen schätzen skalierbare Investitionswege. Dieser Trend verändert die Prioritäten im Maschinendesign.
- Zum Beispiel berichtet Koenig & Bauer, dass die Omega Allpro modulare Abschnitte verwendet, die schnelle Formatwechsel ohne vollständigen Austausch der Linie ermöglichen.
Integration von digitalen Steuerungen und intelligenten Überwachungsfunktionen
Der globale Markt für Falz- und Klebemaschinen übernimmt fortschrittliche Steuerungssysteme. Digitale Schnittstellen verbessern die Genauigkeit der Einrichtung und die Diagnostik. Bediener erhalten bessere Einblicke in den Maschinenstatus. Dies unterstützt die Planung der vorausschauenden Wartung. Datenerfassung verbessert die Prozesskonsistenz. Intelligente Funktionen reduzieren ungeplante Stillstände. Maschinenlieferanten konzentrieren sich auf benutzerfreundliche Steuerungen. Die digitale Einführung verbessert die Betriebseffizienz.
- Zum Beispiel integriert EMBA Machinery digitale Bedienfelder und Ferndiagnosen, um den Leimauftrag und die Faltgenauigkeit während des laufenden Betriebs zu überwachen.
Präferenz für energieeffiziente und abfallarme Ausrüstungsdesigns
Der globale Markt für Falz- und Klebemaschinen orientiert sich an Nachhaltigkeitszielen. Verpackungsunternehmen streben nach einem geringeren Energieverbrauch. Effiziente Leimanwendung reduziert Materialverschwendung. Dies unterstützt die unternehmerischen Umweltziele. Energieeffiziente Motoren senken die Betriebskosten. Abfallreduzierung verbessert den Ertrag pro Karton. Käufer bewerten Maschinen nach Lebenszykluseffizienz. Nachhaltigkeit prägt Beschaffungsentscheidungen.
Steigende Nachfrage nach kompakten Maschinen in platzbeschränkten Anlagen
Der globale Markt für Falz- und Klebemaschinen verzeichnet eine Nachfrage nach kompakten Abmessungen. Stadtnahe Fabriken stehen vor Platzbeschränkungen. Kleinere Maschinen passen in bestehende Produktionslayouts. Dies vermeidet kostspielige Erweiterungen der Anlagen. Kompakte Systeme liefern dennoch hohe Ausgaberaten. Flexibilität unterstützt verschiedene Anlagengrößen. Lieferanten optimieren das Design für Platzeffizienz. Dieser Trend unterstützt eine breitere Einführung.
Analyse der Marktherausforderungen:
Hohe Kapitalinvestitionen und Bedenken hinsichtlich langer Amortisationszeiten
Der globale Markt für Falz- und Klebemaschinen steht vor kostenbezogenen Barrieren. Fortschrittliche Maschinen erfordern erhebliche Anfangsinvestitionen. Kleine Konverter kämpfen mit dem Zugang zu Kapital. Amortisationszeiträume variieren je nach Produktionsvolumen. Dies begrenzt die Einführung bei Betreibern mit geringem Umfang. Finanzierungsoptionen sind regional unterschiedlich. Wartungskosten erhöhen die Eigentumsbelastung. Preissensibilität beeinflusst Kaufentscheidungen.
Technische Komplexität und Anforderungen an qualifizierte Wartung
Der globale Markt für Falz- und Klebemaschinen steht vor betrieblichen Herausforderungen. Moderne Maschinen verwenden komplexe mechanische Systeme. Qualifizierte Techniker sind in einigen Regionen begrenzt. Unsachgemäße Wartung verringert die Leistungszuverlässigkeit. Es erhöht das Risiko von Ausfallzeiten. Schulungskosten erhöhen den betrieblichen Druck. Die Verfügbarkeit von Ersatzteilen variiert je nach Anbieter. Technische Abhängigkeit beeinträchtigt das Vertrauen der Käufer.
Marktchancen:
Erweiterung der Verpackungskapazität in aufstrebenden Fertigungsökonomien
Der globale Markt für Falz- und Klebemaschinen profitiert von industriellen Wachstumsregionen. Aufstrebende Volkswirtschaften erweitern die Produktion von Konsumgütern. Die lokale Verpackungskapazität erfordert moderne Ausrüstung. Es unterstützt die Entwicklung inländischer Marken. Fertigungsinitiativen fördern die Automatisierung. Neue Anlagen übernehmen von Anfang an fortschrittliche Maschinen. Ausrüstungsanbieter erschließen neue Kundenbasen. Regionale Expansion schafft langfristige Nachfrage.
Nachfrage nach Anpassungen aus Premium- und Spezialverpackungssegmenten
Der globale Markt für Falz- und Klebemaschinen profitiert vom Wachstum der Premiumverpackungen. Luxus- und Spezialmarken benötigen komplexe Kartondesigns. Individuelles Falten und Kleben erhöhen den visuellen Wert. Es unterstützt die Ziele der Markendifferenzierung. Kurzläufe im Spezialverpackungsbereich erfordern flexible Maschinen. Fortschrittliche Systeme bewältigen komplexe Boxstrukturen. Anbieter bieten maßgeschneiderte Lösungen für Nischenanwender. Anpassungen eröffnen Möglichkeiten für höhere Margen.
Marktsegmentierungsanalyse:
Nach Maschinentyp
Der globale Markt für Falz- und Klebemaschinen zeigt eine klare Präferenz für automatische Systeme. Automatische Falz- und Klebemaschinen unterstützen Hochgeschwindigkeitsoperationen und konsistente Ergebnisse. Große Verpackungsumwandler übernehmen diese Maschinen, um die Abhängigkeit von Arbeitskräften zu reduzieren. Sie eignen sich für kontinuierliche Produktionslinien mit komplexen Kartondesigns. Halbautomatische Falz- und Klebemaschinen bedienen kleine und mittelgroße Produzenten. Diese Maschinen bieten Flexibilität und geringere Kapitalanforderungen. Sie bleiben für kurze Läufe und häufige Formatänderungen geeignet.
- Zum Beispiel gibt Vega an, dass seine automatischen Falz- und Klebemaschinen über 400 m/min erreichen, während halbautomatische Modelle auf häufige Formatänderungen abzielen.
Nach Falztyp
Geradlinige Boxen sind aufgrund ihrer einfachen Struktur weit verbreitet. Diese Boxen eignen sich für die Verpackung von Lebensmitteln, Getränken und Konsumgütern. Taschenfaltboxen unterstützen maßgeschneiderte Kartondesigns für den Einzelhandelsverkauf. Crash-Lock-Boxen gewinnen aufgrund der schnellen Montageanforderungen an Nachfrage. Sie helfen, die Verpackungseffizienz an Abfüllstationen zu verbessern. Mehrfach-Ecken-Boxen dienen den Anforderungen an Premium- und Schwerlastverpackungen. Komplexe Faltungen unterstützen die strukturelle Festigkeit und die visuelle Attraktivität.
- Zum Beispiel gibt Moll an, dass seine Systeme geradlinige, Crash-Lock- und 4–6-Ecken-Kartons verarbeiten und sowohl Massenmarkt- als auch Premiumverpackungsanwendungen unterstützen.
Nach Endverbraucherindustrie
Lebensmittel und Getränke führen die Nachfrage aufgrund hoher Kartonvolumina an. Körperpflege und Kosmetik übernehmen fortschrittliche Faltungen für die Markenpräsentation. Verpackungen für Elektronik und Elektrotechnik erfordern präzise Kartonformung. Automobilzulieferer verwenden langlebige Kartons für die Teilehandhabung. Gesundheitswesen und Pharmazeutika verlangen Genauigkeit und Unterstützung bei der Einhaltung von Vorschriften. Andere Konsumgüter tragen zu einer stabilen Nachfrage über verschiedene Verpackungsformate hinweg bei.
Segmentierung:
Nach Maschinentyp- Automatische Faltklebemaschinen
- Halbautomatische Faltklebemaschinen
- Geradlinige Boxen
- Taschenfaltboxen
- Crash-Lock-Boxen
- Mehrfach-Ecken-Boxen
- Lebensmittel & Getränke
- Körperpflege & Kosmetik
- Elektronik & Elektrotechnik
- Automobil
- Gesundheitswesen & Pharmazeutika
- Andere Konsumgüter
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Nordamerika
Die Marktgröße für Faltklebemaschinen in Nordamerika wurde 2018 auf 214,66 Millionen USD geschätzt und soll bis 2024 auf 241,00 Millionen USD und bis 2032 auf 338,34 Millionen USD anwachsen, bei einer CAGR von 4,4 im Prognosezeitraum. Der globale Markt für Faltklebemaschinen hält hier einen starken regionalen Anteil von etwa 40,8 Prozent. Die Region profitiert von einer fortschrittlichen Verpackungsinfrastruktur. Lebensmittel- und Getränkeproduzenten treiben die konstante Nachfrage nach Ausrüstung an. Pharmazeutische Verpackungen erfordern hochpräzise Systeme. Die Automatisierungsrate bleibt in den Produktionsstätten hoch. Sie unterstützt gleichbleibende Qualität und Geschwindigkeit. Das Wachstum des E-Commerce hält die Kartonnachfrage aufrecht. Die Ersatzzyklen für Ausrüstung bleiben aktiv.
Europa
Die Marktgröße für Faltklebemaschinen in Europa wurde 2018 auf 131,66 Millionen USD geschätzt und soll bis 2024 auf 143,38 Millionen USD und bis 2032 auf 189,91 Millionen USD anwachsen, bei einer CAGR von 3,7 im Prognosezeitraum. Der globale Markt für Faltklebemaschinen macht hier fast 24,3 Prozent des regionalen Anteils aus. Starke Maschinenfertigung unterstützt die lokale Einführung. Deutschland und Italien führen die Nutzung von Ausrüstung an. Nachhaltigkeit treibt die Nachfrage nach effizienten Verpackungslinien an. Markeninhaber konzentrieren sich auf hochwertige Kartonqualität. Es profitiert von einer qualifizierten technischen Belegschaft. Regulatorische Standards begünstigen die Automatisierung. Reife Industrien sorgen für stabile Nachfrage.
Asien-Pazifik
Die Marktgröße für Falt- und Klebemaschinen im asiatisch-pazifischen Raum wurde 2018 mit 126,00 Millionen USD bewertet und soll bis 2024 auf 149,38 Millionen USD und bis 2032 auf 231,92 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,7 im Prognosezeitraum. Der globale Markt für Falt- und Klebemaschinen repräsentiert etwa 25,3 Prozent des regionalen Anteils. Die Expansion der Fertigung unterstützt die starke Nachfrage nach Ausrüstung. China und Indien führen bei neuen Installationen. Die Produktion von Konsumgütern wächst schnell. Die Verpackungskapazität erweitert sich über verschiedene Branchen hinweg. Es profitiert von kosteneffizienten Fertigungsstandorten. Exportgetriebene Verpackungen verleihen zusätzlichen Schwung. Die Technologieakzeptanz verbessert sich stetig.
Lateinamerika
Die Marktgröße für Falt- und Klebemaschinen in Lateinamerika wurde 2018 mit 28,60 Millionen USD bewertet und soll bis 2024 auf 32,10 Millionen USD und bis 2032 auf 41,37 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,3 im Prognosezeitraum. Der globale Markt für Falt- und Klebemaschinen hält etwa 5,4 Prozent des regionalen Anteils. Brasilien und Mexiko dominieren die Nachfrage. Die Lebensmittelverarbeitung treibt den Verpackungsbedarf an. Die industrielle Modernisierung unterstützt Ausrüstungsupgrades. Es sieht eine allmähliche Einführung von Automatisierung. Die Investitionsniveaus bleiben selektiv. Importabhängigkeit beeinflusst die Verfügbarkeit von Maschinen. Das Wachstum bleibt moderat und stabil.
Naher Osten
Die Marktgröße für Falt- und Klebemaschinen im Nahen Osten wurde 2018 mit 10,92 Millionen USD bewertet und soll bis 2024 auf 10,97 Millionen USD und bis 2032 auf 12,53 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 1,8 im Prognosezeitraum. Der globale Markt für Falt- und Klebemaschinen repräsentiert nahezu 1,9 Prozent des regionalen Anteils. Die Expansion des Einzelhandels unterstützt die Nachfrage nach Kartons. Lebensmittelverpackungen treiben die Maschinennutzung an. Die industrielle Diversifizierung bleibt allmählich. Es ist auf importierte Maschinen angewiesen. Die Verfügbarkeit von qualifizierten Arbeitskräften bleibt begrenzt. Kapitalinvestitionen bleiben vorsichtig. Das Wachstum schreitet langsam voran.
Afrika
Die Marktgröße für Falt- und Klebemaschinen in Afrika wurde 2018 mit 8,16 Millionen USD bewertet und soll bis 2024 auf 13,28 Millionen USD und bis 2032 auf 15,40 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 1,4 im Prognosezeitraum. Der globale Markt für Falt- und Klebemaschinen hält etwa 2,3 Prozent des regionalen Anteils. Südafrika führt bei der Übernahme von Ausrüstung. Die Verpackung von Konsumgütern unterstützt die Nachfrage. Die industrielle Basis bleibt fragmentiert. Es gibt infrastrukturelle Einschränkungen. Die Einführung von Automatisierung bleibt gering. Importe dominieren die Ausrüstungsversorgung. Das Wachstum bleibt in den Märkten allmählich.
Analyse der Hauptakteure:
- Bobst Group SA
- Heidelberger Druckmaschinen AG
- Koenig & Bauer AG
- BW Papersystems (Barry-Wehmiller Companies)
- Mitsubishi Heavy Industries, Ltd.
- Duran Machinery
- Baumer HHS GmbH
- Vega Group
- Shanghai Yawa Printing Machinery Co., Ltd.
- Masterwork Machinery Co., Ltd.
Wettbewerbsanalyse:
Der globale Markt für Falz- und Klebemaschinen zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus. Führende Akteure konzentrieren sich auf Automatisierung, Geschwindigkeit und Präzision. Die Produktportfolios umfassen automatische und halbautomatische Systeme. Unternehmen investieren in Technologie-Upgrades, um komplexe Kartondesigns zu unterstützen. Es belohnt Lieferanten mit starken Servicenetzwerken und Anpassungsfähigkeit. Europäische Unternehmen führen in der Ingenieursqualität und Innovationsstärke. Asiatische Hersteller konkurrieren durch Kosteneffizienz und Kapazitätserweiterung. Strategische Partnerschaften stärken die regionale Reichweite. Der Ruf der Marke beeinflusst die Kaufentscheidungen. Die Wettbewerbsintensität bleibt moderat mit klaren Technologieführern.
Neueste Entwicklungen:
- Die Vega Group, die über ihre Vega IT-Division operiert, kündigte im Dezember 2025 eine bedeutende strategische Entwicklung durch ein 50/50-Joint-Venture mit Arthur D. Little an, um Axceler8 Solutions zu gründen, das digitale und KI-gestützte Lösungen zur Optimierung von Geschäftsprozessen entwickeln soll. Diese Partnerschaft, die aus einem Jahr erfolgreicher Zusammenarbeit hervorgeht, zielt darauf ab, ein Portfolio an hochmodernen digitalen Lösungen für industrielle Anwendungen zu entwerfen, zu entwickeln und zu betreiben, wobei die Expertise von Vega IT in der digitalen Produktentwicklung und Systemintegration in über 15 Branchen mit über 900 Spezialisten und über 2.000 erfolgreich abgeschlossenen Projekten genutzt wird. Die Axceler8 Rx-Plattform verfügt über eine modulare, sektorunabhängige Architektur, die eine schnelle Anwendungsentwicklung ermöglicht, mit anfänglichem Fokus auf Anwendungen in den Lebenswissenschaften, und demonstriert die Integration fortschrittlicher digitaler Fähigkeiten in den Markt für Industriemaschinen. Darüber hinaus erwarb Daifuku Co., Ltd. im April 2019 Vega Conveyors & Automation, wodurch Vega als Anbieter von Materialhandhabungsgeräten in Indien etabliert wurde, der das breitere Ökosystem für Verpackungsgeräte bedient.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Maschinentypen und Endverwendungssegmenten. Er enthält Details zu führenden Marktakteuren und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Automatisierung wird in großen und mittelgroßen Verpackungsanlagen zunehmen.
- Die Nachfrage nach flexiblen Kartonformaten wird in der Konsumgüterindustrie steigen.
- Digitale Steuerungssysteme werden die Maschinenpräzision und die betriebliche Transparenz verbessern.
- Nachhaltigkeitsziele werden das Design von Geräten und Beschaffungsentscheidungen beeinflussen.
- Schwellenmärkte werden die Verpackungskapazität erweitern, um die lokale Produktion zu unterstützen.
- Die Nachfrage nach Premium-Verpackungen wird die Einführung komplexer Faltfähigkeiten vorantreiben.
- Die Servicequalität und der Lebenszyklus-Support werden die Auswahlkriterien für Lieferanten prägen.
- Kompakte Maschinendesigns werden in platzbeschränkten Einrichtungen an Bedeutung gewinnen.
- Technologiepartnerschaften werden die Produktentwicklung und die regionale Reichweite stärken.
- Individuelle Maschinenkonfigurationen werden die langfristige wettbewerbsfähige Differenzierung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Faltklebeautomaten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Falt- und Klebemaschinen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für globale Falt- und Klebemaschinen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Faltklebemaschinen antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Faltklebeautomaten?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Falt- und Klebemaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Falz- und Klebemaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Falz- und Klebemaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 590.11 million → 2032: USD 829.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Falz- und Klebemaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Falz- und Klebemaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Falz- und Klebemaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Falz- und Klebemaschinen Market Drivers
- 3.3 Markt für Falz- und Klebemaschinen Market Restraints & Challenges
- 3.4 Markt für Falz- und Klebemaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Falz- und Klebemaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Falz- und Klebemaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Falz- und Klebemaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Falz- und Klebemaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Falz- und Klebemaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Falz- und Klebemaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Falz- und Klebemaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Falz- und Klebemaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Falz- und Klebemaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Falz- und Klebemaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Falz- und Klebemaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Falz- und Klebemaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Falz- und Klebemaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Falz- und Klebemaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Falz- und Klebemaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Falz- und Klebemaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Falz- und Klebemaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Falz- und Klebemaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Falz- und Klebemaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
