
Marktübersicht
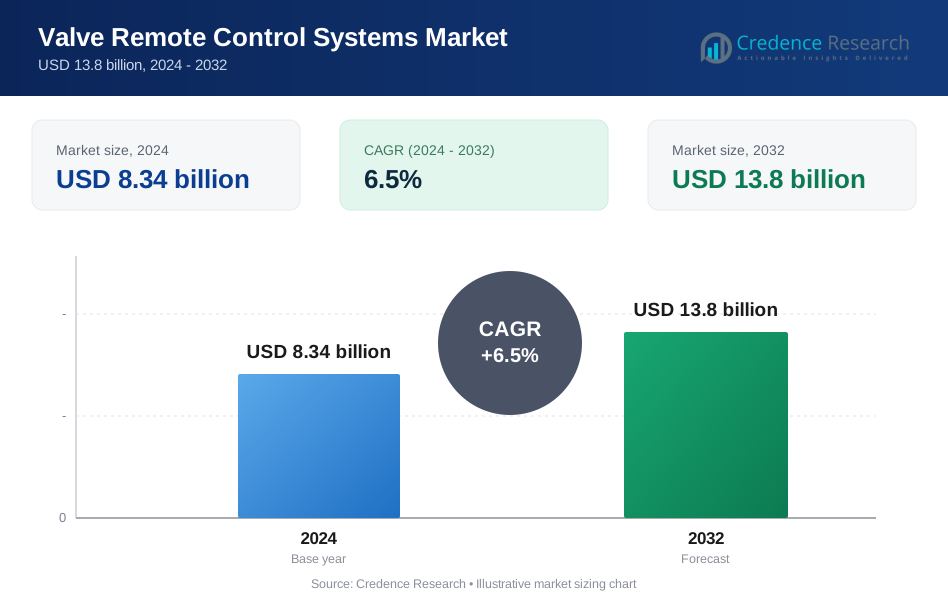
Der Markt für ferngesteuerte Ventilsysteme wurde 2024 auf 8,34 Milliarden USD geschätzt und soll bis 2032 13,8 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für ferngesteuerte Ventilsysteme 2024 | 8,34 Milliarden USD |
| Markt für ferngesteuerte Ventilsysteme, CAGR | 6,5% |
| Marktgröße für ferngesteuerte Ventilsysteme 2032 | 13,8 Milliarden USD |
Der Markt für ferngesteuerte Ventilsysteme ist hochgradig wettbewerbsfähig, mit wichtigen Akteuren wie Honeywell International, Inc., Velan Inc., AVK Holding A/S, Emerson Electric Co., Burkert Fluid Control System, Alfa Laval AB, Eaton, Flowserve Corporation, Valvitalia SpA und IMI plc. Diese Unternehmen treiben den Markt durch kontinuierliche Innovationen, die Entwicklung energieeffizienter und IoT-fähiger Ventillösungen und die Expansion in wachstumsstarke Regionen voran. Nordamerika erweist sich als führende Region und erfasst etwa 30 % des globalen Marktes, unterstützt durch fortschrittliche industrielle Automatisierung, digitale Integration und robuste Infrastrukturentwicklung. Die starke Akzeptanz in den Bereichen Energieerzeugung, chemische Verarbeitung, Schifffahrt und Wasseraufbereitung festigt die Dominanz der Region weiter, während Hersteller sich auf Forschung und Entwicklung, strategische Partnerschaften und Nachrüstlösungen konzentrieren, um Zuverlässigkeit, Betriebseffizienz und die Einhaltung strenger Sicherheitsstandards zu verbessern.
Markteinblicke
- Der Markt für ferngesteuerte Ventilsysteme wurde 2024 auf 8,34 Milliarden USD geschätzt und soll bis 2032 13,8 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % im Prognosezeitraum.
- Zunehmende industrielle Automatisierung und die Nachfrage nach energieeffizienten, IoT-fähigen Ventilsystemen treiben die Akzeptanz in den Bereichen Energieerzeugung, Chemie, Schifffahrt und Wasseraufbereitung voran.
- Elektrische und Kugelventilsegmente dominieren den Markt aufgrund ihrer Präzision, Zuverlässigkeit und einfachen Integration in digitale Steuerungsplattformen.
- Nordamerika hält den größten regionalen Anteil mit etwa 30 %, gefolgt von Asien-Pazifik mit signifikantem Wachstum, angetrieben durch schnelle Industrialisierung, Infrastrukturausbau und Nachrüstprojekte in China, Indien und Japan.
- Der Markt bleibt hochgradig wettbewerbsfähig, wobei führende Akteure sich auf Forschung und Entwicklung, intelligente Ventilinnovationen, strategische Partnerschaften und digitale Integration konzentrieren, während Herausforderungen hohe Anfangskosten und technische Komplexität bei Installation und Wartung umfassen.
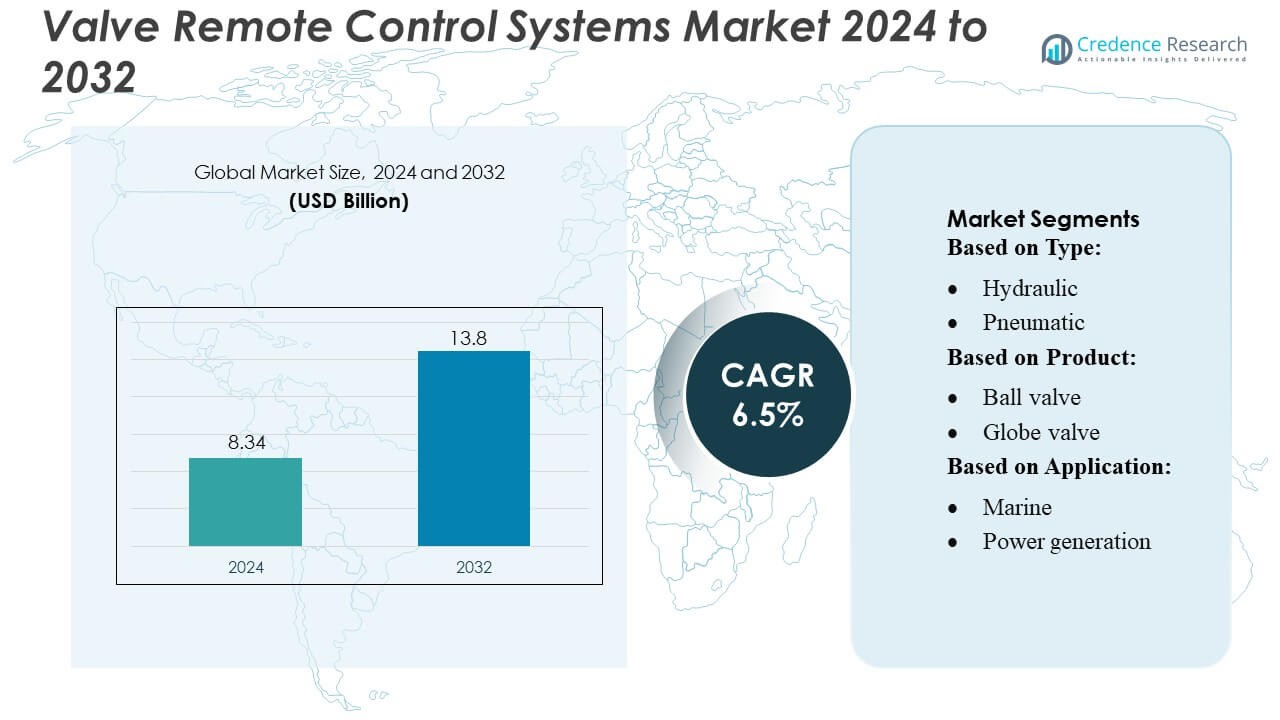
Analyse der Marktsegmentierung:
Nach Typ
Im Markt für Ventil-Fernbedienungssysteme dominiert das elektrische Segment und macht etwa 40 % des Marktanteils aus, angetrieben durch seine Präzision, Energieeffizienz und die einfache Integration in digitale Steuerungssysteme. Hydraulische Systeme folgen dicht dahinter, da sie für schwere Industrieanwendungen, die hohe Kraft und Zuverlässigkeit erfordern, bevorzugt werden. Pneumatische Systeme werden in leichten und schnell reagierenden Anwendungen bevorzugt, während elektrohydraulische Varianten in hybriden Operationen an Bedeutung gewinnen, die sowohl Präzision als auch hohes Drehmoment erfordern. Das Wachstum bei elektrischen Systemen wird hauptsächlich durch zunehmende Automatisierungstrends, die steigende Akzeptanz von Smart Factories und den Bedarf an Fernüberwachungsfunktionen in industriellen Umgebungen angetrieben.
- Zum Beispiel liefern die elektrischen Stellantriebe „HercuLine“ von Honeywell ein hohes Drehmoment für Rotationsbewegungen — im Bereich von 10 bis 300 lb-ft (≈ 14 bis 407 N·m) — und ermöglichen Vierteldrehventiloperationen unter hoher Last, während sie eine präzise Positionskontrolle und geringe Wartungsanforderungen aufrechterhalten.
Nach Produkt
Unter den Ventiltypen führen Kugelhähne den Markt mit einem Anteil von etwa 35 % an, dank ihrer Vielseitigkeit, geringen Wartung und schnellen Ein-/Ausschaltmöglichkeiten. Regelventile und Klappenventile haben bemerkenswerte Positionen in der Prozesssteuerung und Durchflussregelung, während Schieberventile und Membranventile in Hochdruck- oder korrosiven Flüssigkeitssystemen bevorzugt werden. Rückschlagventile und Sicherheitsventile halten eine stetige Nachfrage für Schutz- und Rückflussverhinderungsfunktionen. Die Dominanz der Kugelhähne wird von Industrien getrieben, die robuste, kompakte Lösungen suchen, die den Fernbetrieb und die nahtlose Integration in automatisierte Prozesssteuerungssysteme unterstützen.
- Zum Beispiel unterstützt das metallisch dichtende Kugelventil „Securaseal TE-150/300/600“ von Velan Drücke bis zu 1.480 psig (≈ 102 bar) und Temperaturen bis zu 1.000 °F (538 °C), wodurch es sich für anspruchsvolle chemische, Öl- und Gas- sowie Schlammhandhabungsoperationen eignet.
Nach Anwendung
In Bezug auf Anwendungen führt das Segment der Stromerzeugung mit einem Anteil von etwa 30 %, da es von der kritischen Notwendigkeit für präzise Durchflussregelung, Sicherheitsvorschriften und Systemautomatisierung in Kraftwerken profitiert. Die Marine- und Chemieindustrie folgt, indem sie Fernventilsysteme nutzt, um die Betriebssicherheit und Effizienz in komplexen Rohrleitungssystemen zu gewährleisten. Die Wasser- und Abwasserbehandlung sowie Raffinerie-Sektoren expandieren aufgrund zunehmender Umweltvorschriften und Modernisierung der Infrastruktur. Das Marktwachstum wird durch steigende industrielle Automatisierung, die Einführung digitaler Überwachung und die Nachfrage nach zuverlässigen, fernbedienten Ventilen, die Betriebsunterbrechungen reduzieren können, vorangetrieben.
Wichtige Wachstumstreiber
- Steigende industrielle Automatisierung Die zunehmende Einführung von Automatisierung in den Bereichen Fertigung, Energieerzeugung, Chemie und Schifffahrt ist ein wesentlicher Wachstumstreiber. Ventil-Fernsteuerungssysteme ermöglichen eine präzise Durchflusssteuerung, Echtzeitüberwachung und Fernbedienung, reduzieren manuelle Eingriffe und verbessern die Betriebseffizienz. Die Integration mit digitalen Steuerungssystemen und industriellen IoT-Plattformen ermöglicht vorausschauende Wartung und Energieoptimierung, was die Nachfrage antreibt. Branchen, die Sicherheit verbessern, Ausfallzeiten reduzieren und die Einhaltung von Vorschriften sicherstellen möchten, setzen zunehmend auf fernsteuerbare Ventile, was die kontinuierliche Marktexpansion verstärkt.
- Zum Beispiel liefert die intelligente Regelventil-Serie 859 von AVK, ausgestattet mit dem ACMO PMD-Kommunikationsmodul, eine auto-adaptive PID-Regelung und Datenprotokollierung — ermöglicht die automatisierte Regelung von Druck und Durchfluss in Wassernetzen ohne manuelle Eingriffe.
- Ausbau der Energie- und Infrastruktur Der Ausbau und die Modernisierung der Energieerzeugung, der Öl- und Gasindustrie sowie der chemischen Verarbeitungsinfrastruktur treiben die Nachfrage nach Ventil-Fernsteuerungssystemen an. Diese Ventile bieten zuverlässigen Betrieb in Hochdruck-, Hochtemperatur- und gefährlichen Umgebungen und gewährleisten Sicherheit und Prozesseffizienz. Der Übergang zu erneuerbaren Energieprojekten, einschließlich Wasserkraft- und Biomasseanlagen, verstärkt die Einführung weiter. Investitionen in großangelegte Industrieprojekte erfordern automatisierte und fernsteuerbare Ventile, was die Infrastrukturentwicklung zu einem entscheidenden Faktor für stetiges Marktwachstum macht.
- Zum Beispiel arbeitet der elektrische Antrieb Fisher easy-Drive 200R von Emerson, der für Klappen- und Kugelhähne entwickelt wurde, mit einer Spannung von 11–30 VDC und verbraucht im Haltemodus weniger als 0,4 Watt.
- Steigende Nachfrage nach Sicherheit und Betriebseffizienz Branchen priorisieren zunehmend Sicherheit, die Einhaltung von Vorschriften und Betriebseffizienz, was die Einführung von Fernventilsystemen fördert. Der Fernbetrieb reduziert das Risiko menschlicher Fehler in gefährlichen Situationen und ermöglicht gleichzeitig kontinuierliche Überwachung und Notabschaltfunktionen. Fortschrittliche Systeme bieten automatisierte Diagnosen, Alarmbenachrichtigungen und Integration mit SCADA-Plattformen, was die Prozesszuverlässigkeit erhöht. Die Nachfrage nach energieeffizienten, wartungsarmen Lösungen unterstützt das Wachstum weiter, da Branchen darauf abzielen, Kosten zu optimieren und gleichzeitig einen unterbrechungsfreien Betrieb sicherzustellen, insbesondere in risikoreichen Umgebungen wie Raffinerien, Kraftwerken und maritimen Anwendungen.
Wichtige Trends & Chancen
- Integration mit digitalen Plattformen und IoT Der Trend zur Digitalisierung und IoT-Integration verändert den Markt für Ventil-Fernsteuerungssysteme. Intelligente Ventile, die mit Sensoren und Konnektivitätsfunktionen ausgestattet sind, ermöglichen die Echtzeit-Datenerfassung, vorausschauende Wartung und Ferndiagnose. Diese Systeme verbessern die betriebliche Transparenz und reduzieren Ausfallzeiten, was einen Wettbewerbsvorteil bietet. Es gibt Chancen für Hersteller, KI-fähige Steuerungen und cloudverbundene Lösungen zu entwickeln, die die industrielle Automatisierung und das Energiemanagement unterstützen und die Einführung in Sektoren wie chemische Verarbeitung, Wasseraufbereitung und Energieerzeugung vorantreiben.
- Zum Beispiel bietet das Ventilinsel AirLINE Typ 8652 von Bürkert jetzt Druckleitungssensoren und erweiterte Diagnosen einschließlich Schaltzykluszählern und Schaltzeitmessung, was vorausschauende Wartung und die frühzeitige Erkennung von Druckschwankungen ermöglicht — verbessert die Prozesssicherheit und Zuverlässigkeit.
- Nachfrage nach energieeffizienten und kompakten Designs Es besteht wachsendes Interesse an energieeffizienten, leichten und kompakten Ventildesigns. Innovationen in elektrischen und elektrohydraulischen Systemen ermöglichen einen reduzierten Energieverbrauch, schnellere Betätigung und kleinere Installationsflächen. Diese Designs sind besonders attraktiv für Offshore-, Marine- und städtische Infrastrukturprojekte, bei denen Platz- und Energieeffizienz entscheidend sind. Hersteller investieren in fortschrittliche Materialien, Drehmomentoptimierung und modulare Lösungen, um die sich entwickelnden industriellen Anforderungen zu erfüllen und gleichzeitig Betriebskosten und CO2-Fußabdruck zu reduzieren, was Nachhaltigkeitsziele unterstützt.
- Zum Beispiel hat Alfa Laval den Markttrend zu energieeffizienten, kompakten Ventillösungen durch seine aktualisierte „Unique DV-ST UltraPure“ Membranventillinie vorangetrieben. Der neue Edelstahl-Aktuator „SS/SL“ ist 42% leichter, 25% kompakter und 17% niedriger in der Höhe als Standardmodelle.
- Steigende Retrofit- und Modernisierungsprojekte Es gibt eine bemerkenswerte Chance in der Nachrüstung und Modernisierung von alten Industrieanlagen. Veraltete Infrastruktur stützt sich oft auf manuelle oder veraltete Ventilsysteme, was Branchen dazu veranlasst, auf fernsteuerbare Lösungen aufzurüsten. Retrofit-Projekte ermöglichen eine nahtlose Integration mit bestehenden Rohrleitungen, SCADA-Systemen und industriellen IoT-Plattformen. Diese Upgrades verbessern die Sicherheit, reduzieren Wartungskosten und erhöhen die Betriebseffizienz, was Anbietern Wachstumspotenzial in sowohl entwickelten als auch aufstrebenden Märkten bietet, in denen die Modernisierung von Industrieanlagen im Gange ist.
Wichtige Herausforderungen
- Hohe Anfangsinvestitionen und Installationskosten Die hohen Anfangskosten für fortschrittliche Ventil-Fernsteuerungssysteme, einschließlich Installation, Integration mit Automatisierungsplattformen und Inbetriebnahme, stellen eine wesentliche Markt-Herausforderung dar. Kleine und mittelständische Unternehmen stehen oft vor Budgetbeschränkungen, die die Einführung verzögern. Zudem kann die komplexe Installation bei Nachrüstungsprojekten die Ausfallzeiten und Betriebsunterbrechungen erhöhen. Hersteller müssen Kosten und Leistung ausbalancieren und einen langfristigen ROI nachweisen, um die Einführung zu fördern, da hohe Investitionsausgaben eine Barriere darstellen, insbesondere in kostenempfindlichen Märkten oder kleineren industriellen Anwendungen.
- Technische Komplexität und Wartungsanforderungen Ventil-Fernsteuerungssysteme erfordern qualifiziertes Personal für Installation, Programmierung und Wartung. Die Komplexität der Integration von elektrischen, hydraulischen oder elektrohydraulischen Systemen mit SCADA- oder IoT-Plattformen kann betriebliche Herausforderungen darstellen. Unsachgemäße Handhabung kann zu Fehlfunktionen führen, die Sicherheit und Zuverlässigkeit beeinträchtigen. Darüber hinaus erfordert die Wartung von hochpräzisen Aktuatoren und Sensoren regelmäßige Inspektionen und Kalibrierungen. Diese technischen Herausforderungen können die Einführung in Branchen einschränken, die über kein geschultes Personal oder keine robuste Unterstützungsinfrastruktur verfügen, was die Notwendigkeit von Schulungsprogrammen und After-Sales-Service zur Minderung betrieblicher Risiken unterstreicht.
Regionale Analyse
Nordamerika:
Nordamerika führt den Markt für Ventil-Fernsteuerungssysteme mit einem Anteil von etwa 30% an, angetrieben durch schnelle industrielle Automatisierung, fortschrittliche Fertigung und den Ausbau der Energieinfrastruktur. In den USA und Kanada wird eine hohe Akzeptanz von elektrischen und elektrohydraulischen Systemen in den Bereichen Energieerzeugung, Chemie und Marine beobachtet. Steigende Investitionen in intelligente Fabriken, digitale Integration und die Nachrüstung von Altanlagen unterstützen das Wachstum. Strikte regulatorische Compliance und Sicherheitsstandards beschleunigen die Implementierung weiter. Die Marktexpansion wird auch von lokalen Herstellern unterstützt, die innovative, energieeffiziente Lösungen anbieten, die auf das technologisch fortschrittliche industrielle Umfeld der Region zugeschnitten sind.
Europa:
Europa macht fast 25% des Marktes aus, unterstützt durch industrielle Modernisierung, strenge Sicherheitsvorschriften und die Einführung intelligenter Ventilsysteme in den Bereichen Energie, Chemie und Wasseraufbereitung. Deutschland, das Vereinigte Königreich und Frankreich treiben die Nachfrage durch Investitionen in erneuerbare Energien, Offshore-Infrastruktur und Prozessautomatisierung an. Fortschrittliche Fertigungsökosysteme und die Integration mit IoT- und SCADA-Systemen verbessern die Betriebseffizienz, während Nachrüstprojekte in alternden Anlagen Wachstumschancen bieten. Europäische Endanwender bevorzugen zunehmend energieeffiziente, kompakte und digital integrierte Ventillösungen, was die stetige Marktexpansion in der Region verstärkt.
Asien-Pazifik:
Asien-Pazifik hält etwa 28% des Marktes, angeführt von schneller Industrialisierung, Infrastrukturentwicklung und expandierenden Kapazitäten zur Energieerzeugung in China, Indien und Japan. Die chemischen, wasseraufbereitenden und maritimen Sektoren der Region übernehmen zunehmend fernsteuerbare Ventile, um Sicherheit, Effizienz und Automatisierung zu verbessern. Das Wachstum wird durch staatlich geführte Initiativen zur industriellen Modernisierung, steigende Energienachfrage und ausländische Investitionen in intelligente Fabriken beschleunigt. Zunehmende Nachrüstprojekte und der Übergang zu digitalen Industrieplattformen schaffen Chancen für elektrische und elektrohydraulische Systeme. Kostenwirksame Fertigung und lokalisierte Produktion stärken auch den Wettbewerbsvorteil der Region.
Lateinamerika:
Lateinamerika erfasst etwa 7% des Marktes, unterstützt durch industrielle Modernisierung und zunehmende Automatisierung in chemischen, maritimen und wasseraufbereitenden Anwendungen. Brasilien und Mexiko führen die regionale Akzeptanz an, angetrieben durch Investitionen in Energieerzeugung, Raffinerie-Upgrades und Infrastrukturentwicklung. Die steigende Nachfrage nach Sicherheit, Effizienz und Fernüberwachung in Industrieanlagen fördert die Implementierung von Ventilsystemen. Herausforderungen umfassen begrenzte lokale Fertigung und Abhängigkeit von Importen, aber es bestehen Chancen in der Nachrüstung von Altanlagen, staatlich geführten Infrastrukturprojekten und dem zunehmenden Bewusstsein für die Vorteile der digitalen Integration, was die Region für ein allmähliches Marktwachstum positioniert.
Mittlerer Osten & Afrika:
Der Mittlere Osten & Afrika repräsentiert etwa 10% des Marktes, angetrieben von den Öl- & Gas-, Wasseraufbereitungs- und Energiesektoren. Länder wie Saudi-Arabien, die VAE und Südafrika investieren in fernsteuerbare Ventilsysteme, um die Betriebssicherheit und Prozesseffizienz unter rauen Umweltbedingungen zu verbessern. Der Fokus auf Digitalisierung, industrielle Automatisierung und energieeffiziente Infrastrukturprojekte trägt zum Marktwachstum bei. Erweiterte Industrieprojekte und die Nachrüstung von Altsystemen schaffen weitere Chancen, obwohl die Akzeptanz durch wirtschaftliche Schwankungen und hohe Anfangskosten der Systeme moderiert wird.
Marktsegmentierungen:
Nach Typ:
- Hydraulisch
- Pneumatisch
Nach Produkt:
- Kugelhahn
- Absperrventil
Nach Anwendung:
- Marine
- Stromerzeugung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Ventil-Fernsteuerungssysteme umfasst Honeywell International, Inc., Velan Inc., AVK Holding A/S, Emerson Electric Co., Bürkert Fluid Control System, Alfa Laval AB, Eaton, Flowserve Corporation, Valvitalia SpA und IMI plc. Der Markt für Ventil-Fernsteuerungssysteme ist hoch wettbewerbsfähig, angetrieben durch kontinuierliche technologische Innovationen, zunehmende Automatisierung und die Nachfrage nach energieeffizienten Lösungen. Unternehmen konzentrieren sich darauf, ihre Angebote durch intelligente, IoT-fähige Ventile, fortschrittliche Aktuatoren und Fernüberwachungsfunktionen zu differenzieren, die die Betriebssicherheit erhöhen und Wartungskosten senken. Strategische Initiativen wie Fusionen, Übernahmen und Kooperationen helfen, die Marktpräsenz und regionale Reichweite zu erweitern. Investitionen in Forschung und Entwicklung ermöglichen die Entwicklung zuverlässiger, leistungsstarker Produkte, die den strengen industriellen Vorschriften in Sektoren wie Stromerzeugung, Chemie, Marine und Wasseraufbereitung entsprechen und die Wettbewerbsfähigkeit des Marktes insgesamt stärken.
Schlüsselspieler-Analyse
- Honeywell International, Inc.
- Velan Inc.
- AVK Holding A/S
- Emerson Electric Co.
- Burkert Fluid Control System
- Alfa Laval AB
- Eaton
- Flowserve Corporation
- Valvitalia SpA
- IMI plc
Neueste Entwicklungen
- Im Februar 2025 kündigte Crestron Electronics, ein weltweit führendes Unternehmen für Heimautomation, auf der Integrated Systems Europe (ISE) 2025 neue Produktaktualisierungen, Funktionen und Integrationen an. Diese Innovationen zielen darauf ab, das intelligente Wohnen zu verbessern, indem sie Hausbesitzern einheitliche, intuitive Smart-Home-Erlebnisse bieten.
- Im Februar 2024 schloss die Yokogawa Solution Service Corporation die Installation eines Fernüberwachungssystems für Japans größten Offshore-Windpark, den Ishikari Bay New Port Offshore Wind Farm, ab. Das System verwendet Yokogawas OpreX™ Collaborative Information Server, um Daten von den Windturbinen, den Onshore-Anlagen und den Speicherbatterien zentral zu verwalten.
- Im Juni 2023 unterzeichneten Honeywell International, Inc. und Fokker Services ein Memorandum of Agreement, das Fokker zu einem Vertriebspartner und Servicezentrum für Honeywells Reparatur- und Überholungsdienste für Vorwärmregelventile (PCCV) macht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Produkt, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Akzeptanz von intelligenten und IoT-fähigen Ventilsystemen wird in den Industriesektoren weiter zunehmen.
- Die Nachfrage nach energieeffizienten und kompakten Ventildesigns wird in Infrastruktur- und Fertigungsprojekten steigen.
- Die Integration mit fortschrittlichen industriellen Automatisierungs- und SCADA-Plattformen wird die Betriebseffizienz steigern.
- Die Nachrüstung und Modernisierung von Altanlagen wird erhebliche Wachstumschancen schaffen.
- Die Erweiterung von Energieerzeugungs-, Chemie- und Wasseraufbereitungsanlagen wird die Markteinführung fördern.
- Fernüberwachungs- und vorausschauende Wartungsfunktionen werden zu Standardmerkmalen in neuen Systemen.
- Steigende Sicherheits- und Regulierungsanforderungen werden die Einführung in gefährlichen Umgebungen beschleunigen.
- Digitalisierung und KI-gestützte Steuerungslösungen werden die Präzision verbessern und die Betriebsunterbrechungen reduzieren.
- Offshore- und Marineprojekte werden zunehmend leistungsstarke, zuverlässige Fernventilsysteme erfordern.
- Das regionale Wachstum im asiatisch-pazifischen Raum und im Nahen Osten wird andere Märkte aufgrund von Industrialisierung und Infrastrukturentwicklung übertreffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ventilfernbedienungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Fernbedienungssysteme für Ventile voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Ventilfernbedienungssysteme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Ventilfernbedienungssysteme antreiben?
Wer sind die führenden Unternehmen im Markt für Ventilfernbedienungssysteme?
Welche Region hatte 2024 den größten Anteil am Markt für Ventilfernbedienungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für ferngesteuerte Ventilsysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für ferngesteuerte Ventilsysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.34 billion → 2032: USD 13.8 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für ferngesteuerte Ventilsysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für ferngesteuerte Ventilsysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für ferngesteuerte Ventilsysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für ferngesteuerte Ventilsysteme Market Drivers
- 3.3 Markt für ferngesteuerte Ventilsysteme Market Restraints & Challenges
- 3.4 Markt für ferngesteuerte Ventilsysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für ferngesteuerte Ventilsysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für ferngesteuerte Ventilsysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für ferngesteuerte Ventilsysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für ferngesteuerte Ventilsysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für ferngesteuerte Ventilsysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für ferngesteuerte Ventilsysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für ferngesteuerte Ventilsysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für ferngesteuerte Ventilsysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für ferngesteuerte Ventilsysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für ferngesteuerte Ventilsysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für ferngesteuerte Ventilsysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für ferngesteuerte Ventilsysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für ferngesteuerte Ventilsysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für ferngesteuerte Ventilsysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für ferngesteuerte Ventilsysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für ferngesteuerte Ventilsysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für ferngesteuerte Ventilsysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für ferngesteuerte Ventilsysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für ferngesteuerte Ventilsysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
