
Marktübersicht:
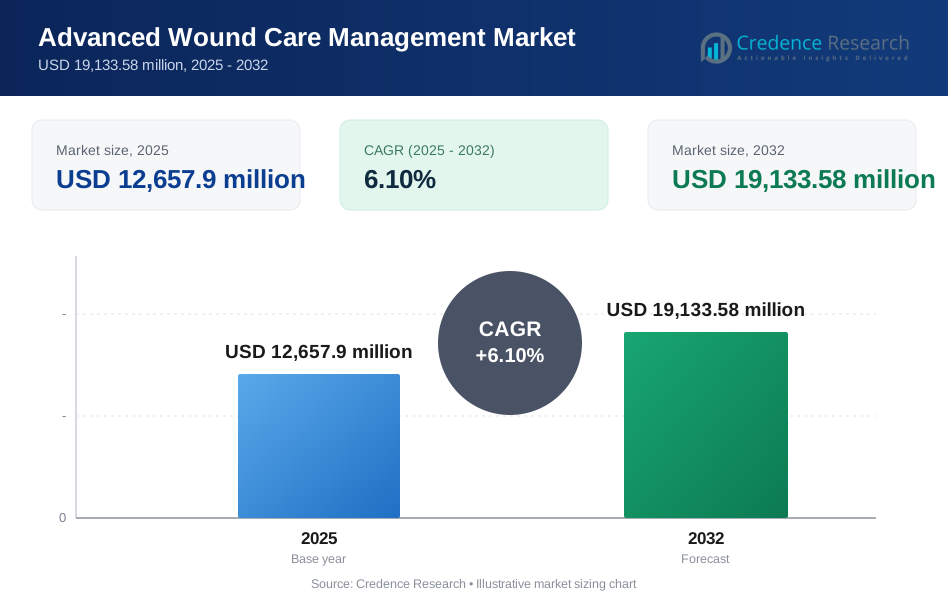
Der Markt für fortschrittliches Wundmanagement wird voraussichtlich von 12.657,9 Millionen USD im Jahr 2025 auf geschätzte 19.133,58 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für fortschrittliches Wundmanagement 2025 | 12.657,9 Millionen USD |
| Markt für fortschrittliches Wundmanagement, CAGR | 6,1% |
| Marktgröße für fortschrittliches Wundmanagement 2032 | 19.133,58 Millionen USD |
Das Marktwachstum wird durch zunehmende Fälle von diabetischen Fußgeschwüren, venösen Beingeschwüren und chirurgischen Wunden, die spezialisierte Behandlungswerkzeuge erfordern, angetrieben. Anbieter setzen fortschrittliche Verbände ein, um das Feuchtigkeitsgleichgewicht zu verbessern und Heilungsverzögerungen zu reduzieren. Die Nachfrage nach regenerativen Lösungen wie Biomaterialien und Hautersatzstoffen, die die Gewebereparatur unterstützen, steigt. Krankenhäuser integrieren NPWT-Plattformen, um komplexe Wunden effizienter zu behandeln. Der Einsatz in der häuslichen Pflege wächst, da Patienten eine einfachere Langzeitbehandlung suchen. Die Innovation beschleunigt sich, da Unternehmen Produkte entwickeln, die den Komfort, die Infektionskontrolle und die Behandlungskonsistenz in verschiedenen Pflegeumgebungen verbessern.
Regional führt Nordamerika aufgrund starker klinischer Akzeptanz, fortschrittlicher Gesundheitssysteme und breiter Verfügbarkeit von Hochleistungs-Wundversorgungslösungen. Europa folgt mit strukturierten Erstattungspolitiken und steigender Nachfrage aus alternden Bevölkerungen. Der asiatisch-pazifische Raum entwickelt sich als schnell wachsende Region, angetrieben durch den Ausbau der Krankenhausinfrastruktur und die zunehmenden Fälle chronischer Wunden in China, Indien und Südostasien. Lateinamerika sowie der Nahe Osten und Afrika gewinnen an Bedeutung, da die Investitionen im Gesundheitswesen steigen und der Zugang zu fortschrittlichen Behandlungen in öffentlichen und privaten Pflegenetzwerken verbessert wird.

Markt Einblicke:
- Der Markt für fortschrittliches Wundmanagement wird voraussichtlich von 12.657,9 Millionen USD im Jahr 2025 auf 19.133,58 Millionen USD bis 2032 wachsen, unterstützt durch eine CAGR von 6,1 % während des Prognosezeitraums.
- Wachsende Fälle von diabetischen Fußgeschwüren, venösen Beingeschwüren, Druckgeschwüren und chirurgischen Wunden verstärken die Nachfrage nach fortschrittlichen Verbänden, regenerativen Therapien und NPWT-Systemen.
- Marktbeschränkungen umfassen hohe Behandlungskosten, eingeschränkten Zugang in einkommensschwachen Regionen und Kompetenzlücken bei Pflegeteams, die konsistente Wundmanagement-Ergebnisse beeinträchtigen.
- Nordamerika hält den führenden Anteil aufgrund fortschrittlicher Gesundheitssysteme und hoher Akzeptanzraten, während Europa eine stabile Nachfrage aufrechterhält, angetrieben von alternden Bevölkerungen und klinischen Richtlinien.
- Der asiatisch-pazifische Raum zeigt eine rasche Expansion mit steigender Prävalenz chronischer Wunden und verbesserter Gesundheitsinfrastruktur, unterstützt durch wachsende Investitionen in China, Indien und Südostasien.
Markttreiber
Steigende Belastung durch chronische Wunden und wachsender Fokus auf schnellere Heilungsergebnisse
Der Markt für fortschrittliches Wundmanagement gewinnt stark an Dynamik aufgrund einer steigenden Anzahl chronischer Wunden, die mit Diabetes, Gefäßerkrankungen und Druckverletzungen verbunden sind. Gesundheitssysteme verlangen Produkte, die eine schnellere Schließung und stärkere Geweberegeneration unterstützen. Kliniker bevorzugen Lösungen, die das Infektionsrisiko reduzieren und die langfristige Prognose verbessern. Krankenhäuser setzen intelligente Verbände ein, die das Feuchtigkeitsgleichgewicht für eine bessere Heilung stabilisieren. Patienten suchen Behandlungen, die Schmerzen lindern und häufige Klinikbesuche reduzieren. Anbieter unterstützen fortschrittliche Therapien, die wiederholte Wundkomplikationen verringern. Regierungen investieren in bessere Wundprotokolle, um die steigende Belastung der Gesundheitssysteme zu bewältigen. Dieser Trend stärkt die Akzeptanz evidenzbasierter Lösungen.
- Zum Beispiel hat Smith & Nephew’s PICO Single Use Negative Pressure Wound Therapy (sNPWT) seine klinische Wirksamkeit bewiesen, indem es die Wundfläche bei venösen Beingeschwüren über einen Zeitraum von 12 Wochen um 40 % mehr reduziert hat als traditionelle Verbände.
Erhöhte geriatrische Bevölkerung treibt höhere Akzeptanz fortschrittlicher Wundlösungen voran
Globale Alterungstrends unterstützen eine breite Akzeptanz, da ältere Erwachsene einem höheren Risiko für Hautabbau und verzögerte Genesung ausgesetzt sind. Kliniker beobachten mehr nicht heilende Geschwüre, die spezialisierte Werkzeuge erfordern. Die Nachfrage nach Verbänden, die stabile Wundumgebungen für fragile Patienten aufrechterhalten, steigt. Krankenhäuser integrieren fortschrittliche Protokolle, die die geriatrischen Ergebnisse verbessern. Häusliche Pflegeteams verlassen sich auf benutzerfreundliche Systeme, die den täglichen Verbandswechsel vereinfachen. Familienbetreuer bevorzugen Produkte, die Geruch und Leckage begrenzen. Hersteller entwickeln Lösungen, die zeitintensive Wundroutinen reduzieren. Anbieter stimmen Protokolle mit breiteren Gesundheitsbedürfnissen von Senioren ab.
Größeres Augenmerk auf die Minimierung von postoperativen Infektionen in allen Versorgungseinrichtungen
Chirurgenteams übernehmen fortschrittliche Methoden, die postoperative Wunden stabilisieren. Krankenhäuser überwachen Infektionsindikatoren, um Wiederaufnahmen und Strafen zu reduzieren. Anbieter wählen antimikrobielle Verbände, die einen frühen Schutz der Inzisionsstellen unterstützen. Forschungsgruppen entwickeln Barriere-Technologien, die das Eindringen von Bakterien begrenzen. Chirurgen fördern Lösungen, die Exsudat handhaben, ohne das Gewebe zu schädigen. Patienten folgen geführten Wundpflegeplänen, um Komplikationen zu vermeiden. Kliniken schulen das Personal in der Anwendung moderner Wundprotokolle. Dieser Ansatz unterstützt sicherere Erholungszyklen.
Anstieg der häuslichen Gesundheitsversorgung und Gemeindepflegedienste erweitert Produktreichweite
Mehr Patienten erhalten Behandlungen in häuslichen oder gemeinschaftlichen Umgebungen, wo einfache, zuverlässige Werkzeuge von großem Wert sind. Kliniker übernehmen Produkte, die weniger Überwachung erfordern. Telemedizin-Plattformen leiten Anpassungen der Verbände für chronische Nutzer. Häusliche Pflegekräfte verlassen sich auf geruchskontrollierende Eigenschaften, die den täglichen Komfort unterstützen. Hersteller entwickeln sichere Klebesysteme, die zu aktiven Lebensstilen passen. Anbieter konzentrieren sich auf Geräte, die Verbandsversagen reduzieren. Die Nachfrage nach Packungsgrößen für den regelmäßigen Hausgebrauch steigt. Dieser Wandel erweitert die Reichweite über breitere Patientengruppen hinweg.
- Zum Beispiel sind ConvaTecs AQUACEL Ag+ Extra Verbände darauf ausgelegt, Biofilm zu stören und Bakterien abzutöten, wobei sie ihre Wirksamkeit bis zu 7 Tage lang aufrechterhalten, was die erforderliche Häufigkeit von Hausbesuchen durch Pflegekräfte um etwa 33% für Patienten mit chronischen Wunden reduziert.
Markttrends
Wachsende Rolle der digitalen Wundüberwachung und Fernbewertungsplattformen
Der Markt für fortschrittliches Wundmanagement verzeichnet einen steigenden Einsatz digitaler Werkzeuge, die Bildaufnahme, Größenverfolgung und automatisierte Bewertungen unterstützen. Anbieter verlassen sich auf Plattformen, die zeitgerechtere Entscheidungen leiten. Fernteams überwachen Hochrisikopatienten, um Komplikationen zu verhindern. Mobile Geräte erfassen Wundveränderungen, die klinische Überprüfungen unterstützen. KI-Werkzeuge helfen, Fortschrittsbewertungen zu standardisieren. Kliniken reduzieren die Belastung des Personals durch automatisierte Dokumentation. Patienten gewinnen Vertrauen durch kontinuierliche Updates. Dieser Trend unterstützt datengetriebene Wundversorgung.
Ausweitung bioaktiver und regenerativer Wundtherapien über klinische Anwendungen hinweg
Bioaktive Verbände gewinnen an Dynamik aufgrund verbesserter Gewebeunterstützung. Kliniker verwenden Kollagen-, Hydrogel- und matrixbasierte Produkte für schwer heilende Wunden. Forschungsgruppen erkunden regenerative Materialien, die das Zellwachstum unterstützen. Krankenhäuser führen fortschrittliche Lösungen für Druckverletzungen und diabetische Geschwüre ein. Patienten profitieren von weicheren Texturen, die Hautstress reduzieren. Anbieter wählen bioaktive Optionen für Wunden, die sich dem Verschluss widersetzen. Die Nachfrage nach Therapien, die Heilungszyklen verkürzen, wächst. Regenerative Werkzeuge gewinnen in globalen Richtlinien an Sichtbarkeit.
Steigende Präferenz für umweltfreundliche und hautfreundliche Wundversorgungsmaterialien
Nachhaltigkeit beeinflusst das Produktdesign in vielen Regionen. Hersteller testen biologisch abbaubare Folien und sanftere Klebstoffe für empfindliche Haut. Kliniken übernehmen latexfreie und chemisch reduzierte Alternativen. Patienten bevorzugen Materialien, die Rötungen und Reizungen begrenzen. Häusliche Pflegekräfte verlassen sich auf atmungsaktive Schichten, die den Komfort verbessern. Anbieter suchen nach Verpackungen mit geringerem Umwelteinfluss. Forschungsgruppen bewerten pflanzlich abgeleitete Polymere für neue Verbände. Diese Entscheidungen prägen zukünftige Produktangebote.
- Zum Beispiel hat Advancis Medical Manuka-Honig in seine Eclypse Adherent Verbände integriert, wobei medizinischer Honig verwendet wird, der einen niedrigen pH-Wert von 3,2 bis 4,5 aufrechterhält, was das Bakterienwachstum hemmt und gleichzeitig 100% frei von synthetischen Konservierungsstoffen bleibt.
Verschiebung hin zu maßgeschneiderten Wundversorgungsprotokollen, die von patientenspezifischen Bedürfnissen getrieben werden
Personalisierte Pflege gewinnt an Aufmerksamkeit aufgrund der großen Vielfalt an Wundtypen. Anbieter passen Protokolle basierend auf Exsudatniveau, Hautzustand und Mobilitätsstatus an. Kliniken kombinieren mehrere Technologien, um gezielte Ergebnisse zu erzielen. Ältere Erwachsene erhalten Polsterlösungen, um Gewebebelastungen zu reduzieren. Aktive Patienten verwenden flexible Verbände, die Bewegung unterstützen. Chirurgen passen die Bedürfnisse von Inzisionen mit spezialisierten Barrieren an. Datenanalysen verfeinern Entscheidungen im Laufe der Zeit. Dieser Trend treibt ein präziseres Wundmanagement voran.
- Zum Beispiel verfügen die ALLEVYN Life Verbände von Smith & Nephew über ein einzigartiges Fünf-Schicht-Design, das speziell für das Management unterschiedlicher Exsudatmengen entwickelt wurde und in klinischen Bewertungen gezeigt hat, dass die Tragedauer der Verbände auf durchschnittlich 4,4 Tage verlängert wird, was die Wechselhäufigkeit im Vergleich zu Standard-Schaumverbänden erheblich reduziert.
Analyse der Marktchancen
Hohe Behandlungskosten und begrenzter Zugang zu fortschrittlichen Wundtechnologien in verschiedenen Regionen
Der Markt für fortschrittliches Wundmanagement steht unter Druck durch hohe Produktkosten, die Budgets in vielen Einrichtungen belasten. Ländliche Krankenhäuser haben Schwierigkeiten, Premium-Verbände zu übernehmen. Patienten vermeiden Langzeitpflege aufgrund wiederkehrender Kosten. Kliniken beschränken den Einsatz fortschrittlicher Optionen, wenn Erstattungslücken auftreten. Anbieter haben Schwierigkeiten, kleineren Einrichtungen die Kostenvorteile zu erklären. Heimnutzer finden Premium-Pakete schwer erschwinglich. Forschungsgruppen heben Zugangslücken in einkommensschwachen Regionen hervor. Dies hält Disparitäten in den Adoptionsmustern aufrecht.
Komplexe Wundfälle und Kompetenzlücken in Pflegeteams beeinträchtigen Behandlungsergebnisse
Pflegeteams stehen vor vielfältigen Wunden, die unterschiedlich auf jedes Protokoll reagieren. Krankenhäuser haben Schwierigkeiten, wenn dem Personal die Schulung im Umgang mit modernen Verbänden fehlt. Falsche Anwendungen verlangsamen den Heilungsfortschritt. Patienten stehen vor längeren Erholungswegen, wenn Wunden frühzeitig nicht stabilisiert werden. Kliniken fehlen strukturierte Bewertungsinstrumente für komplexe Geschwüre. Lücken in der Dokumentation reduzieren die konsistente Überwachung. Anbieter arbeiten daran, Fähigkeiten durch aktuellere Schulungsinhalte zu aktualisieren. Diese Herausforderung verlangsamt die einheitliche Einführung fortschrittlicher Werkzeuge.
Marktchancen
Erweiterte Nutzung von intelligenten Wundtechnologien und vernetzten Pflegetools
Der Markt für fortschrittliches Wundmanagement bietet starke Chancen durch Sensoren, Feuchtigkeitsmesser und KI-gestützte Plattformen. Kliniken reduzieren manuelle Kontrollen durch kontinuierliche Updates. Patienten profitieren von sichereren Heilungswegen mit frühzeitigen Warnungen. Fernteams unterstützen ländliche Fälle durch geführte Schritte. Krankenhäuser übernehmen automatisierte Messwerkzeuge, die die Genauigkeit stärken. Hersteller entwerfen Verbände mit eingebetteten Indikatoren. Anbieter stimmen Protokolle mit digitalen Workflows ab. Das Wachstum wird durch den steigenden Einsatz von Telemedizin gestärkt.
Breiteres Wachstumspotenzial in aufstrebenden Märkten mit steigenden Gesundheitsinvestitionen
Aufstrebende Volkswirtschaften unterstützen die Einführung durch verbesserte Krankenhausbudgets. Regierungen erweitern Wundpflegeprogramme, um langfristige Behinderungen zu reduzieren. Kliniken übernehmen moderne Verbände für diabetische und vaskuläre Patienten. Patienten erhalten Zugang durch neue Erstattungsschemata. Anbieter schulen Mitarbeiter in strukturierten Wundprotokollen. Hersteller erweitern den Vertrieb in schnell wachsenden Regionen. Heimteams verwenden einfach anzuwendende Produkte, um breitere Bevölkerungsgruppen zu unterstützen. Investitionen treiben die zukünftige Expansion voran.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Markt für fortschrittliches Wundmanagement zeigt starke Traktion bei fortschrittlichen Wundauflagen aufgrund der breiten Anwendung bei chronischen und akuten Wundfällen. Schaumstoff-, Hydrocolloid-, Hydrogel-, Folien-, Alginat-, Kollagen- und Verbundauflagen unterstützen das Feuchtigkeitsgleichgewicht und eine schnellere Geweberegeneration. Die Nachfrage nach antimikrobiellen Auflagen wächst, wobei Silber- und Nicht-Silber-Optionen den Infektionskontrollbedarf unterstützen. Aktive Wundversorgung erweitert sich durch Wachstumsfaktoren, Biomaterialien, Hautersatzstoffe und dermale Ersatzstoffe, die regenerative Heilung unterstützen. Krankenhäuser erhöhen die Einführung von NPWT und bioengineerten Produkten für komplexe Wunden. Hersteller konzentrieren sich auf verbesserte Exsudatbehandlung und stärkere antimikrobielle Wirkungen, um die klinische Leistung zu unterstützen. Produktdiversifizierung prägt weiterhin die Wettbewerbspositionierung.
Nach Wundtyp
Chronische Wunden halten einen bedeutenden Anteil am Markt für fortschrittliches Wundmanagement aufgrund der steigenden Zahl von diabetischen Fußgeschwüren, venösen Beingeschwüren, Druckgeschwüren und arteriellen Geschwüren. Anbieter verwenden fortschrittliche Auflagen und bioaktive Therapien, um Rückfälle zu reduzieren und Heilungszyklen zu verkürzen. Akute Wunden schaffen durch chirurgische Fälle, Traumaverletzungen, Verbrennungen und chirurgische Infektionen eine stetige Nachfrage. Krankenhäuser verlassen sich auf fortschrittliche Lösungen, die Wundumgebungen stabilisieren und das Infektionsrisiko reduzieren. Chirurgen verwenden Folienauflagen und Schutzbarrieren für die Inzisionspflege. Verbrennungseinheiten integrieren Hydrogele und Hautersatzstoffe, um die Gewebereparatur zu unterstützen. Es sieht weiterhin steigende Nachfrage in beiden Kategorien, chronisch und akut.
- Zum Beispiel hat Integra LifeSciences' Integra Bilayer Wundmatrix klinischen Erfolg in der rekonstruktiven Chirurgie und bei Verbrennungen gezeigt, wo sie eine 96%ige Wundschließung bei komplexen, vollschichtigen Wunden erreicht hat, die auf herkömmliche Behandlungen nicht ansprachen.
Nach Anwendung
Diabetische Fußgeschwüre führen den Markt für fortschrittliches Wundmanagement aufgrund hoher Fallzahlen in Krankenhaus- und häuslichen Pflegeeinrichtungen an. Druckgeschwüre und venöse Beingeschwüre nutzen weiterhin stark feuchtigkeitsausgleichende und antimikrobielle Auflagen. Chirurgische Wunden schaffen eine konstante Nachfrage nach postoperativem Schutz und früher Wundstabilisierung. Verbrennungen erfordern spezialisierte Hydrogele, Hautersatzstoffe und bioaktive Lösungen, die die Regeneration unterstützen. Das Anwendungssegment wächst mit zunehmendem Fokus auf personalisierte Wundpflegewege. Anbieter stimmen Behandlungswerkzeuge auf spezifische Wundprofile ab. Es stärkt klinische Ergebnisse durch gezielte Anwendungsstrategien.
- Zum Beispiel hat Coloplasts Biatain Silicone Ag Auflage, wenn sie auf diabetische Fußgeschwüre angewendet wird, klinisch nachgewiesen, dass sie die Wundgröße innerhalb von 4 Wochen der Behandlung um 75% reduziert, indem sie Exsudat effektiv verwaltet und eine anhaltende Silberfreisetzung gewährleistet.
Nach Endnutzer
Krankenhäuser und Kliniken dominieren den Markt für fortschrittliches Wundmanagement aufgrund der starken Nutzung von fortschrittlichen Auflagen, bioaktiven Therapien und Wundtherapiegeräten. Häusliche Pflegeeinrichtungen expandieren mit steigender Präferenz für benutzerfreundliche Auflagen, die die langfristige Wundpflege unterstützen. Ambulante chirurgische Zentren übernehmen Produkte, die postoperative Komplikationen reduzieren. Wundpflegezentren gewinnen Aufmerksamkeit für spezialisierte Behandlungsprotokolle, die NPWT und regenerative Werkzeuge integrieren. Andere Einrichtungen erhöhen strukturierte Pflegeprogramme für chronische und postoperative Wunden. Anbieter betonen kosteneffektive und ergebnisorientierte Produktauswahlen. Es stärkt die Einführung in diversifizierten Pflegeumgebungen.
Segmentierung:
Nach Produkttyp
Nach Fortgeschrittenen Wundauflagen (Feuchte Heilungsauflagen)
- Schaumauflagen
- Hydrokolloidauflagen
- Folienauflagen
- Alginatauflagen
- Hydrogelauflagen
- Kollagenauflagen
- Andere fortgeschrittene Auflagen (superabsorbierend, Verbundmaterial, Kontaktlagen)
Nach Antimikrobiellen Auflagen
- Silberauflagen
- Nicht-silberhaltige antimikrobielle Auflagen (PHMB, Jod, medizinischer Honig usw.)
Nach Aktiver Wundversorgung
- Wachstumsfaktoren
- Biomaterialien
- Hautersatzstoffe
- Dermale Ersatzprodukte
Nach Wundtyp
- Chronische Wunden
- Venöse Beingeschwüre
- Diabetische Fußgeschwüre
- Druckgeschwüre
- Arterielle Geschwüre
- Akute Wunden
- Chirurgische & Traumatische Wunden
- Verbrennungen
- Chirurgische Infektionen
Nach Anwendung
- Diabetische Fußgeschwüre
- Druckgeschwüre
- Venöse Beingeschwüre
- Chirurgische Wunden
- Verbrennungen
- Andere
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Häusliche Pflege
- Ambulante chirurgische Zentren
- Wundversorgungszentren
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für fortgeschrittenes Wundmanagement und repräsentiert fast 40% des weltweiten Umsatzes, bedingt durch die starke Akzeptanz fortschrittlicher Auflagen und Therapiegeräte. Die Region profitiert von einer hohen Prävalenz chronischer Wunden, die mit Diabetes und Fettleibigkeit verbunden sind. Krankenhäuser investieren in hochwertige Wundheilungssysteme, um bessere Patientenergebnisse zu unterstützen. Hersteller erweitern lokale Portfolios, um der starken Nachfrage nach bioaktiven und antimikrobiellen Produkten gerecht zu werden. Das Wachstum der häuslichen Pflege stärkt die Vertriebsnetze in städtischen und ländlichen Gebieten. Die Präsenz großer Akteure hält Innovationszyklen aktiv und wettbewerbsfähig.
Europa macht ungefähr 30 % des Marktanteils aus und hält eine stabile Nachfrage aufrecht, die durch alternde Bevölkerungen und strukturierte Erstattungspolitiken getrieben wird. Kliniken wenden strenge Behandlungsprotokolle an, die den Einsatz von feuchten Heilungs- und regenerativen Lösungen erhöhen. Anbieter konzentrieren sich darauf, Krankenhausaufenthalte durch frühzeitige Einführung fortschrittlicher Verbände zu verkürzen. Forschungseinrichtungen unterstützen die Produktentwicklung durch klinische Evidenz. Regierungen fördern Standards, die die Patientensicherheit erhöhen und eine schnellere Einführung neuer Lösungen ermöglichen. Die Region verzeichnet ein stabiles Wachstum in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern.
Der asiatisch-pazifische Raum erfasst fast 20 % des globalen Anteils und wächst schneller als reife Regionen aufgrund der expandierenden Gesundheitsinfrastruktur. Der Markt für fortschrittliches Wundmanagement gewinnt in China, Indien, Japan und Südkorea an Bedeutung, wo chronische Wundfälle stark ansteigen. Krankenhäuser modernisieren Wundeinheiten, um NPWT und konstruierte Gewebesubstitute zu integrieren. Regierungen erhöhen die Ausgaben, um den Zugang in öffentlichen Gesundheitseinrichtungen zu verbessern. Lokale Hersteller erweitern die Produktion, um den steigenden Volumenbedarf zu decken. Es besteht weiterhin starkes Interesse von internationalen Akteuren, die regionale Vertriebsnetze aufbauen.
Analyse der Hauptakteure:
- Smith & Nephew plc
- Mölnlycke Health Care AB
- ConvaTec Group plc
- Solventum
- Coloplast A/S
- Integra LifeSciences
- Medtronic plc
- Braun Melsungen AG
- Cardinal Health, Inc.
- Organogenesis Inc.
Wettbewerbsanalyse:
Der Markt für fortschrittliches Wundmanagement zeichnet sich durch starken Wettbewerb aus, der durch Innovation, klinische Evidenz und erweiterte Produktportfolios angetrieben wird. Unternehmen stärken ihre Positionen durch fortschrittliche Verbände, bioengineerierte Gewebe und NPWT-Plattformen. Firmen investieren in Forschung und Entwicklung, um das Feuchtigkeitsgleichgewicht, den antimikrobiellen Schutz und regenerative Ergebnisse zu verbessern. Große Akteure erweitern ihre globale Reichweite durch Partnerschaften mit Krankenhäusern und Distributoren. Preisstrategien spiegeln den wachsenden Druck in einkommensschwachen Regionen wider, in denen Zugangslücken bestehen bleiben. Wettbewerber konzentrieren sich auf die regulatorische Angleichung, um Produktzulassungen zu beschleunigen und ihr Wundpflegeangebot zu erweitern. Der Markt bewegt sich in Richtung Konsolidierung, da große Unternehmen kleinere Firmen mit spezialisierten Technologien erwerben und so die Marktabdeckung in allen wichtigen Regionen stärken.
Jüngste Entwicklungen:
- Im Januar 2026 erwarb Tiger BioSciences fortschrittliche Wundversorgungstechnologie, die sich auf plättchenreiches Fibrin-Matrix (PRFM) und Verbände konzentriert. Diese Übernahme erweitert ihr Angebot an regenerativer Medizin über verschiedene Pflegeeinrichtungen hinweg.
- Im Dezember 2025 erwarb New Horizon Medical Solutions die Geschäftsvermögen von Applied Tissue Technologies, einem 25 Jahre alten Wundpflege-Innovator mit Sitz in Boston, Massachusetts. Dieser Schritt stärkt das Portfolio von NHMS mit hochmodernen Produkten, die darauf abzielen, die Ergebnisse im Wundmanagement zu verbessern.
- Im November 2025 gab Solventum eine Vereinbarung zur Übernahme von Acera Surgical bekannt und betrat damit den Bereich der synthetischen Gewebematrizen für die regenerative Wundversorgung. Der Deal nutzt Solventums Expertise in der fortschrittlichen Wundversorgung und der Unterdrucktherapie.
- Im September 2025 brachte Smith & Nephew plc das CENTRIO Platelet-Rich-Plasma (PRP) System auf den Markt, ein biodynamisches Hämatogel für die fortschrittliche Wundversorgung. Bei dieser Markteinführung in den USA ging das Unternehmen eine exklusive Private-Label-Vertriebsvereinbarung mit Nuo Therapeutics Inc. ein, um sein Portfolio an Advanced Wound Bioactives zu erweitern und die Heilung chronischer Wunden durch patientenabgeleitete Blutplättchen und Plasma zu unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Wundtyp, Anwendung, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für fortschrittliches Wundmanagement wird eine starke Akzeptanz digitaler Wundüberwachungstools erleben, die schnellere Entscheidungsfindungen in klinischen und häuslichen Pflegeumgebungen unterstützen.
- Die Nachfrage nach bioaktiven und regenerativen Lösungen wird steigen, da Anbieter sich auf Therapien konzentrieren, die die Heilung beschleunigen und das Risiko von Komplikationen reduzieren.
- Antimikrobielle Verbände werden aufgrund des Bedarfs an Infektionskontrolle bei chronischen und chirurgischen Wunden in stark frequentierten Gesundheitssystemen an Bedeutung gewinnen.
- Wundtherapiegeräte wie NPWT werden sich in aufstrebenden Regionen ausweiten, in denen Krankenhäuser ihre Infrastruktur und Behandlungsprotokolle aufrüsten.
- Die häusliche Wundversorgung wird schnell wachsen, da Patienten nach bequemen, wenig überwachten Lösungen suchen, die mit langfristigen Pflegeplänen übereinstimmen.
- Die Investitionen in Forschung und Entwicklung werden steigen, um fortschrittliche Materialien zu unterstützen, die das Feuchtigkeitsgleichgewicht, die Haftfestigkeit und die Gewebereparatur verbessern.
- Die Marktkonsolidierung wird sich intensivieren, da große Akteure spezialisierte Firmen erwerben, um ihre Produktportfolios zu erweitern.
- Verbesserungen bei der Erstattung werden die breitere Akzeptanz von Premium-Produkten in alternden Bevölkerungen unterstützen.
- Nachhaltigkeitsinitiativen werden die Entwicklung umweltfreundlicher Verbände mit sichereren Materialien fördern.
- Die regionale Expansion wird sich beschleunigen, da globale Unternehmen die Distribution in Asien-Pazifik, Lateinamerika und MEA stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das Management von fortschrittlicher Wundversorgung und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für fortschrittliches Wundmanagement zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für fortgeschrittenes Wundmanagement hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für fortschrittliches Wundmanagement antreiben?
Wer sind die führenden Unternehmen im Markt für fortschrittliches Wundmanagement?
Welche Region hatte 2025 den größten Anteil am Markt für fortschrittliches Wundmanagement?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für fortschrittliches Wundmanagement Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für fortschrittliches Wundmanagement Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 12,657.9 million → 2032: USD 19,133.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für fortschrittliches Wundmanagement Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für fortschrittliches Wundmanagement Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für fortschrittliches Wundmanagement Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für fortschrittliches Wundmanagement Market Drivers
- 3.3 Markt für fortschrittliches Wundmanagement Market Restraints & Challenges
- 3.4 Markt für fortschrittliches Wundmanagement Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für fortschrittliches Wundmanagement Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für fortschrittliches Wundmanagement Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für fortschrittliches Wundmanagement category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für fortschrittliches Wundmanagement Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für fortschrittliches Wundmanagement Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für fortschrittliches Wundmanagement market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für fortschrittliches Wundmanagement Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für fortschrittliches Wundmanagement Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für fortschrittliches Wundmanagement Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für fortschrittliches Wundmanagement (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für fortschrittliches Wundmanagement Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für fortschrittliches Wundmanagement Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für fortschrittliches Wundmanagement Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für fortschrittliches Wundmanagement Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für fortschrittliches Wundmanagement Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für fortschrittliches Wundmanagement Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für fortschrittliches Wundmanagement Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für fortschrittliches Wundmanagement Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für fortschrittliches Wundmanagement Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
