
Marktübersicht
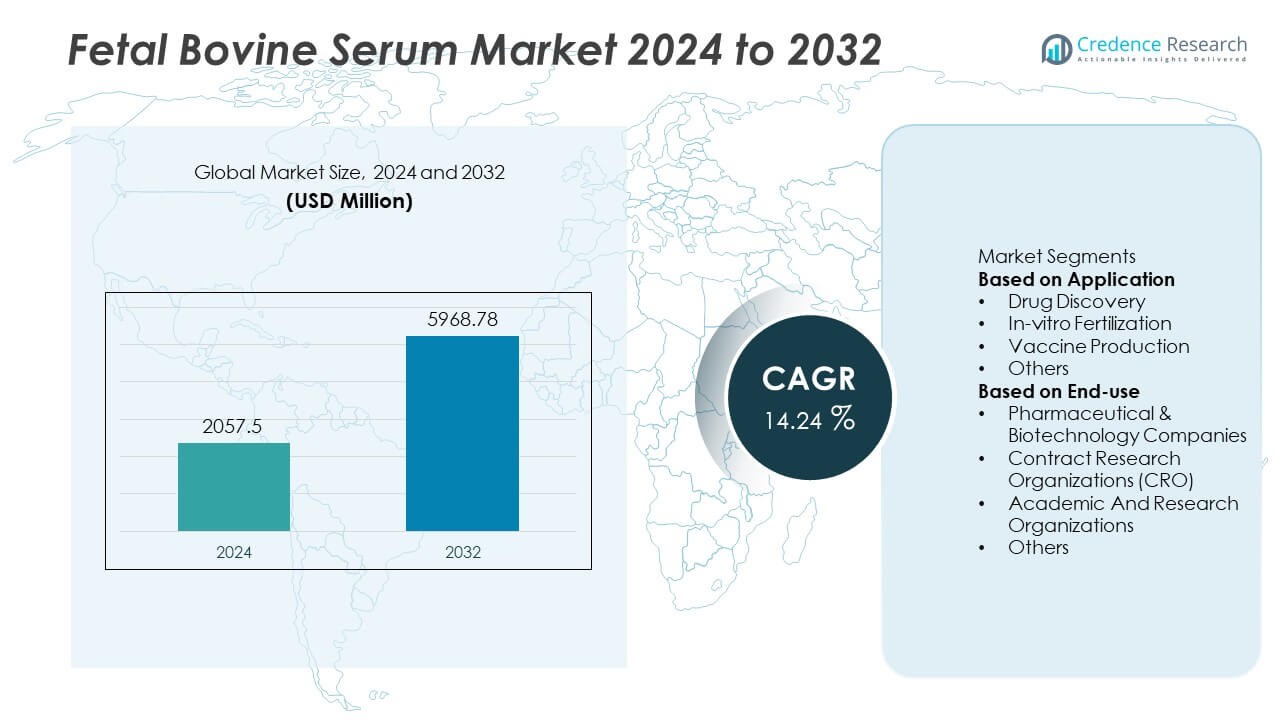
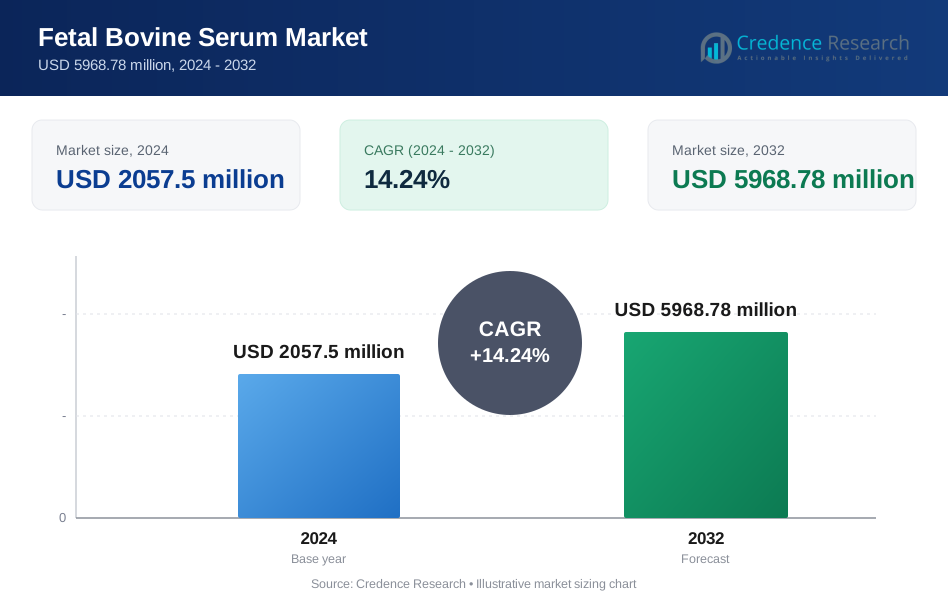
Der Markt für fötales Kälberserum erreichte im Jahr 2024 2057,5 Millionen USD und wird voraussichtlich bis 2032 5968,78 Millionen USD erreichen. Der Markt soll im Prognosezeitraum mit einer CAGR von 14,24 % expandieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für fötales Kälberserum 2024 | USD 2057,5 Millionen |
| Markt für fötales Kälberserum, CAGR | 14,24% |
| Marktgröße für fötales Kälberserum 2032 | USD 5968,78 Millionen |
Der Markt für fötales Kälberserum wird von führenden Akteuren wie Thermo Fisher Scientific Inc., Sartorius AG, Danaher Corporation, Merck KGaA, HiMedia Laboratories, Bio-Techne, PAN-Biotech, Atlas Biologicals, Rocky Mountain Biologicals und Biowest geprägt. Diese Unternehmen stärken ihre Position durch zertifizierte Beschaffung, fortschrittliche Reinigungssysteme und strenge Chargenteststandards, die hochwertige Zellkulturforschung unterstützen. Nordamerika führt den globalen Markt mit einem Marktanteil von 36 % an, unterstützt durch starke biopharmazeutische Produktion, fortschrittliche F&E-Einrichtungen und eine konstante Nachfrage nach hochwertigen Serumprodukten. Europa folgt mit 28 %, während der asiatisch-pazifische Raum 24 % hält, was das schnelle Wachstum in der Entwicklung von Biologika und die zunehmende CRO-Aktivität widerspiegelt.
Markteinblicke
- Der Markt für fötales Kälberserum erreichte im Jahr 2024 2057,5 Millionen USD und wird bis 2032 auf 5968,78 Millionen USD bei einer CAGR von 14,24 % steigen, unterstützt durch die Erweiterung von Zellkulturanwendungen in globalen Forschungsprogrammen.
- Starkes Wachstum wird durch die steigende Nachfrage aus der Arzneimittelentdeckung angetrieben, die das Anwendungssegment mit einem Anteil von 42 % anführt, sowie durch die zunehmende Nutzung in Biopharmazeutika- und Impfstoffentwicklungspipelines, die konsistentes, hochwertiges Serum erfordern.
- Zu den wichtigsten Trends gehören eine Verschiebung hin zu hochwertigen, hochverfolgbaren Serumqualitäten und eine zunehmende Akzeptanz im asiatisch-pazifischen Raum, wo die schnelle Expansion der Bioproduktion den Gesamtverbrauch stärkt.
- Große Akteure wie Thermo Fisher Scientific, Sartorius und Merck konkurrieren durch fortschrittliche Reinigungsprozesse, ethische Beschaffungssysteme und strenge Chargentestpraktiken, die Zuverlässigkeit und Leistung verbessern.
- Nordamerika führt mit einem Anteil von 36 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 24 %, während das Segment Pharmazeutika und Biotechnologie die Endnutzernachfrage mit einem Marktanteil von 48 % dominiert, trotz anhaltender Lieferengpässe und Preisschwankungen.
Marktsegmentierungsanalyse:
Nach Anwendung
Die Arzneimittelentdeckung hält die dominierende Position im Anwendungssegment mit einem Marktanteil von 42%, angetrieben durch die steigende Nachfrage nach hochwertigem Serum zur Unterstützung der Zellproliferation und -viabilität in der Frühphasen-Screening. Forschungsteams verlassen sich auf eine konsistente Serumleistung, um die Zuverlässigkeit von Assays zu verbessern und die Entwicklungszeitpläne zu beschleunigen. Die Impfstoffproduktion folgt aufgrund des wachsenden Bedarfs an robusten Zellkulturmedien bei der Virusvermehrung und Antigenerzeugung. Die In-vitro-Fertilisation expandiert ebenfalls, da Fruchtbarkeitskliniken verfeinerte Kultursysteme übernehmen, um die Embryoentwicklung zu verbessern. Das Segment wächst stetig, da Labore Reproduzierbarkeit, regulatorische Compliance und chargengetestete Serumoptionen für empfindliche Arbeitsabläufe priorisieren.
- Zum Beispiel validierte Thermo Fisher Scientific eine Serumcharge, die bis zu oder über 100 Millionen lebensfähige CHO-Zellen pro Milliliter während des Screenings von monoklonalen Antikörpern und in Fed-Batch- oder Perfusionsprozessen unterstützte.
Nach Endnutzung
Pharmazeutische und biotechnologische Unternehmen führen das Endnutzungssegment mit einem Marktanteil von 48% an, unterstützt durch die großangelegte Entwicklung von Biologika, fortschrittliche zellbasierte Studien und expandierende F&E-Pipelines. Diese Organisationen investieren in Serum von Premiumqualität, um Konsistenz über Forschungschargen hinweg zu gewährleisten und strenge Qualitätsanforderungen zu erfüllen. Auftragsforschungsorganisationen gewinnen an Bedeutung, da das Outsourcing in präklinischen Tests und Zelllinienentwicklung zunimmt. Akademische und Forschungseinrichtungen tragen ebenfalls zu einer konstanten Nachfrage nach Lehr-, Experimentier- und Entdeckungsprogrammen bei. Das Gesamtwachstum bleibt stark, da Endnutzer zertifiziertes, kontaminationsfreies Serum bevorzugen, das die Kulturergebnisse verbessert und die Variabilität in wissenschaftlichen Prozessen reduziert.
- Zum Beispiel optimieren biopharmazeutische Unternehmen routinemäßig Zellkulturbedingungen, um hohe Leistungen zu erzielen, wie Zellkonzentrationen von über 10 Millionen Zellen pro Milliliter in Fed-Batch-Prozessen, während sie hemmende Metaboliten wie Ammoniak sorgfältig verwalten.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach fortschrittlicher Zellkulturforschung
Die zunehmende Abhängigkeit von Säugetierzellkulturen in der Biologika-, Impfstoffentwicklung und regenerativen Medizin treibt die starke Nachfrage nach hochwertigem fötalem Kälberserum an. Forschungsgruppen verlassen sich auf zuverlässige Serumleistung, um die Zellviabilität, Differenzierung und Proteinausdruck zu unterstützen. Der Anstieg in der Entwicklung monoklonaler Antikörper und zellbasierter Assays stärkt die Marktbedürfnisse weiter. Pharmazeutische Unternehmen erweitern F&E-Pipelines, die stabile und konsistente Serumchargen erfordern. Erhöhte Investitionen in hochmoderne Plattformen wie Stammzelltherapie und Genbearbeitung steigern ebenfalls den Verbrauch und positionieren FBS als kritischen Bestandteil der modernen Lebenswissenschaftsforschung.
- Zum Beispiel bietet Bio-Techne ein Portfolio von GMP (Good Manufacturing Practices) Reagenzien an, darunter Proteine, kleine Moleküle und Antikörper, die die Entwicklung und Herstellung von Zell- und Gentherapien unterstützen.
Erweiterung der biopharmazeutischen und Impfstoffherstellung
Biopharmazeutische Hersteller beschleunigen die Nutzung von FBS, um die großflächige Kulturerweiterung, die Upstream-Verarbeitung und die virale Vermehrung für die Impfstoffproduktion zu erleichtern. Der zunehmende Fokus auf Impfstoffe der nächsten Generation und therapeutische Proteine verstärkt den Bedarf an Serum, das schnelles Zellwachstum und stabile Stoffwechselaktivität unterstützt. Jüngste Fortschritte in rekombinanten Technologien und der Herstellung von Biologika erhöhen die Anzahl der Prozesse, die auf serumergänzte Medien angewiesen sind. Steigende globale Impfprogramme erweitern ebenfalls die Nachfrage nach serumbasierten Produktionsumgebungen. Dieser Trend stärkt den Markt, da Unternehmen die Kapazität erhöhen, um sowohl den routinemäßigen als auch den durch Notfälle bedingten Impfstoffbedarf zu decken.
- Zum Beispiel entwickelt Sartorius fortschrittliche Bioprozess-Technologien, einschließlich Einweg-Bioreaktoren und intensivierter Zellkultursysteme, die darauf ausgelegt sind, die Produktivität für Biopharmazeutika- und Impfstoffentwickler zu steigern.
Steigende Investitionen in Forschungseinrichtungen und CROs
Akademische Labore und Auftragsforschungsinstitute erhöhen die Serumverwendung, um eine breite Palette von Experimenten zu unterstützen, einschließlich Toxizitätsstudien, Pfadanalyse und präklinischem Screening. Wachsende Forschungsfinanzierung verbessert die Nachfrage nach konsistenten, zertifizierten Serumchargen mit verbesserter Rückverfolgbarkeit. CROs erweitern ihr Dienstleistungsangebot in der Arzneimittelentdeckung und Biologika-Forschung, was ihre Abhängigkeit von skalierbaren und reproduzierbaren Kultursystemen erhöht. Universitäten stärken auch Programme in Stammzellbiologie und Molekularmedizin, was den Serumverbrauch erhöht. Diese breite Forschungsausweitung schafft eine stabile und diversifizierte Nachfragebasis für FBS in wissenschaftlichen Einrichtungen weltweit.
Wichtige Trends & Chancen
Verschiebung hin zu Premium-Serumprodukten mit hoher Rückverfolgbarkeit
Käufer bevorzugen zunehmend Serum in Premiumqualität mit starker Rückverfolgbarkeit, Pathogen-Screening und regionsspezifischer Beschaffung. Hersteller reagieren mit verbesserter Filtration, viralen Reduktionsschritten und detaillierter Herkunftsdokumentation. Diese Verschiebung eröffnet Chancen für Marken, die zertifiziertes, ethisch gewonnenes Serum mit robusten Qualitätsgarantien anbieten. Hochreines Serum unterstützt fortgeschrittene Anwendungen wie Stammzellforschung, IVF-Protokolle und Impfstoffproduktion, bei denen Kontaminationsrisiken gering bleiben müssen. Der Trend zu kontrollierten, rückverfolgbaren Lieferketten stärkt den Markt für Anbieter mit starker Compliance, Chargen-Testfähigkeiten und transparenter regulatorischer Ausrichtung.
- Zum Beispiel verwendet die Biotech-Industrie häufig mehrstufige Filtrationssysteme und robuste Tracking-Module, um die Produktqualität und die vollständige Rückverfolgbarkeit der Herkunft für regulierte Labore sicherzustellen.
Steigende Nutzung von Serumalternativen und Innovationsförderung bei Ergänzungen
Obwohl FBS der Standard bleibt, erkunden Labore serumreduzierte und serumfreie Medien, um die Konsistenz zu verbessern und Chargenvariabilität zu reduzieren. Diese Verschiebung eröffnet Chancen für Anbieter, die hybride Ergänzungen anbieten, die Serumwachstumsfaktoren und Nährstoffe mit verbesserter Reproduzierbarkeit nachbilden. Unternehmen investieren in die Entwicklung rekombinanter Ergänzungen und definierter Medien, die bestehende FBS-Workflows ergänzen. Die Nachfrage nach flexiblen Lösungen, die sowohl Kostenoptimierung als auch regulatorische Erwartungen unterstützen, wächst. Dieser Trend fördert Innovationen auf Zellkulturplattformen und ermöglicht es Anbietern, ihre Portfolios zu diversifizieren, während sie die starke FBS-Nachfrage in sensiblen und spezialisierten Anwendungen aufrechterhalten.
- Zum Beispiel erweiterte HiMedia Laboratories seine Linie rekombinanter Ergänzungen und validierte ein definiertes Medienprotokoll, das die Stabilität für langfristige Kulturprozesse mit Produkten wie ihrem HiMesoXL™ Mesenchymal Stem Cell Expansion Medium verbessert.
Wichtige Herausforderungen
Lieferbeschränkungen und Preisschwankungen
Die Versorgung mit FBS hängt von den Schlachtraten von Rindern, saisonalen Schwankungen und geografischen Beschaffungsbeschränkungen ab, was zu wiederkehrenden Schwankungen in der Verfügbarkeit führt. Diese Einschränkungen verursachen Preisinstabilität, die die Beschaffungsplanung für Forschungsorganisationen und Hersteller beeinflusst. Die wachsende weltweite Nachfrage verstärkt den Wettbewerbsdruck auf die Lieferketten, insbesondere in Zeiten eingeschränkter Sammlung. Die Variabilität der Rohserumqualität erschwert auch die Chargenstandardisierung. Diese Herausforderungen drängen Käufer dazu, langfristige Verträge abzuschließen oder teilweise serumfreie Übergänge in Betracht zu ziehen. Die Volatilität der Versorgung bleibt eine der bedeutendsten Hürden für ein vorhersehbares Marktwachstum.
Strenge Vorschriften und ethische Bedenken
Die zunehmende Prüfung der Beschaffungspraktiken, des Tierschutzes und der Kontaminationsrisiken stellt die Produzenten vor die Herausforderung, strenge regulatorische Anforderungen zu erfüllen. Die Einhaltung regionaler Standards für die Serumgewinnung, Rückverfolgbarkeit und Erregerprüfung erhöht die Produktionskomplexität und -kosten. Ethische Bedenken hinsichtlich der Gewinnung von fötalem Blut befeuern Debatten, die Kaufentscheidungen beeinflussen, insbesondere in akademischen und europäischen Märkten. Einige Labore stehen vor institutionellen Beschränkungen bei der Verwendung von Serum, was einen allmählichen Übergang zu definierten oder rekombinanten Medien fördert. Diese regulatorischen und ethischen Druckpunkte erfordern von den Lieferanten, die Transparenz zu stärken und strenge Qualitätskontrollprotokolle zu übernehmen, um das Vertrauen des Marktes zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 36 %, angetrieben durch starke biopharmazeutische Aktivitäten, fortschrittliche Forschungsinfrastrukturen und eine hohe Akzeptanz von Zellkulturtechnologien in der Arzneimittelentwicklung. Führende Hersteller liefern hochwertiges, chargengetestetes Serum zur Unterstützung der Produktion von monoklonalen Antikörpern, Impfstoffprogrammen und Stammzellstudien. Die Region profitiert von einer konsistenten Finanzierung für akademische Labore und große Forschungsnetzwerke. Strenge Compliance-Standards fördern auch die Nachfrage nach Serumprodukten mit hoher Rückverfolgbarkeit. Wachsende Investitionen in regenerative Medizin und die Expansion von Auftragsforschungsorganisationen stärken die Position der Region im globalen FBS-Verbrauch weiter.
Europa
Europa hat einen Marktanteil von 28 %, unterstützt durch etablierte Biotechnologiezentren, starke regulatorische Rahmenbedingungen und steigende Forschungsausgaben in Deutschland, dem Vereinigten Königreich, Frankreich und der nordischen Region. Die Nachfrage steigt in der Impfstoffentwicklung, zellbasierten Assays und fortgeschrittenen therapeutischen Studien, die hochreines Serum erfordern. Ethische Beschaffung und Rückverfolgbarkeit bleiben Schlüsselprioritäten, was zu einem verstärkten Einsatz von zertifizierten und regionsspezifischen Serumchargen führt. Die Region profitiert auch von starken Kooperationen zwischen Universitäten und Pharmaunternehmen. Das wachsende Interesse an Zelltherapie, Präzisionsmedizin und Toxikologieforschung unterstützt weiterhin den stetigen FBS-Verbrauch.
Asien-Pazifik
Asien-Pazifik hält einen Marktanteil von 24 %, mit schnellem Wachstum, das durch die Erweiterung der Bioproduktionskapazitäten, steigende Investitionen in pharmazeutische F&E und eine wachsende Präsenz von CROs angetrieben wird. China, Indien, Südkorea und Japan erhöhen die Serumnachfrage für die Entwicklung von Biologika, die Impfstoffproduktion und Anwendungen in der Stammzellforschung. Von der Regierung unterstützte Forschungsinitiativen und Infrastrukturverbesserungen fördern die Akzeptanz in öffentlichen und privaten Laboren. Wettbewerbsfähige Produktionskosten ermutigen auch globale Unternehmen, ihre Aktivitäten in der Region auszubauen. Während sich die Lebenswissenschaftsprogramme ausweiten, stärkt Asien-Pazifik seine Rolle als wichtiger Wachstumsmotor für den FBS-Markt.
Lateinamerika
Lateinamerika repräsentiert einen Marktanteil von 7 %, unterstützt durch die expandierende biotechnologische Forschung in Brasilien, Mexiko und Argentinien. Die lokale Nachfrage steigt, da Universitäten und Forschungszentren moderne Zellkulturpraktiken für Diagnostik, Impfstoffstudien und Agrarbiotechnologie übernehmen. Wachsende Partnerschaften mit globalen Pharmaunternehmen fördern den Technologietransfer und verbesserte Laborstandards. Die Nähe zu viehproduzierenden Regionen unterstützt die Verfügbarkeit, obwohl die Variabilität in Qualität und regulatorischer Abstimmung eine Herausforderung bleibt. Investitionen in die öffentliche Gesundheitsforschung und Programme für Infektionskrankheiten treiben den stetigen Serumverbrauch in der gesamten Region weiter voran.
Naher Osten & Afrika
Der Nahe Osten & Afrika halten einen Marktanteil von 5 %, angetrieben durch steigende Investitionen in die Gesundheitsforschung, erweiterte biotechnologische Fähigkeiten und wachsende Impfstoffproduktionsinitiativen in den Golfstaaten und Südafrika. Die Akzeptanz steigt in der akademischen Forschung, der Entwicklung von Diagnostika und grundlegenden Zellkulturanwendungen. Eine begrenzte lokale Fertigungskapazität führt zu einer hohen Abhängigkeit von Importen, aber die Verbesserung der Laborinfrastruktur unterstützt die allmähliche Marktexpansion. Regierungsgeführte Programme zur Förderung wissenschaftlicher Innovationen und zur Reaktion auf Infektionskrankheiten stärken die regionale Nachfrage. Da mehr Forschungseinrichtungen ihre Zellkulturanlagen aufrüsten, erlebt die Region ein stetiges, langfristiges Wachstum beim FBS-Verbrauch.
Marktsegmentierungen:
Nach Anwendung
- Arzneimittelentdeckung
- In-vitro-Fertilisation
- Impfstoffproduktion
- Andere
Nach Endverbrauch
- Pharma- & Biotechnologieunternehmen
- Auftragsforschungsorganisationen (CRO)
- Akademische und Forschungsorganisationen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst große Akteure wie Thermo Fisher Scientific Inc., Sartorius AG, Danaher Corporation, Merck KGaA, HiMedia Laboratories, Bio-Techne, PAN-Biotech, Atlas Biologicals, Rocky Mountain Biologicals und Biowest. Diese Unternehmen konkurrieren durch hochwertige Serumangebote, fortschrittliche Filtrationsprozesse und starke Chargentestprotokolle, die die Konsistenz der Forschung unterstützen. Führende Hersteller investieren in die Erweiterung der Produktionskapazität, die Verbesserung der Rückverfolgbarkeitssysteme und die Verbesserung der Virenreduzierungstechnologien, um strenge globale Standards zu erfüllen. Partnerschaften mit Forschungsinstituten, biopharmazeutischen Unternehmen und CROs stärken die Vertriebsnetze und erhöhen die Marktreichweite. Die Akteure konzentrieren sich auch auf ethische Beschaffung, diversifizierte geografische Beschaffung und Premium-Produktlinien, um die steigende Nachfrage nach Biologika, Impfstoffentwicklung und zellbasierten Therapien zu decken. Ständige Innovationen in der Qualitätskontrolle, Transparenz der Lieferkette und regionenspezifische Serumqualitäten positionieren die führenden Wettbewerber, um die Führung in einem stark regulierten und angebotsabhängigen Markt zu behaupten.
Analyse der Hauptakteure
- Rocky Mountain Biologicals
- Sartorius AG
- Bio-Techne
- PAN-Biotech
- Biowest
- Atlas Biologicals, Inc.
- Merck KGaA
- Danaher Corporation
- HiMedia Laboratories
- Thermo Fisher Scientific Inc.
Jüngste Entwicklungen
- Im Juni 2025 hat Cytiva, eine Tochtergesellschaft von Danaher, 1,6 Milliarden USD bis 2028 bereitgestellt, um die Kapazität der Bioprozessfertigung in Nordamerika, Europa und Asien zu erweitern und seine regionale Strategie zu stärken.
- Im November 2024 erwarb Gemini Bioproducts, LLC in den USA die FBS-Produktrechte und -Bestände von Bio-Techne’s R&D Systems und sicherte sich die Marken Optima, Premium Select und Premium, um die kontinuierliche Versorgung der Kunden sicherzustellen.
- Im November 2024 gab Lonza den erfolgreichen Abschluss seiner ersten GMP-Charge in der hochmodernen Säugetierproduktionsanlage in Portsmouth, USA, bekannt.
- Im November 2024 entschied sich die Bio‑Techne Corporation, ihre FBS-Produktlinie einzustellen und übertrug ausgewählte FBS-Produktrechte und -Bestände an Gemini Bioproducts, LLC.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hochwertigem Serum wird wachsen, da Biologika und zellbasierte Therapien weltweit expandieren.
- Fortschrittliche Reinigungs- und Rückverfolgbarkeitsprozesse werden bei großen Anbietern breitere Akzeptanz finden.
- Pharma- und Biotechnologieunternehmen werden die langfristige Beschaffung erhöhen, um Forschungsabläufe zu stabilisieren.
- Die Nachfrage nach Serum wird in der Impfstoffentwicklung steigen, da globale Immunisierungsprogramme gestärkt werden.
- Der asiatisch-pazifische Raum wird sich aufgrund der wachsenden Bioproduktionskapazität als bedeutendes Wachstumszentrum herausstellen.
- Premium-Serum mit verbesserter Überprüfung wird in regulierten Märkten bevorzugt werden.
- Innovationen in definierten und hybriden Medien werden die traditionelle Serumnutzung ergänzen, aber nicht ersetzen.
- Auftragsforschungsorganisationen werden den Verbrauch steigern, da das Outsourcing in der Wirkstoffforschung beschleunigt wird.
- Ethische Beschaffung und regionsspezifische Zertifizierung werden zu wichtigen Unterscheidungsmerkmalen.
- Die Diversifizierung der Lieferkette wird sich verbessern, da Unternehmen ihre globalen Sammel- und Verarbeitungsnetzwerke stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für fetales Rinderserum und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für fetales Rinderserum zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für fetales Rinderserum hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für fetales Rinderserum antreiben?
Wer sind die führenden Unternehmen im Markt für fetales Rinderserum?
Welche Region hatte 2024 den größten Anteil am Markt für fetales Rinderserum?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für fötales Kälberserum Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für fötales Kälberserum Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2057.5 million → 2032: USD 5968.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für fötales Kälberserum Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für fötales Kälberserum Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für fötales Kälberserum Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für fötales Kälberserum Market Drivers
- 3.3 Markt für fötales Kälberserum Market Restraints & Challenges
- 3.4 Markt für fötales Kälberserum Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für fötales Kälberserum Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für fötales Kälberserum Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für fötales Kälberserum category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für fötales Kälberserum Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für fötales Kälberserum Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für fötales Kälberserum market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für fötales Kälberserum Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für fötales Kälberserum Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für fötales Kälberserum Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für fötales Kälberserum (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für fötales Kälberserum Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für fötales Kälberserum Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für fötales Kälberserum Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für fötales Kälberserum Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für fötales Kälberserum Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für fötales Kälberserum Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für fötales Kälberserum Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für fötales Kälberserum Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für fötales Kälberserum Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
