
Marktübersicht für funktionelle Lebensmittel und natürliche Gesundheitsprodukte:
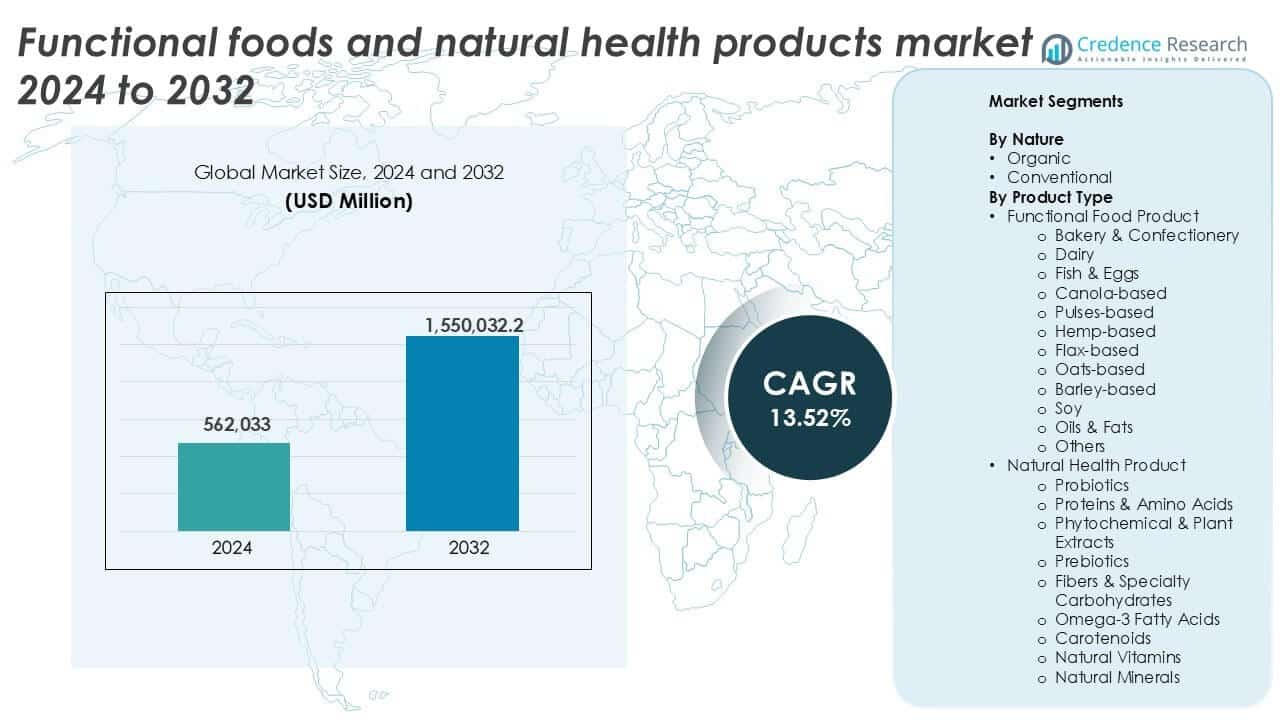
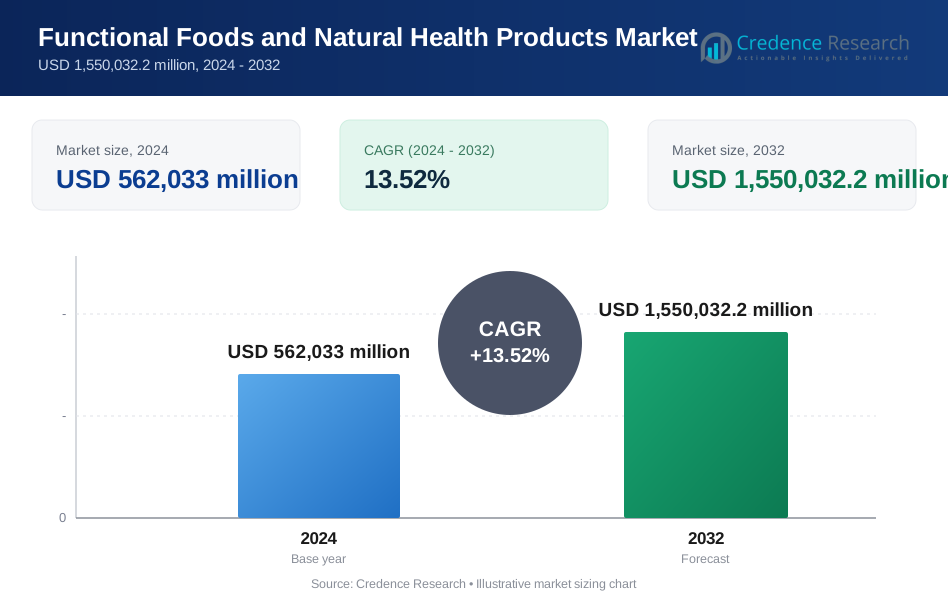
Die Marktgröße für funktionelle Lebensmittel und natürliche Gesundheitsprodukte wurde im Jahr 2024 auf 562.033 Millionen USD geschätzt und soll bis 2032 1.550.032,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,52 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für funktionelle Lebensmittel und natürliche Gesundheitsprodukte 2024 | 562.033 Millionen USD |
| Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte, CAGR | 13,52 % |
| Marktgröße für funktionelle Lebensmittel und natürliche Gesundheitsprodukte 2032 | 1.550.032,2 Millionen USD |
Zu den führenden Unternehmen auf dem Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte gehören Nestlé SA, General Mills Inc., Kellogg Company, Mondelez International, Mars Incorporated und Herbalife. Diese Unternehmen führen durch starke globale Vertriebsnetze, vielfältige Produktlinien und konsequente Investitionen in Wellness-Innovationen. Nischenmarken wie Bellring Brands, Caveman Foods LLC, 1440 Foods und Hearthside Food Solutions gewinnen ebenfalls an Boden mit proteinreichen, Clean-Label- und pflanzlichen Angeboten. Nordamerika dominierte den Markt im Jahr 2024 und machte 34 % des weltweiten Umsatzes aus, angetrieben durch ein hohes Gesundheitsbewusstsein, fortschrittliche Einzelhandelssysteme und die frühe Einführung von funktionellen Ernährungstrends.
Einblicke in den Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte
- Der Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte wurde im Jahr 2024 auf 562.033 Millionen USD geschätzt und soll bis 2032 1.550.032,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,52 %.
- Steigendes Gesundheitsbewusstsein und zunehmende Präferenz für präventive Pflege treiben die Nachfrage nach täglicher Ernährung durch angereicherte Lebensmittel und natürliche Nahrungsergänzungsmittel an.
- Trends zu Clean-Label, pflanzlicher und personalisierter Ernährung gestalten die Produktinnovation in den Bereichen funktionelle Snacks, Getränke und Nahrungsergänzungsmittel neu.
- Schlüsselakteure wie Nestlé, General Mills, Kellogg und Herbalife dominieren den Markt, während aufstrebende Marken wie 1440 Foods und Caveman Foods das Wachstum in Nischenkategorien vorantreiben.
- Nordamerika führt mit einem Marktanteil von 34 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 24 %; funktionelle Lebensmittelprodukte machen über 60 % des Gesamtumsatzes aus, wobei die Kategorien auf Milch- und Sojabasis unter den Produkttypen führend sind.
Analyse der Marktsegmentierung für funktionelle Lebensmittel und natürliche Gesundheitsprodukte:
Nach Art
Der Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte ist in die Kategorien Bio und konventionell unterteilt. Im Jahr 2024 hielt das konventionelle Segment den dominanten Anteil und machte über 70 % des Marktes aus. Seine starke Position wird durch Erschwinglichkeit, breitere Verfügbarkeit und etabliertes Verbrauchervertrauen in konventionelle angereicherte Lebensmittelprodukte und Nahrungsergänzungsmittel angetrieben. Der Massenvertrieb im Einzelhandel und groß angelegte Produktionspraktiken unterstützen die Volumendominanz des Segments weiter. Allerdings beschleunigt das steigende Verbraucherbewusstsein für Clean-Label-Zutaten und Nachhaltigkeit den Wechsel zu Bio-Optionen, insbesondere in Premium-Städten in Nordamerika und Europa.
- Zum Beispiel produziert Nestlé Health Science jährlich über 1,5 Milliarden Portionen seiner Marken Boost und Resource durch konventionelle Produktionslinien auf mehreren Kontinenten.
Nach Produkttyp
Unter den Produkttypen führten funktionelle Lebensmittelprodukte den Markt im Jahr 2024 mit einem Anteil von über 60 % an, unterstützt durch die steigende Nachfrage nach täglicher Ernährung durch angereicherte Lebensmittel. Innerhalb dieser Kategorie trugen Milchprodukte und Sojabohnenprodukte gemeinsam den größten Umsatzanteil bei, angetrieben durch hohen Proteingehalt, Vorteile für die Verdauungsgesundheit und breite Verbraucherakzeptanz. Im Segment der natürlichen Gesundheitsprodukte blieben Probiotika und Omega-3-Fettsäuren aufgrund des steigenden Fokus auf Darm- und Herzgesundheit die Hauptbeitragszahler. Wachsende Trends im Bereich der präventiven Gesundheitsversorgung und klinische Unterstützung treiben die Produktdiversifizierung in beiden Segmenten weiter voran.
- Zum Beispiel erzielte Danones Division für essentielle Milch- und Pflanzenprodukte (EDP), zu der auch Activia und Actimel gehören, im Jahr 2023 weltweit über 13,5 Milliarden Euro Nettoumsatz. Diese Marken zielen auf Darmgesundheit und Immunität ab und tragen zu den rund 60 % der EDP-Umsätze bei, die Danone aus hochgradig wertschöpfenden funktionellen Gesundheitssegmenten erzielt.
Wichtige Wachstumstreiber des Marktes für funktionelle Lebensmittel und natürliche Gesundheitsprodukte
Steigendes Gesundheitsbewusstsein und Fokus auf präventive Gesundheitsversorgung
Verbraucher wechseln zunehmend von reaktiven zu präventiven Gesundheitsansätzen, was die Nachfrage nach funktionellen Lebensmitteln und natürlichen Gesundheitsprodukten antreibt. Chronische Krankheiten wie Diabetes, Fettleibigkeit und Herz-Kreislauf-Probleme veranlassen Einzelpersonen, tägliche Ernährungsunterstützung durch Lebensmittel zu suchen. Dieses Bewusstsein wird stark durch globale öffentliche Gesundheitskampagnen und Ernährungsbildungsprogramme unterstützt, insbesondere in Nordamerika und Europa. Funktionelle Produkte wie Probiotika, Omega-3-Fettsäuren und ballaststoffreiche Lebensmittel gewinnen als Teil der regelmäßigen Ernährung an Beliebtheit. Millennials und Gen Z Verbraucher treiben auch das Interesse an Produkten mit immunstärkenden, anti-aging und verdauungsfördernden Vorteilen voran. Da die Gesundheitskosten steigen, bevorzugen Verbraucher kostengünstige Wellness-Lösungen durch Ernährungsentscheidungen. Dieser Wandel spielt eine Schlüsselrolle bei der Erweiterung der Produktportfolios in Kategorien wie Milchprodukte, pflanzliche Proteine und angereicherte Getränke.
- Zum Beispiel berichtete Yakult Honsha im Jahr 2023 über einen weltweiten Verkauf von über 40 Millionen Flaschen pro Tag, angetrieben durch die starke Nachfrage nach Probiotika für die Darmgesundheit.
Wachstum der alternden Bevölkerung und Lebensstilkrankheiten
Die wachsende globale ältere Bevölkerung steigert die Nachfrage nach natürlichen Nahrungsergänzungsmitteln und angereicherten Lebensmitteln erheblich. Personen ab 60 Jahren sind anfällig für Nährstoffmängel, Knochenschwund und ein geschwächtes Immunsystem, was eine starke Nachfrage nach Produkten mit Kalzium, Vitaminen und Omega-3-Fettsäuren erzeugt. Funktionelle Lebensmittelmischungen und Nahrungsergänzungsformulierungen, die auf Senioren zugeschnitten sind, gewinnen an Bedeutung, insbesondere in entwickelten Regionen wie Japan, Europa und den USA. Gleichzeitig beschleunigt eine steigende Inzidenz von Krankheiten im Zusammenhang mit einem sitzenden Lebensstil bei jüngeren Erwachsenen die Einführung von funktionellen Getränken und ballaststoffreichen Lebensmitteln. Der doppelte Druck von altersbedingten Bedürfnissen und modernen Gesundheitsproblemen fördert den langfristigen Konsum von natürlichen Wellness-Produkten. Dieser demografische Wandel unterstützt auch die Forschung und Entwicklung neuer Darreichungsformen wie Gummibärchen, trinkfertige Nahrungsergänzungsmittel und angereicherte Snacks.
- Zum Beispiel erreichte die Ensure-Linie von Abbott bis 2023 weltweit über 1,2 Milliarden USD Jahresumsatz, hauptsächlich durch ernährungsfokussierte Getränke für Senioren.
Erweiterung der Einzelhandels- und E-Commerce-Vertriebskanäle
Eine breitere Produktzugänglichkeit durch physische und digitale Einzelhandelskanäle ist ein wichtiger Wachstumstreiber auf dem Markt. Supermärkte, Gesundheitsläden, Apotheken und Fachgeschäfte erweitern weiterhin ihre Regale für Wellness-Produkte. Parallel dazu vereinfachen E-Commerce-Plattformen den Zugang zu Nischen-, Premium- und internationalen Gesundheitsmarken, insbesondere in städtischen und halbstädtischen Gebieten. Abonnementbasierte Liefermodelle und D2C-Marken nutzen Personalisierung und Bequemlichkeit. Verbesserte Produktpräsenz durch Influencer-Marketing, Gesundheitsblogs und mobile Apps unterstützt zusätzlich den Erst- und Wiederkauf. Online-Plattformen ermöglichen auch einen einfacheren Vergleich von Zutaten-Transparenz, Zertifizierungen (bio, vegan, nicht-GVO) und funktionalen Ansprüchen. Dieses Multichannel-Vertriebsmodell hilft sowohl etablierten Marken als auch Startups, gesundheitsbewusste Verbraucher effizient zu erreichen.
Wichtige Trends & Chancen im Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte
Erhöhte Nachfrage nach pflanzlichen und Clean-Label-Produkten
Verbraucher bevorzugen zunehmend pflanzliche Formulierungen sowohl in funktionellen Lebensmitteln als auch in natürlichen Gesundheitsprodukten. Die Nachfrage nach Soja-, Leinsamen-, Hafer-, Hülsenfrüchten- und Hanf-basierten Produkten ist gestiegen, da sie als natürlichen Ursprungs und nachhaltig angesehen werden. Clean-Label-Trends, die weniger künstliche Zusatzstoffe, transparente Beschaffung und Bio-Zertifizierung betonen, beeinflussen sowohl Formulierungs- als auch Verpackungsstrategien. Gesundheitsbewusste Verbraucher verlangen nun Klarheit bei den Inhaltsstoffen, insbesondere in städtischen Märkten. Dieser Trend bietet Chancen für Innovationen in pflanzlichen Milchalternativen, Fleischersatzprodukten, die mit funktionellen Inhaltsstoffen angereichert sind, und allergenfreien Nahrungsergänzungsmitteln. Marken, die in rückverfolgbare Lieferketten, nicht-GVO-Kennzeichnung und minimale Verarbeitung investieren, werden sowohl in entwickelten als auch in aufstrebenden Märkten einen Wettbewerbsvorteil erlangen.
- Zum Beispiel berichtete Oatly, im Jahr 2023 weltweit über 420 Millionen Liter Hafer-basierte Produkte produziert zu haben und in über 20 Länder mit pflanzlichen funktionellen Getränken expandiert zu sein.
Personalisierte Ernährung und gezielte Gesundheitslösungen
Das wachsende Interesse an personalisiertem Wohlbefinden verändert die Produktentwicklung auf dem Markt. Verbraucher suchen nun nach maßgeschneiderten Lösungen basierend auf Alter, Lebensstil, Allergien und spezifischen Gesundheitszielen wie Immunität, Verdauung oder kognitiver Funktion. Diese Nachfrage wird durch den steigenden Einsatz von Gesundheits-Tracking-Geräten, DNA-Testkits und KI-gesteuerten Ernährungs-Apps unterstützt. Unternehmen reagieren mit personalisierten Nahrungsergänzungspaketen, mikrobiom-fokussierten Probiotika-Mischungen und funktionalen Snacks für spezifische Bedürfnisse. Marken, die datengetriebene Anpassungen anbieten – insbesondere über digitale Plattformen – haben eine bedeutende Chance, Kundenbindung aufzubauen. Dieser Trend eröffnet auch Raum für nutraceutical Startups und technologiegestützte Plattformen, die maßgeschneiderte Ernährung als Dienstleistung anbieten.
Hauptherausforderungen des Marktes für funktionelle Lebensmittel und natürliche Gesundheitsprodukte
Regulatorische Komplexitäten und unterschiedliche globale Standards
Die regulatorische Landschaft für funktionelle Lebensmittel und natürliche Gesundheitsprodukte variiert stark zwischen den Ländern. Zulassungen für Gesundheitsansprüche, Zutatenlisten, Kennzeichnung und Anreicherungsgrade sind global nicht harmonisiert. In den USA klassifiziert die FDA funktionelle Lebensmittel anders als die EFSA der EU, was Hürden für multinationale Produkteinführungen schafft. Die Einhaltung lokaler Vorschriften erhöht den Zeit-, Kosten- und Komplexitätsaufwand für Markteintrittsstrategien. Darüber hinaus müssen funktionelle Ansprüche durch starke klinische Beweise gestützt werden, was Investitionen in wissenschaftliche Studien erfordert. Kleine und mittelständische Unternehmen kämpfen oft damit, sich in diesem fragmentierten regulatorischen Umfeld zurechtzufinden, was die Produktinnovation verzögert. Regulatorische Klarheit und Harmonisierung bleiben entscheidend, um internationales Wachstum und schnellere Produkteinführungen zu ermöglichen.
Verbraucherskepsis und Fehlinformationen
Trotz wachsender Bewusstseinsbildung bleibt ein erheblicher Teil der Verbraucher skeptisch gegenüber der Wirksamkeit von funktionellen Lebensmitteln und Nahrungsergänzungsmitteln. Irreführende Ansprüche, inkonsistente Produktqualität und fehlende sichtbare Ergebnisse können das Vertrauen der Verbraucher mindern. Der übermäßige Gebrauch von Marketing-Buzzwords wie „natürlich“ oder „immunstärkend“ ohne klinische Grundlage wirft Bedenken auf, insbesondere bei gebildeten Käufern. Online-Fehlinformationen und unregulierte Produktlisten auf E-Commerce-Plattformen erschweren zusätzlich die Entscheidungsfindung der Verbraucher. Diese Skepsis ist in Entwicklungsmärkten mit begrenzter Gesundheitsbildung stärker ausgeprägt. Um diese Herausforderung zu überwinden, müssen Unternehmen in transparente Kommunikation, Drittzertifizierungen und wissenschaftlich fundiertes Branding investieren. Der Aufbau von Verbrauchervertrauen durch evidenzbasierte Ansprüche und Qualitätssicherung ist entscheidend für die langfristige Marktakzeptanz.
Regionale Analyse des Marktes für funktionelle Lebensmittel und natürliche Gesundheitsprodukte
Nordamerika
Nordamerika führte den Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte im Jahr 2024 an und hielt über 34 % Marktanteil. Die Region profitiert von einem hohen Gesundheitsbewusstsein der Verbraucher, einer fortschrittlichen Einzelhandelsinfrastruktur und einer starken Basis gesundheitsbewusster älterer Bevölkerungen. Die USA treiben die Mehrheit der Nachfrage an, unterstützt durch hohe Pro-Kopf-Ausgaben für Wellness und Präventivpflege. Funktionelle Getränke, Probiotika und Omega-3-Ergänzungen bleiben die meistverkauften Kategorien. Kanada folgt mit stetiger Nachfrage nach Bio- und Clean-Label-Produkten. Regulatorische Klarheit, kombiniert mit robuster Innovation von Schlüsselakteuren, unterstützt weiterhin Produkteinführungen und Marktexpansion in beiden Ländern.
Europa
Europa hielt im Jahr 2024 einen Anteil von 27 % am globalen Markt, angetrieben durch eine starke Verbraucherpräferenz für natürliche, biologische und ethisch bezogene Gesundheitsprodukte. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien führen bei der Einführung, insbesondere von pflanzlichen und milchalternativen funktionellen Lebensmitteln. Die strengen Vorschriften der Europäischen Behörde für Lebensmittelsicherheit (EFSA) prägen die Marktdynamik, erhöhen aber auch die Glaubwürdigkeit der Produkte. Alternde Bevölkerungen, steigende Nachfrage nach darmgesundheitsfokussierten Nahrungsergänzungsmitteln und die zunehmende Beliebtheit von angereicherten Snacks für unterwegs unterstützen das Wachstum. E-Commerce-Plattformen und Apotheken erweitern weiterhin ihr Angebot und ermöglichen einen breiteren Zugang sowohl in städtischen als auch in ländlichen Regionen.
Asien-Pazifik
Asien-Pazifik repräsentierte im Jahr 2024 24 % des globalen Marktanteils und wird voraussichtlich bis 2032 das schnellste Wachstum zeigen. China, Japan, Indien und Südkorea führen den Verbrauch an, angetrieben durch schnelle Urbanisierung, steigende verfügbare Einkommen und zunehmendes Interesse an präventiver Gesundheit. Traditionelle Ernährungsgewohnheiten unterstützen die einfache Integration funktioneller Inhaltsstoffe, insbesondere pflanzlicher und pflanzlicher Produkte. Japan hat einen reifen Markt für angereicherte Lebensmittel und Getränke, während China und Indien eine steigende Nachfrage nach Immunitäts- und Verdauungsgesundheitspräparaten zeigen. Die Expansion moderner Einzelhandels- und Digitalplattformen unterstützt weiter die Produktwahrnehmung und -akzeptanz über verschiedene Einkommensgruppen hinweg.
Lateinamerika
Lateinamerika machte im Jahr 2024 etwa 7 % des Marktanteils aus, wobei Brasilien, Mexiko und Argentinien die regionale Nachfrage anführen. Wachsende Mittelschichten und zunehmendes Interesse an Wellnesstrends treiben die Einführung von angereicherten Milchprodukten, proteinreichen Snacks und pflanzlichen Nahrungsergänzungsmitteln voran. Städtische Verbraucher suchen zunehmend nach funktionellen Produkten, die Energie, Stoffwechsel und Immunität unterstützen. Verbesserungen der Vorschriften und die verstärkte Beteiligung internationaler Marken verbessern die Produktvielfalt und -qualität. Preisempfindlichkeit und begrenzte Verbraucherbildung bleiben jedoch Hindernisse in ländlichen Regionen. Die Region hält ein stetiges Potenzial, da das Bewusstsein und die Vertriebsnetze sich weiter verbessern.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt im Jahr 2024 einen Anteil von etwa 5 % am globalen Markt. Das Wachstum wird durch den zunehmenden Fokus auf lebensstilbedingte Gesundheitsprobleme, steigende Gesundheitskosten und eine wachsende junge Bevölkerung angetrieben. Golfstaaten wie die VAE und Saudi-Arabien verzeichnen eine steigende Nachfrage nach funktionellen Lebensmitteln und natürlichen Nahrungsergänzungsmitteln, insbesondere in den Kategorien Fitness, Gewichtsmanagement und Energie. Afrikas Markt bleibt noch in den Anfängen, zeigt jedoch frühe Wachstumszeichen aufgrund verbesserter Einzelhandelsinfrastruktur und Gesundheitsbewusstseinskampagnen. Die Region bietet langfristiges Potenzial, insbesondere für erschwingliche, pflanzliche und lokal angepasste Produktformate, die auf spezifische Nährstoffmängel abzielen.
Marktsegmentierungen für funktionelle Lebensmittel und natürliche Gesundheitsprodukte:
Nach Art
- Bio
- Konventionell
Nach Produkttyp
- Funktionelle Lebensmittelprodukte
- Backwaren & Süßwaren
- Molkerei
- Fisch & Eier
- Auf Rapsbasis
- Auf Hülsenfruchtbasis
- Auf Hanfbasis
- Auf Leinsamenbasis
- Auf Haferbasis
- Auf Gerstenbasis
- Soja
- Öle & Fette
- Andere
- Natürliche Gesundheitsprodukte
- Probiotika
- Proteine & Aminosäuren
- Phytochemikalien & Pflanzenextrakte
- Präbiotika
- Ballaststoffe & Spezialkohlenhydrate
- Omega-3-Fettsäuren
- Carotinoide
- Natürliche Vitamine
- Natürliche Mineralien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft des Marktes für Funktionelle Lebensmittel und Natürliche Gesundheitsprodukte
Der Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte zeichnet sich durch eine hochkompetitive Landschaft aus, in der sowohl multinationale Giganten als auch aufstrebende Nischenakteure aktiv das Wachstum gestalten. Unternehmen wie Nestlé SA, Kellogg Company, General Mills Inc. und Mondelez International behaupten ihre Dominanz durch breite Produktportfolios, globale Reichweite und kontinuierliche Investitionen in F&E. Diese Firmen nutzen klinische Forschung, starke Vertriebsnetze und Markentreue, um große Verbrauchersegmente zu gewinnen. Gleichzeitig schaffen Unternehmen wie Bellring Brands, Caveman Foods LLC und 1440 Foods Raum mit Angeboten, die auf sauberen Etiketten, pflanzlicher Basis und proteinreichen Produkten basieren. Herbalife und andere ernährungsfokussierte Marken fördern das Wachstum durch Direktvertrieb und personalisierte Gesundheitslösungen. Strategische Fusionen, Übernahmen und neue Produkteinführungen sind gängige Methoden, um die Marktposition zu stärken und in wachstumsstarke Regionen zu expandieren. Unternehmen nutzen zunehmend digitale Plattformen, Abonnementmodelle und von Influencern getriebene Kampagnen, um das Verbraucherengagement zu verbessern. Regulatorische Compliance, Transparenz der Inhaltsstoffe und Innovationen in funktionellen Formulierungen sind Schlüsselfaktoren, die den langfristigen Wettbewerbsvorteil definieren.
Analyse der Hauptakteure
- Bellring Brands, Inc
- Nestlé SA
- Mondelez International
- Caveman Foods LLC
- Mars, Incorporated
- Herbalife
- Hearthside Food Solutions LLC
- 1440 Foods
- Kellogg Company
- General Mills Inc.
Neueste Entwicklungen
- Im März 2024 brachte Bellring Brands, Inc. einen trinkfertigen High-Protein-Shake namens Cookie Dough über eine seiner Marken, Premier Proteins, auf den Markt. Er kann zusammen mit dem Frühstück oder als Snack am Nachmittag konsumiert werden. Es ist kein Backen erforderlich, und in Anbetracht der gesundheitsbewussten Verbraucherbasis werden entsprechende Zutaten verwendet.
- Im Februar 2024 stärkte Cargill seine Partnerschaft mit ENOUGH, einem nachhaltigen Produzenten von fermentierten Proteinen, um gemeinsam nahrhafte alternative Fleisch- und Milchprodukte zu entwickeln. Das Unternehmen investierte in die Series-C-Finanzierungsrunde von ENOUGH und schloss eine kommerzielle Vereinbarung zur Nutzung und Vermarktung seines fermentierten Proteins ab.
- Im August 2023 trat ConCordix Inc., ein Lebensmittelhersteller der Vitux-Gruppe, in den kanadischen Lebensmittelmarkt ein, indem es eine Produktionsstätte in Kanada eröffnete. Diese Einrichtung wird hauptsächlich Smart Chews produzieren, die als Nahrungsergänzungsmittel zur Unterstützung des Immunsystems und bei Vitaminmängeln konsumiert werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Art, Produkttyp und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach personalisierten Ernährungslösungen wird aufgrund des steigenden Interesses an gezielten Gesundheitsvorteilen wachsen.
- Produkte mit sauberem Etikett und pflanzliche Produkte werden neue Produkteinführungen auf globalen Märkten dominieren.
- E-Commerce und Direktvertriebskanäle werden weiterhin die Produktzugänglichkeit und Markenreichweite erweitern.
- Funktionelle Getränke und verzehrfertige Snacks werden in hektischen urbanen Lebensstilen mehr Anklang finden.
- Die Investitionen in klinische Forschung werden zunehmen, um Gesundheitsansprüche zu unterstützen und das Vertrauen der Verbraucher zu stärken.
- Unternehmen werden sich auf angereicherte Produkte konzentrieren, die die Darmgesundheit, Immunität und kognitive Wellness ansprechen.
- Der asiatisch-pazifische Raum wird sich als die am schnellsten wachsende Region herausstellen, angetrieben durch steigende Einkommen und Gesundheitsbewusstsein.
- Regulatorische Harmonisierung könnte den globalen Markteintritt für neue funktionelle Inhaltsstoffe verbessern.
- Startups und Nischenmarken werden durch die Bereitstellung allergenfreier und ethisch bezogener Formulierungen wachsen.
- Große Unternehmen werden Fusionen und Übernahmen anstreben, um Produktportfolios und regionale Präsenz zu erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte zwischen 2024 und 2032 wächst?
Welches Marktsegment für funktionelle Lebensmittel und natürliche Gesundheitsprodukte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für funktionelle Lebensmittel und natürliche Gesundheitsprodukte antreiben?
Wer sind die führenden Unternehmen im Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 562,033 million → 2032: USD 1,550,032.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Drivers
- 3.3 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Restraints & Challenges
- 3.4 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für funktionelle Lebensmittel und natürliche Gesundheitsprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
