
Marktübersicht
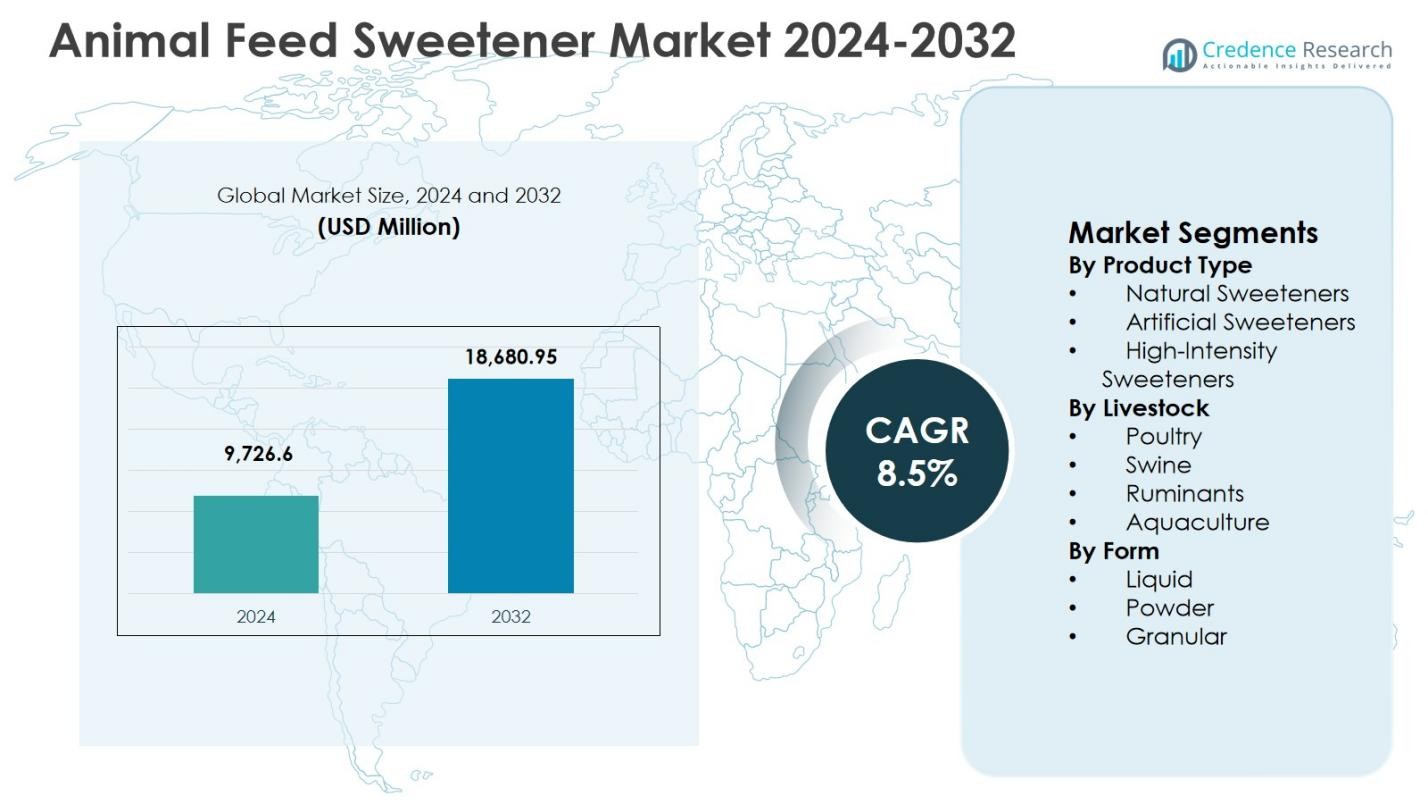
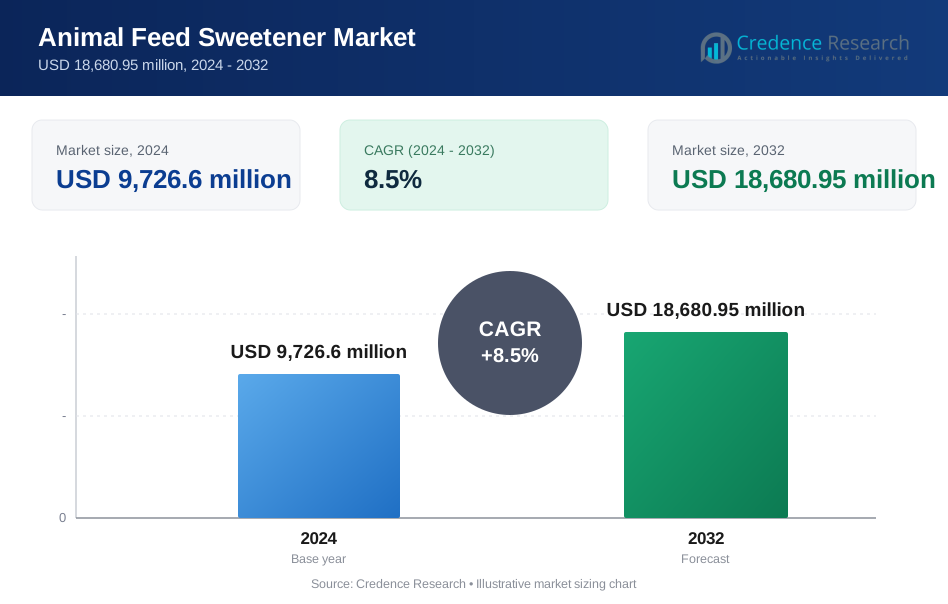
Der Markt für Tierfuttersüßstoffe wurde im Jahr 2024 mit 9.726,6 Millionen USD bewertet und wird voraussichtlich bis 2032 18.680,95 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Tierfuttersüßstoffe 2024 | USD 9.726,6 Millionen |
| Markt für Tierfuttersüßstoffe, CAGR | 8,5% |
| Marktgröße für Tierfuttersüßstoffe 2032 | USD 18.680,95 Millionen |
Der Markt für Tierfuttersüßstoffe wird durch die starke Präsenz multinationaler Hersteller von Futtermittelzutaten mit breiten Portfolios und globalen Vertriebskapazitäten geprägt. Wichtige Akteure wie Cargill, Incorporated; Archer Daniels Midland Company (ADM); Kerry Group plc; BASF SE; DuPont de Nemours, Inc.; Ingredion Incorporated; Tate & Lyle PLC; Alltech, Inc.; Nutreco N.V.; und Kemin Industries, Inc. konzentrieren sich auf Produktinnovationen, die Erweiterung natürlicher Süßstoffe und artspezifische Formulierungen, um die Effizienz der Futteraufnahme zu verbessern. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 34,6 % im Jahr 2024 an, angetrieben durch die großflächige Geflügel- und Viehproduktion, gefolgt von Nordamerika mit einem Anteil von 27,8 %, unterstützt durch fortschrittliche Futtermittelherstellungspraktiken. Europa machte 23,1 % des Anteils aus, was die starke Einhaltung von Vorschriften und die Einführung von Clean-Label in Tierernährungssystemen widerspiegelt.
Markteinblicke
- Der Markt für Tierfuttersüßstoffe wurde im Jahr 2024 mit 9.726,6 Millionen USD bewertet und soll bis 2032 18.680,95 Millionen USD erreichen, mit einer CAGR von 8,5 % während des Prognosezeitraums, unterstützt durch die steigende Akzeptanz funktioneller Futtermittelzusätze in verschiedenen Viehsegmenten.
- Das Wachstum wird durch den zunehmenden Fokus auf die Schmackhaftigkeit und Effizienz der Futteraufnahme vorangetrieben, wobei Geflügel mit einem Anteil von 39,4 % im Jahr 2024 den größten Anteil am Viehbestand hält und natürliche Süßstoffe mit einem Segmentanteil von 46,8 % nach Produkttyp führend sind.
- Wichtige Markttrends umfassen die steigende Nachfrage nach Clean-Label- und pflanzlichen Süßstoffen sowie die zunehmende Verwendung von Hochintensitäts-Süßstoffen aufgrund niedriger Einbeziehungsraten und Kosteneffizienz in groß angelegten Futterformulierungen.
- Die Marktstruktur wird von etablierten globalen Akteuren geprägt, die sich auf Innovation, regionale Kapazitätserweiterung und Partnerschaften mit Mischfutterproduzenten konzentrieren, um Vertrieb und Produkterreichbarkeit zu stärken.
- Der asiatisch-pazifische Raum führte mit einem regionalen Anteil von 34,6 % im Jahr 2024, gefolgt von Nordamerika mit 27,8 % und Europa mit 23,1 %, während die Volatilität der Rohstoffpreise und die regulatorische Komplexität weiterhin wichtige Einschränkungen darstellen.
 Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für Futtermittel-Süßstoffe nach Produkttyp wird von natürlichen Süßstoffen angeführt, die 2024 einen Marktanteil von 46,8 % ausmachten, angetrieben durch die steigende Nachfrage nach sauber gekennzeichneten, pflanzlichen und sicheren Futtermittelzusätzen. Natürliche Süßstoffe wie Melasse und auf Stevia basierende Zutaten verbessern die Schmackhaftigkeit und entsprechen gleichzeitig den regulatorischen Vorlieben und dem Druck der Verbraucher nach natürlicher Tierernährung. Künstliche Süßstoffe hielten einen Anteil von 32,1 %, unterstützt durch Kosteneffizienz und gleichbleibende Süßungsintensität, insbesondere in der großflächigen Futtermittelproduktion. Hochintensive Süßstoffe, mit einem Anteil von 21,1 %, gewinnen an Bedeutung aufgrund niedriger Einbehraten und verbesserter Futteraufnahmeeffizienz.
- Zum Beispiel produziert Indiana Sugars flüssige, melassebasierte Futtermittelergänzungen für Milch- und Mastrinder, die die Schmackhaftigkeit verbessern, indem sie leicht fermentierbare Zucker mit etwa 2/3 des Energiegehalts von Mais bereitstellen und die Milchleistung durch erhöhten Milchfett- und Proteingehalt unterstützen.
Nach Viehbestand:
Nach Viehbestand dominierte Geflügel den Markt für Futtermittel-Süßstoffe mit einem Anteil von 39,4 % im Jahr 2024, unterstützt durch hohe globale Geflügelproduktion, kürzere Wachstumszyklen und starken Fokus auf Futterverwertungseffizienz. Süßstoffe verbessern die Futteraufnahme und das gleichmäßige Wachstum bei Masthähnchen und Legehennen. Schweine folgten mit einem Anteil von 28,7 %, angetrieben durch die Notwendigkeit, die Schmackhaftigkeit während der Absetzphasen zu verbessern. Wiederkäuer machten 20,3 % aus, unterstützt durch die Nachfrage nach verbesserter Futterakzeptanz bei Milch- und Mastrindern, während die Aquakultur 11,6 % hielt, angetrieben durch die expandierende kommerzielle Fischzucht.
- Zum Beispiel zielt Phytobiotics' Piggysweet, das Saccharin mit Neohesperidin (NHDC) kombiniert, auf Ferkelfutter ab, um die Schmackhaftigkeit beim Absetzen zu steigern. ADMs SUCRAM M'I Sweet und Specifeek, saccharinfreie Optionen von Pancosma, aktivieren die süßen Geschmacksrezeptoren von Schweinen für eine bessere Futteraufnahme bei jungen Schweinen.
Nach Form:
Basierend auf der Form führten flüssige Süßstoffe den Markt für Futtermittel-Süßstoffe mit einem Anteil von 44,9 % im Jahr 2024 an, aufgrund der einfachen Mischung, der gleichmäßigen Verteilung im Futter und der höheren Absorptionseffizienz. Flüssige Formate werden weit verbreitet in Mischfutter und auf dem Bauernhof verwendet. Pulversüßstoffe erfassten einen Anteil von 34,6 %, unterstützt durch längere Haltbarkeit, einfache Lagerung und Kompatibilität mit trockenen Futterformulierungen. Granulierte Süßstoffe, die 20,5 % ausmachten, werden in spezialisierten Futteranwendungen verwendet, bei denen kontrollierte Freisetzung und Handhabungsstabilität erforderlich sind, insbesondere in Futtermitteln für Wiederkäuer und Spezialvieh.
Wichtige Wachstumstreiber
Steigender Fokus auf Futtergeschmack und Aufnahmeeffizienz
Der Markt für Futtermittel-Süßstoffe wird stark durch den wachsenden Fokus auf die Verbesserung der Schmackhaftigkeit von Futtermitteln zur Steigerung der Aufnahmeeffizienz und der Leistung des Viehbestands angetrieben. Süßstoffe helfen, bittere Futterkomponenten zu überdecken und fördern den gleichmäßigen Konsum bei Geflügel, Schweinen und Wiederkäuern. Verbesserte Schmackhaftigkeit unterstützt direkt bessere Futterverwertungsraten, Gewichtszunahme und Tiergesundheitsergebnisse. Dieser Treiber ist besonders wichtig bei jungen und stressanfälligen Tieren, bei denen Futterverweigerung die Produktivität beeinträchtigen kann. Da Produzenten bestrebt sind, die Produktion zu optimieren und gleichzeitig die Futterkosten zu kontrollieren, nimmt die Verwendung von Futtermittel-Süßstoffen stetig zu.
- Zum Beispiel erhöhte die Steviosid-Supplementierung bei Xiangdong-Schwarzziegen, die mit gehäckseltem Reisstroh gefüttert wurden, bei 400-800 mg/kg Trockenmasse linear die Aufnahme von Trockenmasse von 370 g/d auf 393 g/d. Dies verbesserte die Gesamtaufnahme der Diät, ohne die Kauzeit zu verändern, was die Leistung junger Wiederkäuer unterstützte.
Erweiterung der kommerziellen Vieh- und Geflügelproduktion
Das rasche Wachstum in der kommerziellen Vieh- und Geflügelzucht ist ein Haupttreiber des Marktes für Tierfuttersüßstoffe. Die steigende weltweite Nachfrage nach Fleisch, Milchprodukten und Eiern hat den Fokus auf leistungsstarke Futterlösungen verstärkt, die schnelleres Wachstum und gleichmäßige Produktion unterstützen. Süßstoffe spielen eine entscheidende Rolle in standardisierten Futterformulierungen, die in großangelegten Betrieben verwendet werden, indem sie die Futterakzeptanz verbessern und Abfall reduzieren. Der Trend zu intensiven Landwirtschaftssystemen, insbesondere in Asien-Pazifik und Lateinamerika, beschleunigt die Nachfrage nach funktionellen Futterzusätzen, einschließlich natürlicher und künstlicher Süßstoffe.
- Zum Beispiel zielt die SUCRAM-Produktreihe von ADM, einschließlich SUCRAM M'I Sweet und SUCRAM Specifeek, auf abgesetzte Ferkel ab, um die Schmackhaftigkeit des Futters während des Übergangs von flüssigem zu festem Futter zu verbessern. Ferkel, die mit Sucram-gesüßtem Futter gefüttert wurden, nahmen täglich 6 % mehr Futter auf, was zu einer 4,7 % höheren Gewichtszunahme führte.
Wachsende Präferenz für natürliche und Clean-Label-Futterzusätze
Steigende behördliche Prüfungen und das Bewusstsein der Verbraucher für die Qualität der Tierernährung treiben die Nachfrage nach natürlichen und Clean-Label-Futterzutaten an und unterstützen das Wachstum des Marktes für Tierfuttersüßstoffe. Natürliche Süßstoffe, die aus pflanzlichen Quellen gewonnen werden, werden zunehmend bevorzugt, da sie ein sicheres Profil aufweisen und den sich entwickelnden Futtervorschriften entsprechen. Viehproduzenten übernehmen diese Lösungen, um sich an Nachhaltigkeitsziele und die Positionierung von Premium-Tierprodukten anzupassen. Dieser Treiber wird durch exportorientierte Fleisch- und Milchproduzenten verstärkt, die die Einhaltung von Vorschriften auf internationalen Märkten anstreben.
Wichtige Trends & Chancen
Innovation bei hochintensiven und niedrig dosierten Süßstoffen
Technologische Fortschritte in der Formulierung schaffen starke Chancen im Markt für Tierfuttersüßstoffe, insbesondere für hochintensive Süßstoffe, die minimale Einschlussniveaus erfordern. Diese Produkte liefern konsistente Süße, während sie die Gesamtkosten der Formulierung senken und die Futterstabilität verbessern. Innovationen, die auf verbesserte Hitzebeständigkeit und Kompatibilität mit pelletierten Futtermitteln abzielen, erweitern den Anwendungsbereich. Dieser Trend unterstützt Hersteller bei der Entwicklung differenzierter Produkte, die auf die ernährungsspezifischen Bedürfnisse der einzelnen Tierarten zugeschnitten sind, und schafft langfristige Wachstumschancen für industrielle Futtermittelproduzenten.
- Zum Beispiel entwickelte Adisseo Optisweet, eine synergetische Mischung aus hochintensiven Süßstoffen, die die frühe Futteraufnahme bei Jungtieren stimuliert, mit langanhaltendem Geschmack und ohne Nachgeschmack. Diese Formulierung gewährleistet Stabilität während der Verarbeitung und ermöglicht niedrige Inklusionsraten für Kosteneffizienz in Schweine- und Wiederkäuerfuttermitteln.
Wachstum der Aquakultur und Spezialfutteranwendungen
Die Expansion der Aquakultur stellt eine wichtige Chance für den Markt für Tierfuttersüßstoffe dar. Süßstoffe verbessern die Futterakzeptanz bei Fischen und Garnelen, insbesondere in frühen Wachstumsphasen und unter Stressbedingungen. Steigende Investitionen in die kommerzielle Aquakultur und Spezialfutterformulierungen treiben die Nachfrage nach maßgeschneiderten Süßstofflösungen an. Dieser Trend eröffnet neue Wege für Produktinnovationen, einschließlich wasserstabiler und meereskompatibler Süßstoffe, die die Diversifizierung über traditionelle Viehsegmente hinaus unterstützen, während sie die Überlebensraten erhöhen, die Futterverwertungseffizienz verbessern und ein gleichmäßiges Wachstum in intensiven Aquakulturproduktionssystemen unterstützen.
- Zum Beispiel verwenden die seit 1992 entwickelten Sucram-Süßstoffe von Pancosma die patentierte Iso Fusion Technology, um intensive Süßstoffe, Geschmacksmodifikatoren und -verstärker in stabile Mikropartikel für Fisch- und Garnelenfutter zu kombinieren, wodurch die Schmackhaftigkeit über die Produktionsphasen hinweg verbessert wird.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Lieferketten
Schwankende Preise für Rohstoffe wie Melasse, Pflanzenextrakte und synthetische Inputs stellen eine erhebliche Herausforderung für den Markt für Tierfuttersüßstoffe dar. Unterbrechungen der Lieferkette und Schwankungen der landwirtschaftlichen Erträge wirken sich direkt auf die Produktionskosten und die Preisstabilität aus. Hersteller stehen unter Druck, eine gleichbleibende Qualität zu gewährleisten, während sie die Volatilität der Inputkosten managen. Diese Herausforderungen können die Gewinnspannen beeinflussen und die Akzeptanz in kostenempfindlichen Regionen einschränken, insbesondere bei kleinen und mittelgroßen Futtermittelherstellern.
Regulatorische Komplexität und Zulassungsvoraussetzungen
Komplexe und regionsspezifische regulatorische Rahmenbedingungen stellen eine große Herausforderung für den Markt für Tierfuttersüßstoffe dar. Zulassungsverfahren für neue Süßstoffformulierungen variieren stark zwischen den Regionen, was die Compliance-Kosten und die Markteinführungszeit erhöht. Beschränkungen für künstliche Zusatzstoffe in bestimmten Ländern erschweren die Produktportfolios zusätzlich. Die Navigation durch sich entwickelnde Futtersicherheitsstandards erfordert kontinuierliche Investitionen in Tests und Dokumentation, was die Innovation einschränken und die Marktdurchdringung für neue Marktteilnehmer und kleinere Hersteller verlangsamen kann.
Regionale Analyse
Nordamerika
Nordamerika hatte 2024 einen Marktanteil von 27,8 % im Markt für Tierfuttersüßstoffe, unterstützt durch fortschrittliche Viehzuchtpraktiken und eine hohe Akzeptanz funktioneller Futterzusätze. Die Region profitiert von einer starken Geflügel- und Schweineproduktion, insbesondere in den Vereinigten Staaten, wo Futtereffizienz und Tierleistung oberste Priorität haben. Strenge Futterqualitätsvorschriften fördern zudem die Verwendung standardisierter Süßstoffformulierungen. Die Präsenz großer Futtermittelhersteller sowie die wachsende Vorliebe für natürliche und Clean-Label-Zusätze unterstützen weiterhin die stetige Marktexpansion in kommerziellen Futterbetrieben.
Europa
Europa hielt 2024 einen Anteil von 23,1 % am Markt für Futtermittel-Süßstoffe, angetrieben durch strenge behördliche Aufsicht und starken Fokus auf Tierschutz und nachhaltige Ernährung. Länder wie Deutschland, Frankreich und die Niederlande übernehmen aktiv Futtermittel-Süßstoffe, um die Schmackhaftigkeit zu verbessern und gleichzeitig die Einhaltung von Standards zu gewährleisten. Die Nachfrage nach natürlichen Süßstoffen ist besonders stark und entspricht den Anforderungen an saubere Etiketten und Rückverfolgbarkeit. Die gut entwickelten Milch- und Geflügelsektoren der Region unterstützen den konstanten Verbrauch von Süßstoffen, während die exportorientierte Fleischproduktion die langfristige Nachfrage nach hochwertigen Futtermischungen aufrechterhält.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte 2024 den Markt für Futtermittel-Süßstoffe mit einem Marktanteil von 34,6 %, angetrieben durch die rasche Expansion der kommerziellen Vieh- und Geflügelzucht. In China, Indien und den südostasiatischen Ländern steigt die Nachfrage nach Mischfuttermitteln, um den wachsenden Fleisch-, Milch- und Eierkonsum zu unterstützen. Süßstoffe spielen eine Schlüsselrolle bei der Verbesserung der Futteraufnahme und Produktivität in intensiven Landwirtschaftssystemen. Steigende Investitionen in die Aquakultur und das zunehmende Bewusstsein für Futtereffizienz stärken das regionale Wachstum weiter. Große Viehbestände und sich entwickelnde Modernisierungsinitiativen im Futterbereich positionieren den Asien-Pazifik-Raum weiterhin als führenden Markt.
Lateinamerika
Lateinamerika erlangte 2024 einen Marktanteil von 8,6 % im Markt für Futtermittel-Süßstoffe, unterstützt durch die expandierenden Geflügel-, Rindfleisch- und Schweineindustrien in Brasilien und Argentinien. Die starke exportorientierte Fleischproduktion der Region treibt die Nachfrage nach konsistenten und leistungsstarken Futterzusätzen an. Süßstoffe werden zunehmend eingesetzt, um die Futterakzeptanz zu verbessern und Abfall in großflächigen Landwirtschaftsbetrieben zu reduzieren. Wachsende Investitionen in industrielle Futtermühlen und die allmähliche Einführung fortschrittlicher Ernährungspraktiken stärken das Marktwachstum, während der steigende inländische Fleischkonsum die langfristige Nachfrage weiterhin unterstützt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte 2024 einen Marktanteil von 5,9 % im Markt für Futtermittel-Süßstoffe aus, angetrieben durch die wachsende Geflügelproduktion und den zunehmenden Fokus auf Ernährungssicherheit. Länder in der Golfregion investieren in moderne Futterlösungen, um die Abhängigkeit von Importen zu reduzieren und die Produktivität der Viehzucht zu verbessern. Süßstoffe unterstützen eine bessere Futteraufnahme in ariden Umgebungen, in denen Stressbedingungen die Tierleistung beeinträchtigen. In Afrika tragen die schrittweise Kommerzialisierung der Viehzucht und die steigende Nachfrage nach erschwinglichen Proteinquellen zur stetigen Marktentwicklung in der gesamten Region bei.
Marktsegmentierungen:
Nach Produkttyp
- Natürliche Süßstoffe
- Künstliche Süßstoffe
- Hochintensive Süßstoffe
Nach Viehbestand
- Geflügel
- Schweine
- Wiederkäuer
- Aquakultur
Nach Form
- Flüssig
- Pulver
- Granulat
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Futtermittel-Süßstoffe zeigt eine moderat konsolidierte Struktur, angeführt von Cargill, Incorporated; Archer Daniels Midland Company (ADM); Kerry Group plc; BASF SE; DuPont de Nemours, Inc.; Ingredion Incorporated; Tate & Lyle PLC; Alltech, Inc.; Nutreco N.V.; und Kemin Industries, Inc. Diese Unternehmen nutzen starke globale Lieferketten, diversifizierte Futtermittelzusatzstoff-Portfolios und etablierte Beziehungen zu Mischfutterherstellern. Marktteilnehmer betonen Innovationen bei natürlichen und hochintensiven Süßstoffen, um der steigenden Nachfrage nach Clean-Label-Produkten und der Einhaltung von Vorschriften gerecht zu werden. Investitionen in Forschung und Entwicklung ermöglichen artspezifische Formulierungen, die die Futteraufnahme und Umwandlungseffizienz verbessern. Die Erweiterung regionaler Produktionsstätten und strategische Kooperationen mit Viehproduzenten erweitern die Marktreichweite. Preiseffizienz, Produktkonsistenz und technischer Support bleiben entscheidende Faktoren, die die Marktpositionierung und das langfristige Wachstum beeinflussen.
Analyse der Hauptakteure
- Cargill, Incorporated
- Archer Daniels Midland Company (ADM)
- Kerry Group plc
- BASF SE
- DuPont de Nemours, Inc.
- Ingredion Incorporated
- Tate & Lyle PLC
- Alltech, Inc.
- Nutreco N.V.
- Kemin Industries, Inc.
Jüngste Entwicklungen
- Im November 2025 brachte Cargill natürliche Geschmackssysteme zur Verbesserung der Schmackhaftigkeit für Geflügel- und Schweinefutter auf den Markt, die die Futteraufnahmeeffizienz verbessern und die Leistung des Viehbestands unterstützen.
- Im September 2025 erwarb die Heartland Food Products Group, Hersteller der Marke SPLENDA®, die US-Marke SLIMFAST®, was eine strategische Expansion im Süßstoffbereich markiert.
- Im Februar 2025 ging Ingredion eine Partnerschaft mit Oobli ein, um den Zugang zu natürlichen Süßstoffsystemen zu beschleunigen, indem Stevia mit süßen Proteinlösungen kombiniert wird.
- Im Mai 2022 erwarb Batory Foods Sweetener Solutions, einen in Savannah ansässigen Spezialisten für kundenspezifische hochintensive Süßstoffmischungen für Lebensmittelanwendungen, und erweiterte damit sein Portfolio um fortschrittliche Formulierungs- und Verpackungskapazitäten für Lösungen zur Zuckerreduktion.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Viehbestand, Form und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Süßstoffe in Tierfutter wird sich weiter ausdehnen, da der Fokus auf der Verbesserung der Schmackhaftigkeit des Futters und der Produktivität des Viehs liegt.
- Die steigende Nachfrage nach natürlichen und sauber deklarierten Futterzusätzen wird die Einführung pflanzlicher Süßstoffe beschleunigen.
- Hochintensive Süßstoffe werden aufgrund niedriger Einsatzraten und Kosteneffizienz in Futterformulierungen breitere Akzeptanz finden.
- Die Ausweitung der kommerziellen Geflügel- und Schweinezucht wird ein wesentlicher Wachstumstreiber bleiben.
- Die steigende Aquakulturproduktion wird neue Möglichkeiten für artspezifische Süßstofflösungen schaffen.
- Futtermittelhersteller werden zunehmend in Formulierungsinnovationen investieren, um Stabilität und Hitzebeständigkeit zu verbessern.
- Regulatorische Compliance und Futtersicherheitsstandards werden die Produktentwicklungsstrategien beeinflussen.
- In Schwellenländern wird aufgrund der Modernisierung der Viehzuchtpraktiken eine höhere Akzeptanz zu beobachten sein.
- Strategische Partnerschaften zwischen Zusatzstofflieferanten und Futtermittelherstellern werden die Marktdurchdringung stärken.
- Nachhaltige und ressourceneffiziente Futterlösungen werden die langfristige Produktdifferenzierung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tierfutter-Süßstoffe und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tierfutter-Süßstoffe voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Tierfutter-Süßstoffe hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Tierfutter-Süßstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Tierfutter-Süßstoffe?
Welche Region hatte 2024 den größten Anteil am Markt für Tierfutter-Süßstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Futtermittel-Süßstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Futtermittel-Süßstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,726.6 million → 2032: USD 18,680.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Futtermittel-Süßstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Futtermittel-Süßstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Futtermittel-Süßstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Futtermittel-Süßstoffe Market Drivers
- 3.3 Markt für Futtermittel-Süßstoffe Market Restraints & Challenges
- 3.4 Markt für Futtermittel-Süßstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Futtermittel-Süßstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Futtermittel-Süßstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Futtermittel-Süßstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Futtermittel-Süßstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Futtermittel-Süßstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Futtermittel-Süßstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Futtermittel-Süßstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Futtermittel-Süßstoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Futtermittel-Süßstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Futtermittel-Süßstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Futtermittel-Süßstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Futtermittel-Süßstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Futtermittel-Süßstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Futtermittel-Süßstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Futtermittel-Süßstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Futtermittel-Süßstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Futtermittel-Süßstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Futtermittel-Süßstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Futtermittel-Süßstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
