
Marktübersicht
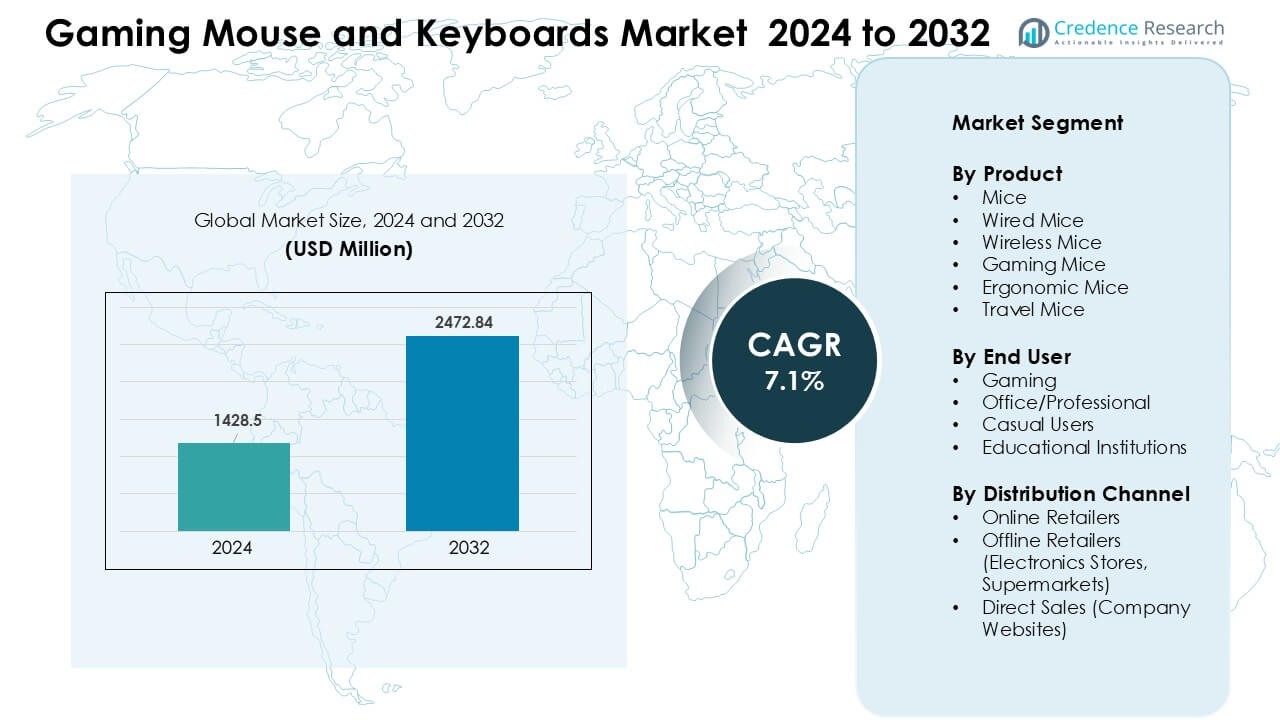
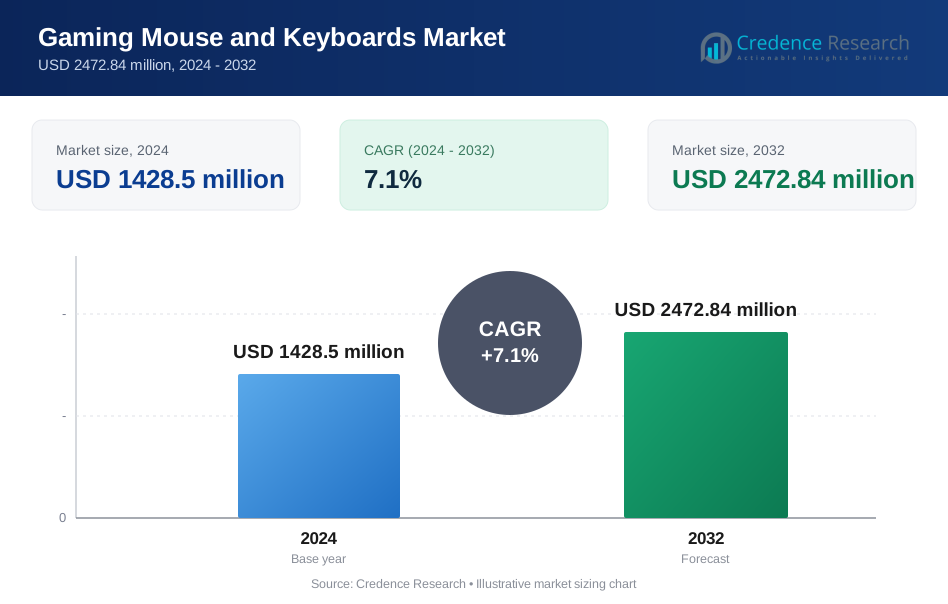
Der Markt für Gaming-Mäuse und -Tastaturen wurde im Jahr 2024 auf 1428,5 Millionen USD geschätzt und soll bis 2032 2472,84 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gaming-Mäuse und -Tastaturen 2024 | 1428,5 Millionen USD |
| Markt für Gaming-Mäuse und -Tastaturen, CAGR | 7,1 % |
| Marktgröße für Gaming-Mäuse und -Tastaturen 2032 | 2472,84 Millionen USD |
Der Markt für Gaming-Mäuse und -Tastaturen wird von großen Unternehmen wie Dell (Alienware), HyperX, ASUS, Lenovo, Corsair, HP, Microsoft, SteelSeries, Razer und Logitech geprägt. Diese Marken konkurrieren durch fortschrittliche Sensoren, mechanische Schaltertechnologie, RGB-Ökosysteme und starke E-Sport-Partnerschaften. Die Produktportfolios erweitern sich kontinuierlich, da Unternehmen sowohl kabelgebundene als auch kabellose Modelle für Einsteiger und Profispieler anbieten. Nordamerika führt den globalen Markt mit einem Anteil von 34 % im Jahr 2024 an, angetrieben durch die hohe Verbreitung von Gaming-PCs, eine starke Online-Handelspräsenz und die steigende Nachfrage nach hochwertigen Peripheriegeräten in wettbewerbsorientierten und Freizeit-Gaming-Communities.
Markteinblicke
- Der Markt für Gaming-Mäuse und -Tastaturen wurde im Jahr 2024 auf 1428,5 Millionen USD geschätzt und soll bis 2032 2472,84 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,1 %.
- Steigende Gaming-Aktivitäten und das Wachstum des E-Sports treiben die starke Nachfrage an, wobei Gaming-Nutzer den größten Anteil halten, da präzise Mäuse und mechanische Tastaturen stärker angenommen werden.
- Kabellose Technologie, RGB-Anpassung und ergonomisches Design prägen die Markttrends, da Spieler nach besserem Komfort, Ästhetik und Leistung in den mittleren und Premium-Segmenten suchen.
- Der Wettbewerb verschärft sich zwischen Dell (Alienware), HyperX, ASUS, Lenovo, Corsair, HP, Microsoft, SteelSeries, Razer und Logitech, da Marken in Innovation, E-Sport-Partnerschaften und integrierte Software-Ökosysteme investieren.
- Nordamerika führt mit einem Anteil von 34 %, gefolgt von Asien-Pazifik mit 31 % und Europa mit 28 %, während Gaming-Mäuse die führende Produktkategorie mit dem höchsten Segmentanteil bleiben.
Marktsegmentierungsanalyse:
Nach Produkt
Gaming-Mäuse hielten 2024 den dominierenden Anteil aufgrund der starken Verbreitung unter E-Sport-Spielern und Hobby-Gamern. Diese Geräte boten hohe DPI-Einstellungen, schnelle Reaktionszeiten und Anpassungsmöglichkeiten, die das Gameplay verbesserten. Kabelgebundene Gaming-Mäuse zeigten ebenfalls eine konstante Nachfrage, da viele Spieler stabile Verbindungen für den wettbewerbsorientierten Einsatz bevorzugten. Kabellose Gaming-Mäuse wuchsen, da sich die Akkulaufzeit verbesserte und die Latenz abnahm, was sie für ein breiteres Publikum attraktiv machte. Ergonomische und Reisemäuse hielten eine Nischennachfrage von komfortorientierten und mobilen Nutzern.
- Zum Beispiel verfügt Logitechs G Pro X Superlight 2 über einen 32.000 DPI HERO 2 Sensor und hält die Latenz unter 1 ms mit seiner kabellosen Lightspeed-Technologie, was ihn zu einer Top-Wahl unter E-Sport-Profis macht.
Nach Endbenutzer
Gaming-Nutzer stellten im Jahr 2024 den größten Anteil, angetrieben durch steigende Esport-Events und anhaltendes Interesse am PC-Gaming. Viele Spieler suchten nach hochpräzisen Mäusen und Tastaturen für bessere Kontrolle bei schnellen Action-Titeln. Büro- und professionelle Nutzer zeigten eine stabile Akzeptanz, da Unternehmen in ergonomische Ausrüstung für lange Arbeitszeiten investierten. Gelegenheitsnutzer unterstützten die Nachfrage durch Produkte im mittleren Preissegment, während Bildungseinrichtungen die Käufe für Computerräume und Schulungszentren erhöhten.
- Zum Beispiel ist die Zowie EC2 Gaming-Maus für kompetitives FPS-Spiel mit einem 3360 optischen Sensor entwickelt und wird häufig in Esport-Turnieren, einschließlich CS:GO Majors, verwendet.
Nach Vertriebskanal
Online-Händler hielten im Jahr 2024 den führenden Anteil, unterstützt durch eine breite Produktvielfalt, schnelle Lieferung und starke Rabattoptionen. Viele Käufer bevorzugten Online-Plattformen, da sie Funktionen verglichen und Bewertungen prüften, bevor sie Gaming-Ausrüstung kauften. Offline-Händler wie Elektronikgeschäfte und Supermärkte blieben wichtig für Käufer, die praktische Tests wünschten. Direkte Verkäufe über Unternehmenswebsites wuchsen, da Marken exklusive Modelle und Anpassungstools anboten, die loyale Nutzer anzogen.
Wichtige Wachstumsfaktoren
Hohe Gaming-Adoption und Esport-Ausweitung
Das wachsende Interesse an Mehrspieler-Titeln und Esport-Events treibt die starke Nachfrage nach fortschrittlichen Gaming-Mäusen und Tastaturen an. Viele Spieler wünschen sich schnelle Reaktionszeiten, anpassbare Steuerungen und reibungsloses Tracking, um effektiv konkurrieren zu können. Esport-Teams drängen Marken auch dazu, Modelle mit besseren Sensoren und langlebigen Schaltern zu entwickeln. Steigende Spielstunden in verschiedenen Regionen unterstützen stetige Upgrades, da Nutzer ältere Geräte für besseren Komfort und Genauigkeit ersetzen. Streamer und Content-Ersteller beeinflussen zusätzlich Kaufentscheidungen, da das Publikum ihren Ausrüstungsentscheidungen folgt. Diese kombinierten Faktoren halten Gaming-Peripheriegeräte unter den am schnellsten wachsenden PC-Zubehörkategorien.
- Zum Beispiel verwendet die Logitech G502 HERO Gaming-Maus ihren „HERO 25K“-Sensor, der bis zu 25.600 DPI mit mehr als 400 IPS maximaler Tracking-Geschwindigkeit und 1000 Hz Abfragerate unterstützt und sub-millisecond Reaktionsfähigkeit sowie >250 km PTFE-Fuß-Gleitfähigkeit bietet, ideal für hochintensive Esport-Titel.
Verschiebung hin zu Anpassung und Ergonomie
Nutzer bevorzugen jetzt Produkte, die ihrem Spielstil, ihrer Handform und ihren Komfortbedürfnissen entsprechen. Viele Marken bieten einstellbare DPI, programmierbare Tasten und hot-swappable Schalter, die den Spielern mehr Kontrolle geben. Diese Feinabstimmung hilft, Belastungen zu reduzieren und die Reaktionsgeschwindigkeit während langer Sitzungen zu verbessern. Ergonomische Designs gewinnen ebenfalls an Wert, da Spieler Handgelenkstützen und leichtere Gehäuse für reibungslose Bewegungen suchen. Premium-Modelle beinhalten oft einstellbare Gewichte und flexible Tastenlayouts, die sowohl für wettbewerbsorientierte als auch alltägliche Gamer ansprechend sind. Der steigende Fokus auf Komfort und Personalisierung fördert weiterhin Upgrade-Zyklen.
- Zum Beispiel ermöglicht die Logitech G502 HERO das Neupositionieren von Gewichten (fünf 3,6 g Gewichte), sodass Nutzer das Mausgewicht an ihre Handhaltung oder ihren Spielstil anpassen können, um optimale Kontrolle und reduzierte Handgelenkbelastung zu erreichen.
Technologische Verbesserungen in der drahtlosen Leistung
Fortschritte in der drahtlosen Übertragung und der Batterieleistung ermutigen mehr Spieler, von verkabelter Ausrüstung abzurücken. Moderne drahtlose Systeme erreichen mittlerweile die Leistung von kabelgebundenen Geräten, indem sie niedrige Latenzzeiten und stabile Verbindungen bei schnellen Aktionen bieten. Längere Akkulaufzeiten und Schnellladefunktionen reduzieren Ausfallzeiten, wodurch drahtlose Geräte im täglichen Gebrauch praktisch werden. Viele Marken fügen auch RGB-Beleuchtung, intelligente Sensoren und Onboard-Speicher hinzu, ohne die Effizienz zu verringern. Diese Verbesserungen erweitern die Attraktivität drahtloser Peripheriegeräte sowohl bei Anfängern als auch bei ernsthaften Spielern. Mit der Reifung der Technologie verzeichnet das drahtlose Segment ein stetiges Wachstum und eine breitere Akzeptanz.
Wichtige Trends & Chancen
Wachsende Nachfrage nach RGB und ästhetischer Anpassung
Individuelle Beleuchtung und einzigartige Design-Themen beeinflussen das Kaufverhalten, insbesondere bei jungen Nutzern. Viele Spieler möchten Peripheriegeräte, die zu ihren Gaming-Setups passen und synchronisierte Lichteffekte unterstützen. Marken bringen nun Modelle mit fortschrittlicher RGB-Software, thematischen Editionen und modularen Teilen auf den Markt, die die Ästhetik des Schreibtisches verbessern. Dieser Trend stärkt den Premium-Verkauf und ermutigt Nutzer zum Upgrade, selbst wenn ältere Geräte noch gut funktionieren. Der steigende Einfluss von sozialen Medien und Gaming-Influencern macht die visuelle Attraktivität zu einer bemerkenswerten Marktchance.
- Zum Beispiel verfügt Corsairs K100 RGB mechanische Tastatur über 44-Zonen dynamische RGB-Beleuchtung pro Taste und unterstützt die Corsair iCUE-Software, die eine vollständige Anpassung der Beleuchtungsmuster und die Integration mit anderen RGB-Peripheriegeräten für synchronisierte Effekte über mehrere Geräte hinweg ermöglicht.
Steigende Präferenz für Multi-Device-Ökosysteme
Spieler wünschen sich nahtlose Integration über ihre Mäuse, Tastaturen und Headsets hinweg, um ein einheitliches Setup zu schaffen. Viele Marken fördern Ökosysteme, die Softwareplattformen, Beleuchtungssysteme und Makroprofile teilen. Dieser Ansatz vereinfacht die Steuerung und hilft Nutzern, in verschiedenen Spielen konsistent zu bleiben. Bündelangebote und geräteübergreifende Kompatibilität erhöhen auch die Markenloyalität. Mit der Verbesserung der Ökosystemfunktionen erzielen Unternehmen stärkere wiederkehrende Verkäufe von zurückkehrenden Nutzern.
- Zum Beispiel ermöglicht Razers Synapse-Ökosystem Nutzern, Einstellungen und Makros über Razer-Mäuse, -Tastaturen und -Headsets mit einer einzigen Softwareplattform zu steuern, die einheitliche Beleuchtungs- und Leistungsprofile bietet, die über Spiele hinweg übertragen werden.
Wichtige Herausforderungen
Hoher Wettbewerb und Preissensibilität
Der Markt steht unter Druck von vielen globalen und regionalen Marken, die ähnliche Funktionen anbieten. Dieses breite Angebot senkt die Preise und reduziert die Margen, insbesondere in den Einstiegs- und Mittelklassenkategorien. Käufer vergleichen oft Produkte online und wählen günstigere Alternativen mit vergleichbarer Leistung. Marken müssen in Design, Marketing und Partnerschaften investieren, um sich abzuheben, was zusätzliche Kosten verursacht. Preissensible Nutzer verlangsamen das Wachstum des Premium-Segments in bestimmten Regionen.
Begrenzte Differenzierung in Commodity-Segmenten
Einfache kabelgebundene Mäuse und Tastaturen zeigen minimale Funktionsunterschiede, was zu langsamen Ersatzzyklen führt. Viele Gelegenheitsnutzer aktualisieren nur, wenn Geräte ausfallen, was die stetige Nachfrage verringert. Anbieter haben Schwierigkeiten, neue Modelle zu rechtfertigen, da Verbesserungen gering und schwer zu kommunizieren sind. Diese Herausforderung zwingt Marken, sich stark auf Marketing anstatt auf Leistungsverbesserungen zu stützen. Es verlagert auch den Fokus auf spezialisierte und Premium-Segmente, in denen Innovation einen klareren Wert hat.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit etwa 34% den größten Anteil am Markt für Gaming-Mäuse und -Tastaturen. Starke E-Sport-Aktivitäten, hohe Verbreitung von Gaming-PCs und konstante Ausgaben für Premium-Peripheriegeräte unterstützten diese Führung. Viele Nutzer rüsteten auf Mäuse mit hoher DPI und mechanische Tastaturen um, um die Genauigkeit zu verbessern. Der US-Markt wuchs schneller aufgrund des steigenden Einflusses von Streamern und der starken Durchdringung des Online-Handels. Marken profitierten auch von großen Gaming-Communities und starken Werbeveranstaltungen. Anhaltende Investitionen in drahtlose Technologie und RGB-Anpassungen halten Nordamerika als wichtigen Wachstumsstandort.
Europa
Europa machte 2024 fast 28% des Marktanteils aus, unterstützt durch eine starke PC-Gaming-Kultur und wachsende E-Sport-Ligen in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern. Die Nachfrage stieg nach fortschrittlichen mechanischen Tastaturen, ergonomischen Designs und anpassbaren Mäusen, da sich die Spieler auf Komfort und langfristige Haltbarkeit konzentrierten. Online-Plattformen und Elektronikhändler verbesserten die Produktreichweite mit einer breiten Verfügbarkeit von Modellen. Nachhaltigkeitstrends beeinflussten auch die Kaufentscheidungen, was Marken dazu veranlasste, recycelbare Materialien und energieeffiziente Funktionen anzubieten. Europa zeigt weiterhin stabiles Wachstum, angetrieben durch die Nachfrage nach Hochleistungs-Gaming und Technologie-Upgrades.
Asien-Pazifik
Asien-Pazifik erfasste den am schnellsten wachsenden Anteil und erreichte 2024 etwa 31% des globalen Marktes. Große Gaming-Populationen in China, Südkorea, Japan und Indien trieben die starke Verbreitung von Gaming-Mäusen und -Tastaturen voran. E-Sport-Turniere und Gaming-Cafés steigerten die Nachfrage nach Geräten mit schneller Reaktionszeit und hochwertigen mechanischen Schaltern. Lokale und globale Marken expandierten aggressiv über Online-Marktplätze, wodurch Produkte zugänglicher wurden. Steigende Einkommensniveaus und die weit verbreitete Migration vom mobilen zum PC-Gaming hoben die Verkäufe weiter an. Asien-Pazifik wird voraussichtlich ein dominanter Wachstumsmotor bleiben, aufgrund der starken Gaming-Kultur und der schnellen digitalen Expansion.
Lateinamerika
Lateinamerika hielt 2024 einen Marktanteil von fast 5%, mit wachsendem Interesse an wettbewerbsorientiertem Gaming in Brasilien, Mexiko und Argentinien. Junge Nutzer trieben die starke Nachfrage nach erschwinglichen, aber leistungsstarken Peripheriegeräten an. Die Expansion von E-Sport-Teams und Gaming-Events förderte Upgrades auf bessere Sensoren und langlebige Schalter. Online-Händler verbesserten die Produktvielfalt und Preisgestaltung, wodurch Nutzer Zugang zu Modellen erhielten, die zuvor auf große Städte beschränkt waren. Trotz wirtschaftlicher Schwankungen zeigt die Region ein stetiges Wachstum, da Spieler von lässigen Accessoires zu markengebundenen Gaming-Peripheriegeräten wechseln.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 fast 2% des globalen Marktes aus, angetrieben von wachsenden Gaming-Communities in den VAE, Saudi-Arabien und Südafrika. Das Wachstum resultierte aus dem Ausbau des Internetzugangs, Gaming-Cafés und regionalen E-Sport-Wettbewerben. Viele Käufer bevorzugten Gaming-Mäuse und -Tastaturen im mittleren Preissegment, die Leistung und Preis ausbalancierten. Die Expansion des Einzelhandels und Online-Marktplätze verbesserten die Produktreichweite in städtischen Gebieten. Obwohl der Markt klein bleibt, unterstützen steigendes verfügbares Einkommen und zunehmende lokale Gaming-Events die allmähliche Einführung von Premium-Peripheriegeräten.
Marktsegmentierungen:
Nach Produkt
- Mäuse
- Kabelgebundene Mäuse
- Drahtlose Mäuse
- Gaming-Mäuse
- Ergonomische Mäuse
- Reisemäuse
Nach Endbenutzer
- Gaming
- Büro/Professionell
- Gelegenheitsnutzer
- Bildungseinrichtungen
Nach Vertriebskanal
- Online-Händler
- Offline-Händler (Elektronikgeschäfte, Supermärkte)
- Direktverkauf (Unternehmenswebsites)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Gaming-Mäuse und -Tastaturen zeigt starke Aktivitäten von führenden Marken wie Dell (Alienware), HyperX, ASUS, Lenovo, Corsair, HP, Microsoft, SteelSeries, Razer und Logitech. Diese Unternehmen konkurrieren durch fortschrittliche Sensortechnologie, Innovationen bei mechanischen Schaltern und erweiterte Anpassungsfunktionen, die sowohl Gelegenheitsspieler als auch Profis ansprechen. Viele Marken investieren in E-Sport-Sponsoring, Influencer-Kooperationen und themenbezogene Produkteinführungen, um die Marktpräsenz zu stärken. Drahtlose Innovationen, ergonomische Designs, RGB-Software-Ökosysteme und geräteübergreifende Integration bleiben wichtige Differenzierungsmerkmale. Unternehmen expandieren auch über Online-Einzelhandelskanäle und Direktvertriebsplattformen und bieten exklusive Editionen und personalisierte Konfigurationen an. Die steigende Nachfrage nach leistungsstarken Gaming-Setups ermutigt Marken, die Ausgaben für Forschung und Entwicklung zu erhöhen und das Benutzererlebnis durch verbesserte Latenz, Akkulaufzeit und Haltbarkeit zu verbessern. Da der Wettbewerb intensiver wird, konzentrieren sich Anbieter darauf, ein ausgewogenes Preis-Leistungs-Verhältnis, hohe Verarbeitungsqualität und zuverlässigen After-Sales-Support zu bieten, um die Kundenbindung in einem sich schnell entwickelnden Markt aufrechtzuerhalten.
Analyse der Hauptakteure
Neueste Entwicklungen
- Im April 2025 kündigte ASUS ROG eine neue Peripherie-Reihe an, darunter die ROG Azoth X Tastatur und die ROG Keris II Origin Maus. Die Tastatur verfügt über hot-swappable ROG NX mechanische Schalter V2, anpassbare Tastenkappen, RGB-Beleuchtung, ein OLED-Display für Systeminformationen/-status und mehrere Verbindungsmöglichkeiten (2,4 GHz drahtlos, Bluetooth, kabelgebunden).
- Im Januar 2025 stellte HyperX auf der CES 2025 die neuen Gaming-Mäuse Pulsefire Saga und Pulsefire Saga Pro vor. Die wesentliche Neuheit: ein modulares Chassis, bei dem die Hauptklicks und hinteren Kuppeln magnetisch ausgetauscht werden können. Dies ermöglicht es Spielern, den Griff nach ihren Vorlieben anzupassen.
- Im Januar 2024 enthüllte Alienware seine ersten professionellen drahtlosen Peripheriegeräte: die Alienware Pro Wireless Mouse und die Alienware Pro Wireless Keyboard.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da die Expansion des Esports mehr Spieler dazu ermutigt, ihre Ausrüstung aufzurüsten.
- Drahtlose Gaming-Peripheriegeräte werden aufgrund besserer Latenz und Energieeffizienz schneller wachsen.
- Ergonomische Designs werden an Bedeutung gewinnen, da Nutzer Wert auf Komfort während langer Sitzungen legen.
- RGB-Beleuchtungssysteme bleiben bei Gamern beliebt, die thematische Setups erstellen.
- KI-basierte Anpassungsfunktionen werden die Präzision verbessern und die Steuerung an Spielstile anpassen.
- Die Integration von Software über mehrere Geräte hinweg wird die Markentreue und einheitliche Gaming-Systeme stärken.
- Premium mechanische Tastaturen werden wachsen, da Nutzer langlebige Schalter und schnellere Reaktionszeiten bevorzugen.
- Cloud-basierte Gaming-Profile werden Spielern helfen, Einstellungen über mehrere Geräte hinweg beizubehalten.
- Online-Vertriebskanäle werden durch exklusive Modelle und Paketangebote weiter expandieren.
- Asien-Pazifik wird sich als stärkstes Wachstumszentrum herauskristallisieren, unterstützt durch wachsende Gaming-Populationen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Gaming-Mäuse und -Tastaturen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Gaming-Mäuse und -Tastaturen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Gaming-Mäuse und -Tastaturen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Gaming-Mäuse und -Tastaturen antreiben?
Wer sind die führenden Unternehmen im Markt für Gaming-Mäuse und -Tastaturen?
Welche Region hatte den größten Anteil am Markt für Gaming-Mäuse und -Tastaturen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gaming-Mäuse und -Tastaturen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gaming-Mäuse und -Tastaturen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1428.5 million → 2032: USD 2472.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gaming-Mäuse und -Tastaturen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gaming-Mäuse und -Tastaturen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gaming-Mäuse und -Tastaturen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gaming-Mäuse und -Tastaturen Market Drivers
- 3.3 Markt für Gaming-Mäuse und -Tastaturen Market Restraints & Challenges
- 3.4 Markt für Gaming-Mäuse und -Tastaturen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gaming-Mäuse und -Tastaturen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gaming-Mäuse und -Tastaturen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gaming-Mäuse und -Tastaturen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gaming-Mäuse und -Tastaturen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gaming-Mäuse und -Tastaturen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gaming-Mäuse und -Tastaturen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gaming-Mäuse und -Tastaturen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gaming-Mäuse und -Tastaturen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gaming-Mäuse und -Tastaturen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gaming-Mäuse und -Tastaturen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gaming-Mäuse und -Tastaturen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gaming-Mäuse und -Tastaturen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gaming-Mäuse und -Tastaturen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gaming-Mäuse und -Tastaturen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gaming-Mäuse und -Tastaturen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gaming-Mäuse und -Tastaturen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gaming-Mäuse und -Tastaturen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gaming-Mäuse und -Tastaturen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gaming-Mäuse und -Tastaturen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
